


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
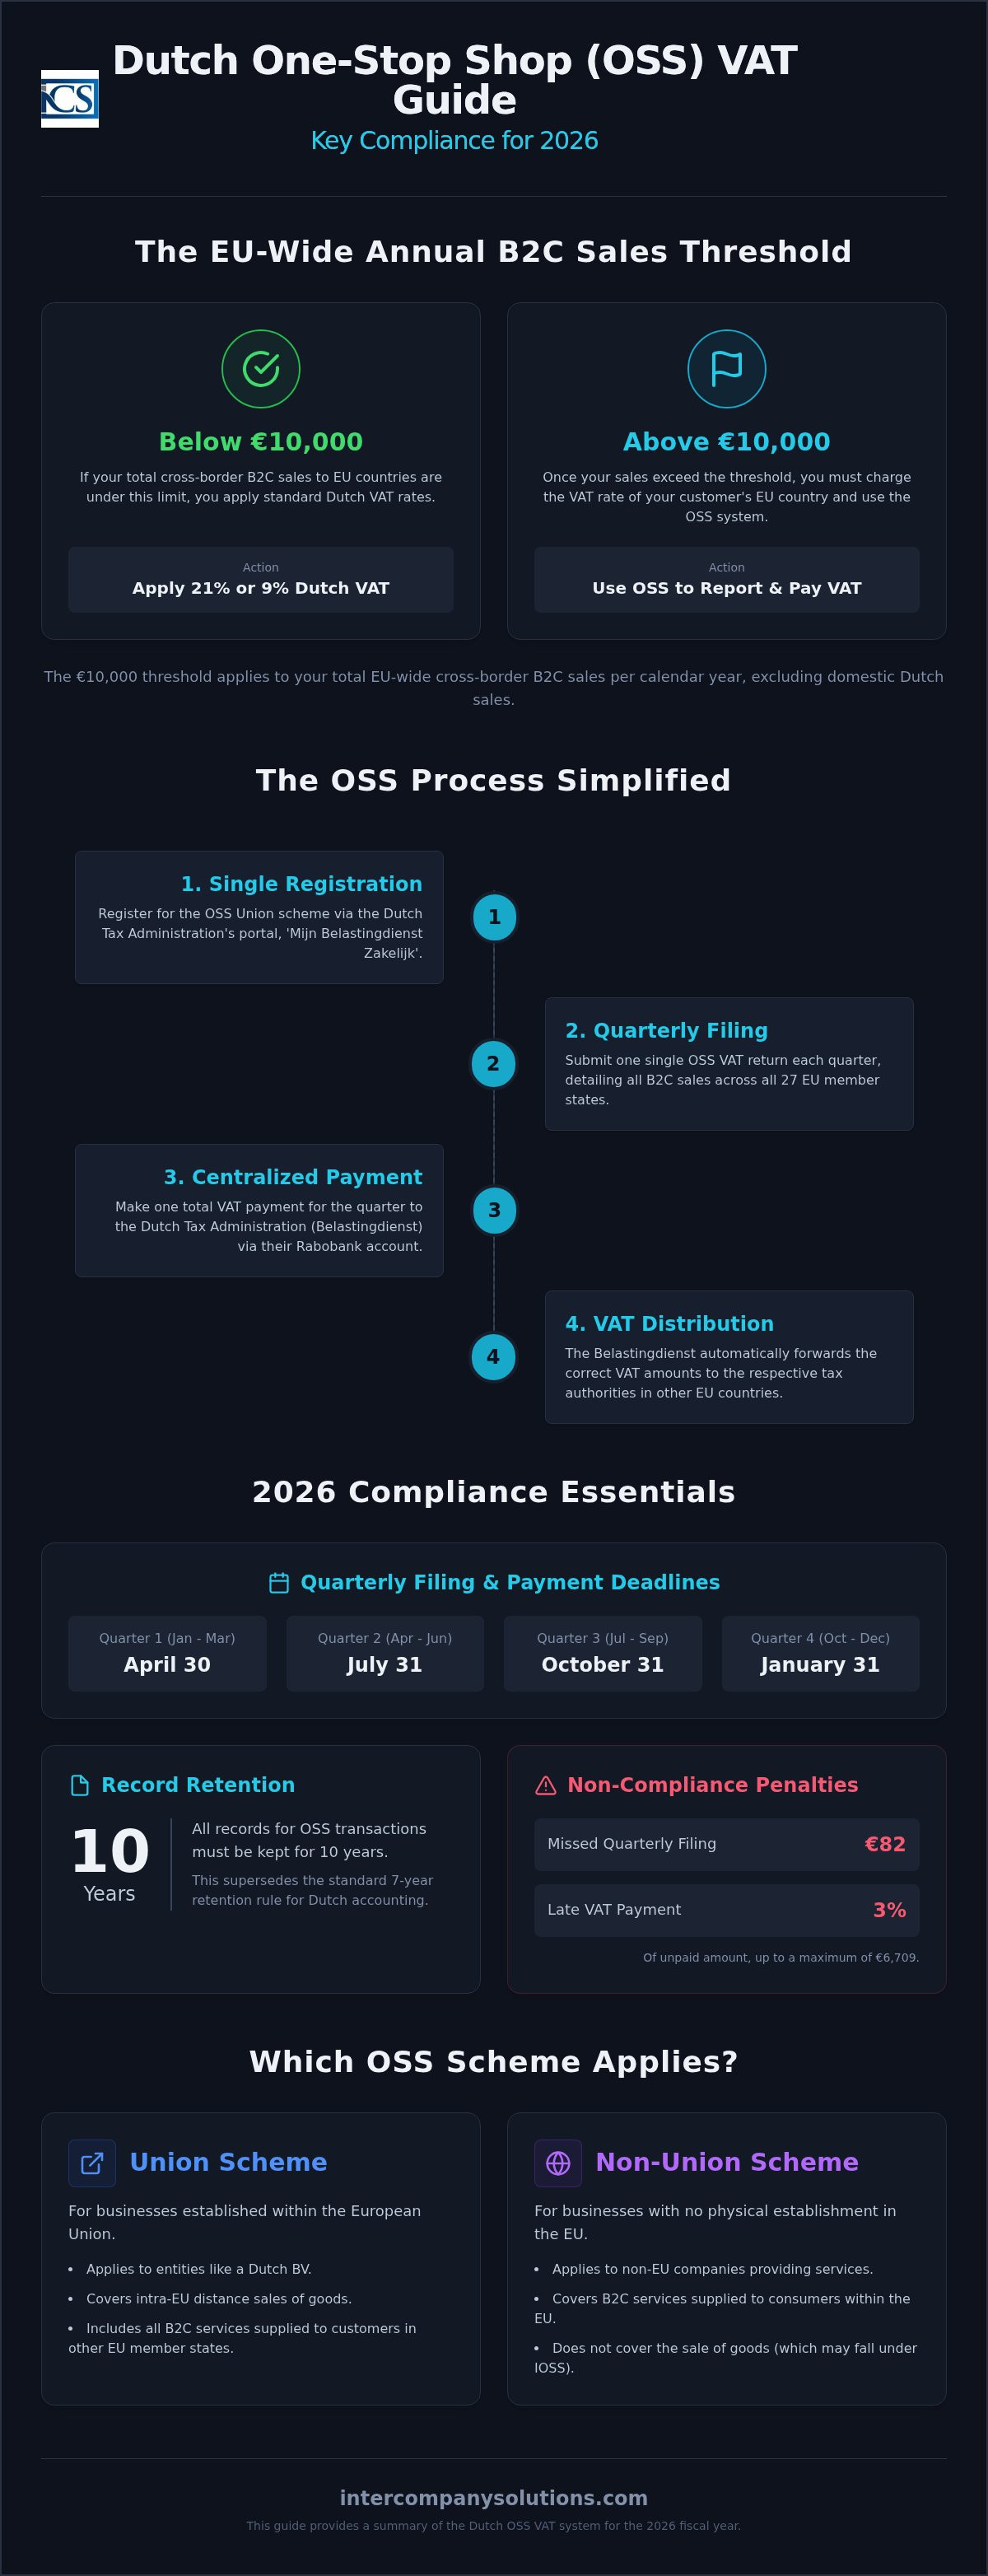
Le seuil de 10 000 € à l'échelle de l'UE pour les ventes B2C transfrontalières demeure le point de bascule déterminant pour les entrepreneurs internationaux en 2026. Dès que vos ventes dépassent ce seuil, le système de déclaration de TVA OSS aux Pays-Bas devient le mécanisme principal pour assurer la conformité sans nécessiter d'immatriculations individuelles dans chaque État membre. Vous savez probablement que la gestion de plusieurs numéros d'identification fiscale est administrativement lourde et comporte un risque important en cas de dépassement d'une seule échéance. Le défaut de dépôt d'une déclaration trimestrielle entraîne désormais une pénalité forfaitaire de 82 €, tandis que les retards de paiement donnent lieu à des pénalités de 3 % du montant de la TVA impayée, plafonnées à un montant maximal de 6 709 €.
Ce guide de référence fournit les spécifications techniques requises pour gérer vos obligations liées au guichet unique (One-Stop Shop) néerlandais avec une précision absolue. Nous avons rassemblé les données essentielles pour l'exercice fiscal 2026 afin de garantir la stabilité et la conformité juridique de vos opérations transfrontalières. Vous y trouverez le détail des dates limites de soumission trimestrielle, l'obligation numérique pour les demandes de remboursement hors UE entrant en vigueur au 1er avril 2026, ainsi que les exigences spécifiques de conservation des registres pendant 10 ans qui prévalent sur les règles comptables néerlandaises standard. Cet aperçu clarifie les différences procédurales entre le régime de l'Union et le régime hors Union pour vous aider à maintenir une relation transparente avec l'administration fiscale néerlandaise.
Points clés à retenir
- Identifiez le moment où les ventes B2C transfrontalières dépassent le seuil de 10 000 € à l'échelle de l'UE pour passer des taux de TVA néerlandais locaux à la déclaration basée sur le pays de destination.
- Consolidez vos obligations fiscales à l'échelle de l'UE en une seule déclaration trimestrielle de TVA OSS aux Pays-Bas via le portail « Mijn Belastingdienst Zakelijk ».
- Assurez-vous que tous les paiements d'impôts soient reçus sur le compte Rabobank de l'administration fiscale néerlandaise au plus tard le dernier jour du mois suivant chaque trimestre de déclaration afin d'éviter des pénalités.
- Conservez des registres complets pendant 10 ans pour toutes les transactions OSS afin de respecter les normes probatoires spécifiques qui dépassent la règle standard de conservation de 7 ans.
- Adaptez-vous aux exigences de soumission numérique obligatoire pour toutes les demandes de remboursement de TVA entrant en vigueur au 1er avril 2026 afin de maintenir votre conformité réglementaire.
Comprendre le système de TVA du guichet unique (OSS) aux Pays-Bas
Le système de guichet unique (OSS) agit comme une plateforme administrative centralisée pour gérer la TVA sur les transactions B2C transfrontalières. Ce régime optionnel permet aux entrepreneurs internationaux de consolider leurs déclarations fiscales pour l'ensemble des 27 États membres de l'UE sur un portail unique. En utilisant le portail de déclaration de TVA OSS aux Pays-Bas, vous évitez la charge administrative liée à l'immatriculation auprès des autorités fiscales de chaque pays où résident vos clients. Ce système est une évolution de l'ancien mini-guichet unique (MOSS) et a été étendu en juillet 2021 pour inclure les ventes à distance de biens matériels aux côtés des services numériques. Pour une Dutch BV, la Belastingdienst fait office d'autorité intermédiaire, collectant le montant total de la TVA et distribuant les parts respectives aux autres États membres de l'UE.
Le régime de l'Union par rapport au régime hors Union
L'OSS est divisé en régimes spécifiques selon le lieu d'établissement de votre entreprise et son modèle économique. Le régime de l'Union s'applique aux entreprises établies au sein de l'UE, telles qu'une Dutch BV. Si vous avez réalisé la création d'une entreprise aux Pays-Bas, vous utiliserez ce régime pour toutes les ventes à distance intracommunautaires de biens et les prestations de services B2C. À l'inverse, le régime hors Union est conçu pour les entreprises non établies dans l'UE qui fournissent des services à des consommateurs de l'UE. Pour les entreprises important des biens hors de l'UE d'une valeur ne dépassant pas 150 €, le guichet unique à l'importation (IOSS) offre une simplification similaire. Dans ces situations, un intermédiaire établi aux Pays-Bas gère souvent l'immatriculation et les déclarations afin d'assurer la conformité avec la réglementation sur la taxe sur la valeur ajoutée dans l'Union européenne.
Principaux avantages pour les entrepreneurs internationaux
Centraliser vos obligations fiscales via le portail néerlandais offre plusieurs avantages procéduraux. Premièrement, cela réduit considérablement les coûts administratifs en éliminant l'obligation d'enregistrements multiples à la TVA et les frais comptables locaux associés dans diverses juridictions. Deuxièmement, vous communiquez exclusivement avec les autorités fiscales néerlandaises dans une seule langue, ce qui simplifie le traitement de toute demande de renseignements. Enfin, le traitement des paiements est simplifié. Vous effectuez un paiement unique global à la Belastingdienst, qui utilise Rabobank comme banque principale depuis le 1er mai 2026. Ce virement unique couvre l'ensemble de votre dette de TVA B2C à l'échelle de l'UE pour le trimestre, garantissant que votre déclaration de TVA OSS aux Pays-Bas demeure efficace et fiable. Cette structure vous permet de vous concentrer sur le développement de vos activités sans les contraintes d'une conformité fiscale décentralisée.
Dernière révision : septembre 2026
Critères d'éligibilité et seuil de 10 000 €
L'Union européenne applique un seuil harmonisé de 10 000 € par année civile pour les ventes à distance transfrontalières B2C. Pour les entrepreneurs exploitant une Dutch BV, ce seuil détermine si vous appliquez les taux locaux ou les taux du pays de destination. Si le montant total annuel de vos ventes à l'échelle de l'UE reste inférieur à 10 000 €, vous continuez d'appliquer les taux de TVA néerlandais normal de 21 % ou réduit de 9 % à tous vos clients de l'UE. Dès que votre chiffre d'affaires dépasse cette limite, vous devez facturer le taux de TVA applicable dans l'État membre où se situe votre client. L'enregistrement au Guichet unique (OSS) est le moyen le plus efficace de gérer cette transition. Sans celui-ci, vous seriez légalement tenu de vous enregistrer à la TVA dans chaque État membre où vous réalisez des ventes une fois le seuil franchi.
Calcul du seuil pour les entités néerlandaises
Il est essentiel de catégoriser précisément vos flux de revenus afin de surveiller cette limite. Le calcul du seuil de 10 000 € comprend toutes les ventes transfrontalières de biens B2C au sein de l'UE ainsi que les services de télécommunication, de radiodiffusion et de télévision et les services électroniques (TBE). Cependant, les ventes nationales aux Pays-Bas sont exclues de ce calcul de seuil spécifique à l'échelle de l'UE. Étant donné que la réglementation néerlandaise en matière de TVA impose une déclaration précise, la tenue de registres distincts pour les transactions B2C nationales et transfrontalières constitue une exigence standard de conformité. Si vous exploitez plusieurs entités, n'oubliez pas que le seuil s'applique à l'assujetti et non par pays de destination.
Avantages de l'enregistrement volontaire
Certains entrepreneurs choisissent de s'enregistrer au régime avant d'atteindre le seuil de 10 000 €. Cette approche proactive permet d'appliquer une stratégie de tarification cohérente dans toute l'UE dès le premier jour. Elle simplifie également le processus comptable au cours des premières étapes de la constitution d'une Dutch BV, car vous n'aurez pas besoin d'adapter vos systèmes de paiement en cours d'année lorsque le seuil sera atteint. Pour les entreprises affichant de fortes prévisions de croissance, l'adoption précoce des procédures de déclaration de TVA OSS aux Pays-Bas évite les goulets d'étranglement administratifs lors des périodes de pointe de ventes. Si vous n'êtes pas certain de la manière dont ces seuils s'appliquent à vos catégories spécifiques de produits, vous pouvez contacter nos fiscalistes pour une évaluation détaillée.
Dernière révision : septembre 2026
Déclaration de TVA OSS étape par étape et échéances trimestrielles
L'accès au portail « Mijn Belastingdienst Zakelijk » constitue la première étape procédurale pour votre déclaration de TVA OSS aux Pays-Bas. Vous aurez besoin soit d'un DigiD, soit d'un moyen d'authentification eHerkenning de niveau 3 pour vous connecter. Une fois connecté, vous devez établir un rapport exhaustif de toutes les ventes B2C ventilées par État membre de l'UE spécifique et par taux de TVA applicable. Ces données constituent la base du système de TVA du Guichet unique (OSS) de l'UE, garantissant que la taxe collectée est correctement attribuée au pays de consommation. Vous disposez d'exactement un mois après la fin de chaque trimestre civil pour soumettre cette déclaration et vous assurer que les fonds parviennent aux autorités fiscales néerlandaises.
Échéances de déclaration et procédures de paiement pour 2026
La conformité dépend du respect des délais trimestriels stricts fixés par la Belastingdienst. Pour l'exercice fiscal 2026, ces dates sont :
- T1 (janvier - mars) : 30 avril 2026
- T2 (avril - juin) : 31 juillet 2026
- T3 (juillet - septembre) : 31 octobre 2026
- T4 (octobre - décembre) : 31 janvier 2027
Vous devez utiliser la référence de paiement unique générée par le portail pour chaque déclaration individuelle. Cette référence est le seul moyen pour l'administration fiscale d'associer votre paiement à votre déclaration. Un changement administratif crucial est intervenu le 1er mai 2026 : la banque principale de la Belastingdienst est Rabobank. Vous devez mettre à jour tous vos modèles de paiement enregistrés et vos instructions de virement international pour indiquer ce compte Rabobank. Les paiements envoyés vers les anciens comptes risquent d'être retardés ou rejetés, ce qui pourrait entraîner des intérêts de retard ou des pénalités. Vérifier l'exactitude de ces informations fait partie intégrante de nos services comptables et fiscaux destinés aux entrepreneurs internationaux.
Correction des erreurs dans les déclarations précédentes
Si vous découvrez une erreur dans une déclaration précédemment soumise, le système OSS permet d'effectuer des corrections au sein de votre déclaration en cours. Vous ne déposez pas de déclaration rectificative distincte pour la période passée ; vous incluez plutôt la régularisation dans votre déclaration trimestrielle suivante. Cette méthode de correction simplifiée est disponible jusqu'à trois ans après la date d'échéance de la déclaration initiale. Lors du traitement des trop-perçus, le système compense le crédit avec votre dette actuelle. Pour les ajustements à la baisse importants, vous êtes tenu de conserver une documentation interne, telle que des avoirs ou des registres de retours, afin de justifier la modification lors d'un éventuel contrôle fiscal.
Dernière révision : septembre 2026
Documentation obligatoire et conservation des documents pendant 7 ans
Les exigences légales aux Pays-Bas sont strictes en ce qui concerne la conservation des preuves commerciales. La législation néerlandaise impose une période de conservation minimale de 7 ans pour tous les documents relatifs à la TVA. Ce calendrier garantit que le Belastingdienst peut effectuer des contrôles rétroactifs afin de vérifier l'exactitude de vos déclarations de dépôt de TVA OSS aux Pays-Bas. Pour les entreprises intervenant dans le secteur des biens immobiliers, cette obligation est portée à 10 ans. Vous devez conserver ces documents de manière à permettre une inspection immédiate sur demande. Le fait de ne pas fournir une documentation adéquate peut entraîner le retrait immédiat de votre enregistrement à l'OSS, ce qui vous obligerait alors à vous immatriculer à la TVA dans chaque État membre de l'UE où vous exercez des activités commerciales.
Données spécifiques à conserver
Pour justifier les taux de TVA appliqués aux ventes transfrontalières, vous devez recueillir et conserver des preuves spécifiques concernant la localisation de vos clients. Les autorités fiscales recherchent généralement au moins deux éléments de preuve non contradictoires, tels que l'adresse de facturation, l'adresse IP utilisée lors de la transaction ou l'indicatif de pays du compte bancaire utilisé pour le paiement. De plus, chaque facture doit mentionner clairement le taux de TVA spécifique appliqué, qu'il s'agisse du taux normal néerlandais de 21 %, du taux réduit de 9 % ou d'un taux spécifique d'un autre État membre de l'UE tel que l'Allemagne ou la France. Si vous vendez des biens matériels, vous devez également conserver des preuves de transport, telles que des lettres de voiture ou des récépissés de livraison, pour confirmer que les marchandises ont effectivement franchi la frontière. Vous devez également conserver toute correspondance avec les clients confirmant leur statut de personne non assujettie.
Normes relatives aux archives numériques
Les archives numériques doivent rester lisibles et accessibles pendant toute la durée de conservation. Le simple fait d'enregistrer un fichier est souvent insuffisant ; les données doivent être stockées dans leur format d'origine afin de préserver l'intégrité des informations. Les services professionnels de comptabilité pour Dutch BV veillent à ce que vos systèmes numériques répondent à ces normes néerlandaises, évitant ainsi la corruption ou la perte de données au fil du temps. La conservation de ces archives est un élément essentiel de la conformité de la déclaration de TVA OSS aux Pays-Bas. Si une société fait l'objet d'une liquidation, la responsabilité de conserver ces registres pour les années restantes de la période légale incombe généralement à un dépositaire désigné, souvent l'un des anciens administrateurs. Le Belastingdienst exige que ces registres soient disponibles, quel que soit le statut d'activité de la société.
Dernière révision : septembre 2026
Conformité stratégique pour les entrepreneurs internationaux
La constitution d'une Dutch BV est la principale méthode permettant aux fondateurs hors UE d'utiliser le régime OSS de l'Union. En optant pour la voie de la procuration légalisée, les fondateurs à distance peuvent finaliser l'acte de constitution par l'intermédiaire d'un notaire sans se déplacer aux Pays-Bas. Ce processus à distance permet d'initier immédiatement les immatriculations fiscales. Intégrer votre déclaration de TVA OSS aux Pays-Bas dans une structure d'entreprise plus large garantit que votre entreprise reste conforme aux exigences de l'impôt sur les sociétés (CIT), où les taux sont de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % au-delà de ce seuil. Une Dutch BV n'exige qu'un capital social minimum de 0,01 €, ce qui en fait un véhicule accessible pour les opérations de commerce électronique international.
Le rôle d'un représentant fiscal
Les entrepreneurs internationaux ont souvent besoin d'un représentant fiscal pour gérer efficacement leurs obligations en matière de TVA. Un représentant fiscal général agit au nom d'une société étrangère pour l'ensemble de ses livraisons et prestations, tandis que la représentation fiscale limitée est généralement restreinte à l'importation de biens et aux livraisons subséquentes. Cette représentation simplifie les interactions avec la Chambre de commerce néerlandaise (KVK) et garantit que toutes les communications avec les autorités fiscales sont traitées par des spécialistes locaux. Pour les entreprises disposant d'équipes transfrontalières, le recours à des services de paie professionnels aux Pays-Bas est essentiel pour gérer les obligations de sécurité sociale et d'impôt sur les salaires parallèlement à vos obligations de TVA. Cette approche intégrée prévient les lacunes administratives qui pourraient entraîner des pénalités ou des retards dans votre processus de déclaration de TVA OSS aux Pays-Bas.
Délais d'immatriculation à la TVA pour 2026
Planifier votre entrée sur le marché nécessite de comprendre les délais administratifs actuels. Pour les entités détenues par des capitaux étrangers, la délivrance d'un numéro de TVA prend généralement entre 6 et 8 semaines. Cette étape est un préalable obligatoire ; vous ne pouvez pas faire de demande pour le système OSS tant que votre immatriculation principale à la TVA n'est pas active. Les frais d'immatriculation initiaux auprès de la KVK pour 2026 constituent un paiement unique de 85,15 €. Une fois votre numéro de TVA obtenu, vous pouvez ensuite procéder à la demande d'enregistrement à l'OSS afin de gérer vos ventes B2C à l'échelle de l'UE. Il convient également de rappeler que toute modification apportée aux informations relatives aux bénéficiaires effectifs (UBO), pour ceux détenant plus de 25 % des actions, doit être signalée dans un délai de 7 jours afin de maintenir la conformité de l'entreprise.
Une stratégie fiscale efficace implique bien plus que le simple respect des échéances trimestrielles. Il s'agit de veiller à ce que votre structure sociétaire fonctionne comme un instrument robuste pour le commerce européen. En alignant vos déclarations de TVA sur vos comptes annuels, qui doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice, vous maintenez un profil d'entreprise transparent et fiable. Cette approche globale de la conformité protège vos intérêts professionnels et facilite la croissance à long terme sur le marché européen, tout en conservant vos documents accessibles pendant la période de conservation obligatoire de 7 ans.
Dernière révision : septembre 2026
Optimiser votre stratégie de TVA européenne pour 2026
Le succès sur le marché européen exige le strict respect du cycle de déclaration trimestriel et des principes de TVA fondés sur la destination établis par le régime de l'Union. En surveillant le seuil de 10 000 € et en conservant des registres numériques pendant la durée légale de 7 ans, vous vous assurez que votre Dutch BV demeure une passerelle conforme pour le commerce international. La transition vers Rabobank en tant que banque principale de la Belastingdienst le 1er mai 2026 souligne la nécessité de mises à jour administratives précises dans vos flux de paiement. La bonne gestion de ces exigences techniques prévient le risque de pénalités et garantit à votre entreprise le maintien d'une situation transparente auprès des autorités fiscales néerlandaises.
Depuis 2015, nous avons accompagné plus de 2 000 fondateurs à travers le monde dans la constitution d'entreprises à distance et la conformité fiscale continue. Notre équipe offre une garantie de satisfaction à 100 % sur les services de conformité afin de veiller à ce que votre déclaration de TVA OSS aux Pays-Bas soit effectuée sans erreur. Nous nous consacrons à agir comme votre facilitateur proactif aux Pays-Bas, en apportant la clarté procédurale nécessaire pour développer vos activités dans l'ensemble des 27 États membres de l'UE. Vos intérêts professionnels sont entre des mains expérimentées pendant que vous vous concentrez sur la croissance de votre cœur de métier.
Dernière mise à jour : septembre 2026
Foire aux questions
Une entreprise non-UE peut-elle s'inscrire à l'OSS aux Pays-Bas ?
Une entreprise non-UE peut s'inscrire au régime non-Union aux Pays-Bas si elle ne dispose d'aucun établissement dans l'UE. Si l'entreprise choisit d'établir une Dutch BV, elle utilisera plutôt le régime de l'Union. Ce processus permet une déclaration centralisée des services fournis aux consommateurs de l'UE. L'enregistrement nécessite au préalable un numéro de TVA néerlandais. Les entités détenues par des capitaux étrangers attendent généralement de 6 à 8 semaines pour l'attribution de ce numéro de TVA avant de pouvoir finaliser leur demande d'adhésion à l'OSS.
Que se passe-t-il si je manque une date limite de déclaration de TVA OSS ?
Le non-respect d'une échéance entraîne des conséquences financières immédiates de la part de l'administration fiscale néerlandaise. Une pénalité forfaitaire de 82 € s'applique en cas de déclaration tardive. Les retards de paiement entraînent une pénalité de 3 % du montant impayé, assortie d'un minimum de 50 € et d'un maximum de 6 709 €. Vous devez vous assurer que la totalité des fonds parvienne sur le compte Rabobank de la Belastingdienst au plus tard le dernier jour du mois suivant le trimestre concerné. Des manquements répétés peuvent conduire à une exclusion du régime.
Est-il possible de récupérer la TVA sur les dépenses professionnelles via la déclaration OSS ?
Vous ne pouvez pas déduire la TVA en amont sur les dépenses de votre entreprise au moyen d'une déclaration OSS. Le portail OSS sert exclusivement à déclarer et à payer la TVA en aval collectée auprès des consommateurs situés dans d'autres États membres de l'UE. Pour récupérer la TVA payée sur des dépenses professionnelles engagées aux Pays-Bas, vous devez soumettre une déclaration de TVA néerlandaise ordinaire. Si vous avez acquitté de la TVA dans d'autres pays de l'UE dans lesquels vous n'êtes pas immatriculé, vous devez déposer une demande de remboursement électronique distincte par le biais du portail officiel.
Dois-je quand même déposer une déclaration de TVA néerlandaise ordinaire si j'utilise l'OSS ?
Vous devez continuer à déposer des déclarations de TVA néerlandaises régulières si votre entreprise réalise des ventes locales aux Pays-Bas ou doit récupérer de la TVA déductible. Le système de déclaration de TVA OSS aux Pays-Bas ne couvre que les opérations transfrontalières en B2C. Si votre Dutch BV n'effectue aucune vente nationale et n'engage aucune dépense assortie de TVA déductible, vous pourriez n'avoir à déposer que des déclarations OSS, bien que ce cas de figure soit rare. La plupart des entreprises en activité maintiennent les deux déclarations pour garantir une conformité totale avec la réglementation fiscale néerlandaise et les obligations de déclaration de l'impôt sur les sociétés.
Comment déterminer le taux de TVA adéquat pour les autres pays de l'UE ?
Vous devez appliquer le taux de TVA de l'État membre dans lequel réside votre consommateur. Ces taux diffèrent au sein de l'UE, les taux normaux s'échelonnant de 17 % à 27 %. La Commission européenne met à disposition une base de données permettant de vérifier ces barèmes. Pour les entités néerlandaises, le taux normal de TVA est de 21 %, tandis que le taux réduit est de 9 %. Il vous appartient de vous assurer que le taux étranger applicable est correctement imputé au moment de la vente avant d'en effectuer la déclaration sur le portail néerlandais.
Quelle est la différence entre l'OSS et l'IOSS pour les vendeurs du commerce électronique ?
La différence fondamentale tient au lieu de provenance des marchandises. Le régime OSS traite des ventes B2C portant sur des biens qui se trouvent déjà dans l'UE ou des prestations de services fournies par des entités établies dans l'UE. Le guichet unique à l'importation (IOSS) facilite spécifiquement la perception et le paiement de la TVA sur les marchandises importées de pays tiers dont la valeur n'excède pas 150 €. Les deux systèmes visent à simplifier les échanges, mais l'IOSS requiert, pour de nombreux vendeurs hors UE, le recours à un intermédiaire fiscal pour gérer le processus d'importation.
Puis-je utiliser le régime OSS pour des ventes B2B au sein de l'UE ?
Le régime OSS n'est pas accessible aux transactions B2B. Il s'applique strictement aux ventes de biens et prestations de services destinées aux consommateurs particuliers (B2C). Les ventes intra-UE entre assujettis relèvent en règle générale du mécanisme de l'autoliquidation, dans lequel l'entreprise acheteuse déclare la TVA dans son propre pays. Vous devez vérifier le numéro d'identification TVA de vos clients professionnels via le système VIES afin de vous assurer qu'ils bénéficient légitimement du régime B2B et ne doivent pas figurer sur votre déclaration trimestrielle OSS.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues à la source sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- De Nederlandsche Bank - Surveillance
- AFM - Licences et registres
- RVO - Activités commerciales à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |