


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Les entreprises étrangères supposent souvent qu'elles peuvent différer leur conformité fiscale jusqu'à ce qu'elles atteignent un seuil spécifique de chiffre d'affaires, mais aux Pays-Bas, le seuil d'immatriculation pour les entités non-résidentes est d'exactement 0 €. Cela signifie que l'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères est obligatoire dès le début des activités imposables. Le respect de ces exigences est souvent rendu complexe par la nécessité de soumettre les dossiers par courrier postal au Belastingdienst à Heerlen et par le risque de barrières linguistiques avec les autorités fiscales.
Garantir une conformité à 100 % depuis l'étranger exige de la précision et une compréhension claire du droit fiscal néerlandais. Ce guide sert de ressource technique pour les entreprises non-résidentes, détaillant les exigences légales, les procédures de demande et les obligations déclaratives pour 2026. Vous y trouverez des informations spécifiques sur l'obtention de votre btw-id, les frais d'inscription au KVK de 85,15 € et la gestion des déclarations à distance. Suivre ces étapes vous permet d'obtenir les numéros fiscaux nécessaires tout en évitant le risque de pénalités administratives.
Points clés
- Il est obligatoire pour les entités étrangères de s'immatriculer à la TVA néerlandaise avant de commencer leurs activités, car le seuil de 0 € s'applique à toutes les entreprises non-résidentes.
- Pour que les demandes aboutissent, des documents spécifiques sont requis, notamment un extrait du registre du commerce légalisé de votre pays d'origine datant de moins de six mois.
- Ce guide décrit le processus étape par étape pour l'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères, y compris la gestion des exigences d'envoi postal.
- La conformité implique le dépôt de déclarations trimestrielles dans des délais stricts et la conservation des documents commerciaux pendant une durée légale de sept à dix ans.
- Des services comptables et fiscaux professionnels peuvent faciliter votre démarche à distance et garantir une conformité à 100 % avec les dernières réglementations fiscales néerlandaises.
Critères pour l'immatriculation obligatoire à la TVA aux Pays-Bas
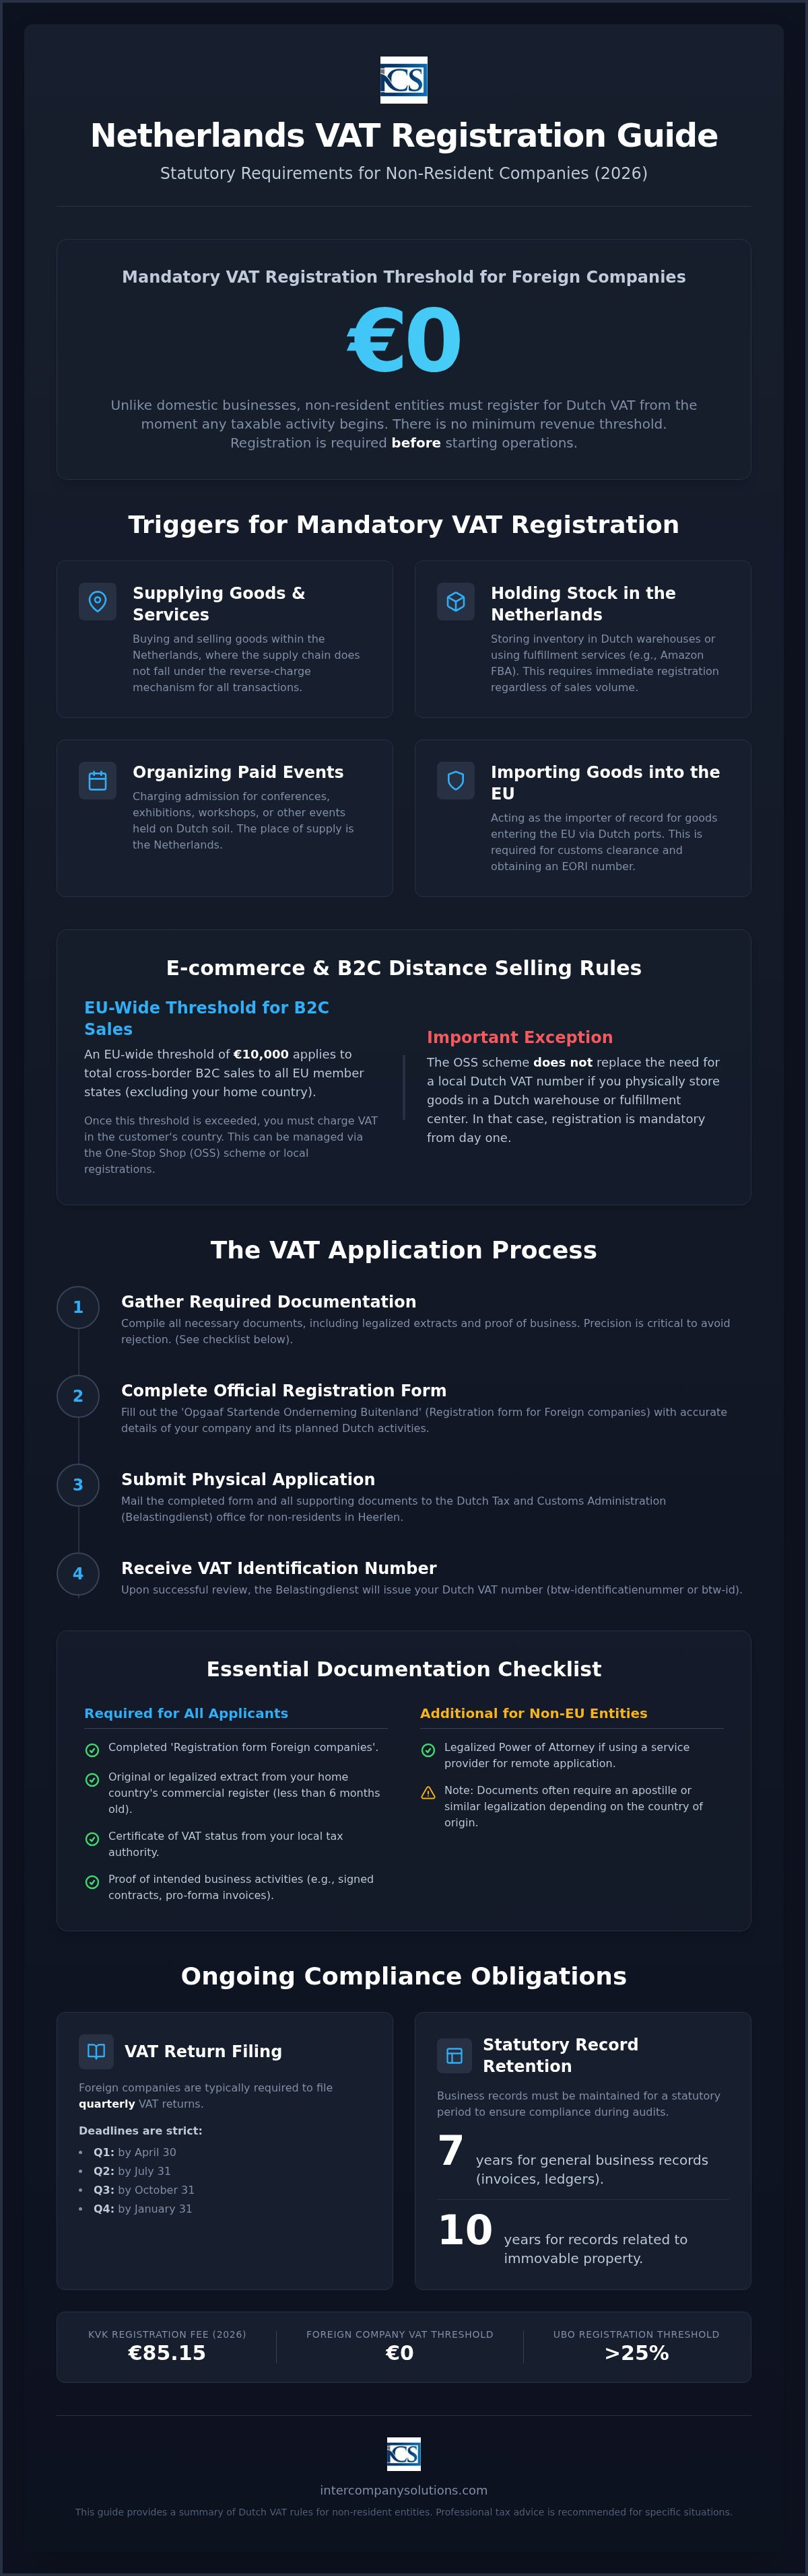
L'administration fiscale néerlandaise applique des règles strictes aux entreprises non résidentes. Alors que les entreprises établies aux Pays-Bas peuvent bénéficier de certaines exonérations fondées sur le chiffre d'affaires, l'immatriculation à la TVA aux Pays-Bas pour les sociétés étrangères est obligatoire dès le premier euro de revenu imposable. Il n'existe aucun seuil de chiffre d'affaires minimum pour les entités non résidentes. Vous devez finaliser votre immatriculation avant d'entamer toute opération imposable dans le pays. Cela garantit votre conformité avec l'aperçu du système de TVA néerlandais dès le départ, ce qui constitue une étape de conformité essentielle lors de la création d'une entreprise aux Pays-Bas.
Même si vos opérations relèvent du mécanisme de l'« autoliquidation », dans le cadre duquel la charge de la TVA est transférée à votre client professionnel néerlandais, vous devez souvent tout de même détenir un numéro de TVA. Cela est nécessaire pour une déclaration conforme sur vos déclarations périodiques et pour récupérer la TVA acquittée sur les coûts néerlandais, tels que la logistique ou les honoraires professionnels. Si votre entreprise agit en tant qu'importateur officiel pour des marchandises entrant dans l'Union européenne via des ports néerlandais tels que Rotterdam, une immatriculation à la TVA est essentielle. Cette procédure est généralement liée à l'obtention d'un numéro EORI, requis pour le dédouanement. Les entreprises non européennes constatent souvent que l'obtention d'un numéro de TVA constitue la première étape vers l'optimisation de leur chaîne d'approvisionnement grâce à l'utilisation de licences de report de paiement.
Activités imposables pour les entrepreneurs étrangers
Certains modèles économiques entraînent l'obligation immédiate d'obtenir un numéro de TVA néerlandais. Si vous achetez et vendez des marchandises aux Pays-Bas alors que le fournisseur n'est pas une entité néerlandaise, vous effectuez une livraison imposable. Un autre élément déclencheur fréquent est la détention de stocks dans des entrepôts ou des centres de traitement des commandes néerlandais. Par exemple, les vendeurs utilisant Amazon FBA qui stockent des marchandises dans une installation néerlandaise doivent s'immatriculer à la TVA, quel que soit leur volume total de ventes. De plus, si votre entreprise organise des événements à entrée payante, tels que des conférences, des expositions ou des ateliers sur le sol néerlandais, le lieu de la prestation se situe aux Pays-Bas, ce qui nécessite une immatriculation locale.
E-commerce et seuil de l'OSS
Pour les entreprises engagées dans la vente à distance à des consommateurs néerlandais, des règles différentes s'appliquent selon votre localisation et votre organisation logistique. Il existe un seuil à l'échelle de l'UE de 10 000 € pour les ventes B2C. Dès que le total de vos ventes vers l'ensemble des pays de l'UE, à l'exclusion de votre pays d'origine, dépasse ce montant, vous devez déclarer et acquitter la TVA dans le pays du client. Vous pouvez gérer cela via le régime du guichet unique (OSS) ou par le biais d'immatriculations locales individuelles. Toutefois, si vous êtes un vendeur établi hors UE utilisant une plateforme logistique néerlandaise, vous devez obtenir immédiatement un numéro de TVA local. Le régime de l'OSS simplifie les déclarations pour les ventes transfrontalières, mais il ne remplace pas la nécessité d'une immatriculation locale à la TVA aux Pays-Bas pour les sociétés étrangères si vous conservez un stock physique dans un entrepôt néerlandais.
Documentation essentielle pour les demandeurs de TVA non résidents
L'administration fiscale néerlandaise exige un haut niveau de précision documentaire lors du traitement des demandes provenant de l'étranger. Pour initier l'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères, vous devez soumettre le « Formulaire d'enregistrement Entreprises étrangères » (Opgaaf Startende Onderneming Buitenland). Ce document recueille des données sur votre chiffre d'affaires prévisionnel, la nature de vos activités néerlandaises et la structure mondiale de votre entreprise. L'exactitude à ce stade est essentielle ; le Belastingdienst utilise ces informations pour déterminer votre fréquence de déclaration et si vous devez désigner un représentant fiscal.
Vous devez fournir plusieurs pièces justificatives en plus du formulaire principal. Celles-ci comprennent un extrait original ou légalisé du registre du commerce de votre pays d'origine, datant de moins de six mois. Vous devez également fournir une attestation d'assujettissement à la TVA délivrée par votre administration fiscale locale afin de prouver que vous êtes une entreprise enregistrée dans votre pays d'établissement. Les autorités exigent souvent des preuves des activités économiques envisagées pour vérifier la procédure d'immatriculation à la TVA pour les entités étrangères. Ces justificatifs consistent généralement en des contrats signés avec des clients néerlandais, des factures pro forma ou des documents de transport démontrant la circulation de marchandises vers les Pays-Bas.
Exigences pour les entités de l'UE par rapport aux entités hors UE
La phase documentaire est la cause d'échec la plus fréquente de l'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères en raison de légalisations manquantes. Si votre entreprise est établie en dehors de l'Union européenne, vous devrez fournir une procuration légalisée si vous choisissez de faire appel à un prestataire de services tel qu'Intercompany Solutions. Cela nous permet de gérer la demande pour votre compte. Les documents provenant de pays non membres de l'UE doivent généralement être munis d'une apostille ou faire l'objet d'une légalisation consulaire. Si vos documents d'entreprise ne sont pas rédigés en néerlandais, anglais, allemand ou français, vous devez fournir une traduction effectuée par un traducteur assermenté. Vous êtes également tenu de déclarer tout bénéficiaire effectif (UBO) qui détient plus de 25 % de participation ou de contrôle dans l'entreprise.
Règles relatives au compte bancaire et à l'adresse physique
Bien qu'un compte bancaire néerlandais ne soit pas toujours nécessaire pour obtenir un numéro de TVA, les autorités fiscales en exigent généralement un pour émettre les remboursements de TVA. Sans IBAN local, recevoir un remboursement du Belastingdienst peut être une procédure longue. Vous devez également faire la distinction entre un siège social et un établissement stable. Un siège social est une adresse postale à des fins de conformité, tandis qu'un établissement stable implique un lieu physique doté de moyens humains et techniques. L'utilisation d'un établissement stable peut modifier votre statut au regard de l'impôt sur les sociétés (IS). Cela pourrait assujettir vos bénéfices néerlandais à des taux d'IS de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de ce seuil. Si vous avez des doutes quant au statut de légalisation de vos documents spécifiques, vous pouvez nous contacter pour un examen de vos documents.
La procédure d'immatriculation à la TVA étape par étape pour les entités étrangères
La procédure d'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères commence par l'obtention du formulaire officiel « Registration form Foreign companies » sur le portail du Belastingdienst. Ce document est un questionnaire exhaustif qui requiert des données précises concernant la structure juridique de votre entreprise et ses activités prévues sur le sol néerlandais. Vous devez fournir des estimations de chiffre d'affaires réalistes pour le premier exercice d'activité et préciser si vous prévoyez d'embaucher des salariés. Si vous envisagez d'employer du personnel, le formulaire sert également de notification préalable pour les obligations en matière d'impôt sur les salaires.
Une fois le formulaire rempli, vous devez rassembler les documents d'entreprise légalisés mentionnés dans la section précédente. L'administration fiscale néerlandaise n'accepte pas actuellement les demandes numériques pour l'immatriculation initiale des entreprises non résidentes. Vous devez constituer un dossier de demande physique et le transmettre par courrier recommandé à l'administration fiscale (Belastingdienst/Klantgegevens) à Heerlen. L'utilisation du courrier recommandé est essentielle pour suivre l'acheminement de ces documents sensibles et apporter une preuve de dépôt en cas de retard.
Après le traitement de votre demande par les autorités, celles-ci délivreront deux numéros distincts. Le premier est votre numéro d'identification à la TVA (btw-id), que vous devez faire figurer sur vos factures et sur le site Internet de votre entreprise. Le second est votre numéro de taxe sur le chiffre d'affaires (omzetbelastingnummer). Ce second numéro est utilisé exclusivement pour vos déclarations fiscales périodiques et pour toute communication directe avec le Belastingdienst. La réception de ces numéros confirme que votre immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères est active et que vous êtes autorisé à exercer des activités imposables dans le pays.
Délais et immatriculation à la KVK
Le délai de traitement standard d'une demande de TVA varie généralement de deux à huit semaines, selon la complexité de la structure de votre entreprise et la charge de travail actuelle du bureau fiscal de Heerlen. Si vous prévoyez de créer une entreprise aux Pays-Bas en constituant une BV locale, votre immatriculation à la TVA se déclenche souvent automatiquement après votre rendez-vous à la Chambre de commerce (KVK). Pour 2026, les frais d'immatriculation à la KVK s'élèvent à 85,15 €. Les entités purement non résidentes dépourvues de succursale locale n'ont pas systématiquement l'obligation de s'immatriculer à la KVK, mais elles doivent tout de même suivre la démarche directe auprès des autorités fiscales.
Demande à distance par procuration
Vous pouvez gérer l'intégralité de la procédure de demande sans présence physique aux Pays-Bas au moyen d'une procuration légalisée (Power of Attorney, ou POA). Ce document autorise un spécialiste à signer les formulaires de demande et à traiter l'ensemble des correspondances ultérieures avec les autorités fiscales. Pour 2026, le Belastingdienst exige que la procuration respecte des normes de légalisation strictes. Les entrepreneurs non membres de l'UE doivent faire notarier et apostiller le document dans leur pays d'origine afin de garantir sa reconnaissance par les autorités néerlandaises. Cette démarche à distance constitue la procédure standard pour les entreprises internationales qui souhaitent s'implanter rapidement et efficacement.
Obligations légales de déclaration et règles de conservation des documents
Une fois l'enregistrement à la BTW aux Pays-Bas pour les entreprises étrangères actif, le Belastingdienst attribue une fréquence de déclaration spécifique. La plupart des entreprises non-résidentes déposent leurs déclarations trimestriellement. Les opérateurs réalisant des volumes importants ou les entreprises ayant des antécédents de paiement irréguliers peuvent être tenus de déposer leurs déclarations mensuellement. Les échéances sont strictes. La déclaration numérique ainsi que le paiement intégral doivent parvenir aux autorités fiscales néerlandaises au plus tard le dernier jour du mois suivant la période concernée. Pour les déclarants trimestriels en 2026, l'échéance du T1 est fixée au 30 mai 2026, tandis que l'échéance du T2 tombe le 31 août 2026.
La conformité va au-delà du simple dépôt et englobe la conservation des documents comptables de l'entreprise. Vous devez conserver une comptabilité complète pendant au moins 7 ans. Ces archives comprennent l'ensemble des factures, des relevés bancaires et des contrats. Si votre entreprise effectue des opérations portant sur des biens immobiliers, la loi impose une durée de conservation de 10 ans. Cette règle des 10 ans s'applique également aux entreprises qui utilisent le guichet unique (OSS) pour les ventes B2C à l'échelle de l'UE. La conservation de ces registres vous assure d'être prêt pour d'éventuels contrôles fiscaux et de pouvoir justifier toute demande de récupération de BTW.
Taux de BTW et obligations déclaratives en 2026
La plupart des biens et services sont soumis au taux standard de BTW de 21 %. Un taux réduit de 9 % s'applique à des articles spécifiques tels que les denrées alimentaires, les livres et certains médicaments. Si vous effectuez des transactions B2B transfrontalières au sein de l'UE, vous êtes également tenu de déposer des états récapitulatifs TVA (EC Sales Lists) afin de déclarer les acquisitions et livraisons intracommunautaires. Si vos activités constituent un établissement stable, vos bénéfices néerlandais seront soumis à l'impôt sur les sociétés. Les taux de l'impôt sur les sociétés restent de 19 % pour les premiers 200 000 € de bénéfice et de 25,8 % pour tout montant au-delà de ce seuil.
Obligations relatives au dépôt électronique
L'administration fiscale néerlandaise impose l'utilisation du portail « Mijn Belastingdienst Zakelijk » pour toutes les démarches. Vous aurez besoin d'identifiants de connexion sécurisés, ce qui, pour de nombreuses entités étrangères, implique des identifiants spécifiques fournis par le Belastingdienst lors de l'enregistrement. Les dépôts tardifs ou les retards de paiement entraînent des pénalités automatiques. Ces amendes administratives sont rigoureusement appliquées afin de préserver l'intégrité du système fiscal. Veiller à ce que votre enregistrement à la BTW aux Pays-Bas pour les entreprises étrangères soit soutenu par un processus de déclaration automatisé constitue le moyen le plus efficace d'éviter ces coûts inutiles.
Services spécialisés de conformité à la BTW pour les entrepreneurs internationaux
Intercompany Solutions gère l'administration de bout en bout pour les entreprises nécessitant une présence fiscale néerlandaise. Nous prenons en charge la demande initiale des numéros de TVA et EORI, ce qui vous permet d'importer des marchandises dans l'UE sans délai. Notre équipe fait le lien entre votre entreprise et l'administration fiscale néerlandaise, en gérant les exigences de courrier postal et les barrières linguistiques qui freinent souvent les demandeurs non-résidents. Nous proposons des forfaits de secrétariat juridique haut de gamme comprenant jusqu'à 10 heures d'assistance dédiée à la conformité. Vos intérêts professionnels sont ainsi gérés par des experts qui maîtrisent les nuances du cadre réglementaire local.
Notre expertise s'étend aux réglementations fiscales et de droit du travail complexes, telles que le régime d'exonération fiscale des 30 % pour le personnel international. Ce régime permet aux employeurs de verser une indemnité non imposable au titre des frais extraterritoriaux, faisant des Pays-Bas une destination attrayante pour les talents internationaux. En intégrant ces services spécialisés, vous pouvez maintenir une structure opérationnelle rationalisée tout en veillant à ce que chaque aspect de votre présence aux Pays-Bas demeure en totale conformité avec la législation en vigueur. Traiter correctement ces demandes est essentiel pour préserver un statut fiscal régulier dès le départ.
Constitution à distance et configuration fiscale
Nos spécialistes peuvent constituer une Dutch BV à distance en 3 à 5 jours ouvrés. Cette rapidité est essentielle pour les entreprises devant établir une présence juridique avant de demander des numéros fiscaux. Nous gérons l'ensemble des correspondances avec la Chambre de commerce (KVK) et le Belastingdienst pour votre compte. Au cours de ce processus, nous veillons au strict respect des exigences du registre des UBO, en identifiant précisément toute partie prenante détenant plus de 25 % de propriété ou de contrôle. Cette approche proactive évite les retards administratifs lors de la phase ultérieure de demande.
Solutions comptables complètes
Le maintien d'une entité néerlandaise requiert une attention continue portée aux rapports financiers et aux échéances légales. Nous proposons des services de paie et un suivi comptable adaptés aux besoins des entrepreneurs internationaux. Nos prestations comprennent l'établissement des comptes annuels et la gestion des déclarations d'impôt sur les sociétés (IS). Pour 2026, le taux de l'impôt sur les sociétés est de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur les bénéfices excédant ce montant. Nous offrons également des conseils stratégiques sur les avantages fiscaux néerlandais et les bénéfices du vaste réseau de plus de 100 conventions préventives de double imposition. L'exploitation de ces cadres peut optimiser de façon significative la situation fiscale de votre entreprise tout en garantissant un respect total de l'obligation de conservation des documents pendant 7 ans.
Dernière mise à jour : août 2026
Établir votre présence fiscale néerlandaise en 2026
La réussite sur le marché néerlandais repose sur une conformité rigoureuse dès le premier jour. Vous avez constaté que les entreprises non-résidentes doivent respecter un seuil de zéro euro et gérer des exigences spécifiques de courrier postal adressé au bureau fiscal de Heerlen. En obtenant votre btw-id rapidement et en conservant vos registres pendant la durée légale de sept à dix ans, vous prémunissez votre entreprise contre les sanctions administratives et assurez une base stable pour votre croissance. L'immatriculation à la TVA aux Pays-Bas pour les sociétés étrangères constitue un obstacle procédural qui, lorsqu'il est géré correctement, ouvre les portes de l'ensemble de l'Union européenne.
Intercompany Solutions est le cabinet spécialisé numéro 1 de la constitution de sociétés aux Pays-Bas. Nous apportons une expertise directe sur les paramètres fiscaux de 2026 et offrons une garantie de satisfaction à 100 % sur nos services. Que vous ayez à appréhender le seuil UBO ou à mettre en place une procédure de déclaration à distance, notre équipe est prête à faciliter votre entrée sur le marché néerlandais avec précision et rapidité.
Nous nous réjouissons d'accompagner votre expansion internationale et de veiller à ce que votre entreprise demeure en totale conformité avec l'ensemble des obligations légales néerlandaises.
Foire aux questions
Un numéro de TVA néerlandais est-il obligatoire pour les entreprises ne disposant pas de bureau physique aux Pays-Bas ?
Oui, un numéro de TVA néerlandais est obligatoire si vous effectuez des opérations imposables aux Pays-Bas, que vous y disposiez ou non d'un bureau physique. Les déclencheurs habituels incluent la détention de stocks dans un centre logistique ou le statut d'importateur officiel. Il n'est pas nécessaire de disposer d'une succursale locale pour satisfaire à ces obligations. L'administration fiscale délivre un numéro de TVA pour non-résidents spécifiquement pour ces cas de figure, vous permettant de demeurer en conformité tout en opérant entièrement depuis votre pays d'origine.
Quel est le seuil d'immatriculation à la TVA pour les entreprises étrangères en 2026 ?
Pour 2026, l'immatriculation à la TVA aux Pays-Bas pour les entreprises étrangères s'applique dès un seuil de 0 €. Cela diffère du régime de la franchise pour les petites entreprises (KOR) réservé aux entrepreneurs locaux. Vous devez solliciter votre numéro d'identification à la TVA avant de commencer à vendre des biens ou à fournir des services sur le territoire néerlandais. Tout défaut d'immatriculation avant votre première transaction imposable peut entraîner des redressements rétroactifs et des amendes administratives de la part du Belastingdienst.
Une société non-résidente peut-elle s'immatriculer à la TVA aux Pays-Bas à distance ?
Vous pouvez vous immatriculer à la TVA néerlandaise à distance en fournissant une procuration légalisée à un prestataire de services professionnel. Ce document doit être notarié et, pour les fondateurs non ressortissants de l'UE, légalisé par apostille. Cette voie supprime la nécessité d'un déplacement physique aux Pays-Bas. Une fois la procuration traitée, votre représentant peut gérer l'intégralité de la demande auprès du bureau fiscal de Heerlen pour votre compte.
Quels documents d'entreprise sont requis pour une demande de TVA néerlandaise ?
Vous devrez fournir un « Formulaire d'enregistrement des entreprises étrangères » complété ainsi qu'un extrait original du registre du commerce de votre pays d'origine datant de moins de six mois. De plus, fournissez une attestation d'assujettissement à la TVA émanant de votre administration fiscale locale. Des justificatifs des activités projetées, tels que des contrats signés ou des documents de transport, sont également indispensables. Si vos documents ne sont pas rédigés en néerlandais, en anglais, en allemand ou en français, vous devez joindre une traduction effectuée par un traducteur assermenté.
Quel est le délai de la procédure d'immatriculation à la TVA pour les sociétés étrangères ?
Le délai habituel de traitement pour l'immatriculation à la TVA aux Pays-Bas des sociétés étrangères se situe entre deux et huit semaines. Cette durée dépend de la complexité de votre structure sociétaire et du volume de dossiers en cours au bureau fiscal. Fournir des documents complets et dûment légalisés dès le dépôt initial constitue le moyen le plus efficace d'éviter les retards. Une fois la demande approuvée, vous recevrez votre btw-id et votre numéro de taxe sur le chiffre d'affaires par courrier postal.
Quelles sont les sanctions en cas de dépôt tardif des déclarations de TVA aux Pays-Bas ?
Le code fiscal néerlandais impose des pénalités strictes en cas de dépôt tardif ou de retard de paiement. Les amendes administratives pour déclaration tardive sont émises automatiquement et débutent à environ 68 € pour la TVA, montant susceptible d'augmenter nettement en cas de récidive. En cas de non-paiement du montant dû dans les délais, une pénalité distincte de 3 % de l'impôt impayé s'applique, avec un minimum de 50 € et un maximum de 5 514 €.
Un numéro EORI est-il automatiquement attribué lors d'une immatriculation à la TVA aux Pays-Bas ?
Un numéro EORI n'est pas automatiquement délivré en même temps que votre immatriculation à la TVA. Vous devez introduire une demande distincte auprès des autorités douanières néerlandaises pour obtenir cet identifiant. Bien que ces démarches soient séparées, elles sont souvent coordonnées pour les entreprises agissant en qualité d'importateur officiel. Disposer des deux numéros est nécessaire pour dédouaner des marchandises dans les ports néerlandais et pour bénéficier de certains régimes de report de paiement de la TVA qui optimisent la trésorerie de votre entreprise.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Entreprendre
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- Commission européenne - Règles et taux de TVA
- ICS Payroll - Services de paie aux Pays-Bas
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |