
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une demande de ruling des 30 % est une démarche conjointe entre l'employeur et le salarié, et non un formulaire fiscal qu'un salarié peut remplir de manière autonome. Comprendre comment demander le ruling des 30 % pour le personnel implique de vérifier l'éligibilité au préalable et de coordonner la demande avec la date de début du contrat de travail et la configuration de la paie.
L'éligibilité dépend de la situation du salarié et de son salaire, et le délai de dépôt de la demande peut influer sur la date de prise d'effet de la décision. Les employeurs doivent vérifier les conditions applicables, convenir de qui rassemblera chaque élément de la demande et comparer les informations avec les registres d'emploi et de paie avant la soumission. Après approbation, la paie doit respecter les conditions et la date d'effet de la décision. Les étapes ci-dessous couvrent ces vérifications, la demande conjointe ainsi que les pièces justificatives à conserver par la suite.
Points clés à retenir
- Vérifiez les modalités de recrutement ou de transfert du salarié, son historique de résidence et le critère de salaire applicable avant de préparer une demande.
- L'employeur et le salarié déposent une demande conjointe, en utilisant des informations personnelles, professionnelles et de paie exactes.
- Coordonnez la date de début du contrat de travail et le calendrier de soumission, car la date limite peut avoir une incidence sur la prise d'effet du ruling.
- Après approbation, alignez les instructions de paie sur la décision et conservez la demande ainsi que les pièces justificatives de manière organisée.
- Examinez les changements de situation du salarié au regard des directives actuelles de la Belastingdienst avant de modifier le traitement de la paie.
Table des matières
- Ce que le ruling néerlandais des 30 % implique pour le personnel international
- Vérifier l'éligibilité du personnel avant d'entamer une demande de ruling des 30 %
- Comment demander le ruling des 30 % pour le personnel étape par étape
- Gérer le ruling des 30 % via la paie et planifier les étapes suivantes
Ce que le ruling néerlandais des 30 % implique pour le personnel international
Le ruling néerlandais des 30 %, formellement connu sous le nom de dispositif des 30 %, est un régime fiscal destiné à certains salariés recrutés ou transférés aux Pays-Bas depuis l'étranger. Si le salarié et l'employeur remplissent les conditions et que l'administration fiscale néerlandaise approuve la demande, l'employeur peut verser une indemnité pour les frais extraterritoriaux éligibles via la paie. Les directives de la Belastingdienst relatives au dispositif des 30 % définissent les conditions officielles. Pour un aperçu plus général de la place de ce dispositif dans le système fiscal néerlandais, consultez cet aperçu du ruling des 30 %.
Le ruling n'est pas automatique pour chaque embauche internationale. L'éligibilité dépend de la situation du salarié, des modalités d'emploi et des exigences applicables. L'approbation ne rend pas non plus l'intégralité du salaire du salarié exonérée d'impôt. Le dispositif concerne le traitement fiscal d'une indemnité, sous réserve des règles et des limites applicables à la situation du salarié.
Ce que le ruling des 30 % permet et ne permet pas
Lorsque les conditions sont remplies, le dispositif permet à un employeur de considérer une indemnité pour frais extraterritoriaux comme exonérée d'impôt dans le cadre des règles applicables. Il s'agit d'un mécanisme de remboursement via la paie, et non d'une déduction fiscale personnelle revendiquée séparément par le salarié. Ce traitement découle de la demande et de l'approbation, puis doit être mis en œuvre dans la paie. Le salaire net qui en résulte peut différer d'un salarié à l'autre car l'éligibilité, la rémunération et la situation individuelle varient.
Les employeurs ne doivent pas promettre un salaire net particulier avant d'avoir évalué l'éligibilité et le traitement de paie envisagé. La décision et ses conditions déterminent la manière dont l'indemnité peut être traitée.
Qui soumet la demande : responsabilités de l'employeur et du salarié
L'employeur et le salarié soumettent la demande conjointement à l'administration fiscale néerlandaise. L'employeur coordonne la procédure et fournit des informations précises relatives à l'emploi et à la paie, notamment des données sur la date de début du contrat de travail et le salaire. Le salarié fournit des informations personnelles complètes ainsi que les détails de ses résidences antérieures et de ses antécédents professionnels. Ces précisions permettent d'établir si les conditions applicables sont remplies.
Pour les employeurs, le processus commence par considérer la demande comme une responsabilité partagée liée à la paie, plutôt que comme une simple démarche fiscale propre au salarié. Convenez de qui rassemblera chaque élément, puis vérifiez la cohérence des informations avant la soumission. Ensuite, évaluez les conditions d'éligibilité et préparez la demande.
Le ruling des 30 % est distinct des autorisations d'immigration. Il n'accorde aucun droit de résider ou de travailler aux Pays-Bas, et l'éligibilité au dispositif fiscal n'établit pas qu'un salarié dispose de l'autorisation de séjour ou de travail requise. Ces exigences dépendent de la nationalité de la personne et de son statut en matière d'immigration. Les employeurs doivent les évaluer séparément à l'aide des informations sur le travail et le séjour de l'IND.
Vérifier l'éligibilité du personnel avant d'entamer une demande de ruling des 30 %
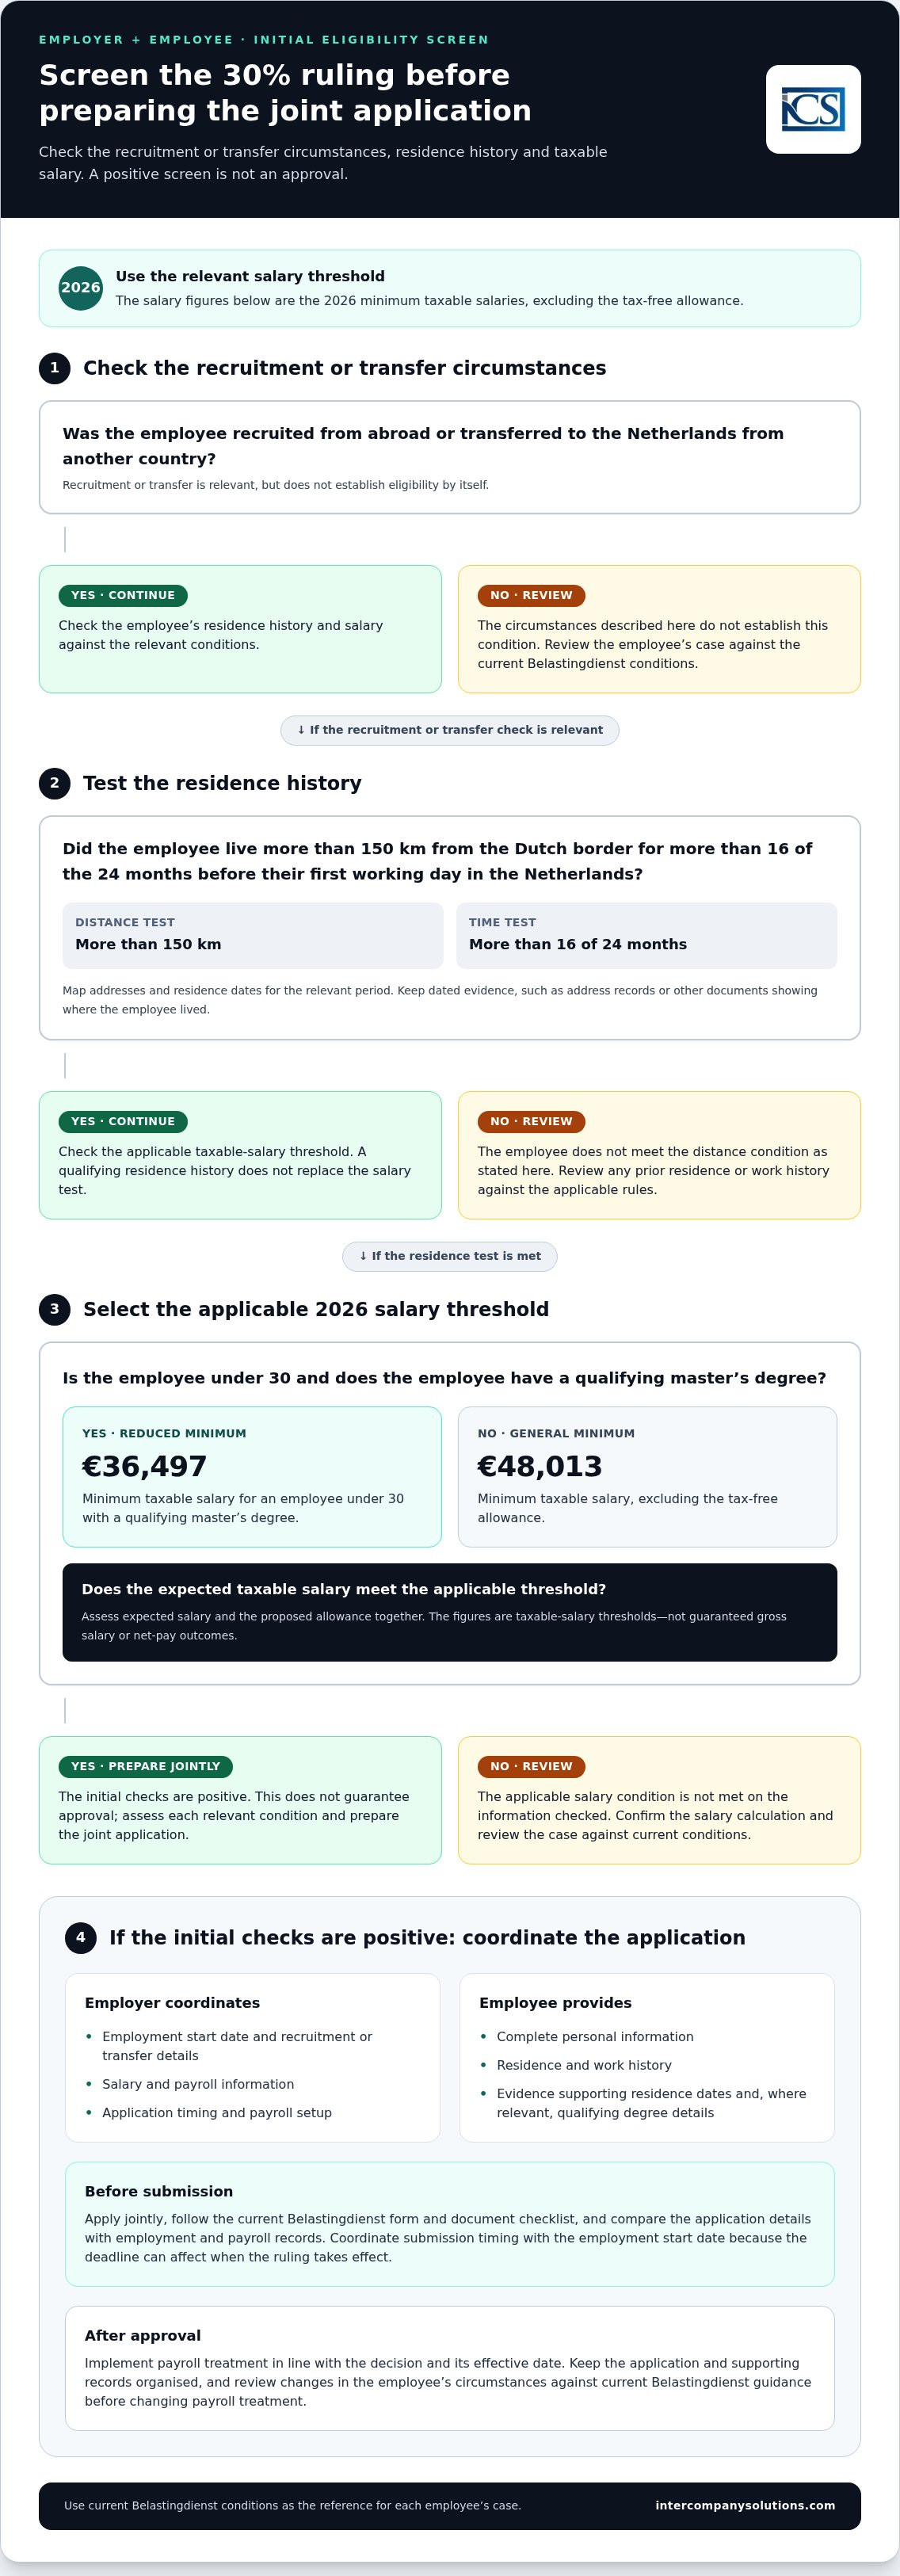
Examinez la situation de chaque salarié au regard des conditions officielles avant de préparer la demande conjointe. Le recrutement depuis l'étranger ou un transfert vers les Pays-Bas est pertinent, mais aucune de ces situations ne suffit à elle seule à établir l'éligibilité. L'historique de résidence du salarié et son salaire imposable doivent également être évalués. Prenez comme référence les conditions de la Belastingdienst relatives au dispositif des 30 % et évaluez chaque critère séparément.
Conditions relatives aux antécédents professionnels, au recrutement et à la résidence
Le dispositif est destiné aux salariés recrutés à l'étranger ou transférés aux Pays-Bas depuis un autre pays. Concernant la condition de distance, le salarié doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant plus de 16 des 24 mois précédant son premier jour de travail aux Pays-Bas. Une simple installation aux Pays-Bas ne permet pas à elle seule de déterminer si ce critère est rempli.
Demandez au salarié de répertorier ses adresses et ses dates de résidence au cours de la période pertinente. Conservez des justificatifs datés attestant de cet historique, tels que des registres d'adresse ou d'autres documents démontrant le lieu de résidence du salarié. Comparez la chronologie avec le critère officiel, y compris la distance par rapport à la frontière néerlandaise. Si le salarié a déjà vécu ou travaillé aux Pays-Bas, examinez l'ensemble de son historique au regard des règles applicables plutôt que de vous fier uniquement à sa dernière adresse.
Critères salariaux et situations nécessitant un examen approfondi
Pour 2026, le salaire imposable minimum, hors indemnité exonérée d'impôt, est de 48 013 €. Pour un salarié de moins de 30 ans titulaire d'un master éligible, le minimum réduit est de 36 497 €. Il s'agit de seuils de salaire imposable, et non d'une garantie de salaire brut ou de montant net à payer. Évaluez conjointement le salaire prévu du salarié et l'indemnité applicable, puis comparez le salaire imposable qui en résulte avec le seuil pertinent.
Vérifiez l'âge du salarié et les justificatifs de diplôme éligible avant d'appliquer le seuil réduit. Remplir le critère salarial ne suffit pas : les conditions de recrutement ou de transfert ainsi que la condition de résidence doivent également être évaluées. De même, un historique de résidence conforme ne dispense pas du respect de l'exigence salariale. Consignez les éléments justificatifs de chaque vérification afin que l'employeur et le salarié puissent combler les éventuelles lacunes avant la soumission.
Ces vérifications permettent aux employeurs d'évaluer le dossier sans considérer un seul facteur d'éligibilité comme une garantie d'approbation. Pour coordonner l'examen de l'éligibilité avec la préparation de la paie, échangez sur la procédure de demande avec notre équipe.
Comment demander le ruling des 30 % pour le personnel étape par étape
Une fois les vérifications préalables d'éligibilité effectuées, l'employeur et le salarié peuvent préparer la demande conjointe. Suivez les instructions actuelles de la Belastingdienst relatives au régime des 30 %, y compris le formulaire de demande et sa liste de contrôle des documents. Utilisez le formulaire pour identifier ce qui doit être soumis, car les pièces justificatives requises peuvent varier selon les situations.
Préparer les informations de la demande et les pièces justificatives
Rassemblez les données personnelles du salarié et l'historique de sa résidence, ainsi que la date de début du contrat de travail, les informations relatives au recrutement ou à la mutation, et le détail de la rémunération. L'employeur doit comparer ces éléments avec le contrat et les registres de paie. Le salarié doit vérifier l'exactitude de ses données personnelles et des dates. Utilisez le formulaire en vigueur pour identifier les preuves requises et distinguez-les des documents internes utiles pour l'examen préalable de la demande.
Déposer conjointement et suivre la demande
L'employeur et le salarié effectuent une démarche conjointe selon la procédure prescrite par la Belastingdienst. La demande doit être introduite dans les quatre mois suivant le premier jour de travail du salarié pour que la décision prenne effet à cette date. En cas de dépôt tardif, la décision prend généralement effet le premier jour du mois suivant celui du dépôt de la demande. Consultez les instructions officielles en vigueur concernant le canal de transmission et les conditions relatives à la date de prise d'effet avant d'envoyer le formulaire.
Désignez une personne chargée de coordonner l'envoi et de suivre son état d'avancement. Conservez une copie de la demande complétée, de l'accusé de réception et de la correspondance dans le dossier de paie du salarié. Si l'administration fiscale demande des informations complémentaires, consignez la demande et répondez dans le délai imparti.
Après le dépôt : décisions et mise en œuvre sur la paie
N'appliquez pas le régime sur la paie avant d'avoir reçu et examiné la décision. En cas d'approbation, enregistrez la décision et sa date d'effet, puis transmettez au service de paie des instructions écrites claires reprenant les conditions approuvées. Si la demande est toujours en cours de traitement, maintenez le traitement de paie actuel jusqu'à ce que la décision confirme les modalités applicables. En cas de rejet, analysez la décision et veillez à ce que la paie reflète le traitement applicable. Conservez la décision et la correspondance associée dans le dossier du salarié, conformément à la politique d'archivage de l'organisation.
Erreurs fréquentes lors de la demande que les employeurs peuvent éviter
Avant l'envoi, vérifiez que les noms, les dates de contrat, les données salariales et les informations de résidence correspondent parfaitement entre la demande et les pièces justificatives. Suivez le délai de quatre mois à compter du premier jour de travail et définissez explicitement la responsabilité du dépôt. Examinez les modifications contractuelles ou d'éligibilité au regard des directives actuelles de la Belastingdienst. Ne présumez pas qu'une décision existante couvre automatiquement de nouvelles circonstances.
Gérer le ruling des 30 % via la paie et planifier les étapes suivantes
L'approbation marque le passage du processus de demande à la gestion courante de la paie. Conservez la décision dans le dossier professionnel du salarié et transmettez au service de paie une consigne claire fondée sur les termes de la décision et sa date de prise d'effet. Le service de paie ne doit pas déduire ces éléments de la demande ou d'une issue anticipée.
Mettre en place une transition claire entre l'employeur et la paie
Attribuez la responsabilité de la conservation de la demande et de la décision, de la mise à jour de la paie et du traitement des changements ultérieurs. Assurez-vous que le salarié comprend ce que le dispositif approuvé modifie sur sa paie et ce qu'il ne modifie pas : l'approbation ne signifie pas que la totalité du salaire est exonérée d'impôt, et le même résultat net ne s'appliquera pas nécessairement à chaque cas.
Avant chaque mise à jour de la paie, comparez la décision avec le contrat du salarié et les données de paie actuelles. Si les conditions d'emploi changent, ou si le salarié change de poste ou d'employeur, réexaminez la situation au regard des instructions actuelles de la Belastingdienst sur le régime des 30 %. Ne présumez pas que la décision initiale s'applique automatiquement à des circonstances modifiées. Conservez un historique daté des points examinés et des motifs de toute modification apportée à la paie.
Quand une assistance spécialisée en paie peut s'avérer utile
La coordination du ruling avec le traitement des salaires, les dossiers du personnel et les retenues à la source permet de maintenir le traitement de la paie en conformité avec les conditions accordées. Intercompany Solutions fournit des services de gestion de la paie et du personnel, y compris les demandes de ruling des 30 % et l'administration de la paie correspondante. Cette assistance aide à organiser la transition administrative, étant entendu que l'éligibilité et l'approbation restent subordonnées aux conditions officielles et à la décision de l'administration fiscale.
Les employeurs peuvent consulter les informations sur les services de paie néerlandais et déterminer la façon dont les dossiers de demande, le suivi des décisions et les mises à jour de paie seront gérés conjointement. Désignez un responsable pour le dossier du salarié, enregistrez la date de prise d'effet accordée et confirmez que la paie applique la décision telle qu'elle a été émise. Si la situation du salarié évolue, examinez le traitement applicable avant d'effectuer de nouveaux ajustements.
Inscrire la procédure de ruling dans un calendrier de paie précis
Une demande solide commence par des vérifications distinctes de la situation du salarié, de son historique de résidence et de son salaire au regard des conditions actuelles. L'employeur et le salarié déposent une demande conjointe, puis s'appuient sur la décision de l'administration fiscale pour déterminer le traitement de la paie. L'approbation n'étant pas automatique, veillez à maintenir la cohérence entre les éléments de la demande, la décision et les instructions de paie.
Planifier implique également d'attribuer la responsabilité du suivi administratif après le dépôt. Intercompany Solutions prend en charge les demandes de ruling des 30% ainsi que l'assistance en matière de paie et de gestion du personnel, y compris les contrats de travail, les retenues à la source sur les salaires et la gestion de la sécurité sociale. Pour connaître les critères d'éligibilité actuels et les directives de dépôt, consultez les informations de la Belastingdienst relatives au régime des 30%.
Grâce à une attribution claire des responsabilités, des dossiers précis et des mises à jour de paie conformes à la décision confirmée, les employeurs peuvent gérer chaque étape avec rigueur.
Foire aux questions
Un salarié peut-il demander le ruling des 30% sans son employeur ?
Non. Le salarié et l'employeur doivent introduire une demande conjointe auprès de l'administration fiscale néerlandaise, comme précisé dans les directives de la Belastingdienst concernant le régime des 30%. Le salarié fournit des données exactes sur son identité et son historique de résidence, tandis que l'employeur coordonne les informations relatives à l'emploi et à la paie ainsi que le dépôt. Un salarié peut préparer ses informations, mais ne peut pas obtenir le ruling indépendamment de l'employeur. Les deux parties doivent examiner le formulaire actuel et les instructions avant de soumettre leur demande.
De quel délai dispose un employeur pour demander le ruling des 30% ?
Pour que le ruling s'applique dès le premier jour de travail du salarié, la demande conjointe doit être introduite dans un délai de quatre mois à compter de cette date. L'employeur et le salarié doivent coordonner le formulaire et les justificatifs rapidement après le début de l'emploi. Les directives actuelles de la Belastingdienst précisent la date limite et les règles de prise d'effet. Conservez une trace du premier jour de travail et de l'accusé de réception du dépôt.
Quels documents sont nécessaires pour demander le ruling des 30% ?
Utilisez le formulaire de demande actuel de la Belastingdienst et la liste de contrôle pour identifier les justificatifs requis selon la situation du salarié. La demande requiert des informations exactes relatives à l'identité, l'emploi, la rémunération, le recrutement ou le transfert, ainsi que l'historique de résidence. Vérifiez les noms et les dates par rapport au contrat de travail et aux états de paie avant le dépôt. Suivez les instructions du formulaire officiel pour les pièces justificatives à fournir.
Que se passe-t-il si la demande de ruling des 30% est soumise tardivement ?
Si la demande conjointe est déposée plus de quatre mois après le premier jour de travail du salarié, le ruling prend généralement effet le premier jour du mois suivant le dépôt, plutôt qu'à la date de début du contrat. Cela peut raccourcir la période d'application du régime. Consultez les directives de la Belastingdienst relatives à la date de prise d'effet selon le cas, et assurez-vous que la paie applique la date figurant dans la décision.
Tout salarié international peut-il prétendre au ruling néerlandais des 30% ?
Non. Le simple fait d'avoir été recruté à l'international ne confère pas automatiquement l'éligibilité. Le salarié doit remplir les conditions officielles applicables, qui comprennent les circonstances du recrutement ou du transfert, l'historique de résidence et un critère de salaire imposable. Différents critères de rémunération peuvent s'appliquer dans des situations spécifiques, notamment pour un salarié de moins de 30 ans titulaire d'un master éligible. Consultez les directives actuelles d'éligibilité de la Belastingdienst et évaluez chaque condition séparément avant d'engager la démarche.
Le ruling des 30% confère-t-il à un salarié l'autorisation de travailler aux Pays-Bas ?
Non. Le ruling concerne uniquement le traitement fiscal d'une indemnité pour les salariés remplissant les conditions requises ; il ne s'agit ni d'un titre de séjour ni d'un permis de travail. Les exigences en matière d'immigration dépendent de la nationalité et de la situation personnelle du salarié. Les ressortissants de l'UE, de l'EEE et de la Suisse peuvent être soumis à des règles d'autorisation de travail différentes de celles applicables aux ressortissants de pays tiers. Les employeurs doivent évaluer ces obligations séparément à l'aide des informations de l'IND sur l'exercice d'une activité professionnelle aux Pays-Bas.
Dernière révision : octobre 2026
Sources
- ICS Payroll - Dutch payroll services
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- IND - Highly skilled migrant
- IND - Start-up residence permit
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |