


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le maintien d'une société holding néerlandaise peut légalement éliminer l'impôt sur les sociétés sur les dividendes et les plus-values internationaux éligibles. Ce mécanisme légal est une pierre angulaire de la politique fiscale des Pays-Bas, conçu spécifiquement pour prévenir la double imposition au sein des groupes de sociétés. Pour les entrepreneurs internationaux, l'exonération néerlandaise des participations offre une voie claire vers l'efficacité fiscale, à condition que la structure respecte le seuil de 5 % du capital libéré nominal. Il s'agit d'un cadre réglementaire précis qui récompense la substance économique et la transparence plutôt que d'agir comme une simple faille fiscale.
La gestion de la conformité fiscale internationale est de plus en plus complexe, en particulier avec l'introduction des directives anti-abus de l'UE et du plafonnement de la déductibilité des intérêts à 24,5 %. Ce guide propose un aperçu technique des règles actuelles pour 2026, y compris l'application des tranches d'impôt sur les sociétés de 19 % et 25,8 %. Nous examinerons les exigences légales relatives aux tests de « motif » et d'« actif », expliquerons comment l'exonération s'applique aux divers avantages et détaillerons la voie de la procuration légalisée pour constituer une Dutch BV à distance. Intercompany Solutions facilite ces constitutions et fournit des services comptables et fiscaux continus afin de garantir que votre société holding respecte toutes les normes de la Belastingdienst dès le départ.
Points clés
- Découvrez comment l'exonération néerlandaise des participations prévient la double imposition sur les dividendes et les plus-values en exonérant les bénéfices éligibles de l'impôt sur les sociétés.
- Comprenez le seuil de détention minimale de 5 % ainsi que les tests spécifiques d'actif et de motif requis pour maintenir le statut d'exonération fiscale en 2026.
- Identifiez les avantages structurels d'une holding néerlandaise, notamment l'accès à plus de 100 conventions fiscales et le taux d'IS de 19 % pour les bénéfices jusqu'à 200 000 €.
- Suivez la procédure de procuration légalisée pour la constitution d'une BV à distance, permettant aux fondateurs internationaux de créer une société en 3 à 5 jours ouvrables sans déplacement.
- Assurez une conformité à long terme en respectant la règle de conservation des documents comptables pendant 7 ans et en déposant les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice.
Comprendre le mécanisme de l'exonération des participations néerlandaise
L'exonération des participations néerlandaise (deelnemingsvrijstelling) constitue un élément structurel fondamental du système d'impôt sur les sociétés néerlandais. Son objectif principal est de garantir que les bénéfices des sociétés ne soient imposés qu'une seule fois au sein d'un groupe. Sans cette exonération, une société mère paierait de l'impôt sur les mêmes revenus déjà imposés au niveau de la filiale, créant une charge fiscale prohibitive qui découragerait l'expansion internationale. En supprimant cette strate d'imposition, les Pays-Bas demeurent une juridiction privilégiée pour les structures de holding mondiales. Les entrepreneurs utilisent souvent la création d'une société Dutch BV pour établir ces holdings, bénéficiant d'un environnement fiscal qui soutient la croissance à long terme.
Élimination de la double imposition des sociétés
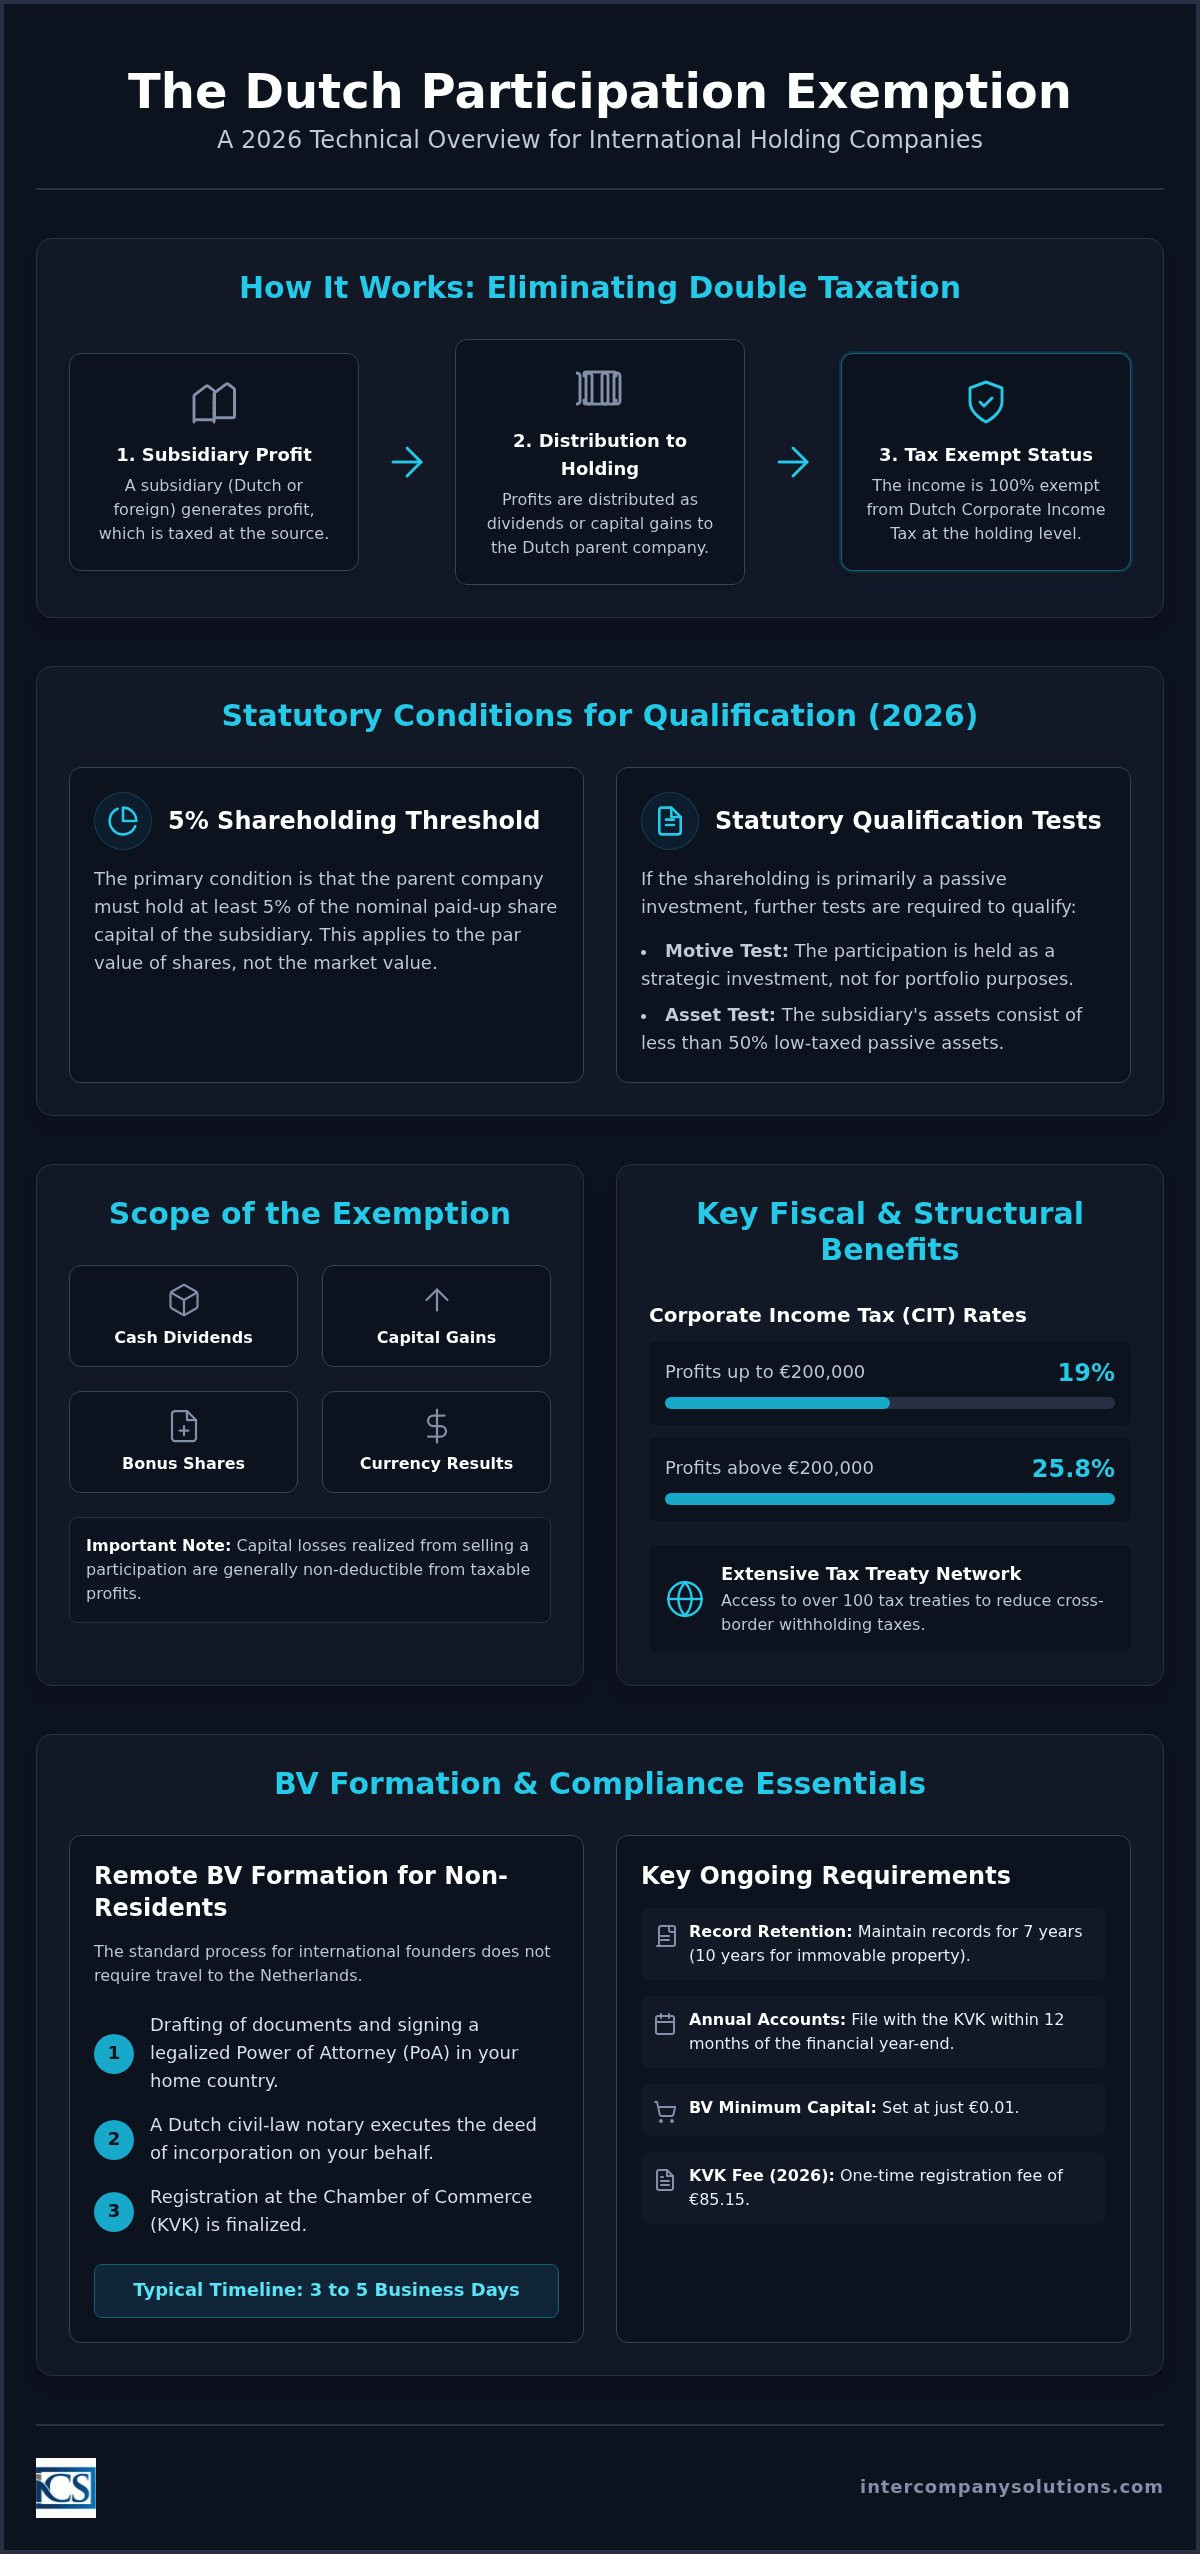
L'exonération s'applique lorsqu'une société mère néerlandaise perçoit des bénéfices d'une filiale. Si la filiale a déjà été soumise à l'impôt sur les sociétés sur ses bénéfices, ces mêmes bénéfices demeurent exonérés lorsqu'ils sont distribués à la holding néerlandaise. Cette règle s'applique que la filiale soit située aux Pays-Bas ou à l'étranger. Dans les configurations nationales, elle empêche une chaîne de Dutch BVs de payer de multiples séries d'IS (19 % pour les bénéfices jusqu'à 200 000 € et 25,8 % pour les montants supérieurs) sur le même flux de revenus. À l'international, elle permet aux entités néerlandaises de rapatrier les bénéfices étrangers sans friction fiscale locale supplémentaire, sous réserve que les conditions légales soient remplies. Elle est essentielle pour les entreprises engagées dans le commerce transfrontalier, car cette neutralité permet aux capitaux de circuler librement vers l'entité mère à des fins de réinvestissement.
Traitement des dividendes par rapport aux plus-values
Le champ d'application de l'exonération est large, couvrant plusieurs types de revenus protégés de l'impôt sur les sociétés :
- Dividendes en numéraire : Distributions régulières de bénéfices par la filiale.
- Actions gratuites : Actions supplémentaires émises au profit de la société mère.
- Plus-values : Bénéfices réalisés lors de la cession de la participation.
- Résultats de change : Gains ou pertes résultant des fluctuations des taux de change relatifs à la participation.
Cette exonération à 100 % garantit que la holding néerlandaise perçoive l'intégralité de la valeur de ses investissements. Cependant, cet avantage légal s'accompagne d'une limitation spécifique : les moins-values ne sont généralement pas déductibles. Si une société mère vend des actions à perte, cette perte ne peut pas être imputée sur d'autres bénéfices imposables. Une exception existe pour les pertes de liquidation, qui peuvent être déductibles sous de strictes conditions lorsqu'une filiale est formellement dissoute. La tenue de registres précis est indispensable pour ces calculs ; le droit néerlandais exige que les entités conservent les documents d'entreprise pendant au moins 7 ans. Nos services comptables et fiscaux aident les fondateurs à assurer le suivi de ces participations afin de garantir que chaque distribution soit correctement catégorisée en vertu des règles de l'exonération des participations néerlandaise.
Conditions légales pour les participations éligibles en 2026
Pour bénéficier de l'exonération des participations néerlandaise, une société mère doit remplir plusieurs conditions cumulatives et alternatives. Ces règles garantissent que l'exonération s'applique à de véritables participations commerciales plutôt qu'à des véhicules de placement passif. Le capital de la filiale doit être divisé en actions, ce qui inclut la Dutch BV et la NV, ainsi que les entités étrangères qui répondent à des critères juridiques similaires. Si ces conditions ne sont pas remplies, les distributions sont imposées aux taux standard d'IS de 19 % pour les bénéfices jusqu'à 200 000 € et de 25,8 % pour les montants supérieurs.
Le seuil de participation de 5 %
La société mère doit détenir au moins 5 % du capital social nominal libéré de la filiale. Ce seuil s'applique à la valeur nominale des actions plutôt qu'à leur valeur marchande. Dans le cadre d'une constitution de Dutch BV, où le capital minimum est de 0,01 €, cette règle des 5 % est simple pour les fondateurs détenant une participation majoritaire. L'exigence s'étend également à diverses catégories d'actions, y compris celles disposant de droits de vote limités, à condition qu'elles représentent 5 % du capital nominal. Bien que les participations plus modestes ne soient généralement pas éligibles, certaines règles d'agrégation peuvent s'appliquer si une entité liée détient également des actions dans la même filiale, permettant ainsi au groupe d'atteindre collectivement le seuil requis.
Les trois tests d'éligibilité alternatifs
Si une participation est considérée comme un placement de portefeuille, c'est-à-dire qu'elle est détenue principalement pour des rendements passifs, elle doit satisfaire à l'un des trois tests pour bénéficier de l'exonération des participations néerlandaise. Ces tests empêchent l'utilisation des Pays-Bas comme conduit pour des revenus passifs non imposés. Si vous n'êtes pas certain que votre structure internationale réponde à ces exigences spécifiques, vous pouvez demander une évaluation technique à nos spécialistes en fiscalité.
- Test du motif : La société mère doit démontrer que la participation n'est pas détenue simplement en tant que placement de portefeuille passif. Si la société holding joue un rôle actif dans la gestion ou l'élaboration des politiques de la filiale, elle satisfait généralement à cette exigence.
- Test des actifs : Ce test vérifie que moins de 50 % des actifs de la filiale consistent en des placements passifs faiblement imposés. Si la filiale est une société commerciale active, elle réussit généralement ce test indépendamment du motif de la société mère.
- Test d'assujettissement à l'impôt : Pour les participations passives qui échouent aux deux premiers tests, la filiale doit être assujettie à un impôt réaliste sur les bénéfices dans sa juridiction d'origine. Selon les normes néerlandaises, cet impôt doit être d'au moins 10 % sur une base similaire aux règles néerlandaises d'IS.
La conformité à ces tests est obligatoire pour préserver le régime d'exonération fiscale des dividendes. De plus, les entreprises doivent surveiller le plafonnement de la déductibilité des intérêts, qui est limité à 24,5 % de l'EBITDA de la société en 2026. Ce plafonnement garantit que, bien que les dividendes puissent être exonérés, le financement de telles participations demeure dans les limites réglementaires.
Dernière révision : août 2026
Avantages stratégiques d'une structure de société holding néerlandaise
La structure de holding néerlandaise offre un cadre stable pour la gestion globale des actifs, soutenue par un réseau d'environ 100 conventions de double imposition. Ces conventions réduisent considérablement ou éliminent les retenues à la source sur les dividendes, intérêts et redevances versés vers les Pays-Bas. Contrairement à de nombreuses autres juridictions, les Pays-Bas ont aboli le droit d'apport sur les émissions d'actions en 2006. Cette politique réduit le coût d'entrée pour les fondateurs qui établissent un groupe de sociétés. Pour les entités générant des flux de revenus diversifiés, le taux d'impôt sur les sociétés (IS) de 19 % en 2026 sur les bénéfices jusqu'à 200 000 € offre un environnement compétitif pour la gestion des activités du groupe. Il y a également une absence générale de retenue à la source néerlandaise sur les paiements sortants d'intérêts et de redevances, pourvu que le bénéficiaire ne soit pas situé dans une juridiction désignée à fiscalité privilégiée.
Efficience fiscale pour le commerce international
Centraliser les bénéfices internationaux au niveau de la société mère sans encourir de passifs fiscaux supplémentaires est un avantage majeur de cette structure. La détention directe par une personne physique entraîne souvent des retenues à la source immédiates sur les dividendes dans le pays de la filiale. Une société holding néerlandaise évite cet écueil en appliquant l'exonération des participations néerlandaise afin de recevoir ces fonds en franchise d'impôt. Ce mécanisme facilite le rapatriement et le réinvestissement fluides des bénéfices mondiaux. Pour les entrepreneurs recherchant une constitution à distance, la procédure de création de société aux Pays-Bas peut être finalisée au moyen d'une procuration légalisée. Cela permet aux fondateurs étrangers d'établir une structure holding conforme sans déplacement physique.
Incitatifs à l'innovation et à la R&D
Les Pays-Bas encouragent activement les activités économiques à forte valeur ajoutée par des incitations fiscales spécifiques qui complètent la structure holding. L'Innovation Box permet aux entreprises de bénéficier d'un taux d'IS réduit de 9 % sur les bénéfices tirés d'actifs de propriété intellectuelle éligibles. Cela crée une synergie fonctionnelle lorsqu'elle est combinée avec l'exonération des participations néerlandaise ; les plus-values issues de la vente d'une filiale technologique demeurent exonérées au niveau de la société mère. De plus, le régime d'expatriation des 30 % (30% ruling) aide les holdings à attirer des talents internationaux en permettant aux employeurs d'accorder une indemnité non imposable au titre des dépenses extraterritoriales. L'engagement du pays envers ces normes se reflète dans son 8e rang au Global Innovation Index 2025. Ces facteurs, combinés au fait que Rabobank est la banque attitrée de la Belastingdienst depuis le 1er mai 2026, fournissent une infrastructure financière fiable pour les holdings internationales.
Exigences administratives et de conformité pour les entités exonérées d'impôt
Le maintien d'une société holding néerlandaise exige le strict respect des normes locales de déclaration. Bien que la Dutch participation exemption supprime l'assujettissement à l'impôt sur les revenus éligibles, elle ne supprime pas l'obligation de déclarer correctement ces revenus. Les administrateurs doivent s'assurer que les comptes annuels sont déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Le non-respect de ce délai peut entraîner la responsabilité personnelle des administrateurs en cas de faillite. De plus, tous les registres de la société, y compris les données relatives aux participations et l'historique des transactions, doivent être conservés pendant au moins 7 ans. Pour les biens immobiliers, cette exigence s'étend à 10 ans. Il est également essentiel de noter que la banque de référence de la Belastingdienst est Rabobank depuis le 1er mai 2026, ce qui influe sur la manière dont les paiements d'impôts et les remboursements sont traités.
Obligations de déclaration de l'impôt sur les sociétés (IS)
Les entités bénéficiant de la Dutch participation exemption doivent néanmoins déposer une déclaration annuelle d'impôt sur les sociétés. Cette déclaration doit détailler avec précision les dividendes et les plus-values exonérés afin de garantir qu'ils ne soient pas inclus par inadvertance dans la base imposable. Pour 2026, les taux d'IS sont de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % pour tout bénéfice dépassant ce seuil. Même si l'ensemble des revenus est exonéré, la déclaration sert de déclaration officielle de la situation fiscale de la société. Une comptabilité précise est le seul moyen d'éviter les litiges avec les autorités fiscales concernant la qualification de participations spécifiques. Ce niveau de contrôle garantit l'intégrité du système néerlandais des sociétés pour tous les entrepreneurs qui envisagent de créer une entreprise aux Pays-Bas.
Conformité UBO et transparence
Toutes les entités Dutch BV et NV doivent enregistrer leurs bénéficiaires effectifs ultimes (UBO) dans le registre national tenu par la KVK. Un UBO est défini comme toute personne physique détenant plus de 25 % des actions, des droits de vote ou des intérêts de propriété. Toute modification des informations relatives à l'UBO doit être signalée dans un délai de 7 jours pour rester en conformité. La transparence est une priorité pour les autorités néerlandaises, et le non-respect des normes de déclaration UBO ou KVK peut entraîner d'importantes amendes ou des sanctions pénales. Ces réglementations sont conçues pour prévenir l'utilisation abusive des structures d'entreprise tout en maintenant un environnement clair et stable pour les holdings internationales légitimes.
Constituer une Dutch BV fiscalement efficiente depuis l'étranger
Les entrepreneurs internationaux peuvent constituer une société holding néerlandaise sans obligation de déplacement physique aux Pays-Bas. Cette constitution à distance est particulièrement avantageuse pour les fondateurs prévoyant d'utiliser la Dutch participation exemption pour la gestion globale de leurs bénéfices. La Dutch BV demeure le véhicule privilégié pour ces structures en raison de sa flexibilité et de son exigence de capital social minimum de seulement 0,01 €. Une fois la documentation nécessaire finalisée et légalisée, le processus d'immatriculation auprès de la Chambre de commerce néerlandaise (KVK) prend généralement entre 3 et 5 jours ouvrables. Intercompany Solutions gère l'intégralité du processus de constitution, veillant au respect de toutes les exigences statutaires afin de faciliter une intégration fluide dans le système fiscal néerlandais.
La voie de la procuration notariée légalisée (PoA)
La procédure standard pour les fondateurs hors UE est la voie de la procuration légalisée. Ce processus permet à un notaire néerlandais d'instrumenter l'acte de constitution pour le compte du fondateur. La procédure débute par la préparation du projet de statuts et du document de procuration. Le fondateur doit ensuite signer ces documents dans son pays de résidence en présence d'un notaire local. Pour être reconnus par les autorités néerlandaises, ces documents signés nécessitent une légalisation, généralement par apostille ou par l'intermédiaire d'une ambassade des Pays-Bas, selon le pays de résidence du fondateur. Une adresse commerciale locale aux Pays-Bas est obligatoire pour l'immatriculation à la KVK et les demandes de BTW ultérieures. Cette adresse sert de siège social officiel de la société où toutes les correspondances juridiques et fiscales sont reçues.
Étapes post-constitution pour les sociétés holdings
Une fois que le notaire a reçu l'acte et que la société est immatriculée auprès de la KVK (moyennant des frais uniques de 85,15 € en 2026), plusieurs étapes administratives s'ensuivent. La demande d'un numéro de BTW est une priorité ; pour les entités détenues par des non-résidents, ce processus prend généralement de 6 à 8 semaines. Bien qu'une société holding n'exerce pas toujours d'activités assujetties à la BTW, une immatriculation à la BTW est souvent nécessaire pour les transactions intragroupe et la conformité administrative. L'ouverture d'un compte bancaire professionnel constitue l'étape critique suivante. Si les entrepreneurs internationaux font souvent face à des protocoles stricts de vigilance à l'égard de la clientèle (« Know Your Customer » ou KYC), Intercompany Solutions apporte son assistance pour la préparation des plans d'affaires et de la documentation requis pour les demandes bancaires.
Pour ceux qui envisagent de créer une entreprise aux Pays-Bas, aligner ces étapes de constitution avec une planification fiscale à long terme est essentiel. Cela implique de se préparer au taux d'IS de 19 % sur les bénéfices jusqu'à 200 000 € et de s'assurer que Rabobank, qui fait office de banque de référence de la Belastingdienst depuis le 1er mai 2026, est correctement intégrée dans les flux financiers de la société. En suivant cette approche structurée, les fondateurs peuvent s'assurer que leur société holding est pleinement conforme et prête à appliquer la Dutch participation exemption à ses filiales internationales.
Dernière révision : août 2026
Mise en œuvre d'une stratégie de holding fiscalement efficiente pour 2026
L'établissement d'une société holding aux Pays-Bas fournit une base solide pour la planification fiscale internationale. En respectant le seuil de détention de 5 % ainsi que les tests de mobile ou d'actifs, votre entreprise peut pleinement utiliser la Dutch participation exemption afin d'éliminer la double imposition sur les bénéfices des sociétés. Cet avantage légal garantit que les dividendes et les plus-values sont rapatriés avec une efficience maximale, permettant un réinvestissement sous le taux d'IS de 19 % pour les bénéfices jusqu'à 200 000 €.
Intercompany Solutions est spécialisée dans l'entrepreneuriat étranger depuis 2015, facilitant la constitution à distance en 3 à 5 jours ouvrables. Notre équipe fournit une assistance complète en matière de conformité de BTW et de comptabilité pour garantir que vos registres respectent la période de conservation obligatoire de 7 ans et les exigences de dépôt auprès de la KVK. Depuis le 1er mai 2026, la Belastingdienst utilise Rabobank comme banque de référence ; nous vous aidons à synchroniser vos opérations financières avec ces normes actuelles.
Nous nous réjouissons de vous aider à bâtir une présence stable et conforme sur le marché néerlandais.
Dernière révision : août 2026
Foire aux questions
La Dutch participation exemption s'applique-t-elle aux filiales étrangères ?
Oui, la Dutch participation exemption s'applique tant aux filiales nationales qu'étrangères, sous réserve qu'elles remplissent les conditions légales. La filiale doit être assujettie à un impôt réaliste sur les bénéfices dans sa juridiction d'origine ou satisfaire aux tests de mobile et d'actifs. Cette flexibilité fait des Pays-Bas une plaque tournante mondiale pour les holdings internationales. Il est essentiel de vérifier que la forme juridique de la filiale est comparable à celle d'une Dutch BV ou NV pour garantir la validité de l'exonération.
Quelle est la participation minimale requise pour être éligible à l'exonération ?
Pour être éligible à l'exonération, la société mère doit détenir au moins 5 % du capital social nominal libéré de la filiale. Cette exigence s'applique à la fois à la valeur nominale des actions et aux droits de vote dans certains contextes. Pour une Dutch BV, qui peut être constituée avec un capital minimum de 0,01 €, atteindre ce seuil est généralement simple pour la plupart des fondateurs. Les participations inférieures ne sont généralement pas éligibles, à moins que des règles spécifiques d'agrégation pour les entités du groupe ne s'appliquent.
Les pertes en capital sur la vente d'une filiale sont-elles déductibles fiscalement aux Pays-Bas ?
Les pertes en capital résultant de la cession ou de l'aliénation d'une participation éligible ne sont généralement pas fiscalement déductibles aux Pays-Bas. C'est le corollaire du fait que les plus-values sont exonérées à 100 % de l'impôt sur les sociétés. Cependant, une exception notable existe pour les pertes de liquidation. Si une filiale est formellement dissoute et liquidée, la perte résultante peut être déductible sous des conditions strictes. Les pièces justificatives appropriées doivent être conservées pendant au moins 7 ans à l'appui de telles réclamations.
Comment le « test de mobile » affecte-t-il ma société holding néerlandaise ?
Le test de mobile détermine si une participation est détenue en tant que placement de portefeuille passif. Si l'intention principale de la société holding est de générer un rendement similaire à un dépôt bancaire ordinaire ou à un investissement boursier, l'exonération peut être refusée. Toutefois, si la société holding gère activement la filiale ou joue un rôle dans sa politique commerciale, elle réussit le test. Cela garantit que la structure reflète une véritable activité économique plutôt qu'une simple détention passive à visée fiscale.
Puis-je prétendre à l'exonération de participation si ma filiale est située dans une juridiction à faible fiscalité ?
Vous pouvez toujours prétendre à l'exonération pour une filiale située dans une juridiction à faible fiscalité si elle réussit le test d'actifs. Ce test exige que moins de 50 % des actifs de la filiale consistent en des placements passifs faiblement imposés. Si la filiale est une société commerciale ou industrielle active, le taux d'imposition local est généralement sans incidence pour la Dutch participation exemption. Si elle échoue au test d'actifs, la filiale doit être assujettie localement à une fiscalité réaliste d'au moins 10 %.
Une période minimale de détention est-elle requise pour bénéficier de l'exonération de participation ?
Aucune période minimale légale de détention n'est requise pour bénéficier de l'exonération. Tant que vous détenez au moins 5 % du capital social nominal au moment où le dividende est distribué ou que la plus-value est réalisée, l'exonération s'applique. Cela offre une grande souplesse pour les restructurations d'entreprises ou la cession d'actifs. Néanmoins, vous devez toujours respecter les autres conditions légales, telles que les tests de mobile ou d'actifs, quelle que soit la durée pendant laquelle les actions ont été détenues.
Ai-je besoin d'un bureau physique aux Pays-Bas pour être éligible à l'exonération fiscale ?
Vous n'avez pas besoin d'un bureau physique dédié, mais vous devez disposer d'une adresse commerciale enregistrée aux Pays-Bas. Cette adresse est nécessaire pour l'immatriculation à la KVK et les demandes de BTW. Afin de s'assurer que les autorités fiscales reconnaissent la résidence de la holding, la société doit démontrer une substance suffisante. Cela implique souvent d'avoir des administrateurs locaux et de prendre les décisions de gestion clés dans le pays. Intercompany Solutions aide les fondateurs à établir ces structures à distance par le biais de la procuration notariée légalisée tout en garantissant la conformité.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |