


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le retrait formel de la proposition ATAD 3 en juin 2025 n'a pas marqué un assouplissement des normes anti-abus de l'UE ; il a marqué une transition vers des obligations déclaratives plus rigoureuses dans le cadre de DAC6. De nombreux investisseurs internationaux craignent que leurs structures ne perdent l'accès au réseau néerlandais de 95 conventions de double imposition s'ils ne s'adaptent pas à ces changements. Il est compréhensible d'éprouver des incertitudes quant à la manière dont les exigences de substance pour les sociétés holding néerlandaises s'appliquent à la gestion à distance ou aux entités dotées d'administrateurs non-résidents. Le maintien de la conformité n'est plus un exercice statique, mais une exigence de réalité économique active et de gouvernance documentée.
Ce guide fournit une analyse professionnelle des critères de substance économique requis pour que les sociétés holding néerlandaises puissent bénéficier des avantages conventionnels et respecter la conformité réglementaire en 2026. Nous présentons le plafonnement actualisé de la déduction des intérêts, qui demeure à 24,5 % de l'EBITDA pour 2026, ainsi que la nécessité d'avoir au moins 50 % d'administrateurs résidant aux Pays-Bas. Ce cadre garantit que votre Dutch BV reste un véhicule solide pour vos opérations mondiales tout en gérant les paiements d'impôts par l'intermédiaire de Rabobank, la banque attitrée officielle de la Belastingdienst depuis le 1er mai 2026.
Points clés
- Déterminer les exigences minimales de substance pour les sociétés holding néerlandaises, y compris la nécessité de 50 % de résidence fiscale néerlandaise parmi les administrateurs statutaires afin de garantir les avantages des conventions fiscales internationales.
- Appliquer le plafonnement de déduction des intérêts de 24,5 % de l'EBITDA pour 2026 à votre structure d'entreprise pour maintenir la conformité avec les dernières réglementations néerlandaises anti-abus et de limitation de la déductibilité des intérêts (earnings stripping).
- Créer une Dutch BV à distance en utilisant la voie de la procuration légalisée, qui permet aux fondateurs non-résidents de mener à bien le processus de constitution sans déplacement physique.
- Maintenir la conformité réglementaire à long terme en déposant les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice et en adressant les paiements fiscaux sur les comptes bancaires attitrés de Rabobank.
- Gérer la transition de la proposition ATAD 3 retirée vers les obligations déclaratives renforcées requises dans le cadre actuel de DAC6 pour les dispositifs transfrontaliers.
Définir la substance économique pour les sociétés holding aux Pays-Bas
La substance économique, dans le contexte fiscal néerlandais, fait référence à la présence et à l'activité économiques réelles d'une entité juridique aux Pays-Bas. Elle va bien au-delà de la question du lieu de constitution de la société. Une BV enregistrée à Amsterdam mais entièrement gérée depuis Singapour présente une forme juridique néerlandaise sans réalité économique néerlandaise, et cette distinction importe de manière significative pour la Belastingdienst.
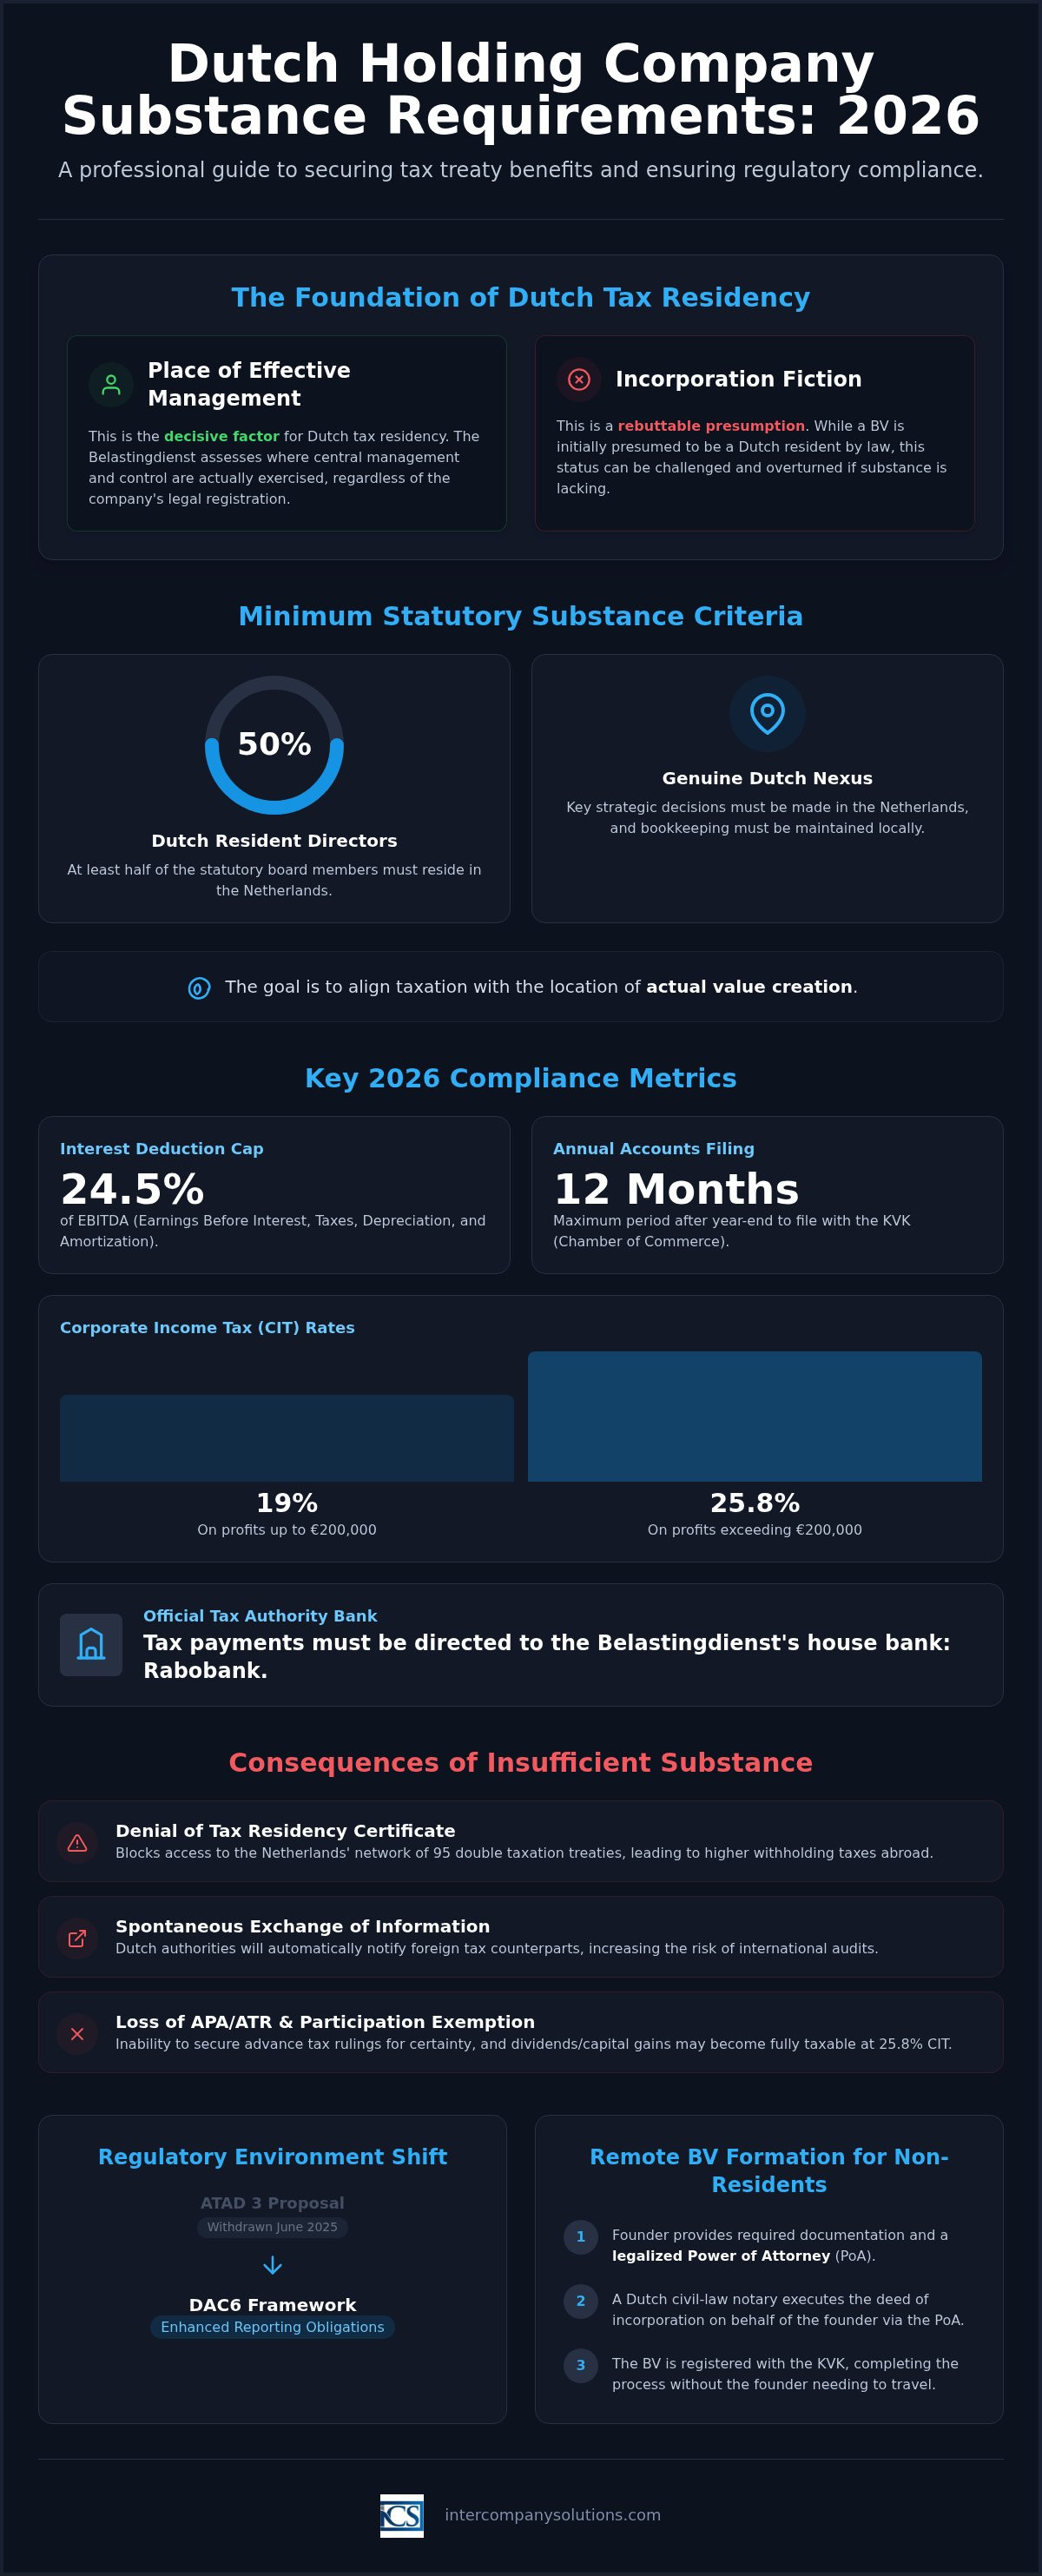
Le droit fiscal néerlandais repose sur le principe du siège de direction effective plutôt que sur la fiction de constitution. En vertu de la fiction de constitution, une BV est présumée résidente fiscale néerlandaise du simple fait de sa constitution sous l'empire du droit néerlandais. Toutefois, la Belastingdienst et les tribunaux néerlandais regardent au-delà de cette présomption lors de l'évaluation de la résidence fiscale réelle. Si la direction et le contrôle centraux d'une société sont exercés en dehors des Pays-Bas, l'entité peut être traitée comme une société non-résidente sur le plan fiscal pour l'application des conventions, quel que soit le lieu de sa constitution. Cette distinction n'est pas théorique ; elle détermine si votre structure holding peut légalement bénéficier du réseau conventionnel fiscal néerlandais.
L'objectif de la substance dans le droit fiscal international
L'exigence de substance s'enracine dans l'effort international de lutte contre l'érosion de la base d'imposition et le transfert de bénéfices (BEPS), le cadre dirigé par l'OCDE ciblant les montages qui transfèrent des bénéfices vers des juridictions à fiscalité réduite sans activité économique correspondante. Les Pays-Bas, en tant que juridiction dotée d'un vaste réseau de 95 conventions de double imposition, ont l'obligation particulière de veiller à ce que les entités qui se prévalent de ces conventions disposent d'un lien réel avec le territoire néerlandais. Sans ce lien, le réseau conventionnel devient un vecteur de chalandage fiscal (treaty shopping), que le ministère des Finances néerlandais s'emploie activement à prévenir. Les entités dépourvues de présence économique réelle s'exposent au risque d'être qualifiées de sociétés boîtes aux lettres ou de sociétés relais, une qualification qui entraîne une série de conséquences défavorables.
Conséquences d'une substance insuffisante
Le non-respect des exigences de substance applicables aux sociétés holdings néerlandaises engendre des risques concrets et mesurables :
- Refus de délivrance d'un certificat de résidence fiscale : La Belastingdienst peut refuser de délivrer un certificat de résidence, qui constitue le document fondamental requis pour faire valoir les avantages conventionnels tels que les taux réduits de retenue à la source sur les dividendes, les intérêts et les redevances.
- Échange spontané de renseignements : Les autorités fiscales néerlandaises sont tenues de communiquer des renseignements à leurs homologues étrangères lorsqu'elles identifient des structures susceptibles d'être utilisées pour éluder l'impôt dans ces juridictions, ce qui augmente le risque de contrôle fiscal à l'étranger.
- Perte de l'accès aux APA et ATR : Les accords préalables en matière de prix de transfert (APA) et les décisions fiscales anticipées (ATR), qui offrent une sécurité juridique sur les prix de transfert et le traitement fiscal, sont inaccessibles aux entités incapables de démontrer une substance suffisante. Cela prive les groupes internationaux d'un outil essentiel de gestion des risques.
- Refus de l'exonération des participations : Le régime néerlandais d'exonération des participations exonère de l'impôt sur les sociétés les dividendes et les plus-values admissibles. Lorsqu'une structure holding est jugée abusive ou dépourvue de substance réelle, la Belastingdienst peut contester l'application de cette exonération, soumettant ces revenus au taux standard d'impôt sur les sociétés de 25,8 %.
Ces conséquences confirment pourquoi la substance est un prérequis indispensable plutôt qu'une option facultative. Les sections suivantes précisent ce que les autorités néerlandaises exigent en pratique.
Critères légaux minimaux de substance pour la résidence fiscale
Pour satisfaire aux exigences des autorités fiscales néerlandaises, une société holding doit démontrer que sa gestion et son contrôle effectif sont solidement ancrés sur le territoire néerlandais. Ces critères s'alignent sur l'Action 5 du projet BEPS de l'OCDE, qui vise à faire correspondre l'imposition au lieu de création de valeur. Le respect des exigences de substance des sociétés holdings néerlandaises est indispensable pour qu'une entité se voie délivrer un certificat de résidence fiscale, document qui permet d'accéder au réseau néerlandais de 95 conventions fiscales de non-double imposition. Sans cette reconnaissance, les distributions de dividendes et les plus-values peuvent faire l'objet de retenues à la source qui auraient autrement été réduites.
Exigences en matière de direction et de gouvernance
L'une des principales exigences est qu'au moins 50 % des administrateurs statutaires doivent être résidents fiscaux des Pays-Bas. Ces administrateurs doivent posséder l'expertise professionnelle et le pouvoir de décision requis pour gérer les risques et les actifs de la société. Ils ne peuvent agir en simples mandataires passifs ; ils doivent participer activement à la gouvernance de la société et posséder la capacité juridique d'engager cette dernière. Les décisions clés de direction doivent être prises aux Pays-Bas, généralement lors de réunions du conseil d'administration tenues dans les bureaux néerlandais. Ces décisions doivent être consignées dans des procès-verbaux de séance locaux et des registres administratifs. Si une société ne respecte pas ces normes de gouvernance, elle s'expose au risque d'être requalifiée en société résidente fiscale étrangère ou en entité écran, ce qui déclenche un échange obligatoire d'informations avec les administrations fiscales étrangères.
Exigences opérationnelles et d'infrastructure
La société doit maintenir une présence physique aux Pays-Bas sous la forme d'un espace de bureau proportionné à ses activités commerciales. Cet espace doit être utilisé pour les opérations effectives de l'entreprise et la conservation des documents sociaux. Il ne suffit pas de disposer d'une simple adresse postale ; les locaux doivent être équipés pour assurer les fonctions administratives d'une société holding. L'ensemble de la tenue de livres et de la comptabilité doit être réalisé et conservé aux Pays-Bas. Les documents comptables doivent être conservés pendant un minimum de 7 ans, ou 10 ans si la société détient des biens immobiliers.
L'intégration financière est démontrée par l'utilisation d'un compte bancaire local. Selon la Belastingdienst, Rabobank fait office de banque de référence depuis le 1er mai 2026. L'utilisation d'un compte local pour les transactions de la société et le paiement des impôts offre une piste d'audit probante de l'activité économique néerlandaise. Pour les entrepreneurs qui entament cette démarche, nos services de constitution de société Dutch BV garantissent que ces fondations opérationnelles sont établies de manière appropriée dès le départ. Si vous avez des questions spécifiques sur la résidence des administrateurs ou leurs qualifications professionnelles, vous pouvez consulter nos spécialistes de la conformité pour une évaluation professionnelle de votre structure.
Réglementations anti-abus et impact d'ATAD 3
L'environnement réglementaire en 2026 est défini par une approche rigoureuse de la transparence des entreprises. Bien que la proposition initiale relative à la directive sur la lutte contre l'évasion fiscale 3 (ATAD 3) ait été formellement retirée en juin 2025, les objectifs politiques qui la sous-tendent demeurent une priorité centrale pour l'Union européenne. Ces objectifs sont désormais intégrés dans les modifications apportées à la directive sur la lutte contre l'évasion fiscale de l'UE (ATAD) et au cadre DAC6. Le maintien d'une réalité économique constitue la principale protection contre la qualification d'entité à haut risque ou de société-écran dans ce paysage déclaratif.
La conformité en 2026 exige le respect de ratios financiers stricts. Selon le Belastingdienst, le plafonnement de la déduction des intérêts est de 24,5 % de l'EBITDA ou d'un seuil de 1 million d'euros, le montant le plus élevé étant retenu. Cette limitation, souvent appelée règle de limitation de déductibilité des intérêts (« earnings stripping rule »), prévient l'endettement excessif au sein des structures holding. Cette règle s'applique à toutes les Dutch BV et constitue un facteur déterminant lors de la structuration de prêts intragroupes ou de dispositifs de financement de groupe.
Les bénéfices générés par la société holding sont soumis à l'impôt sur les sociétés néerlandais au taux de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de ce montant. Ces taux sont demeurés stables depuis 2023. Veiller au respect des normes de substance protège ces bénéfices contre tout redressement par des autorités fiscales étrangères qui pourraient, à défaut, contester le statut de résidence fiscale de la société. Une documentation appropriée apporte la preuve nécessaire que la société constitue une unité opérationnelle fonctionnelle disposant d'un lien économique réel avec les Pays-Bas.
Bénéficier de l'exonération sur les participations néerlandaise constitue souvent l'objectif principal des structures holding internationales. Pour en bénéficier, la société holding doit généralement détenir au moins 5 % du capital social nominal libéré d'une filiale. Bien que l'exonération s'applique aux dividendes et aux plus-values, sa pérennité dépend de l'activité économique de la société holding. Les sociétés mères situées hors de l'UE doivent justifier d'un niveau de présence locale plus élevé afin de satisfaire aux critères anti-abus lorsqu'elles sollicitent une exonération sur les dividendes en vertu des principes de la directive mère-filiale.
Dernière révision : septembre 2026
Mise en œuvre pratique : Établir une présence réelle aux Pays-Bas
L'établissement d'une société holding répondant aux exigences de substance néerlandaises commence dès la phase de constitution. Pour les fondateurs non-résidents, la procédure doit être menée avec une rigueur procédurale afin de garantir que l'entité soit reconnue d'emblée par le Belastingdienst et la KVK. Une BV ne requiert qu'un capital social minimum de 0,01 €, ce qui rend la structure accessible, mais les obligations réglementaires relatives à la direction et à la présence demeurent strictes. Vous devez démontrer que la société constitue une unité opérationnelle fonctionnelle et non une simple immatriculation dormante.
Constitution à distance pour les fondateurs hors UE
La voie standard pour la constitution d'une Dutch BV à distance est la méthode de la procuration légalisée (POA). Cela permet à un notaire néerlandais de passer l'acte constitutif en votre nom, ce qui signifie que vous n'avez pas besoin de vous déplacer aux Pays-Bas pour la constitution. Vous devez fournir des documents de haute qualité, notamment une copie légalisée de votre pièce d'identité et un justificatif de domicile. Dès que le notaire passe l'acte, la société est immatriculée auprès de la Kamer van Koophandel (KVK). Des frais d'immatriculation uniques auprès de la KVK de 85,15 € s'appliquent en 2026. Ces frais doivent être acquittés rapidement pour finaliser la procédure d'immatriculation. La constitution numérique par vidéoconférence est envisageable, mais elle ne constitue pas l'option par défaut pour les fondateurs non-résidents en raison des exigences de légalisation spécifiques fréquemment imposées par les banques néerlandaises et l'administration fiscale.
Établir la substance administrative
Une fois la société constituée, la priorité se porte sur la gouvernance continue et l'intégration locale. Vous devez composer votre conseil d'administration de sorte qu'au moins 50 % des administrateurs soient résidents néerlandais. Ces personnes doivent disposer de la compétence professionnelle requise pour gérer les affaires financières et juridiques de la société. La substance administrative exige également que l'ensemble de la comptabilité et des registres sociaux soient tenus localement. Les registres doivent être conservés pendant 7 ans, ou 10 ans si la société détient des biens immobiliers. Si votre société holding emploie du personnel aux Pays-Bas, vous devez intégrer les procédures de paie et de gestion du personnel pour vous acquitter correctement des obligations de sécurité sociale et de retenue à la source sur les salaires. La conformité s'étend également au registre des UBO. Toute modification relative aux bénéficiaires effectifs ultimes détenant une participation supérieure à 25 % doit être déclarée à la KVK dans un délai de 7 jours. Le maintien d'un tel niveau de gestion active garantit que votre société ne soit pas considérée comme une coquille vide passive, protégeant ainsi votre accès à l'exonération des participations.
Maintenir la conformité et le reporting réglementaire à long terme
La stabilité opérationnelle d'une BV repose sur le respect rigoureux du calendrier réglementaire néerlandais. Une fois la constitution initiale achevée, l'attention se porte sur les obligations annuelles qui attestent de la conformité de l'entité auprès du Belastingdienst et de la Kamer van Koophandel (KVK). Le respect à long terme des exigences de substance pour les sociétés holding néerlandaises ne vise pas seulement à préserver les avantages fiscaux ; il s'agit d'une nécessité procédurale pour éviter les sanctions administratives et d'éventuels contrôles fiscaux. Vous devez veiller à ce que les registres financiers et de gouvernance de la société reflètent fidèlement sa réalité économique continue aux Pays-Bas.
Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier pour maintenir l'entité en règle. Le non-respect de ce délai peut engager la responsabilité personnelle des administrateurs en cas de faillite. En matière de fiscalité, les déclarations à l'impôt sur les sociétés (IS) doivent être déposées chaque année. Les bénéfices sont imposés au taux de 19 % jusqu'à 200 000 € et de 25,8 % au-delà de ce seuil. Depuis le 1er mai 2026, tous les paiements d'impôts doivent être adressés aux comptes Rabobank utilisés par le Belastingdienst. De plus, vous devez surveiller le plafonnement de la déductibilité des intérêts, fixé à 24,5 % de l'EBITDA pour l'exercice fiscal 2026, afin de prévenir toute déperdition fiscale imprévue résultant d'un financement interne excessif.
Exigences relatives aux UBO et à la transparence
La transparence demeure une pierre angulaire de l'environnement des affaires néerlandais. Vous êtes tenu de tenir à jour des informations exactes dans le registre des UBO pour toute personne physique détenant plus de 25 % des actions, des droits de vote ou des intérêts de propriété. Toute modification de ces informations doit être signalée à la KVK dans un délai de 7 jours suivant sa survenance. En 2026, l'accès au registre des UBO reste réglementé afin d'équilibrer la protection de la vie privée et les impératifs de surveillance en matière de lutte contre le blanchiment de capitaux. La mise à jour de ce registre constitue un volet essentiel de vos obligations de secrétariat juridique et fait souvent l'objet d'un examen attentif lors de la révision des comptes bancaires ou de la conclusion de nouveaux contrats commerciaux.
Liste de contrôle de conformité annuelle
Un processus d'examen structuré permet de préserver l'intégrité de votre société holding. Cette liste de contrôle garantit la solidité continue de votre gouvernance :
- Procès-verbaux du conseil d'administration : vérifiez que les procès-verbaux des réunions du conseil sont physiquement rédigés et signés aux Pays-Bas, attestant que les décisions stratégiques clés ont été prises localement.
- Contrôle de résidence : confirmez qu'au moins 50 % de vos administrateurs statutaires maintiennent leur résidence principale aux Pays-Bas tout au long de l'année.
- Activité bancaire : assurez-vous que le compte bancaire local reste actif avec des transactions commerciales régulières, renforçant ainsi le lien économique de la société.
- Conservation des documents : conservez tous les documents administratifs pendant 7 ans, ou 10 ans si la société détient des biens immobiliers.
Si vous souhaitez obtenir plus de détails sur la configuration administrative, notre guide sur la création d'une entreprise aux Pays-Bas offre des informations complémentaires sur les normes de conformité locales. Des audits réguliers de ces éléments protégeront votre exonération de participation et garantiront le respect constant des exigences de substance de votre société holding néerlandaise.
Dernière révision : septembre 2026
Sécuriser l'avenir de votre entreprise néerlandaise en 2026
Établir une présence sociétaire solide aux Pays-Bas est une étape stratégique qui exige une attention méticuleuse aux détails. La réussite en 2026 repose sur votre capacité à démontrer une véritable réalité économique, en allant au-delà de la simple constitution juridique pour adopter une gouvernance locale active. Respecter les exigences de substance pour les sociétés holding néerlandaises garantit que votre entité demeure admissible aux avantages des conventions fiscales et à l'exonération de participation, protégeant ainsi vos investissements internationaux de tout contrôle inutile. En maintenant un conseil d'administration composé à 50 % de résidents et en respectant le plafonnement de la déductibilité des intérêts à 24,5 % de l'EBITDA, vous établissez un socle de fiabilité réglementaire.
La gestion des obligations pour une BV, y compris les frais de 85,15 € de la KVK et les taux d'IS 2026 de 19 % et 25,8 %, devient simple dès lors que vous disposez d'un cadre de conformité structuré. Une gouvernance fiable implique bien plus que le simple dépôt des comptes annuels ; elle exige un engagement en faveur de l'intégration économique locale par l'intermédiaire d'administrateurs résidant aux Pays-Bas et d'une activité bancaire locale active. Notre équipe apporte un accompagnement spécialisé aux entrepreneurs internationaux, garantissant la réalisation de votre constitution à distance en seulement 3 à 5 jours ouvrés. Nous nous appuyons sur notre expertise procédurale assortie d'une garantie de satisfaction à 100 %, vous permettant de vous concentrer sur votre croissance pendant que nous gérons les détails professionnels.
La transition vers une structure de holding pleinement conforme constitue un investissement dans la stabilité à long terme de vos activités commerciales mondiales. Nous nous réjouissons de faciliter votre implantation sur le marché néerlandais avec la rigueur et les standards professionnels que votre entreprise mérite.
Dernière révision : septembre 2026
Foire aux questions
Quel est le capital social minimum pour une Dutch BV holding en 2026 ?
Le capital social minimum pour une Dutch BV est de 0,01 €. Ce seuil a été introduit pour faciliter l'accès aux entrepreneurs et a remplacé l'ancienne exigence de 18 000 €. Bien que vous puissiez choisir un montant plus élevé, la plupart des fondateurs internationaux optent pour une somme symbolique afin de préserver leur flexibilité financière. Ce capital doit être déposé après la signature de l'acte de constitution par le notaire au cours du processus de constitution standard.
Les sociétés holdings néerlandaises ont-elles besoin d'un espace de bureau physique pour la substance ?
Oui, une société holding néerlandaise doit avoir une présence physique sous la forme d'un espace de bureau proportionné à ses activités commerciales. Cet espace sert de lieu où le conseil d'administration prend les décisions stratégiques et où l'administration de la société est conservée. Disposer d'un bureau réel permet de démontrer que l'entité n'est pas une simple société boîte aux lettres, ce qui est essentiel pour respecter les exigences de substance applicables aux holdings néerlandaises et pour obtenir des attestations de résidence fiscale.
Quels sont les taux de l'impôt sur les sociétés pour les holdings néerlandaises en 2026 ?
Pour l'exercice fiscal 2026, le taux de l'impôt sur les sociétés (IS) est de 19 % sur les premiers 200 000 € de bénéfices imposables. Tous les bénéfices dépassant ce seuil sont soumis à un taux de 25,8 %. Ces taux s'appliquent à toutes les BV, qu'il s'agisse d'entités opérationnelles ou de structures holdings. Il est également possible de bénéficier du régime de l'exonération des participations (participation exemption), qui peut exonérer totalement les dividendes et les plus-values de ces impôts sous certaines conditions précises.
Un non-résident peut-il être l'administrateur unique d'une holding néerlandaise ?
Sur le plan juridique, un non-résident peut être administrateur unique, mais cette configuration entre souvent en conflit avec les exigences de substance applicables aux holdings néerlandaises. Pour être reconnue comme résidente fiscale néerlandaise, au moins 50 % des administrateurs statutaires doivent résider aux Pays-Bas. Si vous êtes l'unique administrateur et résidez à l'étranger, la Belastingdienst peut estimer que le siège de direction effective se situe hors des Pays-Bas, ce qui peut entraîner le refus des avantages prévus par les conventions fiscales internationales.
Quel est le plafonnement de la déduction des intérêts pour les entités néerlandaises en 2026 ?
La déductibilité des charges nettes d'intérêts est limitée au montant le plus élevé entre 24,5 % de l'EBITDA de la société ou un seuil de 1 million d'euros. Cette règle, appelée règle de limitation de déductibilité des intérêts (earnings stripping rule), s'applique aux structures de financement internes comme externes. Le suivi de ce plafond est essentiel pour les sociétés holdings qui recourent à l'endettement pour financer des filiales, car le dépassement de ces limites peut entraîner une déperdition fiscale importante et réduire le rendement net du groupe.
Combien de temps faut-il pour immatriculer une holding néerlandaise à distance ?
La constitution à distance d'une Dutch BV prend généralement entre 3 et 5 jours ouvrables. Ce délai commence dès que tous les documents requis, tels que les pièces d'identité légalisées et les justificatifs de domicile, sont reçus et vérifiés par le notaire. La procédure est gérée au moyen d'une procuration légalisée, permettant au notaire de passer l'acte sans votre présence physique. Après la constitution, l'immatriculation auprès de la KVK et des autorités fiscales constitue la dernière étape.
Un compte bancaire néerlandais est-il obligatoire pour satisfaire aux exigences de substance ?
Bien qu'il ne soit pas explicitement imposé par une loi unique, la détention d'un compte bancaire néerlandais constitue une nécessité pratique pour démontrer une substance économique. Elle apporte la preuve que les affaires financières de la société sont gérées aux Pays-Bas. Depuis le 1er mai 2026, la Belastingdienst utilise Rabobank comme banque attitrée ; disposer d'un compte local garantit ainsi un paiement efficace des impôts et renforce le lien de votre entité avec la juridiction néerlandaise aux fins des conventions fiscales et de la conformité.
Que se passe-t-il si ma holding néerlandaise échoue au test de substance ATAD 3 ?
Bien que la proposition initiale ATAD 3 ait été formellement retirée en juin 2025, ses objectifs sont désormais appliqués par le biais d'un reporting DAC6 renforcé et des règles anti-abus existantes. Si votre société manque de substance suffisante, elle peut être qualifiée d'entité écran à haut risque. Ce statut peut entraîner le refus de délivrance des attestations de résidence fiscale, la perte du bénéfice des conventions fiscales et l'échange spontané d'informations avec les autorités fiscales étrangères. Le maintien d'une réalité économique documentée est le seul moyen d'atténuer ces risques.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Retenues sur salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- De Nederlandsche Bank - Surveillance
- AFM - Licences et registres
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |