


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La retenue à la source néerlandaise légale de 15 % sur les dividendes n'est pas simplement un coût fixe d'exploitation, mais une variable maîtrisable qui nécessite un strict respect des procédures afin d'éviter la double imposition. Pour de nombreux entrepreneurs étrangers, la complexité des demandes conventionnelles et la crainte de l'érosion des bénéfices éclipsent souvent les avantages opérationnels d'une Dutch BV. Vous reconnaissez probablement que, bien que les Pays-Bas facilitent le commerce mondial, la charge administrative liée à la preuve de la substance et au respect des délais de déclaration demeure une priorité essentielle pour votre stratégie de conformité d'entreprise.
Ce guide fournit une analyse professionnelle de l'environnement fiscal de 2026, en se concentrant sur l'application précise de l'exonération des participations et des réductions prévues par les conventions fiscales. Nous détaillons les conditions spécifiques requises pour obtenir un taux de 0 % pour les actionnaires éligibles résidents de l'UE ou d'un État conventionné, tout en abordant également le taux conditionnel de 25,8 % applicable aux juridictions à faible fiscalité. En suivant cette feuille de route, vous obtiendrez des éclaircissements sur le délai de déclaration d'un mois et les exigences techniques relatives aux versements sur le compte Rabobank de la Belastingdienst. Cela garantit que vos distributions de bénéfices restent efficientes et pleinement conformes aux dernières normes réglementaires néerlandaises.
Points clés à retenir
- Identifiez le taux standard de 15 % pour 2026 et son fonctionnement en tant qu'impôt préalable sur les distributions de bénéfices des sociétés.
- Demandez un taux de 0 % sur la retenue à la source néerlandaise sur les dividendes en remplissant les conditions spécifiques de l'exonération des participations ou des conventions fiscales internationales applicables.
- Alignez votre stratégie de distribution sur les tranches de l'impôt sur les sociétés de 2026, à savoir 19 % sur les bénéfices jusqu'à 200 000 € et 25,8 % pour les tranches supérieures.
- Effectuez les déclarations fiscales obligatoires dans le délai d'un mois pour rester en conformité avec les normes de déclaration électronique de la Belastingdienst.
- Utilisez la procédure de procuration légalisée pour la constitution à distance d'une BV avec un capital social minimum de seulement 0,01 €.
Table des matières
- Comprendre le cadre de la retenue à la source néerlandaise sur les dividendes
- Exonérations et réductions pour les structures de holding internationales
- Interaction avec l'impôt sur les sociétés néerlandais en 2026
- Délais de conformité et procédures administratives
- Créer à distance une entité néerlandaise fiscalement conforme
Comprendre le cadre de la retenue à la source néerlandaise sur les dividendes
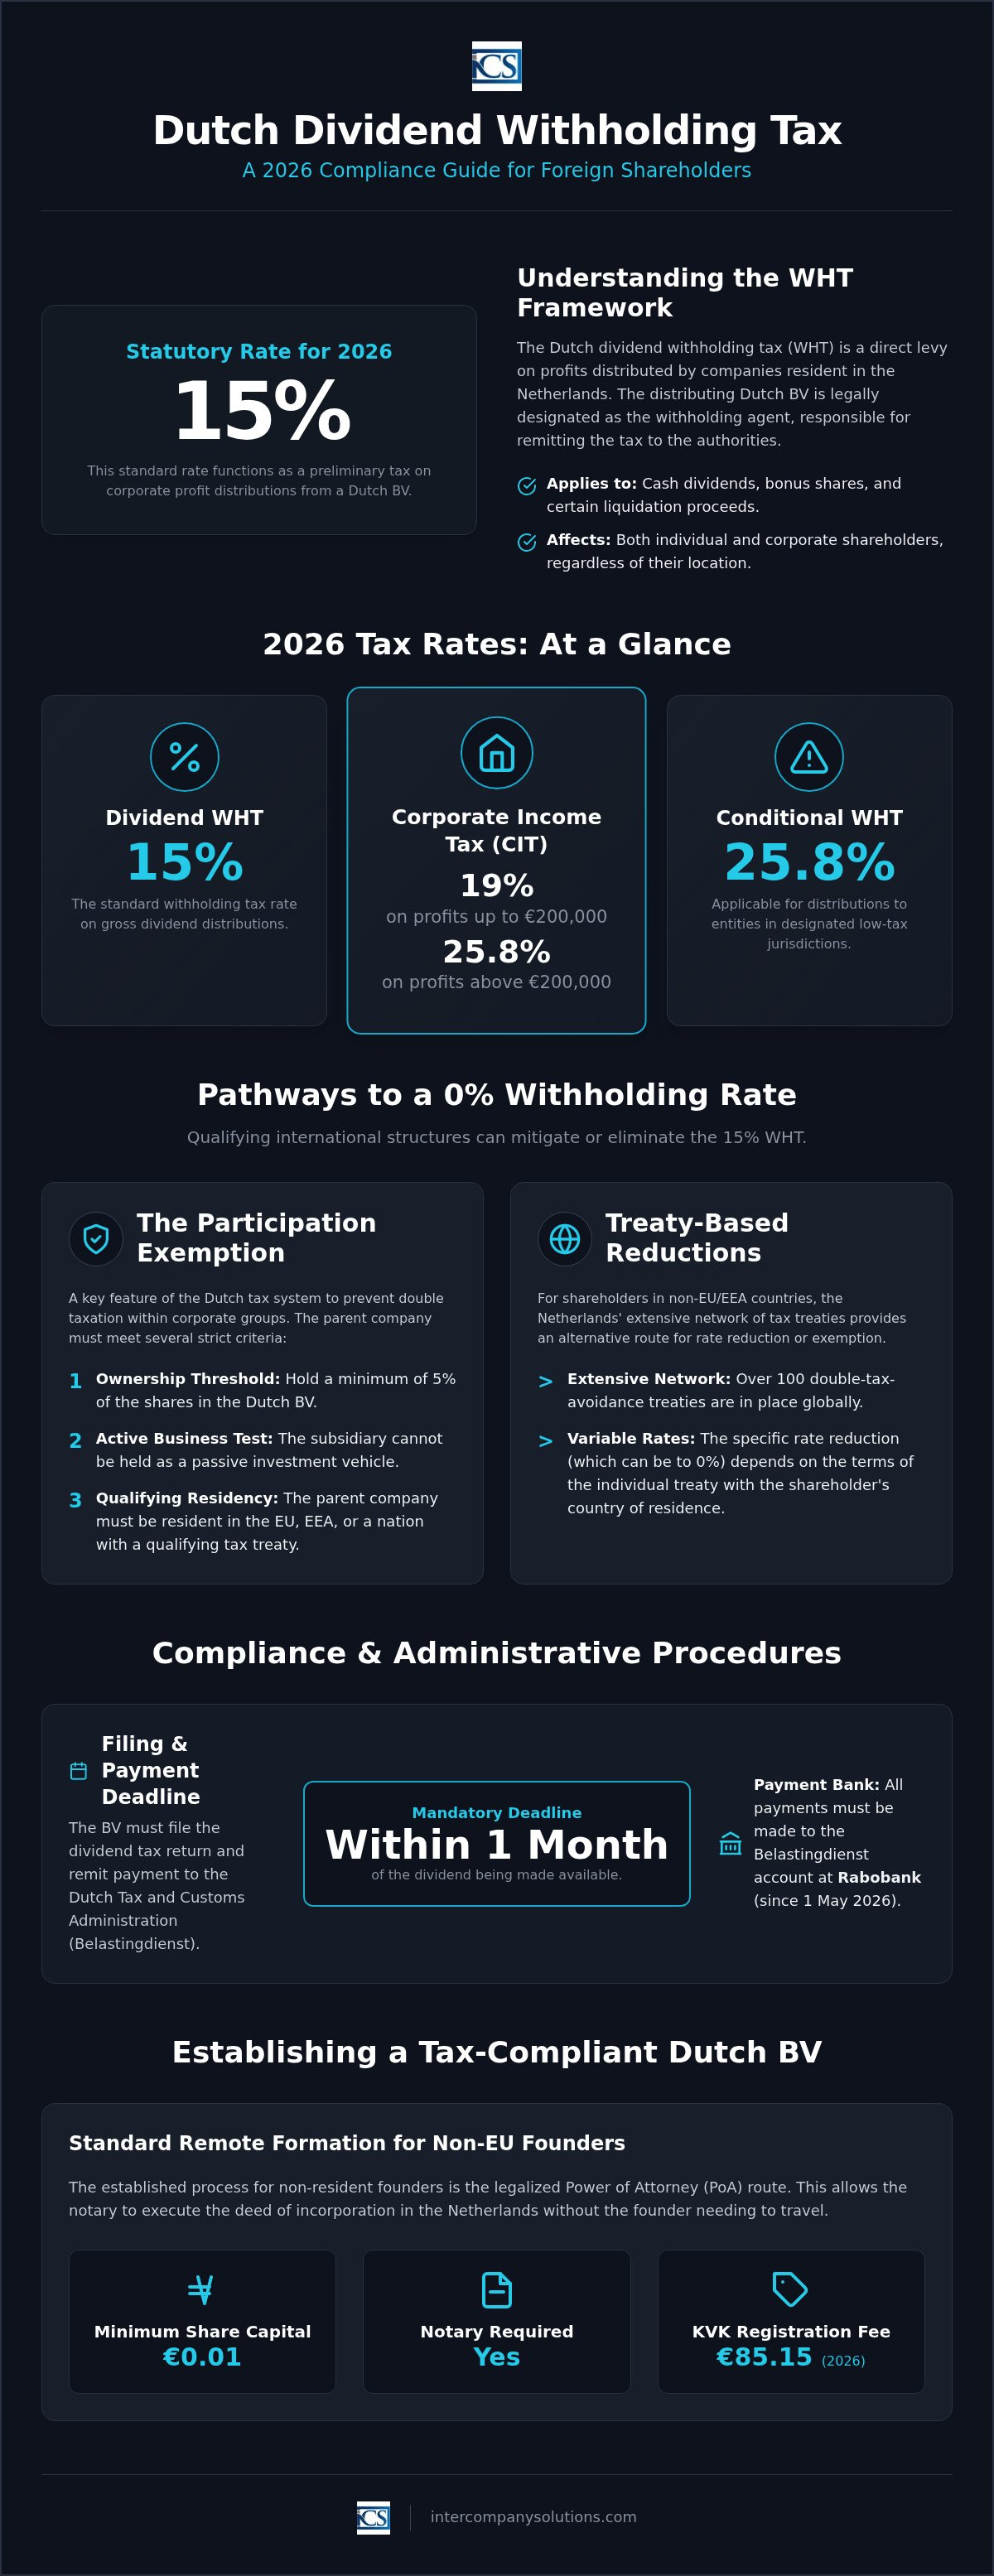
La retenue à la source néerlandaise sur les dividendes est un prélèvement direct sur les distributions de bénéfices effectuées par les sociétés résidentes des Pays-Bas. Pour l'exercice fiscal 2026, le taux légal est fixé à 15 %. Cet impôt fait office de prélèvement préliminaire pour les résidents néerlandais, qui peuvent souvent l'imputer sur leur impôt sur le revenu ; toutefois, pour les investisseurs étrangers, il représente fréquemment un impôt libératoire, à moins qu'une convention fiscale ne prévoie un allègement. Le champ d'application de cet impôt s'étend à plusieurs formes de distributions, notamment les dividendes en numéraire, les actions gratuites émises sur les réserves de bénéfices et les bonis de liquidation qui excèdent le capital moyen apporté de la société.
Dans le contexte plus large du cadre néerlandais de l'impôt sur les sociétés, la Dutch BV distributrice détient le statut légal d'agent de retenue. Cela signifie que la société, et non l'actionnaire, est responsable de l'exactitude administrative de la procédure de retenue à la source. L'impôt s'applique aux distributions versées tant aux actionnaires personnes physiques que morales, quel que soit leur lieu de résidence, pourvu que l'entité distributrice soit considérée comme un résident fiscal néerlandais. Veiller à ce que votre entité soit correctement structurée dès le départ est essentiel, et nos spécialistes interviennent régulièrement lors de la constitution d'une société aux Pays-Bas afin d'établir des bases conformes pour les distributions de bénéfices futures.
Assiette imposable et responsabilité du paiement
Le calcul du montant exact nécessite d'identifier la valeur brute du dividende avant toute déduction. Lorsqu'une distribution est approuvée, la BV doit retenir 15 % du montant brut et le reverser au Belastingdienst. Cette obligation couvre également les distributions en nature, telles que les actifs transférés aux actionnaires à une valeur inférieure au cours du marché. Dans ces situations, la différence est traitée comme un dividende réputé distribué et se trouve assujettie au même taux de 15 %. La société doit déposer la déclaration d'impôt sur les dividendes et s'acquitter du paiement dans un délai d'un mois à compter de la mise à disposition du dividende. Depuis le 1er mai 2026, tous ces paiements doivent être adressés à la banque attitrée du Belastingdienst, Rabobank.
Résidence fiscale et obligations de retenue
Une Dutch BV est généralement soumise aux obligations de retenue par défaut, car les Pays-Bas appliquent le principe de constitution. Toute société constituée selon le droit néerlandais est considérée comme résidente fiscale. Pour les actionnaires étrangers, cela se traduit par la perception d'une distribution nette. Bien que le taux de 15 % soit la norme légale, de nombreux investisseurs internationaux le réduisent par le biais de conventions de non-double imposition ou du régime néerlandais de l'exonération des participations. Vous devez vérifier les taux applicables selon la juridiction concernée sur belastingdienst.nl afin de garantir la conformité. Si l'actionnaire est une société résidente néerlandaise, l'impôt retenu peut généralement être imputé sur sa propre dette au titre de l'impôt sur les sociétés, qui s'élève à 19 % pour la tranche de bénéfices allant jusqu'à 200 000 € et à 25,8 % pour le montant excédentaire.
Exonérations et réductions pour les structures de holding internationales
Bien que le taux légal de 15 % demeure le principe général, le régime fiscal néerlandais accorde des allègements substantiels aux structures internationales admissibles. Il est capital de maîtriser les principes fondamentaux de l'impôt néerlandais sur les dividendes pour les investisseurs étrangers cherchant à bénéficier d'un taux de retenue interne de 0 %. Cette exonération s'applique généralement lorsque les dividendes sont distribués à des actionnaires personnes morales résidents de l'UE, de l'EEE ou d'un pays tiers ayant conclu une convention fiscale éligible avec les Pays-Bas. Son objectif principal est d'éliminer la taxation en cascade au sein des groupes de sociétés, afin d'assurer que les bénéfices ne fassent l'objet d'une imposition qu'une seule fois au niveau du bénéficiaire final.
Liste de contrôle de l'exonération des participations
L'exonération des participations constitue l'un des piliers de l'attractivité des Pays-Bas en matière d'implantation de holdings transfrontalières. Pour mettre en œuvre cette exonération dans un contexte international, la société mère doit satisfaire à plusieurs conditions rigoureuses. La société mère doit détenir une participation minimale de 5 % dans la Dutch BV. De plus, la filiale ne peut pas être détenue comme un simple investissement de portefeuille passif ; elle doit idéalement exercer une activité opérationnelle active. La documentation constitue une dimension essentielle de la conformité fiscale. À l'occasion d'un contrôle fiscal, vous devez présenter les pièces justificatives suivantes au Belastingdienst :
- Les registres d'actionnaires actualisés attestant du respect du seuil de détention de 5 %.
- Les justificatifs prouvant l'activité commerciale effective de la société mère dans son État de résidence.
- La documentation formalisant les motifs économiques et commerciaux justifiant la structure de holding.
Réductions de taux conventionnelles
Pour les actionnaires résidant dans des pays non membres de l'UE, le vaste réseau de plus de 100 conventions fiscales néerlandaises préventives de la double imposition offre une voie alternative de réduction. Ces conventions réduisent souvent la retenue à la source néerlandaise sur les dividendes à 5 % ou 10 %, et dans des cas spécifiques impliquant des participations substantielles, à 0 %. Si votre société a déjà acquitté le taux plein de 15 %, vous pouvez engager une procédure de remboursement auprès de l'administration fiscale néerlandaise. D'ici 2026, l'impact de l'Instrument multilatéral (MLI) est devenu plus marqué. Les structures doivent désormais satisfaire au « test des motifs principaux » (Principal Purpose Test) pour prétendre aux avantages conventionnels. Cela garantit que le montage n'est pas artificiel et répond à une véritable fonction économique.
Le respect de ces exigences de substance est obligatoire pour éviter l'application des dispositions anti-abus. Si vous préparez actuellement un nouveau projet, nos conseillers peuvent vous assister pour la création de société aux Pays-Bas afin de garantir que votre entité soit structurée en toute conformité dès le départ. Si vous avez besoin d'une analyse spécifique de la manière dont ces conventions s'appliquent à votre juridiction, vous pouvez contacter notre département fiscal pour une évaluation professionnelle.
Interaction avec l'impôt sur les sociétés néerlandais (IS) en 2026
L'environnement de l'impôt sur les sociétés (IS) en 2026 dicte directement la réserve disponible pour la distribution des bénéfices. Pour une Dutch BV, l'obligation fiscale principale est calculée selon deux tranches. Vous paierez 19 % sur les bénéfices imposables jusqu'à 200 000 € et 25,8 % sur tout montant dépassant ce seuil. Étant donné que les dividendes sont versés sur le bénéfice net restant après l'IS, votre stratégie de distribution doit tenir compte de ces taux. Une planification fiscale efficace garantit que la retenue à la source néerlandaise sur les dividendes soit gérée parallèlement à ces obligations d'entreprise afin de maintenir les liquidités. Une déclaration exacte prévient l'accumulation d'intérêts ou de pénalités de la part de la Belastingdienst.
Calcul du bénéfice imposable et déductions
La détermination de votre bénéfice net nécessite un calcul précis des déductions admissibles. Pour 2026, la conformité implique de respecter le plafonnement de la déductibilité des intérêts, fixé à 24,5 % de l'EBITDA de la société. Toutefois, un seuil de 1 million d'euros s'applique : vous pouvez toujours déduire les intérêts jusqu'à concurrence de ce montant, même s'il dépasse le pourcentage de l'EBITDA. Cette règle prévient le surendettement excessif et garantit la stabilité de l'assiette fiscale. Vous devez conserver l'ensemble des documents financiers, y compris les factures, les relevés bancaires et les contrats, pendant au moins 7 ans pour appuyer les déclarations d'IS et de retenue à la source. Cette documentation est essentielle lors des contrôles fiscaux pour justifier les charges déduites afin d'établir le montant du bénéfice imposable. Si vos documents concernent des biens immobiliers, la durée de conservation s'étend à 10 ans.
Unité fiscale et distributions de dividendes
L'établissement d'une unité fiscale (fiscale eenheid) peut fluidifier la circulation des capitaux entre une société mère néerlandaise et ses filiales. Lorsque des sociétés constituent une unité fiscale au titre de l'IS, l'administration fiscale les traite comme un assujetti unique. Cette structure a un impact direct sur la circulation des bénéfices. Les flux internes de dividendes entre entités d'un même groupe fiscal sont généralement neutralisés sur le plan fiscal. Cela se traduit concrètement par l'élimination de la retenue à la source néerlandaise sur les dividendes pour les distributions effectuées au sein du groupe. Il s'agit d'un avantage procédural qui simplifie la gestion de trésorerie interne.
La gestion de ces interactions complexes exige une comptabilité rigoureuse. Vous trouverez de plus amples détails sur le maintien de ces normes dans notre guide sur la comptabilité d'une Dutch BV. En alignant vos déclarations d'IS sur votre calendrier de distribution, vous réduisez le risque d'erreurs administratives. Cet alignement garantit que la BV s'acquitte de ses obligations auprès du compte Rabobank de la Belastingdienst tout en optimisant l'efficacité de la situation fiscale globale du groupe.
Délais de conformité et procédures administratives
Le respect du calendrier strict établi par l'administration fiscale néerlandaise est essentiel pour maintenir la régularité juridique de votre société. Dès qu'un dividende est mis à la disposition des actionnaires, la BV distributrice doit déposer une déclaration de Dutch dividend withholding tax et effectuer le paiement dans un délai strict d'un mois. Ce délai n'est pas négociable. Le non-respect de cette échéance entraîne des amendes administratives et le calcul d'intérêts moratoires de la part de la Belastingdienst. Tous les dépôts doivent être effectués par voie électronique via le portail fiscal officiel, ce qui nécessite des identifiants numériques à jour pour le représentant de votre société.
Au-delà des déclarations fiscales spécifiques, la BV doit maintenir sa conformité générale auprès de la Chambre de commerce (KVK). Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Tout manquement à cette obligation est considéré comme une infraction économique et peut engager la responsabilité des dirigeants. Ces formalités administratives garantissent la transparence de la santé financière de l'entreprise vis-à-vis du public et des organismes de régulation. Une documentation rigoureuse justifie également la validité de toute exonération revendiquée au titre du régime d'exonération des participations (participation exemption) ou des conventions fiscales.
Logistique bancaire et de paiement
Une mise à jour essentielle pour 2026 concerne le partenaire bancaire principal de la Belastingdienst. Depuis le 1er mai 2026, la banque attitrée de l'administration fiscale néerlandaise est Rabobank. Si vous effectuez un virement bancaire international pour le paiement de la Dutch dividend withholding tax, vous devez vous assurer que vos dossiers sont mis à jour pour refléter ce changement. L'utilisation d'anciennes coordonnées bancaires issues des années précédentes entraînera le rejet des paiements et d'éventuelles pénalités pour retard de déclaration. Assurez-vous que votre référence de paiement comporte le numéro d'avis d'imposition exact attribué lors de la procédure de télédéclaration.
Pour les entités nouvellement créées, le règlement des frais d'enregistrement initiaux de 85,15 € auprès de la KVK constitue la première étape de la procédure administrative. Ces frais uniques sont distincts des coûts annuels de conformité, mais sont obligatoires pour activer l'immatriculation de la société. Notre équipe prend fréquemment en charge cette logistique lors de la constitution d'une société aux Pays-Bas par le biais d'une procuration légalisée. Cela garantit que les fondateurs non résidents remplissent toutes les conditions initiales sans avoir besoin de se déplacer à l'étranger.
Déclaration UBO et transparence
La transparence concernant les bénéficiaires effectifs ultimes (UBO) est directement liée à votre éligibilité aux avantages prévus par les conventions fiscales. Vous devez signaler à la KVK toute modification relative aux UBO détenant une participation supérieure au seuil de 25 % des actions ou des droits de vote dans un délai de 7 jours suivant le changement. La Belastingdienst recoupe les données UBO avec les déclarations relatives à l'impôt sur les dividendes pour vérifier que le bénéficiaire est le véritable bénéficiaire effectif et non une entité relais. Le fait de ne pas tenir ce registre à jour peut déclencher un contrôle fiscal ou le refus de l'application d'un taux de retenue à la source de 0 %.
La tenue d'un registre clair de l'actionnariat et du personnel est également indispensable pour d'autres volets administratifs, tels que les services de paie aux Pays-Bas. Des données UBO et des informations sur les employés précises garantissent que l'entreprise demeure conforme sur tous les plans réglementaires. Cette approche intégrée de la conformité protège votre investissement et simplifie les futures distributions de bénéfices.
Créer une entité néerlandaise fiscalement conforme à distance
La mise en place de bases conformes constitue la première étape vers une distribution efficace des bénéfices. Pour les fondateurs non résidents, la méthode courante est celle de la procuration légalisée (PoA). Cette méthode permet au notaire de signer l'acte de constitution aux Pays-Bas sans la présence physique du fondateur. Une Dutch BV ne requiert qu'un capital social minimum de 0,01 €, ce qui en fait une structure accessible à diverses tailles d'entreprises. Lorsque vous faites appel à un agent professionnel pour la constitution d'une Dutch BV, le délai habituel pour une immatriculation à distance est de 3 à 5 jours ouvrés. Cette rapidité ne compromet en rien la rigueur requise pour s'assurer que l'entité est prête à respecter ses obligations futures au titre de la Dutch dividend withholding tax.
Étapes de la constitution à distance
Le processus suit une séquence logique pour garantir sa validité juridique. Vous devez d'abord faire légaliser les pièces d'identité requises et signer la procuration dans votre pays de résidence. Ces documents sont ensuite transmis aux Pays-Bas pour la deuxième étape : la passation notariée de l'acte de constitution. À la différence d'une eenmanszaak ou d'une VOF, une BV requiert impérativement l'intervention d'un notaire pour sa constitution. Enfin, l'entité est immatriculée auprès de la KVK et enregistrée auprès de l'administration fiscale. Cet enregistrement génère les frais uniques de la KVK de 85,15 € ainsi que l'attribution de vos numéros de TVA et d'impôt sur les sociétés (CIT). Cette approche structurée garantit que votre entreprise respecte toutes les conditions d'entrée tout en préparant les obligations administratives incombant à un contribuable résident.
Accompagnement continu en matière de conformité
Le maintien du statut de conformité fiscale de votre entité exige un suivi administratif régulier. Vous devrez gérer les déclarations trimestrielles de TVA et préparer les déclarations annuelles de CIT sur la base des taux de 2026 établis à 19 % jusqu'à 200 000 € et à 25,8 % au-delà. Lorsque la société est prête à distribuer des bénéfices, vous devez déposer la déclaration de Dutch dividend withholding tax dans un délai d'un mois à compter de la date de distribution. Tous les paiements doivent être versés sur le compte Rabobank de la Belastingdienst afin d'éviter les pénalités.
Tous les documents comptables et financiers doivent être conservés pendant au moins 7 ans pour satisfaire aux exigences légales. Si votre BV possède des biens immobiliers, cette période de conservation est portée à 10 ans. L'organisation rigoureuse de ces registres est indispensable pour justifier les exonérations au titre du régime mère-fille ou les réductions de taux prévues par les conventions fiscales lors de futurs contrôles. En adoptant ces règles de conformité dès le départ, vous préservez la capacité de la société à distribuer des bénéfices à ses actionnaires internationaux avec un frottement fiscal minime.
Dernière révision : septembre 2026
Sécuriser votre stratégie de distribution néerlandaise pour 2026
La gestion efficace de la Dutch dividend withholding tax exige une coordination rigoureuse entre votre structure d'entreprise et les exigences réglementaires les plus récentes. En vous appuyant sur le réseau de plus de 100 conventions fiscales et sur le régime interne d'exonération des participations, vous êtes en mesure de protéger vos bénéfices contre une érosion inutile. Une conformité réussie implique de respecter le délai de déclaration d'un mois et de veiller à ce que tous les règlements parviennent à temps sur le compte Rabobank de la Belastingdienst. Ces démarches procédurales sont capitales pour préserver la réputation de votre entité et éviter les amendes administratives.
Intercompany Solutions agit en tant que partenaire proactif pour les entrepreneurs du monde entier, en proposant la constitution de BV à distance en 3 à 5 jours ouvrés au moyen d'une procuration légalisée. Avec plus de 2 000 constitutions menées à bien à l'échelle internationale, nous assurons un accompagnement comptable spécialisé pour les déclarations de CIT et les déclarations périodiques d'impôt sur les dividendes. Ce suivi professionnel garantit que votre entité satisfait aux normes de substance et de transparence de 2026 dès son premier jour d'activité.
Nous sommes à votre disposition pour accompagner votre développement et vous aider à établir une présence stable et conforme aux Pays-Bas.
Dernière révision : septembre 2026
Foire aux questions
Quel est le taux de la retenue à la source néerlandaise sur les dividendes pour 2026 ?
Le taux légal de la retenue à la source néerlandaise sur les dividendes pour 2026 est de 15% sur les distributions de bénéfices effectuées par une société néerlandaise. Ce taux s'applique aux dividendes en espèces, aux actions gratuites et aux bonis de liquidation excédant le capital moyen libéré. Bien que la BV agisse en tant qu'agent de retenue, l'impôt constitue techniquement un prélèvement sur le bénéficiaire. Pour les résidents néerlandais, il s'agit d'un impôt préliminaire imputé sur leur avis d'imposition définitif sur le revenu ou sur les sociétés.
Les entrepreneurs étrangers peuvent-ils bénéficier d'un taux d'imposition des dividendes de 0% ?
Les entrepreneurs étrangers peuvent souvent bénéficier d'un taux de 0% s'ils remplissent les conditions requises pour le régime mère-fille (participation exemption) ou prévues par une convention fiscale spécifique. Cela s'applique généralement aux actionnaires personnes morales résidant dans l'UE, l'EEE ou un pays conventionné détenant au moins 5% des actions. Vous devez démontrer que la structure n'est pas artificielle et que la société holding dispose d'une réelle substance économique dans son pays de résidence pour pouvoir prétendre à cette réduction.
Comment fonctionne le régime mère-fille (participation exemption) pour une Dutch BV ?
Le régime mère-fille garantit que les bénéfices déjà imposés au niveau de la filiale ne sont pas imposés une seconde fois lorsqu'ils sont distribués à la Dutch BV mère. Pour en bénéficier, la société mère doit détenir au moins 5% du capital social de la filiale. De plus, la filiale doit être une entité opérationnelle active et non un véhicule d'investissement passif. Ce mécanisme est essentiel pour maintenir une structure de holding internationale fiscalement efficiente et éviter l'effet de cascade des multiples couches d'imposition.
Quel est le délai pour payer l'impôt néerlandais sur les dividendes ?
Le délai légal pour déposer la déclaration et acquitter la retenue à la source néerlandaise sur les dividendes est d'un mois à compter de la date de distribution. Depuis le 1er mai 2026, tous les paiements d'impôts doivent être effectués auprès de Rabobank, qui fait office d'établissement bancaire pour le Belastingdienst. Le non-respect de ce délai entraîne des amendes administratives et des intérêts de retard. Il est essentiel de vous coordonner avec votre équipe comptable afin de vous assurer que la télédéclaration et le virement bancaire soient effectués avant la date limite.
Dois-je me rendre aux Pays-Bas pour déposer mes déclarations fiscales ?
Vous n'avez pas besoin de vous déplacer aux Pays-Bas pour gérer vos obligations déclaratives fiscales ou constituer votre société. Toutes les déclarations fiscales, y compris celles relatives à la BTW, à l'impôt sur les sociétés et aux dividendes, sont transmises par voie électronique via le portail de l'administration fiscale. Pour la constitution initiale, nous utilisons la procédure de procuration légalisée, permettant au notaire de passer l'acte pendant que vous restez à l'étranger. Cette procédure à distance prend généralement de 3 à 5 jours ouvrés pour une Dutch BV standard.
Quel est l'impact des conventions fiscales sur la retenue à la source de 15% ?
Les conventions fiscales réduisent souvent le taux standard de retenue à la source de 15% à 10%, 5%, voire 0% pour les investisseurs internationaux éligibles. Les Pays-Bas disposent d'un réseau d'environ 100 conventions préventives de double imposition visant prioritairement à éliminer les doubles prélèvements fiscaux. Toutefois, depuis la mise en œuvre de l'Instrument multilatéral, vous devez satisfaire au critère de l'objet principal (Principal Purpose Test). Celui-ci garantit que la raison d'être première de la structure d'investissement ne consiste pas simplement à obtenir un avantage fiscal, ce qui exige des justifications commerciales documentées.
Quels documents une Dutch BV doit-elle conserver pour être en conformité fiscale ?
Une Dutch BV est légalement tenue de conserver ses documents comptables pendant une durée de 7 ans pour assurer sa conformité fiscale. Ces archives comprennent les relevés bancaires, factures, contrats et registres d'actionnaires utilisés pour calculer la retenue à la source néerlandaise sur les dividendes. Si votre société détient ou gère des biens immobiliers, l'obligation de conservation est portée à 10 ans. La tenue d'archives numériques ou physiques organisées est indispensable pour justifier de votre situation lors d'un éventuel contrôle mené par l'administration fiscale néerlandaise.
Quelle est la tranche de l'impôt sur les sociétés pour une Dutch BV en 2026 ?
Les tranches d'imposition sur les sociétés pour 2026 sont divisées en deux paliers selon le bénéfice imposable de l'entreprise. Vous paierez 19% sur les bénéfices jusqu'au seuil de 200 000 €. Pour tout montant supérieur à cette limite de 200 000 €, le taux d'imposition passe à 25,8%. Ces taux s'appliquent au bénéfice net après prise en compte des dépenses professionnelles et du plafonnement de la déductibilité des intérêts, qui est actuellement fixé à 24,5% de l'EBITDA de la société pour l'exercice fiscal.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |