

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
De nombreux entrepreneurs internationaux supposent qu'une marge bénéficiaire plus élevée entraîne automatiquement une augmentation linéaire de la charge fiscale, mais le système fiscal néerlandais repose sur une structure par tranches conçue pour soutenir la croissance lors des premières étapes de l'expansion. Comprendre le taux de l'impôt sur les sociétés néerlandais est fondamental pour toute Dutch BV détenue par des étrangers cherchant à maintenir sa conformité tout en optimisant sa situation fiscale globale. Vous faites probablement face aux contraintes du reporting transfrontalier et souhaitez éviter les pénalités financières liées au non-respect des délais stricts de déclaration. Il s'agit d'un défi courant pour ceux qui ne sont pas familiarisés avec les exigences de la Belastingdienst locale.
Cet article fournit une ventilation précise des tranches d'imposition, des seuils et des démarches obligatoires de conformité pour 2026. Nous préciserons comment le taux de 19 % s'applique aux premiers 200 000 € de bénéfice et à quel moment la tranche de 25,8 % entre en vigueur. Notre équipe Accounting & Tax Services a structuré ce guide pour couvrir le régime incitatif de l'Innovation Box à 9 % ainsi que les règles de l'exonération des participations (participation exemption). Vous disposerez d'un calendrier fiable pour le dépôt de vos déclarations fiscales et d'une vision claire des frais d'enregistrement à la KVK de 85,15 € pour 2026, garantissant ainsi que votre entreprise opère en toute sécurité juridique dès le départ.
Key Takeaways
- Le taux de l'impôt sur les sociétés néerlandais pour 2026 est de 19 % sur les premiers 200 000 € de bénéfice imposable et de 25,8 % pour les bénéfices excédant ce seuil.
- Les activités commerciales innovantes éligibles peuvent bénéficier d'un taux d'imposition effectif réduit de 9 % grâce à l'Innovation Box, tandis que la participation exemption prévient la double imposition pour les structures holding.
- Les déclarations d'impôt sur les sociétés doivent être déposées dans les cinq mois suivant la clôture de l'exercice financier, ce qui correspond à une date limite fixée au 31 mai pour les entreprises dont l'exercice coïncide avec l'année civile.
- Les entrepreneurs internationaux peuvent gérer l'ensemble de leurs obligations légales à distance en recourant à une procuration (Power of Attorney) légalisée pour la constitution de la société et la conformité fiscale continue.
- Au-delà de l'impôt sur les bénéfices, les entreprises doivent tenir compte du taux de TVA standard de 21 % et des frais d'enregistrement obligatoires auprès de la KVK de 85,15 € pour l'exercice fiscal 2026.
Comprendre la structure à deux tranches de l'impôt sur les sociétés néerlandais (CIT)
Les Pays-Bas appliquent un impôt sur les sociétés sur les bénéfices imposables générés par les entreprises. Ce système d'impôt sur les sociétés néerlandais fonctionne selon un barème progressif à deux tranches plutôt que selon un pourcentage forfaitaire. Il est conçu pour offrir un environnement fiscal compétitif, en particulier pour les petites et moyennes entreprises (PME) qui constituent l'épine dorsale de l'économie locale. En appliquant un taux plus faible à la tranche initiale de bénéfice, le gouvernement encourage les entreprises à réinvestir leurs gains pour stimuler la croissance et l'innovation.
Le calcul de votre bénéfice imposable est une démarche simple consistant à déduire les charges professionnelles déductibles de votre revenu brut total. Bien que le concept soit simple, la distinction entre le statut de résident et de non-résident est essentielle à la conformité. Les sociétés résidentes, à savoir celles qui sont constituées ou effectivement gérées aux Pays-Bas, sont imposées sur l'ensemble de leurs revenus mondiaux. Les sociétés non-résidentes ne sont soumises à l'impôt que sur les bénéfices provenant de sources néerlandaises, tels que ceux d'un établissement stable local ou de biens immobiliers situés aux Pays-Bas. Comprendre le statut de résidence de votre société constitue la première étape pour déterminer votre assujettissement fiscal global.
Tranches et seuils de l'impôt sur les sociétés pour 2026
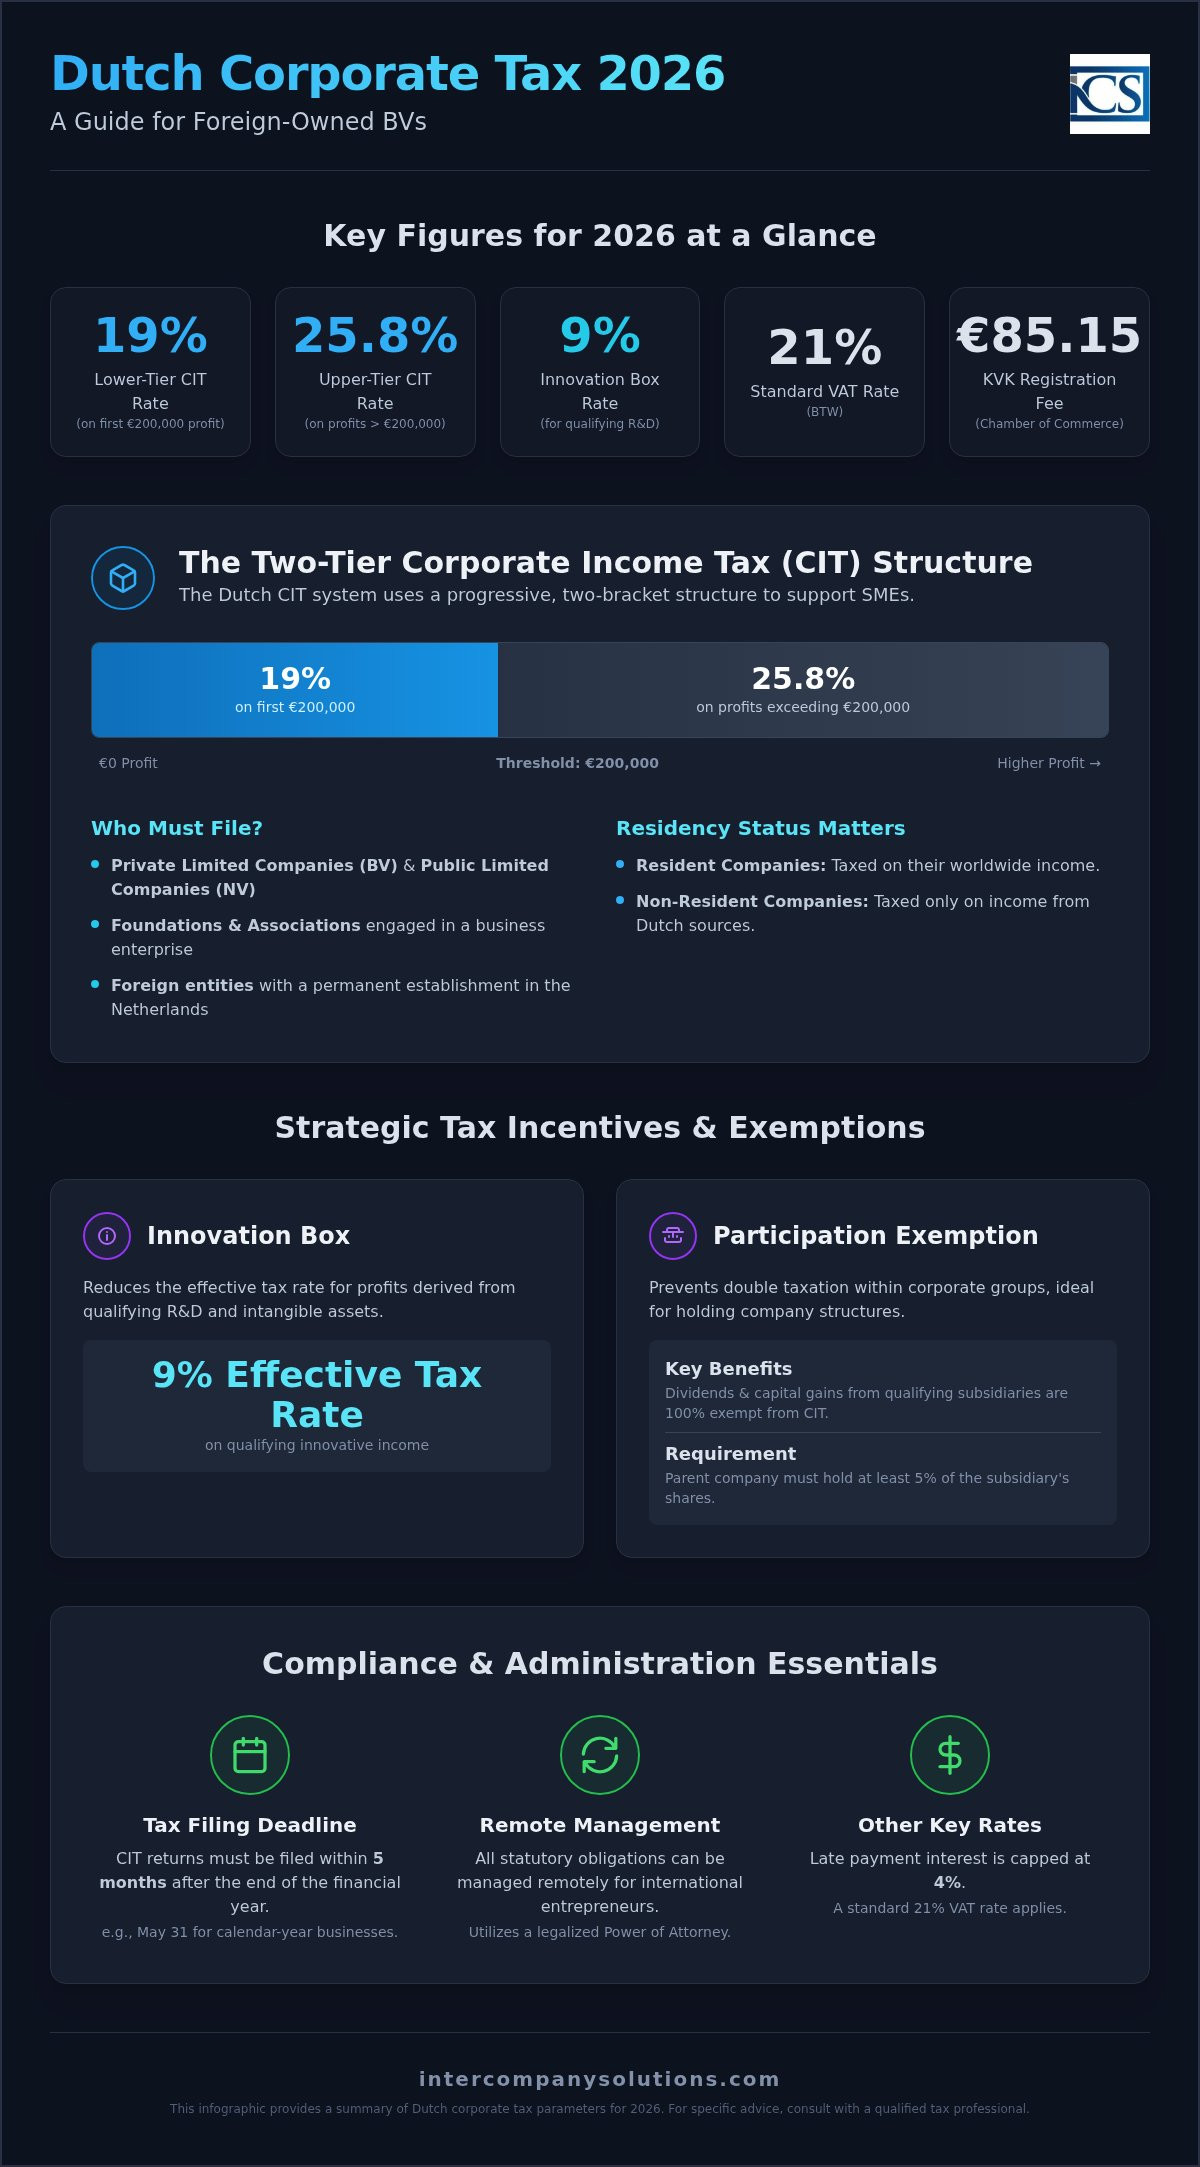
Pour l'exercice fiscal 2026, le taux de l'impôt sur les sociétés néerlandais demeure identique aux barèmes de l'exercice précédent. Les bénéfices jusqu'au seuil de 200 000 € sont soumis à un taux d'imposition de 19 %. Tout bénéfice excédant cette limite de 200 000 € est taxé au taux standard de 25,8 %. Il est important de comprendre que ces taux sont appliqués de manière séquentielle. Cela signifie que même une entreprise générant des bénéfices élevés paie toujours le taux réduit de 19 % sur ses premiers 200 000 € de bénéfice, le taux supérieur de 25,8 % ne s'appliquant qu'à la part excédant ce seuil. Il n'existe pas d'impôt sur les sociétés municipal ou provincial local, ce qui simplifie les calculs pour les fondateurs internationaux.
Entités imposables : qui doit déclarer ?
L'obligation de déposer une déclaration d'impôt sur les sociétés incombe principalement aux sociétés anonymes (NV) et aux sociétés privées à responsabilité limitée (Dutch BV). Si vous envisagez de créer une entreprise aux Pays-Bas, la structure de la Dutch BV représente le choix le plus fréquent pour les investisseurs étrangers en raison de sa flexibilité. Toutefois, la dette fiscale ne se limite pas à ces seules formes juridiques. Les fondations et les associations sont également tenues de souscrire une déclaration si elles exercent une activité commerciale en concurrence sur le marché. De même, les entités étrangères disposant d'un établissement stable ou d'un représentant désigné aux Pays-Bas sont assujetties au CIT. Notre équipe Accounting & Tax Services guide les clients à travers ces définitions pour garantir que chaque entité satisfasse à ses obligations déclaratives annuelles sans s'exposer à des intérêts de retard, plafonnés à 4 %.
Incitations fiscales stratégiques et exonérations pour les Dutch BVs
Le code fiscal néerlandais prévoit des régimes spécifiques pour réduire la charge fiscale effective des structures de groupes internationaux et des entreprises innovantes. Ces incitations ne sont pas appliquées automatiquement ; elles nécessitent une gestion proactive et une documentation précise au sein de vos déclarations fiscales annuelles. Bien que le taux de l'impôt sur les sociétés néerlandais standard s'applique aux bénéfices commerciaux généraux, ces exonérations peuvent modifier de manière significative la charge finale pour les entités éligibles. Il est essentiel d'intégrer ces considérations aux autres coûts administratifs, tels que les frais d'enregistrement KVK de 85,15 € pour 2026, afin de comprendre le coût total du maintien d'une présence aux Pays-Bas.
Le régime de l'exonération des participations
L'exonération des participations est l'une des principales raisons pour lesquelles de nombreux entrepreneurs choisissent les Pays-Bas pour établir des structures de sociétés holding. Ce régime élimine l'impôt sur les sociétés sur tous les dividendes et plus-values provenant de filiales éligibles. Pour en bénéficier, une société mère néerlandaise doit détenir au moins 5 % des actions de la filiale. De plus, la filiale ne peut pas être détenue en tant que simple placement de portefeuille passif. Ce cadre constitue un élément fondamental de la constitution d'une Dutch BV lorsque l'entité sert de passerelle pour des investissements internationaux ou pour l'expansion d'un groupe. Il prévient efficacement la double imposition au sein d'un groupe de sociétés, en garantissant que les bénéfices imposés au niveau de la filiale ne soient pas imposés une seconde fois au niveau de la holding.
L'Innovation Box et les incitations à la R&D
Les entreprises engagées dans la recherche et le développement technique peuvent bénéficier de l'Innovation Box. Les revenus éligibles générés par des actifs brevetés ou des logiciels développés sont imposés à un taux effectif de seulement 9 %, au lieu des tranches d'imposition standard de 19 % ou 25,8 %. Pour accéder à cet avantage, vous devez d'abord obtenir une déclaration de R&D (WBSO) auprès de la Netherlands Enterprise Agency (RVO). Cette incitation est particulièrement pertinente pour les entreprises développant du matériel, des technologies médicales ou des solutions logicielles propriétaires. Le taux de 9 % s'applique au bénéfice net tiré de l'actif innovant après amortissement complet des coûts de développement.
Documenter correctement ces activités est vital pour garantir la conformité. Les autorités fiscales néerlandaises exigent un lien direct et clair entre les efforts de R&D et les revenus qui en résultent. Si votre modèle économique repose sur la propriété intellectuelle, une gestion rigoureuse de ces incitations garantit l'optimisation continue de votre position fiscale globale. Si vous avez besoin d'aide pour déterminer quelles incitations s'appliquent à votre structure spécifique, vous pouvez consulter nos spécialistes fiscaux pour une évaluation détaillée de votre éligibilité. Nous veillons à ce que toutes les déclarations nécessaires soient correctement soumises en parallèle de votre déclaration annuelle d'impôt sur les sociétés.
Exigences administratives et délais de conformité
Le maintien d'une société néerlandaise exige le strict respect des protocoles administratifs. La conformité commence par une comptabilité systématique pour les entités Dutch BV afin de garantir que tous les événements imposables soient saisis avec précision tout au long de l'année. L'exercice fiscal néerlandais suit généralement l'année civile, du 1er janvier au 31 décembre. Pour toutes les personnes morales, la déclaration électronique via le portail de la Belastingdienst n'est pas facultative ; il s'agit d'une obligation légale. Ce portail numérique requiert une connexion sécurisée, généralement prise en charge par votre représentant fiscal afin d'assurer la transmission sécurisée des données. Le non-respect de ces obligations ou le dépassement des délais applicables entraîne des amendes administratives forfaitaires ainsi que des intérêts de retard sur toute dette relative au taux de l'impôt sur les sociétés néerlandais restant due.
Calendrier de dépôt standard
La date limite standard pour soumettre votre déclaration d'impôt sur les sociétés (IS) est le 1er juin de l'année suivant l'exercice fiscal. Bien que ce délai de cinq mois serve de base, de nombreux entrepreneurs internationaux ont recours au régime de report. Vous pouvez demander une prorogation standard pouvant atteindre 11 mois, à condition que la demande soit soumise avant la date limite initiale du 1er juin. Cette prolongation de 11 mois est particulièrement utile pour les entreprises opérant dans plusieurs juridictions, car elle harmonise le dépôt néerlandais avec les cycles de reporting internationaux. Parallèlement à la déclaration fiscale, vous devez procéder à la publication des comptes annuels auprès de la Chambre de commerce (KVK). Cela doit être effectué dans les 12 mois suivant la clôture de l'exercice financier afin d'éviter tout risque d'engagement de la responsabilité personnelle des administrateurs.
La règle légale de conservation des documents pendant 7 ans
Le droit néerlandais impose une approche rigoureuse en matière de conservation des documents. Toutes les pièces comptables et commerciales, y compris les factures, les relevés bancaires et les contrats, doivent être conservées pendant au moins 7 ans. Si votre BV possède des biens immobiliers, cette période de conservation est portée à 10 ans. Bien que le stockage numérique soit autorisé et souvent privilégié dans le cadre d'une gestion à distance, l'intégrité et l'accessibilité des données doivent être garanties. Les documents doivent être archivés de manière à pouvoir être présentés sous un format lisible dans un délai raisonnable à la demande d'un inspecteur. La Belastingdienst doit être en mesure d'effectuer un contrôle fiscal sur ces pièces à tout moment au cours de la période de conservation. Maintenir ces archives ordonnées permet de justifier que le taux de l'impôt sur les sociétés néerlandais correct a été appliqué lors des exercices antérieurs, offrant ainsi une sécurité indispensable lors des audits fiscaux.
TVA et coûts administratifs locaux pour 2026
L'exploitation d'une Dutch BV implique des obligations fiscales qui s'étendent au-delà de l'impôt annuel sur les bénéfices. Bien que le taux de l'impôt sur les sociétés néerlandais soit une préoccupation majeure pour la rentabilité, les taxes indirectes et les frais d'enregistrement gouvernementaux représentent les interactions les plus fréquentes avec les autorités locales. Ces coûts sont fixés par le gouvernement et ajustés chaque année pour refléter les frais administratifs généraux. Pour l'exercice fiscal 2026, les frais uniques d'enregistrement auprès de la Chambre de commerce (KVK) s'élèvent à 85,15 €. Si votre modèle économique prévoit l'embauche de personnel, vous devez également mettre en place des services de paie aux Pays-Bas pour gérer les retenues à la source sur les salaires et les cotisations de sécurité sociale, qui sont déclarées mensuellement.
Taux de TVA et enregistrement
La taxe sur la valeur ajoutée (TVA), ou BTW en néerlandais, est une taxe sur la consommation appliquée à la quasi-totalité des transactions nationales et intra-UE. Le taux normal de TVA pour 2026 reste fixé à 21 %, couvrant la grande majorité des biens commerciaux et des services professionnels. Un taux réduit de 9 % s'applique à des catégories spécifiques, telles que les produits alimentaires, les livres et les fournitures médicales. Pour les entrepreneurs internationaux, le processus déclaratif pratique implique une déclaration trimestrielle soumise via le portail du Belastingdienst. Si votre BV effectue des échanges transfrontaliers au sein de l'UE, vous pouvez utiliser le mécanisme d'autoliquidation, dans lequel la dette fiscale de TVA est transférée au client, à condition que les deux parties disposent de numéros d'identification à la TVA valides. Une tenue rigoureuse des registres de TVA est essentielle, car les autorités procèdent fréquemment à des recoupements entre ces déclarations et votre déclaration annuelle d'impôt sur les sociétés.
Coûts de la Chambre de commerce (KVK) et du registre UBO
L'immatriculation à la KVK est la première étape pour toute nouvelle entité. Après les frais initiaux de 85,15 €, les sociétés ne paient plus de cotisations annuelles, celles-ci ayant été supprimées afin de réduire la charge administrative pesant sur les PME. Toutefois, le maintien de votre immatriculation implique la divulgation obligatoire des bénéficiaires effectifs (UBO). Le registre UBO exige l'identification de toute personne physique qui détient plus de 25 % des actions, des droits de vote ou des participations dans la BV. Cette transparence est une exigence légale en vertu de la réglementation néerlandaise de lutte contre le blanchiment d'argent (AML). Les dirigeants non-résidents doivent veiller à ce que les informations relatives aux UBO soient tenues à jour, car le défaut de mise à jour de ces données peut entraîner des amendes administratives et le gel potentiel des comptes bancaires de la société. Ces coûts locaux, bien qu'inférieurs au taux de l'impôt sur les sociétés néerlandais, sont essentiels au maintien de la conformité juridique de votre entité.
Gérer la conformité fiscale néerlandaise à distance
Les entrepreneurs étrangers peuvent maintenir une parfaite conformité fiscale sans résider aux Pays-Bas. Le système juridique néerlandais facilite cette démarche grâce à la procuration légalisée (PoA), qui permet la constitution à distance d'une BV sans déplacement physique chez un notaire néerlandais. Une fois votre société immatriculée, les outils de comptabilité en ligne deviennent votre interface principale pour le suivi en temps réel de vos obligations fiscales. Ces systèmes vous permettent de suivre les dépenses déductibles et le chiffre d'affaires brut, offrant ainsi une prévision précise de vos obligations au titre du taux de l'impôt sur les sociétés néerlandais. Ce modèle à distance s'appuie sur une solide infrastructure numérique au sein du Belastingdienst, qui accepte les télétransmissions pour la TVA comme pour l'impôt sur les sociétés.
Exercer vos activités depuis l'étranger exige une rigueur constante vis-à-vis des délais administratifs. Même en l'absence de présence physique, votre BV reste soumise à la même obligation de conservation des documents comptables pendant 7 ans que les entreprises locales. Les solutions de stockage numérique doivent garantir l'intégrité et l'accessibilité de l'ensemble des données financières, y compris les factures et les relevés bancaires. L'utilisation d'un système comptable dans le cloud permet à votre représentant fiscal d'accéder instantanément aux pièces requises, garantissant que vos déclarations trimestrielles de TVA et vos déclarations annuelles d'impôt sur les sociétés soient déposées avec exactitude et dans les délais impartis.
Le rôle d'un prestataire de services aux entreprises
Un prestataire de services aux entreprises constitue le relais indispensable entre votre siège international et l'administration fiscale et douanière néerlandaise. Au-delà des simples déclarations, nous veillons à ce que votre BV maintienne la substance locale nécessaire, qui peut être exigée pour bénéficier du vaste réseau de conventions fiscales néerlandaises. Cela comprend la gestion d'une adresse commerciale locale et la garantie que les décisions clés de gestion soient dûment consignées. La transition entre créer une entreprise aux Pays-Bas et la gestion continue de la conformité comporte plusieurs démarches techniques, telles que l'obtention d'un numéro RSIN et la finalisation de l'enregistrement obligatoire des UBO. Une représentation professionnelle est particulièrement recommandée pour les fondateurs non ressortissants de l'UE afin de garantir le respect de l'ensemble des réglementations locales dès le premier jour.
Prochaines étapes pour les fondateurs internationaux
- Réaliser une évaluation fiscale préliminaire pour déterminer si vos bénéfices prévisionnels resteront dans la tranche à 19 % ou atteindront le seuil du taux de l'impôt sur les sociétés néerlandais à 25,8 %.
- Rassembler les pièces d'identité nécessaires pour l'enregistrement des UBO et des dirigeants, en particulier pour toute personne physique détenant une participation supérieure à 25 % dans la société.
- Mettre en place un système d'archivage numérique conforme à la règle légale de conservation des documents commerciaux pendant 7 ans.
- Contacter un spécialiste pour engager la procédure de constitution à distance par le biais d'une procuration légalisée.
Pour faire le point sur votre situation fiscale spécifique, contactez Intercompany Solutions pour une consultation.
Dernière mise à jour : août 2026
Sécuriser votre situation fiscale néerlandaise pour 2026
L'exercice fiscal 2026 offre un environnement stable pour les entreprises internationales, le taux de l'impôt sur les sociétés néerlandais restant à 19 % pour les bénéfices allant jusqu'à 200 000 € et à 25,8 % pour les bénéfices dépassant ce seuil. La gestion réussie de ce système à deux niveaux exige d'intégrer la planification fiscale aux exigences administratives obligatoires, telles que les frais d'enregistrement au KVK de 85,15 € et la règle de conservation des documents pendant 7 ans. En tirant parti de régimes incitatifs tels que le régime mère-fille (participation exemption) ou l'Innovation Box, les fondateurs peuvent structurer efficacement leurs opérations mondiales afin d'éviter la double imposition tout en favorisant une croissance à long terme.
Nos spécialistes constituent une passerelle fiable vers le marché néerlandais, offrant des services complets de déclaration de BTW et d'impôt sur les sociétés (CIT). Nous gérons la complexité des réglementations fiscales locales et des exigences de substance afin que vos intérêts professionnels restent entre des mains expérimentées. Cela vous permet de vous concentrer sur l'expansion de votre entreprise tandis que nous veillons à ce que chaque délai de déclaration soit respecté avec précision. Nous gérons la constitution à distance par procuration (Power of Attorney), rendant le processus d'implantation efficace pour les fondateurs du monde entier.
Nous nous réjouissons de faciliter votre entrée aux Pays-Bas et de soutenir votre succès sur le marché européen.
Dernière révision : août 2026
Foire aux questions
Quel est le taux de l'impôt sur les sociétés néerlandais pour 2026 ?
Le taux de l'impôt sur les sociétés néerlandais pour 2026 est de 19 % sur les premiers 200 000 € de bénéfice imposable et de 25,8 % sur tout montant supérieur à ce seuil. Cette structure progressive garantit que les petites entreprises paient un pourcentage réduit sur leurs premiers bénéfices. Comme il n'existe pas d'impôts locaux sur les sociétés aux Pays-Bas, ces taux nationaux représentent l'intégralité de la charge fiscale sur les bénéfices de votre entité néerlandaise.
Quelle est la date limite pour déposer la déclaration d'impôt sur les sociétés aux Pays-Bas ?
Les déclarations d'impôt sur les sociétés doivent être déposées dans les cinq mois suivant la fin de l'exercice financier. Pour les entreprises calquées sur l'année civile, la date limite est le 31 mai. Il est possible de demander une prolongation standard allant jusqu'à 11 mois, ce qui reporte la date limite au mois d'avril de l'année suivante. Le fait de ne pas déposer la déclaration ou de ne pas demander de prolongation dans les délais entraînera des sanctions administratives de la part de la Belastingdienst.
Une Dutch BV détenue par des étrangers peut-elle bénéficier du taux d'imposition de 19 % ?
Une Dutch BV détenue par des étrangers bénéficie du même traitement qu'une société détenue localement et peut pleinement profiter de la tranche d'imposition inférieure à 19 %. Le taux de l'impôt sur les sociétés néerlandais s'applique aux bénéfices de l'entreprise, quelle que soit la nationalité ou la résidence fiscale des actionnaires. Cette égalité de traitement fait de la BV un instrument attrayant pour les entrepreneurs internationaux qui souhaitent accéder au marché européen tout en maintenant une position fiscale compétitive.
Qu'est-ce que le régime de l'exonération des participations (participation exemption) dans le droit fiscal néerlandais ?
Le régime mère-fille (participation exemption) est une disposition visant à éviter la double imposition en exonérant les dividendes et les plus-values perçus d'une filiale. Pour en bénéficier, la société mère néerlandaise doit détenir au moins 5 % des actions de la filiale. De plus, la filiale ne doit pas être détenue à titre de simple investissement de portefeuille passif. Cette règle constitue un élément clé pour les structures holding internationales, garantissant que les bénéfices déjà imposés au niveau de la filiale ne soient pas imposés une seconde fois.
Ai-je besoin d'un compte bancaire néerlandais pour payer l'impôt sur les sociétés ?
Il n'est pas strictement obligatoire de détenir un compte bancaire néerlandais pour payer votre impôt sur les sociétés, mais disposer d'un compte conforme SEPA est particulièrement pratique. L'administration fiscale néerlandaise privilégie les paiements par virement bancaire comportant des références spécifiques. Bien que les virements internationaux soient envisageables, ils peuvent entraîner des retards ou des problèmes de rapprochement. La plupart des entreprises constatent qu'un compte professionnel local ou basé dans l'UE simplifie les paiements de BTW et d'impôt sur les sociétés tout en assurant le respect des normes bancaires locales.
Que se passe-t-il si je manque la date limite de déclaration fiscale néerlandaise ?
Le non-respect de la date limite de déclaration fiscale entraîne des amendes administratives standardisées et l'application d'intérêts de retard. Le taux des intérêts sur les retards de paiement de l'impôt sur les sociétés est actuellement plafonné à 4 %. Si vous constatez que vous ne pourrez pas respecter la date limite du 1er juin, il est primordial de demander une prolongation avant cette date. Les manquements répétés peuvent déclencher des contrôles fiscaux plus approfondis ou des pénalités plus élevées de la part de l'administration fiscale et douanière néerlandaise.
Existe-t-il un capital social minimum requis pour créer une BV en 2026 ?
Aucun capital social minimum légal élevé n'est requis pour constituer une Dutch BV en 2026. Vous pouvez créer une société avec un capital social aussi bas que 0,01 €, bien que de nombreux fondateurs choisissent un montant plus pratique tel que 100 € ou 1 000 €. Cette flexibilité a été introduite pour rendre la structure de la BV plus accessible par rapport à la NV, qui exige toujours un capital minimum de 45 000 €.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Taux de l'impôt sur les sociétés
- ICS Payroll - Services de paie néerlandais
- Belastingdienst - Prélèvements sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |