

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le non-respect du délai final de 12 mois pour le dépôt des comptes annuels auprès de la Chambre de commerce (KVK) n'est pas seulement une question de modeste amende ; cela peut engager la responsabilité personnelle des dirigeants si votre entreprise est confrontée à la faillite. Pour les entrepreneurs internationaux, la pression visant à maintenir la conformité tout en développant les activités est intense. Vous reconnaissez probablement que les exigences administratives néerlandaises sont rigides, et la crainte de lourdes pénalités pour soumission tardive est une préoccupation légitime. Comprendre les échéances spécifiques de déclaration fiscale d'une Dutch BV pour 2026 est essentiel pour protéger votre investissement et maintenir une situation régulière auprès de l'administration fiscale et douanière néerlandaise.
Ce guide fournit une liste de contrôle chronologique précise des échéances légales relatives à l'impôt sur les sociétés, à la TVA et au dépôt des comptes annuels. Vous découvrirez la différence entre les dates d'établissement et de dépôt, notamment la manière de demander un report standard de cinq mois pour votre déclaration d'impôt sur les sociétés. Nous présentons également les obligations de dépôt numérique obligatoire via le Standard Business Reporting (SBR) ainsi que les dispositions légales relatives à la conservation des documents pendant 7 ans. En suivant cette démarche structurée, vous pouvez vous assurer que votre BV respecte chaque seuil réglementaire, du taux d'impôt sur les sociétés de 19 % sur les bénéfices jusqu'à 200 000 € aux protocoles d'enregistrement KVK de 85,15 € pour 2026.
Points clés à retenir
- Comprendre la structure de conformité à trois piliers impliquant l'administration fiscale néerlandaise, la Chambre de commerce et les exigences internes de gouvernance d'entreprise.
- Identifier les échéances spécifiques de déclaration fiscale d'une Dutch BV pour 2026, notamment l'échéance standard du 31 mai pour l'impôt sur les sociétés et la limite absolue de 12 mois pour les dépôts auprès de la KVK.
- Maîtriser la chronologie obligatoire pour l'établissement, l'approbation et le dépôt des comptes annuels afin de protéger les dirigeants de toute responsabilité personnelle et de garantir la conformité numérique SBR.
- Mettre en place un calendrier précis de déclaration de TVA, en tenant compte des délais spécifiques de deux mois applicables aux entrepreneurs non-résidents.
- Respecter les normes légales de conservation des documents, imposant une durée de conservation de 7 ans pour la gestion administrative générale de l'entreprise et de 10 ans pour les documents relatifs aux biens immobiliers.
Obligations légales de déclaration pour les Dutch BVs
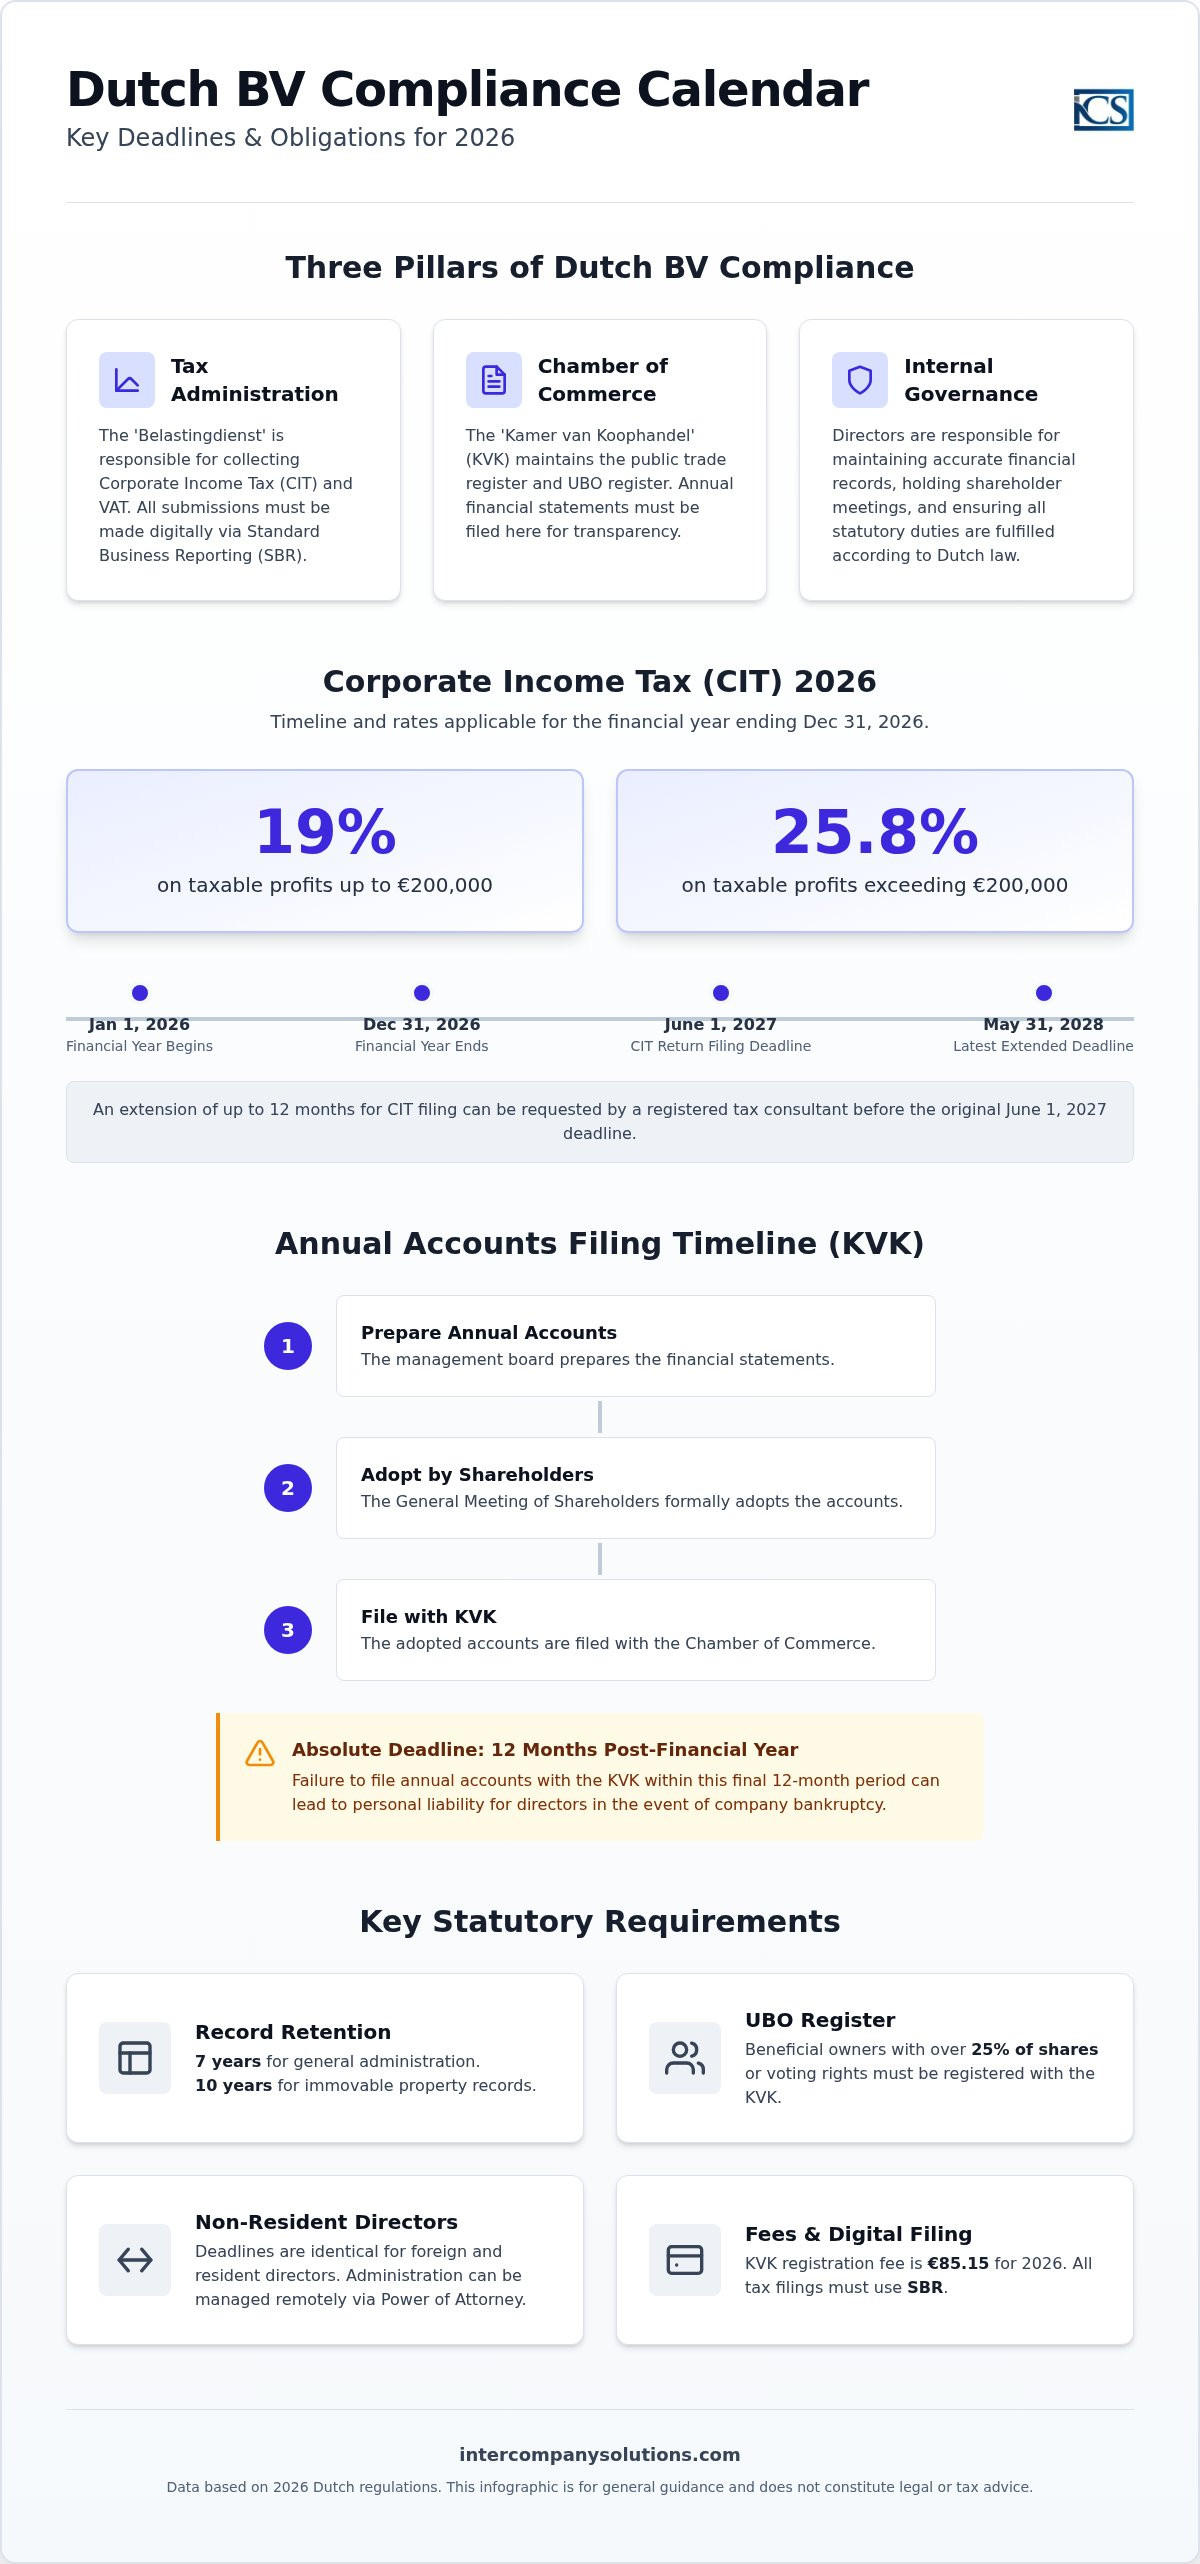
Une Dutch BV fonctionne comme une personne morale distincte, ce qui signifie qu'elle détient ses propres droits et obligations séparés de ceux de ses propriétaires. Cette structure juridique impose à la société de tenir sa propre comptabilité et de respecter des normes de déclaration strictes. La conformité pour une BV s'articule autour de trois piliers principaux : l'administration fiscale (Belastingdienst), la Chambre de commerce (KVK) et la gouvernance d'entreprise interne. Chaque pilier comporte des exigences spécifiques qui garantissent que la société demeure en règle au sein du cadre juridique néerlandais.
Les administrateurs étrangers sont soumis exactement aux mêmes délais de déclaration fiscale pour une Dutch BV que ceux résidant aux Pays-Bas. Aucune dérogation n'est accordée aux propriétaires internationaux concernant les dates ou l'exactitude de ces déclarations. Pour les entrepreneurs qui gèrent leurs activités depuis l'étranger, la voie de la procuration légalisée est la méthode standard pour gérer les tâches administratives. Ce processus permet la constitution d'une société Dutch BV et la gestion du secrétariat juridique permanent à distance, garantissant que toutes les obligations légales soient remplies sans exiger la présence physique de l'administrateur dans le pays.
Le rôle de l'administration fiscale néerlandaise (Belastingdienst)
Le Belastingdienst est l'autorité responsable du recouvrement de l'impôt sur les sociétés (IS) et de la taxe sur la valeur ajoutée (TVA). Le système d'imposition des sociétés aux Pays-Bas est fortement numérisé, exigeant que toutes les BV déposent leurs déclarations via le Standard Business Reporting (SBR). Cela signifie que vous ne pouvez pas simplement envoyer un formulaire papier ou un simple PDF ; les déclarations doivent être transmises par le biais d'un logiciel compatible ou par un intermédiaire fiscal agréé. L'administration fiscale émet souvent des avis d'imposition provisionnels en début d'année. Ceux-ci sont basés sur les résultats de votre exercice précédent ou sur votre bénéfice prévisionnel, et ils permettent au gouvernement de percevoir les impôts par acomptes plutôt qu'en un versement unique à la fin de la période.
Le rôle de la Chambre de commerce (KVK)
La KVK gère le registre du commerce néerlandais, qui est une base de données publique de toutes les entreprises en activité. Elle gère également le registre UBO, où toute personne détenant plus de 25 % des actions ou des droits de vote de la société doit être enregistrée. Pour les entités constituées ou enregistrant des modifications en 2026, les frais d'enregistrement obligatoires auprès de la KVK sont de 85,15 €. L'une des obligations principales de la BV est le dépôt annuel des états financiers auprès de la KVK. Ces documents sont accessibles au public et offrent une transparence quant à la santé financière de la société. Si vous manquez le délai ultime de 12 mois pour ce dépôt, vous risquez d'engager votre responsabilité personnelle pour les dettes de la société, ce qui rend essentiel le suivi des délais de déclaration fiscale pour une Dutch BV tout au long de l'année.
Délais de déclaration de l'impôt sur les sociétés (IS) 2026
Pour la majorité des Dutch BVs, l'exercice financier suit l'année civile standard, commençant le 1er janvier et se clôturant le 31 décembre. Dans le cadre réglementaire actuel, les déclarations d'IS doivent être déposées au plus tard le 1er juin de l'année suivant l'exercice financier. Pour la période de déclaration 2026, cela signifie que votre déclaration doit parvenir au Belastingdienst au plus tard le 1er juin 2027. Le respect de ces délais de déclaration fiscale pour une Dutch BV est un élément essentiel de la gouvernance d'entreprise, car il évite l'accumulation d'intérêts de retard et de pénalités administratives.
Les entrepreneurs internationaux doivent savoir que des prorogations sont possibles pour ceux qui ont besoin de plus de temps pour clôturer leurs comptes. En collaborant avec un conseiller fiscal agréé, une BV peut solliciter un report de dépôt pouvant aller jusqu'à 12 mois. Cette prorogation offre une grande flexibilité pour les opérations internationales complexes, mais la demande doit être déposée avant la date limite initiale du 1er juin. Pour l'exercice fiscal 2026, les taux de l'impôt sur les sociétés sont fixés à 19 % pour les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice dépassant ce seuil de 200 000 € est soumis à un taux de 25,8 %.
Avis d'imposition d'IS provisionnels vs définitifs
L'administration fiscale néerlandaise émet généralement un avis d'imposition provisionnel au début de l'exercice financier. Cet avis est une estimation fondée sur les performances de la société au cours des exercices précédents ou sur les bénéfices prévisionnels. Vous réglez ce montant par acomptes tout au long de l'année. Une fois la déclaration finale d'IS déposée après la clôture de l'exercice, le Belastingdienst traite les données et émet un avis d'imposition définitif. Si votre bénéfice réel est supérieur à l'estimation, vous réglez la différence. Il est important de noter que le taux d'intérêt applicable aux cotisations d'IS est de 5 % pour 2026, lequel commence à courir six mois après la fin de l'exercice financier si l'impôt dû n'a pas été acquitté.
Régime de la monnaie fonctionnelle étrangère
Les BV internationales qui exercent principalement leurs activités dans une devise autre que l'euro peuvent opter pour le régime de la monnaie fonctionnelle étrangère. Cela permet à la société de calculer ses bénéfices imposables et de déposer ses déclarations d'IS dans une devise telle que l'USD ou le GBP. Pour bénéficier de ce régime, vous devez soumettre une demande formelle aux autorités fiscales néerlandaises avant le début de l'exercice financier au cours duquel vous souhaitez effectuer ce changement. Une fois approuvée, la société doit conserver cette devise de déclaration pendant une durée minimale de dix ans. Cette stabilité assure la cohérence du traitement fiscal des variations de change et simplifie l'information financière pour les sociétés mères étrangères.
La préparation rigoureuse de ces déclarations est un élément central de nos services comptables et fiscaux, vous aidant à maintenir une totale conformité avec la réglementation néerlandaise.
Calendrier de dépôt des comptes annuels et auprès de la KVK
Le cycle administratif d'une Dutch BV se conclut par la publication de ses comptes annuels. Alors que les sections précédentes détaillaient les délais de déclaration fiscale pour une Dutch BV auprès du Belastingdienst, la Chambre de commerce (KVK) applique un calendrier légal distinct. Pour une BV dont l'exercice financier se clôture le 31 décembre, le conseil d'administration doit préparer les états financiers dans un délai de cinq mois, soit avant le 31 mai de l'année suivante. Une prolongation de cinq mois supplémentaires pour la préparation peut être accordée par les actionnaires dans des circonstances spécifiques. Toutefois, la date limite absolue pour la réception des comptes annuels par la KVK est de 12 mois après la fin de l'exercice financier. Pour la période de déclaration 2026, cette date limite impérative est le 31 décembre 2027.
Exigences d'établissement et d'adoption
Le conseil d'administration assume la responsabilité principale de l'établissement des comptes annuels. Tous les administrateurs doivent signer ces états financiers ; si une signature est manquante, le motif doit être explicitement mentionné dans les documents. Une fois établis, le conseil soumet les comptes aux actionnaires. L'adoption formelle a généralement lieu lors de l'assemblée générale annuelle, où les actionnaires examinent et approuvent les chiffres. Les actionnaires doivent adopter les comptes dans les deux mois suivant leur établissement. Si les statuts de la société le prévoient, les actionnaires peuvent également adopter les comptes par résolutions écrites sans réunion physique. Après leur adoption, la BV doit déposer les comptes auprès de la KVK dans un délai de huit jours.
Obligations de publication selon la taille de l'entreprise
Le niveau de détail requis pour la publication dépend de la classification de l'entreprise. La plupart des entrepreneurs internationaux créant une BV entrent dans les catégories des micro ou petites entreprises. Les micro-entités ne sont tenues de publier qu'un bilan condensé, tandis que les petites entités doivent fournir un bilan assorti d'une annexe sommaire. Aucune de ces catégories n'exige un audit complet par un expert-comptable agréé. En revanche, les moyennes et grandes entités doivent obligatoirement faire l'objet d'un audit et publier un rapport de gestion plus complet ainsi qu'un compte de résultat. Le suivi de ces délais de déclaration fiscale pour une Dutch BV et de ces dates de publication est essentiel pour éviter d'engager sa responsabilité personnelle, ce qui peut se produire en cas de dépassement du délai de dépôt de 12 mois. Nos services de secrétariat juridique aident les administrateurs à gérer ce calendrier avec précision.
Déclaration de TVA et exigences de conformité de l'UE
La conformité en matière de TVA est une obligation continue qui exige le strict respect des délais de déclaration fiscale des Dutch BV fixés par la Belastingdienst. La TVA, ou Omzetbelasting (BTW), est un impôt indirect perçu sur la plupart des biens et services. Pour une Dutch BV, la fréquence de déclaration par défaut est trimestrielle. Vous appliquerez le taux normal de 21 % à la plupart des opérations, bien qu'un taux réduit de 9 % s'applique à des articles spécifiques tels que les denrées alimentaires et certains médicaments. À compter du 1er janvier 2026, le taux de TVA pour les hébergements de court séjour est passé de 9 % au taux normal de 21 %. Si votre BV exerce des activités de commerce électronique et vend à des consommateurs dans toute l'UE, vous pourriez avoir besoin d'un enregistrement au Guichet unique (OSS) afin de simplifier la perception des taxes dans plusieurs États membres.
Calendrier de déclaration trimestrielle de TVA 2026
Les délais de déclaration de TVA dépendent de la qualification de votre entreprise en tant que résidente ou non-résidente. Les règles néerlandaises standard exigent un dépôt au plus tard le dernier jour du mois suivant le trimestre. Toutefois, pour les entrepreneurs non-résidents, la Belastingdienst accorde deux mois pour la réception de la déclaration et du paiement. Rester informé de ces délais de déclaration fiscale des Dutch BV est essentiel ; à compter de 2026, la pénalité maximale pour paiement tardif de la TVA a atteint 6 709 €.
Pour les entrepreneurs non-résidents, le calendrier 2026 est le suivant :
- T1 (janv.-mars) : 31 mai 2026
- T2 (avr.-juin) : 31 août 2026
- T3 (juil.-sept.) : 30 novembre 2026
- T4 (oct.-déc.) : 28 février 2027
Opérations intracommunautaires et EORI
Si votre BV vend des biens ou des services à des entreprises situées dans d'autres pays de l'UE, vous devez déposer un état récapitulatif européen, appelé déclaration ICP. Ce rapport détaille les numéros de TVA des clients et les montants des transactions. Pour les importations en provenance de pays tiers à l'UE, un numéro d'enregistrement et d'identification des opérateurs économiques (EORI) est obligatoire pour le dédouanement. Vous pouvez trouver plus de détails sur l'immatriculation à la TVA pour les entreprises étrangères pour garantir une configuration correcte dès le départ.
L'enregistrement au Guichet unique (OSS) constitue un avantage procédural pour les entités de commerce électronique. Il vous permet de déclarer et de payer la TVA pour toutes les ventes à distance au sein de l'UE dans une seule déclaration déposée aux Pays-Bas. Cela élimine la nécessité de vous immatriculer à la TVA dans chaque État membre où résident vos clients, à condition de respecter les seuils applicables.
Liste de contrôle de conformité 2026 pour les administrateurs étrangers
La gestion d'une entité néerlandaise depuis l'étranger nécessite une approche structurée des obligations administratives. Les administrateurs étrangers doivent s'assurer que le registre UBO (bénéficiaire effectif ultime) de la société demeure exact. Toute personne physique détenant plus de 25 % des actions ou des droits de vote doit être enregistrée. Le défaut de mise à jour du registre UBO lors de changements d'actionnariat peut entraîner des amendes administratives ou des sanctions pénales. Les administrateurs doivent également vérifier que leurs prévisions de bénéfices s'alignent sur les seuils d'IS 2026. Rester en deçà de la limite de 200 000 € garantit le taux de 19 %, tandis que les bénéfices supérieurs à ce montant déclenchent la tranche de 25,8 %. Le respect des Dutch BV tax filing deadlines constitue la base de la conformité, mais une gouvernance de haut niveau exige ces vérifications proactives ; en savoir plus sur la manière dont IntegraSense soutient les normes de pratique professionnelle et de gouvernance.
La planification de l'assemblée générale annuelle (AG) constitue une autre étape essentielle. Comme établi dans la section précédente sur les calendriers de déclaration, les comptes doivent être adoptés dans les deux mois suivant leur établissement. L'AG sert de cadre formel pour cette adoption, accordant aux administrateurs le quitus pour leur gestion au cours de l'exercice financier. Pour les sociétés comptant plusieurs actionnaires internationaux, c'est le moment de s'assurer que toutes les signatures sont recueillies sur les états financiers définitifs.
Conservation des documents administratifs
L'administration fiscale néerlandaise impose des exigences strictes en matière de conservation des documents, qui s'appliquent tant aux dossiers numériques que physiques. Vous devez conserver l'ensemble de l'administration de l'entreprise pendant une durée minimale de sept ans. Cette obligation inclut les factures, les relevés bancaires, les contrats et la correspondance commerciale. Si votre BV possède des biens immobiliers aux Pays-Bas, la période de conservation des documents connexes est portée à dix ans. Si vous employez du personnel international sous le régime des 30 %, vous êtes tenu de conserver tous les documents pertinents, tels que les preuves de recrutement à l'étranger et les calculs de salaire, au sein de vos dossiers Payroll and Staffing. Ces dossiers doivent être facilement accessibles pour contrôle par la Belastingdienst sur demande.
Prochaines étapes pour la conformité
Le maintien d'une adresse commerciale valide auprès de la KVK est une obligation légale pour toutes les BV. Si votre société déménage ou modifie son adresse de domiciliation, vous devez mettre à jour le registre du commerce immédiatement afin d'éviter tout problème de signification d'actes. Faire appel à un expert-comptable certifié constitue le moyen le plus fiable de suivre l'évolution des Dutch BV tax filing deadlines tout au long de l'année. Un intermédiaire professionnel garantit que les déclarations sont transmises via un logiciel conforme à la norme SBR, réduisant ainsi le risque d'erreurs techniques ou de pénalités pour dépôt tardif. Pour obtenir de l'aide concernant vos déclarations ou pour faire le point sur votre situation actuelle, contactez Intercompany Solutions pour échanger avec un spécialiste en droit des sociétés.
Dernière révision : août 2026
Sécuriser la situation financière de votre Dutch BV en 2026
La gestion d'une Dutch BV exige une attention constante au calendrier afin d'éviter les pénalités administratives et l'engagement éventuel de la responsabilité des administrateurs. Vous avez constaté que les principales Dutch BV tax filing deadlines comprennent la déclaration d'impôt sur les sociétés du 1er juin et les déclarations trimestrielles de BTW. L'exactitude de ces déclarations est essentielle, en particulier lors de l'application du taux d'IS de 19 % pour les bénéfices imposables jusqu'à 200 000 €. Depuis 2015, nos spécialistes se concentrent sur la conformité à distance, aidant plus de 2 000 fondateurs à travers le monde à gérer leurs obligations légales avec précision.
Le suivi d'une liste de contrôle structurée pour l'enregistrement UBO, la conservation des documents et l'adoption des comptes annuels garantit que votre entreprise reste un partenaire fiable sur le marché européen. Ces procédures protègent vos intérêts professionnels pendant que vous vous concentrez sur le développement de vos activités. L'intégration des services de secrétariat juridique et de comptabilité garantit que chaque étape, de l'AG à la publication finale auprès de la KVK, est traitée avec une attention méticuleuse aux détails.
Nous sommes à votre disposition pour vous aider à établir un cadre administratif solide qui soutient vos ambitions internationales et garantit une conformité réglementaire totale.
Dernière révision : août 2026
Foire aux questions
Quelles sont les pénalités en cas de non-respect de la date limite de dépôt des déclarations fiscales d'une Dutch BV ?
Le non-respect de la date limite de déclaration fiscale d'une Dutch BV entraîne des amendes administratives et des intérêts de retard. Pour l'impôt sur les sociétés, la Belastingdienst applique un taux d'intérêt de 5 % sur le montant restant dû à compter de six mois après la clôture de l'exercice financier. Les retards de paiement de la TVA sont soumis à des pénalités nettement plus élevées, pouvant atteindre un maximum de 6 709 € à compter de 2026. Des manquements répétés peuvent également déclencher des contrôles plus approfondis, voire des poursuites pénales en cas de soupçon de fraude fiscale.
Puis-je déposer les comptes annuels de ma Dutch BV à distance depuis l'étranger ?
Vous pouvez déposer vos comptes annuels à distance via le système obligatoire Standard Business Reporting (SBR). Cette infrastructure numérique nécessite un logiciel spécifique ou l'assistance d'un intermédiaire fiscal agréé aux Pays-Bas. Une présence physique n'est pas requise, sous réserve que votre conseil d'administration ait approuvé les comptes. L'utilisation de ces outils à distance aide les dirigeants internationaux à respecter les dates limites de déclaration fiscale de la Dutch BV et les obligations de publication auprès de la Chambre de commerce sans avoir à se déplacer dans le pays pour des démarches administratives.
Un auditeur néerlandais est-il obligatoire pour toutes les sociétés à responsabilité limitée ?
Un auditeur néerlandais n'est pas requis pour les micro ou petites sociétés à responsabilité limitée. La plupart des BV détenues par des non-résidents relèvent de ces catégories et doivent uniquement publier un bilan abrégé et des notes limitées. Un audit par un expert-comptable agréé n'est obligatoire que si votre société remplit au moins deux des trois critères suivants pendant deux exercices consécutifs : un total de bilan supérieur à 7,5 millions d'euros, un chiffre d'affaires net supérieur à 15 millions d'euros ou plus de 50 salariés.
Comment demander un report pour ma déclaration d'impôt sur les sociétés ?
Vous demandez un report pour l'impôt sur les sociétés en soumettant une requête à la Belastingdienst avant l'échéance standard du 1er juin. Les entrepreneurs individuels peuvent généralement obtenir une prolongation de cinq mois. Toutefois, collaborer avec un conseiller fiscal professionnel permet à votre société de bénéficier d'un régime d'extension collective, qui peut accorder jusqu'à 12 mois supplémentaires. Ce délai supplémentaire est utile pour finaliser des comptes internationaux complexes tout en veillant à respecter l'ensemble des obligations légales.
Quelle est la durée de conservation des documents commerciaux néerlandais ?
Le délai légal de conservation des documents commerciaux généraux est de sept ans. Cela comprend l'ensemble des comptes du grand livre, les factures, les relevés bancaires et les contrats. Si votre BV possède des biens immobiliers, tels que des bureaux ou des terrains aux Pays-Bas, vous devez conserver ces documents spécifiques pendant au moins dix ans. Ces pièces doivent être conservées sous un format qui demeure accessible aux fins de contrôle par les autorités fiscales néerlandaises pendant toute la période de conservation.
Une Dutch BV dormante a-t-elle encore des obligations déclaratives ?
Une Dutch BV dormante doit toujours remplir ses obligations déclaratives principales, même si elle n'a aucune activité commerciale. Vous devez déposer chaque année une déclaration d'impôt sur les sociétés et publier des états financiers auprès de la Chambre de commerce. Bien que ces rapports affichent un chiffre d'affaires nul, le défaut de dépôt constitue une infraction au droit des sociétés. Cela peut entraîner des amendes administratives et engager la responsabilité personnelle potentielle des administrateurs de la société.
Qu'est-ce que le registre UBO et qui doit y être inscrit ?
Le registre UBO est une base de données publique qui identifie les bénéficiaires effectifs finaux d'une société. Vous devez déclarer toute personne physique détenant plus de 25 % des actions, des droits de vote ou des participations dans la BV. Cette exigence vise à prévenir le blanchiment de capitaux et à garantir la transparence des entreprises. Les administrateurs ont la responsabilité de maintenir ces informations à jour, la Chambre de commerce exigeant une notification immédiate de toute modification de la structure de propriété ou de contrôle.
À combien s'élèvent les frais d'immatriculation à la KVK en 2026 ?
Les frais d'immatriculation obligatoires pour une nouvelle entité auprès de la Chambre de commerce s'élèvent à 85,15 € pour l'année civile 2026. Il s'agit d'un versement unique exigible lors de la première immatriculation de votre BV au registre du commerce. Bien que le dépôt annuel des états financiers soit gratuit, vous devez prévoir dans votre budget les coûts d'un logiciel compatible SBR et les certificats de sécurité numérique nécessaires pour transmettre vos documents à la KVK et à la Belastingdienst.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- ICS Payroll - Services de paie néerlandais
- Belastingdienst - Prélèvements sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |