


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La transition de l'exigence historique de 18 000 EUR vers le modèle flexible actuel a fondamentalement modifié la manière dont les entrepreneurs internationaux abordent les Pays-Bas. Aujourd'hui, les exigences légales relatives au capital social d'une Dutch BV permettent un minimum nominal de seulement 0,01 EUR, supprimant efficacement la barrière financière élevée à l'entrée qui caractérisait auparavant le marché néerlandais. Vous reconnaissez probablement que si ce faible seuil d'entrée offre de la flexibilité, il introduit également des obligations administratives spécifiques concernant la déclaration des UBO et les modalités d'apport en capital qui doivent être gérées avec précision.
Ce guide détaille le capital minimum légal exact, les protocoles d'émission d'actions et les obligations de conformité pour constituer une Dutch BV en 2026. Vous découvrirez la distinction entre les apports en numéraire et en nature tout en apprenant à maintenir une structure de capital conforme grâce à la procédure de procuration légalisée. Nous examinons les normes juridiques de 2026, notamment les frais d'enregistrement auprès de la KVK de 85,15 EUR et le plafonnement de la déduction des intérêts de 24,5 %, afin de garantir que la constitution de votre Dutch BV réponde à toutes les exigences réglementaires dès le départ. En suivant ces étapes procédurales, vous pouvez établir une présence solide aux Pays-Bas sans nécessiter de déplacement physique ni de liquidités initiales excessives.
Points clés
- Confirmez que les exigences actuelles en matière de capital social d'une Dutch BV permettent un minimum de 0,01 EUR, réduisant considérablement la charge financière initiale pour les fondateurs.
- Comprenez les différences procédurales entre les apports en numéraire et les apports en nature afin de garantir que les actifs soient correctement évalués selon les normes du Code civil néerlandais.
- Assurez la conformité réglementaire en enregistrant les bénéficiaires effectifs (UBO) détenant plus de 25 % des actions dans le délai obligatoire de déclaration de sept jours.
- Structurez votre entité pour bénéficier de la responsabilité limitée des actionnaires et du taux d'impôt sur les sociétés de 2026 fixé à 19 % sur les bénéfices jusqu'à 200 000 EUR.
- Créez votre société à distance via une procuration légalisée, permettant une constitution complète sans obligation de déplacement international.
Table des matières
- Capital social minimum légal pour les sociétés à responsabilité limitée néerlandaises
- Modalités d'apport en capital et d'émission d'actions
- Incidences financières du capital social sur la responsabilité et la fiscalité
- Exigences de conformité pour l'allocation de capital et l'enregistrement UBO
- Faciliter la constitution à distance d'une BV aux Pays-Bas
Capital social minimum légal pour les sociétés à responsabilité limitée néerlandaises
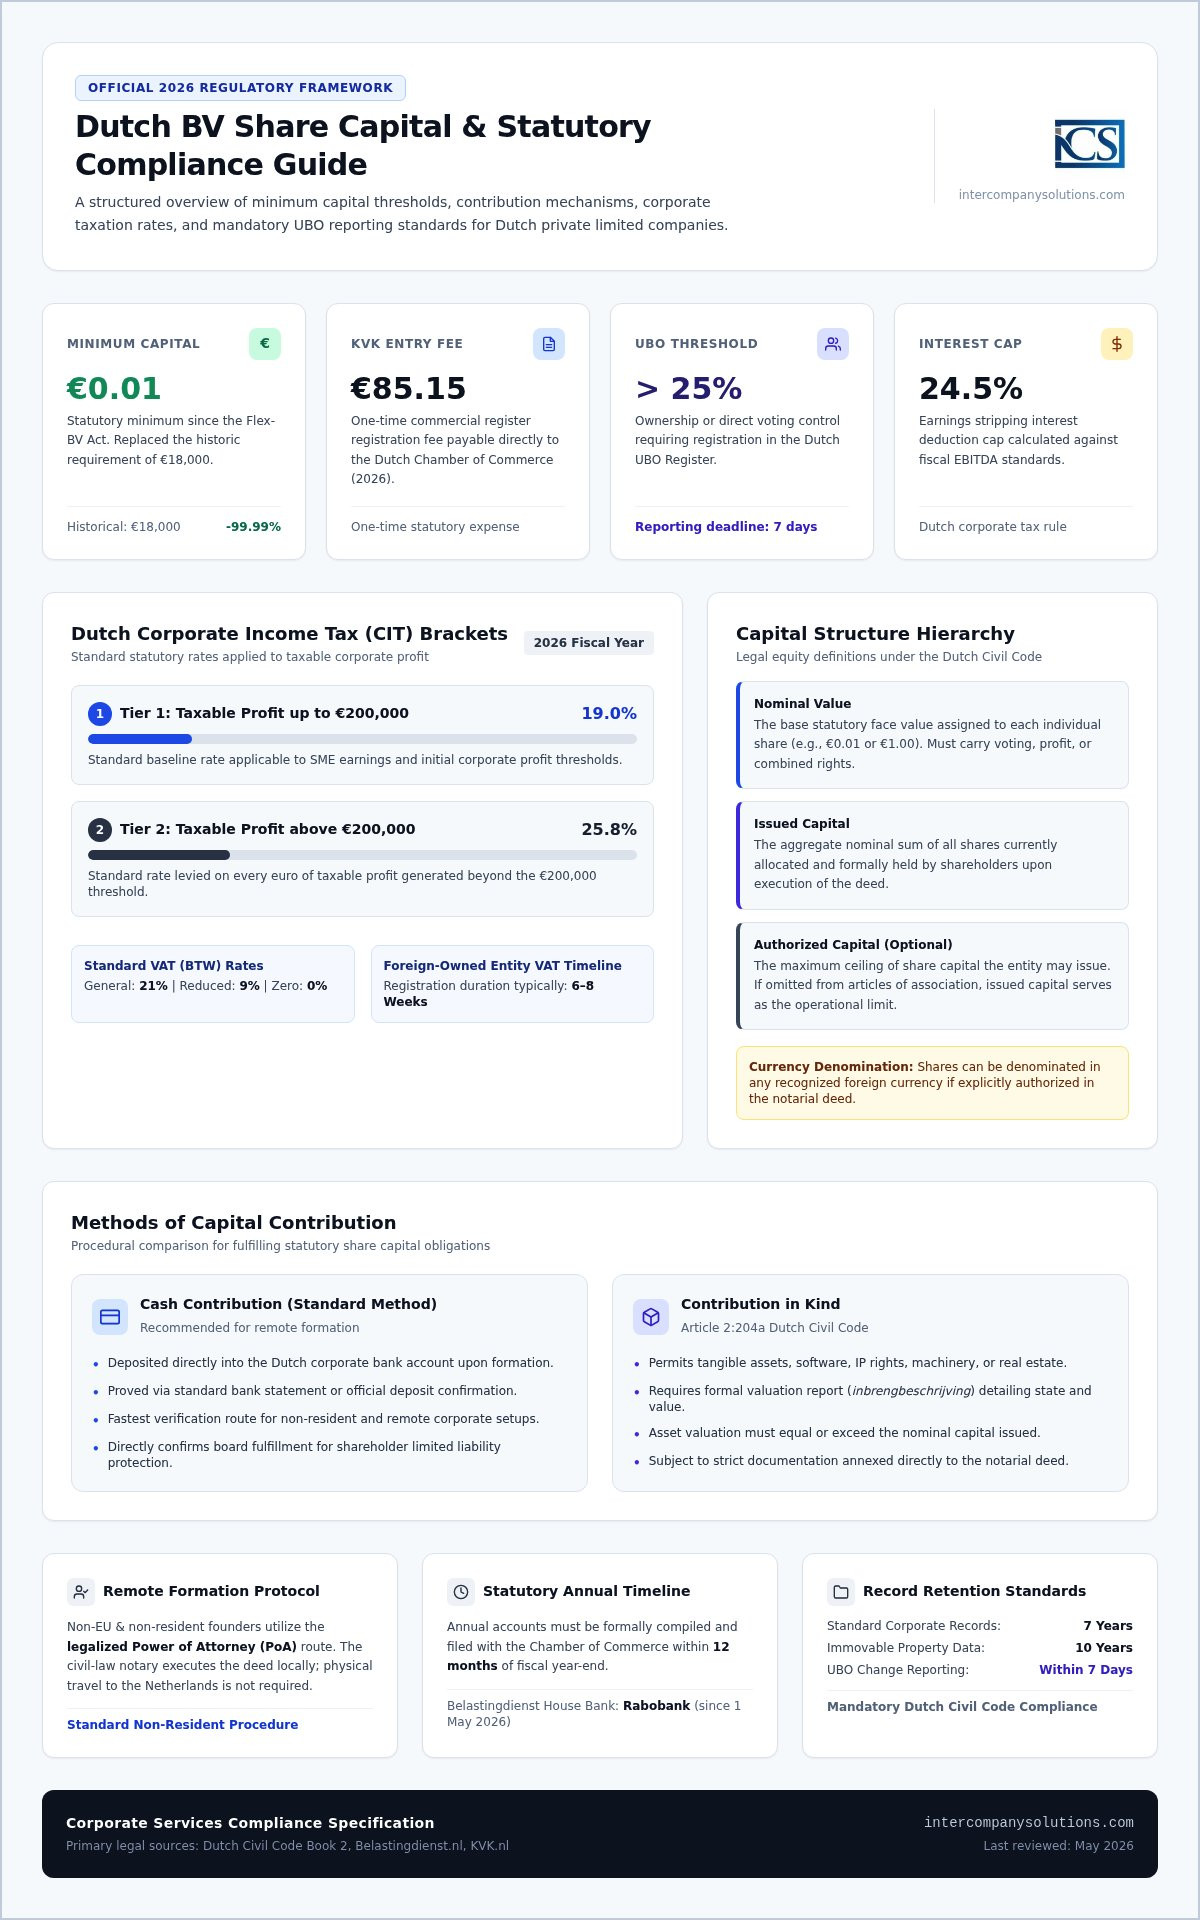
La société privée à responsabilité limitée néerlandaise (Dutch BV) fonctionne sous un régime de capital flexible. Depuis l'entrée en vigueur de la loi Flex-BV le 1er octobre 2012, l'exigence historique de 18 000 EUR a été remplacée par un minimum symbolique. Les Dutch BV share capital requirements actuelles stipulent qu'une entité peut être constituée avec seulement 0,01 EUR de capital libéré. Cette réforme législative a été conçue pour abaisser les barrières à l'entrée pour les entrepreneurs internationaux et stimuler la croissance des petites et moyennes entreprises en éliminant la nécessité d'une trésorerie initiale importante.
Les fondateurs doivent émettre au moins une action conférant soit un droit de vote, soit un droit aux bénéfices, soit les deux. Au-delà du capital social, les fondateurs doivent prendre en compte les frais d'enregistrement uniques auprès de la KVK, fixés à 85,15 EUR pour 2026. Cette approche simplifiée est un élément central des services de constitution d'une Dutch BV, garantissant que la structure juridique favorise une entrée fluide sur le marché européen.
La règle du capital minimum de 0,01 EUR
Bien que le minimum de 0,01 EUR soit juridiquement suffisant, les fondateurs doivent déterminer une structure de capital adaptée à leurs besoins opérationnels. En pratique, de nombreux entrepreneurs optent pour un montant nominal plus élevé, tel que 100 EUR ou 1 000 EUR, divisé en actions de 1,00 EUR chacune. Ce choix facilite souvent les relations avec les banques commerciales et les organismes de crédit, qui peuvent considérer qu'une capitalisation de 0,01 EUR est insuffisante en termes de substance professionnelle. Quel que soit le montant choisi, le capital doit être intégralement libéré sur le compte de la société dès sa constitution afin de finaliser le processus d'immatriculation.
Normes relatives aux devises et à la dénomination
Le Code civil néerlandais offre une grande flexibilité quant au libellé de la devise du capital. Les actions ne doivent pas obligatoirement être émises en euros ; elles peuvent être libellées dans toute devise reconnue sur le plan international, à condition que les statuts l'autorisent expressément. Lorsqu'elle choisit une devise étrangère, la société doit tenir sa comptabilité de manière à demeurer conforme aux normes comptables néerlandaises. Les entrepreneurs doivent également distinguer les termes suivants :
- Valeur nominale : La valeur nominale attribuée à une action individuelle (par ex., 0,01 EUR).
- Capital émis : La valeur nominale totale de l'ensemble des actions actuellement détenues par les actionnaires.
- Capital autorisé : Le montant maximal d'actions que la société est autorisée à émettre conformément à ses statuts.
Pour une BV, la fixation d'un capital autorisé est facultative. S'il n'en est pas fait mention dans l'acte de constitution, le capital social émis est considéré comme le plafond, ce qui simplifie la gestion future des capitaux propres, à moins que les fondateurs ne souhaitent des restrictions spécifiques.
Modalités d'apport en capital et d'émission d'actions
L'émission formelle d'actions s'effectue par acte notarié instrumenté par un notaire de droit civil néerlandais. Cet acte juridique sert de fondement à la société, attestant de la manière dont les Dutch BV share capital requirements sont satisfaites. Les fondateurs peuvent choisir entre deux méthodes principales pour remplir leurs obligations d'apport en capital : les apports en numéraire ou les apports en nature. Bien que les deux soient juridiquement valables, les démarches procédurales diffèrent sensiblement, en particulier pour les entrepreneurs non-résidents gérant la procédure à distance.
Apports en numéraire et exigences bancaires
Les versements en numéraire constituent le choix standard pour les constitutions à distance en raison de leur simplicité administrative. Après la passation de l'acte par le notaire et l'immatriculation de la société auprès de la Chambre de commerce (KVK), les dirigeants doivent veiller à ce que le capital émis soit déposé sur un compte bancaire professionnel. Il est utile de savoir que Rabobank est la banque attitrée de l'administration fiscale néerlandaise (Belastingdienst) depuis le 1er mai 2026. Pour les fondateurs ayant recours à une procuration légalisée, la preuve du versement du capital implique généralement la remise d'une confirmation de virement bancaire ou d'une attestation de dépôt dans les registres internes de la société. Cela permet au conseil de direction de confirmer la libération intégrale des actions, condition préalable au maintien du statut de responsabilité limitée de l'entité.
Protocoles relatifs aux apports en nature
Les fondateurs souhaitant capitaliser leur BV au moyen d'actifs tels que des équipements, des logiciels ou des biens immobiliers doivent suivre des protocoles précis en vertu de l'article 2:204a du Code civil néerlandais. Cette méthode exige une description écrite des actifs, appelée inbrengbeschrijving, qui doit être signée par l'ensemble des fondateurs et des administrateurs. La description doit indiquer la valeur des actifs ainsi que les méthodes d'évaluation utilisées, avec une date de référence ne remontant pas à plus de six mois avant l'apport. Tandis qu'une société anonyme (NV) requiert une attestation d'auditeur pour cette procédure, ce n'est pas le cas d'une BV. Cela simplifie la démarche, bien qu'il faille tout de même prévoir un délai supplémentaire pour préparer la documentation nécessaire. Si vous avez des doutes sur l'évaluation de vos actifs spécifiques, vous pouvez échanger avec un spécialiste afin de vous assurer que votre description d'actifs est conforme aux normes notariales.
Incidences financières du capital social sur la responsabilité et la fiscalité
La capitalisation d'une Dutch BV ne détermine pas seulement les liquidités initiales de la société ; elle établit également la frontière financière entre l'entité et ses propriétaires. Bien que les Dutch BV share capital requirements permettent un seuil d'entrée de 0,01 EUR, ce choix influe sur la perception de stabilité de l'entreprise aux yeux des créanciers. La structure de capital que vous choisissez interagit avec le droit fiscal néerlandais pour définir vos obligations fiscales et l'étendue de votre protection financière personnelle.
Pour l'exercice fiscal 2026, les Pays-Bas appliquent un taux d'impôt sur les sociétés (IS) de 19 % sur les bénéfices imposables jusqu'à 200 000 EUR. Tous les bénéfices dépassant ce seuil sont imposés au taux de 25,8 %. Au-delà de ces taux nominaux, l'administration fiscale néerlandaise applique des limitations strictes quant à la déductibilité des intérêts. Pour 2026, les surcoûts d'emprunt nets sont plafonnés à 24,5 % de l'EBITDA fiscalement ajusté de la société. Ces seuils rendent une allocation précise du capital essentielle pour l'efficacité fiscale, en particulier pour les entités ayant d'importants financements intragroupes.
Limitation de la responsabilité personnelle
Une BV est une personne morale dotée de ses propres droits et obligations, distincte de ses propriétaires. Les actionnaires ne sont pas personnellement responsables des dettes de la société au-delà du montant qu'ils ont libéré pour leurs actions. Cette protection repose sur le principe de la personnalité juridique distincte, qui préserve votre patrimoine personnel des créanciers de la société. Cette protection n'est pas absolue. Si un administrateur commet une négligence grave ou se livre à des activités frauduleuses, le voile de la personnalité morale peut être levé. En cas de faute de gestion avérée, les administrateurs engagent leur responsabilité personnelle quant au passif de la société en situation de faillite. La conservation d'une preuve claire de la libération intégrale du capital social constitue une étape fondamentale pour garantir ce statut de responsabilité limitée.
Considérations fiscales pour les actionnaires
La structuration de vos actions peut également ouvrir droit à d'importants avantages fiscaux grâce au régime de l'exonération des participations (participation exemption). En droit néerlandais, les dividendes et les plus-values provenant d'une filiale sont exonérés à 100 % d'IS au niveau de la société mère, à condition que celle-ci détienne au moins 5 % des actions et respecte des exigences de substance spécifiques. Pour les actionnaires non-résidents, les Pays-Bas appliquent généralement une retenue à la source de 15 % sur les dividendes, bien que ce taux soit souvent réduit ou supprimé en vertu de conventions fiscales bilatérales. La gestion de ces complexités requiert une tenue rigoureuse des registres. Vous trouverez plus de précisions sur le respect de ces normes dans notre guide sur la comptabilité et la conformité des Dutch BV. La mise en place d'une structure de capital professionnelle dès le départ garantit l'éligibilité continue de votre entité à ces exonérations, tout en respectant l'ensemble des normes déclaratives de 2026.
Exigences de conformité relatives à l'allocation du capital et à l'enregistrement des UBO
Le maintien d'une structure sociétaire transparente est une obligation légale qui commence immédiatement après avoir satisfait aux exigences de capital social de la Dutch BV. La Chambre de commerce des Pays-Bas (KVK) supervise le registre des bénéficiaires effectifs (Ultimate Beneficial Owner, UBO), qui est obligatoire pour toutes les sociétés à responsabilité limitée. Ce registre identifie les personnes physiques qui possèdent ou contrôlent en dernier ressort l'entité juridique, soutenant ainsi les normes européennes en matière de responsabilité des entreprises et de transparence financière.
Le registre UBO et les normes de transparence
Un UBO est identifié sur la base d'un seuil UBO supérieur à 25 % des actions, des droits de vote ou des participations dans la société. Cette norme s'applique à la fois aux participations directes et à la détention indirecte par l'intermédiaire de sociétés mères ou de fondations. Lors de la constitution de l'entité, vous devez fournir les documents nécessaires pour vérifier l'identité de ces personnes ainsi que l'origine du capital initial. Tout changement ultérieur relatif aux UBO déclaré dans les 7 jours au registre du commerce de la KVK garantit que l'entité demeure conforme au droit néerlandais. Bien que les données personnelles spécifiques soient protégées du grand public, les autorités et les institutions financières conservent un accès à ces dossiers à des fins de vérification obligatoire.
Déclarations annuelles et maintien du capital
La conformité post-constitution exige une gestion administrative rigoureuse afin de préserver la responsabilité limitée des actionnaires. Les administrateurs doivent s'assurer du dépôt des comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice afin d'éviter des sanctions administratives ou une éventuelle mise en cause de la responsabilité des dirigeants en cas de faillite. Ces états financiers confirment que la société maintient son capital statutaire et se conforme aux tests de bilan requis avant toute distribution de dividendes. En matière de gestion des données, les registres conservés 7 ans (10 ans pour les biens immobiliers) sont obligatoires pour toutes les entreprises néerlandaises. Une tenue rigoureuse des registres est indispensable pour toutes les interactions avec l'administration fiscale, la banque de référence de la Belastingdienst étant Rabobank depuis le 1er mai 2026.
Faciliter la constitution à distance d'une BV aux Pays-Bas
Pour les entrepreneurs non-résidents, le processus consistant à satisfaire aux exigences de capital social de la Dutch BV et à finaliser la constitution ne requiert aucune présence physique aux Pays-Bas. La plupart des fondateurs internationaux choisissent la voie de la procuration légalisée (Power of Attorney, POA) pour gérer le processus de constitution depuis leur pays d'origine. Cette méthode permet à un notaire de droit civil néerlandais d'instrumenter l'acte de constitution au nom du fondateur, finalisant généralement l'enregistrement complet en 3 à 5 jours ouvrés. Intercompany Solutions est spécialisée dans l'assistance à la constitution de Dutch BV, guidant les entrepreneurs à chaque étape légale afin d'assurer la conformité avec les normes juridiques de 2026.
Le processus de procuration légalisée
La procédure de procuration commence par la préparation d'un projet d'acte et d'un document de procuration par le notaire ou l'agent de constitution. Vous devez signer ce document en présence d'un notaire local ou d'une autorité compétente dans votre pays de résidence. Selon votre juridiction, le document signé requiert souvent une apostille ou une légalisation par l'ambassade des Pays-Bas pour être reconnu par le notaire de droit civil néerlandais. Vous devrez fournir des pièces d'identité de haute qualité, telles qu'un passeport en cours de validité, que le notaire utilise pour vérifier votre identité et répondre aux exigences en matière de lutte contre le blanchiment de capitaux. L'agent de constitution se coordonne ensuite avec la Chambre de commerce néerlandaise pour obtenir le numéro d'immatriculation de l'entreprise une fois l'acte signé. Cette démarche à distance constitue la norme pour les fondateurs non européens, la constitution par visioconférence numérique n'étant actuellement pas l'option par défaut pour les demandes des non-résidents.
Démarches administratives postérieures à la constitution
Une fois l'enregistrement auprès de la KVK finalisé, la priorité se porte sur l'état de préparation opérationnelle. Si votre BV a l'intention d'exercer des activités de commerce international, vous devez demander un numéro de BTW et un numéro EORI. Pour les entités détenues par des non-résidents, la Belastingdienst met généralement 6 à 8 semaines pour traiter les demandes de BTW après la soumission du questionnaire requis. Si vous prévoyez d'embaucher des salariés, vous devrez mettre en place un système de paie local conforme au droit du travail et à la fiscalité néerlandais. Cette phase est déterminante pour aligner votre structure sociétaire sur vos objectifs commerciaux à long terme. Vous trouverez des informations plus détaillées sur ces phases initiales dans notre guide relatif à la création d'une entreprise aux Pays-Bas. Ces étapes garantissent que votre société n'est pas seulement juridiquement immatriculée, mais également pleinement équipée pour exercer ses activités à travers l'UE tout en maintenant les exigences de capital social de la Dutch BV et les normes de conformité.
Dernière révision : septembre 2026
Mise en œuvre stratégique de votre structure sociétaire néerlandaise
L'établissement d'une société aux Pays-Bas requiert une compréhension précise du cadre juridique actuel. La règle du capital minimum de 0,01 EUR offre une flexibilité considérable, mais vous devez la concilier avec les normes rigoureuses d'enregistrement UBO et d'établissement des rapports annuels afin de préserver votre statut de responsabilité limitée. Le recours à la procuration légalisée vous permet de gérer efficacement ces exigences légales sans nécessiter de déplacement international.
Intercompany Solutions a accompagné plus de 2 000 fondateurs à travers le monde, en se spécialisant dans la gestion de bout en bout des exigences de capital social de la Dutch BV et de la conformité sociétaire. Notre expertise en droit fiscal et en procédures administratives néerlandais garantit des délais de constitution optimisés de 3 à 5 jours ouvrés. Nous veillons à ce que votre entité respecte l'ensemble des normes de 2026, de l'immatriculation initiale à la conformité fiscale à long terme, offrant ainsi un socle stable à vos opérations européennes.
Nous nous réjouissons de faciliter votre entrée sur le marché néerlandais avec la rigueur et la fiabilité que méritent vos intérêts professionnels.
Dernière révision : septembre 2026
Foire aux questions
Quel est le capital social minimum absolu pour une Dutch BV ?
Le capital social minimum absolu pour une Dutch BV est de 0,01 €. Cette exigence nominale a été introduite par la loi sur la Flex-BV afin de simplifier le processus de constitution pour les entrepreneurs. Bien que vous puissiez opter pour un montant plus élevé pour améliorer votre crédibilité professionnelle auprès des banques, la loi n'exige que ce centime symbolique. Toutes les actions émises doivent être intégralement libérées lors de la phase de constitution afin de satisfaire aux exigences légales relatives au capital social de la Dutch BV.
Puis-je déposer le capital social dans une devise autre que l'euro ?
Oui, vous pouvez libeller et déposer votre capital social dans toute devise internationalement reconnue. Cette flexibilité est autorisée par le Code civil néerlandais, à condition que la devise concernée soit expressément stipulée dans l'acte notarié de constitution de la société. Le choix d'une devise étrangère peut être avantageux pour le commerce international, bien que la société doive toujours tenir ses registres financiers de manière conforme aux normes comptables et déclaratives néerlandaises.
Dois-je me rendre aux Pays-Bas pour enregistrer mon capital social ?
Vous n'avez pas besoin de vous déplacer aux Pays-Bas pour enregistrer votre capital social ou pour constituer votre société. La plupart des fondateurs non-résidents recourent à la procuration légalisée. Dans le cadre de cette procédure, vous signez les documents requis dans votre pays de résidence et les faites légaliser par un notaire local ou une ambassade. Le notaire de droit civil néerlandais instrumente ensuite l'acte de constitution à distance, finalisant généralement l'enregistrement en 3 à 5 jours ouvrés.
Quels sont les frais d'enregistrement auprès de la KVK pour une nouvelle BV en 2026 ?
Les frais standard uniques pour l'immatriculation d'une nouvelle entité au registre du commerce néerlandais s'élèvent à 85,15 € pour l'année 2026. Ces frais sont payés directement à la Chambre de commerce (KVK) au cours du processus de constitution. Il s'agit d'un coût administratif obligatoire qui s'applique à toutes les nouvelles BV, que les fondateurs soient résidents ou non-résidents. Ce montant est distinct des honoraires professionnels associés aux prestations notariales ou à l'accompagnement à la constitution de la société.
Comment un bénéficiaire effectif (UBO) est-il défini au regard de l'actionnariat ?
Un bénéficiaire effectif (UBO) est défini comme toute personne physique qui détient un intérêt direct ou indirect supérieur à 25 % dans la société. Cela comprend les personnes détenant plus de 25 % des actions, des droits de vote ou des participations. Toutes les BV doivent enregistrer leurs UBO auprès du registre de la KVK. Toute modification de ce statut ou de la structure de l'actionnariat doit être déclarée à la Chambre de commerce dans les 7 jours calendaires afin d'assurer une conformité permanente.
Existe-t-il un droit d'apport sur l'émission d'actions aux Pays-Bas ?
Il n'existe aucun droit d'apport sur l'émission d'actions aux Pays-Bas. Le droit d'apport néerlandais, également appelé kapitaalsbelasting, a été officiellement aboli le 1er janvier 2006. Cela signifie que l'apport de fonds ou d'actifs pour satisfaire aux exigences de capital social de la Dutch BV n'entraîne pas de taxe d'émission spécifique. Cette mesure demeure un avantage significatif pour les entrepreneurs désireux de capitaliser leur société à hauteur de montants plus élevés sans encourir d'obligations fiscales supplémentaires lors de la phase de constitution.
Pendant combien de temps dois-je conserver les registres relatifs au capital social de la société ?
Vous devez conserver tous les registres administratifs et comptables de l'entreprise pendant une durée minimale de 7 ans. Cette obligation légale s'applique aux documents relatifs à l'allocation du capital, aux émissions d'actions et aux transactions financières générales. Si votre société détient des droits sur des biens immobiliers, la période de conservation de ces documents spécifiques est portée à 10 ans. La conservation de ces registres est essentielle pour demeurer en conformité avec la Belastingdienst, qui utilise Rabobank comme banque de transaction depuis le 1er mai 2026.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |