


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une structure holding de Dutch BV ne rend pas automatiquement une entreprise plus sûre ou plus efficiente sur le plan fiscal. Elle fonctionne de manière optimale lorsque la propriété, les activités commerciales et les actifs sont attribués délibérément, avec un objectif clair pour chaque société.
Dans un schéma type, une BV holding détient des actions dans une ou plusieurs BV opérationnelles, tandis qu'une BV opérationnelle exerce les activités commerciales courantes. Cette distinction peut influer sur le lieu où les bénéfices sont conservés et sur la société qui conclut les contrats d'exploitation, mais elle engendre également des obligations comptables et déclaratives supplémentaires.
Cet article explique comment s'articulent les deux BV, ce que la structure peut offrir et ce qu'elle ne peut pas garantir. Il aborde la séparation des actifs et l'exonération des participations, ainsi que les décisions relatives à la constitution, à la fiscalité et aux déclarations à prendre en compte. L'objectif est de vous aider à évaluer si une structure holding répond aux besoins de votre entreprise plutôt que d'ajouter des entités sans but précis.
Points clés
- Une structure holding de Dutch BV sépare la détention d'actions de l'activité commerciale courante, mais une BV holding constitue un rôle et non une forme juridique distincte.
- Déterminez qui détient les actions, exerce chaque activité et possède les actifs clés avant de décider quelle BV doit remplir chaque rôle.
- Mettez en balance la séparation potentielle des risques et la flexibilité de croissance avec les formalités administratives, les coûts et les obligations de gouvernance supplémentaires liés à la présence de plusieurs BV.
- L'existence de BV distinctes ne garantit pas une protection contre les réclamations, l'insolvabilité ou la responsabilité des dirigeants.
- Anticipez la conformité pour chaque BV, y compris le seuil UBO >25 % ; modifications relatives aux UBO à déclarer dans un délai de 7 jours.
Table des matières
- Qu'est-ce qu'une structure holding de Dutch BV ?
- Comment les structures holding néerlandaises fonctionnent-elles en pratique ?
- Avantages et limites d'une holding Dutch BV : ce que la structure ne garantit pas
- Comment évaluer si une structure holding néerlandaise correspond à vos projets
- Conformité d'une holding Dutch BV et prochaines étapes pratiques
Qu'est-ce qu'une structure holding de Dutch BV ?
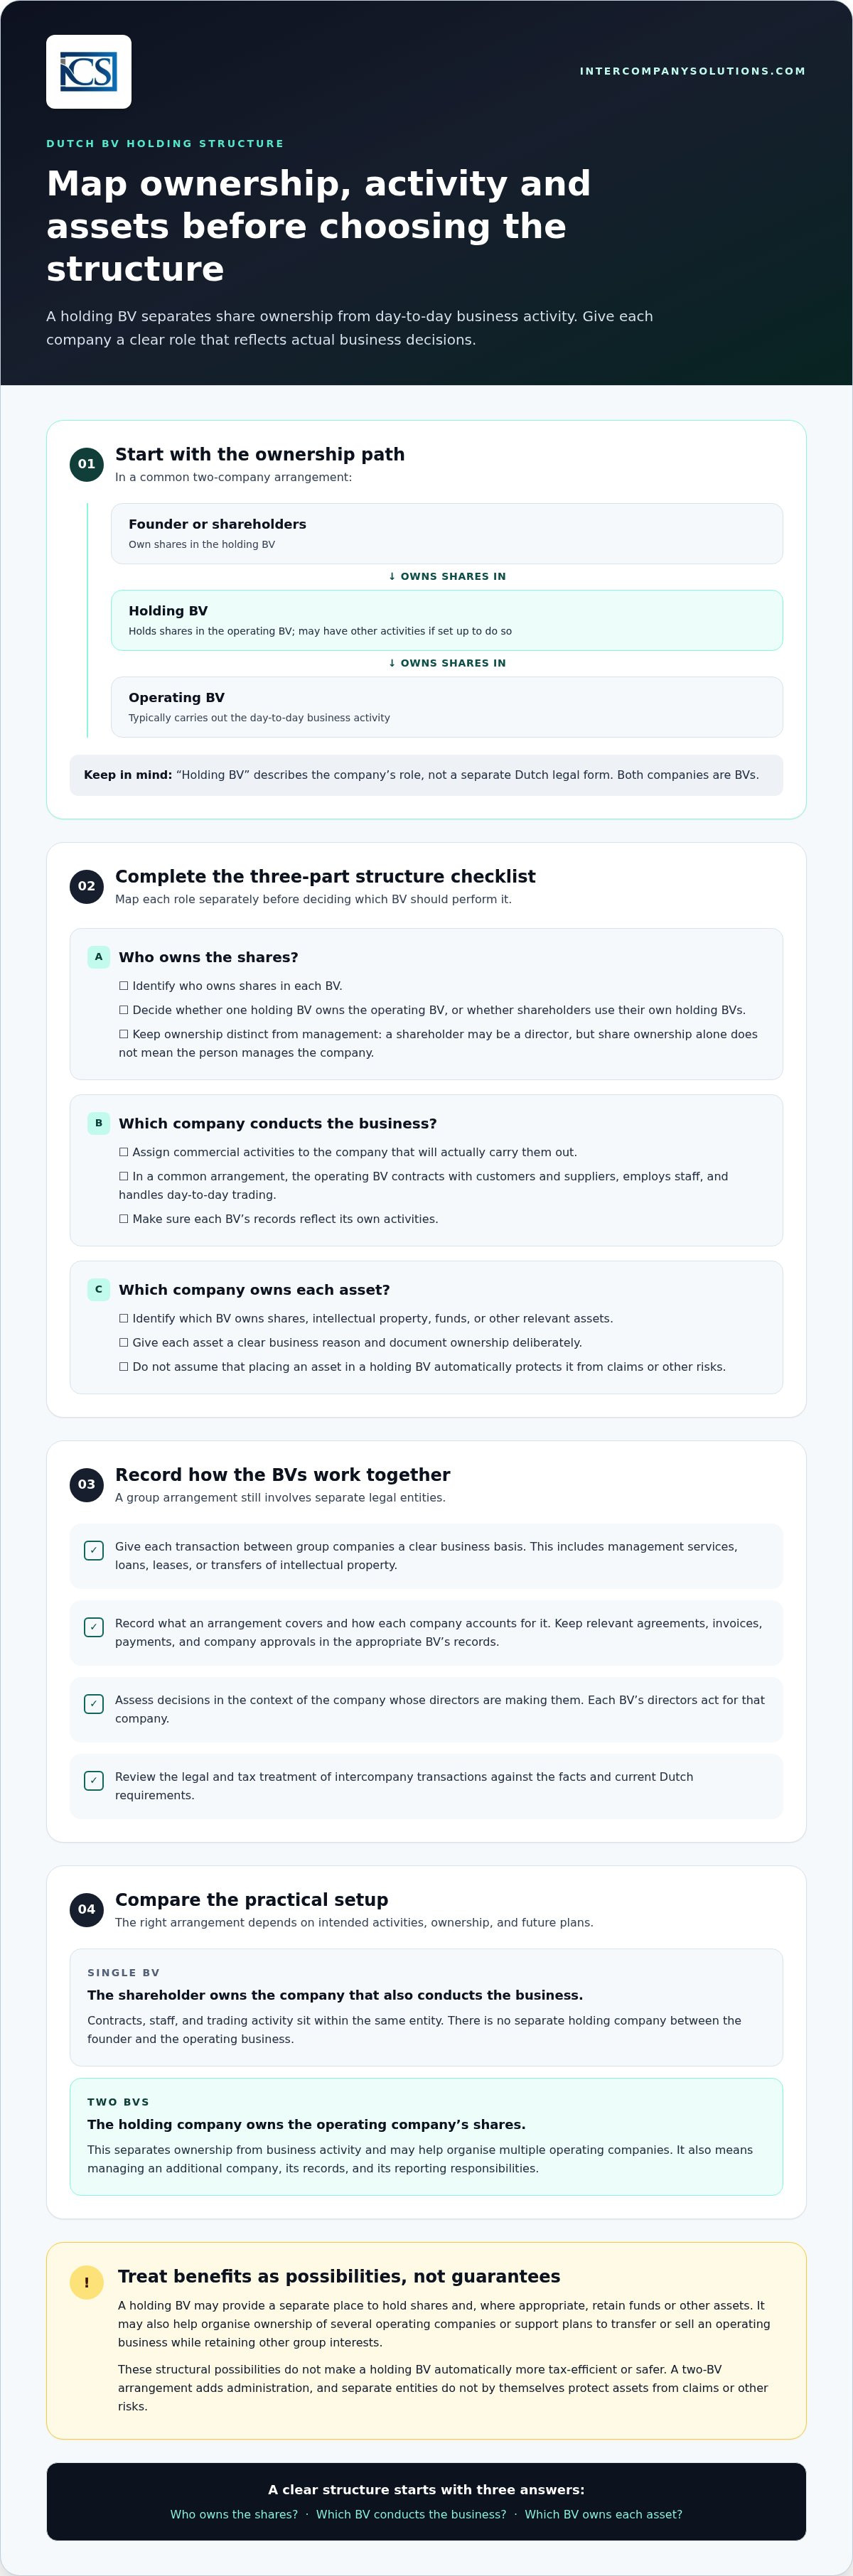
Une structure holding de Dutch BV se compose généralement d'une BV holding qui détient des actions dans une BV opérationnelle, tandis que la BV opérationnelle mène les activités commerciales. Les termes « BV holding » décrivent le rôle de la société et non une forme juridique néerlandaise distincte. Les deux entités sont des BV, soit des sociétés à responsabilité limitée. Le guide de la Chambre de commerce néerlandaise sur la constitution d'une BV explique la forme juridique utilisée pour chaque société dans cette configuration.
Une structure courante comporte deux BV, mais l'organisation de l'actionnariat appropriée dépend des projets du fondateur. Une holding peut détenir des actions dans plusieurs sociétés d'exploitation, ou plusieurs actionnaires peuvent détenir chacun leurs actions par l'intermédiaire de leur propre BV holding. Commencez par distinguer la détention des actions de la société qui exécute l'activité.
Détention de base : Fondateur ou actionnaires → BV holding → BV opérationnelle
Quelles sont les relations entre la BV holding et la BV opérationnelle ?
La BV holding est l'actionnaire de la BV opérationnelle. Le fondateur détient des actions dans la BV holding, seul ou avec d'autres actionnaires. Dans une configuration usuelle, la BV opérationnelle conclut des contrats avec les clients et les fournisseurs, emploie du personnel et gère les opérations commerciales quotidiennes. Le rôle de la BV holding réside dans la détention de participations, bien qu'elle puisse également exercer des activités distinctes si elle a été constituée à cette fin.
La propriété et la direction sont des fonctions distinctes. Un fondateur peut être actionnaire, dirigeant, ou les deux, mais la qualité d'actionnaire ne signifie pas en soi que la personne gère la société. Chaque BV étant une personne morale distincte, ses dirigeants agissent pour le compte de cette société et ses écritures doivent refléter ses propres activités.
Quelles sont les différences avec une structure à BV unique ?
Avec une seule BV, l'actionnaire détient des actions dans la société qui exerce également l'activité commerciale. Les contrats, le personnel et les opérations d'exploitation sont réunis au sein de cette même entité. Il n'existe pas de société holding distincte entre le fondateur et l'entreprise opérationnelle.
Avec deux BV, la société holding détient les actions de la société opérationnelle, créant des entités distinctes pour la propriété et l'activité commerciale. Cela peut favoriser une stratégie patrimoniale plus délibérée, mais implique également de gérer une société supplémentaire et ses registres. Une structure holding n'est pas nécessaire pour chaque fondateur ; la décision dépend des activités envisagées, de l'actionnariat et des projets d'avenir.
Comment les structures holding néerlandaises fonctionnent-elles en pratique ?
Distinguez trois éléments séparément : qui détient les actions, quelle société exerce l'activité commerciale, et quelle société possède chaque actif. Ces rôles peuvent être répartis entre différentes BV, mais l'organisation doit refléter de réelles décisions d'affaires et être consignée avec clarté. Chaque BV constitue une entité juridique distincte en vertu du Code civil néerlandais, qui assimile une personne morale à une personne physique en matière patrimoniale et de rapports juridiques Code civil néerlandais, Livre 2, Article 5.
Où se situent les actions, les activités commerciales et les actifs ?
Considérons une entreprise de logiciels hypothétique. Son fondateur détient des actions dans une holding BV, et cette holding BV détient les actions d'une BV d'exploitation. La BV d'exploitation vend des abonnements, signe des contrats avec les clients et emploie l'équipe de développement. La holding BV détient les actions et peut également détenir certains actifs, tels que la propriété intellectuelle ou des fonds accumulés, lorsqu'il existe une justification économique claire.
Cet exemple est fourni à titre indicatif et ne constitue pas un conseil juridique ou fiscal. Déterminez et documentez la propriété des actifs de manière délibérée. Placer un actif dans une holding BV ne le protège pas automatiquement contre les réclamations ou d'autres risques. La situation juridique et financière dépend des faits, notamment de la manière dont l'actif a été transféré et de la gestion de chaque société.
Comment les BV apparentées doivent-elles documenter leurs relations ?
Les transactions entre sociétés du groupe doivent reposer sur une justification économique claire, plutôt que d'être traitées comme des mouvements informels d'argent ou de biens. Si une BV fournit des services de gestion, prête des fonds, loue un actif ou transfère de la propriété intellectuelle à une autre, consignez ce que couvre l'accord et la manière dont chaque société le comptabilise. Le droit fiscal néerlandais des sociétés comprend des règles applicables aux transactions entre entités liées ; le traitement applicable dépend des faits de l'espèce Dutch Corporate Income Tax Act.
Tenez des registres comptables distincts pour chaque BV. Consignez les conventions pertinentes, les factures, les paiements et les approbations sociales dans les registres de l'entité appropriée. Avant de procéder à une transaction intragroupe, examinez son traitement juridique et fiscal au regard des exigences néerlandaises en vigueur. Un transfert entre sociétés liées demeure une transaction entre entités juridiques distinctes.
Les administrateurs doivent évaluer les décisions dans le cadre de la société qu'ils dirigent. L'article 9 du livre 2 du Code civil néerlandais traite des responsabilités des administrateurs envers l'entité juridique qu'ils gèrent (Dutch Civil Code, Book 2). Des documents clairs permettent d'établir les motifs d'une décision et d'identifier la société qui a conclu l'accord.
Pour un projet de structure de groupe, un examen préalable de l'organigramme de détention, des activités et des transferts d'actifs prévus permet d'identifier les questions à résoudre avant la préparation des documents. Vous pouvez échanger sur la structure de votre Dutch BV à la lumière de vos projets.
Avantages et limites de la Dutch BV holding : ce que la structure ne garantit pas
Une holding BV peut constituer une structure distincte pour détenir des actions et, le cas échéant, conserver des fonds ou d'autres actifs. Elle peut également faciliter l'organisation de la détention de plusieurs sociétés d'exploitation. Il s'agit de possibilités structurelles et non d'avantages financiers ou fiscaux automatiques. Évaluez la structure au regard de la charge administrative supplémentaire qu'elle implique et de vos projets réels.
Quand une holding BV peut-elle être utile ?
Une structure de holding peut mériter d'être envisagée si vous prévoyez de :
- Réinvestir les bénéfices dans une autre activité commerciale ou conserver des fonds au sein du groupe de sociétés.
- Détenir plusieurs sociétés d'exploitation par l'intermédiaire d'une société mère unique.
- Préparer une éventuelle cession ou vente d'une entreprise d'exploitation tout en conservant d'autres participations du groupe.
Ces scénarios ne démontrent pas pour autant qu'une holding soit le bon choix. Les bénéfices non distribués au sein d'une société restent soumis aux règles juridiques et fiscales applicables, et le transfert de fonds ou d'actifs entre BV nécessite un traitement et une documentation appropriés. Le résultat fiscal dépend des sociétés, de l'actionnariat et des transactions concernés.
Le régime néerlandais d'exonération des participations peut empêcher que les dividendes ou plus-values éligibles provenant d'une filiale ne soient à nouveau imposés au titre des bénéfices des sociétés au niveau de la holding. Il est soumis à des conditions et n'exonère pas d'impôt l'ensemble des bénéfices du groupe. Consultez les directives du Belastingdienst sur l'exonération des participations au regard de votre participation spécifique et des circonstances.
Quels sont les compromis et les idées fausses courantes ?
Deux BV impliquent deux entités à administrer. Chacune nécessite ses propres registres, sa comptabilité, sa gouvernance et ses déclarations obligatoires. Pesez le surcroît de travail et la gestion administrative professionnelle par rapport à l'objectif consistant à séparer la détention des opérations.
| Une seule BV | Holding et BV d'exploitation |
|---|---|
| La détention et l'activité commerciale sont regroupées dans une seule entité. | Une BV détient les actions ; une autre exerce l'activité d'exploitation. |
| Moins d'entités à administrer. | Une administration et une gouvernance distinctes sont requises pour chaque BV. |
| Aucune société distincte pour détenir les actifs ou les actions du groupe. | Les actifs peuvent être détenus séparément lorsque cela est juridiquement et commercialement opportun. |
La séparation ne constitue pas une garantie contre les créances, l'insolvabilité ou la responsabilité des administrateurs. Chaque BV est une entité distincte, mais la structure ne supprime pas toute exposition juridique ou financière. De même, tout fondateur n'a pas nécessairement besoin de deux BV, et une holding ne réduit pas automatiquement l'impôt et n'ouvre pas automatiquement droit à l'exonération des participations. Analysez vos projets d'actionnariat, vos activités, les risques et la charge administrative récurrente avant d'opter pour cette structure.
Comment évaluer si une structure de holding néerlandaise correspond à vos projets
Associez chaque société à un objet économique clair. Une structure de holding Dutch BV peut convenir à un plan d'actionnariat ou de croissance particulier, mais l'entité supplémentaire implique également une gestion administrative distincte. Utilisez ce cadre de réflexion avant de décider :
- Cartographiez l'actionnariat. Identifiez chaque actionnaire envisagé, son pourcentage de détention prévu et qui agira en qualité d'administrateur de chaque BV.
- Séparez les activités. Établissez la liste des activités commerciales prévues et déterminez quelle société conclura les contrats avec les clients et les fournisseurs et emploiera le personnel.
- Positionnez les actifs de manière réfléchie. Examinez où seront logés la propriété intellectuelle, les équipements, les fonds et les autres actifs, et documentez la justification économique de cette organisation.
- Évaluez le plan de croissance. Distinguez les projets actuels des simples éventualités. Prévoyez-vous des activités multiples, des investisseurs externes, la cession de l'entreprise ou le réinvestissement des bénéfices ? Déterminez si ces projets justifient des entités distinctes dès à présent.
- Comparez la charge administrative avec l'objectif poursuivi. Une BV unique implique moins d'entités à administrer. Une BV holding et une BV opérationnelle séparent la détention du capital de l'activité commerciale, mais chaque société dispose de sa propre gouvernance et de ses propres registres.
Définissez la structure avant la constitution
Consignez par écrit les actionnaires, administrateurs, pourcentages de détention, activités, contrats, membres du personnel et actifs envisagés pour chaque BV. Identifiez les décisions qui sont arrêtées et celles qui relèvent d'éventualités futures. Une cession potentielle ou un nouveau projet peuvent influencer la planification, mais un projet hypothétique ne justifie pas à lui seul l'ajout d'une société supplémentaire dès le départ.
| Critère | BV unique | BV holding et BV opérationnelle |
|---|---|---|
| Détention du capital | Les actionnaires détiennent directement la société opérationnelle. | La BV holding détient des actions dans la BV opérationnelle. |
| Activité commerciale | La même BV détient et exploite l'entreprise. | La BV opérationnelle exerce l'activité ; la BV holding détient ses actions. |
| Administration | Registres et gouvernance d'une seule société. | Registres et gouvernance distincts pour chaque BV. |
Planifiez la procédure de constitution
Une Dutch BV requiert un acte notarié. Pour les fondateurs non ressortissants de l'UE, la procédure standard à distance repose sur une procuration légalisée : le notaire passe l'acte et le fondateur ne se déplace pas. La procédure appropriée dépend des fondateurs et de l'actionnariat envisagé. Le guide de la KVK sur la création d'une BV fournit des informations officielles sur la constitution.
Capital minimum d'une BV : 0,01 €. Cela ne dispense pas des autres exigences de constitution ni ne remplace la planification des activités, de l'actionnariat et de la gouvernance de la société. Pour plus de contexte sur la constitution, consultez ce guide de constitution d'une Dutch BV.
Conformité de la Dutch BV holding et prochaines étapes pratiques
Une structure de holding implique des sociétés distinctes ; la conformité doit donc être organisée pour chaque BV plutôt que d'être gérée comme si le groupe ne formait qu'une seule entité. La BV holding et la BV opérationnelle doivent chacune tenir des registres qui reflètent leurs propres activités, transactions et décisions. Le traitement fiscal et les obligations déclaratives dépendent de la société et de sa situation particulière.
Quelles sont les obligations courantes applicables aux BV ?
Tenez une comptabilité et des registres de gouvernance distincts pour chaque BV. Chaque société doit également satisfaire à ses déclarations fiscales applicables et déposer ses comptes annuels. Anticipez les responsabilités suivantes :
| Domaine | Exigence pratique |
|---|---|
| Comptabilité | Tenir des registres pour chaque BV reflétant ses propres transactions et activités. |
| Impôt sur les sociétés | Évaluer la situation fiscale et les obligations déclaratives de chaque BV séparément. |
| Comptes annuels | Comptes annuels déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. |
| Informations UBO | Seuil UBO >25% ; modifications relatives aux UBO déclarées sous 7 jours. |
Impôt sur les sociétés à 19 % jusqu'à 200 000 € et 25,8 % au-delà. Ces taux s'appliquent aux bénéfices imposables, mais la situation fiscale et les obligations de chaque BV dépendent de sa situation particulière. Consultez les directives de la Belastingdienst relatives à l'impôt sur les sociétés pour obtenir des informations officielles actualisées.
Tenez compte du seuil UBO et du délai de déclaration pour les modalités de détention et de contrôle de chaque société. La KVK fournit des orientations sur l'enregistrement et la modification des UBO. Pour le dépôt des comptes annuels, reportez-vous aux directives de la KVK relatives aux comptes annuels.
Comment les fondateurs peuvent-ils passer de la planification de la structure à sa mise en place ?
Avant de préparer les documents de constitution, définissez les actionnaires et la répartition du capital envisagés, les activités prévues pour chaque BV, ainsi que la localisation des contrats, du personnel et des actifs. Déterminez la manière dont les sociétés documenteront leurs transactions intragroupe et qui assurera la tenue des documents comptables et de gouvernance de chaque société. Cela permet au notaire et aux conseillers fiscaux d'examiner une structure clairement définie.
Tenez un calendrier de conformité pour chaque BV consignant ses obligations déclaratives et leurs échéances. Révisez ce calendrier à la lumière des directives officielles actuelles, en particulier en cas de modification de l'actionnariat, des activités ou des accords intragroupe.
Faire de la structure une décision commerciale délibérée
Une structure holding de Dutch BV sépare la détention des actions des activités opérationnelles, mais elle n'est utile que lorsque cette séparation répond à un objectif précis. Déterminez quelle société détiendra les actions et les actifs, laquelle exercera les activités commerciales, et si des projets tels que le réinvestissement, de nouvelles activités ou une cession justifient la charge administrative supplémentaire.
Gardez les limites à l'esprit. Des BV distinctes ne garantissent pas une protection contre les réclamations ou la responsabilité des dirigeants, et le traitement fiscal dépend des sociétés et des opérations concernées. Une holding n'exonère pas automatiquement les bénéfices d'impôt et ne réduit pas la charge fiscale globale.
Intercompany Solutions accompagne les entrepreneurs internationaux dans la constitution de leur Dutch BV ainsi que dans leur suivi comptable et de conformité continu. Une première consultation gratuite constitue un point de départ pratique pour analyser la cohérence entre votre structure de détention, vos activités et vos obligations déclaratives.
Échangez sur votre structure de Dutch BV avec notre équipe dès aujourd'hui.
Réglez les questions clés avant la constitution afin de choisir une configuration adaptée à vos projets et de gérer clairement ses responsabilités.
Dernière révision : octobre 2026
Foire aux questions
Quelle est la différence entre une BV holding et une BV opérationnelle ?
Une BV holding détient principalement des actions dans une ou plusieurs sociétés. Une BV opérationnelle exerce généralement l'activité commerciale, telle que la conclusion de contrats avec les clients, la vente de produits ou de services et l'embauche de personnel. Ces rôles peuvent être organisés différemment lorsque l'entreprise a des raisons de le faire. Le fondateur peut être actionnaire, dirigeant, ou les deux, mais la détention du capital et la gestion sont des fonctions distinctes.
Une Dutch BV holding est-elle nécessaire pour chaque entreprise ?
Non. Un fondateur peut exercer ses activités au moyen d'une seule BV, la détention du capital et les activités commerciales étant réunies au sein de la même société. Une BV holding peut s'avérer utile lorsque la structure de détention prévoit plusieurs sociétés opérationnelles, des réinvestissements ou une cession éventuelle, mais elle entraîne également des formalités administratives et de gouvernance supplémentaires. Comparez l'utilité d'une seconde entité avec les obligations récurrentes qu'elle implique. La structure appropriée dépend de la situation et des projets du fondateur.
Une BV holding protège-t-elle automatiquement les actifs de l'entreprise ?
Non. La détention d'actifs dans une BV distincte permet de dissocier la propriété des activités de la société opérationnelle, mais elle ne garantit pas une protection contre les réclamations, l'insolvabilité ou la responsabilité des dirigeants. L'effet juridique et financier dépend des faits, notamment de la manière dont les actifs sont détenus, transférés et gérés. Traitez chaque transfert comme une transaction entre sociétés distinctes, documentez sa justification économique et analysez-en les conséquences avant d'agir.
Une structure holding néerlandaise réduit-elle automatiquement l'impôt sur les sociétés ?
Non. Une structure holding ne réduit pas automatiquement l'impôt et n'exonère pas les bénéfices d'impôt. L'exonération de participation peut s'appliquer aux dividendes ou plus-values éligibles provenant d'une filiale, mais elle est soumise à des conditions d'admissibilité. Les autres conséquences fiscales dépendent des sociétés, de l'actionnariat et des transactions concernées. Évaluez la structure spécifique au regard des règles fiscales néerlandaises en vigueur avant de vous fier à un résultat fiscal prévisionnel. La structure en elle-même ne constitue pas une garantie d'allègement fiscal.
Un fondateur non ressortissant de l'UE peut-il constituer une Dutch BV holding à distance ?
Oui. Un fondateur non ressortissant de l'UE peut généralement recourir à la procédure standard de constitution à distance fondée sur une procuration légalisée. Dans ce cadre, le notaire signe l'acte et le fondateur n'a pas besoin de se déplacer. Une Dutch BV requiert l'intervention d'un notaire, et le processus de constitution dépend de l'actionnariat envisagé et des pièces justificatives. Prévoyez les démarches tant pour la holding que pour la BV opérationnelle lors de la mise en place d'une structure à deux sociétés, chacune constituant une entité juridique distincte.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Taux de l'impôt sur les sociétés
- BOIP - Enregistrement de marques au Benelux
- WIPO - Système de Madrid
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |