


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Une Dutch BV peut être utilisée pour des activités contractuelles, mais elle ne prouve pas à elle seule que vous avez la qualité d'entrepreneur indépendant. Cela dépend de la relation de travail réelle et non simplement de la forme juridique choisie, comme l'expliquent les directives du gouvernement néerlandais sur le faux travail indépendant.
Si vous envisagez une BV, vous la comparez peut-être aussi à une entreprise individuelle ou à une autre forme d'entreprise plus simple. Le bon choix dépend de facteurs tels que la responsabilité, les bénéfices prévus, la manière dont vous envisagez de prélever des revenus de l'entreprise et la gestion administrative que vous êtes prêt à assumer.
Ce guide explique comment une Dutch BV pour entrepreneurs indépendants peut être utilisée, comment elle se compare aux autres formes juridiques néerlandaises et quelles responsabilités découlent de son exploitation. Il expose également les questions juridiques, fiscales et pratiques à régler avant de décider, afin que vous puissiez évaluer si une BV correspond à votre activité contractuelle et à vos projets.
Points clés
- Une Dutch BV pour entrepreneurs indépendants est une structure d'entreprise et non une preuve du statut d'entrepreneur indépendant ; la relation de travail réelle demeure déterminante.
- Assurez-vous que les contrats, la facturation, la prestation de services et les registres de la société soient conformes au fait que la BV est la partie contractante.
- Comparez la BV avec une eenmanszaak en prenant en compte la constitution notariée, la gestion administrative et la situation de votre entreprise.
- Anticipez les étapes de constitution et les obligations récurrentes de la société avant de décider si une BV convient à vos activités contractuelles.
- Pour les fondateurs non ressortissants de l'UE, la procédure standard de constitution à distance utilise une procuration légalisée permettant au notaire de passer l'acte sans que le fondateur n'ait à se déplacer.
Table des matières
- Ce qu'une Dutch BV implique pour un prestataire indépendant
- Comment fonctionne une Dutch BV lors de la fourniture de services indépendants
- Dutch BV ou entreprise individuelle : comparez les structures avant de choisir
- Ce qu'un prestataire doit planifier avant et après la constitution d'une BV
- Opter pour une Dutch BV et passer à l'étape suivante
Ce qu'une Dutch BV implique pour un prestataire indépendant
Une Dutch BV est une société à responsabilité limitée et une personne morale qui peut exercer des activités en son nom propre, distincte de son propriétaire. Le terme « prestataire indépendant » décrit le statut professionnel d'une personne dans une relation donnée, et non une forme d'entreprise. Une BV est une structure juridique ; le statut de prestataire dépend de la manière dont le travail est réellement organisé et exécuté. Cette distinction est essentielle lors de l'examen d'une Dutch BV pour les prestataires indépendants. Le guide sur la société à responsabilité limitée du gouvernement néerlandais explique la forme juridique de la BV.
Le lien entre une BV et le statut de prestataire indépendant
Trois rôles peuvent intervenir : la BV est la personne morale, son propriétaire détient les actions, et une personne physique exécute les services contractuels. Une même personne peut être à la fois le propriétaire de la BV et celle qui effectue le travail, mais ces rôles demeurent distincts. Un client peut contracter avec la BV tandis que la personne physique fournit le service pour le compte de celle-ci.
Les seuls documents contractuels ne permettent pas d'établir si la relation est réellement indépendante. La relation avec le client et les pratiques de travail doivent être appréciées au regard des règles applicables. Les directives du gouvernement néerlandais relatives au faux travail indépendant précisent que la relation effective est déterminante pour évaluer si une personne travaille de manière indépendante ou en tant que salarié. La constitution d'une BV ne modifie pas, en soi, la substance de cette relation.
Par exemple, un consultant peut signer un contrat de prestation de services au nom de la BV, faire facturer le client par la BV et réaliser personnellement le projet. Ces dispositions doivent refléter l'organisation réelle du travail. Si la relation de travail présente les caractéristiques d'un salariat, le simple fait de faire passer le contrat ou les factures par une BV n'en fait pas une prestation indépendante.
Quand les prestataires envisagent d'exercer par le biais d'une société
Un prestataire peut envisager une BV à mesure que son activité se développe ou lorsque des arrangements commerciaux rendent la structure sociétaire plus pratique. Cela peut également offrir un cadre formel pour gérer les contrats, les revenus et la gestion administrative de l'entreprise séparément des affaires personnelles de l'individu. Ce sont des raisons d'évaluer la structure, et non des garanties qu'elle sera adaptée ou qu'elle permettra de réduire la charge fiscale.
Prenons l'exemple d'un consultant dont l'activité passe de projets occasionnels à un portefeuille continu de missions auprès de clients. Avant de choisir une BV, le consultant peut examiner qui signera les contrats, de quelle manière les services seront fournis, et si la gestion administrative courante de la société s'inscrit dans son plan d'affaires. Comparez ces aspects avec des formes juridiques plus simples et sollicitez des conseils sur les conséquences fiscales et juridiques propres à votre situation. Le bon choix repose sur bien plus que la simple qualification retenue dans un contrat.
Comment fonctionne une Dutch BV lors de la fourniture de services indépendants
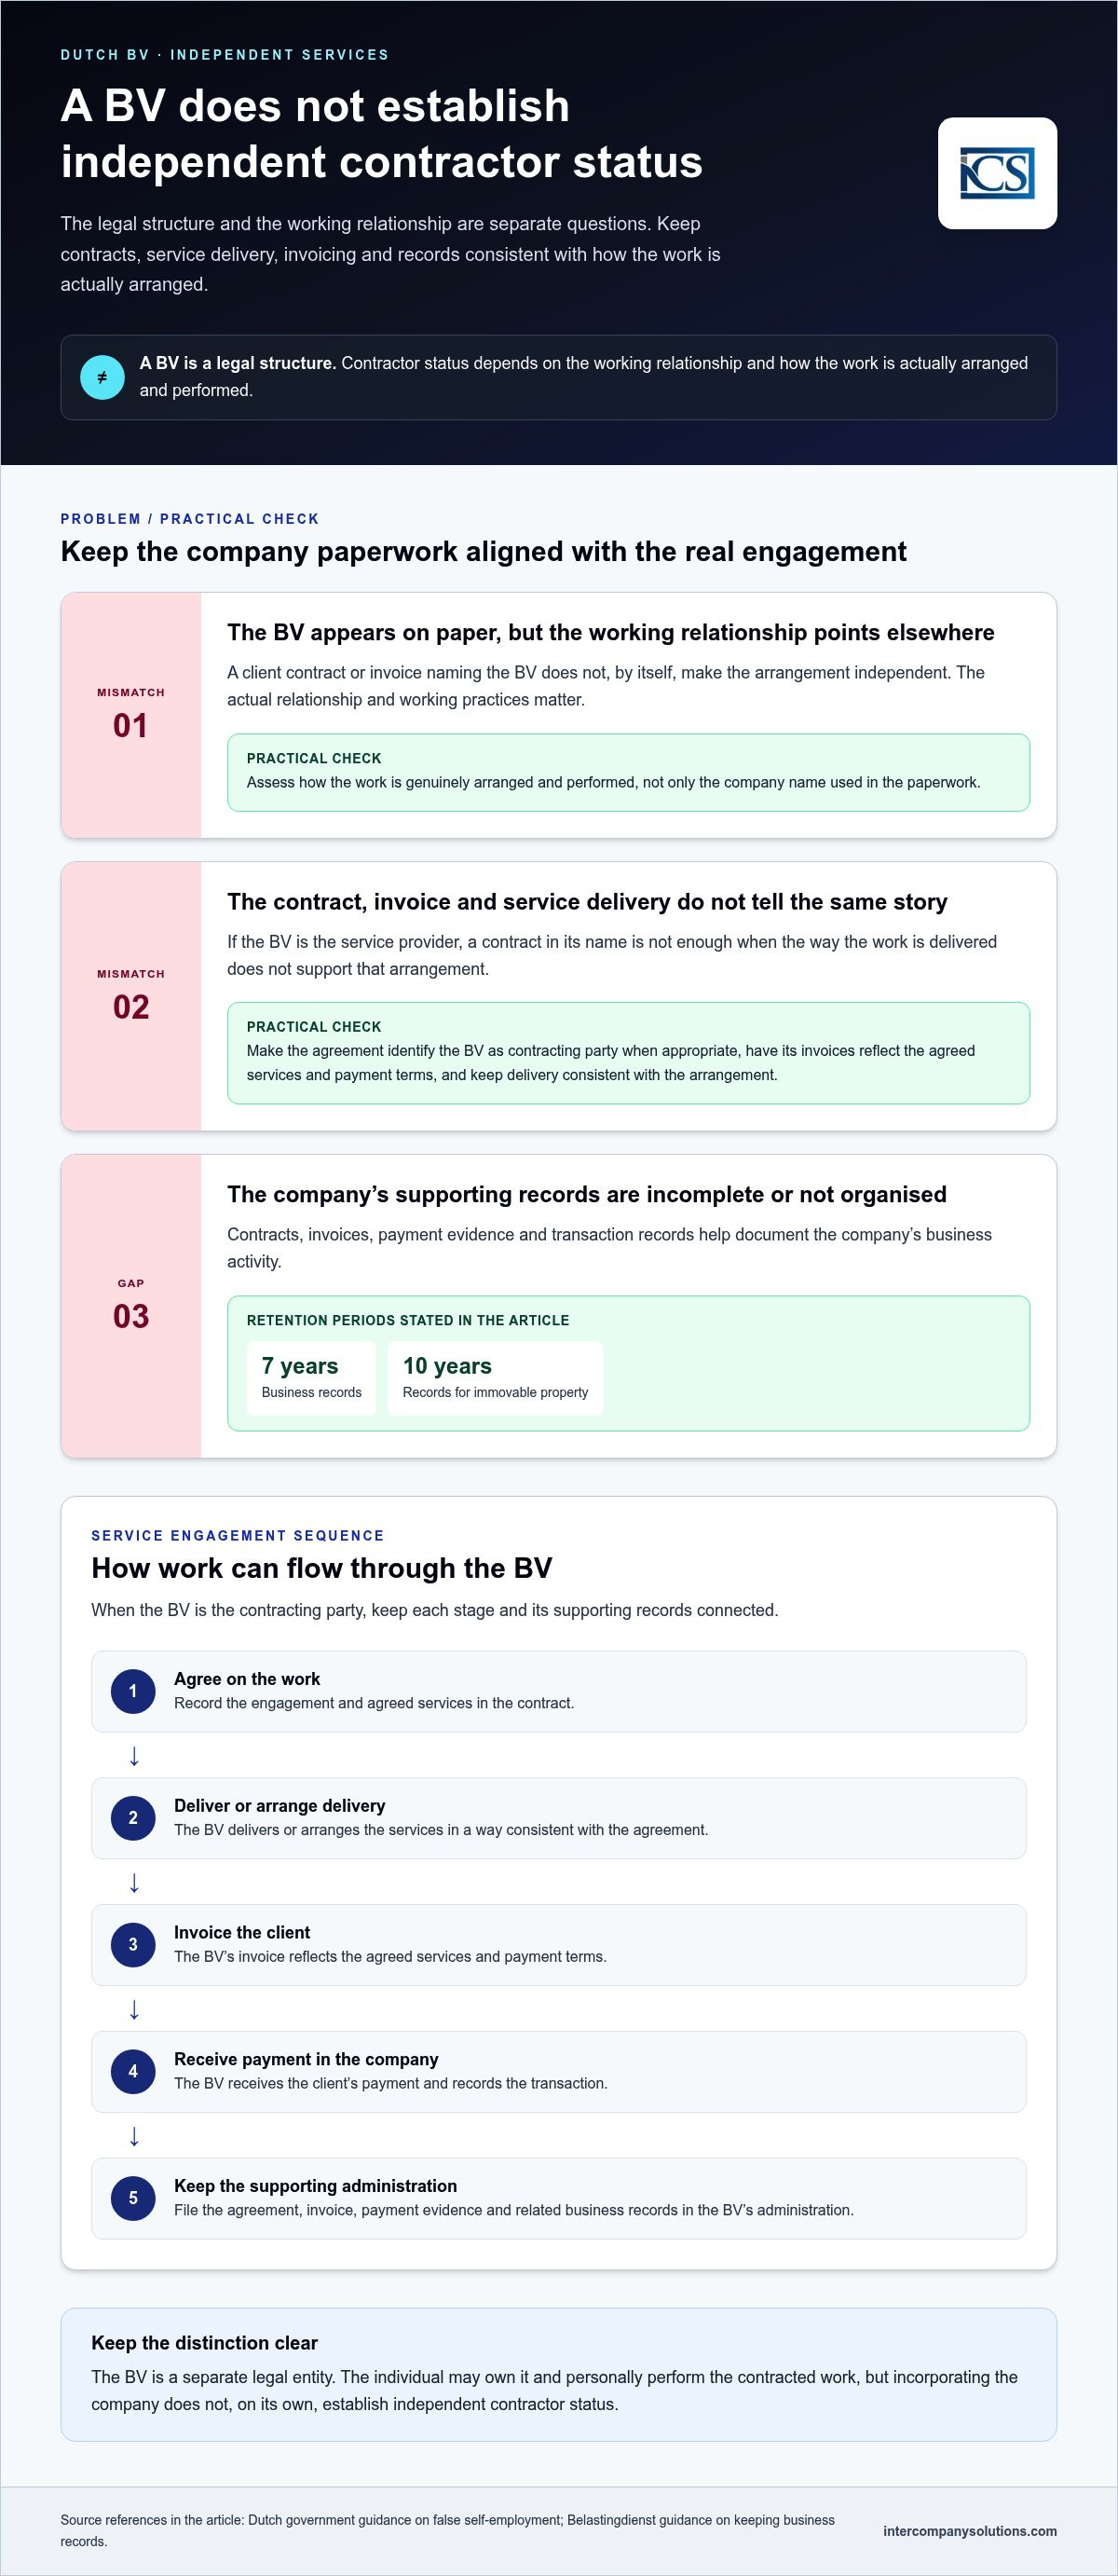
Une mission de prestation de services par le biais d'une BV doit suivre une chronologie claire : les parties conviennent du travail, la BV assure ou organise la prestation, la BV facture le client, et le paiement est perçu par la société. La BV enregistre ensuite le contrat, la facture, le paiement et les transactions commerciales connexes dans sa comptabilité. La société à responsabilité limitée néerlandaise (BV) est une personne morale distincte, mais elle n'est la partie contractante que si le contrat et les modalités réelles corroborent cette position. Cet enchaînement est essentiel pour déterminer si une Dutch BV pour prestataires indépendants est adaptée à la mission.
La forme juridique d'une BV ne détermine pas si la personne exécutant le travail est un prestataire indépendant ou un salarié. L'administration fiscale néerlandaise évalue la relation de travail sur la base des faits et des circonstances, et non uniquement sur la qualification contractuelle ou l'existence d'une société. Ses directives sur le faux travail indépendant expliquent cette distinction. Ainsi, la constitution d'une Dutch BV pour prestataires indépendants ne confère pas, en soi, le statut d'indépendant.
Contrats, factures et documents d'entreprise
Veillez à ce que les documents administratifs correspondent à la réalité du travail. Si la BV est le prestataire de services, le contrat doit la désigner comme partie contractante, et ses factures doivent refléter les prestations convenues ainsi que les conditions de paiement. Les modalités d'exécution du travail doivent également concorder avec cet arrangement. Un contrat mentionnant la BV ne suffit pas si les pratiques de travail réelles indiquent une situation différente. Cet alignement est un aspect pratique indispensable à l'exploitation d'une Dutch BV pour prestataires indépendants.
Conservez les pièces justificatives de la société de manière organisée, notamment les contrats, les factures, les preuves de paiement et les relevés de transactions. Les règles de l'administration fiscale néerlandaise imposent la conservation des documents d'entreprise pendant la période applicable : documents conservés pendant 7 ans (10 ans pour les biens immobiliers). Consultez les directives de la Belastingdienst relatives à la tenue des registres commerciaux pour connaître l'étendue des règles de conservation.
En quoi la structure de la BV diffère de la personne du prestataire
La société perçoit ses revenus professionnels et assume ses obligations en son nom propre. Son propriétaire est une personne distincte, même lorsque ce dernier effectue également le travail contractuel et gère l'entreprise. Cette distinction a toute son importance pour les contrats, la comptabilité et les décisions relatives aux modalités de rémunération du propriétaire. Cela ne signifie pas que le propriétaire est protégé contre toute responsabilité envisageable ; la situation juridique dépend des circonstances.
Le régime fiscal dépend de la situation de la société et de celle du propriétaire ; un article général ne peut donc pas déterminer le traitement applicable à un prestataire donné. Consultez les directives fiscales actuelles de la Belastingdienst applicables aux entreprises et sollicitez des conseils tenant compte de votre organisation. Pour obtenir une assistance sur les implications pratiques de la création et de l'exploitation d'une BV, vous pouvez examiner votre situation avec un spécialiste néerlandais des services aux entreprises.
Dutch BV ou entreprise individuelle : comparez les structures avant de choisir
Pour un prestataire individuel, le choix principal se situe souvent entre l'exercice en nom personnel par le biais d'une eenmanszaak et la constitution d'une BV en tant que personne morale distincte. La différence pratique réside dans la structure sous-jacente à l'activité : une eenmanszaak est indissociable de la personne physique, tandis qu'une BV est une société dotée d'une personnalité juridique propre et soumise à des formalités spécifiques. Aucune de ces deux options n'établit à elle seule le statut de prestataire indépendant.
| Facteur | Eenmanszaak | BV |
|---|---|---|
| Forme juridique | Une personne physique exploite l'entreprise. | Une personne morale distincte exploite l'entreprise. |
| Notaire | Non requis pour constituer cette forme juridique. | Requis pour constituer la société. |
| Gestion administrative | Les registres comptables et les obligations fiscales demeurent applicables. | Les registres d'entreprise et les obligations de dépôt légal s'appliquent, en sus des obligations fiscales pertinentes. |
| Facteurs de décision du prestataire | Peut convenir à une activité individuelle pour laquelle une structure plus simple est privilégiée. | Peut convenir aux projets nécessitant une structure sociétaire distincte, sous réserve que le propriétaire soit en mesure d'en gérer les formalités. |
Il s'agit de distinctions structurelles et non d'une recommandation universelle. Une BV peut limiter la responsabilité de l'actionnaire dans certaines circonstances, mais cette protection n'est pas absolue. Consultez les explications du gouvernement néerlandais relatives à la BV et à l'entreprise individuelle avant de prendre une décision. Les orientations de la KVK sur les formes juridiques aident également à cadrer ce choix en fonction de vos projets commerciaux et de vos responsabilités.
BV contre eenmanszaak pour un entrepreneur individuel
Une eenmanszaak ne requiert pas de notaire ; une BV en requiert un. La BV est également soumise à des formalités au niveau de l'entreprise, notamment la tenue de sa propre comptabilité et le dépôt de ses comptes annuels auprès de la Chambre de commerce. Une eenmanszaak ne possède pas de personnalité juridique distincte entre l'entreprise et son propriétaire, tandis que la séparation juridique d'une BV ne supprime pas toute responsabilité personnelle éventuelle. Pour un prestataire indépendant, examinez qui signera les contrats clients, comment l'activité peut évoluer et si la gestion administrative supplémentaire de la société est gérable.
Quelles autres formes juridiques néerlandaises les prestataires indépendants doivent-ils connaître ?
Si vous prévoyez de travailler avec des tiers, comparez également les formes de société de personnes. Une VOF est une société en nom collectif, une CV distingue commandités et commanditaires, et une maatschap est couramment utilisée par des professionnels libéraux exerçant ensemble. L'eenmanszaak, la VOF, la CV et la maatschap ne nécessitent pas de notaire ; la BV en requiert un. La forme appropriée dépend de la manière dont les associés prévoient de collaborer et de répartir les responsabilités.
En résumé, une eenmanszaak lie l'entreprise directement à l'individu, tandis qu'une BV la place dans une structure sociétaire distincte assortie de formalités supplémentaires. Le bon choix dépend de vos contrats, de vos projets commerciaux et de votre capacité à assurer la gestion administrative continue, et non d'une promesse d'économies d'impôt ou d'une protection automatique.
Ce qu'un prestataire indépendant doit planifier avant et après la constitution d'une BV
Planifiez la constitution et la gestion administrative continue comme un processus unique. Une BV requiert un acte notarié, et l'immatriculation n'est que le point de départ. Avant d'aller de l'avant, déterminez si une BV correspond à vos modalités contractuelles, identifiez la société envisagée ainsi que ses intervenants clés, et examinez la manière dont les contrats, la facturation, les obligations fiscales et la tenue des registres seront gérés.
Préparation et constitution à distance pour les prestataires indépendants internationaux
- Définir les détails de la société. Préparez les informations nécessaires concernant la société, ses activités et les personnes impliquées. Le notaire utilise les éléments pertinents pour rédiger l'acte de constitution.
- Organiser la constitution. Un notaire doit passer l'acte de la BV. Capital minimum de la BV : 0,01 €. Ceci est distinct des frais d'immatriculation auprès de la KVK : frais d'immatriculation KVK de 85,15 € (2026, paiement unique). Consultez les orientations du gouvernement néerlandais relatives à la BV ainsi que les informations sur les frais de la KVK.
- Planifier la procédure à distance si vous êtes un fondateur hors UE. La voie standard à distance consiste à recourir à une procuration légalisée. Le notaire instrumente l'acte, ce qui évite au fondateur de se déplacer aux Pays-Bas pour cette étape. Consultez le guide sur la constitution à distance d'une Dutch BV pour un aperçu du processus.
- Finaliser l'immatriculation et la configuration fiscale. Après la constitution, veillez à ce que l'immatriculation de la société et les questions fiscales pertinentes soient traitées. L'obligation d'immatriculation à la TVA dépend des activités de l'entreprise et de sa situation.
Gestion administrative récurrente à prévoir pour un prestataire indépendant
Dès que la BV commence son activité commerciale, veillez à organiser les transactions de la société et les pièces justificatives. Conservez les registres des contrats, factures, paiements, dépenses et autres activités professionnelles. Conservation des documents pendant 7 ans (10 ans pour les biens immobiliers). Le Belastingdienst précise les obligations en matière de conservation des documents.
Lorsque l'assujettissement à la TVA s'applique, utilisez le traitement de TVA approprié pour le service et la transaction. Les taux standard sont de 21 % / 9 % / 0 %, le taux applicable dépendant de la nature des biens ou des prestations ainsi que des circonstances. Pour les entités détenues par des capitaux étrangers, l'immatriculation à la TVA prend généralement 6 à 8 semaines. Consultez les directives sur la TVA du Belastingdienst pour connaître les règles applicables à votre situation.
La BV doit également établir et déposer ses comptes annuels. Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. Veillez également à maintenir à jour les informations relatives à la structure de détention : seuil UBO > 25 % ; modifications relatives aux UBO à déclarer dans un délai de 7 jours. Consultez les directives de la KVK sur les UBO pour connaître les exigences d'enregistrement applicables.
Mettez en place une organisation comptable permettant à la société de satisfaire à ses obligations fiscales et déclaratives tout au long de l'année, plutôt que de rassembler les pièces comptables uniquement lors de la clôture annuelle.
Choisir une Dutch BV et passer à l'étape suivante
Une BV peut convenir à un prestataire indépendant dont le projet d'entreprise et les arrangements contractuels nécessitent une structure sociétaire distincte, sous réserve qu'il soit prêt à en assurer les formalités. Il ne s'agit pas systématiquement du choix optimal. Évaluez cette structure au regard de vos relations contractuelles réelles, de vos modalités de prestation de services et de la charge administrative que votre entreprise peut assumer.
Liste de contrôle pratique pour la prise de décision des prestataires indépendants
Avant d'arrêter votre choix, examinez les points suivants :
- Plans de développement : Une structure sociétaire distincte soutient-elle vos activités prévues et vos perspectives de croissance ?
- Accords commerciaux : Vos contrats et vos méthodes de travail reflètent-ils fidèlement le rôle de prestataire de services assuré par la BV, lorsque tel est le montage prévu ?
- Gestion administrative courante : Êtes-vous en mesure de tenir les registres de la société et d'honorer les obligations fiscales et déclaratives périodiques ?
- Besoins d'assistance conseil : Avez-vous distingué le choix de la forme sociale de son régime fiscal et de la qualification de votre statut d'indépendant ?
Il s'agit de questions liées mais distinctes. Une BV ne suffit pas à caractériser la nature indépendante ou salariée d'une relation de travail. Les directives du gouvernement néerlandais relatives au faux travail indépendant explicitent l'importance prépondérante de la relation de travail réelle. Concernant la comparaison des formes juridiques, reportez-vous aux conseils de la KVK relatifs au choix de structure d'entreprise. Vérifiez les règles en vigueur auprès des autorités néerlandaises compétentes et sollicitez un conseil fiscal ou juridique pour les points dépendant de votre situation particulière.
Comment passer de la décision à la constitution
Si votre analyse conclut à l'opportunité d'une BV, l'étape suivante consiste à préparer les éléments constitutifs et à engager le processus de formation, notamment la rédaction de l'acte notarié et l'immatriculation. Les créateurs internationaux doivent également anticiper les démarches spécifiques applicables à leur statut. La démarche est d'autant plus sûre que vous maîtrisez à la fois les formalités d'immatriculation et les obligations de gestion récurrentes avant de vous lancer.
Intercompany Solutions accompagne les entrepreneurs internationaux dans la constitution de leur Dutch BV. Le guide pour créer une entreprise aux Pays-Bas apporte des précisions sur l'ensemble de la procédure d'installation.
Planifiez une consultation initiale gratuite pour échanger sur la constitution d'une Dutch BV dans le cadre de votre activité de prestataire indépendant.
Dernière révision : octobre 2026
Prendre une décision réfléchie et planifier vos prochaines étapes
Une Dutch BV pour prestataires indépendants constitue une structure sociétaire et non une présomption de statut de travailleur indépendant. Vos relations clients réelles et vos pratiques professionnelles effectives demeurent déterminantes. Avant d'opter pour une BV, comparez-la à une eenmanszaak, assurez-vous que la forme de société s'adapte à vos contrats et perspectives commerciales, et évaluez votre capacité à en assumer la gestion administrative récurrente.
Une BV implique des formalités de création ainsi que des responsabilités permanentes après son immatriculation. Les bénéfices potentiels liés à l'exercice via une personne morale distincte doivent être mis en balance avec ces contraintes, les aspects fiscaux et la qualification du statut de travailleur indépendant devant faire l'objet d'une analyse distincte. Prenez connaissance des instructions officielles des autorités publiques néerlandaises et obtenez un avis adapté à votre profil avant de formaliser votre décision.
Intercompany Solutions assiste les créateurs internationaux dans la création d'une Dutch BV, y compris via des démarches entièrement à distance. Un premier entretien gratuit vous permettra d'aborder la procédure de constitution et les aspects pratiques propres à vos projets.
Grâce à une préparation méthodique, vous sélectionnerez la forme juridique correspondant parfaitement à vos missions indépendantes et concrétiserez vos démarches en toute visibilité.
Foire aux questions
Un prestataire indépendant peut-il exercer son activité par l'intermédiaire d'une Dutch BV ?
Oui. Un prestataire peut fournir des services via une Dutch BV dès lors que les clauses contractuelles et l'organisation commerciale réelle justifient l'intervention de la BV en tant que fournisseur de services. La BV a la capacité de contracter les prestations, de facturer le client et d'encaisser les règlements, tandis qu'une personne physique réalise matériellement les missions pour son compte. La seule existence de la société ne tranche pas le caractère véritablement indépendant de la relation de travail. La réalité factuelle de cette relation reste déterminante au regard des dispositions légales néerlandaises.
Une Dutch BV est-elle plus avantageuse qu'une eenmanszaak pour un freelance ?
Pas systématiquement. Une BV dispose d'une personnalité juridique propre et requiert un acte notarié pour être constituée, alors qu'une eenmanszaak est exploitée en nom personnel et ne requiert pas l'intervention d'un notaire. Une BV engendre par ailleurs des obligations administratives et déclaratives au niveau de la personne morale. Il convient de comparer ces statuts en fonction de vos contrats clients, de vos projets de développement, des contraintes administratives prévisibles et de votre situation fiscale. Aucune formule n'est par principe plus indiquée ni plus optimale sur le plan fiscal pour l'ensemble des freelances.
La constitution d'une Dutch BV garantit-elle mon statut de prestataire indépendant ?
Non. La constitution d'une BV crée une personne morale, mais ne qualifie pas à elle seule le statut de la personne exécutant les prestations pour le client. L'administration fiscale néerlandaise examine les conditions réelles d'exercice afin de qualifier l'activité de travail indépendant ou de travail salarié. La rédaction des conventions et l'émission des factures constituent des indices de la relation commerciale, mais ne sauraient primer sur les conditions effectives d'organisation et d'exécution des missions.
L'intervention d'un notaire est-elle obligatoire pour constituer une Dutch BV ?
Oui. Une Dutch BV doit obligatoirement être établie par acte notarié instrumenté par un notaire. Cette exigence diffère de l'eenmanszaak, qui ne requiert aucun acte notarié. Le notaire dresse l'acte de constitution sur la base des informations transmises concernant la société envisagée et ses associés. Pour connaître le détail des formalités de création d'une BV, consultez les recommandations du portail Business.gov.nl du gouvernement néerlandais ainsi que le déroulement de la procédure notariale.
Un prestataire non ressortissant de l'UE peut-il créer une Dutch BV sans se rendre aux Pays-Bas ?
Oui. La procédure usuelle à distance pour un créateur hors UE repose sur l'établissement d'une procuration légalisée (Power of Attorney), permettant au notaire de passer l'acte de constitution sans déplacement physique du fondateur aux Pays-Bas. L'intéressé doit néanmoins communiquer l'ensemble des renseignements et justificatifs exigés pour l'immatriculation. Les exigences pouvant varier en fonction de la situation personnelle du fondateur, il convient de valider le processus applicable avant d'entamer les démarches.
Quelles sont les obligations récurrentes incombant à une Dutch BV ?
Une BV est tenue d'assurer une gestion documentaire rigoureuse et de respecter ses obligations déclaratives et fiscales en vigueur. Conservation des documents pendant 7 ans (10 ans pour les biens immobiliers). Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. Les obligations relatives à la TVA sont fonction des opérations et du statut de l'entreprise. Seuil UBO > 25 % ; modifications relatives aux UBO à déclarer dans un délai de 7 jours. Consultez les instructions actualisées de la KVK et du Belastingdienst pour connaître l'ensemble des exigences s'appliquant à votre structure.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |