


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Saviez-vous que le non-respect de la date limite finale du 31 décembre pour le dépôt de vos comptes annuels peut entraîner des amendes administratives immédiates et même la responsabilité personnelle des administrateurs de la société ? Pour les entrepreneurs internationaux, le réseau complexe des exigences en matière d'information financière des sociétés Dutch BV s'apparente souvent à un frein à la croissance plutôt qu'à une tâche administrative standard. Vous n'êtes pas seul si la transition vers le reporting numérique obligatoire ou les nuances du système fiscal néerlandais vous semblent intimidantes.
Nous comprenons que votre priorité doit être de développer votre entreprise, et non de déchiffrer le jargon juridique complexe du Belastingdienst. Ce guide fournit une analyse technique complète des délais légaux de dépôt, des normes comptables et des obligations fiscales que vous devez respecter en 2026. Vous obtiendrez une compréhension claire des classifications de taille mises à jour pour les micro, petites et moyennes entités, ainsi qu'un calendrier étape par étape pour garantir que votre Dutch BV demeure en parfaite conformité avec les autorités. De la compréhension de la tranche d'impôt sur les sociétés à 19 % à la gestion de la mise en application rétablie du registre UBO, nous avons simplifié la voie vers une conformité totale et une sérénité professionnelle.
Key Takeaways
- Découvrez les dates limites cruciales du double système de dépôt auprès de la Chambre de commerce (KVK) et de l'administration fiscale afin d'éviter les pénalités administratives.
- Comprenez comment la taille de votre entité (micro, petite ou moyenne) dicte directement les exigences spécifiques d'information financière et les obligations d'audit applicables aux sociétés Dutch BV.
- Appréhendez la structure de l'impôt sur les sociétés pour 2026, en appliquant le taux de 19 % sur les bénéfices jusqu'à 200 000 € et le taux de 25,8 % sur les montants dépassant ce seuil.
- Maintenez la transparence organisationnelle en effectuant les mises à jour obligatoires du registre UBO et en respectant la règle de conservation des documents financiers pendant sept ans.
- Découvrez comment les fondateurs internationaux peuvent gérer à distance l'ensemble de la comptabilité, des déclarations fiscales et des obligations de secrétariat juridique grâce à une procuration légalisée.
The Regulatory Framework for Dutch BV Financial Reporting
Toute Besloten Vennootschap (BV) constituée aux Pays-Bas est soumise aux normes juridiques strictes énoncées dans le Livre 2 du Code civil néerlandais. Ces réglementations garantissent que les personnes morales maintiennent une transparence à l'égard des actionnaires, des créanciers et du public. Comprendre les exigences en matière d'information financière des sociétés Dutch BV commence par reconnaître que la conformité n'est pas facultative. Il s'agit d'un pilier administratif obligatoire pour chaque administrateur. Même si votre société est inactive ou ne génère actuellement aucun chiffre d'affaires, vous êtes légalement tenu d'établir et de déposer des comptes annuels.
Les exercices financiers types aux Pays-Bas correspondent à l'année civile, du 1er janvier au 31 décembre. Toutefois, les fondateurs ont la possibilité d'établir un « exercice décalé » lors du processus de constitution d'une société aux Pays-Bas. Cela s'effectue souvent pour s'aligner sur le cycle de déclaration d'une société mère ou pour tenir compte d'un premier exercice partiel d'activité. Quel que soit le cycle retenu, le système de déclaration à double volet reste identique et nécessite des dépôts auprès de deux organismes publics distincts.
The Role of the Kamer van Koophandel (KVK)
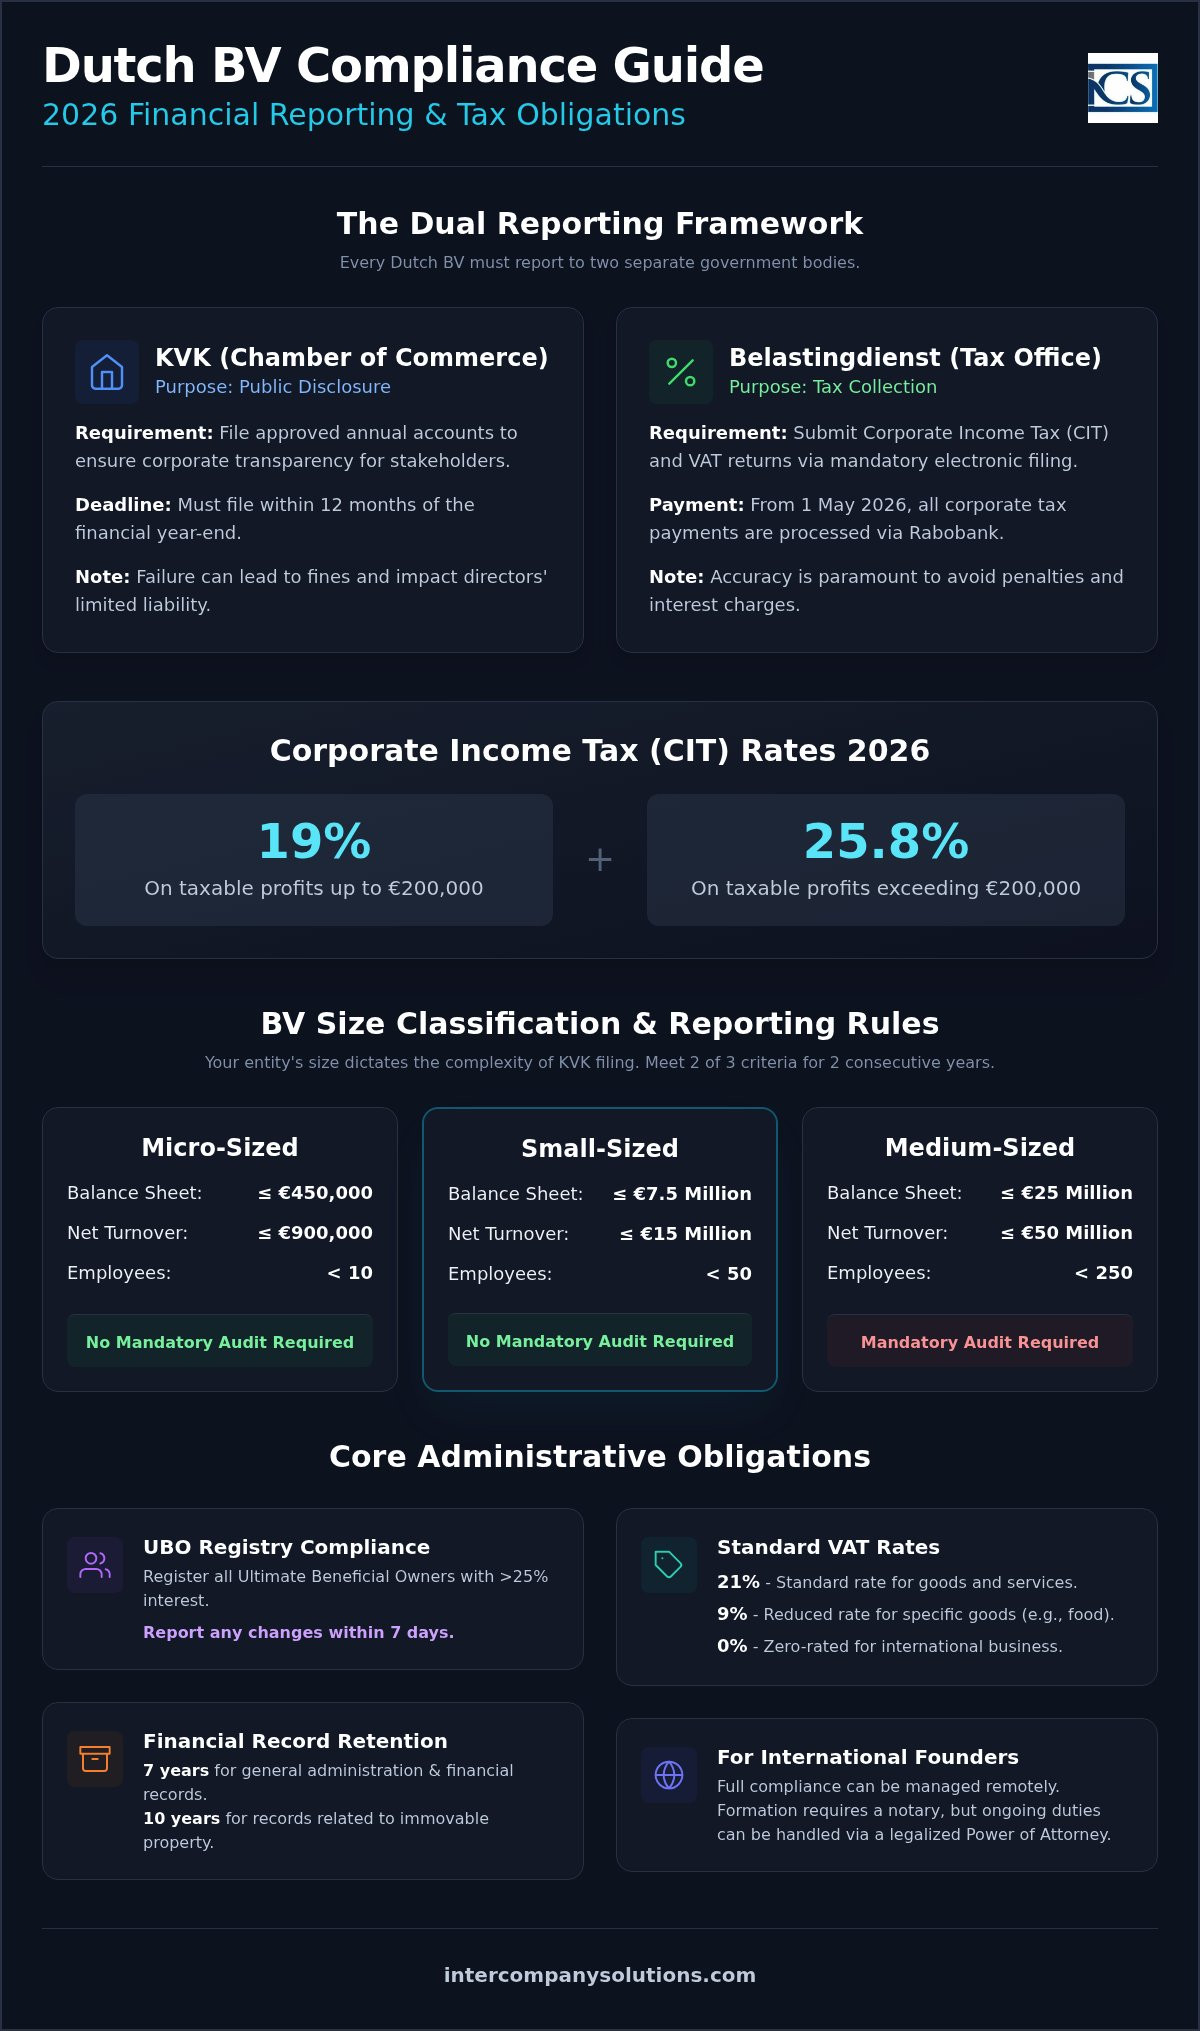
La Chambre de commerce, ou KVK, fait office de registre central des données d'entreprises. Son rôle principal en matière d'information financière est la publicité légale. En rendant accessibles certaines données financières, la KVK protège les parties prenantes et préserve la confiance dans l'écosystème d'affaires néerlandais. Pour l'exercice 2026, les frais d'immatriculation initiaux s'élèvent à 85,15 €. Les administrateurs doivent s'assurer que les comptes annuels approuvés sont déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Le non-respect de ce délai peut entraîner des amendes immédiates et compromettre la limitation de responsabilité des administrateurs.
The Role of the Belastingdienst
Tandis que la KVK met l'accent sur la transparence, le Belastingdienst (administration fiscale néerlandaise) se concentre sur les recettes publiques. Cette autorité gère le recouvrement de l'impôt sur les sociétés (IS) et de la taxe sur la valeur ajoutée (TVA). Vos exigences en matière d'information financière des sociétés Dutch BV comprennent le dépôt de déclarations fiscales détaillées via des systèmes obligatoires de télédéclaration. La précision est primordiale. À compter du 1er mai 2026, Rabobank officie en tant que banque officielle de l'État néerlandais pour faciliter l'ensemble des paiements liés à la fiscalité des entreprises. Cette transition simplifie les interactions financières entre votre BV et l'État, sous réserve que votre comptabilité interne soit tenue de manière rigoureuse.
Classification of Dutch BVs and Annual Account Requirements
Toutes les Dutch BV ne sont pas traitées de la même manière par la Chambre de commerce. L'intensité de vos obligations en matière d'information financière pour les sociétés Dutch BV dépend entièrement de la classification de votre entité. Ce système par paliers garantit que les petites entreprises ne soient pas submergées par les coûts administratifs, tandis que les grandes entreprises offrent la transparence nécessaire à la stabilité du marché. La plupart des entrepreneurs étrangers qui créent une nouvelle entreprise verront leur société classée dans la catégorie « Micro » ou « Petite » au cours des premières années d'activité.
Pour déterminer votre catégorie, les autorités néerlandaises examinent trois critères spécifiques. Vous devez remplir au moins deux des critères suivants pendant deux exercices financiers consécutifs pour être rattaché de manière définitive à une classification donnée. Cette « règle des deux ans » est essentielle. Elle empêche qu'un exercice unique de croissance exceptionnelle ou de perte inattendue ne modifie immédiatement vos obligations légales, offrant ainsi une stabilité à vos processus comptables internes.
Déterminer la catégorie de taille de votre entité
Pour le cycle de déclaration 2026, les seuils demeurent les suivants :
- Micro-entreprises : Total du bilan inférieur ou égal à 450 000 € ; chiffre d'affaires net inférieur ou égal à 900 000 € ; moins de 10 salariés.
- Petites entreprises : Total du bilan inférieur ou égal à 7,5 millions d'euros ; chiffre d'affaires net inférieur ou égal à 15 millions d'euros ; moins de 50 salariés.
- Moyennes entreprises : Total du bilan inférieur ou égal à 25 millions d'euros ; chiffre d'affaires net inférieur ou égal à 50 millions d'euros ; moins de 250 salariés.
- Grandes entreprises : Dépasse au moins deux des critères applicables aux moyennes entreprises.
Exemptions et obligations d'audit
La classification détermine la complexité de votre dépôt d'états financiers annuels aux Pays-Bas. Les micro et petites entités bénéficient d'un allègement considérable. Elles ne sont pas tenues de se soumettre à un audit externe obligatoire par un auditeur agréé (RA ou AA). À la place, elles peuvent déposer un bilan simplifié ainsi qu'une annexe restreinte auprès de la KVK. Cet allègement administratif est une raison essentielle pour laquelle les Pays-Bas demeurent attractifs pour les startups internationales et les entreprises de commerce électronique.
Les entités moyennes et grandes font face à des règles bien plus strictes. Elles doivent désigner un auditeur néerlandais agréé pour vérifier leurs comptes. Ces sociétés doivent également fournir un rapport de gestion exhaustif ainsi qu'un compte de résultat complet destinés au registre public. Si vous ignorez où se situe votre entreprise ou si vous avez besoin d'aide pour préparer ces documents, vous pouvez contacter notre équipe de conformité pour un examen technique. Comprendre ces seuils dès le départ vous permet de planifier votre croissance future sans subir de rupture de conformité à mesure que votre chiffre d'affaires progresse.
Obligations de déclaration de l'impôt sur les sociétés (IS) et de la TVA
La gestion des obligations fiscales d'une Dutch BV exige une approche proactive tant pour les déclarations annuelles que périodiques. L'impôt sur les sociétés (IS) est prélevé sur le bénéfice imposable mondial de votre entité. Pour l'exercice fiscal 2026, le système fiscal néerlandais fonctionne selon un barème à deux tranches. Vous paierez un taux d'imposition de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice excédant ce seuil est imposé au taux de 25,8 %. Ces taux constituent une composante fondamentale des obligations en matière d'information financière pour les sociétés Dutch BV que chaque dirigeant doit surveiller pour garantir un provisionnement fiscal précis.
Un détail technique déterminant pour 2026 concerne la limitation de la déduction des intérêts. Pour prévenir le recours excessif à l'endettement, le gouvernement néerlandais plafonne la déduction des intérêts à 24,5 % de l'EBITDA (bénéfice avant intérêts, impôts, dépréciations et amortissements) de l'entité. Ce plafond est un élément essentiel à prendre en considération pour les BV disposant de prêts intragroupes ou de financements externes significatifs. Si vos charges d'intérêts excèdent ce pourcentage, l'excédent ne sera pas déductible de votre bénéfice imposable, augmentant potentiellement votre taux effectif d'imposition. Nous vous recommandons d'analyser vos ratios dette/fonds propres dès le début de l'exercice fiscal afin d'éviter des passifs fiscaux imprévus.
Immatriculation et conformité à la TVA
La taxe sur la valeur ajoutée (TVA), ou BTW, est un impôt transactionnel qui nécessite une attention régulière. La plupart des BV sont assujetties au taux normal de TVA de 21 %. Toutefois, un taux réduit de 9 % s'applique à des biens spécifiques tels que l'alimentation et les livres, tandis qu'un taux de 0 % s'applique aux exportations et à certaines prestations de services internationales. Si vous avez récemment finalisé votre constitution de société aux Pays-Bas, prévoyez un délai de 6 à 8 semaines pour que votre numéro de TVA soit attribué par la Belastingdienst. Une fois celui-ci actif, vous devez soumettre vos déclarations de TVA par voie électronique. Alors que la déclaration trimestrielle constitue la norme, vous pouvez opter pour des déclarations mensuelles si votre chiffre d'affaires est élevé ou pour des déclarations annuelles si votre dette de TVA est minime.
Délais de déclaration de l'IS et prorogations
Le délai standard pour le dépôt de votre déclaration d'impôt sur les sociétés (CIT) est le 1er juin de l'année suivant l'exercice fiscal. Pour une société suivant l'année civile, votre déclaration 2025 doit être déposée au plus tard le 1er juin 2026. La Belastingdienst émet souvent des avis d'imposition provisoires au début de l'année, sur la base de vos performances antérieures ou de chiffres estimés. Il est essentiel de les régler rapidement afin d'éviter des intérêts de retard. Si vous avez besoin de plus de temps pour finaliser vos comptes, des intermédiaires fiscaux peuvent solliciter un report de dépôt pouvant aller jusqu'à 12 mois supplémentaires. Cette prolongation offre le répit nécessaire pour garantir que les positions fiscales internationales complexes soient déclarées avec exactitude, sans risquer de pénalités pour non-conformité.
Gestion administrative : Registre des UBO et conservation des documents
Aux Pays-Bas, la conformité ne se résume pas aux chiffres que vous déclarez à la KVK ou à la Belastingdienst. Elle englobe également les données sous-jacentes et la transparence de votre structure d'entreprise. Répondre aux dutch b.v. company financial reporting requirements en 2026 exige une tenue de registres méticuleuse et une gestion proactive du registre des bénéficiaires effectifs (UBO). Ces tâches administratives constituent le socle sur lequel reposent vos états financiers. Sans elles, vos dépôts annuels sont dépourvus de la valeur juridique et de l'intégrité requises.
Une gestion administrative rigoureuse protège votre entité contre des vérifications superflues. Elle garantit que, lorsqu'il vous est demandé de justifier la provenance des fonds ou la validité d'une transaction, les éléments probants sont immédiatement disponibles. Pour les entrepreneurs internationaux, cela implique la mise en place de systèmes numériques faisant le pont entre les opérations locales et la direction globale. Cette organisation ne constitue pas seulement une contrainte; elle constitue une protection pour le statut de responsabilité limitée de votre société.
Exigences déclaratives au registre des UBO
Le registre des UBO est conçu pour prévenir le blanchiment de capitaux et garantir la responsabilité des entreprises. Un UBO est toute personne physique qui, en dernier ressort, possède ou contrôle plus de 25 % des actions, des droits de vote ou de la participation au capital de votre Dutch BV. Si aucune personne physique n'atteint ce seuil, un « pseudo-UBO », généralement un cadre dirigeant supérieur, doit être enregistré à la place. Cet enregistrement constitue un registre public, bien que l'accès ait été restreint ces dernières années aux parties justifiant d'un intérêt légitime.
Les autorités néerlandaises sont particulièrement strictes quant aux mises à jour. Vous devez signaler toute modification du statut d'UBO ou de données personnelles à la KVK dans un délai précis de sept jours à compter de la prise d'effet du changement. Il s'agit d'un délai bien plus court que la plupart des autres échéances administratives. Le non-respect de cette obligation peut entraîner de lourdes amendes administratives et, dans les cas graves, des sanctions pénales pour les administrateurs de la société. Nous recommandons d'examiner votre structure de détention sur une base trimestrielle afin de vous assurer de l'exactitude permanente du registre.
Normes légales de conservation des documents
Le maintien d'une piste d'audit documentaire solide constitue une obligation légale. Vous êtes tenu de conserver l'ensemble des pièces justificatives de base, notamment les factures, les relevés bancaires et les contrats, pendant une durée minimale de sept ans. Cette période garantit que la Belastingdienst peut procéder à des contrôles ou vérifier les déclarations fiscales antérieures. Toutefois, si votre BV détient des biens immobiliers, la loi porte cette obligation de conservation à dix ans pour ces registres spécifiques. L'intégrité est primordiale. Les données doivent demeurer inaltérables et lisibles tout au long de cette période.
L'archivage numérique est parfaitement recevable et s'avère souvent plus efficace pour les fondateurs basés à l'étranger. Les factures reçues sous format électronique doivent être conservées dans leur format d'origine afin de préserver leur valeur juridique. Au-delà des pièces comptables, vous devez également conserver les registres des actionnaires et les procès-verbaux des assemblées générales. Ces documents fournissent le contexte juridique des décisions financières retranscrites dans vos comptes. Pour une analyse plus détaillée de la manière de structurer ces systèmes, consultez notre guide sur Accounting for Dutch BV: Compliance and Tax Obligations in 2026.
Gestion de la conformité pour les entités néerlandaises détenues par des non-résidents
Exploiter une entreprise aux Pays-Bas en tant que fondateur non-résident offre des avantages stratégiques majeurs, mais exige une approche structurée de l'administration. Il n'est pas nécessaire d'être physiquement présent dans le pays pour maintenir une parfaite conformité avec la législation. Des agents spécialisés peuvent prendre en charge l'ensemble des dutch b.v. company financial reporting requirements à distance, en agissant comme votre partenaire technique local. Cette organisation est particulièrement efficace pour les entrepreneurs souhaitant s'appuyer sur l'écosystème économique néerlandais tout en conservant leur résidence dans leur pays d'origine.
Le fondement de cette gestion à distance repose sur la procédure de procuration légalisée (Power of Attorney - PoA). Ce mécanisme juridique permet la constitution de sociétés aux Pays-Bas sans nécessiter de déplacement international. Dès lors que l'entité est établie, généralement dans un délai de 2 à 5 jours, l'attention se porte sur la conformité continue. En ayant recours à des services d'expertise comptable professionnels, vous vous assurez que chaque déclaration de BTW et de CIT s'aligne rigoureusement sur les Dutch GAAP (principes comptables généralement admis aux Pays-Bas). Cet alignement est fondamental pour préserver la crédibilité de vos états financiers lors de futurs audits ou de levées de fonds.
Avantages stratégiques d'une comptabilité centralisée
La centralisation de vos services comptables et de secrétariat d'entreprise crée un point de responsabilité unique. Lorsqu'un seul partenaire gère votre tenue des comptes, votre paie et vos déclarations d'entreprise, le risque d'échéances manquées ou d'écarts de données diminue considérablement. Cette approche intégrée permet un suivi en temps réel de vos seuils d'impôt sur les sociétés. Si vos bénéfices approchent le seuil des 200 000 €, vos conseillers peuvent vous fournir des orientations opportunes en matière d'optimisation fiscale avant que le taux de 25,8 % ne s'applique. La coordination entre votre gestion de la paie et vos déclarations d'impôt sur les sociétés garantit également que les cotisations de sécurité sociale et les impôts sur les salaires sont correctement déduits et déclarés.
Pour plus de détails sur la création de votre entité en vue d'une stabilité à long terme, consultez notre Professional Guide to Dutch BV Formation.
Prochaines étapes pour les propriétaires de Dutch BV
La réussite sur le marché néerlandais dépend d'une préparation précoce. Nous vous recommandons d'adopter ces trois mesures concrètes afin de sécuriser votre statut de conformité pour 2026 :
- Évaluer la taille de l'entité : examinez vos actifs et votre chiffre d'affaires prévisionnels pour déterminer si vous relèverez de la catégorie des micro ou des petites entreprises, car cela détermine l'étendue exacte de vos obligations de dépôt.
- Mettre en place un système d'archivage conforme : établissez un archivage numérique conforme à la règle de conservation des documents pendant 7 ans, garantissant que toutes les factures et tous les relevés bancaires soient conservés dans leur intégrité d'origine.
- Évaluer les incitations liées au recrutement : si vous prévoyez d'embaucher des talents internationaux, des services de recrutement tels qu'Amplify Yourself, LLC peuvent vous aider à trouver des assistants virtuels qualifiés, tandis que vous consultez un spécialiste concernant le 30% ruling afin de réduire votre charge fiscale globale et d'optimiser vos recrutements.
En prenant ces mesures dès maintenant, vous passez d'une gestion réactive à une croissance proactive. Une BV bien gérée n'est pas seulement une entité conforme ; c'est un actif précieux, prêt pour la mobilité mondiale et l'expansion internationale.
Sécuriser l'avenir de votre Dutch BV grâce à une conformité proactive
Gérer efficacement une entreprise néerlandaise exige une compréhension claire de la façon dont les obligations de déclaration financière évoluent en fonction de la taille de votre entreprise. Des dépôts simplifiés autorisés pour les micro-entités aux normes d'audit rigoureuses imposées aux moyennes entreprises, anticiper ces paliers est essentiel pour assurer une stabilité à long terme. Vous devez vous assurer que vos comptes annuels sont déposés auprès de la KVK et que vos déclarations d'impôt sur les sociétés parviennent à la Belastingdienst avant la date limite du 1er juin. En maîtrisant les obligations de rapport financier des sociétés Dutch BV, vous protégez votre statut de responsabilité limitée et maintenez une totale transparence envers l'ensemble des parties prenantes.
Avec plus de 2 000 fondateurs accompagnés à travers le monde, Intercompany Solutions fournit l'assistance de A à Z en matière de conformité nécessaire à la gestion de votre entreprise à distance. Nos spécialistes prennent en charge l'ensemble du processus, de la constitution initiale à la tenue des comptes courante et aux déclarations fiscales ; cela garantit que votre entité demeure en parfaite conformité. Nous nous consacrons à simplifier vos démarches administratives afin que vous puissiez vous concentrer en toute confiance sur le développement de votre projet international. Nous nous réjouissons de vous aider à naviguer avec aisance dans le paysage réglementaire néerlandais.
Foire aux questions
Quel est le délai de dépôt des comptes annuels auprès de la KVK ?
Une Dutch BV doit déposer ses comptes annuels auprès de la Chambre de commerce (KVK) dans un délai de 12 mois suivant la clôture de l'exercice financier. Pour un exercice civil standard, la date limite finale est le 31 décembre 2026. Les administrateurs doivent établir les comptes dans les cinq mois suivant la fin de l'exercice, bien que les actionnaires puissent accorder une prorogation de cinq mois. Une fois les comptes adoptés, ils doivent être déposés dans les huit jours afin de garantir une parfaite conformité.
Une Dutch BV doit-elle faire l'objet d'un audit chaque année ?
Toutes les Dutch BV ne sont pas soumises à un audit légal des comptes. Cette obligation ne s'applique qu'aux sociétés qualifiées de « moyennes » ou « grandes » pendant deux exercices consécutifs. Votre société atteint ces seuils si elle dépasse au moins deux des limites suivantes : un total de bilan de 7,5 millions d'euros, un chiffre d'affaires net de 15 millions d'euros ou un effectif moyen de 50 salariés. La plupart des start-up internationales relèvent des catégories des micro ou petites entreprises et en sont donc exemptées.
Quel est le capital social minimum pour une Dutch BV en 2026 ?
Le capital social minimum pour une Dutch BV en 2026 est de seulement 1 €. Cette exigence a été considérablement réduite par rapport à l'ancien seuil de 18 000 € afin de rendre les Pays-Bas plus accessibles aux entrepreneurs internationaux. Vous pouvez diviser ce capital en actions de n'importe quelle valeur nominale, par exemple 0,01 € par action. Cette flexibilité permet aux fondateurs de mettre en place leur structure sociétaire avec un investissement initial minime tout en bénéficiant de la responsabilité limitée.
Combien de temps une société néerlandaise doit-elle conserver ses documents financiers ?
Vous devez conserver les documents financiers et les pièces justificatives principales de votre société pendant une durée minimale de sept ans. Cela comprend l'ensemble des factures, relevés bancaires, contrats et correspondances numériques relatifs à vos transactions commerciales. Toutefois, si votre BV détient des biens immobiliers, le délai de conservation de ces registres spécifiques est de dix ans. La conservation de ces registres constitue un élément central des dutch b.v. company financial reporting requirements afin de faciliter d'éventuels contrôles.
Quels sont les taux de l'impôt sur les sociétés pour une Dutch BV en 2026 ?
Pour l'exercice fiscal 2026, l'impôt sur les sociétés néerlandais s'applique selon deux tranches. Vous paierez un taux d'imposition de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice dépassant ce seuil de 200 000 € est soumis à un taux de 25,8 %. Il est important de surveiller ces niveaux de bénéfices tout au long de l'année, car votre charge fiscale augmente considérablement dès lors que vous passez dans la seconde tranche, ce qui influe sur votre rendement net global.
Qui est considéré comme un UBO dans une société à responsabilité limitée néerlandaise ?
Un bénéficiaire effectif ultime (UBO) est toute personne physique qui détient ou contrôle en dernier ressort plus de 25 % des actions ou des droits de vote d'une société. Cela s'applique également aux personnes physiques détenant une participation de 25 % dans l'entité. Si aucune personne ne remplit ces critères précis, un dirigeant principal doit être enregistré en tant que « pseudo-UBO ». Toutes les BV doivent inscrire cette information auprès de la KVK pour garantir la transparence organisationnelle et la conformité légale.
Puis-je gérer à distance les obligations comptables et fiscales de ma Dutch BV ?
Vous pouvez gérer l'ensemble de vos dutch b.v. company financial reporting requirements à distance grâce à un prestataire de services spécialisé. En recourant à une procuration légalisée (PoA), vous n'avez pas besoin de vous déplacer aux Pays-Bas pour la constitution ou la gestion courante. Des mandataires professionnels peuvent prendre en charge votre comptabilité, vos déclarations de TVA et vos comptes annuels par voie électronique. Cela permet aux fondateurs internationaux de maintenir une présence néerlandaise en parfaite conformité tout en opérant depuis n'importe où dans le monde.
Quel est le plafonnement de la déduction des intérêts pour les sociétés néerlandaises ?
Le plafonnement de la déduction des intérêts pour les sociétés néerlandaises est fixé à 24,5 % de l'EBITDA de l'entité. Cette règle limite le montant des intérêts que vous pouvez déduire de votre bénéfice imposable afin d'éviter un recours excessif au financement par l'emprunt. Si vos charges d'intérêts dépassent ce pourcentage, l'excédent n'est pas déductible au cours de l'exercice concerné. Il s'agit d'une exigence technique nécessitant une planification financière rigoureuse, en particulier pour les BV qui dépendent de prêts intragroupes ou de dettes externes pour financer leurs opérations.
Sources
- ICS Payroll - Services de paie néerlandais
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entrepreneuriat
- Belastingdienst - Taux de l'impôt sur les sociétés
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Sécurité sociale aux Pays-Bas
- Belastingdienst - TVA (BTW) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur le gouvernement d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |