

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Maintenir une Dutch BV implique bien plus qu'une simple immatriculation locale ; cela exige le strict respect d'une obligation de conservation des documents pendant sept ans et une déclaration précise auprès du registre des UBO dans un délai d'une semaine suivant toute modification de la structure de détention. Pour les chefs d'entreprise internationaux, la charge administrative passe souvent de l'enthousiasme de l'entrée sur le marché aux aspects techniques de la conformité locale. Demeurer en règle auprès de la Chambre de commerce néerlandaise (KVK) et de l'administration fiscale exige une approche proactive des obligations légales et de la tenue des registres.
Cet article offre un aperçu précis des exigences administratives que les sociétés néerlandaises doivent respecter pour garantir une parfaite conformité légale. Vous apprendrez à gérer les déclarations obligatoires de TVA et d'impôt sur les sociétés selon les taux de 2026, où les bénéfices jusqu'à 200 000 € sont imposés à 19 % et à 25,8 % au-delà. Nous détaillerons également les exigences relatives au maintien d'une adresse de siège social locale, à la gestion de la paie du personnel et au respect des normes de transparence pour les personnes physiques détenant plus de 25 % des intérêts de la société. Ce guide constitue une feuille de route pratique pour gérer le cycle de vie de votre entité néerlandaise avec une rigueur professionnelle.
Points clés à retenir
- Identifier les obligations administratives spécifiques requises pour maintenir une entité juridique néerlandaise en règle auprès de la Chambre de commerce (KVK) et des autorités fiscales.
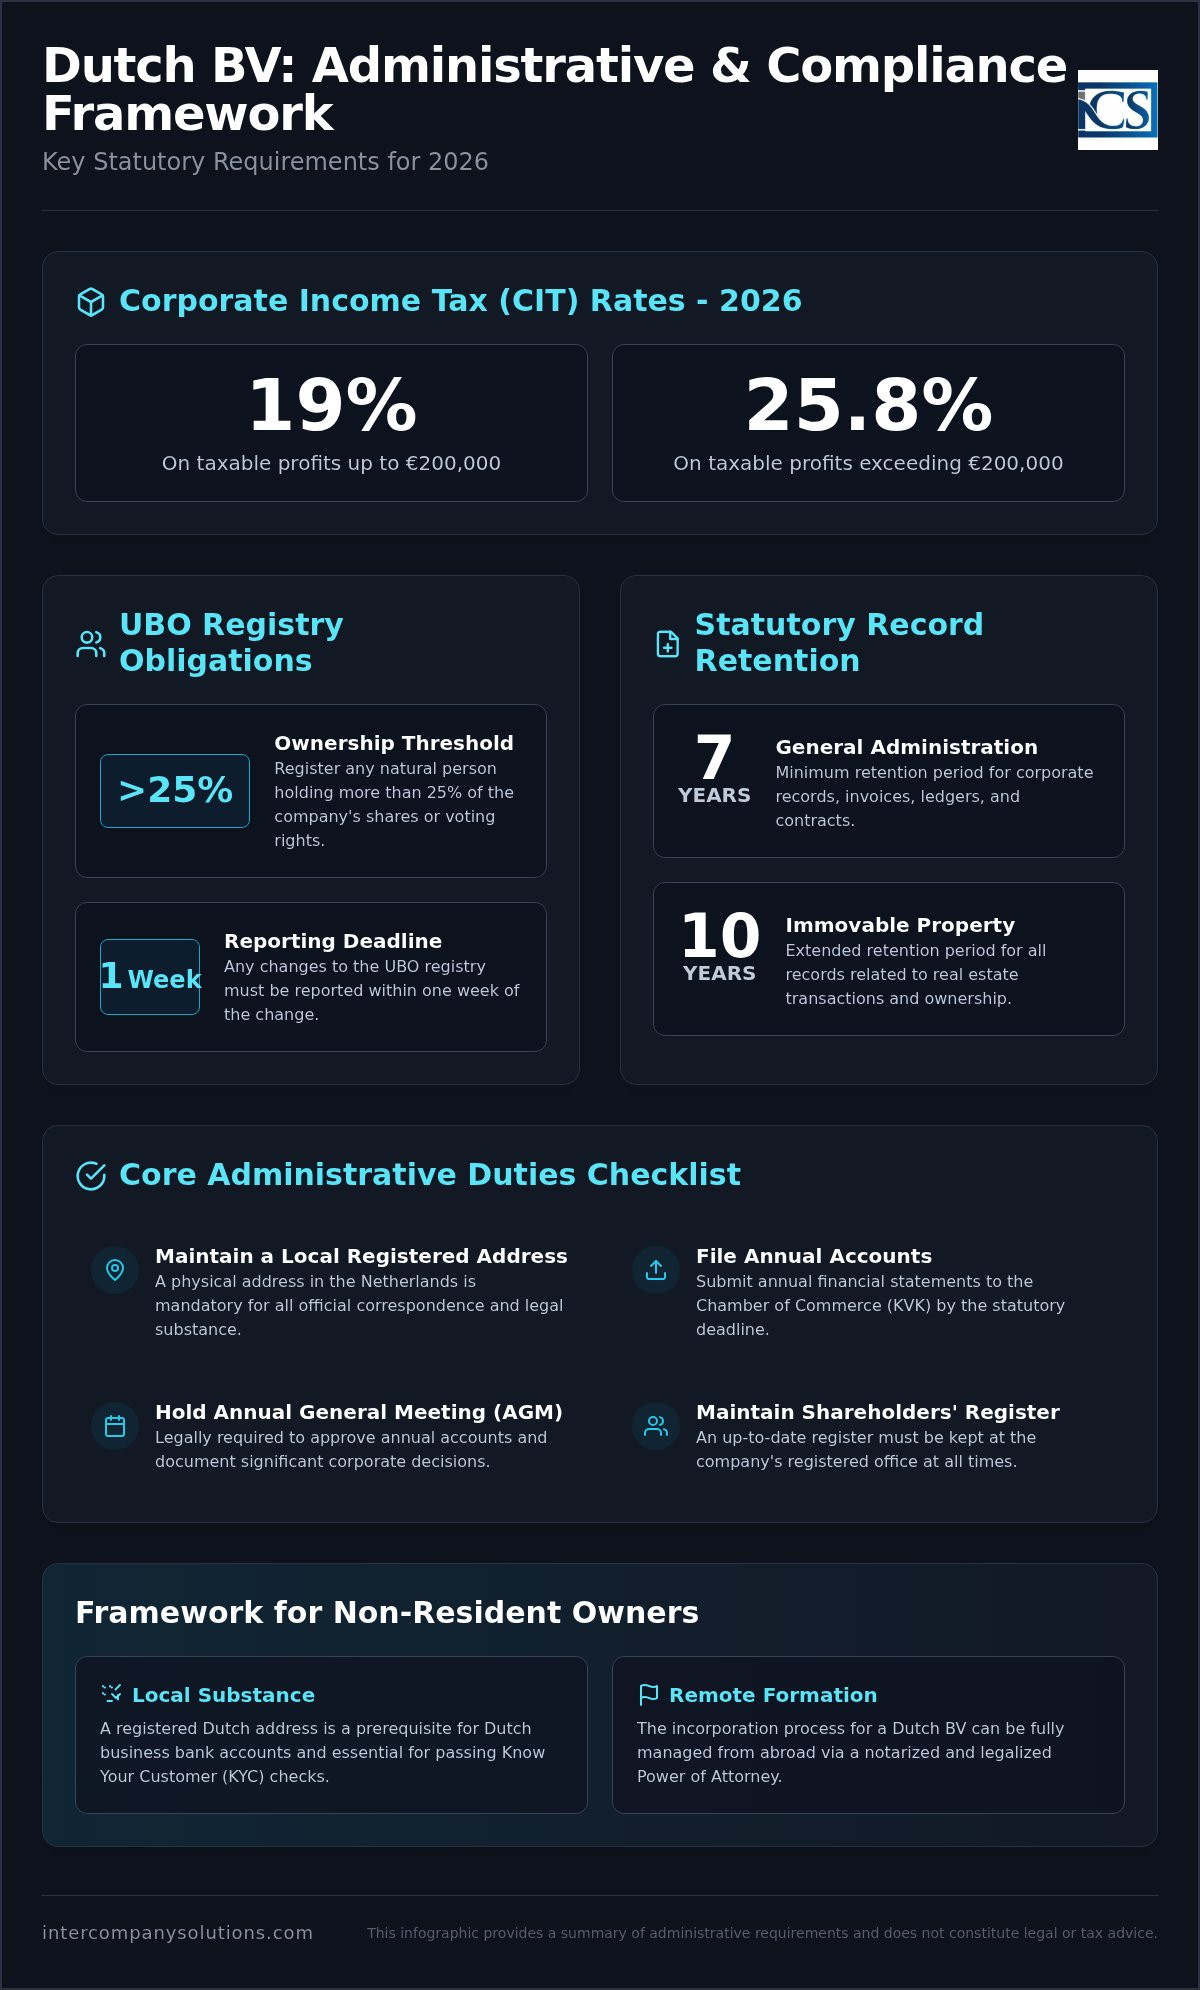
- Appliquer les taux d'impôt sur les sociétés de 2026 de 19 % sur les bénéfices imposables jusqu'à 200 000 € et de 25,8 % sur l'excédent.
- Gérer les obligations liées au registre des UBO en enregistrant toute personne physique détenant plus de 25 % des actions ou des droits de vote de la société dans un délai d'une semaine suivant toute modification.
- Tirer parti des services d'administration d'entreprise aux Pays-Bas pour gérer les déclarations légales et faciliter la constitution à distance par le biais d'une procuration légalisée.
- Intégrer le secrétariat juridique à la comptabilité de la Dutch BV afin de garantir l'exactitude des déclarations de TVA et le dépôt des comptes annuels dans les délais prescrits.
Définition de l'administration d'entreprise dans le contexte réglementaire néerlandais
L'administration d'entreprise constitue le cadre obligatoire de gouvernance et de tenue des registres statutaires d'une Dutch BV. Elle englobe les tâches légales, financières et de secrétariat juridique requises pour maintenir une entité juridique néerlandaise en règle. Il ne s'agit pas d'une démarche facultative ; c'est une obligation légale pour toute entreprise immatriculée dans le pays. Une administration efficace assure la liaison entre votre société, la Chambre de commerce néerlandaise (KVK) et l'administration fiscale (Belastingdienst). Pour les fondateurs étrangers, les services d'administration d'entreprise aux Pays-Bas fournissent l'infrastructure nécessaire pour satisfaire aux exigences locales de substance et de conformité sans exiger de présence physique. Ce cadre s'aligne sur les principes plus larges de la gouvernance d'entreprise aux Pays-Bas, garantissant une parfaite transparence envers toutes les parties prenantes. Une gestion adéquate exige également de respecter la période légale de conservation des documents de 7 ans pour l'administration générale et de 10 ans pour les registres relatifs aux biens immobiliers.
Le rôle du secrétaire de société néerlandais
Le secrétaire de société néerlandais gère la vie juridique interne de la BV. Sa responsabilité principale consiste à tenir le registre des actionnaires, qui doit être conservé au siège social de l'entreprise. Il coordonne les résolutions du conseil d'administration et l'assemblée générale annuelle obligatoire (AG) afin de veiller à ce que les décisions soient juridiquement contraignantes et dûment consignées. En cas de changements, tels que la démission d'un administrateur ou une cession d'actions, le secrétaire veille à ce que les registres de la KVK soient immédiatement mis à jour. Cela inclut la gestion du registre UBO, dans lequel toute personne physique détenant un intérêt supérieur à 25 % doit être déclarée dans un délai d'une semaine suivant la modification. L'exactitude des informations à ce niveau permet d'éviter des amendes substantielles ainsi que des complications juridiques. Il agit en garant de l'historique juridique de la société et s'assure que les exigences de services d'administration d'entreprise aux Pays-Bas sont scrupuleusement respectées par un dépôt rigoureux des actes.
La substance administrative pour les propriétaires non-résidents
Les propriétaires non-résidents sont confrontés à des défis particuliers en matière de substance locale. La législation néerlandaise impose à chaque BV de disposer d'une adresse de siège social localisée aux Pays-Bas pour recevoir les courriers officiels des organismes publics. Une administration professionnelle garantit qu'aucune correspondance de la Belastingdienst ne demeure sans réponse. Cette présence locale constitue également une condition préalable pour la constitution d'une société Dutch BV et le maintien de comptes bancaires professionnels néerlandais. Les banques appliquent des contrôles rigoureux de vigilance à l'égard de la clientèle (KYC) et exigent un historique administratif complet ainsi qu'un ancrage local évident. Pour les créateurs d'entreprise hors Union européenne, cette démarche débute fréquemment par une constitution à distance via une procuration légalisée. Les services professionnels facilitent ce processus en encadrant les flux documentaires et en veillant à ce que l'entité respecte les normes élevées fixées par les autorités de régulation néerlandaises. Sans ces fondations administratives, une société s'expose au risque de se voir retirer son numéro de TVA ou de subir la clôture de ses comptes bancaires.
Composantes fondamentales des services de secrétariat juridique aux Pays-Bas
Le succès opérationnel d'une personne morale néerlandaise dépend directement de la rigueur de son secrétariat juridique. Ces services agissent comme l'interface essentielle entre la société et les organismes réglementaires tels que la Chambre de commerce néerlandaise (KVK) et l'administration fiscale (Belastingdienst). Même si le conseil d'administration assume la responsabilité finale, les spécialistes du secrétariat juridique prennent en charge l'exécution technique des obligations légales. Cela comprend la rédaction des résolutions du conseil d'administration, la préparation des procès-verbaux de l'assemblée générale annuelle ainsi que le suivi des sollicitations de l'IND quant au statut migratoire du personnel international. Des prestataires fiables de services d'administration d'entreprise aux Pays-Bas veillent à ce que ces démarches soient conformes aux lois néerlandaises sur la gouvernance d'entreprise en vigueur afin d'éviter tout manquement administratif.
Le dépôt des comptes annuels auprès de la KVK constitue une obligation soumise à des délais stricts qui varient selon la taille de l'entreprise. Les petites BV déposent généralement un bilan simplifié accompagné de notes annexes, mais le calendrier de publication demeure impératif. Tout retard dans ces dépôts peut engager la responsabilité personnelle des administrateurs en cas de faillite. Le secrétariat juridique veille à l'exactitude de ces déclarations et à leur transmission dans les délais légaux prescrits, préservant ainsi la transparence et la conformité statutaire de l'entité.
Tenue et conservation des registres légaux
Le droit néerlandais impose des obligations rigoureuses en matière d'archivage des données. L'ensemble des documents administratifs et comptables, notamment les grands livres, factures et contrats, doit être conservé pendant au moins 7 ans. Ce délai est porté à 10 ans pour toute pièce relative à des biens immobiliers, à l'image des actes de propriété de bureaux ou des contrats de bail de longue durée. Bien que la Belastingdienst autorise la conservation dématérialisée, les supports numériques doivent rester accessibles et parfaitement lisibles tout au long du délai de conservation légal. En cas d'incertitude quant à la situation actuelle de vos dépôts légaux, vous pouvez consulter un spécialiste de la conformité afin de faire examiner vos dossiers.
Conformité avec le registre des UBO
Le registre des bénéficiaires effectifs (UBO) est un instrument de transparence instauré pour lutter contre le blanchiment de capitaux et la délinquance financière. Un UBO est défini comme toute personne physique détenant directement ou indirectement plus de 25 % des actions, des droits de vote ou de la participation au capital d'une BV. Depuis 2022, certaines informations relatives aux UBO sont mises à la disposition des autorités compétentes afin d'assurer un haut niveau de responsabilité. Les sociétés sont tenues d'enregistrer leurs UBO dans un délai d'une semaine suivant l'immatriculation de l'entité ou toute modification survenue au sein de l'actionnariat. Le non-respect de ces échéances d'enregistrement ou la communication de données erronées expose l'entreprise à des sanctions pécuniaires administratives ou à des poursuites pénales. Les prestataires professionnels de services d'administration d'entreprise aux Pays-Bas surveillent en permanence ces seuils pour s'assurer que le registre correspond fidèlement à la structure de détention effective.
Exigences de conformité légale et paramètres fiscaux pour 2026
Pour une Dutch BV, la conformité en 2026 s'articule autour du respect de seuils financiers spécifiques et d'un calendrier précis de déclarations. Au titre de l'exercice fiscal 2026, les frais forfaitaires d'immatriculation auprès de la Chambre de commerce néerlandaise (KVK) sont de 85,15 €. Au-delà de ces formalités initiales, les entreprises doivent s'adapter à un cadre fiscal structuré qui exige un suivi rigoureux sur une base mensuelle ou trimestrielle. Faire appel à des services d'administration d'entreprise aux Pays-Bas qualifiés garantit la bonne application de ces paramètres afin d'éviter toute pénalité de retard. Ces obligations font partie intégrante du cadre général de la gouvernance d'entreprise aux Pays-Bas, axé sur la transparence fiscale et la reddition de comptes pour toutes les personnes morales.
Seuils de l'impôt sur les sociétés (IS)
Le régime d'imposition des sociétés aux Pays-Bas repose sur un barème progressif à deux tranches selon le résultat fiscal imposable. En 2026, la tranche de bénéfice jusqu'à 200 000 € est soumise au taux réduit de 19 %. Tout bénéfice imposable excédant ce seuil de 200 000 € est taxé au taux de 25,8 %. Pour les entrepreneurs opérant par le biais de structures holdings, l'exonération des participations (participation exemption) est une composante déterminante de la stratégie fiscale. Ce mécanisme neutralise la double imposition en exonérant les dividendes ainsi que les plus-values de cession tirés d'une filiale, pour autant que la société mère contrôle au moins 5 % du capital social et satisfasse aux conditions d'intention ou de composition des actifs requises. Une administration rigoureuse veille à ce que ces exonérations soient appliquées conformément à la loi lors du dépôt de la déclaration annuelle d'impôt sur les sociétés.
Demandes d'immatriculation à la taxe sur la valeur ajoutée (TVA) et de numéro EORI
La grande majorité des Dutch BV doit obligatoirement s'enregistrer à la taxe sur la valeur ajoutée (TVA), désignée sous l'acronyme local BTW. Le taux normal est fixé à 21 %, tandis qu'un taux réduit à 9 % s'applique à certaines catégories de biens et prestations ciblées, comme les denrées alimentaires et plusieurs services nécessitant une importante main-d'œuvre. Les sociétés non-résidentes recourent couramment à la désignation d'un représentant fiscal ou aux compétences de services d'administration d'entreprise aux Pays-Bas pour obtenir un numéro de TVA délivré par la Belastingdienst. La périodicité déclarative dépend du volume d'activité ; si la plupart des BV souscrivent des déclarations trimestrielles, l'administration fiscale peut imposer un rythme mensuel lorsque le chiffre d'affaires dépasse 7 000 € par trimestre ou en présence de retards de paiement récurrents.
Dans le cas où votre société effectue des opérations d'importation ou d'exportation de marchandises avec des pays tiers situés hors de l'Union européenne, l'attribution d'un numéro EORI (Economic Operators Registration and Identification) est obligatoire. Cet identifiant est exigé par les services des douanes pour assurer la traçabilité des flux de marchandises et se trouve rattaché à votre immatriculation à la TVA. L'anticipation de ces formalités dès la phase de création d'entreprise aux Pays-Bas permet de prévenir tout blocage au sein de votre chaîne d'approvisionnement.
Délais de déclaration et information financière
L'exercice comptable de la plupart des sociétés néerlandaises coïncide avec l'année civile et prend fin le 31 décembre. Les comptes annuels doivent être établis et communiqués aux actionnaires dans un délai de cinq mois à compter de la date de clôture. Une fois approuvés, la société dispose de huit jours pour procéder à la publication de ces comptes auprès de la KVK. Bien que des dérogations exceptionnelles puissent être obtenues pour des motifs valables, la date butoir absolue pour publier les comptes annuels est fixée à 12 mois suivant la clôture de l'exercice. Le non-respect de cette échéance ultime est qualifié d'infraction économique et peut engager la responsabilité financière personnelle des dirigeants de l'entreprise.
Évaluation des prestataires de services aux entreprises pour les fondateurs internationaux
Sélectionner un partenaire pour votre entité néerlandaise requiert une attention particulière portée à la transparence procédurale et à l'expertise technique. Les fondateurs internationaux sont souvent confrontés au défi de gérer une entité locale depuis un fuseau horaire différent, ce qui fait de l'accessibilité à distance une exigence incontournable. Un prestataire compétent de corporate administration services Netherlands doit offrir une approche unifiée au sein de laquelle les tâches de secrétariat juridique et la comptabilité pour la conformité de la Dutch BV sont gérées sous un même toit. Cette intégration garantit que les dépôts statutaires auprès de la KVK concordent parfaitement avec les données financières soumises au Belastingdienst, évitant ainsi des divergences susceptibles de déclencher des contrôles fiscaux.
La transparence de la structure tarifaire constitue un autre indicateur essentiel d'un partenaire fiable. Les cabinets professionnels divulguent les frais de tiers, tels que les frais d'enregistrement auprès de la KVK de 85,15 € et les émoluments notariés, dès le début de la mission plutôt que de les dissimuler dans les petits caractères. Étant donné qu'environ 93 % de la population néerlandaise parle anglais, votre prestataire de services doit faire preuve d'une excellente maîtrise de l'anglais afin d'assurer une communication claire concernant les questions juridiques et fiscales complexes. Les cabinets de corporate administration services Netherlands de premier ordre agissent comme une passerelle, traduisant les exigences réglementaires locales en démarches opérationnelles pour l'entrepreneur international.
Constitution et administration à distance
La voie de la procuration (PoA) légalisée constitue la procédure standard pour les fondateurs non-résidents qui ne peuvent pas se rendre en personne aux Pays-Bas. Cette méthode permet à un représentant local de signer l'acte constitutif devant un notaire néerlandais en votre nom, évitant ainsi tout déplacement. Pour initier cette démarche, vous devrez fournir un ensemble de documents spécifiques, notamment une copie légalisée de votre passeport et un justificatif de domicile. Cette approche à distance est au cœur du processus d'immatriculation d'entreprise aux Pays-Bas pour les entrepreneurs internationaux. Une fois la BV constituée, le service administratif continue de gérer votre siège social et votre correspondance statutaire sans exiger votre présence physique.
Gestion intégrée de la paie et du personnel
Si votre Dutch BV a l'intention d'embaucher du personnel local ou international, votre partenaire administratif doit proposer des services de paie aux Pays-Bas pour gérer ces obligations complexes. Cela comprend l'immatriculation en tant qu'employeur auprès de l'administration fiscale ainsi que la gestion des fiches de paie mensuelles et des cotisations de retraite. Pour les migrants hautement qualifiés, le régime d'exonération fiscale de 30 % représente une incitation majeure qui nécessite une demande rigoureuse et un suivi continu afin de maintenir l'éligibilité. Il est souvent avantageux d'utiliser un modèle d'Employer of Record (EOR), qui vous permet de recruter du personnel sans mettre en place un service RH interne complet, réduisant ainsi vos frais généraux administratifs tout en restant en totale conformité avec le droit du travail néerlandais.
Solutions administratives intégrées via Intercompany Solutions
Établir une présence sur un marché étranger nécessite un partenaire qui maîtrise l'articulation entre le droit local et la stratégie commerciale internationale. Intercompany Solutions (ICS) propose une formule complète de services facilitant l'ensemble des démarches, de la constitution initiale de la BV à l'immatriculation à la TVA en passant par l'assistance bancaire. Nous avons accompagné des entrepreneurs issus de plus de 50 pays différents dans le lancement réussi de leurs activités néerlandaises. Cette approche intégrée garantit que votre entreprise n'existe pas seulement sous la forme d'une inscription légale, mais fonctionne comme une entité pleinement conforme au sein du système financier néerlandais. En centralisant vos besoins en matière de corporate administration services Netherlands, vous réduisez le risque de ruptures de communication entre des prestataires juridiques et comptables distincts.
Le processus de constitution d'ICS
La rapidité et l'accessibilité à distance constituent les fondements de notre modèle de constitution. Nous prenons en charge le processus de constitution de Dutch BV en 2 à 5 jours ouvrés par la voie de la procuration légalisée. Cette méthode vous permet de créer votre entreprise sans vous déplacer en personne aux Pays-Bas. Dès que vous nous transmettez les pièces d'identité et justificatifs de domicile requis, nous gérons l'enregistrement direct auprès de la Chambre de commerce néerlandaise (KVK) et veillons au traitement conforme des frais d'enregistrement de 85,15 €. Une fois l'acte constitutif signé, nous fournissons une assistance dédiée pour l'ouverture de comptes bancaires professionnels. Nous travaillons avec des prestataires de fintech modernes comme bunq ainsi qu'avec des banques néerlandaises traditionnelles afin de garantir que votre entité dispose des outils nécessaires pour gérer ses transactions locales et internationales. Notre équipe vous guide à travers les exigences rigoureuses de conformité « Know Your Customer » (KYC) afin de minimiser les délais d'activation de votre compte.
Conformité continue et comptabilité
Maintenir une BV implique des interactions régulières avec l'administration fiscale et la KVK. Nous désignons des chargés de compte dédiés pour superviser vos déclarations trimestrielles de TVA et la préparation de vos comptes annuels. Cet accompagnement à long terme est indispensable pour respecter l'obligation de conservation des documents comptables pendant 7 ans et pour garantir que vos déclarations d'impôt sur les sociétés (CIT) reflètent fidèlement les taux de 2026 de 19 % et 25,8 %. Si votre modèle économique implique l'embauche de talents internationaux, nous facilitons l'obtention des visas pour migrants hautement qualifiés (HSM) et la gestion des demandes auprès de l'IND afin de rationaliser la relocalisation de votre personnel clé. Notre formule de secrétariat juridique Premium comprend 10 heures de consultation dédiée au cours de votre première année, vous permettant de résoudre les questions juridiques ou administratives spécifiques au fur et à mesure qu'elles se présentent. Pour maintenir la dynamique de votre entreprise, nous garantissons un délai de réponse de 24 heures pour toutes vos demandes administratives. Cet engagement en matière d'efficacité garantit que vos intérêts professionnels demeurent entre de bonnes mains pendant que vous vous consacrez au développement de vos opérations.
Dernière révision : août 2026
Sécuriser l'avenir de votre entreprise néerlandaise grâce à la conformité statutaire
Le maintien d'une Dutch BV exige une attention minutieuse aux paramètres fiscaux de 2026, notamment le barème à deux tranches de l'impôt sur les sociétés (CIT) et les frais d'enregistrement auprès de la KVK de 85,15 €. La réussite à long terme dépend de votre capacité à respecter la norme de conservation des documents pendant sept ans et à vous assurer que le registre des UBO reflète précisément toute personne physique détenant une participation supérieure à 25 %. Ces obligations administratives ne sont pas de simples tâches matérielles ; elles constituent le fondement juridique qui protège la régularité et la réputation de votre entreprise auprès du Belastingdienst et de la Chambre de commerce.
Des corporate administration services Netherlands professionnels fournissent l'infrastructure requise pour faire le lien entre votre stratégie internationale et le respect de la réglementation locale. En tant que cabinet de constitution spécialisé numéro 1 pour les entrepreneurs étrangers, nous facilitons la création à distance en 2 à 5 jours ouvrés par la voie de la procuration légalisée. Notre accompagnement global, soutenu par une garantie de satisfaction à 100 %, garantit que chaque exigence statutaire est satisfaite avec précision et clarté procédurale.
Nous sommes prêts à agir en tant que guide expert sur le marché néerlandais. Notre équipe reste déterminée à fournir la rigueur et l'intégrité juridique que votre projet international mérite.
Dernière révision : août 2026
Foire aux questions
Quelles sont les obligations d'administration d'entreprise obligatoires pour une Dutch BV ?
Les tâches obligatoires d'administration d'entreprise comprennent le dépôt des comptes annuels auprès de la Chambre de commerce (KVK), la tenue du registre des actionnaires au siège social, ainsi que la soumission des déclarations périodiques de BTW et d'impôt sur les sociétés (IS). Vous devez également inscrire les bénéficiaires effectifs dans le registre UBO dans un délai d'une semaine suivant tout changement. Les prestataires professionnels de corporate administration services Netherlands veillent au respect de ces délais afin d'éviter les amendes administratives ou la mise en cause de la responsabilité des administrateurs en cas de non-conformité.
Dois-je être physiquement présent aux Pays-Bas pour gérer ma société ?
Vous n'avez pas besoin d'être physiquement présent aux Pays-Bas pour gérer votre société ou mener à bien le processus de constitution. Les fondateurs étrangers utilisent généralement la procédure de procuration légalisée pour constituer une Dutch BV à distance en 2 à 5 jours ouvrés. Une fois la société établie, vous pouvez gérer les obligations statutaires et les déclarations fiscales de votre entité par l'intermédiaire d'un partenaire de services local qui prend en charge la correspondance officielle et les dépôts en votre nom depuis une adresse de siège social néerlandaise.
Quel est le capital social minimum requis pour une Dutch BV en 2026 ?
Le capital social minimum requis pour constituer une Dutch BV en 2026 est de 0,01 €. Cette flexibilité permet aux fondateurs de créer une société à responsabilité limitée sans apport initial important de capitaux. Lors du processus de constitution, vous devez déterminer la valeur nominale des actions ainsi que le capital émis total. Bien que le minimum légal soit symbolique, disposer d'un capital plus élevé peut s'avérer avantageux pour certaines demandes d'ouverture de compte bancaire professionnel ou pour la crédibilité commerciale.
Quels sont les taux de l'impôt sur les sociétés aux Pays-Bas pour 2026 ?
Pour l'exercice fiscal 2026, les Pays-Bas appliquent un système d'impôt sur les sociétés (IS) à deux tranches. Vous paierez un taux de 19 % sur les bénéfices imposables jusqu'à 200 000 €. Tout bénéfice excédant ce seuil de 200 000 € est imposé au taux de 25,8 %. Ces taux s'appliquent aux bénéfices mondiaux des sociétés fiscalement résidentes des Pays-Bas. Une comptabilité rigoureuse et l'application d'exonérations fiscales spécifiques, telles que l'exonération des participations (participation exemption), sont essentielles pour optimiser la charge fiscale de votre entité.
Quels sont les frais d'immatriculation à la KVK pour une nouvelle société en 2026 ?
Les frais d'immatriculation auprès de la Chambre de commerce néerlandaise (KVK) pour une nouvelle société en 2026 s'élèvent à 85,15 €. Il s'agit d'un droit unique et non récurrent payable lors de l'inscription initiale de votre entité juridique au registre du commerce. Si vous faites appel à des corporate administration services Netherlands pour faciliter votre constitution, ces frais sont souvent pris en charge par le prestataire dans le cadre des coûts de configuration. Vous recevrez également un numéro KVK unique, qui est obligatoire pour toutes les transactions commerciales officielles.
Qui est considéré comme un bénéficiaire effectif (UBO) aux Pays-Bas ?
Une personne physique est considérée comme un bénéficiaire effectif (UBO) si elle détient plus de 25 % des actions, des droits de vote ou des participations dans une société néerlandaise. Cette définition inclut également les personnes physiques qui exercent un contrôle effectif sur l'entité par d'autres moyens. Depuis 2022, le registre UBO est un instrument de transparence obligatoire. Vous devez inscrire ces personnes et mettre à jour le registre dans un délai d'une semaine suivant tout changement intervenu dans la structure de propriété de la société.
Pendant combien de temps dois-je conserver les archives commerciales d'une société néerlandaise ?
Vous devez conserver l'ensemble des documents commerciaux et financiers pendant une durée légale de 7 ans. Cette obligation s'applique aux comptes du grand livre, aux factures, aux relevés bancaires et aux contrats. Toutefois, si vos documents concernent des biens immobiliers, tels que des actes de propriété de bureaux ou des contrats de bail à long terme, la durée de conservation est portée à 10 ans. Les documents peuvent être archivés par voie électronique, à condition qu'ils restent lisibles et accessibles pour tout contrôle de l'administration fiscale néerlandaise (Belastingdienst) durant toute la période.
Puis-je embaucher des salariés aux Pays-Bas par l'intermédiaire d'un partenaire administratif ?
Vous pouvez embaucher des salariés aux Pays-Bas en recourant aux services d'assistance à la paie et de gestion du personnel d'un partenaire administratif. Cela vous permet d'encadrer du personnel local sans avoir à mettre en place un service des ressources humaines en interne. Votre partenaire se charge de l'enregistrement de l'employeur auprès de la Belastingdienst, de l'établissement mensuel des bulletins de paie et du versement des cotisations de retraite. Il peut également intervenir pour l'application du régime d'indemnisation fiscale de 30 % pour les travailleurs hautement qualifiés (30% ruling), garantissant ainsi à votre personnel international le bénéfice des incitations fiscales néerlandaises en vigueur.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |