

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Environ 80 % des entités juridiques néerlandaises avaient enregistré avec succès leurs bénéficiaires effectifs au début de l'année 2024, mettant en évidence les normes de transparence rigoureuses désormais appliquées par le Belastingdienst. Pour les entrepreneurs étrangers, assurer la conformité à l'impôt sur les sociétés aux Pays-Bas est une obligation légale précise qui ne laisse aucune place à l'erreur administrative ou au non-respect des délais. Il est fréquent de se sentir dépassé par le langage technique et les calendriers de déclaration stricts exigés pour maintenir une Dutch BV en règle auprès de l'administration fiscale.
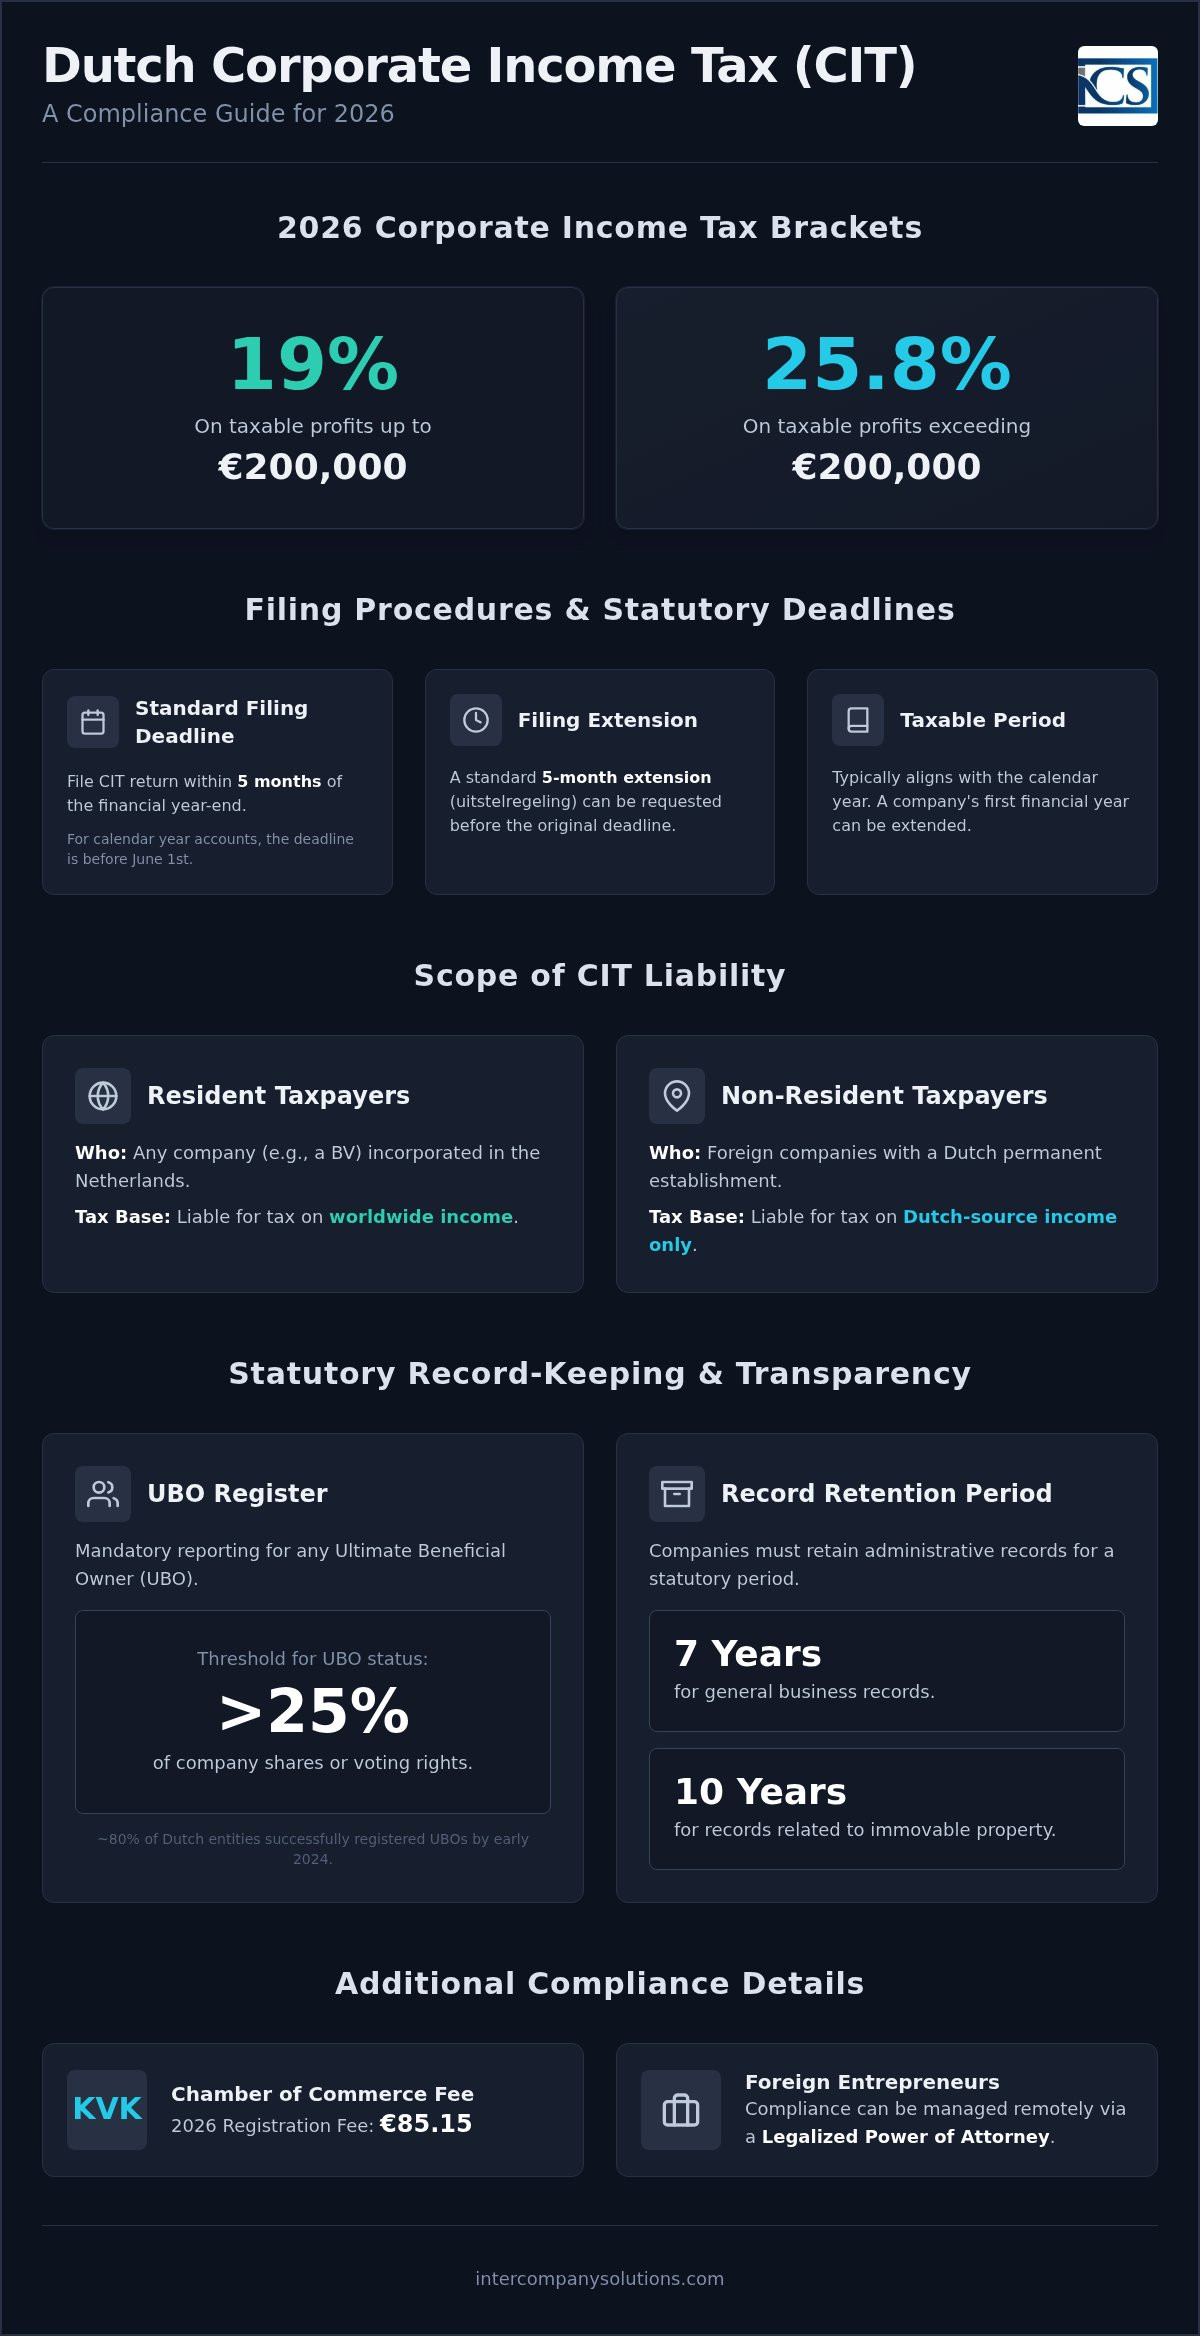
Nous comprenons que la complexité du droit fiscal néerlandais peut constituer un obstacle important au développement des entreprises internationales. Ce guide fournit une analyse professionnelle détaillée des obligations relatives à l'impôt sur les sociétés pour 2026, garantissant que vous disposiez des données exactes nécessaires pour gérer les responsabilités fiscales de votre entreprise. Vous obtiendrez une compréhension claire des tranches d'imposition actuelles, qui restent fixées à 19 % pour les bénéfices allant jusqu'à 200 000 € et à 25,8 % au-delà de ce seuil.
Au-delà des taux d'imposition, nous détaillerons les dates limites de déclaration essentielles et le délai légal de conservation des documents de sept ans que vous devez respecter. Nous abordons également les frais d'enregistrement auprès de la KVK de 85,15 € ainsi que les seuils de déclaration UBO spécifiques pour les actionnaires détenant plus de 25 % du capital. Cette vue d'ensemble sert de guide fiable pour vous aider à éviter les amendes administratives et à maintenir une relation transparente avec l'État néerlandais.
Points clés à retenir
- Comprendre le système fiscal à deux tranches de 2026 pour assurer une parfaite conformité à l'impôt sur les sociétés aux Pays-Bas, en appliquant un taux de 19 % sur les bénéfices jusqu'à 200 000 € et de 25,8 % sur le surplus.
- Identifier les dates limites de déclaration critiques, généralement fixées dans les cinq mois suivant la clôture de l'exercice financier, afin d'éviter les sanctions administratives et les intérêts de retard.
- Mettre en place des procédures d'archivage conformes à la période obligatoire de conservation des documents de sept ans, ou de dix ans pour les dossiers relatifs aux biens immobiliers.
- Découvrir comment les administrateurs non-résidents peuvent gérer les obligations fiscales néerlandaises à distance en recourant à une procuration légalisée pour la conformité de leur société.
- Clarifier les exigences de transparence applicables au registre UBO, qui concerne toute personne physique détenant plus de 25 % des actions ou des droits de vote de l'entreprise.
Champ d'application de l'assujettissement à l'impôt sur les sociétés néerlandais
L'impôt sur les sociétés néerlandais (IS) s'applique aux entités en fonction de leur statut de résidence et de la nature de leurs activités sur le territoire national. Pour la plupart des entrepreneurs internationaux, le principal véhicule commercial est la Besloten Vennootschap (BV). En vertu du droit néerlandais, toute BV constituée aux Pays-Bas est automatiquement considérée comme résidente fiscale. Ce statut implique que l'entité est assujettie à l'impôt sur ses revenus mondiaux, quel que soit le lieu où ces revenus sont générés. Il s'agit d'un facteur essentiel à prendre en considération lors de la constitution d'une société néerlandaise, car il établit le point de départ de toutes les obligations fiscales futures.
Pour les entrepreneurs qui gèrent également des entités en Amérique du Nord, vous pouvez en savoir plus sur le Secretary of State Directory afin d'effectuer facilement des recherches d'entités commerciales et de vérifier la disponibilité des dénominations dans l'ensemble des 50 États américains.
Les contribuables non-résidents, tels que les sociétés étrangères disposant d'un établissement stable ou de certains revenus de source néerlandaise, sont soumis à un champ d'application plus restreint. Ils ne sont imposés que sur les bénéfices tirés directement des activités néerlandaises. La détermination de la résidence implique d'examiner le lieu de direction effective. Si les décisions commerciales et stratégiques clés sont prises aux Pays-Bas, l'entité est généralement qualifiée de résidente à des fins fiscales. Comprendre ces distinctions est fondamental pour maintenir la conformité à l'IS aux Pays-Bas et veiller à ce que toutes les obligations légales soient respectées dès la date de constitution. Le système d'impôt sur les sociétés néerlandais offre un cadre clair pour ces évaluations, en conciliant les exigences locales avec les conventions internationales afin d'éviter la double imposition.
Entités assujetties à l'IS
Le code fiscal néerlandais prévoit l'assujettissement à l'IS pour plusieurs formes juridiques. Les sociétés à responsabilité limitée (BV) et les sociétés anonymes (NV) en sont les assujettis les plus courants. Les fondations (stichtingen) et les associations sont généralement exonérées, sauf si elles exercent des activités commerciales effectives entrant en concurrence avec des entreprises commerciales. Dans de tels cas, elles doivent s'enregistrer à l'IS dès lors que leurs activités franchissent le seuil d'une entreprise commerciale. Les succursales étrangères opérant en tant qu'établissements stables doivent également se conformer aux exigences déclaratives néerlandaises pour la quote-part de bénéfice attribuable à leurs activités locales. Cela garantit des conditions de concurrence équitables entre les BV locales et les groupes internationaux disposant d'une présence physique dans le pays.
La période d'imposition
La plupart des sociétés alignent leur période d'imposition sur l'année civile standard, du 1er janvier au 31 décembre. Cependant, la loi autorise les exercices décalés s'ils sont prévus dans les statuts constitutifs de la société. Pour une BV nouvellement constituée, le premier exercice financier peut être prolongé. Cela signifie qu'une société constituée en octobre 2025 peut voir sa première période de déclaration se clôturer le 31 décembre 2026. Cet alignement est primordial, car les déclarations d'IS doivent correspondre exactement aux comptes annuels déposés auprès de la Chambre de commerce (KVK). Une coordination rigoureuse entre la comptabilité et la déclaration fiscale est un élément central pour réussir la conformité à l'IS aux Pays-Bas. Elle prévient les divergences susceptibles de déclencher des contrôles ou des demandes de renseignements de la part de la Belastingdienst.
Procédures de déclaration et délais légaux
Le maintien de la conformité à l'IS aux Pays-Bas exige le strict respect du calendrier légal de déclaration. Pour une Dutch BV dont l'exercice financier coïncide avec l'année civile, la déclaration d'impôt sur les sociétés doit être déposée avant le 1er juin de l'année suivante. Si votre société applique un exercice décalé, comme évoqué dans la section précédente concernant les statuts constitutifs, la date limite est fixée à exactement cinq mois après la clôture de cette période. Le non-respect de ces échéances entraîne l'application automatique d'amendes administratives, qui peuvent augmenter si le retard persiste.
Vous pouvez demander une prorogation standard de cinq mois pour le dépôt grâce à l'uitstelregeling. Cette mesure est particulièrement utile pour les entrepreneurs internationaux ayant besoin de délais supplémentaires pour consolider les comptes de filiales étrangères ou pour se coordonner avec des administrateurs non-résidents. La plupart des prestataires de services professionnels gèrent cette demande pour le compte de leurs clients, garantissant ainsi que la société reste en règle pendant la vérification des chiffres définitifs. Il s'agit d'une procédure courante, mais elle doit impérativement être engagée avant l'expiration du délai initial de cinq mois.
La procédure de déclaration de l'IS
Le fondement d'une déclaration fiscale exacte réside dans l'ensemble des comptes annuels commerciaux. Toutefois, le bénéfice imposable diffère souvent du bénéfice commercial en raison d'ajustements fiscaux spécifiques. Ceux-ci comprennent des dépenses non déductibles telles que certaines amendes ou une fraction des frais de représentation, ainsi que des règles d'amortissement spécifiques applicables aux actifs professionnels. Vous devez soumettre la déclaration par voie électronique via le portail de la Belastingdienst ou au moyen d'un logiciel certifié. Ce processus garantit que les procédures de déclaration et de conformité à l'IS sont respectées selon les normes 2026 les plus récentes, en accordant la priorité à l'exactitude lors du passage de l'information financière commerciale à l'information fiscale.
Avis d'imposition provisoires et définitifs
L'administration fiscale néerlandaise émet généralement un avis d'imposition provisoire (voorlopige aanslag) au début de l'exercice financier, sur la base des résultats antérieurs ou d'estimations. Celui-ci sert d'échéancier de paiement provisionnel pour aider les entreprises à gérer leur trésorerie tout au long de l'année. Si vous prévoyez des bénéfices nettement supérieurs ou inférieurs à ceux des années précédentes, vous devez ajuster cet avis immédiatement. Une telle démarche évite une facture fiscale importante et imprévue en fin d'année et minimise les intérêts de retard appliqués aux paiements tardifs. La gestion proactive de ces avis d'imposition constitue une composante essentielle d'une conformité efficace à l'IS aux Pays-Bas.
À la suite d'un arrêt rendu en 2026 par la Cour suprême, le taux d'intérêt sur les retards de paiement de l'impôt sur les sociétés est désormais plafonné à 4 %. Bien qu'il soit inférieur à celui des années précédentes, il demeure un coût que les entreprises bien gérées évitent grâce à des déclarations précises. Une fois que la Belastingdienst a traité la déclaration que vous avez soumise, elle délivre un avis d'imposition définitif (definitieve aanslag). Si vous estimez que vos obligations fiscales ont fait l'objet d'un calcul erroné, vous pouvez consulter nos spécialistes comptables pour réexaminer votre déclaration ou engager une procédure formelle de réclamation dans le délai légal de six semaines.
Taux et seuils de l'impôt sur les sociétés néerlandais pour 2026
La structure de l'impôt sur les sociétés néerlandais pour 2026 conserve un système stable à deux tranches, offrant un environnement prévisible aux entreprises internationales. Pour les bénéfices imposables jusqu'à 200 000 €, les sociétés sont soumises à un taux de 19 %. Dès que les bénéfices dépassent ce seuil de 200 000 €, la fraction excédentaire est imposée au taux de 25,8 %. Ces taux s'appliquent au bénéfice fiscal, qui est déterminé après avoir apporté les ajustements nécessaires aux comptes commerciaux, comme décrit dans les sections précédentes. La tenue de registres précis est essentielle pour s'assurer que votre société applique les seuils adéquats lors du processus de déclaration annuelle.
Les sociétés holdings bénéficient souvent de l'exonération des participations (deelnemingsvrijstelling). Cette règle garantit que les dividendes et les plus-values provenant d'une filiale admissible, généralement lorsque la société mère détient au moins 5 % des actions, sont exonérés d'IS. Cela permet d'éviter la double imposition au sein d'un groupe de sociétés, faisant des Pays-Bas un lieu stratégique pour les structures holding. L'application appropriée de cette exonération est une pierre angulaire de la conformité à l'IS aux Pays-Bas pour les groupes comportant plusieurs entités, car elle influe directement sur le taux d'imposition effectif global.
Calcul du bénéfice imposable
La détermination de l'impôt final exige un calcul rigoureux du bénéfice imposable. Vous pouvez déduire la plupart des dépenses professionnelles, à condition qu'elles soient engagées dans le but de générer des revenus. Toutefois, certains frais, tels que les intérêts d'emprunt, sont soumis à des règles spécifiques de plafonnement. Si votre société enregistre une perte, le régime néerlandais autorise un report en arrière d'un an sur le bénéfice de l'exercice précédent. Pour les pertes qui ne peuvent être compensées de cette manière, vous pouvez les reporter en avant sans limitation de durée. Il est utile de savoir que bien que le report en avant soit indéfini, des restrictions s'appliquent lors de l'imputation sur des bénéfices excédant 1 million d'euros.
Les groupes comptant plusieurs BV peuvent souvent former une unité fiscale (fiscale eenheid). Cela permet à la société mère et à ses filiales d'être traitées comme un seul et unique contribuable. Le principal avantage réside dans la possibilité de compenser les pertes d'une société par les bénéfices d'une autre au sein du même groupe. Cela allège également la charge administrative, car une seule déclaration consolidée d'IS est déposée pour l'ensemble de l'unité. Cet arrangement exige une planification rigoureuse lors de la création d'une entreprise aux Pays-Bas afin de veiller à ce que toutes les entités remplissent les conditions requises pour l'intégration fiscale.
Incitations et exonérations
Le gouvernement néerlandais propose plusieurs mesures incitatives pour encourager des types spécifiques d'activités économiques. L'Innovation Box en est un exemple marquant, permettant aux bénéfices tirés de la propriété intellectuelle développée en interne ou d'activités de R&D admissibles d'être imposés à un taux effectif de 9 % au lieu des taux standard. Ce taux réduit allège considérablement la charge fiscale des entreprises technologiques détenant des brevets valides ou des attestations de R&D.
De plus, les entreprises peuvent bénéficier de déductions pour investissement au titre d'équipements économes en énergie ou respectueux de l'environnement. Ces déductions sont imputées sur le bénéfice imposable avant l'application des taux d'IS. Combinées à l'exonération des participations sur les dividendes, ces incitations fiscales offrent un cadre compétitif aux entrepreneurs qui privilégient la croissance et l'innovation. Le respect de ces règles constitue un volet essentiel de la conformité à l'IS aux Pays-Bas pour toute BV moderne.
Obligations légales de conservation des documents et de transparence
L'intégrité administrative constitue l'épine dorsale d'une Dutch BV conforme. Le Belastingdienst exige que vous teniez une comptabilité exhaustive et facilement accessible pour des contrôles à tout moment. Pour les documents commerciaux ordinaires, y compris les factures, les relevés bancaires et les contrats, le délai de conservation obligatoire est de sept ans. Toutefois, si votre société possède ou gère des locaux professionnels, vous devez conserver les registres relatifs aux biens immobiliers pendant dix ans. Cette distinction est essentielle pour la conformité à long terme à l'impôt sur les sociétés aux Pays-Bas, car le défaut de présentation de ces documents lors d'un contrôle peut entraîner le renversement de la charge de la preuve dans le cadre de litiges fiscaux.
Les documents numériques sont pleinement acceptés par les autorités, à condition qu'ils restent authentiques et accessibles. Vous devez veiller à ce que les données puissent être récupérées et lues dans un délai raisonnable sur demande d'un inspecteur des impôts. Bien que les solutions comptables basées sur le cloud facilitent cette démarche, la responsabilité finale de l'intégrité des données incombe aux administrateurs de la société. Maintenir vos archives numériques organisées est un moyen pratique de démontrer votre transparence et votre fiabilité envers l'État néerlandais.
Afin de s'assurer que ces systèmes restent sécurisés et résilients, de nombreuses entreprises internationales font appel à l'expertise d'Insoft Services pour du conseil informatique professionnel et des services managés de cybersécurité.
Dépôt auprès de la KVK et frais
Chaque année, une Dutch BV doit déposer ses états financiers auprès de la Chambre de commerce (KVK). Pour la période 2026, les frais d'enregistrement au registre du commerce s'élèvent à 85,15 €. Vous devez déposer ces états financiers dans les 12 mois suivant la clôture de l'exercice financier pour demeurer en règle. La quantité d'informations que vous êtes tenu de divulguer dépend de la catégorie de taille de votre entreprise. Les micro et petites entreprises n'ont généralement besoin de publier qu'un bilan condensé et une annexe succincte. En revanche, les moyennes et grandes entités sont soumises à des exigences d'audit et de divulgation plus étendues. Le dépôt dans les délais protège les administrateurs de toute responsabilité personnelle en cas de faillite et constitue un élément fondamental de la transparence des entreprises.
Conformité au registre UBO
La transparence s'étend à la structure de propriété par le biais du registre UBO. Vous êtes tenu d'enregistrer toute personne physique ayant la qualité de bénéficiaire effectif ultime (Ultimate Beneficial Owner), défini comme une personne détenant plus de 25 % des actions ou des droits de vote. Au début de l'année 2024, environ 80 % des entités néerlandaises avaient effectué cet enregistrement avec succès, ce qui reflète la priorité absolue accordée à la transparence des entreprises. Des données UBO inexactes ou manquantes peuvent entraîner des amendes administratives et des obstacles majeurs lors de l'ouverture ou de la gestion de comptes bancaires professionnels. Les banques utilisent ces données dans le cadre de leurs protocoles KYC obligatoires, faisant de l'exactitude des informations UBO une condition préalable à une conformité fluide à l'impôt sur les sociétés aux Pays-Bas. Toute modification de la structure de propriété doit être signalée dans un délai de huit jours afin de garantir la mise à jour continue du registre.
Gérer la conformité à l'IS en tant qu'entrepreneur étranger
Gérer l'environnement réglementaire en tant qu'administrateur non-résident présente des obstacles logistiques uniques. La Belastingdienst mène la quasi-totalité de sa correspondance officielle en néerlandais, ce qui rend difficile pour les entrepreneurs étrangers l'interprétation des demandes urgentes ou des avis d'imposition. Pour maintenir la conformité à l'IS aux Pays-Bas, vous devez disposer d'une adresse professionnelle enregistrée aux Pays-Bas. Cette adresse sert de point de contact officiel pour les significations fiscales, garantissant que votre société reçoive toutes les notifications légales sans délai. S'en remettre à une adresse internationale entraîne souvent des délais manqués et les pénalités administratives qui en découlent.
La gestion à distance est une pratique standard pour les BV internationales, à condition d'emprunter la voie de la procuration légalisée (PoA). Ce cadre juridique permet à un représentant local de gérer vos affaires fiscales, des immatriculations à la BTW jusqu'à la déclaration finale d'IS. Il élimine la nécessité de déplacements physiques pour chaque démarche administrative, veillant à ce que votre société demeure conforme pendant que vous vous concentrez sur vos activités internationales. La procuration doit être dûment notariée et légalisée pour être reconnue par les banques néerlandaises et l'administration fiscale, une procédure que nos spécialistes prennent en charge durant la phase de constitution.
Solutions de conformité à distance
Le recours à des services professionnels de comptabilité pour Dutch BV constitue le moyen le plus efficace de répondre à ces exigences. Ces spécialistes agissent en tant que mandataires agréés, utilisant des portails numériques sécurisés pour communiquer directement avec les autorités fiscales. En intégrant votre tenue de livres à des services de paie, vous vous assurez que tous les impôts sur les salaires et les cotisations de sécurité sociale sont correctement calculés et prêts pour la consolidation de fin d'année de l'IS. Cette approche globale prévient les divergences de données entre les différentes catégories fiscales, qui constituent un déclencheur fréquent de contrôles fiscaux.
Planification stratégique de la conformité
Le succès à long terme exige d'anticiper les incitations fiscales spécifiques et les obligations internationales. Par exemple, vous devriez déterminer si votre personnel international est éligible au régime de remboursement fiscal des 30 %, qui vous permet d'accorder une indemnité non imposable au titre des coûts extraterritoriaux aux travailleurs hautement qualifiés. De plus, la gestion des obligations fiscales transfrontalières est essentielle pour bénéficier des conventions préventives de double imposition conclues entre les Pays-Bas et votre pays d'origine. Cela évite que le même bénéfice ne soit imposé dans deux juridictions. Choisir un agent de constitution de sociétés aux Pays-Bas expérimenté vous offre un point de contact unique, tant pour la constitution initiale que pour le suivi légal continu requis pour une entreprise néerlandaise saine.
Dernière révision : août 2026
Sécuriser l'avenir fiscal de votre Dutch BV
Le respect du cadre légal des Pays-Bas garantit que votre entreprise demeure une entité transparente et fiable aux yeux de la Belastingdienst. En maîtrisant les tranches d'imposition 2026 de 19 % et 25,8 %, et en respectant le délai de dépôt de cinq mois, vous protégez votre société contre les sanctions administratives et les intérêts de retard superflus. La conservation de vos documents comptables pendant les périodes requises de sept ou dix ans ne constitue pas seulement une obligation légale, mais une pratique stratégique qui vous prépare à toute demande ultérieure. La gestion efficace de la conformité à l'IS aux Pays-Bas requiert une approche proactive à l'égard de ces exigences techniques.
Notre équipe fait le pont entre vos activités internationales et les autorités fiscales néerlandaises, en traitant chaque détail procédural avec efficacité. Nous fournissons l'expertise requise pour gérer à distance vos inscriptions UBO, vos dépôts auprès de la KVK et vos déclarations annuelles. Cette démarche méthodique vous permet de vous consacrer à votre croissance pendant que nous veillons à ce que votre société réponde à toutes les normes légales et fiscales indispensables à une stabilité pérenne.
En qualité de mandataire fiscal agréé auprès de la Belastingdienst, Intercompany Solutions est spécialisée depuis 2015 dans la conformité des entrepreneurs étrangers. Nous offrons une garantie de satisfaction à 100 % sur nos services aux entreprises afin de vous assurer que vos intérêts professionnels sont confiés à des mains expertes. Nous sommes prêts à vous aider à bâtir une présence pérenne et conforme sur le marché néerlandais.
Dernière révision : août 2026
Foire aux questions
Quel est le taux de l'impôt sur les sociétés aux Pays-Bas pour 2026 ?
Le taux de l'impôt sur les sociétés pour 2026 est de 19 % sur les bénéfices imposables jusqu'à 200 000 € et de 25,8 % sur tout montant dépassant ce seuil. Ces taux s'appliquent tant aux contribuables résidents qu'aux non-résidents percevant des revenus de source néerlandaise. Vous devez calculer le bénéfice fiscal après avoir appliqué les retraitements obligatoires à vos comptes annuels commerciaux afin de vous assurer que la tranche correcte est appliquée lors de votre déclaration.
Quelle est la date limite pour déposer une déclaration d'impôt sur les sociétés néerlandaise ?
Pour un exercice financier calqué sur l'année civile, la date limite de dépôt est le 1er juin de l'année suivante. Si votre BV utilise un exercice décalé, vous devez déposer votre déclaration dans les cinq mois suivant la clôture de la période. Vous pouvez demander une prolongation standard de cinq mois par l'intermédiaire d'un prestataire de services fiscaux agréé afin d'assurer la conformité à l'impôt sur les sociétés aux Pays-Bas tout en finalisant des comptes complexes ou en vous coordonnant avec des administrateurs internationaux.
Puis-je déposer ma déclaration néerlandaise d'impôt sur les sociétés à distance depuis l'étranger ?
Oui, vous pouvez gérer l'ensemble de vos obligations en matière d'impôt sur les sociétés depuis l'étranger en recourant à la procédure de procuration légalisée. Ce cadre juridique permet à un représentant local de gérer les transmissions électroniques et la correspondance avec la Belastingdienst en votre nom. La plupart des entrepreneurs étrangers utilisent cette méthode pour respecter leurs obligations légales sans avoir à se déplacer physiquement et fréquemment aux Pays-Bas à des fins administratives.
Pendant combien de temps une Dutch BV doit-elle conserver ses documents financiers ?
Une Dutch BV est légalement tenue de conserver ses documents administratifs généraux pendant une période de sept ans. Cela comprend l'ensemble des factures, contrats et relevés bancaires pertinents pour l'historique financier de la société. Pour tous les documents se rapportant spécifiquement à des biens immobiliers, tels que des locaux de bureaux ou des terrains, le délai de conservation obligatoire est porté à dix ans afin de se conformer aux exigences légales d'audit.
Quelle est la pénalité pour dépôt tardif de la déclaration d'impôt sur les sociétés aux Pays-Bas ?
La Belastingdienst inflige des amendes administratives automatiques en cas de dépôt tardif, dont le montant peut augmenter en fonction de la durée du retard. En plus de ces pénalités, des intérêts de retard vous seront facturés sur le montant de l'impôt dû. Suite à une décision de 2026, ces intérêts sont plafonnés à 4 %. Une stricte conformité à l'impôt sur les sociétés aux Pays-Bas est essentielle pour éviter ces coûts évitables et conserver un dossier fiscal irréprochable auprès des autorités.
Une Dutch BV a-t-elle besoin d'un administrateur local pour la conformité à l'impôt sur les sociétés ?
Une Dutch BV n'a pas strictement besoin d'un administrateur local pour remplir ses obligations relatives à l'impôt sur les sociétés, mais elle doit disposer d'une adresse de siège social enregistrée dans le pays. Toutefois, le lieu de direction effective et de contrôle constitue un facteur déterminant pour l'établissement de la résidence fiscale. Si tous les administrateurs sont non-résidents, la société doit néanmoins veiller à recevoir et à traiter rapidement la correspondance en langue néerlandaise émanant de l'administration fiscale.
Quels sont les frais d'inscription auprès de la KVK pour 2026 ?
Les frais d'inscription uniques au registre du commerce néerlandais auprès de la Chambre de commerce (KVK) s'élèvent à 85,15 € pour la période 2026. Ces frais sont payables lors de l'immatriculation initiale de votre BV ou NV. Bien qu'il s'agisse d'un coût ponctuel, vous devez également tenir compte de l'obligation annuelle de déposer les états financiers, ce qui garantit que les données de votre société restent transparentes et à jour dans le registre public.
Une Dutch BV est-elle tenue d'enregistrer les informations relatives aux UBO ?
Oui, chaque Dutch BV doit inscrire ses bénéficiaires effectifs ultimes (UBO) au registre public. Un UBO est toute personne physique qui possède ou contrôle en dernier ressort plus de 25 % des actions ou des droits de vote de la société. La tenue à jour de données UBO exactes constitue une exigence de transparence cruciale, car des informations manquantes ou obsolètes peuvent entraîner des amendes administratives et des difficultés majeures pour le maintien des services bancaires de l'entreprise.
Sources
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Ondernemen
- Belastingdienst - Taux de l'impôt sur les sociétés
- ICS Payroll - Services de paie néerlandais
- Belastingdienst - Impôts sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |