


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Le maintien d'une Dutch BV exige le strict respect des délais de dépôt auprès de la KVK et de la réglementation fiscale de la Belastingdienst afin d'éviter la responsabilité personnelle des dirigeants. La plupart des fondateurs internationaux constatent que la complexité procédurale de l'administration fiscale néerlandaise constitue un obstacle majeur à une gestion à distance efficace. Vous reconnaissez probablement que la conformité est un aspect non négociable de la vie de l'entreprise, bien que les seuils spécifiques et les normes de déclaration soient difficiles à gérer à distance. Le recours à des services comptables professionnels permet de combler l'écart entre les opérations commerciales internationales et les exigences légales locales pendant que vous vous concentrez sur le développement de votre activité principale.
Ce guide propose une feuille de route pratique concernant les obligations déclaratives financières, les seuils de l'impôt sur les sociétés et la conformité à la TVA pour les Dutch BV détenues par des capitaux étrangers en 2026. Vous découvrirez comment synchroniser vos comptes annuels avec vos déclarations fiscales tout en tirant parti d'incitations spécifiques telles que l'exonération des participations afin d'optimiser votre situation fiscale. Nous abordons des détails essentiels tels que le taux d'IS de 19 % pour les bénéfices allant jusqu'à 200 000 € et la transition de la banque attitrée de l'administration fiscale vers Rabobank. Cet aperçu vous prépare à une année de conformité structurée en décrivant les exigences spécifiques nécessaires au maintien de la santé financière de votre entreprise.
Points clés
- Découvrez les obligations légales de conservation des documents comptables pendant 7 ans et le dépôt obligatoire auprès de la KVK dans les 12 mois suivant la clôture de l'exercice.
- Identifiez les taux de l'impôt sur les sociétés pour 2026, fixés à 19 % pour les bénéfices allant jusqu'à 200 000 € et à 25,8 % pour les bénéfices excédant ce seuil.
- Faites appel à des services comptables spécialisés pour gérer la conformité à la TVA et les cycles de déclaration trimestrielle des Dutch BV détenues par des capitaux étrangers.
- Comprenez les déclarations obligatoires relatives aux retenues à la source sur salaires et les obligations de sécurité sociale requises pour tous les employeurs actifs aux Pays-Bas.
- Mettez à jour vos procédures de paiement pour vous aligner sur la transition de la Belastingdienst vers Rabobank en tant que banque attitrée principale au 1er mai 2026.
Table des matières
Obligations comptables légales pour les entités Dutch BV
L'exploitation d'une Dutch Besloten Vennootschap (BV) entraîne des responsabilités juridiques spécifiques définies par le Code civil néerlandais. Chaque dirigeant a l'obligation légale de tenir un grand livre qui reflète fidèlement la situation financière de la société à tout moment. Cette exigence ne concerne pas seulement le contrôle interne. Il s'agit d'une obligation légale visant à garantir que les droits et obligations de l'entité puissent être déterminés immédiatement. Tandis que de nombreux fondateurs se concentrent sur la comptabilité de gestion pour suivre les performances quotidiennes, le reporting réglementaire constitue la préoccupation principale de la Belastingdienst et de la Chambre de commerce néerlandaise (KVK). Une tenue rigoureuse des registres protège le statut de responsabilité limitée des administrateurs et fournit une piste d'audit claire pour les autorités fiscales.
Cadre juridique de la comptabilité néerlandaise
Le cadre juridique néerlandais exige que toutes les personnes morales conservent des registres détaillés pendant au moins sept ans. Pour les biens immobiliers, cette durée de conservation s'étend à dix ans. Ces registres doivent être accessibles et organisés de manière à ce qu'un tiers puisse comprendre la situation financière de l'entreprise sans délai excessif. Un élément essentiel pour les propriétaires non-résidents est la nécessité de disposer d'une adresse commerciale aux Pays-Bas. Cette adresse sert de point officiel pour la correspondance émanant des autorités fiscales et de la KVK. Vous trouverez des règles administratives officielles détaillées sur le portail gouvernemental afin de vous assurer que vos processus internes sont conformes aux attentes locales. Une comptabilité précise permet la détermination immédiate des droits et obligations, ce qui constitue une exigence fondamentale du droit néerlandais.
Enregistrement obligatoire auprès de la KVK et mise à jour
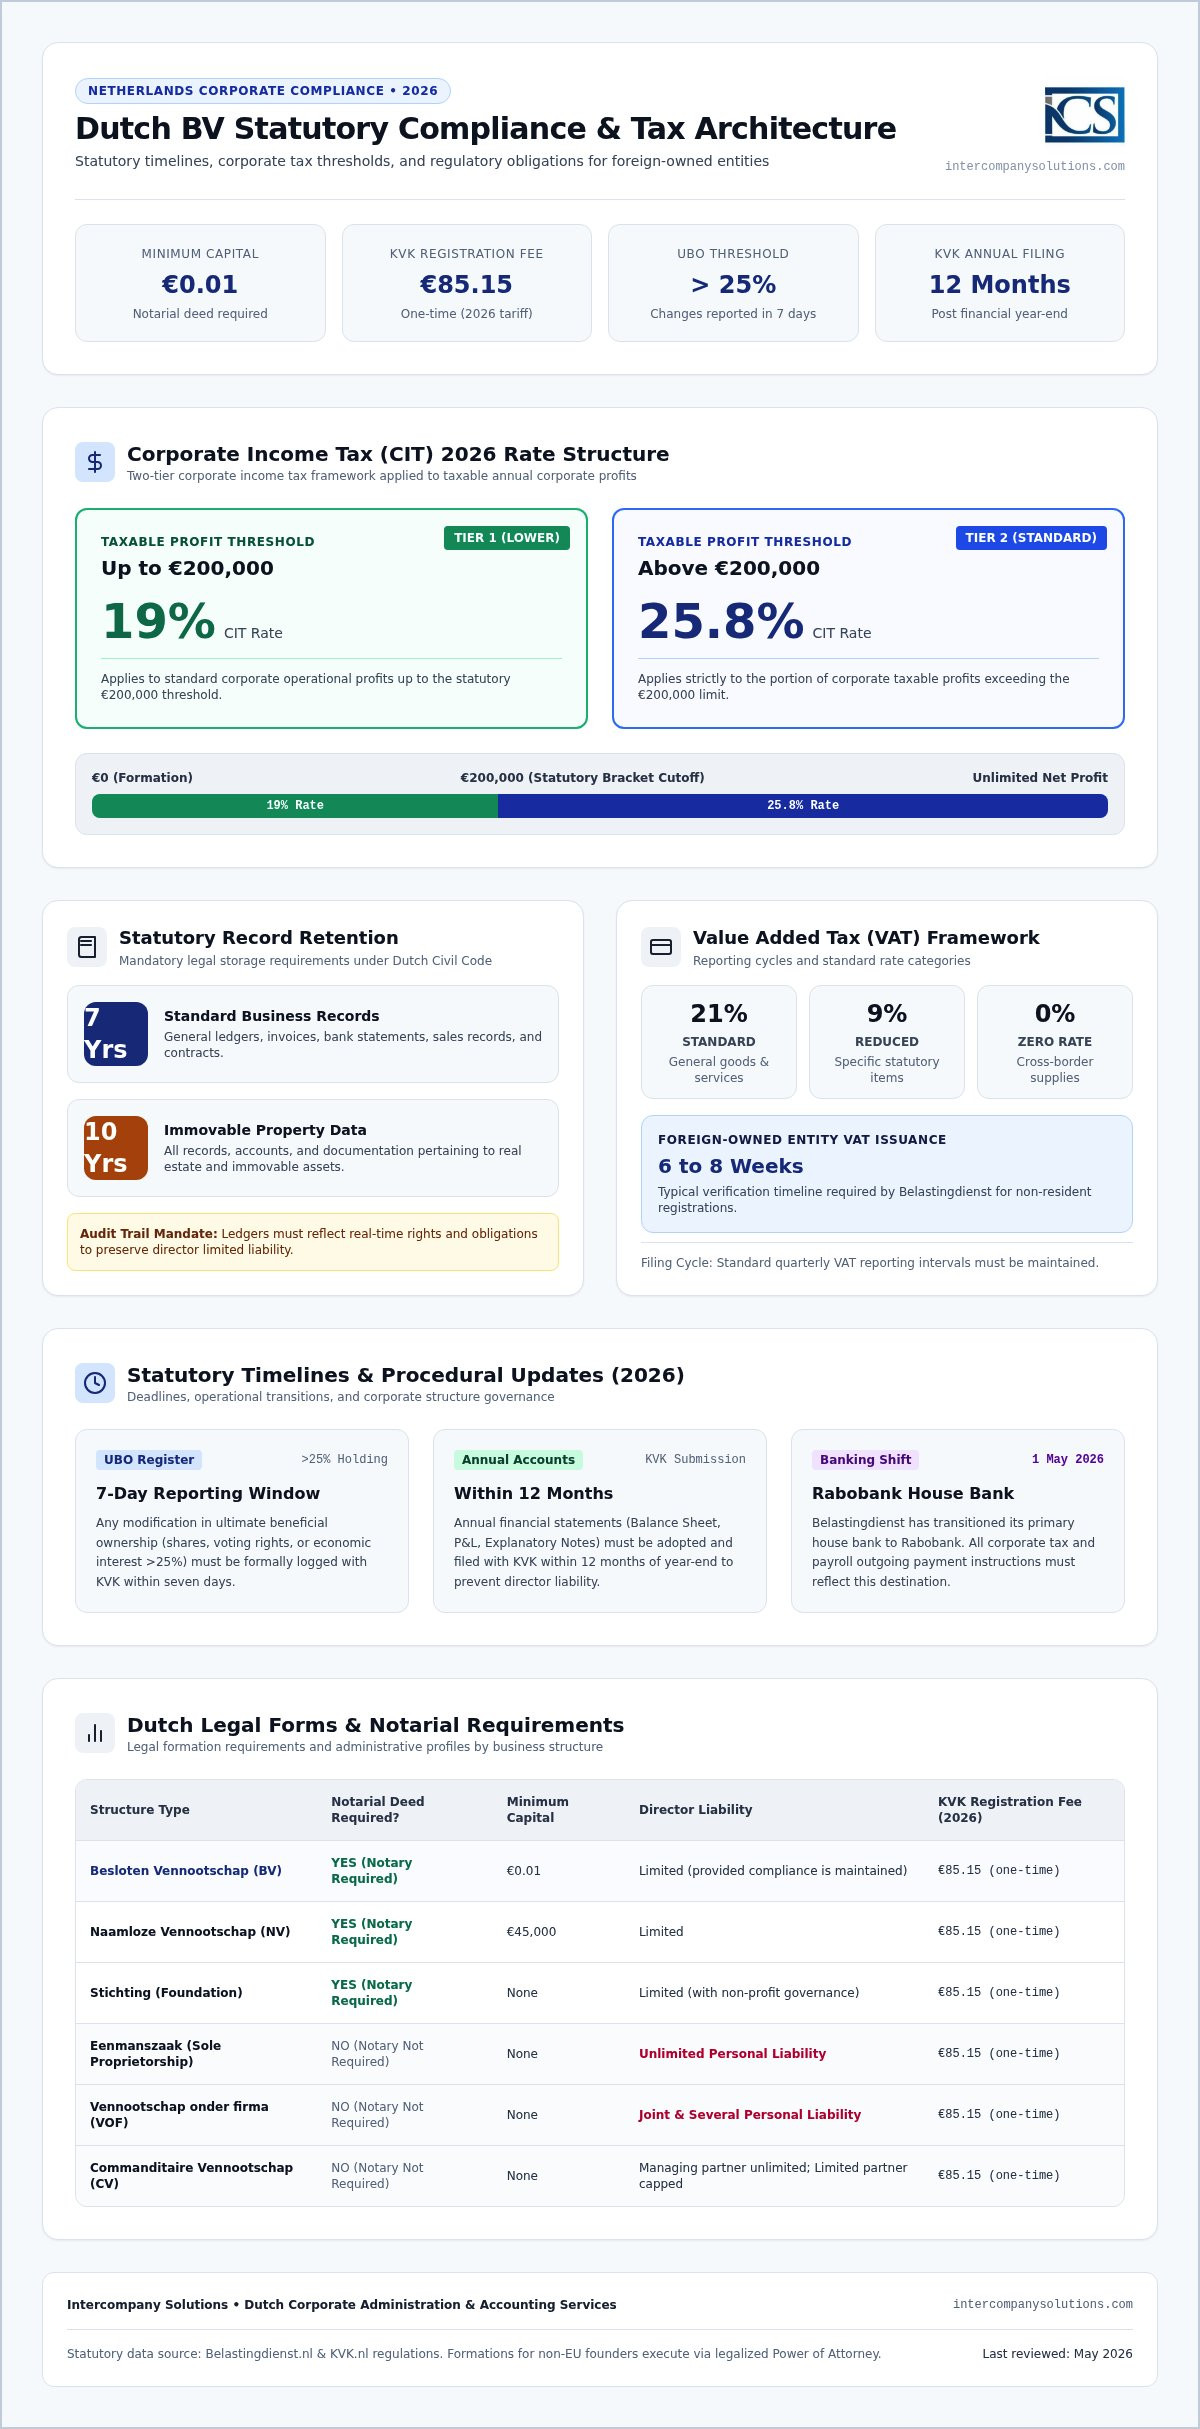
La transparence est une pierre angulaire du climat des affaires néerlandais, gérée par le biais de la KVK. Lors de la création d'une société Dutch BV, des frais d'enregistrement uniques de 85,15 € s'appliquent pour 2026. La BV ne requiert qu'un capital minimum de 0,01 €, et sa constitution doit être constatée par acte notarié. Au-delà de la constitution initiale, la BV doit tenir à jour un registre UBO (bénéficiaires effectifs) exact. Toute personne détenant plus de 25 % des actions, des droits de vote ou des participations est considérée comme un UBO. La conformité exige que toute modification des informations relatives aux UBO soit signalée dans un délai de sept jours. Cette divulgation publique garantit que la structure de l'entreprise reste transparente pour les institutions financières et les organismes de réglementation.
La gestion de ces obligations légales requiert une approche méthodique de la comptabilité. Faire appel à des services comptables professionnels permet de faire le lien entre les pratiques commerciales internationales et les exigences spécifiques néerlandaises. Depuis que la banque attitrée de la Belastingdienst est devenue Rabobank le 1er mai 2026, il est essentiel de veiller à ce que vos systèmes de paiement et de déclaration soient synchronisés avec les dernières évolutions administratives. Des services comptables spécialisés évitent l'accumulation de pénalités et garantissent que l'historique financier de votre société demeure irréprochable lors d'éventuels audits. Cette gestion proactive permet aux fondateurs internationaux de maintenir une conformité réglementaire totale tout en opérant à distance.
Normes d'information financière et de comptes annuels
Chaque Dutch BV doit établir et déposer ses états financiers chaque année afin de préserver sa transparence juridique. Ce processus implique bien plus qu'une simple comptabilité interne ; il s'agit d'une obligation de publication qui permet aux créanciers et aux parties prenantes de vérifier la santé financière de l'entreprise. Le dossier standard de reporting comprend un bilan, un compte de résultat et une annexe explicative. Les exigences de publication ne sont pas uniformes pour toutes les entités. Elles varient considérablement selon la catégorie de taille de la BV, allant de Micro et Petite à Moyenne et Grande. La plupart des BV détenues par des capitaux étrangers relèvent des catégories Micro ou Petite, qui bénéficient de normes de reporting simplifiées. Le recours à des services comptables professionnels garantit que ces documents sont établis conformément aux seuils spécifiques applicables à la taille de votre entreprise.
Délais de préparation des comptes annuels
Le respect des délais est un facteur déterminant lors du dépôt des états financiers auprès de la KVK. La loi dispose que les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice. Avant ce dépôt, le conseil de direction doit établir les états financiers en vue de leur approbation par les actionnaires lors de l'assemblée générale annuelle. Les actionnaires disposent généralement d'un délai déterminé pour approuver ces comptes après la fin de l'exercice financier. Le non-respect de ces délais stricts peut entraîner de graves conséquences. Le dépôt tardif est qualifié d'infraction économique, entraînant d'importantes amendes de la part des autorités. Plus grave encore, le défaut de dépôt dans les délais peut engager la responsabilité personnelle des dirigeants si la société venait à se trouver en état d'insolvabilité. Les dépôts sont effectués via le portail kvk.nl, ce qui nécessite des protocoles numériques spécifiques ou l'assistance d'un intermédiaire agréé.
Dutch GAAP ou IFRS pour le reporting local
La plupart des Dutch BV de petite et moyenne taille utilisent les principes comptables généralement admis aux Pays-Bas (Dutch GAAP) pour leur reporting local. Bien que les grands groupes internationaux puissent opter pour les normes internationales d'information financière (IFRS), les Dutch GAAP restent souvent le choix privilégié pour leur application pratique dans le cadre réglementaire local. Des exemptions spécifiques sont accordées aux entités de plus petite taille afin de protéger la confidentialité de leurs activités. Par exemple, les micro-entités sont généralement dispensées de la publication intégrale de leur compte de résultat. Pour une analyse plus détaillée de ces obligations fiscales, vous pouvez consulter notre guide relatif à la comptabilité d'une Dutch BV : conformité et obligations fiscales en 2026.
La conformité implique également une gestion rigoureuse des données. Les registres doivent être conservés pendant 7 ans, cette période étant portée à 10 ans pour les documents relatifs aux biens immobiliers. La banque attitrée de la Belastingdienst étant Rabobank depuis le 1er mai 2026, tous les paiements ou remboursements fiscaux connexes doivent être coordonnés en tenant compte de cette transition. La gestion de ces normes depuis l'étranger nécessite un partenaire maîtrisant l'articulation entre le droit néerlandais et les affaires internationales. Notre équipe fournit les services comptables nécessaires pour gérer efficacement ces dépôts légaux, vous permettant de piloter les finances de votre entreprise à distance sans risquer de non-conformité ni de sanctions.
Cadre de conformité à l'impôt sur les sociétés et à la TVA
Le système fiscal néerlandais repose sur le principe de l'imposition du bénéfice mondial pour les sociétés résidentes. Pour une BV détenue par des étrangers, cela signifie que tous les revenus générés dans le monde sont assujettis à l'impôt sur les sociétés néerlandais, sauf application de conventions ou d'exonérations spécifiques. La gestion de ces déclarations requiert une compréhension précise de la conformité fiscale des entreprises auprès de la Belastingdienst. Depuis le 1er mai 2026, l'administration fiscale utilise Rabobank comme principale banque attitrée. Ce changement affecte l'ensemble des transactions fiscales entrantes et sortantes. Le maintien de la conformité ne se résume pas au simple calcul du bénéfice ; il exige le respect de mesures anti-évasion fiscale spécifiques, telles que le plafonnement de la déduction des intérêts. Pour l'exercice fiscal 2026, ce plafond est fixé à 24,5 % de l'EBITDA de la société.
Tranches de l'impôt sur les sociétés (IS) pour 2026
Pour 2026, la structure de l'impôt sur les sociétés néerlandais reste divisée en deux tranches distinctes. Les bénéfices imposables jusqu'à 200 000 € sont taxés au taux de 19 %. Tout bénéfice dépassant ce seuil de 200 000 € est assujetti à un taux plus élevé de 25,8 %. Les sociétés holding bénéficient fréquemment du régime d'exonération des participations. Cette règle évite la double imposition en exonérant d'IS les dividendes et les plus-values provenant de filiales éligibles. L'application correcte de ces exonérations constitue un élément central des services comptables professionnels. Elle permet aux entreprises de réinvestir leurs capitaux efficacement tout en restant dans le cadre légal de la législation fiscale néerlandaise.
Taux de TVA et demandes de numéro EORI
La taxe sur la valeur ajoutée (TVA), ou BTW, suit un cycle de déclaration structuré. La plupart des Dutch BV déposent leurs déclarations trimestriellement, bien que les autorités puissent imposer des déclarations mensuelles ou annuelles selon le volume de transactions. Le taux standard de TVA aux Pays-Bas est de 21 %, tandis qu'un taux réduit de 9 % s'applique à certaines catégories particulières telles que l'alimentation et les livres. Pour les entités détenues par des non-résidents, l'obtention d'un numéro de TVA prend généralement de 6 à 8 semaines. Ce délai constitue un paramètre essentiel pour les entreprises qui préparent leur lancement. Si votre BV effectue des opérations de commerce international avec des pays hors de l'Union européenne, vous devez également obtenir un numéro EORI. Cet identifiant est requis pour toutes les déclarations en douane et garantit que vos marchandises puissent franchir les frontières sans retards administratifs.
Gérer ces exigences fiscales complexes depuis l'étranger peut s'avérer exigeant. Nos services comptables spécialisés apportent l'expertise locale nécessaire pour synchroniser vos déclarations de TVA avec vos obligations en matière d'impôt sur les sociétés. En veillant à ce que chaque déclaration soit exacte et soumise dans les délais, vous préservez votre entreprise de contrôles superflus. Ce niveau de supervision est indispensable pour entretenir de bonnes relations avec les autorités fiscales néerlandaises tout en développant vos activités internationales.
Gestion de la paie et obligations de sécurité sociale
Employer du personnel par l'intermédiaire d'une Dutch BV exige le respect de législations du travail et de réglementations fiscales spécifiques. Chaque employé doit disposer d'un contrat écrit conforme au droit civil néerlandais. Avant le premier versement de salaire, la société doit s'enregistrer en tant qu'employeur auprès du Belastingdienst. Cet enregistrement permet le dépôt mensuel des déclarations de retenue à la source sur les salaires, appelées loonaangifte. Ces déclarations sont obligatoires pour tous les employeurs actifs, que le personnel soit résident ou non-résident. La gestion rigoureuse de ces déclarations garantit le calcul exact des impôts sur les salaires et des cotisations de sécurité sociale.
La sécurité sociale aux Pays-Bas est complète. Les cotisations couvrent des protections essentielles, notamment la pension d'État (AOW), l'assurance invalidité et les allocations de chômage. Les employeurs sont tenus de prélever ces montants sur le salaire brut de l'employé et de verser directement la part patronale aux autorités fiscales. Depuis le 1er mai 2026, tous ces paiements doivent être adressés au Belastingdienst via Rabobank. Le non-respect de ces obligations mensuelles peut entraîner des pénalités immédiates et des intérêts de retard. La gestion proactive de ces paiements fait partie intégrante du maintien d'une présence sociétaire conforme.
Paie et gestion du personnel pour les BV internationales
Pour les fondateurs internationaux, la gestion d'une main-d'œuvre locale depuis l'étranger présente des défis logistiques. L'utilisation de services spécialisés de gestion de la paie et du personnel vous permet de gérer les contrats de travail et les obligations de sécurité sociale au moyen d'une facture mensuelle unique. Cela comprend l'assistance à l'affiliation obligatoire aux régimes de retraite et la souscription d'une assurance maintien de salaire en cas de maladie, essentielle compte tenu de l'obligation néerlandaise de maintenir le salaire pendant une maladie de longue durée. Si votre entreprise a besoin de migrants hautement qualifiés, nous vous guidons pour répondre aux conditions spécifiques applicables aux migrants hautement qualifiés fixées par l'IND. Cela garantit que votre personnel international dispose du statut juridique requis pour travailler aux Pays-Bas.
Le régime d'exonération fiscale des 30 %
L'abattement fiscal de 30 % constitue une incitation majeure pour les Dutch BV recrutant des talents spécialisés à l'étranger. Les salariés internationaux éligibles peuvent percevoir 30 % de leur salaire brut en franchise d'impôt, sous réserve de respecter des seuils de rémunération spécifiques et des critères d'expertise rare. Cette décision fiscale (ruling) réduit le coût global de l'emploi pour la BV tout en offrant un salaire net compétitif à la recrue. La procédure de demande s'effectue auprès du Belastingdienst et nécessite des justificatifs précis concernant le recrutement de l'employé hors des Pays-Bas. Pour un examen plus approfondi de ces avantages, consultez notre Guide 2026 des services de paie aux Pays-Bas.
Critères de sélection de services comptables spécialisés
Le choix d'un partenaire pour la gestion fiscale de votre entreprise exige d'évaluer son expérience spécifique auprès des fondateurs non-résidents. Pour une Dutch BV détenue par des intérêts étrangers, la tenue de livres standard s'avère souvent insuffisante pour répondre à la convergence des exigences locales et des structures d'affaires internationales. Privilégiez les cabinets offrant une garantie de temps de réponse sous 24 heures pour traiter les demandes transfrontalières urgentes. Cette réactivité est indispensable lorsque vous gérez une entreprise depuis un fuseau horaire différent, afin de garantir qu'aucun délai de dépôt auprès de la KVK ni aucune demande du Belastingdienst ne reste sans réponse. Un partenaire de confiance sert de passerelle entre vos opérations mondiales et les normes rigoureuses du système fiscal néerlandais.
Un élément différenciateur essentiel pour les entrepreneurs internationaux réside dans la capacité à gérer la constitution initiale à distance grâce à une procuration légalisée (Power of Attorney - POA). Cette voie permet au notaire de passer l'acte sans que le fondateur n'ait à se déplacer aux Pays-Bas, ce qui constitue la procédure standard pour les administrateurs non-résidents. Votre prestataire doit maîtriser parfaitement ce cadre, en assurant une transition fluide entre la phase de constitution et la conformité légale continue. Vous pouvez en apprendre davantage sur les exigences techniques de ce processus dans notre Guide professionnel de constitution d'une Dutch BV : Création à distance en 2026.
Conformité à distance pour les entrepreneurs internationaux
Les flux administratifs modernes reposent sur des portails numériques pour la transmission des documents et le suivi de la conformité. Cette technologie vous permet de téléverser des factures, de suivre les obligations de TVA et de consulter les états financiers sans présence physique aux Pays-Bas. Au cours du premier exercice d'activité, une coordination administrative dédiée devient une composante essentielle de votre stratégie. Elle garantit que toute la correspondance de la KVK et du Belastingdienst soit traitée et archivée correctement. Le seuil UBO étant fixé à >25 % et toute modification devant être déclarée sous 7 jours, disposer d'un intermédiaire proactif sur place évite les manquements administratifs susceptibles d'entraîner de lourdes amendes ou des complications juridiques.
Support administratif pour les BV détenues par des intérêts étrangers
La conformité financière va au-delà des déclarations fiscales et englobe l'assistance à l'ouverture de compte bancaire ainsi que l'immatriculation fiscale. Chaque démarche administrative doit être conforme aux réglementations en vigueur consultables sur belastingdienst.nl. Par exemple, la banque attitrée du Belastingdienst est Rabobank depuis le 1er mai 2026, ce qui impose une mise à jour rigoureuse de vos circuits de paiement pour le règlement de l'impôt sur les sociétés (CIT) et de la TVA. Que vous gériez la transition entre les tranches d'impôt sur les sociétés ou que vous veilliez à la conservation des documents pendant la période obligatoire de 7 ans, le choix de votre prestataire détermine l'efficacité de vos opérations à distance. Le recours à des services comptables spécialisés garantit l'exactitude des déclarations de votre entreprise tout en préservant une accessibilité numérique totale pour ses dirigeants.
Sécuriser l'avenir fiscal de votre Dutch BV
Maintenir une Dutch BV en conformité en 2026 exige une gestion proactive des échéances légales et des seuils fiscaux. Vous avez désormais identifié la nécessité de déposer les comptes annuels auprès de la KVK dans les 12 mois suivant la clôture de l'exercice, ainsi que les taux spécifiques de l'impôt sur les sociétés de 19 % jusqu'à 200 000 € et 25,8 % au-delà. Depuis que le Belastingdienst a transféré ses services bancaires auprès de Rabobank le 1er mai 2026, la mise à jour de vos protocoles de paiement est une priorité pour assurer la fluidité de vos opérations fiscales. Le respect du plafond de déductibilité des intérêts fixé à 24,5 % de l'EBITDA et de la durée obligatoire de conservation des archives de 7 ans garantit en outre la parfaite régularité de votre entité.
Des services comptables professionnels offrent la supervision spécialisée requise pour gérer ces obligations depuis l'étranger. Depuis 2015, nous nous consacrons à l'accompagnement des BV détenues par des non-résidents par le biais d'une procuration (Power of Attorney) légalisée, garantissant 100 % de satisfaction à plus de 1 000 entrepreneurs. Notre expertise relative au 30% ruling et aux conditions applicables aux HSM garantit que votre personnel international et votre structure sociétaire restent optimisés pour l'exercice fiscal 2026. Nous agissons en qualité d'expert-conseil au sein de l'environnement réglementaire local, vous offrant la clarté nécessaire à votre croissance mondiale.
Nous nous réjouissons de contribuer à votre réussite durable et à votre stabilité sur le marché néerlandais.
Dernière révision : octobre 2024
Foire aux questions
Quels sont les principaux services comptables requis pour une Dutch BV ?
Les obligations financières requises pour une Dutch BV comprennent la tenue du grand livre, le dépôt des déclarations périodiques de TVA et la soumission des déclarations annuelles d'impôt sur les sociétés. Chaque BV doit établir des états financiers comprenant un bilan et un compte de résultat destinés à être déposés auprès de la Chambre de commerce. Ces obligations garantissent la conformité avec le Code civil néerlandais et protègent les administrateurs de toute responsabilité personnelle, tout en assurant une transparence totale envers le Belastingdienst et les investisseurs potentiels.
À combien s'élèvent les frais d'immatriculation auprès de la KVK en 2026 ?
Les frais d'immatriculation uniques auprès de la Chambre de commerce néerlandaise (KVK) s'élèvent à 85,15 € en 2026. Ces frais sont obligatoires pour toutes les nouvelles personnes morales, y compris la Dutch BV, et doivent être acquittés lors de la constitution. Comme la BV n'exige qu'un capital social minimum de 0,01 €, le coût d'immatriculation représente l'une des rares dépenses légales initiales. Ces frais couvrent l'inscription de votre société au registre officiel du commerce et l'attribution de votre numéro KVK unique.
Quel est le taux de l'impôt sur les sociétés pour les entreprises néerlandaises en 2026 ?
Pour l'exercice fiscal 2026, l'impôt sur les sociétés néerlandais (CIT) est structuré en deux tranches. Un taux de 19 % s'applique aux bénéfices imposables jusqu'à 200 000 €. Tout bénéfice excédant ce seuil de 200 000 € est imposé à 25,8 %. Ces taux s'appliquent aux bénéfices mondiaux des sociétés résidentes. L'utilisation de services comptables professionnels permet de garantir le calcul rigoureux de votre assiette fiscale et de bénéficier d'incitations locales telles que l'exonération des participations (participation exemption), le cas échéant.
Pendant combien de temps dois-je conserver les documents comptables de ma société néerlandaise ?
La législation néerlandaise impose aux entreprises de conserver leurs documents comptables et données administratives pendant au moins sept ans. Ce délai de conservation est porté à dix ans pour les documents relatifs aux biens immobiliers, tels que les actes notariés ou les factures d'entretien. Ces documents doivent être archivés de manière à permettre leur contrôle par le Belastingdienst. Le maintien d'archives organisées est indispensable pour justifier de la conformité de l'entreprise lors des contrôles fiscaux et s'assurer que sa situation financière historique demeure vérifiable.
Puis-je gérer la comptabilité de ma société néerlandaise à distance en tant que non-résident ?
Vous pouvez gérer la comptabilité et la conformité de votre société néerlandaise entièrement depuis l'étranger. Pour les fondateurs hors UE, la démarche commence généralement par une procuration légalisée (Power of Attorney - POA) permettant la constitution à distance. Dès que la BV est active, les portails numériques et les services comptables spécialisés permettent la transmission à distance des factures, des déclarations de TVA et des rapports annuels. Cette organisation supprime la nécessité d'une présence physique aux Pays-Bas tout en veillant au strict respect des obligations légales envers la KVK et le Belastingdienst.
Quel est le délai légal pour déposer les comptes annuels auprès de la KVK ?
Les comptes annuels doivent être déposés auprès de la KVK dans les 12 mois suivant la clôture de l'exercice financier. Préalablement au dépôt, le conseil d'administration établit les comptes, que les actionnaires doivent ensuite approuver. Le non-respect de ce délai constitue une infraction économique et peut donner lieu à de lourdes amendes administratives. Le respect des délais de dépôt est une obligation essentielle des dirigeants qui préserve le statut juridique de l'entreprise et la protège contre la mise en cause de sa responsabilité personnelle en cas d'insolvabilité ou de litige formel.
Quelle banque l'administration fiscale néerlandaise utilise-t-elle pour les paiements ?
Le Belastingdienst utilise Rabobank comme principale banque attitrée pour l'ensemble de ses transactions fiscales depuis le 1er mai 2026. Cette modification s'applique tant aux remboursements émis qu'aux règlements reçus au titre de l'impôt sur les sociétés, de la TVA et des retenues à la source sur les salaires. Les entrepreneurs doivent veiller à actualiser leurs systèmes de paiement et modèles bancaires afin de prendre en compte ce changement. Des coordonnées bancaires exactes sont indispensables pour éviter tout retard dans le traitement des déclarations fiscales ou la réception des remboursements dus par l'administration fiscale néerlandaise.
Sources
- ICS Payroll - Services néerlandais de paie
- KVK - Inscription au registre du commerce néerlandais
- Business.gov.nl - Société à responsabilité limitée (bv)
- Burgerlijk Wetboek Boek 2 (Code civil néerlandais, personnes morales)
- Rijksoverheid - Entreprendre
- Belastingdienst - Retenues à la source sur les salaires (loonheffingen)
- UWV - Obligations de l'employeur
- SVB - Assurances sociales aux Pays-Bas
- Belastingdienst - TVA (btw) pour les entrepreneurs
- Commission européenne - Règles et taux de TVA
- IND - Migrant hautement qualifié
- IND - Permis de séjour pour start-up
- De Nederlandsche Bank - Surveillance
- AFM - Licences et registres
- RVO - Développer ses activités à l'international
- Belastingdienst Douane - Douanes
- CJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Pays-Bas
- ICLG - Lois et réglementations sur la gouvernance d'entreprise, Pays-Bas
Besoin de plus d'informations sur la BV néerlandaise ?
Parler à un expertReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |