


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
El proceso de registro del titular real en los Países Bajos no es una casilla que se marca una sola vez. Para una Dutch BV de propiedad extranjera, comienza identificando quién posee o controla en última instancia la sociedad, incluso a través de estructuras de holding. Cuando se constituye una nueva BV, el notario gestiona el registro inicial de UBO junto con el registro en la KVK.
El análisis puede ser menos directo cuando ninguna persona física posee participaciones directamente o cuando el control se deriva de derechos de voto o de otro acuerdo. Una persona puede calificar al poseer más del 25% de las participaciones o derechos de voto, o a través de otra forma de control efectivo. Si ninguna persona física cumple los criterios, la sociedad debe registrar a su alto directivo o altos directivos como pseudo-UBO. La KVK explica los requisitos de registro.
Esta guía explica cómo identificar a los UBO mediante la titularidad indirecta, preparar y presentar la información requerida y mantener registros precisos en virtud de la Wwft. También cubre el plazo de 7 días para notificar cambios a la KVK, ayudándole a gestionar el cumplimiento continuo y reducir el riesgo de sanciones administrativas.
Puntos clave
- Mapee la estructura de propiedad a través de cada sociedad holding o fideicomiso para identificar a las personas físicas que finalmente poseen o controlan una Dutch BV.
- Para una nueva BV, coordine la declaración de UBO con el notario y el registro en la KVK. Prepare la información necesaria para verificar la identidad de cada UBO.
- Siga el proceso de registro del titular real en los Países Bajos para comprender cómo registrar a los UBO y mantener actualizados los datos de la sociedad.
- Incluya los datos de los UBO en los controles de cumplimiento de su sociedad y actualice la KVK cuando cambie la información de propiedad o control.
- La información precisa sobre los UBO puede ser relevante al tratar con bancos y autoridades fiscales. Compruebe sus requisitos para su situación específica.
Índice de contenidos
Comprensión del registro de UBO y el cumplimiento de la Wwft
El registro de titularidad de una sociedad neerlandesa debe identificar a las personas que en última instancia la poseen o controlan, no limitarse a enumerar a sus accionistas directos. Un UBO es una persona física con una titularidad o control significativo, directa o indirectamente. El concepto internacional de titular real ayuda a explicar por qué el accionista registrado de una sociedad puede no ser la persona que en última instancia se beneficia de ella o la controla.
La Cámara de Comercio neerlandesa (KVK) mantiene el registro central de UBO. La obligación de registro forma parte de la Ley de Prevención del Blanqueo de Capitales y de la Financiación del Terrorismo (Wwft), el marco neerlandés para combatir el blanqueo de capitales y la financiación del terrorismo. La información sobre los UBO respalda la transparencia y la diligencia debida respecto del cliente por parte de las autoridades e instituciones sujetas a la Wwft. Considere el registro como un expediente de cumplimiento continuo, no solo como un formulario cumplimentado en el momento de la constitución.
Propósito del registro en 2026
El registro respalda los esfuerzos para identificar quién está detrás de una organización y evitar el uso indebido de estructuras corporativas para delitos financieros. También forma parte de la transposición por parte de los Países Bajos de los requisitos contra el blanqueo de capitales de la Unión Europea. El acceso ya no está abierto al público en general. Está restringido a categorías legalmente autorizadas, incluidas las autoridades competentes, las instituciones obligadas por la Wwft, los UBO que soliciten su propia información y las partes que demuestren un interés legítimo. La KVK explica el registro y el acceso a los UBO.
Dos detalles de 2026 son relevantes para el contexto general de cumplimiento. La tasa de registro de la KVK es de 85,15 € (2026, pago único). Por otra parte, el banco operativo del Belastingdienst es Rabobank desde el 1 de mayo de 2026. Ninguno de estos hechos modifica la obligación de la sociedad de mantener actualizada y precisa su información sobre los UBO.
Entidades sujetas al registro de UBO
Las Dutch BV, las NV y las fundaciones (stichtings) se encuentran entre las entidades obligadas a registrar a sus UBO. Estas requieren una escritura notarial para su constitución. Las normas de registro también se aplican a ciertas otras entidades jurídicas y sociedades colectivas o en comandita, por lo que no debe asumirse que una organización está exenta simplemente porque no sea una BV. Una eenmanszaak no es una persona jurídica independiente y no registra a un UBO. Para una VOF, CV o maatschap, consulte los requisitos aplicables de la KVK para dicha forma societaria.
Un accionista o una sociedad matriz en una cadena de titularidad es una persona jurídica, no un UBO. Debe rastrear la titularidad y el control a través de cada sociedad hasta identificar a la persona física o personas físicas al final de la cadena. Por ejemplo, si una sociedad de cartera posee acciones en una Dutch BV, el análisis de UBO de la BV debe ir más allá de la sociedad de cartera y llegar hasta las personas físicas que en última instancia la poseen o controlan. Las sociedades cotizadas y sus filiales directas e indirectas al 100 % están exentas del registro de UBO. Una persona jurídica extranjera que solo cuente con una sucursal neerlandesa tampoco registra a sus UBO en el registro neerlandés.
Para obtener una visión general de los pasos adicionales implicados en el establecimiento de una empresa neerlandesa, consulte nuestra guía para crear una empresa en los Países Bajos.
Criterios para identificar a los titulares reales (UBO)
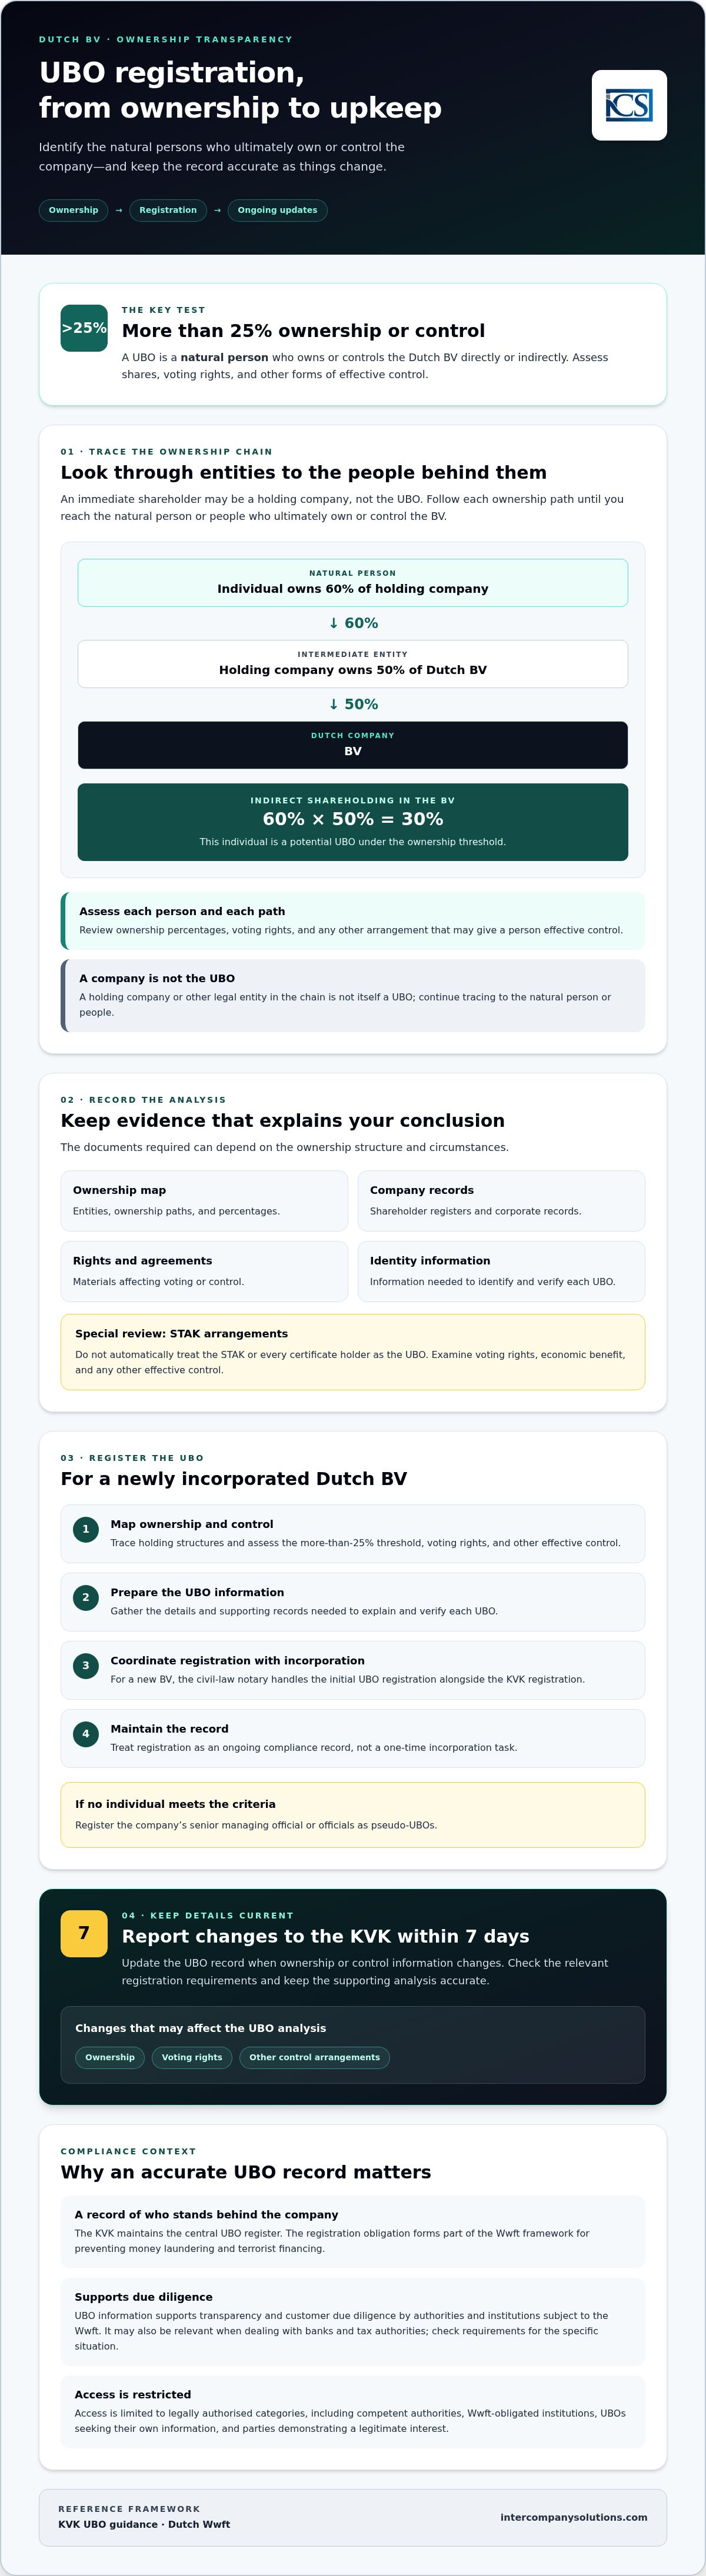
Aplique el umbral de UBO de más del 25 % a la titularidad y al control, y luego rastree cada vía de titularidad hasta las personas físicas que están detrás de la entidad neerlandesa. Una persona puede cumplir los requisitos a través de acciones, derechos de voto u otra forma de control efectivo. Una sociedad o fundación en la cadena de titularidad no es en sí misma un UBO, ya que un UBO debe ser una persona física.
La titularidad directa la ostenta una persona física en la entidad neerlandesa. La titularidad indirecta discurre a través de una o más entidades intermedias. Por ejemplo, si una persona física posee el 60 % de una sociedad de cartera y dicha sociedad de cartera posee el 50 % de una Dutch BV, la participación indirecta de la persona física en la BV es del 30 %. Esto convierte a la persona física en un UBO potencial bajo el umbral de titularidad. Evalúe cada cadena y a cada persona por separado, incluidos los derechos de voto y cualquier otro derecho de control.
El umbral del 25 % y la acreditación de la titularidad
Para cada vía de titularidad, registre las entidades, los porcentajes de titularidad y los derechos pertinentes. Conserve documentación justificativa, como libros de registro de accionistas, actas y registros corporativos, organigramas de titularidad y acuerdos que afecten al voto o al control. Estos registros ayudan a explicar el análisis si la KVK solicita pruebas. Los documentos necesarios pueden depender de la estructura y de las circunstancias. La guía de la KVK sobre UBO detalla la información necesaria para el registro y cómo se hace constar una participación.
Una STAK, o fundación neerlandesa que ostenta acciones y emite certificados de depósito, requiere una revisión más exhaustiva. No trate automáticamente a la STAK como el UBO ni asuma que cada titular de certificados cumple los requisitos. Examine quién ostenta los derechos de voto, quién recibe el beneficio económico y si alguna persona ejerce otro tipo de control efectivo. Los acuerdos jurídicos y contractuales determinan qué personas físicas cumplen los criterios.
El control y el pseudo-UBO
El porcentaje accionarial por sí solo no resuelve todos los casos. Revise los estatutos sociales, los pactos de socios y otros acuerdos en busca de derechos que puedan otorgar a una persona física una influencia decisiva. Estos pueden incluir la capacidad de nombrar o destituir a más de la mitad de los administradores, derechos de veto sobre decisiones clave o influencia sobre la estrategia corporativa. Evalúe dichos derechos en su contexto. Un derecho de veto sobre un asunto limitado no establece automáticamente la condición de UBO.
Si no se puede identificar a ninguna persona física como UBO a través de la titularidad o el control, la sociedad debe registrar a su alto directivo o directivos como pseudo-UBO. Este es un mecanismo subsidiario, no una exención del registro. Identifique al administrador estatutario o a los miembros del consejo pertinentes, documente por qué no se encontró a ninguna persona física cualificada y asegúrese de que los datos registrados coincidan con los registros de gobernanza actuales de la sociedad. Este análisis es un paso central en el proceso de registro del titular real en los Países Bajos, especialmente cuando intervienen estructuras de cartera extranjeras o derechos de control multinivel.
El proceso de registro de UBO para las Dutch BV
Para una Dutch BV de nueva constitución, el notario civil se encarga del registro inicial de UBO junto con el registro de la sociedad ante la Cámara de Comercio neerlandesa (KVK). El notario examina la información propuesta sobre la titularidad y el control como parte del proceso de constitución y realiza las comprobaciones de identidad. Determine la cadena de titularidad antes del otorgamiento de la escritura, especialmente cuando participen sociedades holding extranjeras.
Prepare información precisa sobre cada UBO identificado, incluidos los datos de identidad y la naturaleza y el alcance de su titularidad o control. Para una estructura con múltiples niveles, proporcione un organigrama de titularidad y los registros corporativos justificativos de modo que la vía desde la BV hasta cada persona física quede clara. La guía de registro de UBO de la KVK explica la información que debe registrarse. La tasa de registro de la KVK de 85,15 € (2026, pago único) es la tasa general de registro mercantil, no una tasa separada por la presentación del UBO.
Procedimiento de presentación paso a paso
Para una BV de nueva creación, el notario presenta el registro inicial como parte del proceso de constitución y del trámite ante la KVK. Antes de la presentación, organice la información para que cualquier discrepancia pueda resolverse puntualmente:
- Identifique a las personas físicas que cumplen los criterios de UBO y recopile los documentos de identificación solicitados para las comprobaciones del notario.
- Trace la titularidad directa e indirecta, los derechos de voto y otros derechos de control pertinentes. Utilice un organigrama cuando la estructura cuente con múltiples entidades.
- Confirme que los nombres, los datos de titularidad y los documentos justificativos sean coherentes antes de que el notario envíe el registro.
No asuma que una sociedad que figura como accionista puede registrarse como el UBO. La presentación debe identificar a la persona o personas físicas que en última instancia poseen o controlan la BV. Para una BV existente, los cambios en los datos del UBO deben notificarse a la KVK en un plazo de 7 días.
Registro a distancia para fundadores extranjeros
Los fundadores no pertenecientes a la UE generalmente pueden recurrir a la vía del poder notarial legalizado para la constitución a distancia de una BV. El fundador otorga facultades para actuar en su nombre y el notario neerlandés formaliza la escritura sin necesidad de que el fundador viaje a los Países Bajos. El notario especificará la forma requerida para el poder notarial y qué documentos de identidad o trámites de legalización son necesarios para las circunstancias del fundador. Los requisitos pueden variar según el país en el que se firmen o expidan los documentos.
Intercompany Solutions señala un plazo de constitución de 3 a 5 días para la constitución a distancia de una Dutch BV, pero este no constituye un plazo legal preceptivo de confirmación por parte de la KVK o del UBO. Los plazos dependen de la disponibilidad de la documentación, de las comprobaciones del notario y del proceso de registro. El proceso de constitución de una Dutch BV incluye los trámites notariales y ante la KVK. Para los fundadores extranjeros, comprender cómo encajan estos pasos es esencial para el proceso de registro del titular real en los Países Bajos.
Mantenimiento del cumplimiento y notificación de cambios
La información sobre los UBO debe permanecer precisa después del registro. Si un cambio afecta a la condición de un UBO o a sus datos registrados, notifíquelo en un plazo de 7 días. Los cambios pueden incluir un nuevo titular cualificado, una modificación en la estructura de propiedad o control, o la alteración de datos personales. Consulte los requisitos vigentes de la KVK y envíe las actualizaciones con prontitud. Una revisión anual no debe retrasar la notificación de un cambio que ya se haya producido.
Eventos desencadenantes de actualizaciones
Utilice los cambios en la propiedad, la gobernanza y la información personal como indicio para revisar el registro. Por ejemplo, una transmisión de participaciones puede hacer que una nueva persona física supere el umbral de UBO. Una reestructuración de una sociedad matriz extranjera también puede modificar quién posee o controla en última instancia la Dutch BV, incluso si el accionista directo de la BV sigue siendo el mismo. Las modificaciones en el domicilio o la nacionalidad de un UBO también deben contrastarse con los datos inscritos. La guía sobre UBO de la KVK explica cómo notificar los cambios.
Conserve un organigrama de la estructura de propiedad y mantenga las pruebas pertinentes, tales como los libros registro de socios y los documentos que describan los derechos de control, junto con los archivos de la sociedad. La documentación debe conservarse durante 7 años (10 años para bienes inmuebles). Durante la formulación anual de las cuentas anuales, revise si el organigrama de propiedad, los datos de los UBO y los documentos justificativos siguen coincidiendo con la estructura real de la empresa. Considere esto como un control práctico, no como un plazo independiente de presentación anual para el registro de UBO.
Cumplimiento continuo y consecuencias
Asigne la responsabilidad de supervisar los cambios e integre las comprobaciones de los UBO en la administración corporativa rutinaria. Una revisión coordinada con las labores contables y fiscales puede ayudar a identificar transmisiones de participaciones o reestructuraciones de grupo que requieran atención. Mantenga el registro de UBO en consonancia con los documentos de gobernanza y evalúe las obligaciones fiscales por separado, incluida la posición de la sociedad respecto al impuesto sobre sociedades.
El incumplimiento de las obligaciones de registro de UBO puede dar lugar a medidas de ejecución forzosa o sancionadoras. En virtud de la política de sanciones administrativas de 2026, la sanción estándar por una primera infracción es de 2.750 €. La reincidencia puede acarrear una sanción mayor, y los casos graves pueden dar lugar a acciones penales. La respuesta aplicable depende de los hechos y de la naturaleza de la infracción. Consulte la guía vigente de la KVK y subsane las discrepancias sin demora.
Utilice una revisión anual programada para detectar inconsistencias en el registro, pero actúe en cuanto se produzca un cambio notificable. Esta distinción es fundamental para el proceso de registro de la titularidad real en los Países Bajos: la supervisión favorece la exactitud, mientras que el plazo de 7 días rige la notificación tras producirse una modificación.
Para obtener ayuda en la coordinación de la constitución y el cumplimiento normativo continuo, póngase en contacto con Intercompany Solutions para tratar el cumplimiento de las obligaciones de UBO para su Dutch BV.
Consideraciones estratégicas para empresarios internacionales
Para los fundadores internacionales, los registros de UBO también forman parte de la información utilizada en comprobaciones comerciales más amplias. Mantenga el organigrama de propiedad y los documentos corporativos justificativos en consonancia con la estructura real de la empresa. Las entidades bancarias y las autoridades tributarias evalúan las cuestiones con arreglo a sus propios procedimientos, por lo que una inscripción exacta de los UBO respalda dichos procesos, pero no garantiza la apertura de una cuenta ni determina un resultado en materia de IVA.
Integración bancaria y fiscal
La entidad bancaria de referencia de la Belastingdienst es Rabobank desde el 1 de mayo de 2026, tal como se refleja en la información de la Belastingdienst sobre su cuenta bancaria. Esto concierne a la operativa bancaria de la administración tributaria; no obliga a que una empresa opere con Rabobank. Una entidad bancaria que evalúe la apertura de una cuenta comercial puede llevar a cabo su propia diligencia debida de clientes y solicitar información sobre los titulares, las personas con control, las actividades y el origen de los fondos de la empresa. Confirme los requisitos documentales directamente con la entidad bancaria.
El registro de UBO y el registro de IVA son procedimientos independientes. Una entidad de propiedad extranjera debe evaluar si sus actividades generan la obligación de registrarse a efectos del IVA neerlandés y solicitarlo a través del trámite correspondiente de la Belastingdienst. La administración tributaria puede solicitar información sobre el negocio y la propiedad, pero una inscripción de UBO por sí sola no determina la sujeción al IVA ni garantiza la asignación de un número de IVA. Consulte la guía de IVA de la Belastingdienst para conocer los requisitos actuales. En el caso de entidades de propiedad extranjera, el registro de IVA suele tardar entre 6 y 8 semanas.
En operaciones de comercio internacional o ante una solicitud de aplicación de beneficios de convenios de doble imposición, las contrapartes o las autoridades pueden requerir documentos que justifiquen la propiedad y la situación fiscal de la empresa. La documentación de UBO puede ayudar a identificar a las personas físicas que respaldan la entidad, pero por sí sola no acredita el derecho a acogerse a los beneficios del convenio. Compruebe la normativa y los requisitos probatorios aplicables a la operación concreta y a los países pertinentes.
Privacidad y apoyo práctico
Los datos de los UBO no están sujetos a consulta pública general. La parte que solicite acceso en base a un interés legítimo debe cumplir los criterios aplicables. El acceso no es automático. La KVK describe las normas en su guía sobre el registro de UBO. Mantenga la exactitud de los datos de carácter personal y comparta los documentos justificativos únicamente cuando una autoridad o entidad competente tenga un motivo válido para solicitarlos.
Los fundadores internacionales pueden recurrir a un proceso estructurado de constitución para coordinar la creación de la sociedad y las declaraciones correspondientes. Revise los pasos para crear una empresa en los Países Bajos y compruebe los requisitos legales y fiscales ante las autoridades neerlandesas pertinentes. Esto ayuda a mantener los registros de UBO alineados con las responsabilidades administrativas generales de la sociedad, sin considerar el registro como un sustituto de las comprobaciones bancarias, del IVA o específicas de convenios.
Mantenga actualizados los registros de UBO de su Dutch BV
El cumplimiento fiable en materia de UBO comienza con el rastreo de la propiedad y el control hasta las personas físicas pertinentes, incluso a través de participaciones indirectas. Para una nueva BV, el notario gestiona el registro inicial de los UBO ante la KVK. Tras la inscripción, revise la información cuando cambien los datos de propiedad o personales, y notifique las actualizaciones en un plazo de 7 días.
El proceso de registro de la titularidad real en los Países Bajos constituye tanto un trámite de constitución como una responsabilidad continua. Conserve justificantes claros, verifique que la información inscrita continúe siendo exacta y tenga en cuenta los requisitos independientes de diligencia debida que puedan exigir las entidades bancarias y otras instituciones.
Para fundadores extranjeros, Intercompany Solutions facilita la constitución a distancia de la Dutch BV, con un plazo de constitución estimado de 3 a 5 días, y presta servicios de secretaría societaria para el cumplimiento normativo continuo. Dicho plazo se refiere a la constitución y no constituye una garantía de confirmación del UBO ni de la finalización de otras comprobaciones externas.
Con una estructura de propiedad documentada y un procedimiento claro para revisar los cambios, podrá afrontar el cumplimiento normativo en los Países Bajos con mayor seguridad y mantener en orden los archivos de su sociedad.
Preguntas frecuentes
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
El capital social mínimo para una Dutch BV es de 1 €. Este es el importe de capital mínimo, no el coste total de constitución o funcionamiento de una BV. La constitución también requiere una escritura notarial y pueden aplicarse otros costes. El requisito de capital es independiente de la tasa de registro en la KVK. Consulte la guía sobre la BV del gobierno neerlandés para obtener información sobre esta estructura jurídica.
¿Con qué rapidez deben notificarse los cambios de UBO a la Cámara de Comercio neerlandesa?
Notifique los cambios de UBO en un plazo de 7 días. El plazo de notificación se aplica cuando cambia la información registrada del UBO, incluidos los datos sobre identidad, titularidad o control. Lleve un registro de los cambios y de la fecha en que surten efecto para que la sociedad pueda presentar las actualizaciones con prontitud. La guía de registro de UBO de la KVK explica cómo notificar los cambios y qué información puede ser requerida.
¿Qué banco neerlandés actúa como banco principal de la Belastingdienst en 2026?
El banco principal de la Belastingdienst es Rabobank desde el 1 de mayo de 2026. Este es el acuerdo bancario de la administración tributaria; no obliga a las empresas a tener una cuenta en Rabobank. La solicitud de una cuenta de empresa es independiente y el banco elegido establece su propio proceso de evaluación. Consulte directamente los requisitos del banco, incluida la información sobre titularidad y control que requiere para la diligencia debida de la clientela.
¿Es obligatorio el registro de UBO para los propietarios no residentes de una empresa neerlandesa?
Sí. Una Dutch BV debe registrar a sus UBO incluso si sus propietarios residen fuera de los Países Bajos. La obligación recae sobre la sociedad neerlandesa, por lo que el país de residencia de los propietarios no exime del requisito de registro. La sociedad debe identificar a las personas físicas pertinentes a través de su estructura de propiedad y control. La guía de la KVK establece los requisitos de registro para las entidades neerlandesas.
¿Cuáles son los tipos del impuesto sobre sociedades para una Dutch BV en 2026?
El tipo del impuesto sobre sociedades es del 19 % sobre los beneficios de hasta 200.000 € y del 25,8 % sobre los beneficios que superen dicho importe. El impuesto aplicable depende del beneficio imponible y de las circunstancias de la sociedad. El registro de UBO no determina el tratamiento fiscal de la sociedad. Consulte la información sobre el impuesto sobre sociedades de la Belastingdienst para verificar las normas y los tipos aplicables a la empresa.
¿Pueden los empresarios extranjeros completar el registro de UBO a distancia?
Sí. En el caso de una Dutch BV de nueva constitución, el notario gestiona el registro inicial de UBO junto con la inscripción en la KVK. Los fundadores no comunitarios pueden recurrir a la vía del poder notarial legalizado, según la cual el notario neerlandés otorga la escritura sin necesidad de que el fundador viaje a los Países Bajos. El notario confirmará los documentos y las comprobaciones de identidad necesarios para la estructura de propiedad específica y los países involucrados.
¿Cuál es la tasa de registro en la KVK para una nueva empresa neerlandesa en 2026?
La tasa de registro en la KVK es de 85,15 € (2026, pago único). Esta es la tasa general para inscribir una nueva empresa en la KVK, no una tasa de presentación de UBO independiente. Es independiente de los costes notariales y de otros servicios profesionales que puedan aplicarse durante la constitución. Revise la información de registro de la KVK para conocer los detalles actualizados sobre tasas y presentaciones antes de enviar una solicitud.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Emprender
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |