


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Los Países Bajos atrajeron 43.000 millones de USD en inversión extranjera directa en el primer trimestre de 2026, posicionándose como el segundo mayor receptor mundial de capital internacional. Esta afluencia confirma el estatus del país como centro neurálgico para el comercio global, aun cuando los requisitos regulatorios para fundadores extranjeros se vuelven más específicos. Es probable que conozca que una presencia neerlandesa ofrece ventajas logísticas significativas, pero la incertidumbre con respecto a las obligaciones de viaje y los derechos de los residentes de fuera de la UE a menudo ralentiza el proceso de expansión.
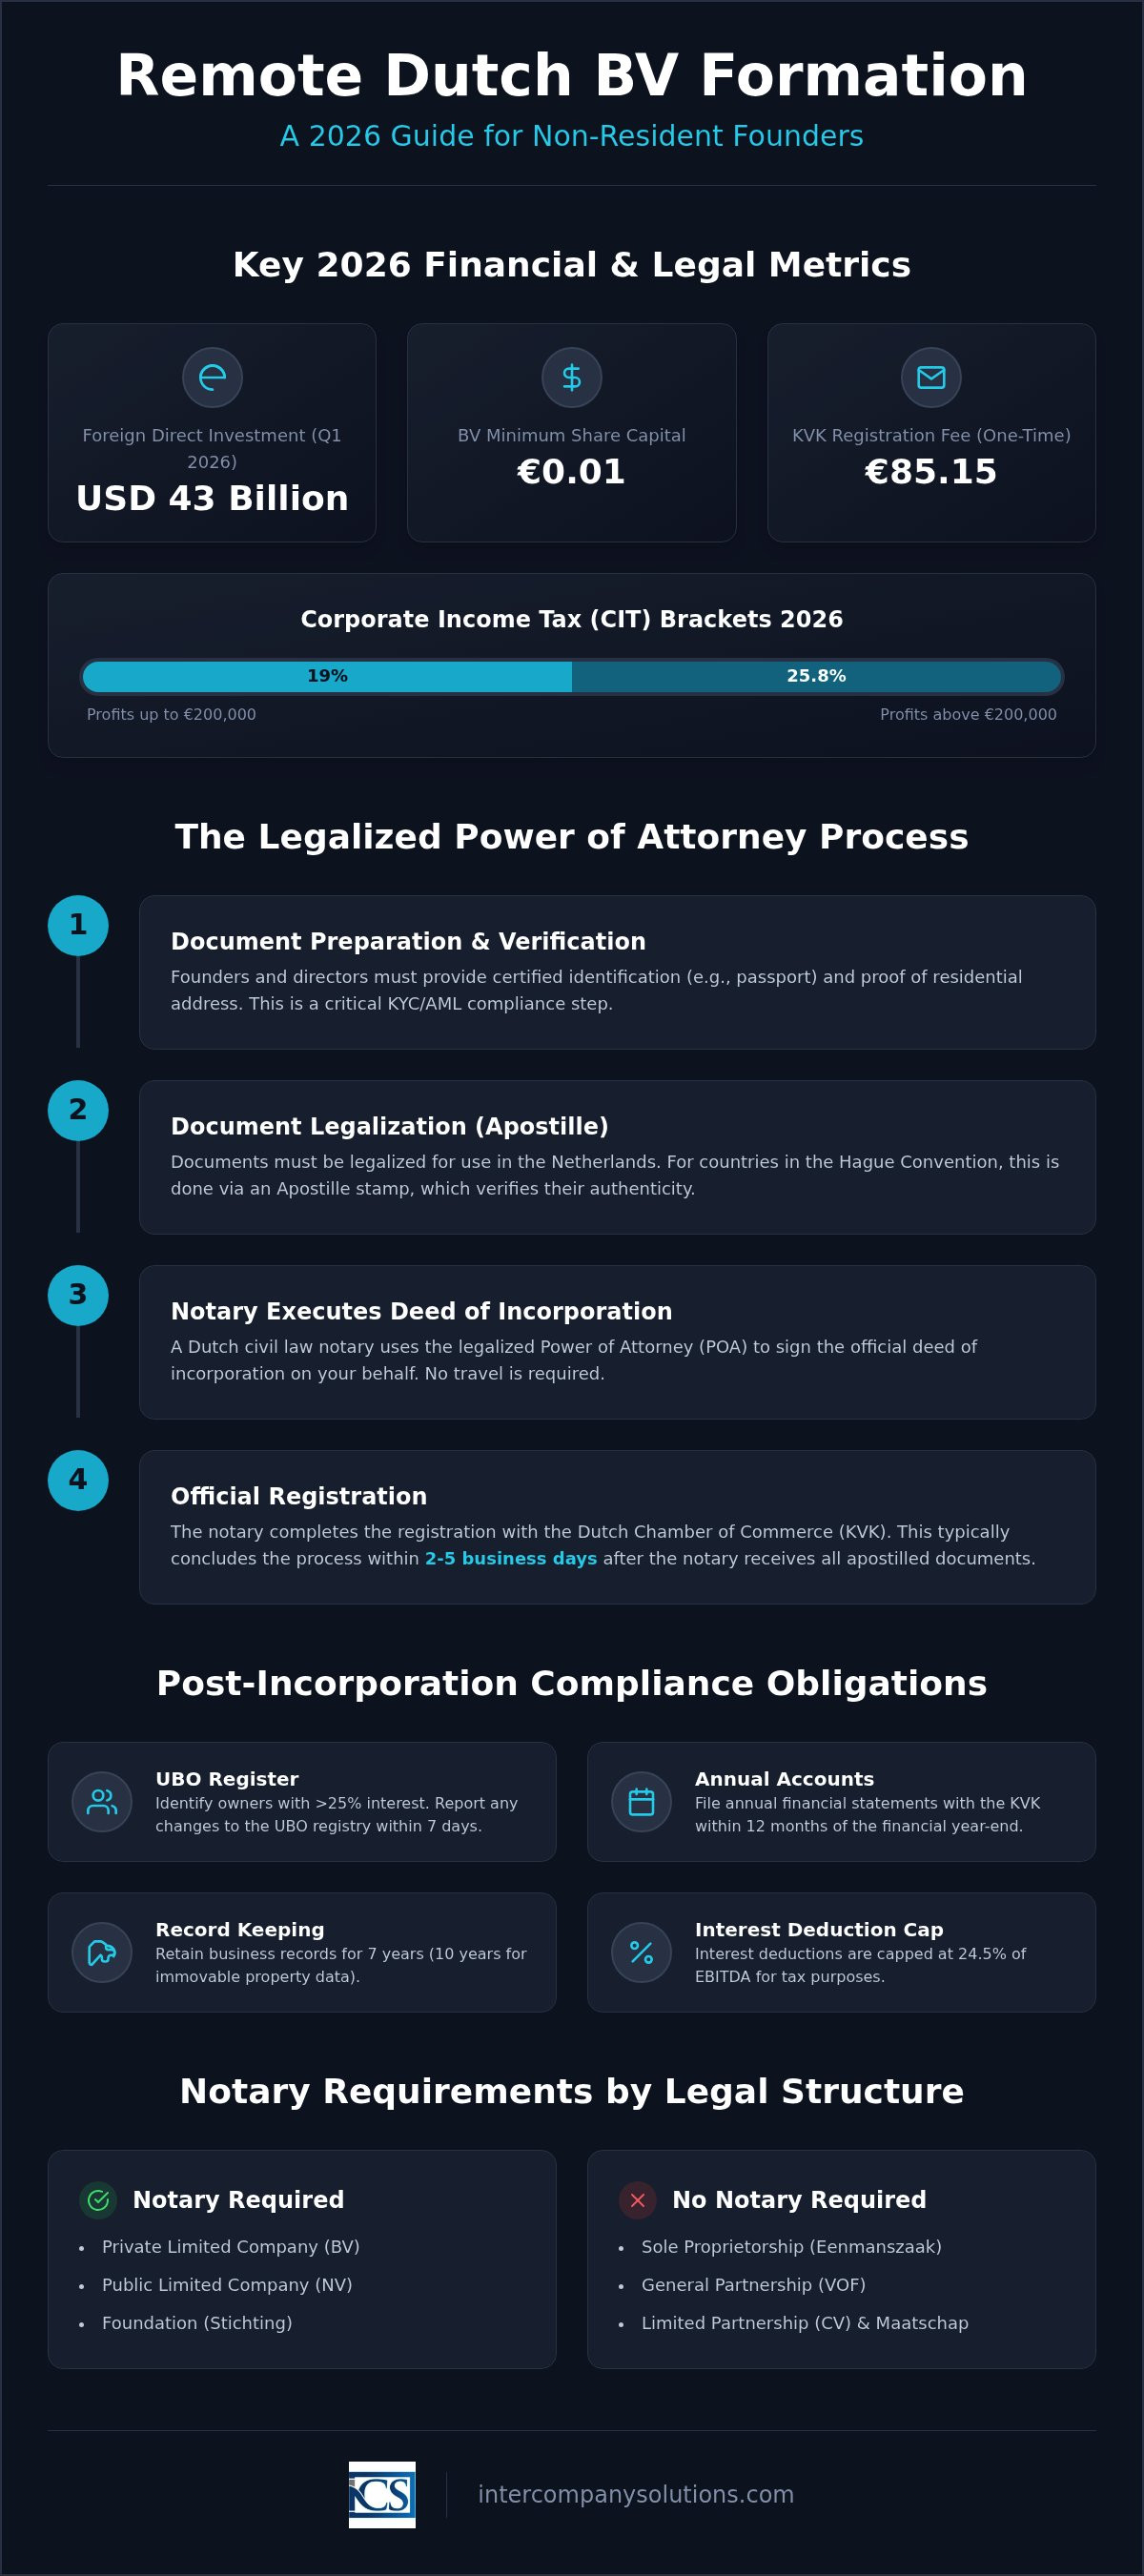
Esta guía explica cómo iniciar un negocio en los Países Bajos a distancia utilizando la vía del poder notarial legalizado, que permite una constitución societaria completa sin una visita física al notario. Proporcionamos una visión general técnica del marco legal de 2026, incluida la tarifa de inscripción de la KVK de 85,15 € y el sistema de impuesto de sociedades de dos tramos, donde se aplica un tipo del 19% a los primeros 200.000 € de beneficio. Conocerá los pasos precisos para el cumplimiento estatutario, desde satisfacer el límite de deducción de intereses del 24,5% del EBITDA hasta la presentación de las cuentas anuales en el plazo de 12 meses posteriores al cierre del ejercicio. Este marco profesional garantiza que su Dutch BV se constituya con la rigurosidad procesal exigida por el Belastingdienst y la Cámara de Comercio.
Puntos clave
- Los empresarios no residentes pueden legalmente ser propietarios y administradores de una Dutch BV sin mantener una presencia física en el país.
- Puede iniciar un negocio en los Países Bajos a distancia mediante el trámite de un poder notarial legalizado, lo que elimina la necesidad de viajes internacionales durante la constitución.
- Los requisitos de constitución para 2026 incluyen una tarifa única de inscripción de la KVK de 85,15 € y un capital social mínimo de 0,01 € para la estructura de sociedad de responsabilidad limitada.
- El cumplimiento del impuesto de sociedades implica un sistema de dos tramos con un tipo del 19% para beneficios de hasta 200.000 € y la obligación de comunicar los cambios en el registro UBO en un plazo de siete días.
- El plazo estándar de inscripción a distancia suele ser de dos a cinco días hábiles una vez que el notario recibe la documentación apostillada.
Marco legal para la constitución a distancia de empresas neerlandesas
El derecho societario neerlandés proporciona una base flexible para la expansión internacional, específicamente a través de la Besloten Vennootschap (BV). Es completamente legal para los no residentes poseer y dirigir una Dutch BV sin mantener una residencia física en el país. Esta apertura regulatoria es un motor fundamental para la inversión extranjera, como se detalla en este resumen económico de los Países Bajos. Muchos empresarios eligen iniciar un negocio en los Países Bajos a distancia para beneficiarse del entorno jurídico estable y la ubicación estratégica del país. Aunque la ley permite diversas estructuras, la BV sigue siendo la opción estándar para constituciones remotas debido a que ofrece responsabilidad limitada y una imagen profesional para el comercio internacional. Para constituirla, necesitará al menos un accionista y un administrador. Estas funciones pueden ser desempeñadas por la misma persona física, independientemente de su condición de residencia o nacionalidad.
Toda empresa neerlandesa debe mantener un domicilio social local para su inscripción en la Cámara de Comercio (KVK). Este domicilio actúa como el punto oficial de contacto con las autoridades fiscales neerlandesas (Belastingdienst). Además, debe identificar a todos los titulares reales (UBO) que posean más del 25% de las participaciones o de los derechos de voto. Conforme a las regulaciones vigentes en 2026, cualquier cambio en los datos de los UBO debe comunicarse al registro en un plazo de 7 días para mantener el cumplimiento normativo.
El papel del notario neerlandés
La intervención de un notario de derecho civil es obligatoria para constituir una BV, NV o stichting en los Países Bajos. A diferencia de formas más simples como la eenmanszaak o VOF, estas estructuras requieren una escritura formal de constitución. El notario ejerce una función pública y es responsable de verificar la identidad de todos los fundadores y garantizar que los estatutos sociales cumplan con la legislación neerlandesa. Para quienes deciden iniciar un negocio en los Países Bajos a distancia, el notario otorga la escritura con base en un poder notarial legalizado. Una vez firmada la escritura, el notario se encarga de la inscripción inicial ante la KVK, donde se aplica una tarifa única de registro de 85,15 € en 2026. Este proceso garantiza que la sociedad quede legalmente reconocida y preparada para el alta tributaria.
Consideraciones sobre residencia y visados
Ser titular de una empresa neerlandesa no otorga el derecho automático a residir o trabajar en los Países Bajos. Los residentes extracomunitarios pueden poseer el 100 % de las acciones y actuar como directores generales desde el extranjero sin necesidad de un visado específico. Si planea realizar visitas para reuniones de negocios, un visado Schengen estándar permite estancias de hasta 90 días. Es fundamental distinguir entre la titularidad empresarial y el programa para migrantes altamente cualificados (HSM). Para residir en los Países Bajos de forma permanente como emprendedor, normalmente deberá solicitar un visado para empresas emergentes (startup visa) o un permiso de trabajador por cuenta propia a través del IND. Para quienes se centran en operaciones puramente remotas, la constitución de una Dutch BV proporciona el vehículo jurídico necesario para acceder al mercado europeo sin necesidad de traslado.
Última revisión: septiembre de 2026
El proceso de poder notarial legalizado
El mecanismo principal para que los fundadores no residentes creen una empresa en los Países Bajos a distancia es el poder notarial (POA) legalizado. Aunque la legislación neerlandesa permite la constitución digital en determinados supuestos nacionales, el poder notarial sigue siendo el estándar para los empresarios internacionales debido a los estrictos requisitos de identificación. Este documento otorga a un representante local la facultad de firmar la escritura de constitución ante un notario neerlandés en su nombre. Garantiza que el proceso de constitución se desarrolle sin necesidad de viajar internacionalmente, manteniendo el pleno cumplimiento de los protocolos neerlandeses en materia de prevención del blanqueo de capitales (AML) y de conocimiento del cliente (KYC).
La verificación es la fase más crítica de este proceso. Cada fundador y director debe completar una lista de comprobación exhaustiva que incluye la presentación de un documento de identidad compulsado y una prueba de domicilio de residencia. Para aquellos que eventualmente busquen un permiso de residencia para empresas emergentes, contar con una BV debidamente constituida es un requisito previo. Para las operaciones a distancia, la atención se centra en la exactitud de la documentación de respaldo y su aceptación por parte de las autoridades neerlandesas.
Legalización y apostilla de documentos
Para que tengan validez en los Países Bajos, sus documentos locales deben someterse a legalización. Si su país de origen es miembro del Convenio de la Apostilla de La Haya, puede obtener el sello de la apostilla ante la autoridad local designada. Este único sello confirma la autenticidad del documento para su uso en procedimientos legales neerlandeses. Si su país no es miembro, deberá seguir un proceso de legalización de varios pasos en el que intervienen el Ministerio de Asuntos Exteriores de su país y la embajada o consulado neerlandés. Este paso no es negociable; el notario no puede otorgar la escritura sin copias verificadas y legalizadas de su pasaporte y justificante de domicilio. Si no está seguro de los requisitos específicos para su jurisdicción, puede ponerse en contacto con nuestros especialistas para obtener una lista de comprobación de documentos adaptada a su caso.
Otorgamiento de la escritura de constitución
Una vez que los documentos originales legalizados llegan a la notaría en los Países Bajos, el plazo para el otorgamiento es eficiente. El notario suele firmar la escritura de constitución en un plazo de 2 a 5 días hábiles. En este momento, la Dutch BV adquiere oficialmente personalidad jurídica. Tras la firma, el notario inscribe la sociedad en la Cámara de Comercio (KVK), donde se liquida la tasa de registro de 85,15 €. También es en esta fase cuando la sociedad se da de alta ante las autoridades tributarias. Desde el 1 de mayo de 2026, Rabobank actúa como banco de referencia de la Belastingdienst, y todos los pagos o devoluciones fiscales se tramitan a través de este marco institucional. La existencia legal de su sociedad queda confirmada en el momento de la firma de la escritura, lo que le permite comenzar la planificación operativa de inmediato.
Última revisión: septiembre de 2026
Requisitos estatutarios y costes en 2026
La constitución de una Dutch BV conlleva tasas legales fijas específicas y requisitos de capital que deben cumplirse durante el proceso de constitución. Para los empresarios que crean una empresa en los Países Bajos a distancia, estos costes son predecibles y transparentes. La Cámara de Comercio neerlandesa (KVK) cobra una tasa de inscripción única de 85,15 € en 2026. Esta tasa se abona directamente a la KVK en el momento de la inscripción de la sociedad en el Registro Mercantil. Además, el capital social mínimo para una Dutch BV se establece en una cifra nominal de 0,01 €. Esto permite a los fundadores asignar el capital en función de sus necesidades operativas y no por imposición legislativa.
Más allá de la constitución inicial, las sociedades deben cumplir con obligaciones legales continuas. El impuesto sobre sociedades (CIT) se estructura en dos tramos para 2026: se aplica un tipo del 19 % a los beneficios imponibles de hasta 200 000 €, mientras que los beneficios que superen este umbral tributan al 25,8 %. Su sociedad también debe depositar las cuentas anuales ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio financiero. Para garantizar el cumplimiento normativo, todos los registros deben conservarse durante al menos 7 años; este periodo se amplía a 10 años para la documentación relativa a bienes inmuebles.
Comparación de estructuras societarias
Elegir la forma jurídica correcta es esencial para la protección de la responsabilidad y la eficiencia fiscal. Si bien existen varias estructuras, la BV es la opción principal para los empresarios internacionales. Las estructuras sin personalidad jurídica como la eenmanszaak no ofrecen una personalidad jurídica independiente, lo que significa que el propietario es personalmente responsable de todas las deudas comerciales. La siguiente tabla resume las diferencias clave entre las entidades comerciales neerlandesas más comunes en 2026.
| Característica | Dutch BV (Sociedad de responsabilidad limitada) | Eenmanszaak (Empresa individual) | VOF (Sociedad colectiva) |
|---|---|---|---|
| Notario requerido | Sí | No | No |
| Capital mínimo | 0,01 € | Ninguno | Ninguno |
| Responsabilidad | Limitada a los activos de la empresa | Responsabilidad personal ilimitada | Responsabilidad personal ilimitada |
| Constitución a distancia | Posible mediante poder notarial | Requiere residencia | Requiere residencia |
Registro de UBO y normas de transparencia
La transparencia es una piedra angular del panorama societario neerlandés. Cada BV está obligada a inscribir a sus titulares reales (UBO) en el registro nacional de UBO. Se define a un UBO como cualquier persona física que posea más del 25% de las acciones, los derechos de voto o la participación en la propiedad de la empresa. Tras una sentencia de un tribunal de la UE de 2022, el acceso público a este registro está restringido en 2026. El acceso solo se concede a las autoridades competentes, como la Belastingdienst, y a las "entidades obligadas", como bancos y notarios, para fines de diligencia debida.
El cumplimiento de la normativa sobre UBO se supervisa estrictamente. Cualquier cambio en la condición o los datos de los UBO de una empresa debe comunicarse a la KVK en un plazo de 7 días a partir de la modificación. No mantener un registro de UBO exacto puede dar lugar a sanciones administrativas o complicaciones legales. Para obtener información más detallada sobre las ideas erróneas más comunes relativas al proceso de constitución, puede consultar nuestra guía sobre cómo constituir una sociedad en los Países Bajos: Realidades frente a mitos 2026.
Última revisión: septiembre de 2026
Cronograma paso a paso del registro a distancia
El proceso para crear una empresa en los Países Bajos a distancia está estructurado para proporcionar rapidez y seguridad jurídica a los fundadores internacionales. Una vez que el notario recibe los documentos originales legalizados y apostillados, el plazo para la constitución formal suele ser de 3 a 5 días hábiles. Este cronograma comienza con la fase inicial de recopilación de documentos, en la que proporcionamos una lista de verificación exhaustiva para garantizar que se cumplan todos los requisitos de identificación y comprobante de domicilio. La precisión durante esta etapa preparatoria es vital, ya que evita retrasos administrativos durante la sesión notarial y la posterior inscripción en el Registro Mercantil neerlandés.
Tras la verificación documental, el notario otorga la escritura de constitución. En este punto, la sociedad nace jurídicamente y recibe sus números de registro únicos. La secuencia de trámites avanza desde la constitución legal hasta el registro fiscal y la configuración operativa, garantizando que se cumplan todos los requisitos reglamentarios antes de comenzar a operar en el mercado europeo.
Registro en la Cámara de Comercio (KVK)
Tras el otorgamiento de la escritura de constitución, la empresa se inscribe en la Cámara de Comercio (KVK). El número KVK se emite de inmediato y sirve como la identificación oficial de la empresa para todas las actividades comerciales nacionales. Al mismo tiempo, la empresa recibe su RSIN (Número de Identificación de Personas Jurídicas y Sociedades). El RSIN es un identificador fundamental utilizado por las autoridades fiscales neerlandesas (Belastingdienst) para vincular la entidad con sus registros fiscales. Asimismo, sirve de base para el número de IVA de la empresa. Para obtener respuestas más detalladas sobre los matices de este proceso, puede consultar nuestra guía sobre el registro de empresas en los Países Bajos para no residentes.
Configuración fiscal y bancaria
Tras la constitución, la empresa debe solicitar su número de IVA y, si se dedica a la importación o exportación de mercancías fuera de la UE, un número EORI. Para las entidades de titularidad extranjera, el proceso de solicitud del IVA suele tardar entre 6 y 8 semanas. La Belastingdienst realiza una revisión exhaustiva para garantizar que la empresa esté activa y cumpla la normativa. Durante este plazo, conviene finalizar su infraestructura bancaria. Desde el 1 de mayo de 2026, Rabobank actúa como banco de referencia para la Belastingdienst, facilitando todas las transacciones financieras relacionadas con la administración pública. Aunque la apertura de una cuenta comercial para una BV de no residentes exige documentación específica y pruebas de vínculos comerciales con los Países Bajos, brindamos asistencia en el proceso de apertura de cuentas bancarias para garantizar que su empresa alcance una operatividad plena. Puede consultar más detalles sobre los requisitos generales para crear una empresa en los Países Bajos en nuestra página especializada de recursos.
Última revisión: septiembre de 2026
Obligaciones fiscales y de cumplimiento posteriores a la constitución
La constitución exitosa de su empresa es solo la primera fase de la expansión internacional. Una vez que inicia un negocio en los Países Bajos de forma remota, debe cumplir con los requisitos fiscales y administrativos específicos establecidos por las autoridades tributarias neerlandesas (Belastingdienst). Mantener el cumplimiento garantiza que su entidad conserve su estatus legal y evite sanciones administrativas. El sistema neerlandés opera bajo un principio de transparencia y presentación periódica de informes; es un marco que exige que los empresarios sean proactivos en su gestión financiera.
La principal obligación fiscal de una Dutch BV es el Impuesto sobre Sociedades (CIT). Para el ejercicio fiscal 2026, el tipo del CIT es del 19% sobre los beneficios imponibles de hasta 200.000 €. Los beneficios que superen este umbral tributan a un tipo del 25,8%. Su empresa también debe gestionar el Impuesto sobre el Valor Añadido (IVA), que generalmente se aplica a un tipo general del 21% o a un tipo reducido del 9% para bienes y servicios específicos. Un cambio significativo en 2026 es la transición del banco de referencia de la Belastingdienst. Desde el 1 de mayo de 2026, Rabobank actúa como la institución oficial para todos los flujos financieros relacionados con los impuestos.
Conservación obligatoria de registros
La legislación neerlandesa establece protocolos estrictos para la conservación de los datos comerciales. Se le exige conservar todos los registros primarios durante un período de al menos 7 años. Estos registros incluyen su libro mayor, facturas, extractos bancarios y contratos. Si su empresa posee o gestiona bienes inmuebles, este requisito de conservación se extiende a 10 años. El almacenamiento digital está permitido, siempre que los datos permanezcan accesibles y legibles para fines de auditoría. Asegurarse de que estos registros sean precisos es un requisito previo para sus presentaciones anuales. Puede obtener más información sobre la gestión de estos requisitos en nuestra guía sobre contabilidad para una Dutch BV.
Impuesto sobre Sociedades y seguimiento del CIT
La gestión de su obligación tributaria por el CIT implica más que el simple cálculo de beneficios. El gobierno neerlandés aplica una limitación a la deducibilidad de intereses, conocida como la regla de limitación de deducción de intereses (earnings stripping rule). Para 2026, la deducción de los gastos por intereses netos está limitada al importe mayor entre 1 millón de euros o el 24,5% del EBITDA de la empresa. Esta norma previene el endeudamiento excesivo y es una consideración fundamental para las estructuras de grupo. También debe depositar sus cuentas anuales ante la Cámara de Comercio (KVK) dentro de los 12 meses posteriores al cierre del ejercicio financiero. Elegir el modelo de entrada adecuado repercute en estas obligaciones. Para una comparación de las diferentes estructuras, consulte nuestro análisis de Dutch BV vs sucursal.
Última revisión: septiembre de 2026
Expansión estratégica en el mercado neerlandés
El panorama corporativo neerlandés de 2026 sigue siendo altamente accesible para los empresarios internacionales que utilizan la vía del poder notarial legalizado. Al seguir un cronograma estructurado, puede lograr la constitución legal en un plazo de 3 a 5 días hábiles sin necesidad de viajar físicamente. Este proceso garantiza que su Dutch BV cumpla con todos los requisitos legales, incluida la tasa de registro de la KVK de 85,15 € y el límite de deducción de intereses del 24,5% del EBITDA. Elegir iniciar un negocio en los Países Bajos de forma remota le permite aprovechar un tipo del impuesto sobre sociedades estable del 19% sobre los beneficios iniciales, manteniendo al mismo tiempo su movilidad global.
El respaldo profesional para fundadores no pertenecientes a la UE simplifica la entrada en el mercado europeo. Nuestros especialistas brindan asistencia integral con el registro del IVA y la apertura de cuentas bancarias, garantizando que su nueva entidad esté plenamente operativa y cumpla con las normas más recientes de la Belastingdienst. Estamos preparados para facilitar su crecimiento profesional en los Países Bajos a través de un proceso de constitución fiable y transparente.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puede un no residente iniciar un negocio en los Países Bajos sin visitar el país?
Sí, los no residentes pueden iniciar un negocio en los Países Bajos de forma remota utilizando la vía del poder notarial (POA) legalizado. Este procedimiento permite que un representante local firme la escritura de constitución ante un notario neerlandés en su nombre. Debe proporcionar documentos de identificación legalizados y apostillados de su país de origen. Este marco garantiza que pueda constituir una Dutch BV en pleno cumplimiento de la normativa sin necesidad de viajar internacionalmente ni de tener presencia física durante la fase de constitución.
¿Cuál es el capital social mínimo para una Dutch BV en 2026?
El capital social mínimo requerido para constituir una Dutch BV es de 0,01 €. Este requisito nominal se introdujo para reducir las barreras de entrada a los emprendedores internacionales. Puede optar por emitir una cantidad mayor de capital en función de las necesidades específicas de su negocio o de los requisitos de los inversores. El capital debe registrarse formalmente en la escritura de constitución y reflejarse en el balance inicial de la sociedad, así como en las posteriores presentaciones anuales ante la Cámara de Comercio.
¿Cuánto tiempo dura el proceso de constitución a distancia?
La constitución a distancia de una Dutch BV suele demorar entre 3 y 5 días hábiles una vez que el notario recibe los documentos legalizados originales. Este plazo incluye el otorgamiento de la escritura y la inscripción en la Cámara de Comercio neerlandesa (KVK), donde se aplica una tarifa única de 85,15 € en 2026. Tenga en cuenta que se requiere tiempo adicional para la legalización de documentos y para el periodo de tramitación de 6 a 8 semanas del número de IVA para entidades de propiedad extranjera.
¿Qué banco gestiona los pagos de la administración tributaria neerlandesa en 2026?
Rabobank actúa como banco oficial de la administración tributaria neerlandesa (Belastingdienst) desde el 1 de mayo de 2026. Todos los pagos del impuesto sobre sociedades, las liquidaciones del IVA y las devoluciones estatales para su empresa neerlandesa se procesan a través de este marco institucional. Aunque puede mantener cuentas operativas en otras entidades financieras, sus gestiones con las autoridades fiscales se canalizarán a través de los sistemas de Rabobank. Esta transición centralizada garantiza un flujo normalizado para todas las obligaciones financieras legales dentro de los Países Bajos.
¿Cuáles son los tipos del impuesto sobre sociedades para las empresas neerlandesas en 2026?
Las sociedades neerlandesas están sujetas a un sistema de impuesto sobre sociedades (CIT) de dos tramos en 2026. Se aplica un tipo del 19 % a los primeros 200.000 € de base imponible. Los beneficios que superan este umbral tributan a un tipo del 25,8 %. Es fundamental supervisar estos umbrales y asegurarse de que sus declaraciones fiscales se presenten correctamente. Además, el límite de deducción de intereses para 2026 se restringe al importe más alto entre 1 millón de euros o el 24,5 % del EBITDA de la empresa.
¿Se requiere un director local neerlandés para constituir una BV a distancia?
No, la legislación neerlandesa no exige nombrar a un director residente local para iniciar un negocio en los Países Bajos de forma remota. Una persona física no residente o una persona jurídica extranjera puede actuar como único director y accionista de una Dutch BV. Si bien debe mantener una dirección comercial local a efectos de registro, la dirección y control de la sociedad pueden ejercerse íntegramente desde el extranjero. Esta flexibilidad permite a los fundadores extranjeros mantener el control total sobre sus operaciones en los Países Bajos.
¿Cuál es el umbral de inscripción en el registro de UBO para las empresas neerlandesas?
El umbral para la inscripción en el registro neerlandés de titulares reales (UBO) es una participación de propiedad superior al 25 %. Cualquier persona física que posea más del 25 % de las acciones, de los derechos de voto o de la participación de propiedad debe estar registrada. El cumplimiento se exige con rigor; cualquier modificación en los datos del UBO debe notificarse a la Cámara de Comercio en un plazo de 7 días. El acceso a este registro está restringido a las autoridades competentes y a determinadas entidades facultadas, como bancos y notarios.
¿Cuáles son los tipos de IVA aplicables actualmente en los Países Bajos?
El tipo general de IVA en los Países Bajos es del 21 %, que se aplica a la mayoría de los bienes y servicios. Es aplicable un tipo reducido del 9 % a artículos específicos como alimentos, medicamentos y determinados libros. Existe un tipo del 0 % para el comercio internacional y servicios transfronterizos específicos. Con efectos a partir del 1 de enero de 2026, el tipo de IVA sobre el alojamiento nocturno ha aumentado al 21 %. Las entidades con capital extranjero deben prever un plazo para la asignación del número de IVA de aproximadamente 6 a 8 semanas tras la constitución.
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- Comisión Europea - Normas y tipos del IVA
- IND - Highly skilled migrant
- IND - Start-up residence permit
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Doing business internationally
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |