


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
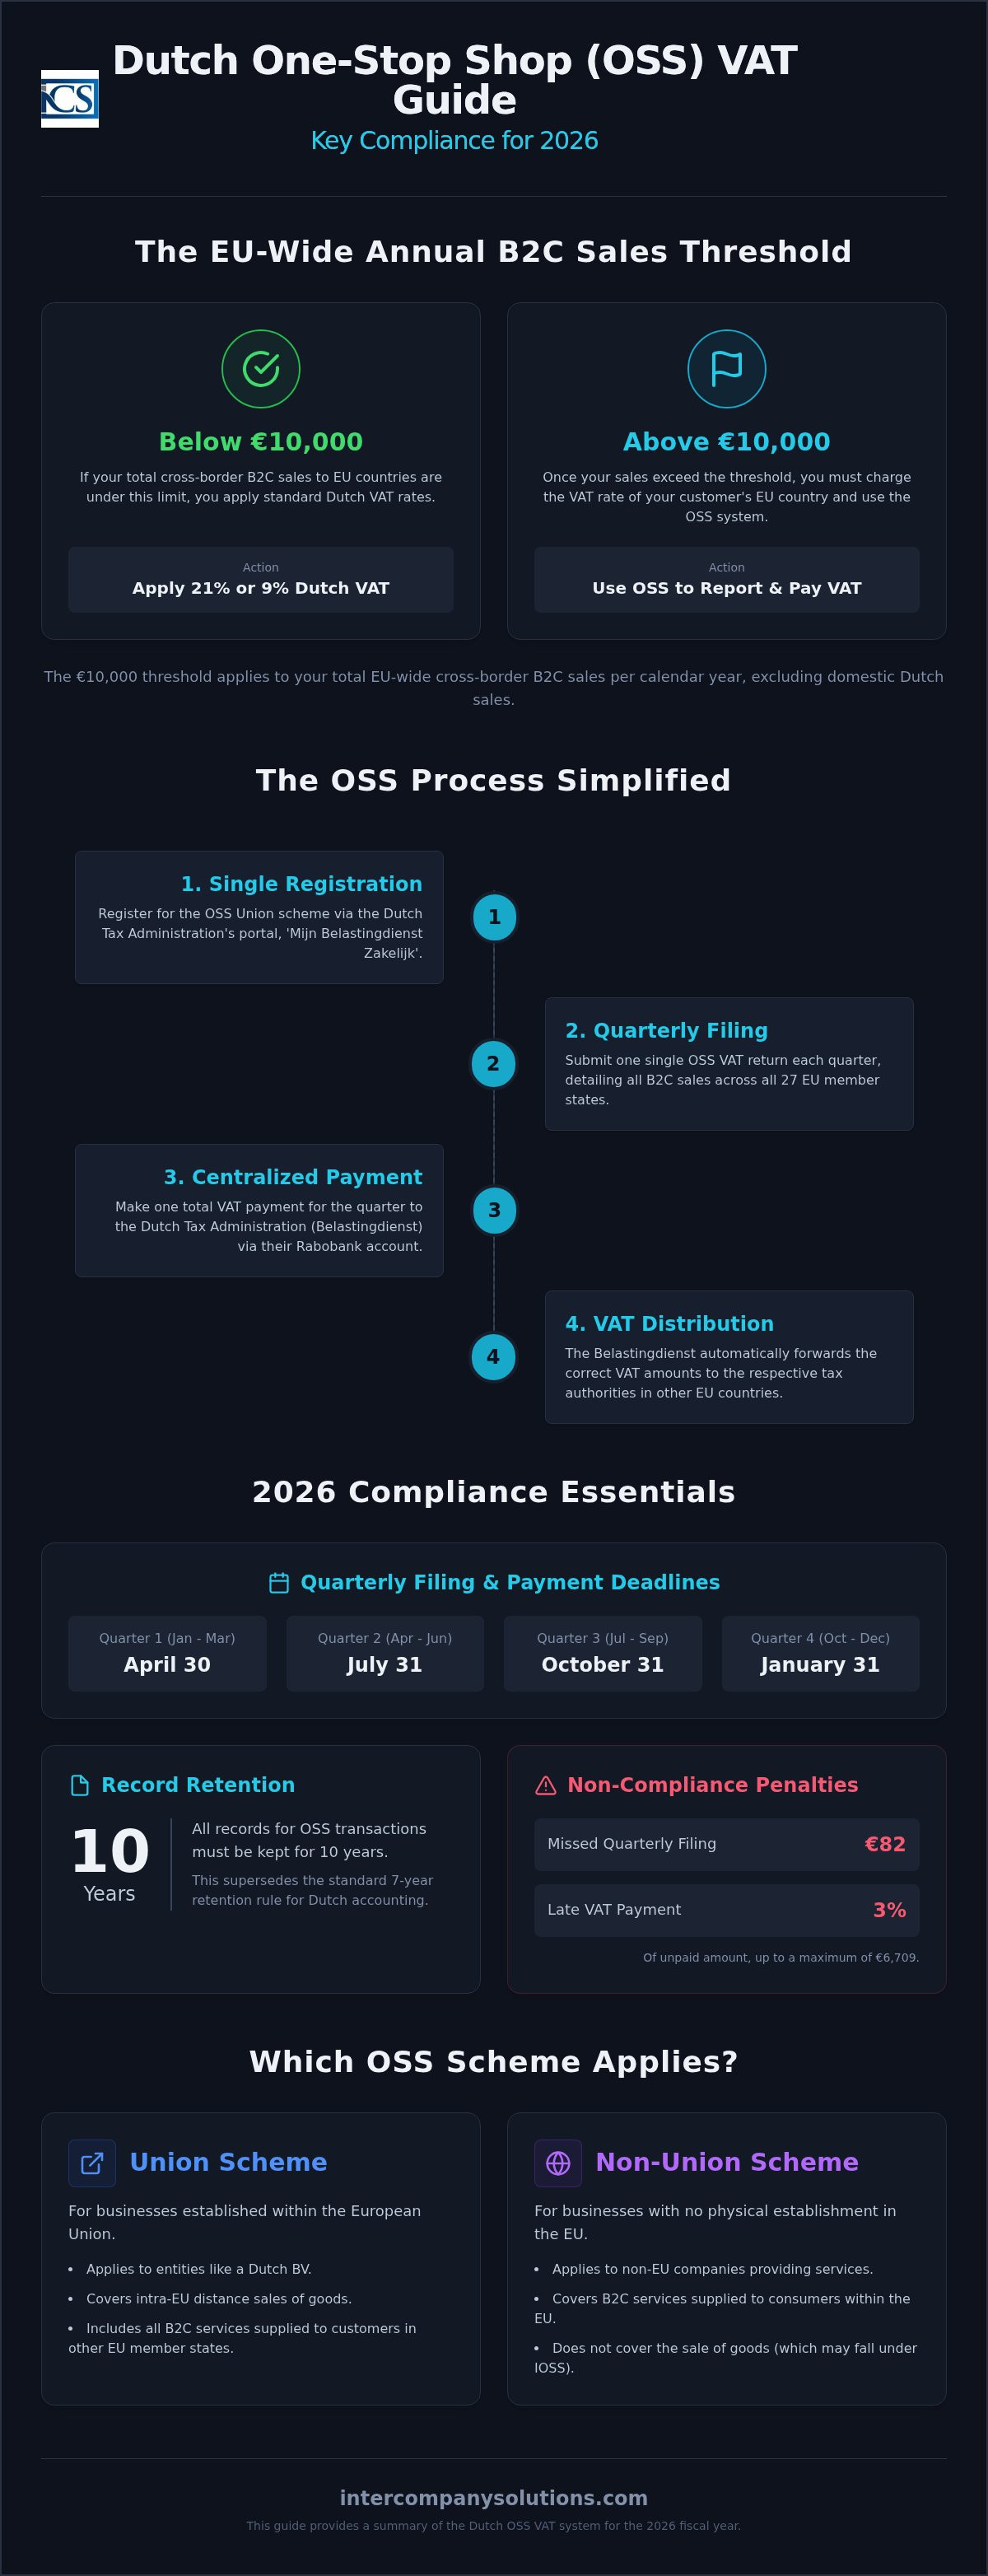
El umbral de 10.000 € a escala de la UE para las ventas B2C transfronterizas sigue siendo el punto de inflexión fundamental para los empresarios internacionales en 2026. Una vez que sus ventas superan esta cifra, el sistema de declaración del IVA de la OSS en los Países Bajos se convierte en el mecanismo principal para mantener el cumplimiento sin necesidad de registros individuales en cada Estado miembro. Es probable que reconozca que gestionar múltiples números de identificación fiscal resulta administrativamente gravoso y conlleva un riesgo significativo si se incumple un solo plazo. La omisión de una declaración trimestral conlleva ahora una sanción fija de 82 €, mientras que los pagos fuera de plazo generan recargos del 3 % del importe de IVA impagado, con una sanción máxima de 6.709 €.
Esta guía de referencia proporciona las especificaciones técnicas necesarias para gestionar con absoluta precisión sus obligaciones relativas a la ventanilla única (OSS) neerlandesa. Hemos recopilado los datos esenciales para el ejercicio fiscal 2026 con el fin de garantizar que sus operaciones transfronterizas se mantengan estables y conformes a la legalidad. Encontrará un desglose de las fechas de presentación trimestrales, el mandato digital para las solicitudes de devolución no pertenecientes a la UE en vigor a partir del 1 de abril de 2026 y los requisitos específicos de conservación de registros durante 10 años que prevalecen sobre las normas contables estándar de los Países Bajos. Esta descripción general aclara las diferencias procesales entre el régimen de la Unión y el régimen exterior a la Unión para ayudarle a mantener una relación transparente con la Administración tributaria neerlandesa.
Puntos clave
- Identifique cuándo las ventas B2C transfronterizas superan el umbral de 10.000 € a escala de la UE para realizar la transición de los tipos de IVA neerlandeses locales a la tributación en destino.
- Consolide sus obligaciones fiscales en toda la UE en una única declaración trimestral de IVA a través de la OSS en los Países Bajos mediante el portal 'Mijn Belastingdienst Zakelijk'.
- Asegúrese de que todos los pagos fiscales se reciban en la cuenta de Rabobank de la Administración tributaria neerlandesa a más tardar el último día del mes siguiente a cada trimestre de declaración para evitar sanciones.
- Conserve registros completos durante 10 años para todas las operaciones de la OSS con el fin de satisfacer las normas probatorias específicas que superan la regla estándar de conservación de 7 años.
- Adáptese a los requisitos de presentación digital obligatoria para todas las solicitudes de devolución del IVA a partir del 1 de abril de 2026 para mantener el cumplimiento normativo.
Comprender el sistema de IVA de la ventanilla única (OSS) en los Países Bajos
El sistema de ventanilla única (OSS) actúa como un centro administrativo centralizado para gestionar el IVA en las operaciones transfronterizas B2C. Este régimen opcional permite a los empresarios internacionales consolidar sus declaraciones fiscales en los 27 Estados miembros de la UE en un único portal. Al utilizar el portal de declaración del IVA de la OSS en los Países Bajos, evita la carga administrativa de registrarse ante las autoridades tributarias de cada país donde residan sus clientes. Este sistema evolucionó a partir de la anterior mini ventanilla única (MOSS) y se amplió en julio de 2021 para incluir las ventas a distancia de bienes físicos junto con los servicios digitales. Para una Dutch BV, la Belastingdienst funciona como la autoridad intermediaria, recaudando el importe total del IVA y distribuyendo las cuotas correspondientes a los demás Estados miembros de la UE.
El régimen de la Unión frente al régimen exterior a la Unión
La OSS se divide en regímenes específicos según la ubicación y el modelo de negocio de su empresa. El régimen de la Unión se aplica a las empresas establecidas dentro de la UE, como una Dutch BV. Si ha completado la constitución de una empresa en los Países Bajos, utilizará este régimen para todas las ventas a distancia intracomunitarias de bienes y servicios B2C. Por el contrario, el régimen exterior a la Unión está diseñado para empresas sin ningún establecimiento en la UE que prestan servicios a consumidores de la UE. Para quienes importan bienes procedentes de fuera de la UE con un valor que no supere los 150 €, la ventanilla única de importación (IOSS) ofrece una simplificación similar. En estos casos, un intermediario con sede en los Países Bajos suele gestionar el registro y la declaración para garantizar el cumplimiento de la normativa del impuesto sobre el valor añadido de la Unión Europea.
Principales ventajas para los empresarios internacionales
Centralizar sus obligaciones tributarias a través del portal neerlandés ofrece varias ventajas procesales. En primer lugar, reduce significativamente los costes administrativos al eliminar el requisito de múltiples registros a efectos del IVA y los honorarios contables locales asociados en diversas jurisdicciones. En segundo lugar, usted se comunica exclusivamente con las autoridades fiscales neerlandesas en un único idioma, lo que agiliza la resolución de cualquier consulta. Por último, se simplifica la tramitación del pago. Usted realiza un único pago total a la Belastingdienst, que utiliza Rabobank como su banco principal desde el 1 de mayo de 2026. Esta única transferencia cubre toda su deuda por IVA B2C a escala de la UE correspondiente al trimestre, garantizando que su declaración del IVA a través de la OSS en los Países Bajos siga siendo eficiente y fiable. Esta estructura le permite centrarse en escalar sus operaciones sin la fricción del cumplimiento tributario descentralizado.
Última revisión: septiembre de 2026
Criterios de elegibilidad y el umbral de 10.000 €
La Unión Europea aplica un umbral unificado de 10.000 € por año natural para las ventas a distancia transfronterizas B2C. Para los empresarios que operan una Dutch BV, este umbral determina si se aplican los tipos locales o los tipos basados en el destino. Si sus ventas totales anuales en toda la UE se mantienen por debajo de los 10.000 €, continuará aplicando los tipos de IVA neerlandeses estándar del 21 % o reducido del 9 % a todos los clientes de la UE. Una vez que su volumen de negocios supere este límite, deberá repercutir el tipo de IVA aplicable en el Estado miembro donde esté ubicado su cliente. El registro en la ventanilla única (One-Stop Shop) es la forma más eficiente de gestionar esta transición. Sin él, estaría legalmente obligado a registrarse a efectos del IVA en cada uno de los Estados miembros donde realice ventas una vez superado el umbral.
Cálculo del umbral para entidades neerlandesas
Es fundamental categorizar sus flujos de ingresos con precisión para supervisar este límite. El cómputo de los 10.000 € incluye todas las ventas transfronterizas de bienes B2C dentro de la UE y los servicios de telecomunicaciones, radiodifusión y electrónicos (TBE). Sin embargo, las ventas nacionales dentro de los Países Bajos quedan excluidas del cómputo de este umbral específico a escala de la UE. Dado que la normativa sobre el IVA neerlandesa exige una declaración precisa, mantener libros de contabilidad separados para las transacciones B2C nacionales y transfronterizas es un requisito estándar para el cumplimiento normativo. Si opera con múltiples entidades, recuerde que el umbral se aplica al sujeto pasivo, no por país de destino.
Beneficios del registro voluntario
Algunos empresarios optan por registrarse en el régimen antes de alcanzar el límite de 10.000 €. Este enfoque proactivo permite una estrategia de precios coherente en toda la UE desde el primer día. También simplifica el proceso contable durante las etapas iniciales de la constitución de una Dutch BV, ya que no necesitará ajustar sus sistemas de pago a mitad de año cuando se alcance el umbral. Para las empresas con altas proyecciones de crecimiento, la adopción temprana de los procedimientos de declaración del IVA a través de la OSS en los Países Bajos evita cuellos de botella administrativos durante los períodos de mayores ventas. Si no está seguro de cómo se aplican estos umbrales a sus categorías de productos específicas, puede ponerse en contacto con nuestros especialistas fiscales para una evaluación detallada.
Última revisión: septiembre de 2026
Presentación paso a paso del IVA de la OSS y plazos trimestrales
Acceder al portal 'Mijn Belastingdienst Zakelijk' es el primer paso procedimental para su declaración del IVA a través de la OSS en los Países Bajos. Necesitará DigiD o un token de eHerkenning de nivel 3 para iniciar sesión. Una vez dentro, deberá compilar un informe completo de todas las ventas B2C desglosadas por Estado miembro específico de la UE y el tipo de IVA aplicable. Estos datos sirven de base para el sistema del IVA de ventanilla única (OSS) de la UE, garantizando que el impuesto recaudado se asigne correctamente al país de consumo. Dispone exactamente de un mes tras la finalización de cada trimestre natural para presentar esta declaración y garantizar que los fondos lleguen a las autoridades fiscales neerlandesas.
Plazos de presentación y procedimientos de pago para 2026
El cumplimiento normativo depende de respetar los estrictos plazos trimestrales establecidos por la Belastingdienst. Para el ejercicio fiscal 2026, estas fechas son:
- Q1 (enero-marzo): 30 de abril de 2026
- Q2 (abril-junio): 31 de julio de 2026
- Q3 (julio-septiembre): 31 de octubre de 2026
- Q4 (octubre-diciembre): 31 de enero de 2027
Debe utilizar la referencia de pago única generada por el portal para cada presentación individual. Esta referencia es la única forma en que la administración tributaria puede vincular su pago con su declaración. El 1 de mayo de 2026 se produjo un cambio administrativo fundamental: el banco principal de la Belastingdienst es Rabobank. Debe actualizar todas las plantillas de pago guardadas y las instrucciones de transferencia internacional para reflejar esta cuenta de Rabobank. Los pagos enviados a cuentas anteriores pueden retrasarse o devolverse, lo que podría generar intereses de demora o sanciones. Garantizar la exactitud de estos datos forma parte habitual de nuestros Servicios Contables y Fiscales para empresarios internacionales.
Corrección de errores en declaraciones anteriores
Si detecta un error en una declaración presentada previamente, el sistema OSS permite realizar correcciones dentro de su declaración actual. No es necesario presentar una declaración sustitutiva independiente para el período anterior; en su lugar, debe incluir el ajuste en su próxima declaración trimestral. Este método simplificado de corrección está disponible hasta tres años después de la fecha de vencimiento de la declaración original. Al gestionar pagos en exceso, el sistema compensa el saldo a favor con su deuda tributaria actual. En el caso de ajustes a la baja significativos, se le exige conservar documentación interna, como facturas rectificativas o registros de devoluciones, para justificar la modificación durante una eventual auditoría.
Última revisión: septiembre de 2026
Documentación obligatoria y conservación de registros durante 7 años
Los requisitos legales en los Países Bajos son estrictos en cuanto a la conservación de pruebas comerciales. La legislación neerlandesa impone un período mínimo de conservación de 7 años para todos los registros relacionados con el IVA. Este plazo garantiza que la Belastingdienst pueda llevar a cabo auditorías con carácter retroactivo para verificar la exactitud de sus declaraciones de presentación del IVA OSS en los Países Bajos. Para las empresas que operan con bienes inmuebles, este requisito se amplía a 10 años. Debe almacenar estos documentos de modo que permita su inspección inmediata previa solicitud. El incumplimiento en la aportación de la documentación adecuada puede dar lugar a la revocación inmediata de su registro en la OSS, lo que le obligaría a registrarse a efectos del IVA en cada uno de los Estados miembros de la UE en los que opere comercialmente.
Datos específicos que deben conservarse
Para justificar los tipos de IVA aplicados a las ventas transfronterizas, debe recopilar y conservar pruebas específicas sobre la ubicación de sus clientes. Las autoridades tributarias suelen exigir al menos dos pruebas no contradictorias, tales como la dirección de facturación, la dirección IP utilizada durante la transacción o el código de país de la cuenta bancaria empleada para el pago. Asimismo, cada factura debe indicar con claridad el tipo de IVA específico aplicado, ya sea el tipo general neerlandés del 21 %, el reducido del 9 % o un tipo específico de otro Estado miembro de la UE como Alemania o Francia. Si vende bienes físicos, también debe conservar justificantes de transporte, tales como cartas de porte o albaranes de entrega, para confirmar que las mercancías efectivamente cruzaron la frontera. También debe conservar cualquier correspondencia con los clientes que confirme su condición de persona no sujeta pasiva.
Normas sobre registros digitales
Los archivos digitales deben permanecer legibles y accesibles durante la totalidad del período de conservación. El simple almacenamiento de un archivo suele ser insuficiente; los datos deben conservarse en su formato original para preservar la integridad de la información. Los servicios profesionales de contabilidad para Dutch BV garantizan que sus sistemas digitales cumplan con estas normas neerlandesas, previniendo la alteración o la pérdida de datos a lo largo del tiempo. Mantener estos archivos es un componente fundamental para el cumplimiento de la presentación del IVA OSS en los Países Bajos. Si una sociedad entra en liquidación, la responsabilidad de conservar estos registros durante los años restantes del período legal recae normalmente en un custodio designado, a menudo uno de los antiguos administradores. La Belastingdienst exige que estos registros estén disponibles con independencia del estado de actividad de la empresa.
Última revisión: septiembre de 2026
Cumplimiento estratégico para empresarios internacionales
La constitución de una Dutch BV es el método principal para que los fundadores de fuera de la UE utilicen el régimen de la Unión de la OSS. Al optar por la vía del poder notarial legalizado, los fundadores que operan a distancia pueden formalizar la escritura de constitución ante notario sin necesidad de viajar a los Países Bajos. Este trámite a distancia permite iniciar de forma inmediata los registros fiscales. Integrar su presentación del IVA OSS en los Países Bajos en una estructura corporativa más amplia garantiza que su empresa cumpla sistemáticamente con los requisitos del Impuesto sobre Sociedades (CIT), cuyos tipos impositivos son del 19 % sobre beneficios de hasta 200.000 € y del 25,8 % sobre el importe que supere este umbral. Una Dutch BV requiere un capital social mínimo de tan solo 0,01 €, lo que la convierte en un vehículo accesible para operaciones internacionales de comercio electrónico.
La función de un representante fiscal
Los empresarios internacionales suelen requerir de un representante fiscal para gestionar eficazmente sus obligaciones en materia de IVA. Un representante fiscal general actúa en nombre de una sociedad extranjera para todas sus entregas de bienes y prestaciones de servicios, mientras que la representación fiscal limitada suele restringirse a la importación de bienes y las entregas subsiguientes. Esta representación simplifica las gestiones con la Cámara de Comercio neerlandesa (KVK) y asegura que todas las comunicaciones con las autoridades tributarias sean gestionadas por especialistas locales. Para las empresas con equipos transfronterizos, recurrir a servicios de nómina en los Países Bajos de carácter profesional resulta esencial para coordinar las obligaciones de seguridad social y retenciones sobre salarios junto con sus deberes de IVA. Este enfoque integrado evita lagunas administrativas que podrían derivar en sanciones o demoras en su proceso de presentación del IVA OSS en los Países Bajos.
Plazos de registro de IVA para 2026
Planificar su entrada en el mercado requiere comprender los plazos administrativos actuales. Para las entidades de titularidad extranjera, la emisión de un número de IVA suele tardar entre 6 y 8 semanas. Este paso es un requisito previo obligatorio; no puede solicitar el sistema OSS hasta que su registro principal de IVA esté activo. La tasa de registro inicial en la KVK para 2026 es un pago único de 85,15 €. Una vez obtenido su número de IVA, puede proceder con la solicitud de OSS para gestionar sus ventas B2C en toda la UE. También es necesario recordar que cualquier cambio en la información del Beneficiario Final (UBO), para aquellos que posean más del 25 % de las acciones, debe comunicarse en un plazo de 7 días para mantener el cumplimiento societario.
Una estrategia fiscal eficiente implica más que simplemente cumplir con los plazos trimestrales. Se trata de garantizar que su estructura societaria funcione como un vehículo sólido para el comercio europeo. Al conciliar sus declaraciones de IVA con sus cuentas anuales, que deben presentarse ante la KVK en un plazo de 12 meses desde el cierre del ejercicio, usted mantiene un perfil corporativo transparente y fiable. Este enfoque integral del cumplimiento protege sus intereses profesionales y facilita el crecimiento a largo plazo en el mercado europeo, manteniendo al mismo tiempo sus registros accesibles durante el período de conservación obligatorio de 7 años.
Última revisión: septiembre de 2026
Optimización de su estrategia europea de IVA para 2026
El éxito en el mercado europeo exige un estricto cumplimiento del ciclo de declaración trimestral y de los principios del IVA basados en el destino establecidos por el régimen de la Unión. Al controlar el umbral de 10.000 € y conservar registros digitales durante el período legal de 7 años, garantiza que su Dutch BV siga siendo una vía de acceso en regla para el comercio internacional. La transición a Rabobank como banco principal para la Belastingdienst el 1 de mayo de 2026 subraya la necesidad de realizar actualizaciones administrativas precisas en sus flujos de pago. La gestión correcta de estos requisitos técnicos previene el riesgo de sanciones y asegura que su empresa mantenga una posición transparente ante las autoridades tributarias neerlandesas.
Desde 2015, hemos asistido a más de 2.000 fundadores de todo el mundo en la constitución a distancia y el cumplimiento fiscal continuo. Nuestro equipo ofrece una garantía de satisfacción del 100 % en los servicios de cumplimiento para garantizar que su declaración de IVA OSS en los Países Bajos se ejecute sin errores. Nos dedicamos a actuar como su facilitador proactivo en los Países Bajos, proporcionando la claridad procesal necesaria para escalar sus operaciones en los 27 Estados miembros de la UE. Sus intereses profesionales están en manos experimentadas mientras usted se concentra en el crecimiento fundamental de su negocio.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Puede una empresa no perteneciente a la UE registrarse en la OSS en los Países Bajos?
Una empresa de fuera de la UE puede registrarse en el régimen exterior a la Unión en los Países Bajos si no dispone de ningún establecimiento en la UE. Si la empresa opta por constituir una Dutch BV, utilizará en su lugar el régimen de la Unión. Este proceso permite la declaración centralizada de los servicios prestados a consumidores de la UE. El registro requiere en primer lugar un número de IVA neerlandés. Las entidades de propiedad extranjera suelen esperar de 6 a 8 semanas para la emisión del número de IVA antes de poder finalizar la solicitud en la OSS.
¿Qué ocurre si no cumplo con el plazo de presentación del IVA en la OSS?
El incumplimiento de un plazo acarrea consecuencias financieras inmediatas por parte de la administración tributaria neerlandesa. Se aplica una sanción fija de 82 € por presentación extemporánea. La falta de pago o el pago tardío conllevan una sanción del 3 % del importe no pagado, con un mínimo de 50 € y un máximo de 6.709 €. Debe asegurarse de que todos los fondos lleguen a la cuenta de Rabobank de la Belastingdienst a más tardar el último día del mes siguiente al trimestre de referencia. El incumplimiento continuado puede conllevar la exclusión del régimen.
¿Es posible deducir el IVA soportado en los gastos a través de la declaración de la OSS?
No es posible deducir el IVA soportado en gastos comerciales a través de una declaración de la OSS. El portal de la OSS se utiliza exclusivamente para declarar e ingresar el IVA repercutido cobrado a consumidores de otros Estados miembros de la UE. Para recuperar el IVA abonado en gastos comerciales neerlandeses, debe presentar una declaración ordinaria de IVA neerlandesa. Si ha pagado IVA en otros países de la UE en los que no está registrado, debe enviar una solicitud de devolución digital independiente a través del portal oficial.
¿Sigo teniendo que presentar una declaración ordinaria de IVA neerlandesa si utilizo la OSS?
Debe seguir presentando las declaraciones ordinarias de IVA neerlandesas si su empresa realiza ventas interiores en los Países Bajos o necesita recuperar IVA soportado. El sistema de declaración de IVA OSS en los Países Bajos solo cubre las operaciones transfronterizas B2C. Si su Dutch BV no tiene ventas nacionales ni gastos con IVA deducible, es posible que solo deba presentar declaraciones de la OSS, pero esto es poco habitual. La mayoría de las empresas activas mantienen ambas declaraciones para garantizar el pleno cumplimiento de la normativa fiscal neerlandesa y la declaración del impuesto sobre sociedades (CIT).
¿Cómo determino el tipo de IVA correcto para otros países de la UE?
Debe aplicar el tipo de IVA del Estado miembro en el que se encuentre su consumidor. Estos tipos varían en toda la UE, situándose los tipos generales entre el 17 % y el 27 %. La Comisión Europea proporciona una base de datos para verificar estas cifras. Para las entidades neerlandesas, el tipo general de IVA es del 21 %, mientras que el tipo reducido es del 9 %. Es su responsabilidad asegurarse de que se aplique el tipo extranjero correcto en el punto de venta antes de declararlo a través del portal neerlandés.
¿Cuál es la diferencia entre la OSS y la IOSS para los vendedores de comercio electrónico?
La principal diferencia radica en el origen de las mercancías. El régimen de la OSS gestiona las ventas B2C de bienes que ya se encuentran dentro de la UE o los servicios prestados por entidades de la UE. La Ventanilla Única de Importación (IOSS) facilita específicamente la recaudación y el ingreso del IVA para bienes importados de fuera de la UE con un valor que no supere los 150 €. Ambos sistemas tienen como objetivo simplificar el comercio, pero la IOSS exige un intermediario para muchos vendedores de fuera de la UE para gestionar el proceso de importación.
¿Puedo utilizar el régimen de la OSS para ventas B2B en la UE?
El régimen de la OSS no está disponible para operaciones B2B. Está estrictamente diseñado para ventas de bienes y servicios de empresa a consumidor final (B2C). Las ventas B2B intracomunitarias siguen por lo general el mecanismo de inversión del sujeto pasivo, en el que la empresa compradora liquida el IVA en su propio país. Debe verificar el número de identificación a efectos del IVA de sus clientes comerciales a través del sistema VIES para asegurarse de que cumplen los requisitos para el tratamiento B2B en lugar de tramitarse a través de su declaración trimestral de la OSS.
Sources
- ICS Payroll - Servicios de nóminas neerlandeses
- KVK - Registro en el registro mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Retenciones e impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos de IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |