


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
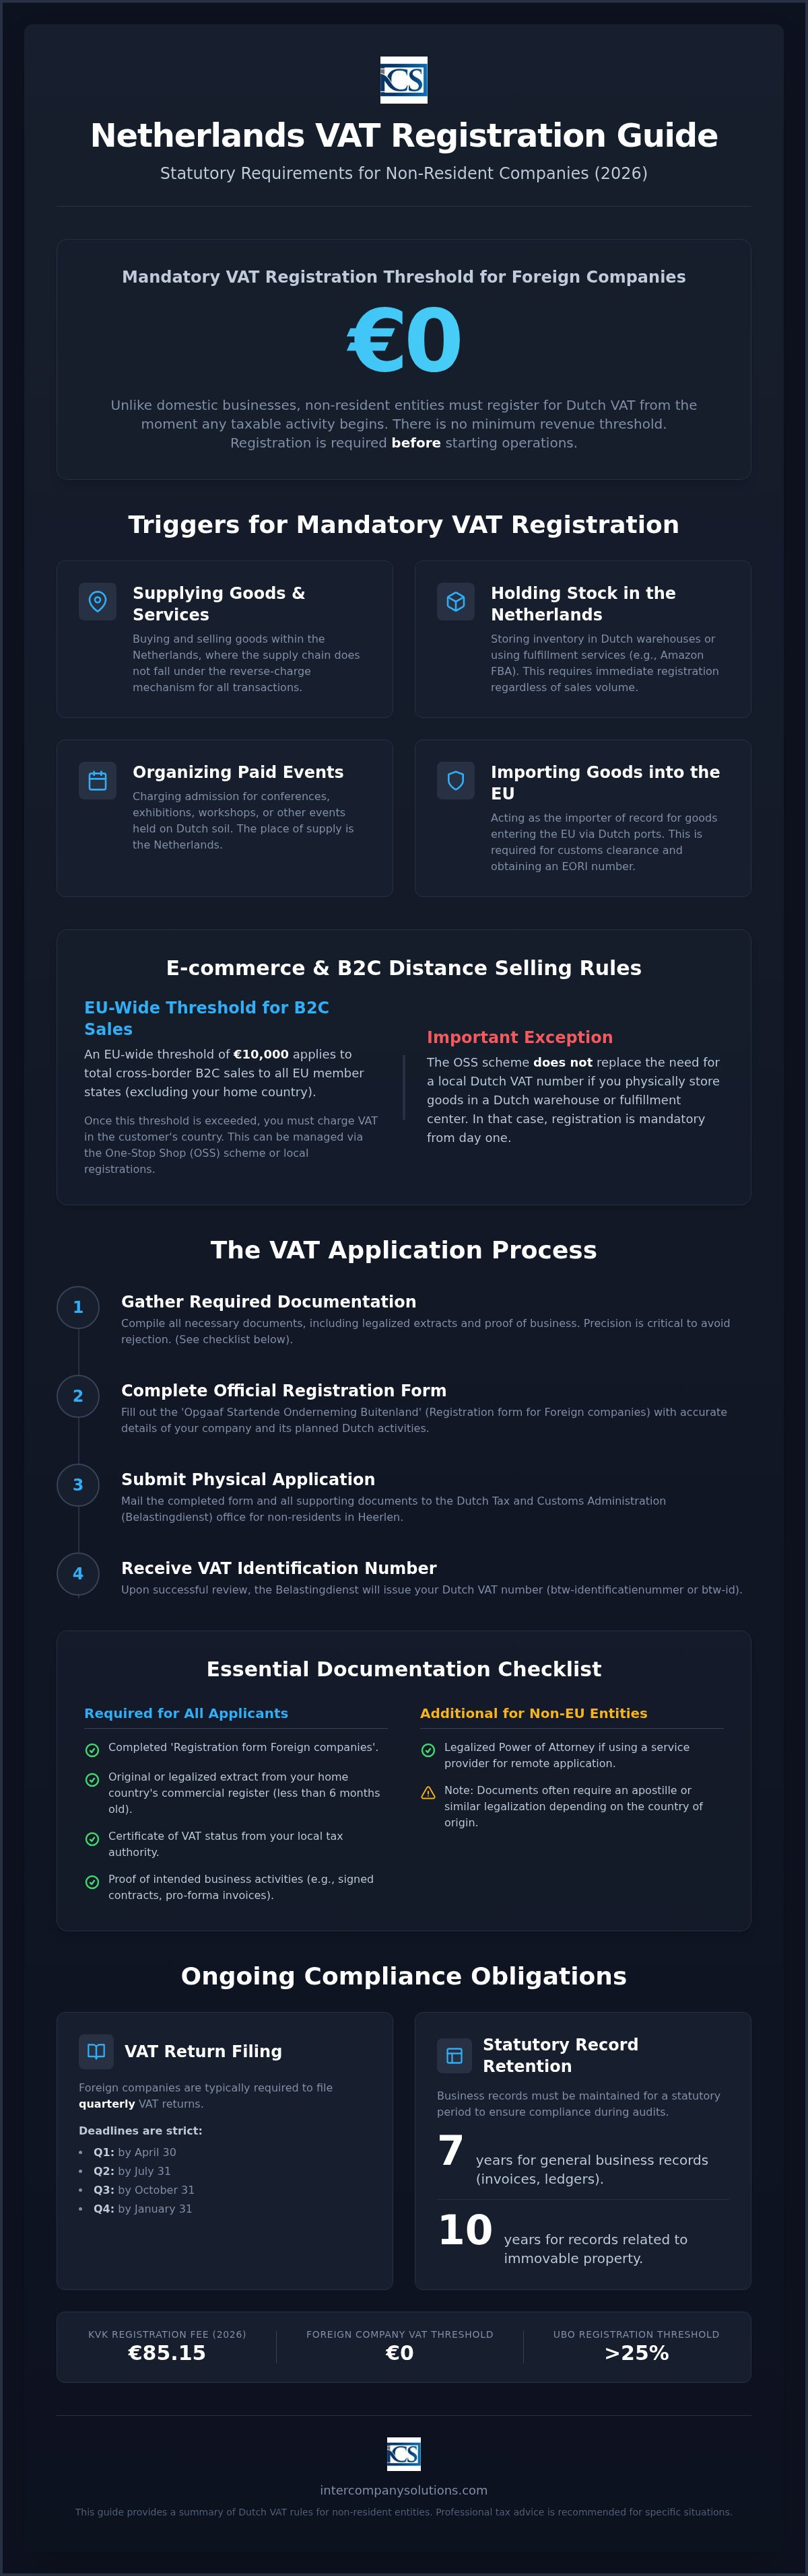
Las empresas extranjeras a menudo asumen que pueden retrasar el cumplimiento fiscal hasta alcanzar un umbral de ingresos específico, pero en los Países Bajos, el umbral de registro para entidades no residentes es exactamente de 0 €. Esto significa que el registro a efectos del IVA en los Países Bajos para empresas extranjeras es obligatorio desde el momento en que comienzan las actividades imponibles. El cumplimiento de estos requisitos a menudo se complica por la necesidad de realizar envíos por correo postal a la Belastingdienst en Heerlen y por las posibles barreras idiomáticas con las autoridades fiscales.
Garantizar un cumplimiento del 100 % desde el extranjero requiere precisión y un conocimiento claro de la legislación fiscal neerlandesa. Esta guía sirve como un recurso técnico para empresas no residentes, detallando los requisitos legales, los procedimientos de solicitud y las obligaciones de presentación para 2026. Encontrará información específica sobre cómo obtener su btw-id, la tasa de registro de la KVK de 85,15 € y la gestión de la presentación a distancia. Seguir estos pasos le ayuda a obtener los números de identificación fiscal necesarios mientras evita el riesgo de sanciones administrativas.
Puntos clave
- Es obligatorio que las entidades extranjeras se registren a efectos del IVA neerlandés antes de iniciar sus operaciones, ya que el umbral de 0 € se aplica a todas las empresas no residentes.
- Las solicitudes exitosas requieren documentación específica, incluido un extracto legalizado del registro mercantil de su país de origen con una antigüedad inferior a seis meses.
- Esta guía describe el proceso paso a paso para el registro a efectos del IVA en los Países Bajos para empresas extranjeras, incluida la gestión de los requisitos de envío postal físico.
- El cumplimiento implica la presentación de declaraciones trimestrales dentro de plazos estrictos y la conservación de los registros comerciales durante un período legal de siete a diez años.
- Los servicios profesionales de contabilidad y fiscalidad pueden facilitar su solicitud a distancia y garantizar un cumplimiento del 100 % de las normativas fiscales neerlandesas más recientes.
Criterios para el registro obligatorio a efectos del IVA en los Países Bajos
La administración tributaria neerlandesa aplica normas estrictas para las empresas no residentes. Aunque las empresas establecidas en los Países Bajos pueden optar a determinadas exenciones basadas en el volumen de negocios, el registro del IVA en los Países Bajos para empresas extranjeras es obligatorio desde el primer euro de ingresos imponibles. No existe un umbral mínimo de volumen de negocios para las entidades no residentes. Debe completar su registro antes de iniciar cualquier operación imponible dentro del país. Esto garantiza que esté alineado desde el principio con la descripción general del sistema neerlandés del IVA, lo cual es un paso de cumplimiento normativo vital a la hora de iniciar un negocio en los Países Bajos.
Incluso si sus operaciones quedan comprendidas en el mecanismo de "inversión del sujeto pasivo", donde la obligación tributaria del IVA se traslada a su cliente empresarial neerlandés, a menudo seguirá necesitando un número de IVA. Esto es necesario para la correcta declaración en sus autoliquidaciones periódicas y para deducir el IVA soportado en los costes neerlandeses, tales como los de logística u honorarios profesionales. Si su empresa actúa como importador de registro para mercancías que ingresan a la Unión Europea a través de puertos neerlandeses como Róterdam, el registro del IVA es esencial. Este proceso suele estar vinculado a la obtención de un número EORI, el cual es obligatorio para el despacho de aduanas. Las empresas de fuera de la UE a menudo constatan que obtener un número de IVA es el primer paso para optimizar su cadena de suministro mediante el uso de licencias de diferimiento.
Actividades imponibles para empresarios extranjeros
Determinados modelos de negocio conllevan el requisito inmediato de obtener un número de IVA neerlandés. Si compra y vende mercancías dentro de los Países Bajos cuando el proveedor no es una entidad neerlandesa, está realizando una entrega imponible. Otro desencadenante habitual es mantener existencias en almacenes o centros de cumplimiento logístico neerlandeses. Por ejemplo, los vendedores que utilizan Amazon FBA y almacenan inventario en instalaciones neerlandesas deben registrarse a efectos del IVA, independientemente de su volumen total de ventas. Además, si su empresa organiza eventos con entrada de pago, como conferencias, ferias o talleres en territorio neerlandés, el lugar de realización del hecho imponible son los Países Bajos, lo que hace obligatorio el registro local.
Comercio electrónico y el umbral de la OSS
Para las empresas dedicadas a la venta a distancia a consumidores neerlandeses, se aplican normas diferentes según su ubicación y su configuración logística. Existe un umbral a escala de la UE de 10.000 € para ventas B2C. Una vez que sus ventas totales a todos los países de la UE, excluyendo su país de origen, superen esta cantidad, debe liquidar el IVA en el país del cliente. Puede gestionar esto a través del régimen de ventanilla única (OSS) o mediante registros locales individuales. Sin embargo, si es un vendedor de fuera de la UE y utiliza un centro logístico en los Países Bajos, debe obtener un número de IVA local de forma inmediata. El régimen OSS simplifica la presentación de declaraciones para ventas transfronterizas, pero no exime de la necesidad de un registro local del IVA en los Países Bajos para empresas extranjeras si mantiene inventario físico en un almacén neerlandés.
Documentación esencial para solicitantes de IVA no residentes
La administración tributaria neerlandesa exige un alto nivel de precisión documental al tramitar solicitudes procedentes del extranjero. Para iniciar el registro a efectos del IVA en los Países Bajos para empresas extranjeras, debe presentar el «Formulario de registro para empresas extranjeras» (Opgaaf Startende Onderneming Buitenland). Este documento recopila datos sobre su volumen de negocios previsto, la naturaleza de sus operaciones en los Países Bajos y la estructura global de su empresa. La exactitud en esta fase es fundamental; la Belastingdienst utiliza estos datos para determinar la periodicidad de sus declaraciones y si requiere un representante fiscal.
Se le exige que aporte varios documentos justificativos junto con el formulario principal. Entre ellos se incluye un extracto original o legalizado del registro mercantil de su país de origen, que no debe tener una antigüedad superior a seis meses. También debe presentar un certificado de condición de sujeto pasivo de IVA emitido por su autoridad tributaria local para demostrar que es una empresa registrada en su país de establecimiento. Las autoridades suelen solicitar pruebas de las actividades empresariales previstas para verificar el proceso de registro a efectos del IVA para entidades extranjeras. Estas pruebas suelen consistir en contratos firmados con clientes neerlandeses, facturas proforma o documentos de transporte que demuestren el movimiento de mercancías hacia los Países Bajos.
Requisitos para entidades de la UE frente a entidades no pertenecientes a la UE
La fase de documentación es el punto de fallo más habitual en el registro a efectos del IVA en los Países Bajos para empresas extranjeras debido a la falta de legalizaciones. Si su empresa está establecida fuera de la Unión Europea, deberá aportar un poder de representación legalizado si decide trabajar con un proveedor de servicios como Intercompany Solutions. Esto nos permite gestionar la solicitud en su nombre. Los documentos procedentes de países no pertenecientes a la UE suelen requerir una apostilla o someterse a legalización consular. Si sus documentos societarios no están en neerlandés, inglés, alemán o francés, debe aportar una traducción jurada. También se le exige revelar a cualquier titular real (UBO) que posea más del 25 % de la propiedad o del control de la empresa.
Normas relativas a cuentas bancarias y domicilio físico
Aunque no siempre necesita una cuenta bancaria neerlandesa para obtener un número de IVA, las autoridades tributarias generalmente exigen una para emitir devoluciones de IVA. Sin un IBAN local, recibir saldos a favor por parte de la Belastingdienst puede ser un proceso prolongado. También debe distinguir entre un domicilio social y un establecimiento permanente. Un domicilio social es una dirección postal a efectos de cumplimiento normativo, mientras que un establecimiento permanente implica un lugar físico con recursos humanos y técnicos. Disponer de un establecimiento permanente puede modificar su situación respecto al impuesto sobre sociedades (IS). Esto podría sujetar sus beneficios neerlandeses a tipos del IS del 19 % hasta 200 000 € y del 25,8 % por encima de dicho umbral. Si tiene dudas sobre el estado de legalización de sus documentos específicos, puede ponerse en contacto con nosotros para una revisión de documentos.
El proceso paso a paso de solicitud de IVA para entidades extranjeras
El proceso de registro de BTW en los Países Bajos para empresas extranjeras comienza con la obtención del 'Registration form Foreign companies' oficial en el portal de la Belastingdienst. Este documento es un cuestionario exhaustivo que requiere datos precisos sobre la estructura jurídica de su empresa y las actividades previstas en suelo neerlandés. Debe proporcionar estimaciones realistas de la cifra de negocios para el primer año de operaciones y especificar si tiene previsto contratar empleados. Si planea contratar personal, el formulario también sirve como notificación preliminar para las obligaciones del impuesto sobre la nómina.
Una vez completado el formulario, debe reunir los documentos societarios legalizados mencionados en la sección anterior. La administración tributaria neerlandesa no acepta actualmente solicitudes digitales para el registro inicial de empresas no residentes. Es obligatorio preparar un expediente de solicitud en formato físico y enviarlo por correo certificado a la Administración Tributaria (Belastingdienst/Klantgegevens) en Heerlen. El uso del correo certificado es fundamental para realizar el seguimiento de la entrega de estos documentos confidenciales y aportar una prueba de presentación en caso de que se produzcan retrasos.
Una vez que las autoridades procesen su solicitud, emitirán dos números distintos. El primero es su número de identificación a efectos del BTW (btw-id), que debe figurar en sus facturas y en el sitio web de la empresa. El segundo es su número del impuesto sobre el volumen de negocios (omzetbelastingnummer). Este segundo número se utiliza exclusivamente para sus declaraciones fiscales periódicas y cualquier comunicación directa con la Belastingdienst. La recepción de estos números confirma que su registro de BTW en los Países Bajos para empresas extranjeras está activo y que está autorizado a realizar actividades sujetas a impuestos en el país.
Plazos y registro en la KVK
El plazo estándar de tramitación de una solicitud de BTW suele oscilar entre dos y ocho semanas, dependiendo de la complejidad de su estructura societaria y del volumen de trabajo en ese momento en la oficina tributaria de Heerlen. Si está creando una empresa en los Países Bajos mediante la constitución de una BV local, su registro de BTW suele activarse automáticamente tras su cita con la Cámara de Comercio (KVK). Para 2026, la tasa de registro en la KVK es de 85,15 €. Las entidades estrictamente no residentes sin una sucursal local no siempre requieren el registro en la KVK, pero deben seguir el procedimiento directo ante las autoridades tributarias.
Solicitud a distancia mediante poder notarial
Puede gestionar todo el proceso de solicitud sin presencia física en los Países Bajos mediante un poder notarial (POA) legalizado. Este documento autoriza a un especialista a firmar los formularios de solicitud y gestionar toda la correspondencia posterior con las autoridades tributarias. Para 2026, la Belastingdienst exige que el poder cumpla normas de legalización específicas. Los empresarios de fuera de la UE deben hacer certificar y apostillar el documento ante notario en su país de origen para garantizar que sea reconocido por los funcionarios neerlandeses. Esta vía a distancia es el procedimiento habitual para las empresas internacionales que desean establecerse de forma rápida y eficiente.
Obligaciones legales de presentación y normas de conservación de registros
Una vez que el registro de IVA en los Países Bajos para empresas extranjeras está activo, la Belastingdienst asigna una frecuencia de presentación específica. La mayoría de las empresas no residentes presentan sus declaraciones trimestralmente. A los operadores de gran volumen o a las empresas con historiales de pago irregulares se les puede exigir que presenten mensualmente. Los plazos son improrrogables. Tanto la declaración digital como el pago íntegro deben llegar a las autoridades fiscales neerlandesas a más tardar el último día del mes siguiente al período. Para los declarantes trimestrales en 2026, la fecha límite del primer trimestre es el 30 de mayo de 2026, mientras que la del segundo trimestre vence el 31 de agosto de 2026.
El cumplimiento tributario va más allá de la presentación y abarca la conservación de los registros comerciales. Debe conservar una contabilidad completa durante al menos 7 años. Este archivo incluye todas las facturas, extractos bancarios y contratos. Si su empresa opera con bienes inmuebles, la ley exige un período de conservación de 10 años. Esta regla de 10 años también se aplica a las empresas que utilizan el régimen de ventanilla única (OSS) para ventas B2C en toda la UE. Conservar estos registros garantiza que esté preparado para posibles auditorías y pueda justificar cualquier solicitud de recuperación de IVA.
Tipos de IVA y declaraciones informativas en 2026
La mayoría de los bienes y servicios están sujetos al tipo general de IVA del 21 %. Se aplica un tipo reducido del 9 % a artículos específicos como alimentos, libros y determinados medicamentos. Si participa en operaciones B2B transfronterizas dentro de la UE, también tiene la obligación de presentar las declaraciones recapitulativas de operaciones intracomunitarias (EC Sales Lists) para declarar las adquisiciones y entregas intracomunitarias. Si sus actividades constituyen un establecimiento permanente, sus beneficios neerlandeses estarán sujetos al Impuesto sobre Sociedades. Los tipos del Impuesto sobre Sociedades se mantienen en el 19 % para los primeros 200.000 € de beneficio y en el 25,8 % para cualquier importe que supere dicho límite.
Requisitos de presentación electrónica
La administración tributaria neerlandesa exige el uso del portal 'Mijn Belastingdienst Zakelijk' para todas las presentaciones. Necesitará credenciales seguras de inicio de sesión, lo que para muchas entidades extranjeras implica credenciales específicas proporcionadas por la Belastingdienst tras el registro. Las presentaciones fuera de plazo o los retrasos en los pagos generan sanciones automáticas. Estas multas administrativas se aplican rigurosamente para mantener la integridad del sistema fiscal. Asegurarse de que su registro de IVA en los Países Bajos para empresas extranjeras cuente con el respaldo de un proceso de presentación automatizado es la forma más eficaz de evitar estos costes innecesarios.
Servicios especializados de cumplimiento de IVA para empresarios internacionales
Intercompany Solutions gestiona la administración integral para empresas que requieren presencia fiscal en los Países Bajos. Nos encargamos de la solicitud inicial de los números de BTW y EORI, lo que le permite importar mercancías a la UE sin demoras. Nuestro equipo actúa como puente entre su empresa y las autoridades fiscales neerlandesas, gestionando los requisitos de envío postal físico y las barreras lingüísticas que a menudo dificultan el proceso a los solicitantes no residentes. Ofrecemos paquetes de secretaría de primer nivel que incluyen hasta 10 horas de soporte de cumplimiento normativo dedicado. Esto garantiza que sus intereses profesionales sean gestionados por expertos que comprenden los matices del entorno regulatorio local.
Nuestra experiencia abarca normativas laborales y fiscales complejas, como la resolución de reembolso fiscal del 30% para personal internacional (regla del 30%). Esta resolución permite a los empleadores conceder una compensación libre de impuestos para costes extraterritoriales, convirtiendo a los Países Bajos en un destino atractivo para el talento global. Al integrar estos servicios especializados, puede mantener una operativa optimizada y garantizar al mismo tiempo que cada aspecto de su presencia neerlandesa cumpla plenamente con la legislación vigente. Gestionar correctamente estas solicitudes es esencial para mantener un estatus fiscal válido desde el principio.
Constitución a distancia y configuración fiscal
Nuestros especialistas pueden constituir una Dutch BV a distancia en un plazo de 3 a 5 días laborables. Esta rapidez es esencial para las empresas que necesitan establecer una presencia legal antes de solicitar números fiscales. Gestionamos toda la correspondencia con la Cámara de Comercio (KVK) y la Belastingdienst en su nombre. Durante este proceso, garantizamos el pleno cumplimiento de los requisitos del registro UBO, identificando específicamente a cualquier parte interesada con un umbral de propiedad o control superior al 25%. Este enfoque proactivo evita demoras administrativas durante la fase de solicitud posterior.
Soluciones integrales de contabilidad
Mantener una entidad neerlandesa requiere una atención constante a la información financiera y a los plazos legales. Ofrecemos servicios de nómina y soporte contable adaptados a las necesidades de los empresarios internacionales. Nuestros servicios incluyen la preparación de cuentas anuales y la gestión de las declaraciones del Impuesto sobre Sociedades (CIT). Para 2026, el tipo del CIT es del 19% sobre beneficios de hasta 200.000 € y del 25,8% sobre los beneficios que superen esa cantidad. También ofrecemos asesoramiento estratégico sobre las ventajas fiscales neerlandesas y los beneficios de la amplia red de más de 100 convenios para evitar la doble imposición. Utilizar estos marcos puede optimizar significativamente la posición fiscal de su empresa, garantizando al mismo tiempo un cumplimiento del 100% de los requisitos de retención de registros de 7 años.
Última revisión: agosto de 2026
Establecer su presencia fiscal neerlandesa en 2026
El éxito en el mercado neerlandés depende de un cumplimiento normativo preciso desde el primer día. Ha visto que las empresas no residentes deben adherirse a un umbral de cero euros y gestionar requisitos específicos de envío postal físico a la oficina tributaria de Heerlen. Al asegurar su btw-id de forma temprana y conservar los registros durante el periodo legal de siete a diez años, protege a su empresa de sanciones administrativas y asegura una base estable para el crecimiento. El registro de BTW en los Países Bajos para empresas extranjeras es un trámite procedimental que, cuando se gestiona correctamente, abre la puerta a toda la Unión Europea.
Intercompany Solutions es la firma de constitución de empresas especializada número 1 de los Países Bajos. Aportamos experiencia directa en los parámetros fiscales de 2026 y ofrecemos una garantía de satisfacción del 100% en nuestros servicios. Ya sea que esté gestionando el umbral de UBO o configurando un proceso de presentación a distancia, nuestro equipo está listo para facilitar su entrada en el mercado neerlandés con precisión y rapidez.
Esperamos poder prestarle apoyo en su expansión internacional y garantizar que su empresa cumpla plenamente con todas las obligaciones legales neerlandesas.
Preguntas frecuentes
¿Se requiere un número de BTW neerlandés para empresas sin oficina física en los Países Bajos?
Sí, un número de BTW neerlandés es obligatorio si realiza actividades imponibles en los Países Bajos, independientemente de si mantiene una oficina física o no. Los motivos habituales incluyen mantener existencias en un centro logístico o actuar como importador registrado. No necesita una sucursal local para cumplir con estas obligaciones. Las autoridades fiscales emiten un número de BTW de no residente específicamente para estos supuestos, lo que le permite mantener el cumplimiento normativo mientras opera íntegramente desde su país de origen.
¿Cuál es el umbral de registro de BTW para empresas extranjeras en 2026?
Para 2026, el registro de BTW en los Países Bajos para empresas extranjeras tiene un umbral de 0 €. Esto difiere del Régimen para Pequeñas Empresas (KOR) disponible para los empresarios locales. Debe solicitar su número de identificación de BTW antes de comenzar a vender bienes o prestar servicios en territorio neerlandés. No registrarse antes de su primera transacción sujeta a tributación puede dar lugar a liquidaciones retroactivas y sanciones administrativas por parte de la Belastingdienst.
¿Puede una empresa no residente registrarse a efectos de BTW en los Países Bajos a distancia?
Puede registrarse a efectos de BTW neerlandés a distancia otorgando un poder notarial legalizado a un proveedor de servicios profesionales. Este documento debe ser formalizado ante notario y, en el caso de socios fundadores de fuera de la UE, legalizado con la Apostilla. Esta vía elimina la necesidad de realizar una visita física a los Países Bajos. Una vez procesado el poder notarial, su representante puede gestionar toda la solicitud ante la oficina tributaria de Heerlen en su nombre.
¿Qué documentos societarios se necesitan para una solicitud de BTW neerlandés?
Necesitará un formulario "Registration form Foreign companies" cumplimentado y un extracto original del registro mercantil de su país de origen con una antigüedad no superior a seis meses. Asimismo, proporcione un certificado de condición de sujeto pasivo de BTW expedido por su autoridad fiscal local. La prueba de la actividad comercial prevista, como contratos firmados o documentos de transporte, también es esencial. Si sus documentos no están en neerlandés, inglés, alemán o francés, debe adjuntar una traducción realizada por un profesional jurado.
¿Cuánto tiempo tarda el proceso de registro de BTW para empresas extranjeras?
El plazo estándar de tramitación del registro de BTW en los Países Bajos para empresas extranjeras oscila entre dos y ocho semanas. Esta duración depende de la complejidad de su estructura societaria y del volumen de solicitudes que tenga la oficina fiscal en ese momento. Aportar documentación completa y debidamente legalizada durante la presentación inicial es la forma más eficaz de evitar retrasos. Una vez aprobada, recibirá su btw-id y su número fiscal relativo al volumen de negocios por correo postal.
¿Cuáles son las sanciones por la presentación fuera de plazo del BTW en los Países Bajos?
El código fiscal neerlandés impone sanciones estrictas por presentaciones fuera de plazo o pagos demorados. Las sanciones administrativas por declaraciones tardías se emiten automáticamente y comienzan en aproximadamente 68 € para el BTW, aunque esta cantidad puede aumentar significativamente en caso de reincidencia. Si no abona la cantidad adeudada a tiempo, se aplica una sanción independiente del 3% sobre el impuesto impagado, con un mínimo de 50 € y un máximo de 5.514 €.
¿Se emite automáticamente un número EORI junto con el registro de BTW neerlandés?
Un número EORI no se emite automáticamente junto con su registro de BTW. Debe presentar una solicitud independiente ante las autoridades aduaneras neerlandesas para obtener este identificador. Aunque los procedimientos son distintos, suelen coordinarse para empresas que actúan como importadores registrados. Disponer de ambos números es necesario para despachar mercancías en los puertos neerlandeses y para beneficiarse de determinadas licencias de diferimiento de BTW que mejoran el flujo de caja de su empresa.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |