
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una solicitud del ruling del 30% es un proceso conjunto entre el empleador y el empleado, no un formulario fiscal que un empleado pueda tramitar de forma independiente. Comprender cómo solicitar el ruling del 30% para el personal implica verificar la elegibilidad con antelación y coordinar la solicitud con la fecha de inicio del empleo y la configuración de la nómina.
La elegibilidad depende de las circunstancias y el salario del empleado, y el plazo de solicitud puede afectar a la fecha en que surte efecto el ruling. Los empleadores deben verificar las condiciones pertinentes, acordar quién recopilará cada parte de la solicitud y cotejar la información con los registros laborales y de nómina antes de presentarla. Tras su aprobación, la nómina debe ajustarse a los términos y a la fecha de entrada en vigor de la resolución. Los pasos que figuran a continuación cubren esas comprobaciones, la solicitud conjunta y los registros que deben conservarse posteriormente.
Puntos clave
- Compruebe las circunstancias de contratación o traslado del empleado, el historial de residencia y el criterio salarial aplicable antes de preparar una solicitud.
- El empleador y el empleado presentan la solicitud conjuntamente, utilizando información personal, laboral y de nómina precisa.
- Coordine la fecha de inicio del empleo y los plazos de presentación, ya que la fecha límite puede influir en el momento en que surte efecto el ruling.
- Tras la aprobación, alinee las instrucciones de la nómina con la resolución y mantenga organizados la solicitud y los documentos justificativos.
- Examine los cambios en las circunstancias del empleado de acuerdo con las directrices vigentes de la Belastingdienst antes de modificar el tratamiento en nómina.
Índice de contenidos
- Qué significa la resolución del 30 % neerlandesa para el personal internacional
- Compruebe la elegibilidad del personal antes de iniciar una solicitud de la resolución del 30 %
- Cómo solicitar la resolución del 30 % para el personal paso a paso
- Gestione la resolución del 30 % a través de la nómina y planifique los siguientes pasos
Qué significa la resolución del 30 % neerlandesa para el personal internacional
La resolución del 30 % neerlandesa, conocida formalmente como el régimen del 30 %, es un mecanismo fiscal aplicable a determinados empleados contratados o trasladados a los Países Bajos desde el extranjero. Si el empleado y el empleador cumplen las condiciones y la Administración Tributaria neerlandesa aprueba la solicitud, el empleador puede otorgar una asignación por costes extraterritoriales admisibles a través de la nómina. La guía de la Belastingdienst sobre el régimen del 30 % establece las condiciones oficiales. Para obtener información de contexto más amplia sobre el lugar que ocupa este régimen en el sistema fiscal neerlandés, consulte esta descripción general de la resolución del 30 %.
La resolución no se aplica de forma automática a todas las contrataciones internacionales. La elegibilidad depende de las circunstancias del empleado, del acuerdo laboral y de los requisitos aplicables. Su aprobación tampoco exime de impuestos la totalidad del salario del empleado. El régimen atañe al tratamiento fiscal de una asignación, sujeto a las normas y límites aplicables al caso del empleado.
Qué hace y qué no hace la resolución del 30 %
Cuando se cumplen las condiciones, el régimen permite al empleador considerar libre de impuestos una asignación por costes extraterritoriales dentro de los límites de las normas aplicables. Se trata de un mecanismo de reembolso en nómina, no de una deducción fiscal personal que el empleado declare de forma independiente. Este tratamiento se aplica tras la solicitud y la aprobación, y posteriormente debe implementarse en la nómina. La remuneración neta resultante puede diferir entre empleados, dado que la elegibilidad, el salario y las circunstancias individuales varían.
Los empleadores no deben prometer un salario neto determinado antes de evaluar la elegibilidad y el tratamiento propuesto en la nómina. La resolución y sus términos determinan la forma en que puede procesarse la asignación.
Quién la solicita: responsabilidades del empleador y del empleado
El empleador y el empleado presentan la solicitud de forma conjunta ante la Administración Tributaria neerlandesa. El empleador coordina el proceso y aporta los datos laborales y de nómina precisos, incluida la información sobre la fecha de inicio del empleo y el salario. El empleado suministra información personal completa y los detalles sobre su residencia previa e historial laboral. Estos datos ayudan a determinar si se cumplen las condiciones pertinentes.
Para los empleadores, el proceso comienza tratando la solicitud como una responsabilidad compartida vinculada a la nómina, en lugar de una petición fiscal exclusiva del empleado. Conviene acordar quién recopilará cada elemento y, a continuación, verificar que la información sea coherente antes del envío. Posteriormente, evalúe los requisitos de elegibilidad y prepare la solicitud.
La resolución del 30 % es independiente del permiso de inmigración. No otorga el derecho a residir o trabajar en los Países Bajos, y la elegibilidad para el régimen fiscal no acredita que un empleado disponga de la autorización de residencia o trabajo exigida. Dichos requisitos dependen de la nacionalidad y de la situación migratoria del interesado. Los empleadores deben evaluarlos por separado utilizando la información sobre trabajo y residencia del IND.
Compruebe la elegibilidad del personal antes de iniciar una solicitud de la resolución del 30 %
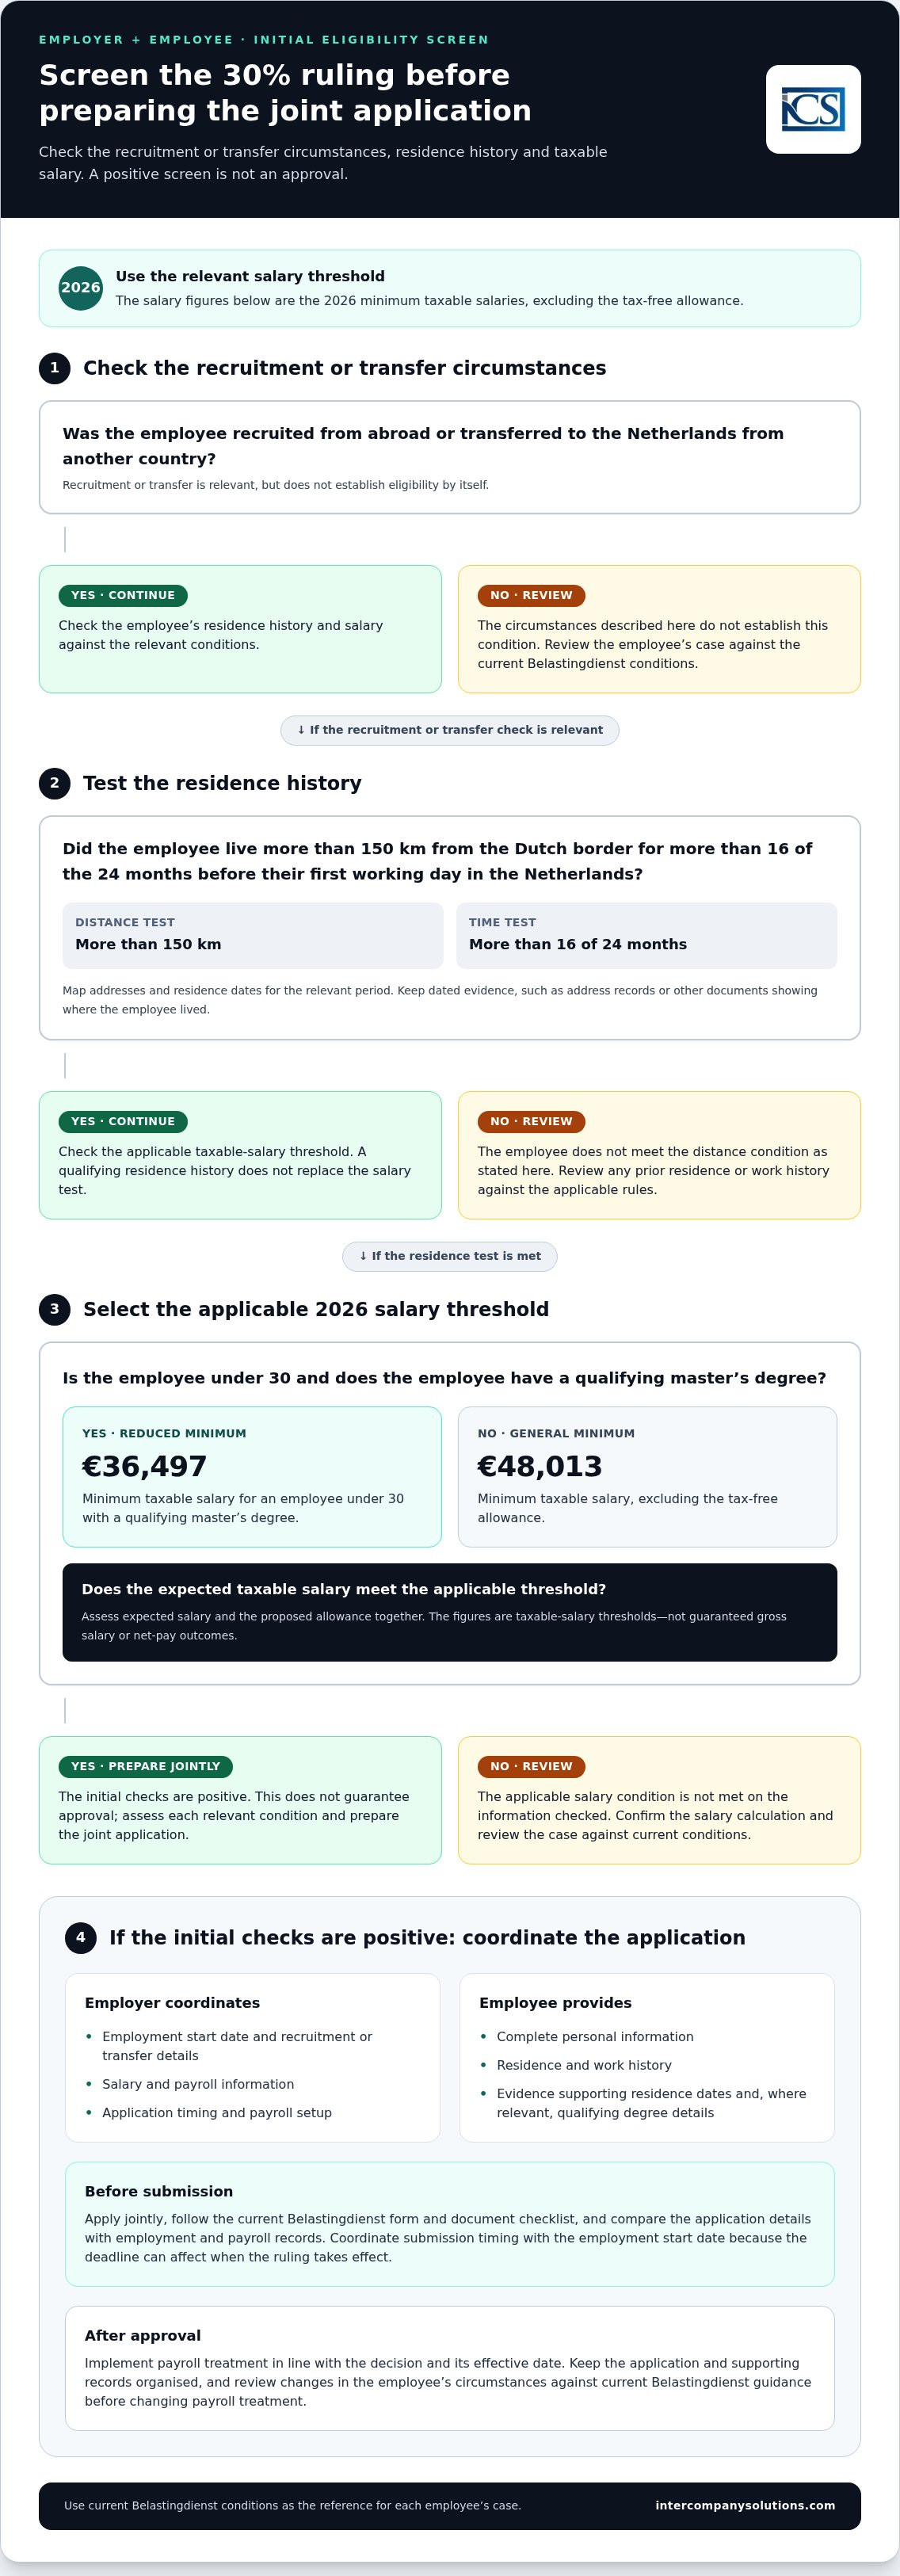
Examine a cada empleado a la luz de las condiciones oficiales antes de preparar la solicitud conjunta. La contratación en el extranjero o el traslado a los Países Bajos son factores pertinentes, pero ninguna de estas circunstancias por sí sola determina la elegibilidad. También deben evaluarse el historial de residencia y el salario imponible del empleado. Utilice las condiciones de la Belastingdienst relativas al régimen del 30 % como punto de referencia y evalúe cada criterio por separado.
Condiciones relativas al historial laboral, la contratación y la residencia
El régimen está destinado a empleados contratados en el extranjero o trasladados a los Países Bajos desde otro país. En cuanto a la condición de distancia, el empleado debe haber residido a más de 150 kilómetros de la frontera neerlandesa durante más de 16 de los 24 meses anteriores a su primer día laborable en los Países Bajos. El mero hecho de mudarse a los Países Bajos no determina si se cumple este requisito.
Solicite al empleado que detalle sus domicilios y fechas de residencia a lo largo del periodo pertinente. Conserve pruebas con fecha que respalden dicho historial, como registros de empadronamiento u otros documentos que demuestren dónde residió el empleado. Compare el cronograma con el criterio oficial, incluida la distancia a la frontera neerlandesa. Si el empleado residió o trabajó previamente en los Países Bajos, revise su historial completo conforme a las normas aplicables en lugar de basarse únicamente en su domicilio más reciente.
Criterios salariales y situaciones que requieren una revisión adicional
Para 2026, el salario imponible mínimo, excluida la asignación libre de impuestos, es de 48.013 €. Para un empleado menor de 30 años con un título de máster cualificado, el mínimo reducido es de 36.497 €. Estos son umbrales de salario imponible, no una garantía de salario bruto o de remuneración neta resultante. Evalúe conjuntamente el salario previsto del empleado y la asignación aplicable, y compare después el salario imponible resultante con el umbral correspondiente.
Confirme la edad del empleado y la documentación justificativa del título de máster cualificado antes de aplicar el umbral reducido. Cumplir con el criterio salarial no es suficiente: también deben evaluarse las circunstancias de contratación o traslado y la condición de residencia. Del mismo modo, un historial de residencia cualificado no exime del requisito salarial. Registre el fundamento de cada comprobación para que el empleador y el empleado puedan subsanar cualquier discrepancia antes de la presentación.
Estas comprobaciones ayudan a los empleadores a evaluar el caso sin considerar un factor de cumplimiento aislado como garantía de aprobación. Para coordinar la revisión de elegibilidad con la preparación de la nómina, analice el proceso de solicitud con nuestro equipo.
Cómo solicitar la ruling del 30% para el personal paso a paso
Una vez completadas las comprobaciones iniciales de elegibilidad, el empleador y el empleado pueden preparar la solicitud conjunta. Siga las instrucciones vigentes de la Belastingdienst para el régimen del 30%, incluidos el formulario de solicitud y su lista de control de documentos. Utilice el formulario para identificar qué debe presentarse, ya que los documentos adjuntos requeridos pueden variar según el caso.
Preparar la información de la solicitud y la documentación acreditativa
Recopile los datos personales y el historial de residencia del empleado, junto con la fecha de inicio del empleo, la información de contratación o traslado y los detalles salariales. El empleador debe cotejar estos datos con el contrato y los registros de nómina. El empleado debe verificar que los datos personales y las fechas sean exactos. Utilice el formulario vigente para identificar las pruebas requeridas y diferenciarlas de los registros justificativos que resulten útiles para revisar internamente la solicitud.
Presentar conjuntamente y realizar el seguimiento de la solicitud
Tanto el empleador como el empleado presentan la solicitud conjuntamente mediante el procedimiento establecido por la Belastingdienst. La solicitud debe presentarse dentro de los cuatro meses posteriores al primer día laborable del empleado para que la ruling surta efecto a partir de dicho día. Si se presenta con posterioridad, la ruling suele surtir efecto a partir del primer día del mes siguiente a la presentación de la solicitud. Compruebe las instrucciones oficiales vigentes relativas al canal de presentación y las condiciones de la fecha de entrada en vigor antes de enviar el formulario.
Designe a una persona para coordinar la presentación y realizar el seguimiento de su estado. Conserve una copia de la solicitud cumplimentada, la confirmación de presentación y la correspondencia en el expediente de nómina del empleado. Si la Administración Tributaria solicita información adicional, registre el requerimiento y responda dentro del plazo indicado.
Tras la presentación: resoluciones e implementación en nómina
No aplique la ruling en la nómina antes de recibir y revisar la resolución. En caso de aprobación, registre la resolución y su fecha de entrada en vigor, y proporcione al departamento de nómina instrucciones claras por escrito que reflejen los términos aprobados. Si la solicitud aún está pendiente, continúe aplicando el tratamiento de nómina existente hasta que la resolución confirme qué se puede aplicar. Si se deniega, revise la resolución y asegúrese de que la nómina refleje el tratamiento aplicable. Conserve la resolución y la correspondencia conexa junto con el expediente del empleado, conforme a la política de conservación de registros de la organización.
Errores comunes en la solicitud que los empleadores pueden prevenir
Antes de la presentación, compruebe que los nombres, las fechas laborales, la información salarial y los datos de residencia coincidan en la solicitud y en la documentación justificativa. Realice el seguimiento del plazo límite de cuatro meses desde el primer día de trabajo y delimite claramente la responsabilidad de la presentación. Revise las variaciones en el empleo o en la elegibilidad a la luz de las directrices vigentes de la Belastingdienst. No dé por sentado que una resolución existente cubre automáticamente circunstancias modificadas.
Gestionar la ruling del 30% mediante la nómina y planificar los siguientes pasos
La aprobación marca la transición del proceso de solicitud a la administración continua de la nómina. Conserve la resolución con los registros laborales del empleado y proporcione al departamento de nómina una instrucción clara basada en los términos de la resolución y su fecha de entrada en vigor. El departamento de nómina no debe deducir dichos datos a partir de la solicitud o de un resultado previsto.
Establecer un traspaso claro entre el empleador y el departamento de nómina
Asigne la responsabilidad de conservar la solicitud y la resolución, actualizar la nómina y responder a cambios posteriores. Asegúrese de que el empleado comprenda qué aspectos modifica en la nómina el régimen aprobado y cuáles no: la aprobación no significa que toda la retribución esté libre de impuestos, y no necesariamente se aplicará el mismo resultado neto en todos los casos.
Antes de cada actualización de la nómina, compare la resolución con el contrato del empleado y los datos de nómina actuales. Si los datos del empleo cambian, o si el empleado pasa a un puesto o empleador diferente, examine la situación frente a las directrices vigentes de la Belastingdienst relativas al régimen del 30%. No asuma que la resolución original cubre de manera automática las circunstancias modificadas. Mantenga un registro fechado de lo que se revisó y del motivo por el cual se realizó un cambio en la nómina.
Cuándo puede ser de utilidad el soporte especializado de nómina
Coordinar la ruling con el procesamiento de salarios, los registros laborales y las retenciones de nómina ayuda a mantener el tratamiento salarial alineado con los términos aprobados. Intercompany Solutions ofrece soporte de nómina y personal, incluidas las solicitudes de la ruling del 30% y la administración de nómina correspondiente. Este soporte puede ayudar a organizar la transición administrativa, mientras que la elegibilidad y la aprobación continúan sujetas a las condiciones oficiales y a la resolución de la Administración Tributaria.
Los empleadores pueden consultar la información sobre los servicios de nómina neerlandeses y decidir cómo se gestionarán conjuntamente los expedientes de solicitud, el seguimiento de resoluciones y las actualizaciones de nómina. Designe a un responsable para el expediente del empleado, registre la fecha de entrada en vigor aprobada y confirme que el departamento de nómina haya aplicado la resolución tal como fue emitida. Si las circunstancias del empleado cambian, revise el tratamiento antes de realizar ajustes adicionales.
Establezca el proceso de la resolución en un calendario de nómina claro
Una solicitud sólida comienza con comprobaciones independientes de las circunstancias del empleado, su historial de residencia y su salario con respecto a las condiciones vigentes. El empleador y el empleado presentan la solicitud conjuntamente y luego utilizan la resolución de la Administración Tributaria para guiar el tratamiento en la nómina. La aprobación no es automática, por lo que debe mantener alineados los detalles de la solicitud, la resolución y las instrucciones de la nómina.
La planificación también implica asignar la responsabilidad de la administración tras la presentación. Intercompany Solutions gestiona las solicitudes de la resolución del 30% junto con el soporte de nómina y dotación de personal, incluidos los contratos de trabajo, las retenciones sobre nóminas y la administración de la seguridad social. Para conocer los requisitos de elegibilidad y las pautas de solicitud actuales, consulte la información de la Belastingdienst sobre el régimen del 30%.
Con una titularidad clara, registros precisos y actualizaciones de nómina basadas en la resolución confirmada, los empleadores pueden gestionar cada paso de manera coherente.
Preguntas frecuentes
¿Puede un empleado solicitar la resolución del 30% sin su empleador?
No. El empleado y el empleador deben presentar la solicitud conjuntamente ante la Administración Tributaria neerlandesa, tal como se explica en las directrices de la Belastingdienst sobre el régimen del 30%. El empleado aporta datos personales y de su historial de residencia precisos, mientras que el empleador coordina la información laboral y de nómina, así como la presentación. Un empleado puede preparar su información, pero no puede obtener la resolución de forma independiente del empleador. Ambas partes deben revisar el formulario y las instrucciones vigentes antes de presentar la solicitud.
¿De cuánto tiempo dispone un empleador para solicitar la resolución del 30%?
Para que la resolución se aplique desde el primer día laboral del empleado, la solicitud conjunta debe presentarse en un plazo de cuatro meses a partir de dicha fecha. El empleador y el empleado deben coordinar el formulario y la documentación justificativa con prontitud tras el inicio de la relación laboral. Las directrices de solicitud vigentes de la Belastingdienst establecen el plazo y las normas sobre la fecha de entrada en vigor. Conserve un registro del primer día laboral y la confirmación de la presentación.
¿Qué documentos se necesitan para solicitar la resolución del 30%?
Utilice el formulario de solicitud y la lista de verificación vigentes de la Belastingdienst para identificar las pruebas requeridas para el caso del empleado. La solicitud requiere información precisa sobre identidad, empleo, salario, contratación o traslado e historial de residencia. Verifique los nombres y las fechas con el contrato de trabajo y los registros de nómina antes de la presentación. Siga las instrucciones del formulario oficial sobre los documentos que se deben aportar.
¿Qué ocurre si la solicitud de la resolución del 30% se presenta fuera de plazo?
Si la solicitud conjunta se presenta más de cuatro meses después del primer día laboral del empleado, la resolución generalmente surte efecto el primer día del mes posterior a la presentación, en lugar de hacerlo desde la fecha de inicio del empleo. Esto puede acortar el período de aplicación del régimen. Consulte las directrices de fecha de entrada en vigor de la Belastingdienst para el caso concreto y asegúrese de que la nómina se ajuste a la fecha indicada en la resolución.
¿Puede cualquier empleado internacional optar a la resolución del 30% neerlandesa?
No. La contratación internacional por sí sola no determina la elegibilidad. El empleado debe cumplir las condiciones oficiales aplicables, que incluyen las circunstancias de contratación o traslado, el historial de residencia y un criterio de salario imponible. Pueden aplicarse diferentes criterios salariales en situaciones específicas, incluso para un empleado menor de 30 años con un título de máster cualificado. Revise las directrices vigentes de elegibilidad de la Belastingdienst y evalúe cada condición por separado antes de presentar la solicitud.
¿Otorga la resolución del 30% permiso a un empleado para trabajar en los Países Bajos?
No. La resolución se refiere al tratamiento fiscal de una compensación para empleados que cumplen los requisitos; no es un permiso de residencia ni de trabajo. Los requisitos de inmigración dependen de la nacionalidad y las circunstancias del empleado. Los nacionales de la UE, del EEE y de Suiza pueden estar sujetos a requisitos de permiso de trabajo diferentes a los de los nacionales de fuera de la UE. Los empleadores deben evaluar estos requisitos por separado utilizando la información de la IND sobre cómo trabajar en los Países Bajos.
Última revisión: octubre de 2026
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Registro en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Retenciones e impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- IND - Trabajador altamente cualificado
- IND - Permiso de residencia para start-up
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |