


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantener una sociedad holding neerlandesa puede eliminar legalmente el impuesto sobre sociedades sobre los dividendos y las plusvalías internacionales admisibles. Este mecanismo legal es una piedra angular de la política fiscal de los Países Bajos, diseñado específicamente para evitar la doble imposición dentro de los grupos empresariales. Para los empresarios internacionales, la exención por participación neerlandesa ofrece una vía clara hacia la eficiencia fiscal, siempre que la estructura respete el umbral del 5% del capital nominal desembolsado. Se trata de un marco normativo preciso que premia la sustancia económica y la transparencia en lugar de actuar como un mero resquicio fiscal.
Gestionar el cumplimiento fiscal internacional es cada vez más complejo, especialmente con la introducción de las directivas contra el abuso de la UE y el límite a la deducibilidad de intereses del 24,5%. Esta guía ofrece una visión técnica de la normativa vigente para 2026, incluida la aplicación de los tramos del impuesto sobre sociedades del 19% y el 25,8%. Analizaremos los requisitos legales de las pruebas de "motivo" y de "activos", explicaremos cómo se aplica la exención a diversos beneficios y detallaremos la vía del poder notarial legalizado para constituir una Dutch BV a distancia. Intercompany Solutions facilita estas constituciones y presta servicios continuos de contabilidad y fiscalidad para garantizar que su sociedad holding cumpla todas las normas del Belastingdienst desde el principio.
Key Takeaways
- Conozca cómo la exención por participación neerlandesa evita la doble imposición sobre los dividendos y las plusvalías al eximir del impuesto sobre sociedades a los beneficios que cumplan los requisitos.
- Comprenda el umbral mínimo de participación del 5% y las pruebas específicas de activos y motivo requeridas para mantener el régimen de exención fiscal en 2026.
- Identifique las ventajas estructurales de una holding neerlandesa, incluido el acceso a más de 100 convenios de doble imposición y el tipo del impuesto sobre sociedades del 19% para beneficios de hasta 200.000 €.
- Siga la vía del poder notarial legalizado para la constitución de una BV a distancia, lo que permite a los fundadores internacionales establecer una empresa en un plazo de 3 a 5 días laborables sin necesidad de viajar.
- Garantice el cumplimiento a largo plazo respetando la norma de conservación de registros durante 7 años y depositando las cuentas anuales en la KVK en un plazo de 12 meses a partir del cierre del ejercicio.
Comprender el mecanismo de la exención de participación neerlandesa
La exención de participación neerlandesa (deelnemingsvrijstelling) sirve como elemento estructural principal del sistema del impuesto sobre sociedades neerlandés. Su propósito fundamental es garantizar que los beneficios corporativos tributen únicamente una vez dentro de un grupo. Sin esta exención, una sociedad matriz tributaría por las mismas rentas que ya han tributado a nivel de la filial, creando una carga fiscal prohibitiva que desincentiva la expansión internacional. Al eliminar esta capa de tributación, los Países Bajos se mantienen como una jurisdicción preferente para las estructuras holding globales. Los empresarios utilizan con frecuencia la constitución de sociedades Dutch BV para establecer estos holdings, beneficiándose de un entorno fiscal que respalda el crecimiento a largo plazo.
Eliminación de la doble imposición societaria
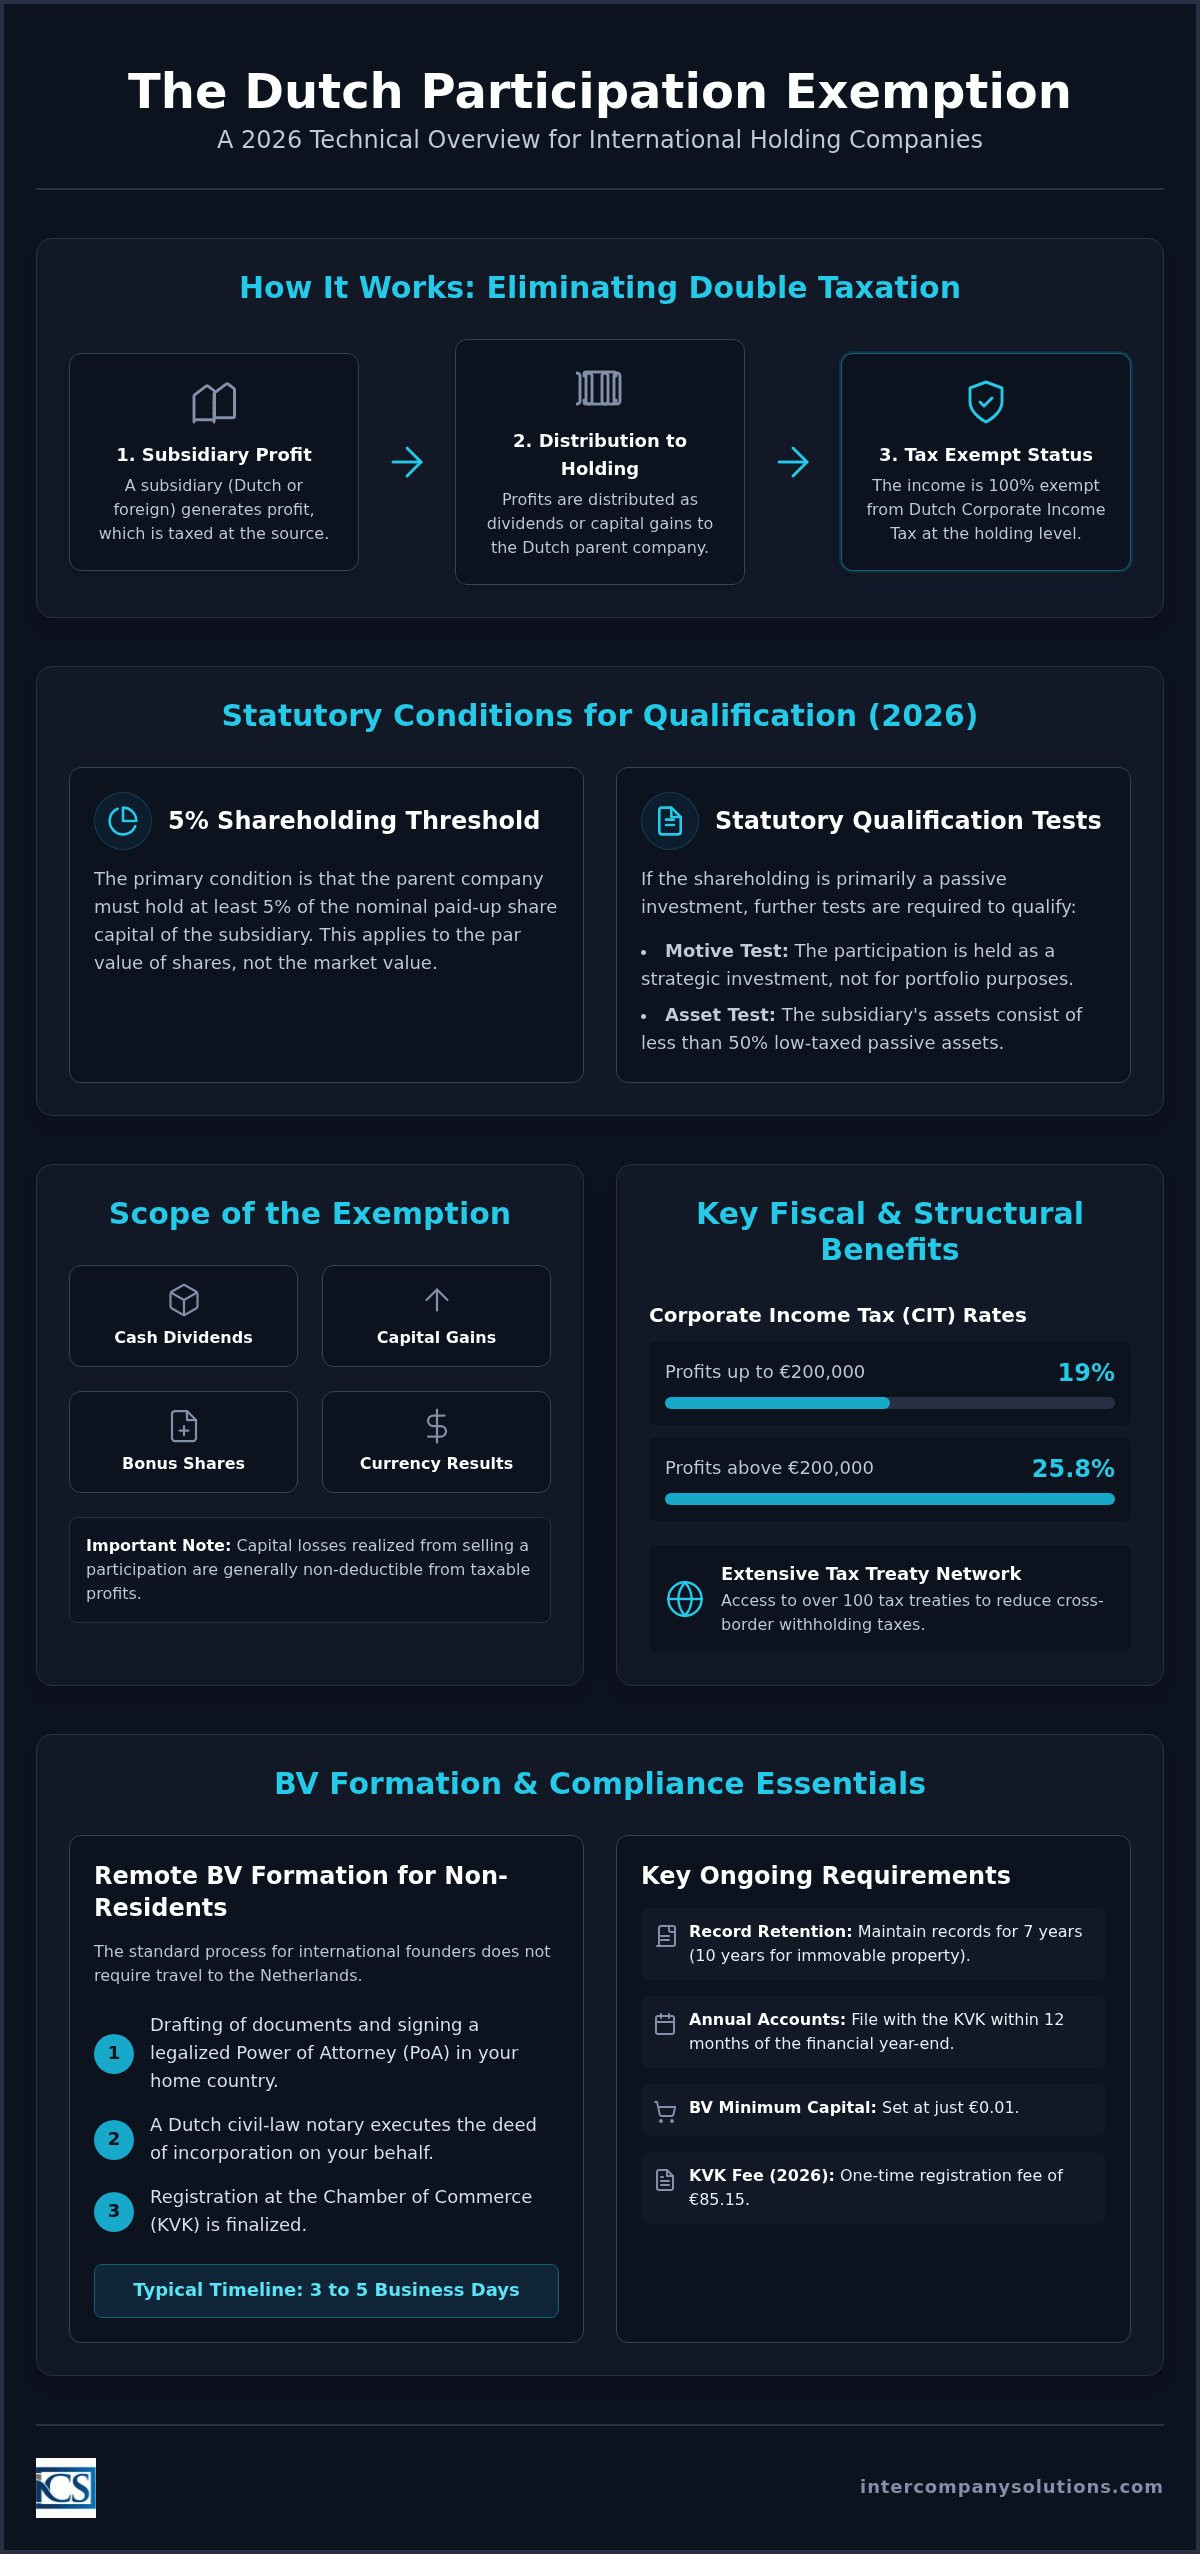
La exención se aplica cuando una sociedad matriz neerlandesa recibe beneficios de una filial. Si la filial ya ha estado sujeta al impuesto sobre sociedades por sus beneficios, esos mismos beneficios permanecen exentos cuando se distribuyen al holding neerlandés. Esta norma se aplica con independencia de si la filial está ubicada en los Países Bajos o en el extranjero. En supuestos nacionales, evita que una cadena de Dutch BVs pague múltiples rondas del impuesto sobre sociedades (19 % para beneficios de hasta 200.000 € y 25,8 % para importes superiores) sobre el mismo flujo de ingresos. A nivel internacional, permite a las entidades neerlandesas repatriar beneficios extranjeros sin fricciones fiscales locales adicionales, siempre que se cumplan las condiciones legales. Es fundamental para las empresas que participan en el comercio transfronterizo, ya que esta neutralidad permite que el capital fluya libremente de vuelta a la entidad matriz para su reinversión.
Tratamiento de los dividendos frente a las ganancias de capital
El alcance de la exención es amplio y cubre diversos tipos de rentas protegidas del impuesto sobre sociedades:
- Dividendos en efectivo: Distribuciones periódicas de beneficios procedentes de la filial.
- Acciones liberadas: Acciones adicionales emitidas a favor de la sociedad matriz.
- Ganancias de capital: Beneficios obtenidos al vender la participación.
- Resultados por diferencias de cambio: Ganancias o pérdidas resultantes de las fluctuaciones del tipo de cambio relativas a la participación.
Esta exención del 100 % garantiza que el holding neerlandés reciba el valor íntegro de sus inversiones. Sin embargo, este beneficio legal conlleva una limitación específica: las pérdidas de capital generalmente no son deducibles. Si una sociedad matriz vende acciones con pérdidas, dicha pérdida no puede utilizarse para compensar otros beneficios imponibles. Existe una excepción para las pérdidas por liquidación, que pueden ser deducibles bajo estrictas condiciones cuando una filial se disuelve formalmente. Mantener registros precisos es fundamental para estos cálculos; la legislación neerlandesa exige a las entidades conservar la documentación societaria durante al menos 7 años. Nuestros Servicios Contables y Fiscales ayudan a los fundadores a realizar un seguimiento de estas participaciones para garantizar que cada distribución se clasifique correctamente según las normas de la exención de participación neerlandesa.
Condiciones legales para las participaciones admisibles en 2026
Para tener derecho a la exención de participación neerlandesa, una sociedad matriz debe cumplir varios requisitos acumulativos y alternativos. Estas normas garantizan que la exención se aplique a participaciones comerciales genuinas en lugar de a vehículos de inversión pasiva. La filial debe tener su capital dividido en acciones o participaciones, lo que incluye a la Dutch BV y la NV, así como a entidades extranjeras que cumplan criterios legales similares. Si no se cumplen estas condiciones, las distribuciones tributan a los tipos generales del impuesto sobre sociedades del 19 % para beneficios de hasta 200.000 € y del 25,8 % para importes superiores.
El umbral de participación accionarial del 5 %
La sociedad matriz debe poseer al menos el 5 % del capital social nominal desembolsado de la filial. Este umbral se aplica al valor nominal de las acciones o participaciones y no a su valor de mercado. En el contexto de la constitución de una Dutch BV, donde el capital mínimo es de 0,01 €, esta regla del 5 % es sencilla para los fundadores que poseen una participación mayoritaria. El requisito también se extiende a diversas clases de acciones, incluidas aquellas con derechos de voto limitados, siempre que representen el 5 % del capital nominal. Aunque las participaciones inferiores por lo general no califican, pueden aplicarse ciertas normas de agregación si una entidad vinculada también posee participaciones en la misma filial, lo que permite al grupo alcanzar el umbral de forma colectiva.
Las tres pruebas de cualificación alternativas
Si una participación se considera una inversión de cartera, lo que significa que se mantiene principalmente para obtener rendimientos pasivos, debe superar una de las tres pruebas para calificar para la exención de participación neerlandesa. Estas pruebas impiden la utilización de los Países Bajos como conducto para rentas pasivas no gravadas. Si no está seguro de si su estructura internacional cumple estos requisitos específicos, puede solicitar una evaluación técnica a nuestros especialistas fiscales.
- Prueba del motivo: La sociedad matriz debe demostrar que la participación no se mantiene meramente como una inversión de cartera pasiva. Si la sociedad holding desempeña un papel activo en la gestión o en la toma de decisiones estratégicas de la filial, normalmente cumple este requisito.
- Prueba de los activos: Esta prueba verifica que menos del 50 % de los activos de la filial consistan en inversiones pasivas de baja tributación. Si la filial es una sociedad mercantil activa, por lo general supera esta prueba con independencia del motivo de la matriz.
- Prueba de sujeción a tributación: Para las participaciones pasivas que no superan las dos primeras pruebas, la filial debe estar sujeta a un impuesto sobre beneficios realista en su jurisdicción de origen. Según los estándares neerlandeses, este impuesto debe ser de al menos el 10 % sobre una base similar a las normas del impuesto sobre sociedades neerlandés.
El cumplimiento de estas pruebas es obligatorio para mantener la exención fiscal de los dividendos. Asimismo, las sociedades deben supervisar el límite a la deducibilidad de intereses, fijado en un máximo del 24,5 % del EBITDA de la empresa en 2026. Este límite garantiza que, si bien los dividendos pueden estar exentos, la financiación de dichas participaciones permanezca dentro de los límites regulatorios.
Última revisión: agosto de 2026
Beneficios estratégicos de una estructura de sociedad holding neerlandesa
La estructura holding neerlandesa proporciona un marco estable para la gestión global de activos, respaldado por una red de aproximadamente 100 convenios para evitar la doble imposición. Estos convenios reducen significativamente o eliminan las retenciones en origen sobre los dividendos, intereses y cánones que ingresan a los Países Bajos. A diferencia de muchas otras jurisdicciones, los Países Bajos abolieron el impuesto sobre las operaciones societarias en la emisión de acciones en 2006. Esta política reduce el coste inicial para los fundadores que constituyen un grupo societario. Para las entidades con flujos de ingresos diversificados, el tipo del impuesto sobre sociedades (CIT) en 2026 del 19 % para beneficios de hasta 200.000 € ofrece un entorno competitivo para gestionar las operaciones del grupo. También existe una ausencia general de retención en origen neerlandesa sobre los pagos salientes de intereses y cánones, siempre que el beneficiario no esté situado en una jurisdicción de baja tributación designada.
Eficiencia fiscal para el comercio internacional
Centralizar los beneficios internacionales a nivel de la matriz sin incurrir en obligaciones tributarias adicionales es una de las principales ventajas de esta estructura. La titularidad directa por parte de una persona física suele desencadenar retenciones fiscales inmediatas sobre los dividendos en el país de la filial. Una sociedad holding neerlandesa evita esto al utilizar la exención de participación neerlandesa para recibir estos fondos libres de impuestos. Este mecanismo facilita la repatriación y reinversión fluidas de los beneficios globales. Para los emprendedores que buscan una constitución a distancia, el proceso de creación de empresas en los Países Bajos puede llevarse a cabo mediante un poder notarial legalizado. Esto permite a los fundadores extranjeros establecer una estructura holding conforme a la normativa sin desplazamientos físicos.
Incentivos para la innovación y la I+D
Los Países Bajos fomentan activamente las actividades comerciales de alto valor añadido mediante incentivos fiscales específicos que complementan la estructura holding. La Innovation Box permite a las empresas beneficiarse de un tipo reducido del impuesto sobre sociedades del 9 % sobre los beneficios derivados de la propiedad intelectual admisible. Esto crea una vinculación funcional al combinarse con la exención de participación neerlandesa; las ganancias de capital derivadas de la venta de una filial tecnológica permanecen exentas a nivel de la matriz. Asimismo, el régimen del 30 % ayuda a los holdings a atraer talento internacional al permitir a los empleadores conceder una compensación libre de impuestos por costes extraterritoriales. El compromiso del país con estos estándares se refleja en su 8.º puesto en el Índice Mundial de Innovación de 2025. Estos factores, combinados con el hecho de que Rabobank actúa como banco corporativo de la Belastingdienst desde el 1 de mayo de 2026, proporcionan una infraestructura financiera fiable para los holdings internacionales.
Requisitos administrativos y de cumplimiento para entidades exentas de impuestos
Mantener una sociedad holding neerlandesa exige un estricto cumplimiento de las normas contables locales. Aunque la Dutch participation exemption elimina la obligación tributaria sobre los ingresos admisibles, no suprime la obligación de declarar dichos ingresos de forma correcta. Los administradores deben asegurarse de que las cuentas anuales se presenten ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio financiero. El incumplimiento de este plazo puede dar lugar a la responsabilidad personal de los administradores en caso de quiebra. Asimismo, todos los registros corporativos, incluidos los datos de las participaciones y el historial de transacciones, deben conservarse durante al menos 7 años. En el caso de los bienes inmuebles, este requisito se amplía a 10 años. También es fundamental tener en cuenta que el banco de referencia de la Belastingdienst es Rabobank desde el 1 de mayo de 2026, lo que repercute en la forma en que se procesan los pagos y las devoluciones de impuestos.
Obligaciones de presentación del impuesto sobre sociedades (CIT)
Las entidades que se benefician de la Dutch participation exemption deben seguir presentando una declaración anual del impuesto sobre sociedades (CIT). Esta declaración debe detallar de forma precisa los dividendos y las ganancias de capital exentos para garantizar que no se incluyan involuntariamente en la base imponible. Para 2026, los tipos del impuesto sobre sociedades son del 19% sobre los beneficios de hasta 200.000 € y del 25,8% para los beneficios que superen dicho umbral. Incluso si todos los ingresos están exentos, la presentación sirve como una declaración formal de la situación fiscal de la empresa. Una contabilidad precisa es la única vía para evitar litigios con las autoridades fiscales en relación con la calificación de participaciones específicas. Este nivel de supervisión garantiza la integridad del sistema societario neerlandés para todos los empresarios que deciden iniciar un negocio en los Países Bajos.
Cumplimiento en materia de UBO y transparencia
Todas las entidades Dutch BV y NV deben registrar a sus Titulares Reales (UBO) en el registro nacional gestionado por la KVK. Se define como UBO a cualquier persona física que posea más del 25% de las acciones, los derechos de voto o el interés de propiedad. Cualquier cambio en la información del UBO debe notificarse en un plazo de 7 días para mantener el cumplimiento. La transparencia es una prioridad para las autoridades neerlandesas, y el incumplimiento de las normas de presentación ante la KVK o del UBO puede acarrear multas significativas o sanciones penales. Estas normativas están diseñadas para evitar el uso indebido de las estructuras societarias, manteniendo al mismo tiempo un entorno claro y estable para las holdings internacionales legítimas.
Constitución de una Dutch BV con eficiencia fiscal desde el extranjero
Los empresarios internacionales pueden constituir una sociedad holding neerlandesa sin necesidad de viajar físicamente a los Países Bajos. Esta constitución a distancia es particularmente ventajosa para los fundadores que tienen la intención de utilizar la Dutch participation exemption para la gestión de beneficios a nivel global. La Dutch BV sigue siendo el vehículo principal para estas estructuras debido a su flexibilidad y al requisito de un capital social mínimo de tan solo 0,01 €. Una vez finalizada y legalizada la documentación necesaria, el proceso de constitución ante la Cámara de Comercio Neerlandesa (KVK) suele demorarse entre 3 y 5 días hábiles. Intercompany Solutions gestiona el proceso integral de constitución, garantizando el cumplimiento de todos los requisitos legales para facilitar una integración fluida en el sistema fiscal neerlandés.
La vía del poder notarial legalizado (PoA)
El procedimiento habitual para los fundadores de fuera de la UE es la vía del poder notarial (PoA) legalizado. Este proceso permite a un notario neerlandés otorgar la escritura de constitución en nombre del fundador. El procedimiento comienza con la redacción del borrador de los estatutos sociales y del documento de poder. A continuación, el fundador debe firmar estos documentos en su país de residencia en presencia de un notario local. Para ser reconocidos por las autoridades neerlandesas, estos documentos firmados requieren su legalización, por lo general mediante Apostilla o a través de una embajada neerlandesa, según el país de residencia del fundador. Es obligatorio disponer de un domicilio social local en los Países Bajos para el registro en la KVK y las posteriores solicitudes de BTW. Este domicilio sirve como sede oficial de la empresa, donde se recibe toda la correspondencia legal y fiscal.
Pasos posteriores a la constitución para sociedades holding
Una vez que el notario otorga la escritura y la empresa queda registrada en la KVK (sujeta a una tasa única de 85,15 € en 2026), se suceden varios trámites administrativos. La solicitud del número de BTW es una prioridad; para las entidades de propiedad extranjera, este proceso suele tardar entre 6 y 8 semanas. Aunque una sociedad holding no siempre realice actividades sujetas al BTW, el registro a efectos de dicho impuesto suele ser necesario para las operaciones intragrupo y el cumplimiento administrativo. La apertura de una cuenta bancaria corporativa es el siguiente paso fundamental. Aunque los empresarios internacionales suelen enfrentarse a estrictos protocolos de conocimiento del cliente (KYC), Intercompany Solutions ofrece asistencia en la elaboración de los planes de negocio y la documentación requerida para las solicitudes bancarias.
Para quienes van a iniciar un negocio en los Países Bajos, armonizar estos pasos de constitución con la planificación fiscal a largo plazo resulta esencial. Esto incluye prepararse para el tipo del 19% del CIT sobre beneficios de hasta 200.000 € y asegurarse de que Rabobank, que actúa como banco de referencia de la Belastingdienst desde el 1 de mayo de 2026, esté correctamente integrado en los flujos financieros de la empresa. Al seguir este enfoque estructurado, los fundadores pueden garantizar que su sociedad holding cumpla plenamente la normativa y esté lista para aplicar la Dutch participation exemption a sus filiales internacionales.
Última revisión: agosto de 2026
Implementación de una estrategia de holding fiscalmente eficiente para 2026
La constitución de una sociedad holding en los Países Bajos proporciona una base sólida para la planificación fiscal internacional. Al cumplir con el umbral de participación del 5% y las pruebas de motivo o de activos, su empresa puede aprovechar plenamente la Dutch participation exemption para eliminar la doble imposición sobre los beneficios corporativos. Este beneficio legal garantiza que los dividendos y las ganancias de capital se repatríen con la máxima eficiencia, permitiendo la reinversión al amparo del tipo del 19% del CIT para beneficios de hasta 200.000 €.
Intercompany Solutions está especializada en el emprendimiento extranjero desde 2015, facilitando la constitución a distancia en un plazo de 3 a 5 días hábiles. Nuestro equipo proporciona asistencia integral en materia de BTW y cumplimiento contable para garantizar que sus registros cumplan con el período de conservación obligatorio de 7 años y los requisitos de presentación de la KVK. Desde el 1 de mayo de 2026, la Belastingdienst utiliza a Rabobank como su entidad bancaria de referencia; le ayudamos a sincronizar sus operaciones financieras con estos estándares vigentes.
Esperamos poder ayudarle a construir una presencia estable y conforme a la ley en el mercado neerlandés.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Se aplica la exención de participación neerlandesa a filiales extranjeras?
Sí, la exención de participación neerlandesa se aplica tanto a filiales nacionales como extranjeras, siempre que cumplan con los requisitos legales. La filial debe estar sujeta a un impuesto sobre beneficios realista en su jurisdicción de origen o superar las pruebas de motivo y de activos. Esta flexibilidad convierte a los Países Bajos en un centro neurálgico mundial para las holdings internacionales. Es esencial comprobar que la forma jurídica de la filial sea comparable a la de una Dutch BV o NV para garantizar la validez de la exención.
¿Cuál es la participación mínima requerida para optar a la exención?
Para optar a la exención, la sociedad matriz debe poseer al menos el 5% del capital social nominal desembolsado de la filial. Este requisito se aplica tanto al valor nominal de las participaciones como a los derechos de voto en determinados contextos. En el caso de una Dutch BV, que puede constituirse con un capital mínimo de 0,01 €, alcanzar este umbral suele ser sencillo para la mayoría de los fundadores. Las participaciones inferiores por lo general no son admisibles, a menos que resulten de aplicación normas específicas de agregación para entidades del grupo.
¿Son deducibles fiscalmente las pérdidas de capital por la venta de una filial en los Países Bajos?
Las pérdidas de capital resultantes de la venta o enajenación de una participación admisible por lo general no son deducibles fiscalmente en los Países Bajos. Esto constituye el correlato natural de que las plusvalías estén exentas al 100% del impuesto sobre sociedades. Sin embargo, existe una excepción relevante para las pérdidas por liquidación. Si una filial se disuelve y liquida formalmente, la pérdida resultante puede ser deducible bajo estrictas condiciones. Se debe conservar la documentación adecuada durante al menos 7 años para justificar dichas reclamaciones.
¿Cómo afecta la 'prueba de motivo' a mi sociedad holding neerlandesa?
La prueba de motivo determina si una participación se mantiene como una inversión de cartera pasiva. Si el propósito principal de la sociedad holding es generar un rendimiento similar al de un depósito bancario ordinario o una inversión en el mercado de valores, la exención puede denegarse. Sin embargo, si la sociedad holding gestiona activamente la filial o desempeña un papel en su política comercial, supera la prueba. Esto garantiza que la estructura responda a una actividad económica genuina y no a una simple titularidad pasiva con fines fiscales.
¿Puedo acogerme a la exención de participación si mi filial está ubicada en una jurisdicción de baja tributación?
Aun así es posible acogerse a la exención para una filial radicada en una jurisdicción de baja tributación si esta supera la prueba de activos. Esta prueba exige que menos del 50% de los activos de la filial consistan en inversiones pasivas sujetas a baja tributación. Si la filial es una empresa activa comercial o manufacturera, el tipo impositivo local suele ser irrelevante para la exención de participación neerlandesa. Si no supera la prueba de activos, la filial debe estar sujeta localmente a un impuesto realista de al menos el 10%.
¿Existe un período mínimo de tenencia obligatorio para la exención de participación?
No existe un período mínimo legal de tenencia obligatorio para beneficiarse de la exención. Siempre que se posea al menos el 5% del capital social nominal en el momento en que se distribuya el dividendo o se materialice la ganancia de capital, se aplica la exención. Esto proporciona una flexibilidad considerable para reestructuraciones corporativas o transmisiones de activos. No obstante, deben cumplirse las demás condiciones legales, como las pruebas de motivo o de activos, con independencia del tiempo que se hayan mantenido las participaciones.
¿Necesito una oficina física en los Países Bajos para optar a la exención fiscal?
No se requiere una oficina física exclusiva, pero sí es obligatorio contar con un domicilio social registrado en los Países Bajos. Esta dirección es necesaria para la inscripción en la KVK y las solicitudes de BTW. Para asegurar que las autoridades fiscales reconozcan la residencia de la sociedad holding, la empresa debe demostrar suficiente sustancia. Esto implica a menudo contar con administradores locales y tomar las decisiones clave de gestión dentro del país. Intercompany Solutions ayuda a los fundadores a constituir estas estructuras de forma remota mediante la vía del poder notarial legalizado, garantizando el pleno cumplimiento normativo.
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |