


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La retirada formal de la propuesta ATAD 3 en junio de 2025 no señaló una relajación de las normas contra el abuso de la UE; marcó un cambio hacia una presentación de informes más rigurosa bajo el marco de la DAC6. A muchos inversores internacionales les preocupa que sus estructuras puedan perder el acceso a la red de 95 convenios para evitar la doble imposición de los Países Bajos si no se adaptan a estos cambios. Es comprensible sentir incertidumbre sobre cómo se aplican los requisitos de sustancia económica para sociedades holding neerlandesas a la gestión remota o a entidades con administradores no residentes. Mantener el cumplimiento ya no es un ejercicio estático, sino un requisito de realidad económica activa y gobernanza documentada.
Esta guía proporciona un análisis profesional de los criterios de sustancia económica exigidos a las sociedades holding neerlandesas para asegurar los beneficios de los convenios fiscales y el cumplimiento normativo en 2026. Describimos el límite actualizado de deducción de intereses, que se mantiene en el 24,5 % del EBITDA para 2026, y la necesidad de que al menos el 50 % de los administradores residan en los Países Bajos. Este marco garantiza que su Dutch BV siga siendo un vehículo sólido para operaciones globales mientras gestiona los pagos de impuestos a través de Rabobank, el banco oficial de la Belastingdienst desde el 1 de mayo de 2026.
Puntos clave
- Determine los requisitos mínimos de sustancia económica para sociedades holding neerlandesas, incluida la necesidad de un 50 % de residencia neerlandesa entre los administradores estatutarios para asegurar los beneficios de los convenios fiscales internacionales.
- Aplique el límite de deducción de intereses de 2026 del 24,5 % del EBITDA a su estructura corporativa para mantener el cumplimiento de las últimas normativas neerlandesas contra el abuso y de limitación de la deducibilidad de intereses (earnings stripping).
- Constituya una Dutch BV a distancia mediante la vía del poder notarial legalizado, lo que permite a los fundadores no residentes completar el proceso de constitución sin necesidad de desplazarse físicamente.
- Mantenga la regularidad normativa a largo plazo depositando las cuentas anuales en la KVK dentro de los 12 meses posteriores al cierre del ejercicio y dirigiendo los pagos de impuestos a las cuentas bancarias de Rabobank.
- Gestione la transición de la propuesta retirada de la ATAD 3 a las mayores obligaciones de información exigidas bajo el marco actual de la DAC6 para mecanismos transfronterizos.
Definición de la sustancia económica para sociedades holding en los Países Bajos
La sustancia económica, en el contexto fiscal neerlandés, se refiere a la presencia y actividad económica genuinas de una entidad jurídica dentro de los Países Bajos. Va mucho más allá de la cuestión de dónde se constituyó una sociedad. Una BV registrada en Ámsterdam pero gestionada íntegramente desde Singapur tiene forma jurídica neerlandesa sin realidad económica neerlandesa, y esa distinción reviste gran importancia para la Belastingdienst.
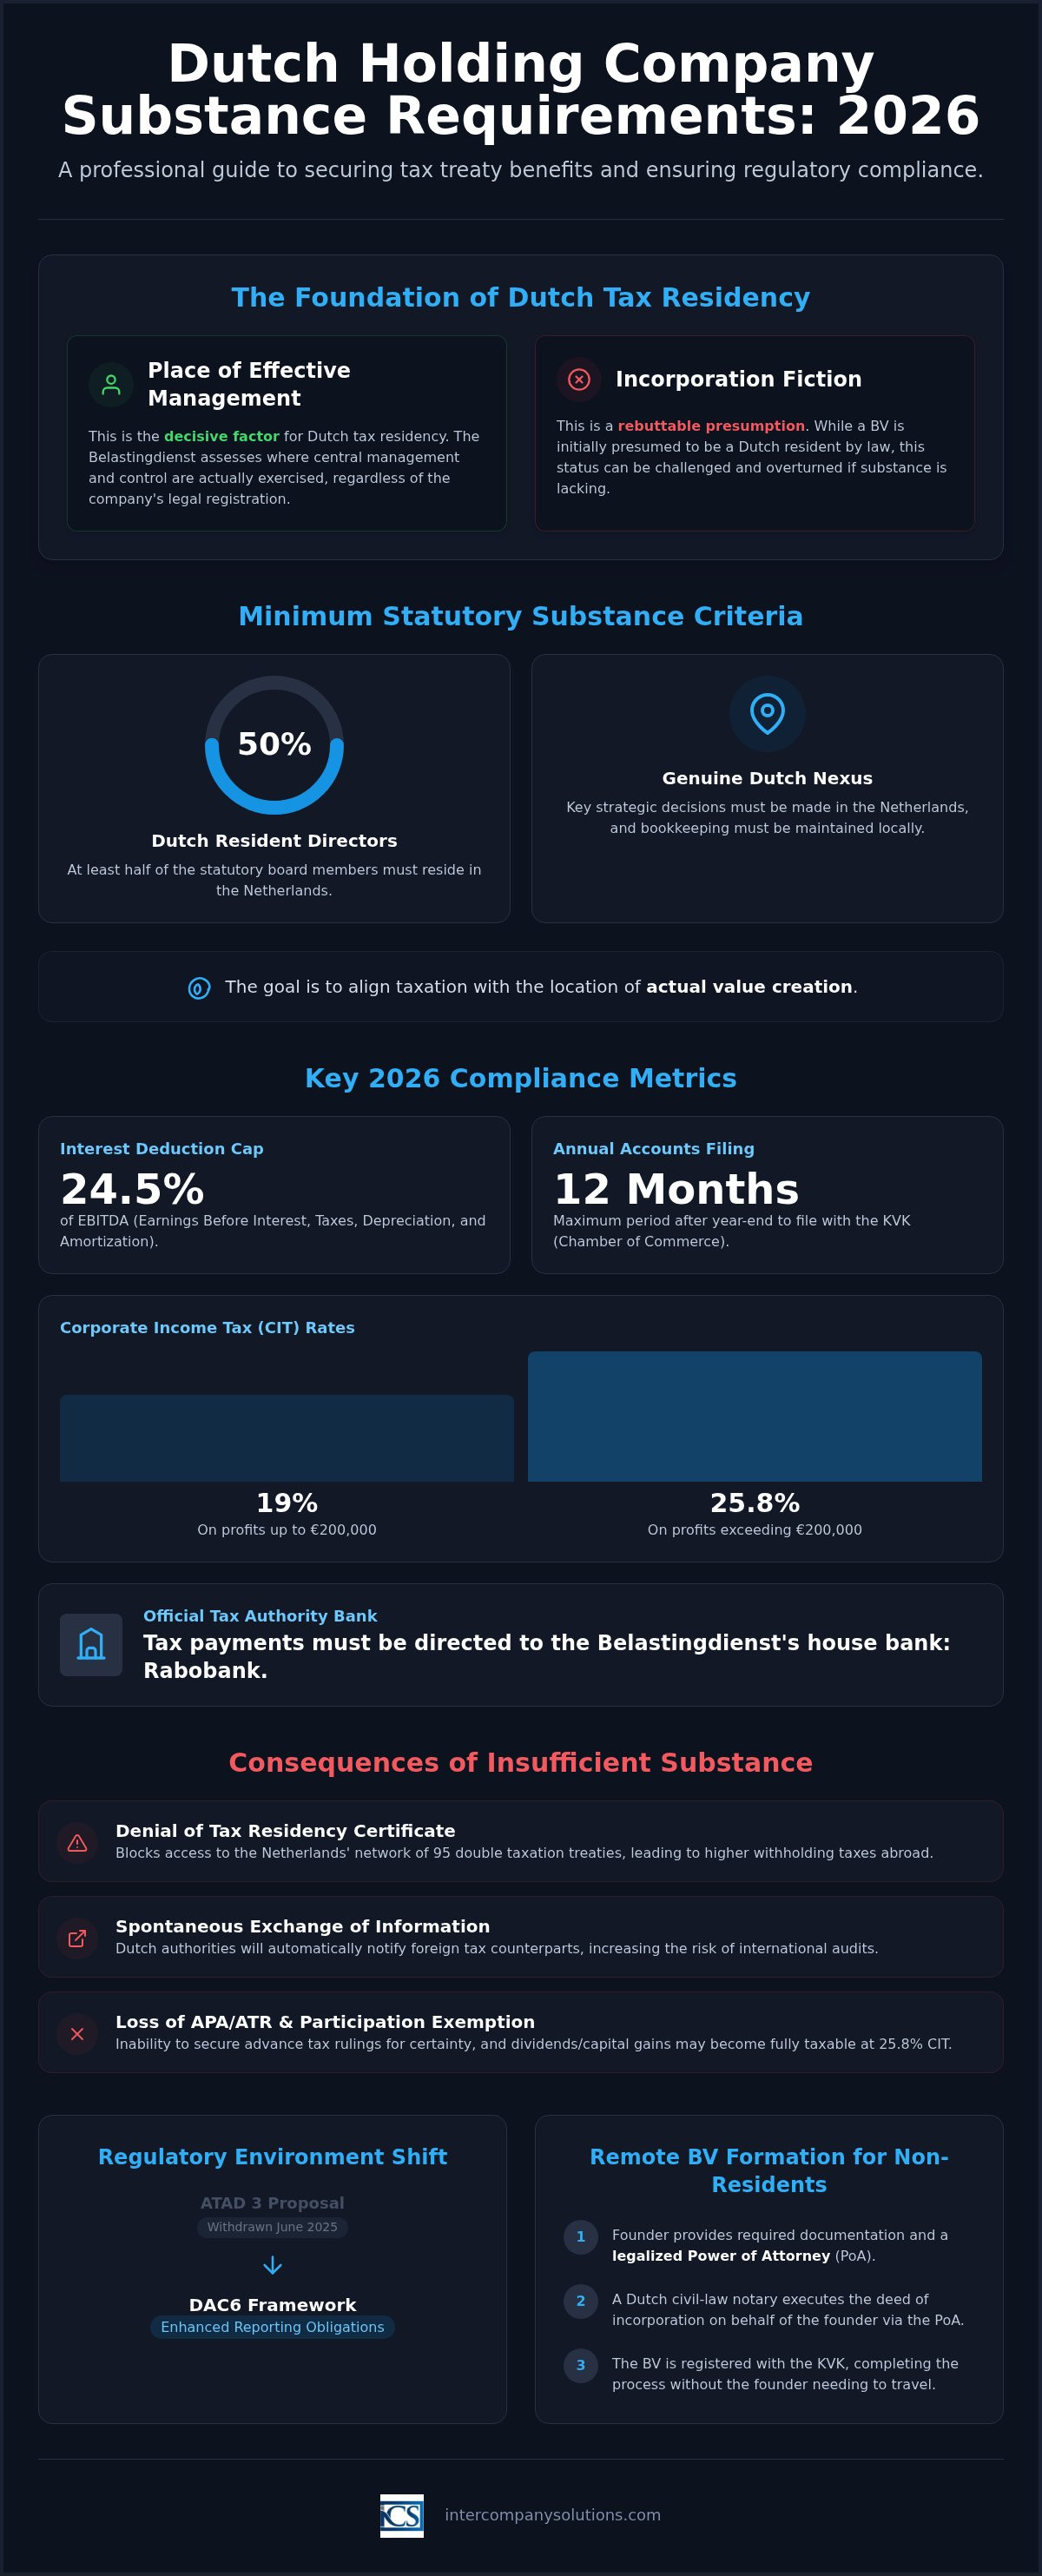
El derecho tributario neerlandés opera según el principio de la sede de dirección efectiva en lugar de la ficción de constitución. Bajo la ficción de constitución, se presume que una BV es residente fiscal neerlandesa por el mero hecho de haberse constituido con arreglo al derecho neerlandés. Sin embargo, la Belastingdienst y los tribunales neerlandeses van más allá de esta presunción al evaluar la residencia fiscal real. Si la dirección y el control centrales de una sociedad se ejercen fuera de los Países Bajos, la entidad puede ser tratada como residente fiscal extranjera a efectos de los convenios, con independencia del lugar donde se haya constituido. Esta distinción no es teórica; determina si su estructura de holding puede acceder legalmente a la red de convenios fiscales de los Países Bajos.
El propósito de la sustancia en el derecho tributario internacional
El requisito de sustancia económica se fundamenta en los esfuerzos internacionales para combatir la erosión de la base imponible y el traslado de beneficios (BEPS), el marco liderado por la OCDE dirigido a esquemas que trasladan beneficios a jurisdicciones de baja tributación sin una actividad económica correspondiente. Los Países Bajos, como jurisdicción con una amplia red de 95 convenios para evitar la doble imposición, tienen la obligación particular de garantizar que las entidades que utilizan dichos convenios mantengan un nexo real con el territorio neerlandés. Sin ese nexo, la red de convenios se convierte en un conducto para la búsqueda del convenio más ventajoso (treaty shopping), algo que el Ministerio de Finanzas neerlandés trabaja activamente para evitar. Las entidades que carecen de una presencia económica real corren el riesgo de ser clasificadas como sociedades buzón o instrumentales, una calificación que desencadena una serie de consecuencias adversas.
Consecuencias de una sustancia insuficiente
El incumplimiento de los requisitos de sustancia económica para sociedades holding neerlandesas genera riesgos concretos y cuantificables:
- Denegación del certificado de residencia fiscal: La Belastingdienst puede negarse a emitir un certificado de residencia fiscal, documento fundamental exigido para acogerse a los beneficios de los convenios de doble imposición, tales como tipos reducidos de retención en origen sobre dividendos, intereses y cánones.
- Intercambio espontáneo de información: Las autoridades tributarias neerlandesas están obligadas a compartir información con sus homólogas extranjeras cuando detectan estructuras que puedan utilizarse para eludir impuestos en dichas jurisdicciones, lo que incrementa el riesgo de inspecciones en el extranjero.
- Pérdida de acceso a APA y ATR: Los acuerdos previos de valoración (Advance Pricing Agreements o APA) y los acuerdos tributarios previos (Advance Tax Rulings o ATR), que proporcionan seguridad jurídica sobre precios de transferencia y tratamiento tributario, no están disponibles para entidades que no puedan demostrar una sustancia económica suficiente. Esto elimina una herramienta clave de gestión de riesgos para grupos internacionales.
- Denegación de la exención por participación: La exención por participación neerlandesa exonera del impuesto sobre sociedades a los dividendos y ganancias de capital que cumplan los requisitos. Cuando una estructura de holding se considere abusiva o carezca de sustancia económica genuina, la Belastingdienst puede impugnar la aplicación de la exención, exponiendo dichos ingresos al tipo general del impuesto sobre sociedades del 25,8 %.
Estas consecuencias ponen de relieve por qué la sustancia económica es un requisito previo y no una mejora opcional. Las siguientes secciones detallan con precisión lo que las autoridades neerlandesas exigen en la práctica.
Criterios legales mínimos de sustancia para la residencia fiscal
Para satisfacer a las autoridades tributarias neerlandesas, una sociedad holding debe demostrar que su dirección y control están firmemente arraigados en territorio neerlandés. Estos criterios se alinean con la Acción 5 de BEPS de la OCDE, orientada a vincular la tributación con el lugar donde se genera el valor. El cumplimiento de los requisitos de sustancia económica para sociedades holding neerlandesas es indispensable para que se emita a una entidad el certificado de residencia fiscal, el cual sirve de acceso a la red de 95 convenios para evitar la doble imposición de los Países Bajos. Sin este reconocimiento, el pago de dividendos y las plusvalías pueden quedar sujetos a retenciones en origen que, de otro modo, se mitigarían.
Requisitos de dirección y gobierno corporativo
Un requisito principal es que al menos el 50 % de los administradores estatutarios deben ser residentes en los Países Bajos. Estos administradores deben contar con los conocimientos profesionales y la capacidad de decisión necesarios para gestionar los riesgos y activos de la sociedad. No pueden ser figuras pasivas; deben participar activamente en el gobierno corporativo de la sociedad y tener la capacidad jurídica para obligar a la entidad. Las decisiones clave de gestión deben adoptarse dentro de los Países Bajos, normalmente durante las reuniones del consejo celebradas en la oficina neerlandesa. Estas decisiones deben documentarse en actas del consejo y registros administrativos locales. Si una empresa no cumple con estos estándares de gobernanza, corre el riesgo de ser recalificada como residente fiscal extranjera o como entidad instrumental, lo que activa el intercambio obligatorio de información con las administraciones tributarias extranjeras.
Requisitos operativos y de infraestructura
La sociedad debe mantener una presencia física en los Países Bajos mediante un espacio de oficina proporcionado a sus actividades empresariales. Este espacio debe utilizarse para operaciones comerciales efectivas y para la custodia de la documentación societaria. No basta con disponer de una dirección postal; la oficina debe estar equipada para gestionar las funciones administrativas de una sociedad holding. Toda la contabilidad y teneduría de libros debe llevarse y conservarse dentro de los Países Bajos. La documentación debe conservarse durante un mínimo de 7 años, o de 10 años si la sociedad posee bienes inmuebles.
La integración financiera se acredita mediante el uso de una cuenta bancaria local. Según la Belastingdienst, Rabobank opera como banco principal desde el 1 de mayo de 2026. El uso de una cuenta local para transacciones corporativas y pagos tributarios proporciona una pista de auditoría clara de la actividad económica neerlandesa. Para los empresarios que inician este proceso, nuestros servicios de constitución de Dutch BV garantizan que estas bases operativas se establezcan correctamente desde el principio. Si tiene dudas concretas sobre la residencia de los administradores o las cualificaciones profesionales, puede consultar con nuestros especialistas en cumplimiento normativo para obtener una evaluación profesional de su estructura.
Normativa antiabuso y el impacto de ATAD 3
El entorno normativo en 2026 se define por un enfoque riguroso hacia la transparencia corporativa. Si bien la propuesta original de la Directiva contra la elusión fiscal 3 (ATAD 3) se retiró formalmente en junio de 2025, los objetivos de política pública que la sustentaban siguen siendo una prioridad central para la Unión Europea. Estos objetivos se están integrando actualmente en las modificaciones a la Directiva contra la elusión fiscal de la UE (ATAD) y en el marco de la DAC6. Mantener la realidad económica es la principal salvaguarda frente a la clasificación como entidad de alto riesgo o entidad instrumental (shell entity) dentro de este marco de comunicación de información.
El cumplimiento normativo en 2026 exige la observancia de estrictas ratios financieras. Según la Belastingdienst, el límite de deducción de intereses es del 24,5 % del EBITDA o un umbral de 1 millón de euros, lo que sea mayor. Esta limitación, a menudo denominada norma de limitación de la deducibilidad de intereses (earnings stripping rule), evita el apalancamiento excesivo en las estructuras holding. Esta norma se aplica a todas las Dutch BV y constituye un factor crítico a la hora de estructurar préstamos intragrupo o acuerdos de financiación de grupo.
Los beneficios generados por la sociedad holding están sujetos al Impuesto sobre Sociedades neerlandés al 19 % hasta 200.000 € y al 25,8 % por encima de dicho importe. Estos tipos se han mantenido estables desde 2023. Garantizar el cumplimiento de los estándares de sustancia protege estos beneficios frente a regularizaciones por parte de autoridades fiscales extranjeras que, de otro modo, podrían cuestionar el estatus de residencia fiscal de la sociedad. La debida documentación aporta la prueba necesaria de que la sociedad constituye una unidad de negocio funcional con un vínculo económico genuino con los Países Bajos.
Obtener la exención por participación neerlandesa suele ser el objetivo principal de las estructuras holding internacionales. Para cualificar, la sociedad holding generalmente debe poseer al menos el 5 % del capital social nominal desembolsado de una filial. Aunque la exención se aplica a dividendos y plusvalías, su solidez depende de la actividad económica de la sociedad holding. Las sociedades matrices no pertenecientes a la UE deben demostrar niveles superiores de presencia local para superar las pruebas antiabuso al solicitar la exención de dividendos con arreglo a los principios de la directiva matriz-filial.
Última revisión: septiembre de 2026
Implementación práctica: Creación de una presencia real en los Países Bajos
Establecer una sociedad holding que cumpla con los requisitos de sustancia para sociedades holding neerlandesas comienza durante la fase de constitución. Para los fundadores no residentes, el proceso debe gestionarse con precisión procedimental para garantizar que la entidad sea reconocida por la Belastingdienst y la KVK desde el primer momento. Una BV requiere un capital mínimo de solo 0,01 €, lo que hace que la estructura sea accesible, pero las obligaciones normativas relativas a la administración y la presencia siguen siendo estrictas. Debe demostrar que la sociedad es una unidad operativa funcional y no un registro inactivo.
Constitución a distancia para fundadores de fuera de la UE
La vía habitual para la constitución a distancia de una Dutch BV es el método mediante poder notarial (POA) legalizado. Esto permite a un notario neerlandés otorgar la escritura de constitución en su nombre, lo que significa que no necesita viajar a los Países Bajos para la constitución. Debe proporcionar documentación de alta calidad, incluida una copia legalizada de su documento de identidad y un comprobante de domicilio. Una vez que el notario otorga la escritura, la sociedad queda inscrita en la Kamer van Koophandel (KVK). En 2026 se aplica una tasa única de inscripción en la KVK de 85,15 €. Esta tasa debe abonarse a la mayor brevedad para finalizar el proceso registral. La constitución digital por videoconferencia está disponible, pero no es la opción predeterminada para fundadores no residentes debido a los requisitos específicos de legalización que a menudo exigen los bancos neerlandeses y la administración tributaria.
Establecimiento de la sustancia administrativa
Una vez constituida, el enfoque se traslada al gobierno corporativo continuo y a la integración local. Debe estructurar su consejo de administración de modo que al menos el 50 % de los administradores sean residentes neerlandeses. Estas personas deben contar con la capacidad profesional adecuada para gestionar los asuntos financieros y jurídicos de la sociedad. La sustancia administrativa también exige que toda la contabilidad y los registros societarios se mantengan localmente. Los registros deben conservarse durante 7 años, o 10 años si la sociedad posee bienes inmuebles. Si su sociedad holding emplea personal en los Países Bajos, debe integrar procedimientos de nómina y gestión de personal para atender correctamente las obligaciones de seguridad social y retenciones sobre salarios. El cumplimiento normativo también abarca el registro de UBO. Cualquier cambio relativo a los titulares reales (UBO) con una participación superior al 25 % debe comunicarse a la KVK en un plazo de 7 días. Mantener este nivel de gestión activa garantiza que su sociedad no sea considerada una entidad instrumental pasiva, protegiendo así su acceso a la exención por participación.
Mantenimiento del cumplimiento continuo y presentación de informes regulatorios
La estabilidad operativa de una BV depende del cumplimiento constante del calendario normativo neerlandés. Una vez completada la constitución inicial, el enfoque se desplaza hacia las obligaciones anuales que validan la situación de la entidad ante el Belastingdienst y la Kamer van Koophandel (KVK). El cumplimiento a largo plazo de los requisitos de sustancia para sociedades holding neerlandesas no se trata simplemente de preservar las ventajas fiscales; es una necesidad procedimental para evitar sanciones administrativas y posibles auditorías. Debe asegurarse de que los registros financieros y de gobierno corporativo de la sociedad reflejen con precisión su realidad económica continua en los Países Bajos.
Las cuentas anuales deben depositarse ante la KVK en un plazo de 12 meses desde el cierre del ejercicio financiero para mantener la sociedad al corriente. El incumplimiento de este plazo puede acarrear la responsabilidad personal de los administradores en caso de quiebra. En materia tributaria, las declaraciones del Impuesto sobre Sociedades (IS) deben presentarse anualmente. Los beneficios tributan al 19% hasta 200.000 € y al 25,8% por encima de este umbral. Desde el 1 de mayo de 2026, todos los pagos de impuestos deben dirigirse a las cuentas de Rabobank utilizadas por el Belastingdienst. Además, debe supervisar el límite de deducción de intereses, fijado en el 24,5% del EBITDA para el ejercicio fiscal 2026, para evitar una fuga fiscal inesperada derivada de una financiación interna excesiva.
Requisitos de UBO y transparencia
La transparencia sigue siendo una piedra angular del entorno corporativo neerlandés. Se exige mantener un registro preciso en el registro de UBO para cualquier persona física que posea más del 25% de las acciones, los derechos de voto o la participación en la propiedad. Cualquier modificación de esta información debe notificarse a la KVK en un plazo de 7 días tras producirse el cambio. En 2026, el acceso al registro de UBO sigue estando regulado para equilibrar la privacidad con la necesidad de supervisión contra el blanqueo de capitales. Mantener un registro actualizado es un componente fundamental de sus funciones societarias y a menudo se examina minuciosamente durante las revisiones de cuentas bancarias o al suscribir nuevos contratos comerciales.
Lista de verificación de cumplimiento anual
Un proceso de revisión estructurado ayuda a mantener la integridad de su sociedad holding. Esta lista de verificación garantiza que su gobernanza siga siendo sólida:
- Actas del consejo: Verifique que las actas de las reuniones del consejo de administración se redacten y firmen físicamente en los Países Bajos, documentando que las decisiones estratégicas clave se adoptaron localmente.
- Control de residencia: Confirme que al menos el 50% de sus administradores estatutarios mantengan su residencia principal en los Países Bajos durante todo el año.
- Actividad bancaria: Asegúrese de que la cuenta bancaria local permanezca activa con transacciones comerciales regulares, reforzando el nexo económico de la sociedad.
- Conservación de documentos: Conserve todos los registros administrativos durante 7 años, o 10 años si la sociedad posee bienes inmuebles.
Si busca más detalles sobre la configuración administrativa, nuestra guía sobre cómo iniciar un negocio en los Países Bajos ofrece más información sobre los estándares de cumplimiento locales. Las auditorías periódicas de estos aspectos salvaguardarán su exención por participación y garantizarán que se cumplan sistemáticamente los requisitos de sustancia para su sociedad holding neerlandesa.
Última revisión: septiembre de 2026
Asegurar su futuro corporativo en los Países Bajos en 2026
Establecer una presencia corporativa sólida en los Países Bajos es un paso estratégico que requiere una atención meticulosa a los detalles. El éxito en 2026 depende de su capacidad para demostrar una realidad económica genuina, yendo más allá de la mera constitución legal hacia un gobierno corporativo local activo. Cumplir con los requisitos de sustancia para sociedades holding neerlandesas garantiza que su entidad siga siendo elegible para los beneficios de los convenios fiscales y la exención por participación, protegiendo sus inversiones internacionales de inspecciones innecesarias. Al mantener un consejo con un 50% de residencia y cumplir con el límite de deducción de intereses del 24,5% del EBITDA, construye una base de fiabilidad regulatoria.
Gestionar los requisitos de una BV, incluida la tasa de la KVK de 85,15 € y los tipos del IS de 2026 del 19% y el 25,8%, resulta sencillo cuando se dispone de un marco de cumplimiento estructurado. Una gobernanza fiable implica más que depositar cuentas anuales; requiere un compromiso con la integración económica local mediante administradores residentes en los Países Bajos y una operativa bancaria local activa. Nuestro equipo ofrece asistencia especializada a emprendedores internacionales, garantizando que su constitución a distancia se complete en solo 3-5 días hábiles. Respaldamos nuestra experiencia en la tramitación con una Garantía de satisfacción del 100%, lo que le permite centrarse en el crecimiento mientras nosotros nos encargamos de los detalles profesionales.
La transición hacia una estructura holding en pleno cumplimiento es una inversión en la estabilidad a largo plazo de sus operaciones comerciales globales. Esperamos facilitar su entrada en el mercado neerlandés con la precisión y los estándares profesionales que su empresa merece.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Cuál es el capital social mínimo para una Dutch BV holding en 2026?
El capital social mínimo para una Dutch BV es de 0,01 €. Este umbral se introdujo para facilitar el acceso a los emprendedores y sustituyó al requisito anterior de 18.000 €. Aunque puede elegir una cantidad mayor, la mayoría de los fundadores internacionales optan por una suma nominal para mantener la flexibilidad financiera. Este capital debe depositarse después de que el notario otorgue la escritura de constitución durante el proceso de constitución estándar.
¿Necesitan las sociedades holding holandesas un espacio de oficina físico a efectos de sustancia?
Sí, una sociedad holding holandesa debe contar con presencia física mediante un espacio de oficina proporcionado a sus actividades empresariales. Este espacio sirve como el lugar donde el consejo de administración toma las decisiones estratégicas y donde se conserva la administración de la sociedad. Mantener una oficina real ayuda a demostrar que la entidad no es una mera sociedad instrumental o de buzón, lo cual es vital para cumplir con los requisitos de sustancia para sociedades holding holandesas y obtener certificados de residencia fiscal.
¿Cuáles son los tipos del impuesto sobre sociedades para las sociedades holding holandesas en 2026?
Para el ejercicio fiscal 2026, el tipo del impuesto sobre sociedades (CIT) es del 19 % sobre los primeros 200.000 € de beneficios imponibles. Cualquier beneficio que supere este umbral está sujeto a un tipo del 25,8 %. Estos tipos se aplican a todas las BV, con independencia de que sean entidades operativas o estructuras holding. También es posible acogerse a la exención por participación, que puede eximir totalmente de estos impuestos a los dividendos y las ganancias de capital bajo condiciones específicas.
¿Puede un no residente ser el administrador único de una sociedad holding holandesa?
Legalmente, un no residente puede ser el administrador único, pero esta estructura a menudo entra en conflicto con los requisitos de sustancia para sociedades holding holandesas. Para ser reconocida como residente fiscal en los Países Bajos, al menos el 50 % de los administradores estatutarios deben residir en los Países Bajos. Si usted es el administrador único y reside en el extranjero, la Belastingdienst puede determinar que la sede de dirección efectiva se encuentra fuera de los Países Bajos, lo que podría dar lugar a la denegación de las ventajas de los convenios fiscales internacionales.
¿Cuál es el límite de deducción de intereses para las entidades holandesas en 2026?
La deducibilidad de los gastos netos por intereses está limitada al mayor entre el 24,5 % del EBITDA de la sociedad o un umbral de 1 millón de euros. Esta norma, conocida como la earnings stripping rule, se aplica tanto a los acuerdos de financiación interna como externa. Controlar este límite es fundamental para las sociedades holding que recurren a la deuda para financiar a sus filiales, ya que superar estos límites puede generar una importante fuga fiscal y reducir la rentabilidad neta del grupo.
¿Cuánto tiempo se tarda en registrar una sociedad holding holandesa a distancia?
La constitución a distancia de una Dutch BV suele tardar entre 3 y 5 días hábiles. Este plazo comienza una vez que el notario recibe y verifica toda la documentación requerida, como la identificación legalizada y el justificante de domicilio. El proceso se gestiona mediante un poder notarial legalizado, lo que permite al notario otorgar la escritura sin su presencia física. Tras la constitución, la inscripción en la KVK y ante las autoridades fiscales constituyen los pasos finales.
¿Es obligatoria una cuenta bancaria holandesa para los requisitos de sustancia?
Aunque no lo exige explícitamente una sola ley, mantener una cuenta bancaria holandesa es una necesidad práctica para demostrar la sustancia económica. Aporta pruebas de que los asuntos financieros de la sociedad se gestionan dentro de los Países Bajos. Desde el 1 de mayo de 2026, la Belastingdienst utiliza Rabobank como su banco de operaciones, por lo que disponer de una cuenta local garantiza el pago eficiente de impuestos y refuerza el nexo de su entidad con la jurisdicción holandesa a efectos de convenios y cumplimiento normativo.
¿Qué ocurre si mi sociedad holding holandesa no supera la prueba de sustancia de la ATAD 3?
Aunque la propuesta original de la ATAD 3 se retiró formalmente en junio de 2025, sus objetivos se aplican ahora mediante una mayor comunicación de información con arreglo a la DAC6 y las normas antiabuso vigentes. Si su sociedad carece de sustancia suficiente, puede ser clasificada como una entidad instrumental de alto riesgo. Esta situación puede conllevar la denegación de certificados de residencia, la pérdida de beneficios en virtud de convenios fiscales y el intercambio espontáneo de información con autoridades fiscales extranjeras. Mantener una realidad económica documentada es la única manera de mitigar estos riesgos.
Fuentes
- ICS Payroll - Servicios de nómina holandeses
- KVK - Inscripción en el Registro Mercantil holandés
- Business.gov.nl - Sociedad de responsabilidad limitada (BV)
- Burgerlijk Wetboek Boek 2 (Código Civil holandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |