


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
El tipo legal del 15% de la retención en origen sobre dividendos en los Países Bajos no es un mero coste fijo de hacer negocios, sino una variable gestionable que requiere un estricto cumplimiento procesal para evitar la doble imposición. Para muchos empresarios extranjeros, la complejidad de la aplicación de los convenios y el temor a la erosión de los beneficios a menudo eclipsan las ventajas operativas de una Dutch BV. Es probable que reconozca que, si bien los Países Bajos facilitan el comercio global, la carga administrativa de demostrar la sustancia económica y cumplir con los plazos de presentación sigue siendo una prioridad significativa para su estrategia de cumplimiento corporativo.
Esta guía proporciona un análisis profesional del entorno fiscal de 2026, centrándose en la aplicación precisa de la exención por participación y las reducciones basadas en convenios. Describimos las condiciones específicas requeridas para asegurar un tipo del 0% para los accionistas cualificados residentes en la UE y en países con convenio, al tiempo que abordamos el tipo condicional del 25,8% aplicable a jurisdicciones de baja tributación. Al seguir esta hoja de ruta, obtendrá claridad sobre el plazo de presentación de un mes y los requisitos técnicos para remitir los pagos a la cuenta de Rabobank de la Belastingdienst. Esto garantiza que sus distribuciones de beneficios sigan siendo eficientes y cumplan plenamente con las normas regulatorias neerlandesas más recientes.
Puntos clave
- Identificar el tipo general del 15% para 2026 y cómo funciona como un impuesto preliminar sobre las distribuciones de beneficios corporativos.
- Solicitar un tipo del 0% en la retención en origen sobre dividendos neerlandesa cumpliendo con los requisitos específicos de la exención por participación o los convenios de doble imposición aplicables.
- Alinear su estrategia de distribución con los tramos del impuesto sobre sociedades de 2026 del 19% para beneficios de hasta 200.000 € y del 25,8% para márgenes superiores.
- Presentar las declaraciones fiscales obligatorias dentro del plazo de un mes para mantener el cumplimiento con los estándares de reporte electrónico de la Belastingdienst.
- Utilizar la vía del poder notarial legalizado para la constitución remota de una BV con un capital social mínimo de tan solo 0,01 €.
Índice de contenidos
- Comprensión del marco de la retención en origen sobre dividendos (WHT) en los Países Bajos
- Exenciones y reducciones para estructuras de holding internacionales
- Interacción con el impuesto sobre sociedades neerlandés (CIT) en 2026
- Plazos de cumplimiento y procedimientos administrativos
- Constitución remota de una entidad neerlandesa fiscalmente conforme
Comprensión del marco de la retención en origen sobre dividendos (WHT) en los Países Bajos
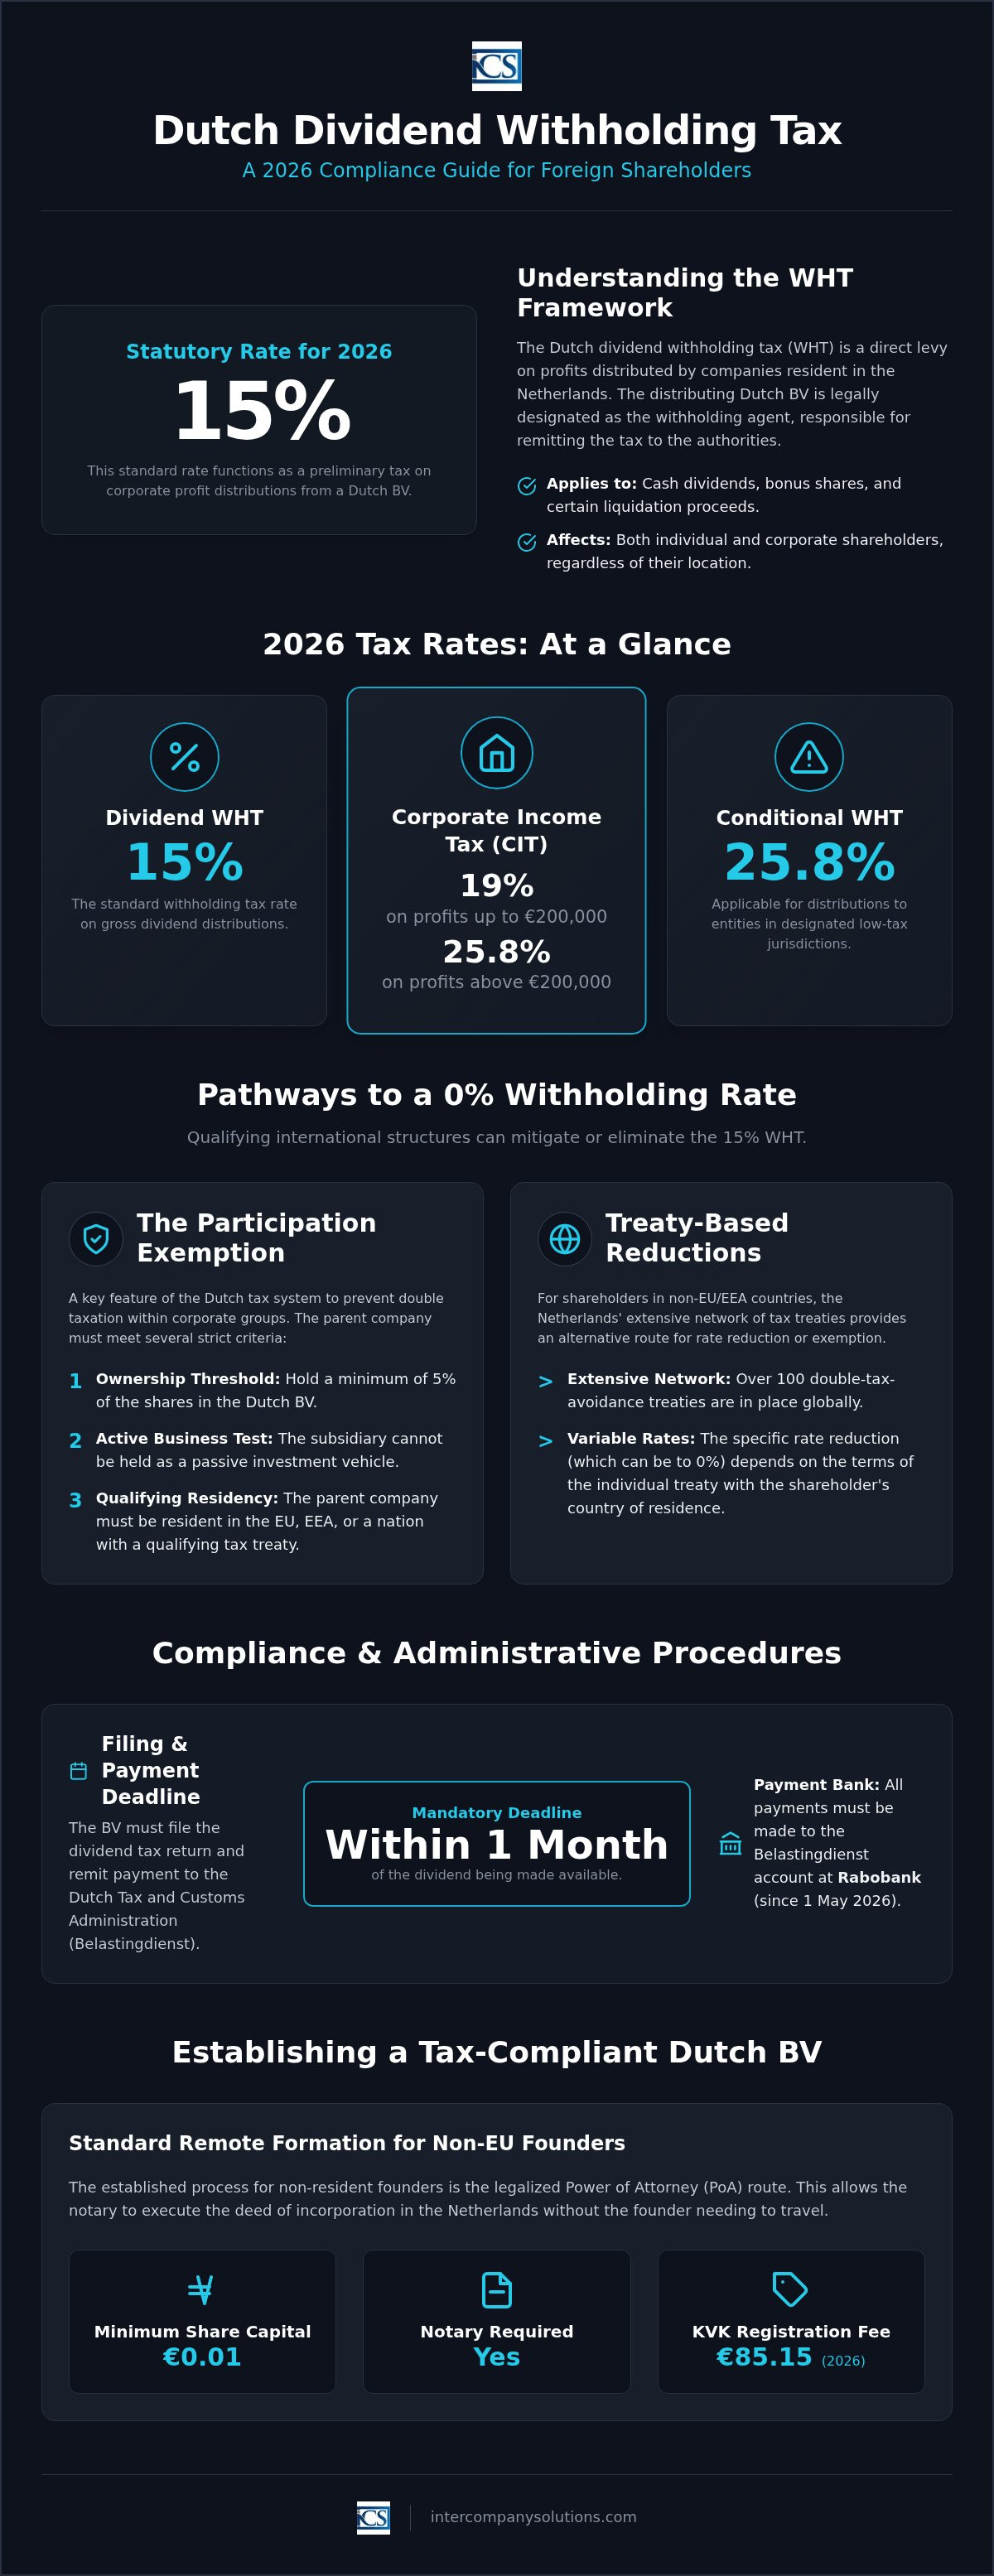
La retención en origen sobre dividendos neerlandesa es un gravamen directo sobre las distribuciones de beneficios realizadas por empresas residentes en los Países Bajos. Para el ejercicio fiscal 2026, el tipo legal se fija en el 15%. Este impuesto actúa como una exacción previa para los residentes neerlandeses, quienes a menudo pueden deducirlo de su impuesto sobre la renta; sin embargo, para los inversores extranjeros, con frecuencia representa un impuesto definitivo a menos que un convenio proporcione una desgravación. El alcance de este impuesto se extiende a diversas formas de distribución, incluidos los dividendos en efectivo, las acciones liberadas emitidas a partir de reservas de beneficios y los rendimientos de liquidación que excedan el capital medio aportado de la empresa.
Dentro del marco general del Dutch Corporate Tax Framework, la Dutch BV distribuidora ostenta la condición jurídica de agente de retención. Esto significa que la sociedad, y no el accionista, es responsable de la exactitud administrativa del proceso de retención. El impuesto se aplica a las distribuciones realizadas tanto a accionistas personas físicas como jurídicas, con independencia de su ubicación, siempre que la entidad distribuidora se considere residente fiscal en los Países Bajos. Garantizar que su entidad esté adecuadamente estructurada desde el principio es esencial, y nuestros especialistas a menudo asisten con la Netherlands company formation para establecer una base conforme a la normativa para futuras distribuciones de beneficios.
Base imponible y responsabilidad de pago
El cálculo del importe correcto requiere determinar el valor bruto del dividendo antes de cualquier deducción. Cuando se aprueba una distribución, la BV debe retener el 15% del importe bruto y remitirlo al Belastingdienst. Esta obligación abarca asimismo las distribuciones en especie, como los activos transferidos a los accionistas a un valor inferior al del mercado. En estos casos, la diferencia se considera un "dividendo presunto" y queda sujeta al mismo tipo del 15%. La sociedad debe presentar la declaración tributaria sobre dividendos y efectuar el pago en el plazo de un mes desde la puesta a disposición del dividendo. Desde el 1 de mayo de 2026, todos estos pagos deben dirigirse al banco propio del Belastingdienst, Rabobank.
Residencia fiscal y obligaciones de retención
Una Dutch BV está sujeta con carácter general a obligaciones de retención por defecto porque los Países Bajos aplican el principio de constitución. Toda sociedad constituida conforme a la legislación neerlandesa se considera residente fiscal. Para los accionistas extranjeros, esto se traduce en la recepción de una distribución neta. Si bien el tipo del 15% es la norma general, muchos inversores internacionales reducen este gravamen mediante la aplicación de convenios de doble imposición o de la exención por participación neerlandesa. Debe verificar los tipos específicos de cada jurisdicción en belastingdienst.nl para garantizar el cumplimiento. Si el accionista es una sociedad residente neerlandesa, el impuesto retenido suele poder compensarse con su propia cuota del impuesto de sociedades, que es del 19% para beneficios de hasta 200.000 € y del 25,8% para el resto.
Exenciones y reducciones para estructuras de holding internacionales
Aunque el tipo legal del 15% sigue siendo la norma general, el sistema fiscal neerlandés prevé una desgravación sustancial para las estructuras internacionales cualificadas. Comprender los Dutch dividend tax basics resulta vital para los inversores extranjeros que pretendan aplicar un tipo de retención nacional del 0%. Esta exención se aplica habitualmente cuando los dividendos se abonan a accionistas personas jurídicas residentes en la UE, el EEE o un país que mantenga un convenio tributario cualificado con los Países Bajos. El objetivo principal es evitar el efecto acumulativo de la imposición dentro de los grupos de empresas, garantizando que los beneficios solo tributen una vez a nivel del receptor final.
Lista de comprobación de la exención por participación
La exención por participación es una piedra angular del atractivo de los Países Bajos como jurisdicción global de holding. Para acogerse a esta exención en un contexto transfronterizo, la sociedad matriz debe cumplir varios criterios estrictos. La matriz debe poseer una participación mínima del 5% en la Dutch BV. Asimismo, la filial no puede mantenerse como una inversión pasiva; lo ideal es que sea una entidad operativa activa. La documentación constituye un componente crítico del cumplimiento. Durante una auditoría fiscal, debe presentar los siguientes registros ante el Belastingdienst:
- Libros de registro de accionistas actualizados que acrediten el umbral de participación del 5%.
- Prueba de las actividades empresariales activas de la sociedad matriz en su jurisdicción de origen.
- Documentación relativa a la justificación comercial de la estructura de holding.
Reducciones de tipos en virtud de convenios
Para los accionistas residentes en países no pertenecientes a la UE, la extensa red de más de 100 convenios neerlandeses para evitar la doble imposición ofrece una vía alternativa de reducción. Estos convenios a menudo reducen la retención neerlandesa sobre dividendos al 5% o al 10% y, en casos específicos que involucran participaciones sustanciales, al 0%. Si su empresa ya ha pagado el tipo completo del 15%, puede iniciar un proceso de devolución a través de la administración tributaria neerlandesa. Para 2026, el impacto del Instrumento Multilateral (MLI) se ha vuelto más pronunciado. Las estructuras deben superar ahora la "Prueba del Propósito Principal" (Principal Purpose Test) para tener derecho a los beneficios del convenio. Esto garantiza que el mecanismo no sea artificioso y cumpla una función empresarial real.
Cumplir con estos requisitos de sustancia económica es obligatorio para evitar la aplicación de disposiciones antiabuso. Si actualmente está planificando un nuevo proyecto empresarial, nuestros asesores pueden ayudarle con la constitución de empresas en los Países Bajos para garantizar que su entidad esté estructurada para cumplir con la normativa desde el principio. Si necesita un análisis específico de cómo se aplican estos convenios a su jurisdicción, puede ponerse en contacto con nuestro departamento fiscal para obtener una evaluación profesional.
Interacción con el impuesto sobre sociedades neerlandés (CIT) en 2026
El entorno del impuesto sobre sociedades (CIT) en 2026 determina directamente los fondos disponibles para la distribución de beneficios. Para una Dutch BV, la obligación tributaria principal se calcula en función de dos tramos. Pagará el 19% sobre los beneficios imponibles de hasta 200.000 € y el 25,8% sobre cualquier cantidad que supere este umbral. Dado que los dividendos se pagan a partir del beneficio neto restante tras el CIT, su estrategia de distribución debe tener en cuenta estos tipos. Una planificación fiscal eficaz garantiza que la retención neerlandesa sobre dividendos se gestione junto con estas obligaciones societarias para mantener la liquidez. Una declaración precisa evita la acumulación de intereses o sanciones por parte de la Belastingdienst.
Cálculo del beneficio imponible y deducciones
Determinar su beneficio neto requiere un cálculo preciso de las deducciones admisibles. Para 2026, el cumplimiento normativo incluye ajustarse al límite de deducción de intereses, fijado en el 24,5% del EBITDA de la empresa. No obstante, se aplica un umbral de 1 millón de euros; siempre podrá deducir intereses hasta esta cantidad, incluso si supera el porcentaje del EBITDA. Esta norma evita el sobreendeudamiento y garantiza que la base imponible se mantenga estable. Debe conservar todos los registros financieros, incluidas facturas, extractos bancarios y contratos, durante al menos 7 años para respaldar tanto las declaraciones del CIT como las de las retenciones en origen (WHT). Esta documentación es fundamental durante las auditorías para justificar los gastos utilizados para calcular la cifra del beneficio imponible. Si sus registros se refieren a bienes inmuebles, el período de conservación se amplía a 10 años.
Unidad fiscal y distribuciones de dividendos
Establecer una unidad fiscal (fiscale eenheid) puede agilizar el movimiento de capital entre una matriz neerlandesa y sus filiales. Cuando las empresas constituyen una unidad fiscal a efectos del CIT, la administración tributaria las trata como un único contribuyente. Esta estructura repercute directamente en los movimientos de beneficios. Los flujos internos de dividendos entre entidades pertenecientes al mismo grupo fiscal se suelen ignorar a efectos fiscales. Esto se traduce efectivamente en la eliminación de la retención neerlandesa sobre dividendos para las distribuciones realizadas dentro del grupo. Es una ventaja procedimental que simplifica la gestión de la tesorería interna.
Gestionar estas complejas interacciones requiere una contabilidad estructurada. Puede encontrar más detalles sobre el mantenimiento de estos estándares en nuestra guía sobre Contabilidad para Dutch BV. Al alinear sus declaraciones del CIT con su cronograma de distribución, reduce el riesgo de errores administrativos. Esta alineación garantiza que la BV cumpla con sus obligaciones con respecto a la cuenta de Rabobank de la Belastingdienst, al tiempo que maximiza la eficiencia de la posición fiscal global del grupo.
Plazos de cumplimiento y procedimientos administrativos
Cumplir con el estricto calendario establecido por la Administración Tributaria neerlandesa es esencial para mantener la regularidad societaria de su empresa. Una vez que un dividendo se pone a disposición de los accionistas, la BV distribuidora debe presentar una declaración de la retención neerlandesa sobre dividendos y remitir el pago en el plazo exacto de un mes. Este plazo no es negociable. El incumplimiento de este plazo da lugar a sanciones administrativas y al devengo de intereses de demora por parte de la Belastingdienst. Todas las presentaciones deben realizarse por vía telemática a través del portal tributario oficial, lo que exige credenciales digitales vigentes para el representante de su empresa.
Más allá de las declaraciones tributarias específicas, la BV debe mantener su cumplimiento corporativo general ante la Cámara de Comercio (KVK). Las cuentas anuales deben presentarse ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio financiero. No hacerlo se considera una infracción económica y puede acarrear la responsabilidad de los administradores. Estos trámites administrativos garantizan que la situación financiera de la empresa sea transparente para el público y los organismos reguladores. Una documentación adecuada también respalda la validez de cualquier exención a la que se acoja en virtud de la exención por participación o de los convenios fiscales.
Logística bancaria y de pagos
Una actualización fundamental para 2026 atañe a la entidad bancaria principal de la Belastingdienst. Desde el 1 de mayo de 2026, el banco oficial de la Administración Tributaria neerlandesa es Rabobank. Si va a ordenar una transferencia bancaria internacional para el pago de la retención neerlandesa sobre dividendos, debe asegurarse de actualizar sus registros para reflejar este cambio. La utilización de datos bancarios obsoletos de ejercicios anteriores provocará el rechazo de los pagos y posibles sanciones por presentación extemporánea. Asegúrese de que la referencia de su pago incluya el número de liquidación correcto facilitado durante el proceso de presentación electrónica.
Para las entidades de nueva creación, tramitar la tasa inicial de inscripción en la KVK de €85.15 es el primer paso del procedimiento administrativo. Esta tasa única es independiente de los costes anuales de cumplimiento, pero resulta obligatoria para activar la inscripción registral de la empresa. Nuestro equipo gestiona habitualmente esta logística durante la constitución de sociedades en los Países Bajos mediante la vía del poder notarial (Power of Attorney) legalizado. Esto garantiza que los fundadores no residentes cumplan todos los requisitos iniciales sin necesidad de desplazarse al extranjero.
Declaración de UBO y transparencia
La transparencia relativa a los titulares reales (UBO) está directamente vinculada a su derecho a beneficiarse de los convenios de doble imposición. Cualquier modificación relativa a los UBO que posean una participación superior al umbral del 25% de las acciones o de los derechos de voto debe notificarse a la KVK en un plazo de 7 días naturales desde que se produzca el cambio. La Belastingdienst realiza comprobaciones cruzadas entre los datos de los UBO y las declaraciones de la retención sobre dividendos con el fin de verificar que el perceptor sea el beneficiario efectivo real y no una sociedad instrumental. La falta de actualización de este registro puede dar lugar a una inspección tributaria o a la denegación de la aplicación del tipo de retención del 0%.
Mantener un registro claro de la titularidad y del personal también resulta fundamental para otras áreas administrativas, como los servicios de nómina en los Países Bajos. La exactitud de los datos sobre UBO y empleados garantiza que la sociedad mantenga el cumplimiento normativo en todos los frentes regulatorios. Este enfoque integral del cumplimiento protege su inversión y simplifica el futuro reparto de beneficios.
Constitución a distancia de una entidad neerlandesa en cumplimiento tributario
Establecer unas bases que cumplan la normativa constituye el primer paso para una distribución eficiente de los beneficios. Para los socios fundadores no residentes, el procedimiento habitual es la vía del poder notarial (Power of Attorney) legalizado. Este mecanismo permite al notario autorizar la escritura de constitución en los Países Bajos sin requerir la presencia física del fundador. Una Dutch BV exige un capital social mínimo de tan solo €0.01, lo que la sitúa como una estructura idónea y accesible para empresas de diversas escalas. Al recurrir a un profesional especializado para la constitución de una Dutch BV, el plazo habitual de tramitación a distancia oscila entre 3 y 5 días laborables. Dicha celeridad no merma la rigurosa atención al detalle indispensable para que la entidad quede plenamente preparada para cumplir en el futuro con la retención neerlandesa sobre dividendos.
Pasos para la constitución a distancia
El procedimiento sigue un orden sistemático para garantizar su plena validez legal. En primer lugar, es necesario legalizar la documentación de identidad correspondiente y otorgar el Power of Attorney en su país de residencia. Posteriormente, esta documentación se remite a los Países Bajos para el segundo paso: el otorgamiento notarial de la escritura de constitución. A diferencia de una eenmanszaak o una VOF, la BV requiere preceptivamente la intervención notarial para su formalización. Por último, la entidad se inscribe en la KVK y ante las autoridades tributarias. Dicho registro devenga la tasa única de la KVK de €85.15 y conlleva la emisión de sus números de IVA y del impuesto sobre sociedades (CIT). Este esquema estructurado asegura que su empresa cumpla la totalidad de los requisitos de entrada mientras asume las obligaciones administrativas propias de un contribuyente residente fiscal.
Asistencia continuada en materia de cumplimiento
Preservar la condición de su entidad en cumplimiento tributario exige una supervisión administrativa continua. Deberá encargarse de las liquidaciones trimestrales de IVA y preparar las declaraciones anuales del impuesto sobre sociedades (CIT) conforme a los tipos de 2026 del 19% hasta €200,000 y del 25.8% sobre el exceso. Llegado el momento de repartir beneficios, deberá presentar la declaración de la retención neerlandesa sobre dividendos en el plazo improrrogable de un mes a partir de la fecha de puesta a disposición de los mismos. Todos los pagos han de ingresarse en la cuenta de Rabobank de la Belastingdienst con el fin de evitar sanciones.
Toda la documentación contable y fiscal debe conservarse durante un mínimo legal de 7 años. Si su BV es titular de bienes inmuebles, dicho periodo de conservación se prolonga hasta los 10 años. Disponer de estos asientos y justificantes debidamente organizados es crucial para acreditar la procedencia de la exención por participación o las reducciones impositivas sustentadas en convenios durante futuros procedimientos de comprobación tributaria. Al adoptar estas pautas de cumplimiento desde el inicio, salvaguarda la viabilidad de distribuir beneficios a socios internacionales minimizando los costes y contingencias fiscales.
Última revisión: septiembre de 2026
Asegure su estrategia de distribución neerlandesa para 2026
La adecuada gestión de la retención neerlandesa sobre dividendos exige una estricta coordinación entre su estructura corporativa y las obligaciones normativas vigentes. Mediante el uso de la red de más de 100 convenios fiscales de doble imposición y la aplicación de la exención por participación nacional, podrá evitar el deterioro innecesario de sus beneficios. La observancia rigurosa de las normas requiere respetar el plazo de presentación de un mes y certificar que la totalidad de los pagos sean abonados en plazo en la cuenta de Rabobank correspondiente a la Belastingdienst. El rigor en estos trámites formales resulta determinante para preservar la regularidad de su mercantil y eludir sanciones administrativas.
Intercompany Solutions actúa como socio estratégico de empresarios internacionales, prestando servicios de constitución a distancia de BV en un plazo de 3 a 5 días laborables mediante poder notarial (Power of Attorney) legalizado. Avalados por más de 2000 constituciones culminadas con éxito a escala internacional, facilitamos asesoramiento y gestión contable especializada para liquidaciones del CIT y declaraciones periódicas del impuesto sobre dividendos. Esta supervisión técnica garantiza que su entidad satisfaga los estándares de sustancia económica y transparencia de 2026 desde su constitución.
Estamos a su disposición para impulsar su crecimiento y ayudarle a asentar una operativa estable y en estricto cumplimiento normativo en los Países Bajos.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Cuál es el tipo de retención sobre dividendos en los Países Bajos para 2026?
El tipo impositivo legal de retención sobre dividendos en los Países Bajos para 2026 es del 15 % sobre las distribuciones de beneficios realizadas por una sociedad neerlandesa. Este tipo se aplica a los dividendos en efectivo, las acciones liberadas y las cuotas de liquidación que superen el capital medio aportado. Aunque la BV actúa como agente de retención, el impuesto es técnicamente un gravamen sobre el perceptor. Para los residentes neerlandeses, se trata de un pago a cuenta que se compensa con su liquidación definitiva del impuesto sobre la renta o del impuesto sobre sociedades.
¿Pueden los empresarios extranjeros solicitar un tipo del 0 % en el impuesto sobre dividendos?
Los empresarios extranjeros a menudo pueden acogerse a un tipo del 0 % si cumplen los requisitos de la exención por participación o de un convenio fiscal específico. Por lo general, esto se aplica a los accionistas societarios residentes en la UE, el EEE o un país con convenio que posean al menos el 5 % de las acciones. Para optar a esta reducción, debe demostrar que la estructura no es artificiosa y que la sociedad holding cuenta con una sustancia económica real en su jurisdicción de origen.
¿Cómo funciona la exención por participación para una Dutch BV?
La exención por participación garantiza que los beneficios ya gravados a nivel de la filial no tributen nuevamente al ser distribuidos a la Dutch BV matriz. Para acogerse a ella, la sociedad matriz debe poseer al menos el 5 % del capital social de la filial. Asimismo, la filial debe ser una entidad operativa activa y no un mero instrumento de inversión pasiva. Este mecanismo es indispensable para mantener una estructura de holding internacional fiscalmente eficiente y evitar el efecto en cascada de la múltiple imposición.
¿Cuál es el plazo para ingresar el impuesto sobre dividendos neerlandés?
El plazo legal para presentar la declaración y remitir la retención sobre dividendos neerlandesa es de un mes a partir de la fecha de distribución. Desde el 1 de mayo de 2026, todos los pagos de tributos deben efectuarse a Rabobank, entidad que actúa como banco gestor de la Belastingdienst. El incumplimiento de este plazo acarrea recargos e intereses de demora, así como multas coercitivas. Resulta crucial coordinarse con su equipo contable para cerciorarse de que tanto la presentación electrónica como la transferencia se completen con anterioridad al vencimiento.
¿Es necesario desplazarse a los Países Bajos para presentar mis declaraciones fiscales?
No es necesario desplazarse a los Países Bajos para gestionar sus obligaciones tributarias ni para constituir su sociedad. Todas las declaraciones impositivas, incluidas las del IVA, el impuesto sobre sociedades y los dividendos, se transmiten telemáticamente a través del portal de la administración tributaria. Para la constitución societaria, utilizamos el procedimiento mediante poder notarial legalizado, permitiendo al notario otorgar la escritura de constitución mientras usted permanece en el extranjero. Este trámite a distancia se formaliza habitualmente en un plazo de 3 a 5 días hábiles para una Dutch BV estándar.
¿Cómo influyen los convenios fiscales en la retención del 15 %?
Los convenios fiscales suelen reducir el tipo general de retención del 15 % al 10 %, 5 % o incluso al 0 % para los inversores internacionales que cumplan las condiciones exigidas. Los Países Bajos cuentan con una red de aproximadamente 100 convenios para evitar la doble imposición centrados en mitigar la duplicidad impositiva. Sin embargo, tras la entrada en vigor del Instrumento Multilateral, resulta preceptivo superar la prueba del propósito principal (Principal Purpose Test). Dicha regla exige acreditar una justificación económica documentada, asegurando que la finalidad primordial de la estructura de inversión no radique en la mera obtención de un beneficio fiscal.
¿Qué documentación debe conservar una Dutch BV a efectos de cumplimiento fiscal?
Una Dutch BV está obligada por ley a conservar sus libros de comercio y justificantes durante un periodo de 7 años a efectos de cumplimiento tributario. Estos registros abarcan extractos bancarios, facturas, contratos y libros registro de socios empleados en el cómputo de la retención sobre dividendos neerlandesa. En caso de que la compañía ostente o gestione bienes inmuebles, el plazo de conservación legal se amplía a 10 años. Disponer de archivos físicos o digitales debidamente estructurados resulta imperativo para respaldar su posición ante una eventual inspección de la administración tributaria neerlandesa.
¿Cuáles son los tramos del impuesto sobre sociedades para una Dutch BV en 2026?
Los tramos del impuesto sobre sociedades para 2026 se estructuran en dos escalas en función de la base imponible de la entidad. Se aplica un tipo del 19 % sobre los beneficios que alcancen el umbral de 200.000 €. Para la fracción que sobrepase dicho límite de 200.000 €, el tipo impositivo asciende al 25,8 %. Dichos porcentajes gravan el beneficio neto tras deducir los gastos fiscalmente admisibles y aplicar el límite a la deducibilidad de intereses, fijado actualmente en el 24,5 % del EBITDA de la sociedad para el ejercicio fiscal correspondiente.
Fuentes
- KVK - Inscripción en el registro mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Emprender
- ICS Payroll - Servicios de nóminas neerlandeses
- Belastingdienst - Retenciones sobre rendimientos del trabajo (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |