

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Muchos empresarios internacionales asumen que un mayor margen de beneficio conlleva automáticamente un aumento lineal de la obligación tributaria, pero el sistema fiscal neerlandés opera con una estructura por tramos diseñada para respaldar el crecimiento durante las primeras etapas de expansión. Comprender el tipo del impuesto de sociedades neerlandés es fundamental para cualquier Dutch BV de propiedad extranjera que busque mantener el cumplimiento normativo al tiempo que optimiza su posición fiscal global. Es probable que esté gestionando la presión de la presentación de informes transfronterizos y desee evitar las sanciones económicas asociadas al incumplimiento de los estrictos plazos de presentación. Es un reto habitual para quienes no están familiarizados con los requisitos locales de la Belastingdienst.
Este artículo ofrece un desglose preciso de los tramos impositivos, los umbrales y los trámites obligatorios de cumplimiento normativo para 2026. Aclararemos cómo se aplica el tipo del 19% a los primeros 200.000 € de beneficio y cuándo entra en vigor el tramo del 25,8%. Nuestro equipo de Accounting & Tax Services ha estructurado esta guía para cubrir el incentivo del Innovation Box del 9% y las normas de la exención por participación. Obtendrá un cronograma fiable para las presentaciones de impuestos y una visión clara de la tasa de registro en la KVK de 85,15 € para 2026, asegurando que su empresa opere con total certidumbre regulatoria desde el principio.
Key Takeaways
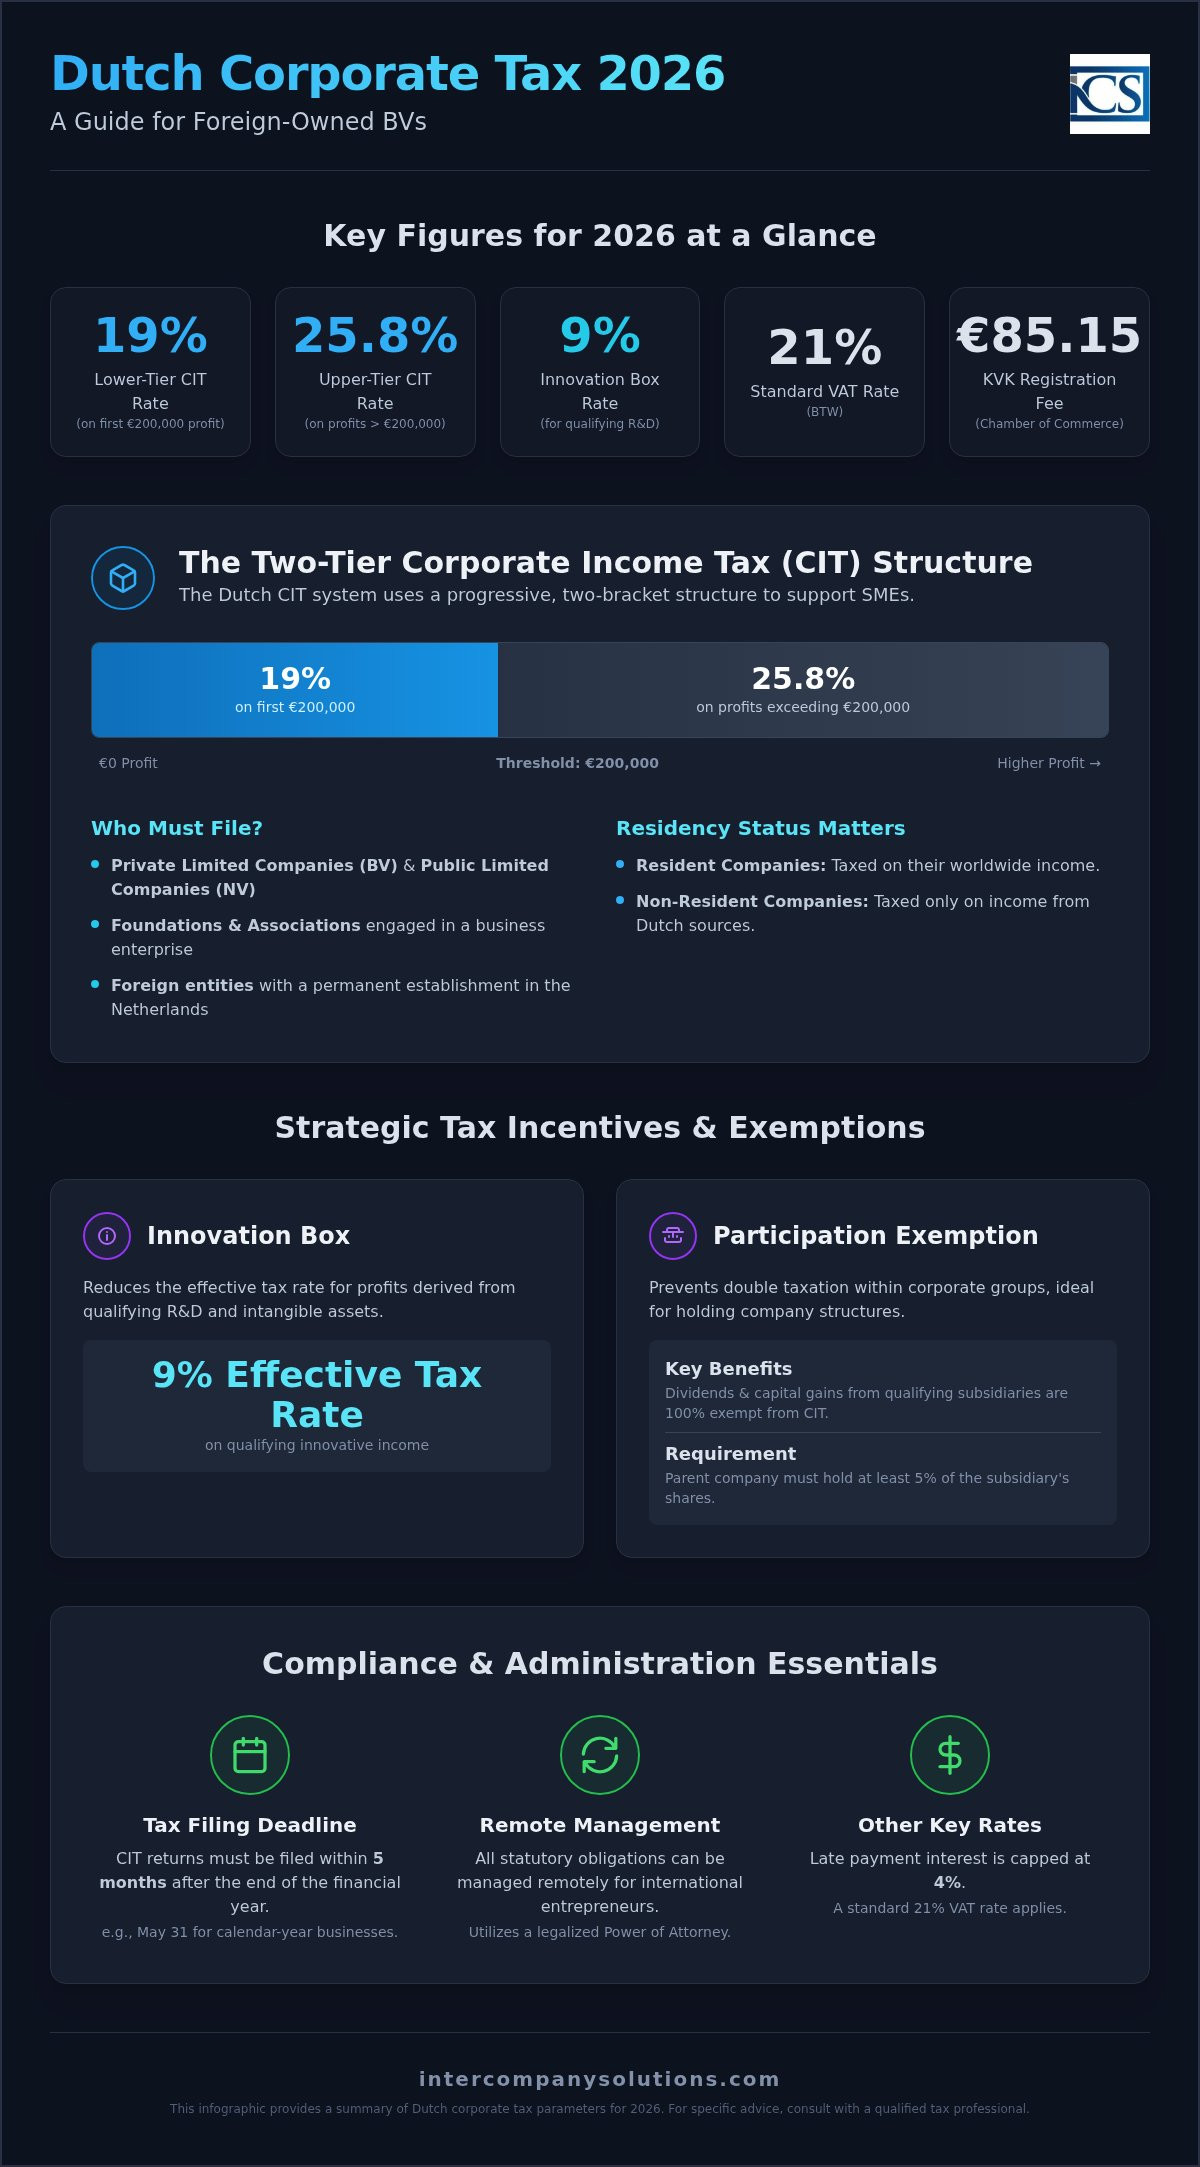
- El tipo del impuesto de sociedades neerlandés para 2026 es del 19% sobre los primeros 200.000 € de beneficio imponible y del 25,8% para los beneficios que superen este umbral.
- Las actividades empresariales innovadoras que cumplan los requisitos pueden acceder a un tipo impositivo efectivo reducido del 9% a través del Innovation Box, mientras que la exención por participación evita la doble imposición para las estructuras de holding.
- Las declaraciones del impuesto de sociedades deben presentarse en un plazo de cinco meses tras el cierre del ejercicio financiero, lo que corresponde a una fecha límite del 31 de mayo para las empresas con año civil.
- Los empresarios internacionales pueden gestionar todas las obligaciones legales de forma remota utilizando la vía del poder notarial legalizado para la constitución de la empresa y el cumplimiento tributario continuo.
- Más allá de los impuestos sobre los beneficios, las empresas deben tener en cuenta un tipo de BTW general del 21% y la tasa obligatoria de registro en la KVK de 85,15 € para el ejercicio fiscal 2026.
Understanding the Two-Tier Dutch Corporate Income Tax (CIT) Structure
Los Países Bajos aplican un impuesto de sociedades sobre los beneficios imponibles generados por las empresas. Este Dutch Corporate Tax System funciona con una estructura escalonada de dos tramos en lugar de un porcentaje fijo. Está diseñado para ofrecer un entorno fiscal competitivo, en particular para las pequeñas y medianas empresas (PYME) que forman la columna vertebral de la economía local. Al aplicar un tipo más bajo a los tramos de beneficios iniciales, el gobierno incentiva a las empresas a reinvertir sus ganancias en un mayor crecimiento e innovación.
Calcular su beneficio imponible es un proceso sencillo que consiste en deducir los gastos empresariales deducibles de sus ingresos brutos totales. Aunque el concepto es simple, la distinción entre la condición de residente y no residente es vital para el cumplimiento normativo. Las empresas residentes, que son aquellas constituidas o con dirección efectiva en los Países Bajos, tributan por su renta mundial. Las empresas no residentes solo se enfrentan a obligaciones tributarias sobre los beneficios derivados de fuentes neerlandesas, como un establecimiento permanente local o bienes inmuebles neerlandeses. Comprender la condición de residencia fiscal de su empresa es el primer paso para determinar su obligación tributaria total.
Corporate Tax Brackets and Thresholds for 2026
Para el ejercicio fiscal 2026, el tipo del impuesto de sociedades neerlandés se mantiene en consonancia con los parámetros del año anterior. Los beneficios hasta el umbral de 200.000 € están sujetos a un tipo impositivo del 19%. Cualquier beneficio que exceda este límite de 200.000 € tributa al tipo general del 25,8%. Es importante comprender que estos tipos se aplican de forma secuencial. Esto significa que incluso una empresa altamente rentable sigue pagando el tipo más bajo del 19% sobre sus primeros 200.000 € de beneficio, y el tipo más alto del 25,8% solo se aplica a la parte que supere dicha cantidad. No existen impuestos de sociedades municipales ni provinciales locales, lo que simplifica el cálculo para los fundadores internacionales.
Taxable Entities: Who Must File?
La obligación de presentar una declaración del impuesto de sociedades recae principalmente en las sociedades anónimas (NV) y las sociedades de responsabilidad limitada (Dutch BV). Si se plantea crear un negocio en los Países Bajos, la estructura de Dutch BV es la opción más común para los inversores extranjeros debido a su flexibilidad. Sin embargo, la sujeción a impuestos no se limita a estas formas societarias. Las fundaciones y asociaciones también deben presentar declaración si realizan una actividad económica empresarial que compite en el mercado. Las entidades extranjeras con un establecimiento permanente o un representante neerlandés designado también están sujetas al impuesto de sociedades. Nuestro equipo de Accounting & Tax Services ayuda a los clientes a interpretar estas definiciones para garantizar que cada entidad cumpla con sus requisitos de presentación anual sin incurrir en intereses de demora, que tienen un límite del 4%.
Incentivos fiscales estratégicos y exenciones para Dutch BVs
El código tributario neerlandés establece regímenes específicos para reducir la carga fiscal efectiva de las estructuras de grupos internacionales y las empresas innovadoras. Estos incentivos no se aplican automáticamente; requieren una gestión proactiva y documentación precisa en sus declaraciones fiscales anuales. Si bien el tipo del impuesto sobre sociedades neerlandés estándar se aplica a los beneficios empresariales generales, estas exenciones pueden modificar de manera significativa la obligación tributaria final de las entidades que califiquen. Es fundamental integrar estas consideraciones con otros costes administrativos, como la tasa de registro de la KVK de 85,15 € para 2026, para comprender el coste total de mantener una presencia en los Países Bajos.
El marco de la exención de participación
La exención de participación es un motivo primordial por el que muchos empresarios eligen los Países Bajos para estructuras de sociedades holding. Este régimen elimina el impuesto sobre sociedades sobre todos los dividendos y ganancias de capital derivados de filiales cualificadas. Para calificar, una sociedad matriz neerlandesa debe poseer al menos el 5 % de las acciones de una filial. Además, la filial no puede mantenerse como una inversión de cartera meramente pasiva. Este marco es un componente fundamental de la constitución de una Dutch BV cuando la entidad sirve de pasarela para inversiones internacionales o la expansión del grupo. Previene eficazmente la doble imposición dentro de un grupo corporativo, garantizando que los beneficios gravados a nivel de la filial no vuelvan a tributar a nivel de la sociedad holding.
Innovation Box e incentivos de I+D
Las empresas dedicadas a la investigación y el desarrollo técnico pueden beneficiarse de la Innovation Box. Los ingresos computables generados por activos patentados o software desarrollado tributan a un tipo efectivo de solo el 9 %, en lugar de los tramos estándar del 19 % o el 25,8 %. Para acceder a este beneficio, primero debe obtener una declaración de I+D (WBSO) de la Agencia Empresarial de los Países Bajos. Este incentivo es especialmente relevante para empresas que desarrollan hardware, tecnología médica o soluciones de software patentadas. El tipo del 9 % se aplica al beneficio neto derivado del activo innovador una vez que se han recuperado los costes de desarrollo.
Documentar debidamente estas actividades es fundamental para el cumplimiento. Las autoridades fiscales neerlandesas exigen un vínculo claro entre los esfuerzos de I+D y los ingresos resultantes. Si su modelo de negocio se basa en la propiedad intelectual, gestionar estos incentivos correctamente garantiza que su posición fiscal global se mantenga optimizada. Si necesita asistencia para determinar qué incentivos se aplican a su estructura específica, puede consultar a nuestros especialistas fiscales para una evaluación detallada de su elegibilidad. Nos aseguramos de que todas las declaraciones necesarias se presenten correctamente junto con su declaración anual del impuesto sobre sociedades.
Requisitos administrativos y plazos de cumplimiento
El mantenimiento de una empresa neerlandesa exige un estricto cumplimiento de los protocolos administrativos. El cumplimiento comienza con una contabilidad sistemática para las entidades Dutch BV a fin de garantizar que todos los hechos imponibles se registren con precisión a lo largo del año. El ejercicio fiscal neerlandés suele coincidir con el año natural, abarcando del 1 de enero al 31 de diciembre. Para todas las entidades jurídicas, la presentación electrónica a través del portal de la Belastingdienst no es opcional; es un requisito obligatorio. El portal digital requiere un inicio de sesión seguro, que normalmente gestiona su representante fiscal para garantizar que los datos se transmitan con total seguridad. El incumplimiento de estas obligaciones o la pérdida de plazos específicos conlleva sanciones administrativas normalizadas e intereses de demora sobre cualquier deuda pendiente vinculada al tipo del impuesto sobre sociedades neerlandés.
Calendario estándar de presentación
El plazo estándar para presentar la declaración del impuesto sobre sociedades (CIT) es el 1 de junio del año siguiente al ejercicio fiscal. Aunque este margen de cinco meses constituye la base de referencia, muchos empresarios internacionales recurren al sistema de prórrogas. Puede solicitar una prórroga ordinaria de hasta 11 meses, siempre que la solicitud se tramite antes del plazo original del 1 de junio. Esta prórroga de 11 meses resulta especialmente útil para empresas que operan en múltiples jurisdicciones, ya que alinea la presentación neerlandesa con los ciclos de comunicación financiera internacionales. Junto con la declaración fiscal, debe gestionar la publicación de las cuentas anuales en la Cámara de Comercio (KVK). Esto debe completarse en un plazo de 12 meses tras el cierre del ejercicio fiscal para evitar riesgos de responsabilidad personal de los administradores.
La norma legal de conservación de registros durante 7 años
La legislación neerlandesa exige un enfoque riguroso en la conservación de registros. Todos los registros comerciales, incluidas facturas, extractos bancarios y contratos, deben conservarse durante un mínimo de 7 años. Si su BV posee bienes inmuebles, este período de conservación se amplía a 10 años. Aunque el almacenamiento digital está permitido y suele ser la opción predilecta para la gestión a distancia, la integridad y accesibilidad de los datos deben estar garantizadas. Los registros deben almacenarse de tal manera que puedan presentarse en un formato legible y dentro de un plazo razonable si así lo solicita un inspector. La Belastingdienst debe poder realizar una auditoría fiscal sobre estos registros en cualquier momento dentro del período de conservación. Mantener estos registros organizados ayuda a garantizar que se aplicó el tipo del impuesto sobre sociedades neerlandés correcto en ejercicios anteriores, ofreciendo una garantía de protección durante las revisiones regulatorias.
IVA y costes administrativos locales para 2026
Operar una Dutch BV implica obligaciones fiscales que van más allá del impuesto sobre los beneficios anual. Si bien el tipo del impuesto sobre sociedades neerlandés es una preocupación primordial para la rentabilidad, los impuestos indirectos y las tasas de registro gubernamentales representan las interacciones más frecuentes con las autoridades locales. Estos costes son fijados por el gobierno y se ajustan anualmente para reflejar los gastos administrativos. Para el ejercicio fiscal 2026, la tasa única de registro en la Cámara de Comercio (KVK) es de 85,15 €. Si su modelo de negocio incluye la contratación de personal, también debe implementar servicios de nómina en los Países Bajos para gestionar las retenciones del impuesto sobre los salarios y las cotizaciones a la seguridad social, que se liquidan mensualmente.
Tipos de IVA y registro
El Impuesto sobre el Valor Añadido (IVA), o BTW en neerlandés, es un impuesto sobre el consumo que se aplica a prácticamente todas las transacciones nacionales e intracomunitarias dentro de la UE. El tipo general de IVA para 2026 se mantiene en el 21%, abarcando la gran mayoría de bienes comerciales y servicios profesionales. Se aplica un tipo reducido del 9% a categorías específicas, como productos alimenticios, libros y suministros médicos. Para los empresarios internacionales, el proceso práctico de declaración consiste en una presentación trimestral a través del portal de la Belastingdienst. Si su BV realiza comercio transfronterizo dentro de la UE, puede utilizar el mecanismo de inversión del sujeto pasivo, en el cual la obligación tributaria del IVA se traslada al cliente, siempre que ambas partes dispongan de números de identificación a efectos del IVA válidos. Mantener registros precisos de IVA es fundamental, ya que las autoridades suelen cruzar estas declaraciones con su declaración anual del impuesto sobre sociedades.
Costes de la Cámara de Comercio (KVK) y del UBO
El registro en la KVK es el primer paso para cualquier nueva entidad. Tras la tasa inicial de 85,15 €, las empresas ya no pagan cuotas de contribución anuales, las cuales fueron suprimidas para reducir la carga administrativa sobre las pymes. Sin embargo, mantener su registro implica la divulgación obligatoria de los Titulares Reales (UBO). El registro UBO exige la identificación de cualquier persona física que posea más del 25% de las acciones, derechos de voto o participación en la propiedad de la BV. Esta transparencia es un requisito legal en virtud de la normativa neerlandesa contra el blanqueo de capitales (AML). Los administradores no residentes deben asegurarse de que su información de UBO se mantenga actualizada, ya que no actualizar estos datos puede dar lugar a sanciones administrativas y al posible bloqueo de las cuentas bancarias corporativas. Estos costes locales, aunque menores que el tipo del impuesto sobre sociedades neerlandés, son críticos para mantener la validez jurídica de su entidad.
Gestión remota del cumplimiento tributario en los Países Bajos
Los empresarios extranjeros pueden mantener un pleno cumplimiento fiscal sin residir en los Países Bajos. El sistema jurídico neerlandés facilita esto a través de la vía del poder notarial legalizado (PoA), que permite la constitución remota de la BV sin necesidad de acudir físicamente ante un notario neerlandés. Una vez que su empresa está inscrita, las herramientas de contabilidad digital se convierten en su interfaz principal para supervisar las obligaciones tributarias en tiempo real. Estos sistemas le permiten rastrear gastos deducibles e ingresos brutos, proporcionando una previsión clara de sus obligaciones bajo el tipo del impuesto sobre sociedades neerlandés. Este modelo a distancia cuenta con el respaldo de una sólida infraestructura digital en la Belastingdienst, que admite declaraciones telemáticas tanto de IVA como del impuesto sobre sociedades.
Operar desde el extranjero exige un enfoque disciplinado con respecto a los plazos administrativos. Aunque no esté presente físicamente, su BV sigue estando sujeta a las mismas normas de conservación de documentación de 7 años que los negocios locales. Las soluciones de almacenamiento digital deben garantizar la integridad y accesibilidad de todos los datos financieros, incluidas las facturas y los extractos bancarios. Utilizar un sistema de contabilidad en la nube permite a su representante fiscal acceder a los documentos necesarios de forma instantánea, garantizando que sus declaraciones trimestrales de IVA y anuales del impuesto sobre sociedades se presenten de manera precisa y puntual.
El papel de un proveedor de servicios corporativos
Un proveedor de servicios corporativos actúa como el vínculo esencial entre su sede internacional y la Administración Tributaria y Aduanera neerlandesa. Más allá de la presentación básica de declaraciones, nos aseguramos de que su BV mantenga la sustancia local necesaria, lo que puede ser un requisito para acceder a la extensa red de convenios de doble imposición de los Países Bajos. Esto incluye la gestión de un domicilio social local y la garantía de que las decisiones clave de gestión queden debidamente documentadas. La transición de crear una empresa en los Países Bajos a gestionar el cumplimiento continuo implica varios pasos técnicos, como la obtención de un número RSIN y la tramitación del registro obligatorio de UBO. Se recomienda especialmente la representación profesional para fundadores de fuera de la UE con el fin de garantizar el cumplimiento de todas las normativas locales desde el primer día.
Próximos pasos para fundadores internacionales
- Realizar una evaluación fiscal preliminar para determinar si sus beneficios previstos se mantendrán dentro del tramo del 19% o alcanzarán el umbral del 25,8% del tipo del impuesto sobre sociedades neerlandés.
- Recopilar los documentos de identificación necesarios para el registro de administradores y UBO, específicamente para cualquier persona física con una participación superior al 25% en la sociedad.
- Establecer un sistema digital de retención documental que cumpla con la regla legal de conservación de registros comerciales durante 7 años.
- Ponerse en contacto con un especialista para iniciar el proceso de constitución a distancia mediante la vía del poder notarial legalizado.
Para analizar su situación fiscal específica, póngase en contacto con Intercompany Solutions para una consulta.
Última revisión: agosto de 2026
Asegurar su posición fiscal en los Países Bajos para 2026
El ejercicio fiscal 2026 ofrece un entorno estable para las empresas internacionales, ya que el tipo del impuesto sobre sociedades neerlandés se mantiene en el 19% para beneficios de hasta 200.000 € y en el 25,8% para beneficios que superen dicho umbral. La gestión exitosa de este sistema de dos tramos requiere integrar la planificación fiscal con los requisitos administrativos obligatorios, tales como la tasa de registro en la KVK de 85,15 € y la norma de conservación de registros durante 7 años. Al aprovechar incentivos como la exención por participación o el Innovation Box, los fundadores pueden estructurar sus operaciones globales para evitar eficazmente la doble imposición mientras fomentan el crecimiento a largo plazo.
Nuestros especialistas actúan como un puente fiable hacia el mercado neerlandés, proporcionando servicios integrales de presentación de declaraciones de IVA e impuesto sobre sociedades. Gestionamos las complejidades de la normativa fiscal local y los requisitos de sustancia para que sus intereses profesionales permanezcan en manos experimentadas. Esto le permite centrarse en la expansión de su empresa mientras nosotros garantizamos que se cumpla con precisión cada plazo de presentación. Gestionamos la constitución a distancia mediante un poder notarial, haciendo que el proceso de entrada sea eficiente para fundadores de todo el mundo.
Esperamos facilitarle la entrada a los Países Bajos y apoyar su éxito en el mercado europeo.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuál es el tipo del impuesto sobre sociedades neerlandés para 2026?
El tipo del impuesto sobre sociedades neerlandés para 2026 es del 19% sobre los primeros 200.000 € de beneficio imponible y del 25,8% sobre cualquier importe que supere este umbral. Esta estructura escalonada garantiza que las empresas más pequeñas paguen un porcentaje más bajo sobre sus ganancias iniciales. Dado que no existen impuestos locales sobre sociedades en los Países Bajos, estos tipos nacionales representan la obligación tributaria total por el impuesto sobre la renta para su entidad neerlandesa.
¿Cuándo vence el plazo para presentar la declaración del impuesto sobre sociedades en los Países Bajos?
Las declaraciones del impuesto sobre sociedades deben presentarse en un plazo de cinco meses tras la finalización del ejercicio financiero. Para las empresas que siguen el año civil, la fecha límite es el 31 de mayo. Es posible solicitar una prórroga ordinaria de hasta 11 meses, lo que traslada la fecha límite a abril del año siguiente. El hecho de no presentar la declaración o no solicitar una prórroga a tiempo dará lugar a sanciones administrativas por parte de la Belastingdienst.
¿Puede una Dutch BV de propiedad extranjera beneficiarse del tipo impositivo del 19%?
Una Dutch BV de propiedad extranjera recibe el mismo trato que una empresa de propiedad local y puede beneficiarse plenamente del tramo impositivo inferior del 19%. El tipo del impuesto sobre sociedades neerlandés se aplica a los beneficios de la empresa con independencia de la nacionalidad o residencia de los accionistas. Este trato igualitario convierte a la BV en un vehículo atractivo para los empresarios internacionales que desean acceder al mercado europeo manteniendo una posición fiscal competitiva.
¿Qué es la exención por participación en la legislación fiscal neerlandesa?
La exención por participación es una disposición que evita la doble imposición al eximir los dividendos y las ganancias de capital percibidos de una filial. Para reunir los requisitos, la sociedad matriz neerlandesa debe poseer al menos el 5% de las acciones de la filial. Además, la filial no debe mantenerse como una inversión de cartera puramente pasiva. Esta norma constituye un elemento fundamental para las estructuras holding internacionales, garantizando que los beneficios ya gravados en la filial no vuelvan a tributar.
¿Necesito una cuenta bancaria neerlandesa para pagar el impuesto sobre sociedades?
No es estrictamente necesario disponer de una cuenta bancaria neerlandesa para pagar el impuesto sobre sociedades, pero contar con una cuenta compatible con SEPA resulta muy práctico. Las autoridades fiscales neerlandesas prefieren los pagos mediante transferencia bancaria con números de referencia específicos. Aunque las transferencias internacionales son posibles, pueden provocar retrasos o incidencias de conciliación. La mayoría de las empresas comprueba que una cuenta comercial local o con sede en la UE simplifica los pagos de IVA y del impuesto sobre sociedades, garantizando al mismo tiempo el cumplimiento de los estándares bancarios locales.
¿Qué ocurre si no cumplo con el plazo de presentación de impuestos neerlandés?
No cumplir con el plazo de presentación de impuestos conlleva multas administrativas estandarizadas y la aplicación de intereses de demora. El tipo de interés de demora aplicable al pago del impuesto sobre sociedades está limitado actualmente al 4%. Si prevé que no podrá cumplir con la fecha límite del 1 de junio, es fundamental solicitar una prórroga antes de que venza el plazo. El incumplimiento reiterado puede desencadenar inspecciones de mayor envergadura o sanciones más elevadas por parte de la Administración Tributaria y Aduanera neerlandesa.
¿Existe un capital social mínimo requerido para constituir una BV en 2026?
No se exige un capital social mínimo legal elevado para constituir una Dutch BV en 2026. Puede constituir una sociedad con un capital social de tan solo 0,01 €, aunque muchos fundadores optan por una cantidad más práctica como 100 € o 1000 €. Esta flexibilidad se introdujo para hacer que la estructura de la BV sea más accesible en comparación con la NV, que todavía requiere un capital mínimo de 45.000 €.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- ICS Payroll - Servicios de nómina neerlandeses
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y regulaciones de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |