

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Incumplir el plazo final de 12 meses para depositar las cuentas anuales ante la Cámara de Comercio (KVK) no es solo cuestión de una pequeña multa; puede derivar en la responsabilidad personal de los administradores si su empresa se enfrenta a la quiebra. Para los empresarios internacionales, la presión por mantener el cumplimiento normativo mientras escalan sus operaciones es intensa. Es probable que reconozca que los requisitos administrativos neerlandeses son estrictos, y el temor a sanciones severas por presentaciones tardías es una preocupación fundada. Conocer los plazos específicos de presentación de impuestos de una Dutch BV para 2026 es fundamental para proteger su inversión y mantener una situación regularizada ante la Administración Tributaria y Aduanera neerlandesa.
Esta guía proporciona una lista cronológica precisa de los plazos legales para el impuesto sobre sociedades, el IVA y el depósito de cuentas anuales. Conocerá la diferencia entre las fechas de formulación y las de depósito, incluyendo cómo solicitar una prórroga estándar de cinco meses para su declaración del impuesto sobre sociedades. También describimos los requisitos obligatorios de presentación digital a través de Standard Business Reporting (SBR) y las leyes de conservación de documentos durante 7 años. Siguiendo esta vía estructurada, puede asegurarse de que su BV cumpla con todos los umbrales regulatorios, desde el tipo del 19 % del impuesto sobre sociedades para beneficios de hasta 200.000 € hasta los protocolos de registro de 85,15 € de la KVK para 2026.
Puntos clave
- Comprender la estructura de cumplimiento basada en tres pilares que involucra a la Administración Tributaria neerlandesa, la Cámara de Comercio y los requisitos internos de gobierno corporativo.
- Identificar los plazos específicos de presentación tributaria para una Dutch BV en 2026, incluido el plazo estándar del 31 de mayo para el impuesto sobre sociedades y el límite absoluto de 12 meses para las presentaciones ante la KVK.
- Aprender la secuencia obligatoria para formular, aprobar y depositar las cuentas anuales con el fin de proteger a los administradores de la responsabilidad personal y garantizar el cumplimiento digital mediante SBR.
- Establecer un calendario de declaración preciso para el IVA, considerando los plazos específicos de dos meses aplicables a los empresarios no residentes.
- Mantener los estándares legales de conservación de registros, que exigen un período de almacenamiento de 7 años para la administración general del negocio y de 10 años para los documentos relacionados con bienes inmuebles.
Obligaciones de presentación de informes estatutarios para Dutch BVs
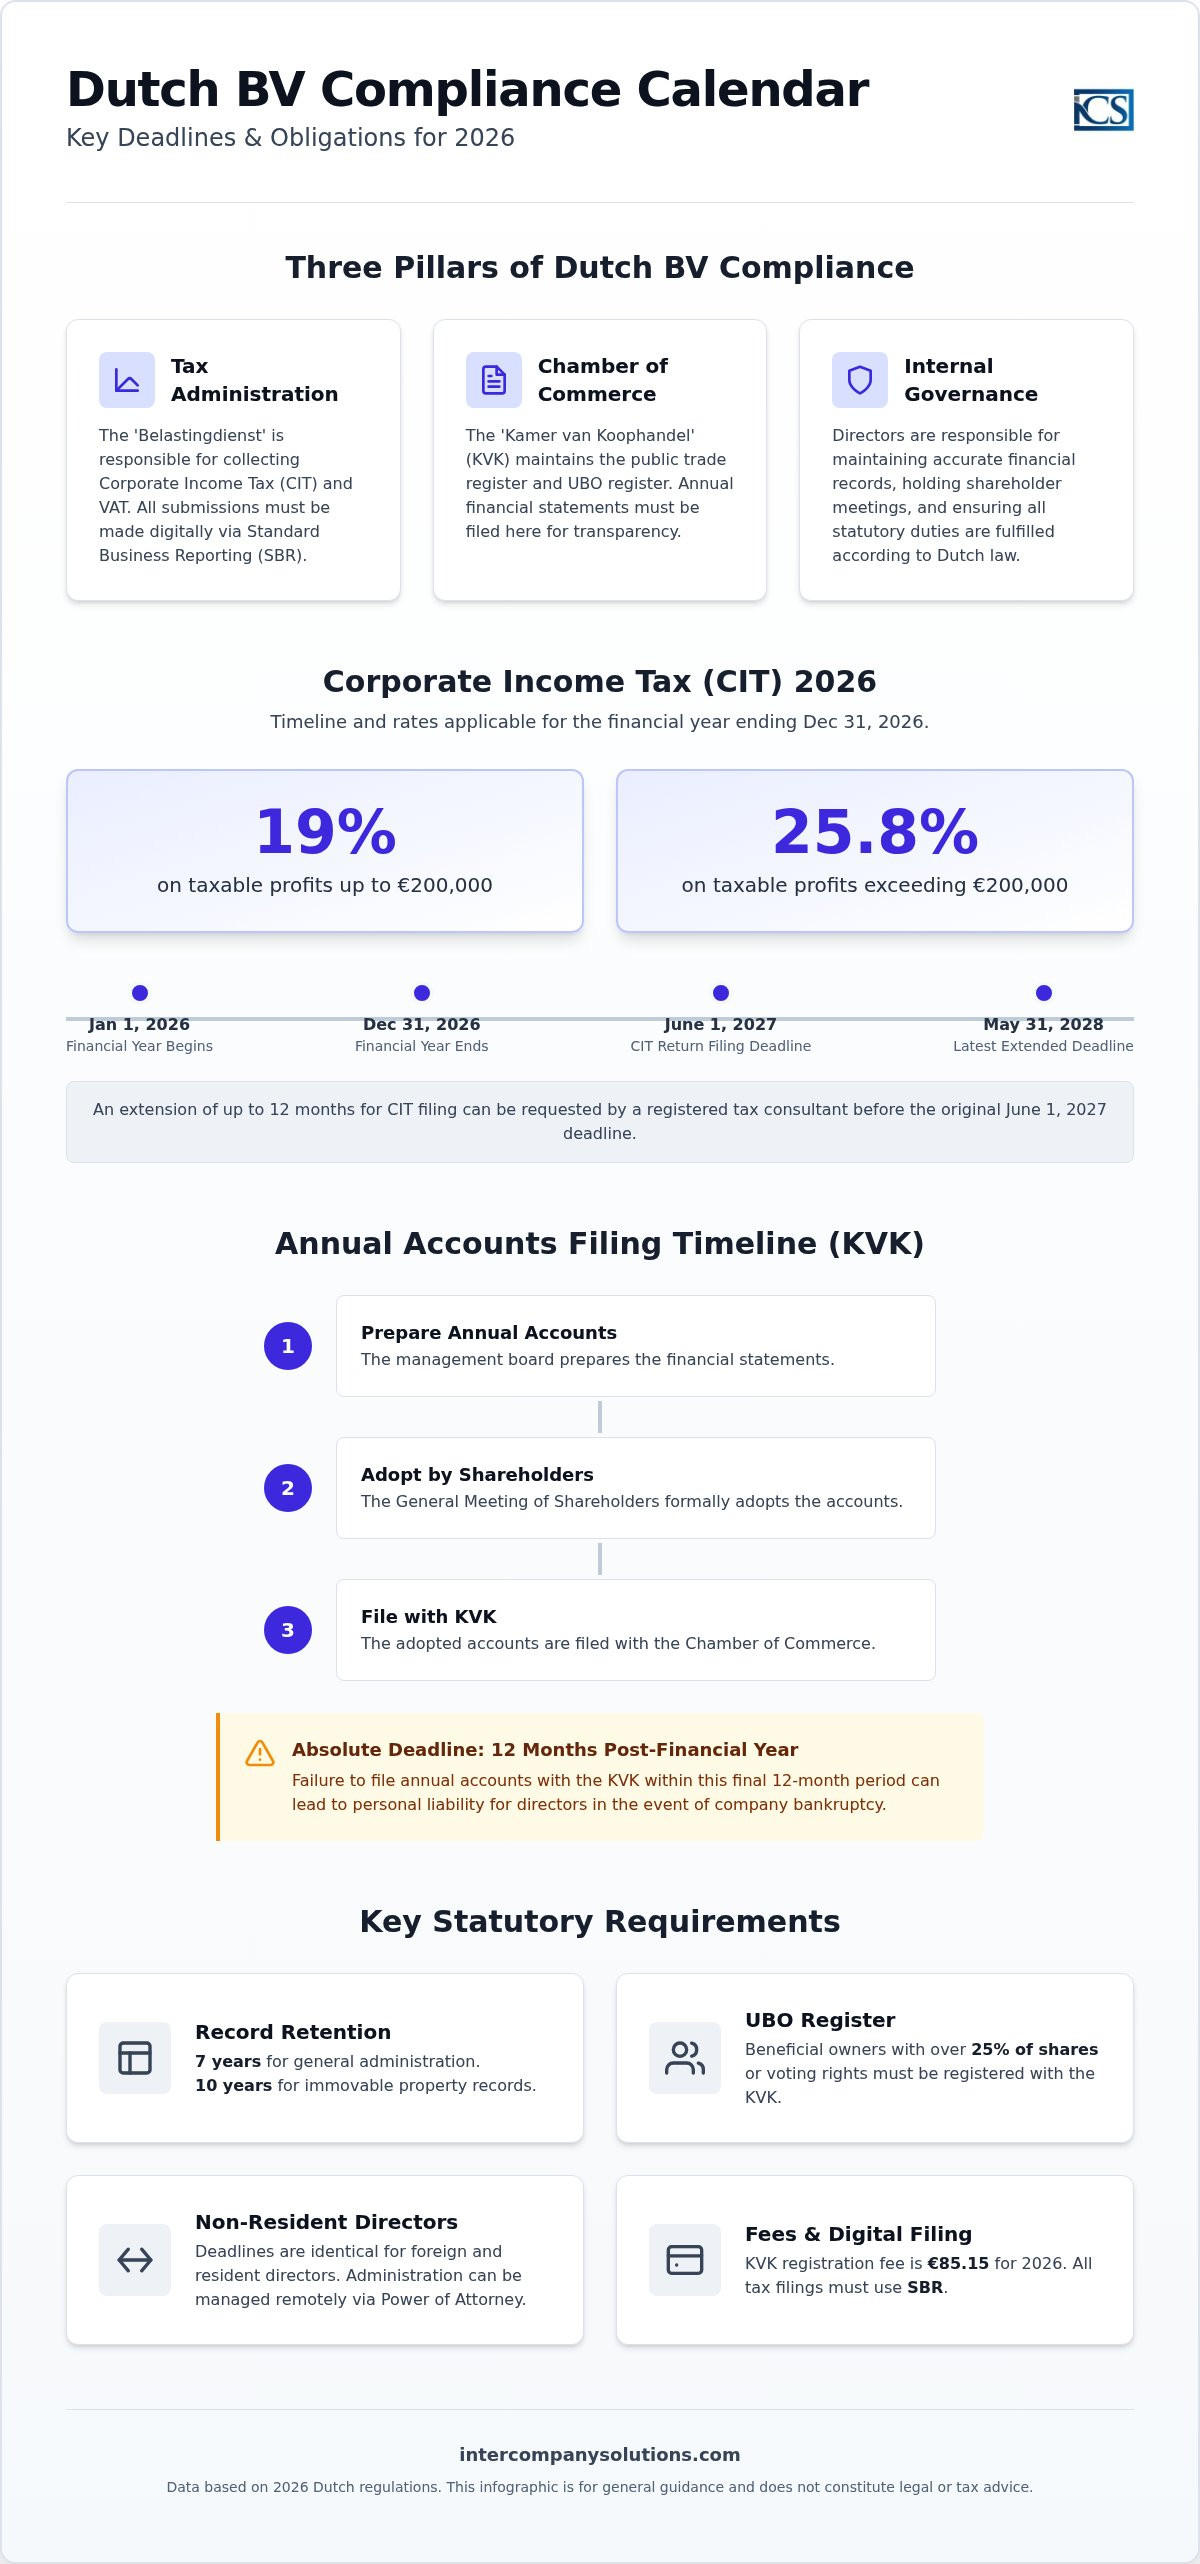
Una Dutch BV opera como una persona jurídica independiente, lo que significa que posee sus propios derechos y obligaciones separados de los de sus propietarios. Esta estructura jurídica exige que la empresa mantenga sus propios registros financieros y cumpla con estrictas normas de presentación de informes. El cumplimiento normativo de una BV se estructura en torno a tres pilares fundamentales: la Administración Tributaria (Belastingdienst), la Cámara de Comercio (KVK) y el gobierno corporativo interno. Cada pilar cuenta con requisitos específicos que garantizan que la empresa se mantenga en regla dentro del marco legal neerlandés.
Los administradores extranjeros están sujetos exactamente a los mismos plazos de presentación fiscal para Dutch BVs que aquellos que residen en los Países Bajos. No existen concesiones para los propietarios internacionales en lo relativo a los plazos o a la exactitud de estas presentaciones. Para los empresarios que gestionan sus negocios desde el extranjero, la vía del poder notarial legalizado es el método habitual para gestionar las tareas administrativas. Este proceso permite que la constitución de una Dutch BV y la gestión societaria continua se gestionen de forma remota, garantizando que se cumplan todas las obligaciones estatutarias sin necesidad de la presencia física del administrador en el país.
El papel de la Administración Tributaria neerlandesa (Belastingdienst)
La Belastingdienst es la autoridad responsable de recaudar el Impuesto sobre Sociedades (CIT) y el Impuesto sobre el Valor Añadido (IVA). El sistema del impuesto sobre sociedades en los Países Bajos está altamente digitalizado y exige que todas las BVs presenten sus declaraciones a través del Standard Business Reporting (SBR). Esto significa que no se puede simplemente enviar un formulario en papel o un PDF básico; las presentaciones deben realizarse mediante software compatible o a través de un intermediario fiscal registrado. La Administración Tributaria suele emitir liquidaciones provisionales a principios de año. Estas se basan en el rendimiento del año anterior o en el beneficio previsto, y ayudan al gobierno a recaudar impuestos en cuotas en lugar de en un único pago al final del periodo.
El papel de la Cámara de Comercio (KVK)
La KVK gestiona el registro mercantil neerlandés, que es una base de datos pública de todas las empresas activas. También gestiona el registro de UBO, en el que debe inscribirse cualquier persona que posea más del 25 % de las acciones o de los derechos de voto de la empresa. Para las entidades constituidas o que registren modificaciones en 2026, la tasa de registro obligatoria de la KVK es de 85,15 €. Una de las obligaciones principales de la BV es el depósito anual de los estados financieros ante la KVK. Estos documentos son accesibles al público y aportan transparencia sobre la salud financiera de la empresa. Si no cumple con el plazo final de 12 meses para esta presentación, se arriesga a incurrir en responsabilidad personal por las deudas de la empresa, por lo que resulta vital realizar un seguimiento de los plazos de presentación fiscal de la Dutch BV a lo largo del año.
Plazos de presentación del Impuesto sobre Sociedades (CIT) para 2026
Para la mayoría de las Dutch BVs, el ejercicio financiero sigue el año natural estándar, comenzando el 1 de enero y finalizando el 31 de diciembre. En el marco regulatorio actual, las declaraciones del CIT deben presentarse a más tardar el 1 de junio del año siguiente al ejercicio financiero. Para el periodo de informe de 2026, esto implica que su presentación debe llegar a la Belastingdienst antes del 1 de junio de 2027. Cumplir con estos plazos de presentación fiscal de la Dutch BV es un componente fundamental del gobierno corporativo, ya que evita la acumulación de intereses de demora y sanciones administrativas.
Los empresarios internacionales deben tener en cuenta que existen prórrogas disponibles para aquellos que necesiten más tiempo para finalizar sus cuentas. Al colaborar con un asesor fiscal registrado, una BV puede solicitar una prórroga de presentación de hasta 12 meses. Esta prórroga ofrece una flexibilidad notable para operaciones globales complejas, pero la solicitud debe enviarse antes del plazo original del 1 de junio. Para el ejercicio fiscal 2026, los tipos del impuesto sobre sociedades se fijan en el 19 % para beneficios imponibles de hasta 200.000 €. Todo beneficio que supere este umbral de 200.000 € está sujeto a un tipo del 25,8 %.
Liquidaciones provisionales frente a definitivas del CIT
La Administración Tributaria neerlandesa suele emitir una liquidación provisional a principios del ejercicio financiero. Esta liquidación es una estimación basada en el rendimiento de la empresa en ejercicios anteriores o en los beneficios proyectados. Este importe se abona a plazos a lo largo del año. Una vez presentada la declaración real del CIT tras el cierre del ejercicio, la Belastingdienst procesa los datos y emite una liquidación definitiva. Si su beneficio real fue superior al estimado, pagará la diferencia. Es importante señalar que el tipo de interés para las liquidaciones del CIT es del 5 % en 2026, el cual comienza a devengarse seis meses después de la finalización del ejercicio financiero si no se ha liquidado el impuesto adeudado.
Régimen de moneda funcional extranjera
Las BVs internacionales que realizan sus operaciones principalmente en una divisa distinta del euro pueden solicitar acogerse al régimen de moneda funcional extranjera. Esto permite a la empresa calcular su base imponible y presentar sus declaraciones del CIT en una divisa como el USD o el GBP. Para utilizar este régimen, se debe presentar una solicitud formal ante las autoridades fiscales neerlandesas antes del inicio del ejercicio financiero en el que se desee realizar el cambio. Una vez aprobado, la empresa debe mantener esta moneda de presentación durante un periodo mínimo de diez años. Esta estabilidad garantiza la coherencia en el tratamiento fiscal de las fluctuaciones de los tipos de cambio y simplifica la información financiera para las empresas matrices extranjeras.
La preparación precisa de estas presentaciones es una parte fundamental de nuestros Servicios contables y fiscales, lo que le ayuda a mantener el pleno cumplimiento de la normativa neerlandesa.
Cronograma de cuentas anuales y presentación ante la KVK
El ciclo administrativo de una Dutch BV concluye con la publicación de sus cuentas anuales. Aunque las secciones anteriores detallaron los plazos de presentación fiscal para Dutch BVs ante la Belastingdienst, la Cámara de Comercio (KVK) opera con un calendario legal independiente. Para una BV con un ejercicio financiero que finaliza el 31 de diciembre, el consejo de administración debe formular los estados financieros en un plazo de cinco meses, es decir, antes del 31 de mayo del año siguiente. Los accionistas pueden conceder una prórroga de cinco meses adicionales para su formulación en circunstancias específicas. Sin embargo, el plazo límite absoluto para que la KVK reciba las cuentas anuales es de 12 meses después del cierre del ejercicio financiero. Para el periodo de informe de 2026, esta fecha límite improrrogable es el 31 de diciembre de 2027.
Requisitos de formulación y aprobación
El consejo de administración ostenta la responsabilidad principal de formular las cuentas anuales. Todos los administradores deben firmar estos estados financieros; si falta una firma, el motivo debe constar expresamente en los documentos. Una vez formuladas, el consejo presenta las cuentas a los accionistas. La aprobación formal suele tener lugar durante la Junta General Anual (JGA), donde los accionistas revisan y aprueban las cifras. Los accionistas deben aprobar las cuentas en un plazo de dos meses tras su formulación. Si la escritura de constitución de la empresa lo permite, los accionistas también pueden aprobar las cuentas mediante acuerdos por escrito sin necesidad de una reunión presencial. Tras su aprobación, la BV debe depositar las cuentas ante la KVK en un plazo de ocho días.
Requisitos de publicación según el tamaño de la empresa
El grado de detalle de la información exigida para su publicación depende de la clasificación de la empresa. La mayoría de los empresarios internacionales que constituyen una BV se encuadran en las categorías de microempresa o pequeña empresa. Las microentidades únicamente deben publicar un balance abreviado, mientras que las pequeñas entidades deben aportar un balance y notas explicativas limitadas. Ninguna de las dos categorías requiere una auditoría completa por parte de un auditor registrado. Por el contrario, las entidades medianas y grandes deben someterse a una auditoría obligatoria y publicar un informe de gestión y una cuenta de pérdidas y ganancias más exhaustivos. El seguimiento de estos plazos de presentación fiscal para Dutch BVs y de las fechas de publicación es fundamental para evitar la responsabilidad personal, que puede derivarse si se incumple el plazo de presentación de 12 meses. Nuestros Servicios de secretaría societaria asisten a los administradores a gestionar este cronograma con precisión.
Declaración del IVA y requisitos de cumplimiento de la UE
El cumplimiento en materia de IVA es una obligación continua que exige una observancia estricta de los Dutch BV tax filing deadlines establecidos por la Belastingdienst. El IVA, u Omzetbelasting (BTW), es un impuesto indirecto que grava la mayoría de los bienes y servicios. Para una Dutch BV, la frecuencia de declaración predeterminada es trimestral. Aplicará el tipo general del 21% a la mayoría de las operaciones, aunque se aplica un tipo reducido del 9% a artículos específicos como alimentos y determinados medicamentos. Desde el 1 de enero de 2026, el tipo de IVA para el alojamiento de corta estancia aumentó del 9% al tipo general del 21%. Si su BV realiza actividades de comercio electrónico y vende a consumidores de toda la UE, es posible que necesite el registro en One-Stop-Shop (OSS) para simplificar la recaudación de impuestos en varios Estados miembros.
Calendario trimestral de presentación del IVA para 2026
Los plazos para las declaraciones de IVA dependen de si su empresa está clasificada como residente o no residente. La normativa general neerlandesa exige la presentación a más tardar el último día del mes siguiente al trimestre finalizado. No obstante, para los empresarios no residentes, la Belastingdienst concede un plazo de dos meses para la recepción de la declaración y el pago. Mantenerse al tanto de estos Dutch BV tax filing deadlines es fundamental; a partir de 2026, la sanción máxima por pago tardío del IVA ha alcanzado los 6.709 €.
Para los empresarios no residentes, el calendario de 2026 es el siguiente:
- Q1 (ene-mar): 31 de mayo de 2026
- Q2 (abr-jun): 31 de agosto de 2026
- Q3 (jul-sep): 30 de noviembre de 2026
- Q4 (oct-dic): 28 de febrero de 2027
Operaciones intracomunitarias y EORI
Si su BV vende bienes o servicios a empresas de otros países de la UE, debe presentar un estado recapitulativo de operaciones intracomunitarias (EC Sales List), conocido como declaración ICP. Este informe detalla los números de IVA de los clientes y los importes de las operaciones. Para las importaciones procedentes de fuera de la UE, es obligatorio disponer de un número de Registro e Identificación de Operadores Económicos (EORI) para el despacho de aduanas. Puede consultar más detalles sobre el registro de IVA para empresas extranjeras para garantizar una configuración correcta desde el principio.
El registro en One-Stop-Shop (OSS) supone una ventaja procedimental para las entidades de comercio electrónico. Le permite declarar y liquidar el IVA de todas las ventas a distancia en la UE en una única declaración presentada en los Países Bajos. Esto evita la necesidad de registrarse a efectos de IVA en cada Estado miembro donde residan sus clientes, siempre que permanezca dentro de los umbrales correspondientes.
Lista de verificación de cumplimiento de 2026 para directores extranjeros
Administrar una entidad neerlandesa desde el extranjero requiere un enfoque estructurado de las obligaciones administrativas. Los directores extranjeros deben asegurarse de que el registro UBO (Titular Real) de la empresa se mantenga actualizado. Cualquier persona física con más del 25% de las acciones o de los derechos de voto debe estar registrada. No actualizar el registro UBO cuando se produzcan cambios en la titularidad puede acarrear multas administrativas o sanciones penales. Los directores también deben verificar que sus proyecciones de beneficios se ajusten a los umbrales del impuesto sobre sociedades (CIT) de 2026. Mantenerse por debajo del límite de 200.000 € asegura el tipo impositivo del 19%, mientras que los beneficios que superen esta cantidad activan el tramo del 25,8%. El cumplimiento de los plazos de presentación fiscal de la Dutch BV constituye la base del cumplimiento normativo, pero la gobernanza de alto nivel requiere estos controles proactivos; lea más sobre cómo IntegraSense respalda la práctica profesional y los estándares de gobernanza.
Programar la Junta General Anual (AGM) es otro paso fundamental. Como se estableció en la sección anterior sobre los plazos de presentación de informes, las cuentas deben ser aprobadas en un plazo de dos meses a partir de su formulación. La AGM sirve como marco formal para esta aprobación, otorgando a los administradores la exoneración de responsabilidad por su gestión durante el ejercicio social. Para las empresas con múltiples accionistas internacionales, este es el momento oportuno para asegurar que se recaben todas las firmas en los estados financieros definitivos.
Conservación de registros administrativos
La Administración Tributaria neerlandesa impone requisitos estrictos de conservación de registros aplicables tanto a archivos digitales como físicos. Debe conservar toda la gestión documental y contable de la empresa durante un mínimo de siete años. Este requisito abarca facturas, extractos bancarios, contratos y correspondencia comercial. Si su BV posee bienes inmuebles en los Países Bajos, el período de conservación de la documentación vinculada se extiende a diez años. Si emplea personal internacional acogido al régimen de la 30% ruling, tiene la obligación de conservar toda la documentación pertinente, como la prueba de contratación en el extranjero y los cálculos salariales, como parte de sus registros de Nóminas y dotación de personal. Estos expedientes deben estar fácilmente accesibles para su inspección por parte del Belastingdienst en caso de ser requeridos.
Próximos pasos para el cumplimiento normativo
Mantener una dirección comercial válida registrada en el KVK es un imperativo legal para todas las BV. Si su empresa se traslada o modifica su domicilio a efectos de notificaciones, debe actualizar el registro mercantil de inmediato para evitar problemas de notificación de actos procesales. Contratar a un contable cualificado es la vía más fiable para monitorizar las variaciones en los plazos de presentación fiscal de la Dutch BV a lo largo del año. Un intermediario profesional garantiza que las declaraciones se presenten mediante software compatible con SBR, mitigando el riesgo de errores técnicos o recargos por presentación extemporánea. Para obtener asistencia con las declaraciones o para evaluar su situación actual, póngase en contacto con Intercompany Solutions para consultar con un especialista en derecho societario.
Última revisión: agosto de 2026
Garantizar la posición financiera de su Dutch BV en 2026
El mantenimiento de una Dutch BV exige prestar una atención rigurosa al calendario con el fin de evitar sanciones administrativas y eventuales responsabilidades de los administradores. Como se ha expuesto, los principales plazos de presentación fiscal de la Dutch BV incluyen la presentación del impuesto sobre sociedades antes del 1 de junio y las declaraciones trimestrales de IVA. La exactitud en estas declaraciones resulta fundamental, en particular al aplicar el tipo del 19% del impuesto sobre sociedades para bases imponibles de hasta 200.000 €. Desde 2015, nuestros especialistas se han enfocado en el cumplimiento normativo a distancia, asistiendo a más de 2.000 fundadores de todo el mundo en la gestión rigurosa de sus obligaciones legales y estatutarias.
Seguir una lista de verificación estructurada para el registro UBO, la retención de documentación y la aprobación de las cuentas anuales garantiza que su empresa continúe siendo un socio fiable en el mercado europeo. Estos procedimientos protegen sus intereses profesionales mientras usted se concentra en expandir sus operaciones. La integración de servicios de secretaría corporativa y de contabilidad asegura que cada trámite, desde la AGM hasta la publicación final en el KVK, se tramite con una meticulosa atención al detalle.
Estamos a su disposición para ayudarle a instaurar un marco administrativo sólido que respalde sus aspiraciones internacionales y asegure la plena conformidad normativa.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuáles son las sanciones por no cumplir con un plazo de presentación de impuestos de una Dutch BV?
No cumplir con un plazo de presentación de impuestos de una Dutch BV da lugar a multas administrativas y al devengo de intereses. Para el Impuesto sobre Sociedades, la Belastingdienst aplica un tipo de interés del 5 % sobre el importe pendiente a partir de los seis meses posteriores a la finalización del ejercicio financiero. Los pagos tardíos del IVA están sujetos a sanciones significativamente más altas, que pueden alcanzar un máximo de 6.709 € a partir de 2026. El incumplimiento reiterado también puede desencadenar auditorías más exhaustivas o incluso acciones penales en casos de sospecha de fraude fiscal.
¿Puedo presentar las cuentas anuales de mi Dutch BV de forma remota desde el extranjero?
Puede presentar sus cuentas anuales de forma remota a través del sistema obligatorio Standard Business Reporting (SBR). Esta infraestructura digital requiere software específico o la asistencia de un intermediario fiscal registrado en los Países Bajos. No se requiere presencia física, siempre que su consejo de administración haya aprobado las cuentas. El uso de estas herramientas remotas ayuda a los administradores internacionales a cumplir con los plazos de presentación de impuestos y las obligaciones de publicación de la Dutch BV ante la Cámara de Comercio sin necesidad de viajar al país para realizar gestiones administrativas.
¿Se requiere un auditor neerlandés para todas las sociedades de responsabilidad limitada?
No se requiere un auditor neerlandés para las micro o pequeñas sociedades de responsabilidad limitada. La mayoría de las BV de propiedad extranjera entran en estas categorías y solo necesitan publicar un balance abreviado y notas explicativas limitadas. Una auditoría realizada por un contable registrado solo es obligatoria si su empresa cumple al menos dos de los tres criterios durante dos ejercicios consecutivos: activos superiores a 7,5 millones de euros, una cifra de negocios neta superior a 15 millones de euros o más de 50 empleados.
¿Cómo solicito una prórroga para la declaración del impuesto sobre sociedades?
La prórroga para el Impuesto sobre Sociedades se solicita presentando una petición ante la Belastingdienst antes del plazo general del 1 de junio. Los empresarios individuales suelen poder obtener una prórroga de cinco meses. Sin embargo, trabajar con un asesor fiscal profesional permite a su empresa acogerse a un régimen de prórroga colectiva, que puede proporcionar hasta 12 meses adicionales. Este tiempo extra resulta útil para ultimar cuentas internacionales complejas, garantizando al mismo tiempo que finalmente se cumplan todos los requisitos legales.
¿Cuál es el período de conservación de registros para los documentos comerciales neerlandeses?
El período legal de conservación de registros para documentos comerciales generales es de siete años. Esto incluye todas las cuentas del libro mayor, facturas, extractos bancarios y contratos. Si su BV posee bienes inmuebles, como oficinas o terrenos en los Países Bajos, debe conservar esos registros específicos durante al menos diez años. Estos documentos deben almacenarse en un formato que permanezca accesible para su inspección por parte de las autoridades fiscales neerlandesas durante todo el período de conservación.
¿Tiene obligaciones de presentación una Dutch BV inactiva?
Una Dutch BV inactiva debe seguir cumpliendo con sus obligaciones principales de presentación, incluso si no tiene actividad comercial. Está obligado a presentar una declaración anual del Impuesto sobre Sociedades y a publicar estados financieros ante la Cámara de Comercio cada año. Aunque estos informes muestren una facturación de cero, no presentarlos constituye un incumplimiento del derecho de sociedades. Esto puede dar lugar a multas administrativas y a una posible responsabilidad personal para los administradores de la empresa.
¿Qué es el registro UBO y quién debe figurar en él?
El registro UBO es una base de datos pública que identifica a los beneficiarios efectivos finales (Ultimate Beneficial Owners) de una empresa. Debe incluir a cualquier persona física que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad de la BV. Este requisito tiene como objetivo prevenir el blanqueo de capitales y garantizar la transparencia corporativa. Los administradores son responsables de mantener actualizada esta información, ya que la Cámara de Comercio exige la notificación inmediata de cualquier cambio en la estructura de propiedad o control.
¿Cuánto cuesta la tasa de registro en la KVK en 2026?
La tasa obligatoria de registro para una nueva entidad en la Cámara de Comercio es de 85,15 € para el año natural 2026. Se trata de un pago único adeudado al registrar por primera vez su BV en el registro mercantil. Si bien la presentación anual de estados financieros es gratuita, debe presupuestar los costes de software compatible con SBR y los certificados de seguridad digital necesarios para enviar sus documentos a la KVK y a la Belastingdienst.
Fuentes
- KVK - Registro en el registro mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- ICS Payroll - Servicios de nómina neerlandeses
- Belastingdienst - Impuestos sobre nóminas (loonheffingen)
- UWV - Obligaciones del empleador
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |