


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
La transición del requisito histórico de 18.000 EUR al modelo flexible actual ha cambiado fundamentalmente la forma en que los empresarios internacionales abordan los Países Bajos. Hoy en día, los requisitos legales de capital social de la Dutch BV permiten un mínimo nominal de tan solo 0,01 EUR, eliminando efectivamente la alta barrera financiera de entrada que anteriormente definía el mercado neerlandés. Es probable que reconozca que, si bien este bajo punto de entrada proporciona flexibilidad, también introduce obligaciones administrativas específicas relativas a la notificación del UBO y a los métodos de aportación de capital que deben gestionarse con precisión.
Esta guía detalla el capital mínimo legal exacto, los protocolos de emisión de acciones y las obligaciones de cumplimiento para constituir una Dutch BV en 2026. Aprenderá la distinción entre aportaciones dinerarias y en especie, al tiempo que descubrirá cómo mantener una estructura de capital conforme a la normativa mediante la vía del poder notarial legalizado. Examinamos las normas legales de 2026, incluida la tasa de registro en la KVK de 85,15 EUR y el límite de deducción de intereses del 24,5 por ciento, para garantizar que la constitución de su Dutch BV cumpla con todas las expectativas regulatorias desde el principio. Siguiendo estos pasos procesales, puede establecer una presencia sólida en los Países Bajos sin necesidad de desplazamientos físicos ni de una liquidez inicial excesiva.
Puntos clave
- Confirme que los requisitos modernos de capital social de la Dutch BV permiten un mínimo de 0,01 EUR, reduciendo significativamente la carga financiera inicial para los fundadores.
- Comprenda las diferencias procesales entre las aportaciones dinerarias y en especie para garantizar que los activos se valoren correctamente según las normas del Código Civil neerlandés.
- Garantice el cumplimiento normativo registrando a los beneficiarios efectivos (UBO) que posean más del 25% de las acciones dentro del plazo obligatorio de notificación de siete días.
- Estructure su entidad para beneficiarse de la responsabilidad limitada de los accionistas y del tipo del impuesto sobre sociedades de 2026 del 19% sobre beneficios de hasta 200.000 EUR.
- Establezca su empresa de forma remota mediante un poder notarial legalizado, lo que permite una constitución completa sin el requisito de realizar viajes internacionales.
Índice de contenidos
- Capital social mínimo legal para sociedades de responsabilidad limitada en los Países Bajos
- Métodos de aportación de capital y emisión de acciones
- Implicaciones financieras del capital social en la responsabilidad y la tributación
- Requisitos de cumplimiento para la asignación de capital y el registro de UBO
- Facilitación de la constitución a distancia de una BV en los Países Bajos
Capital social mínimo legal para sociedades de responsabilidad limitada en los Países Bajos
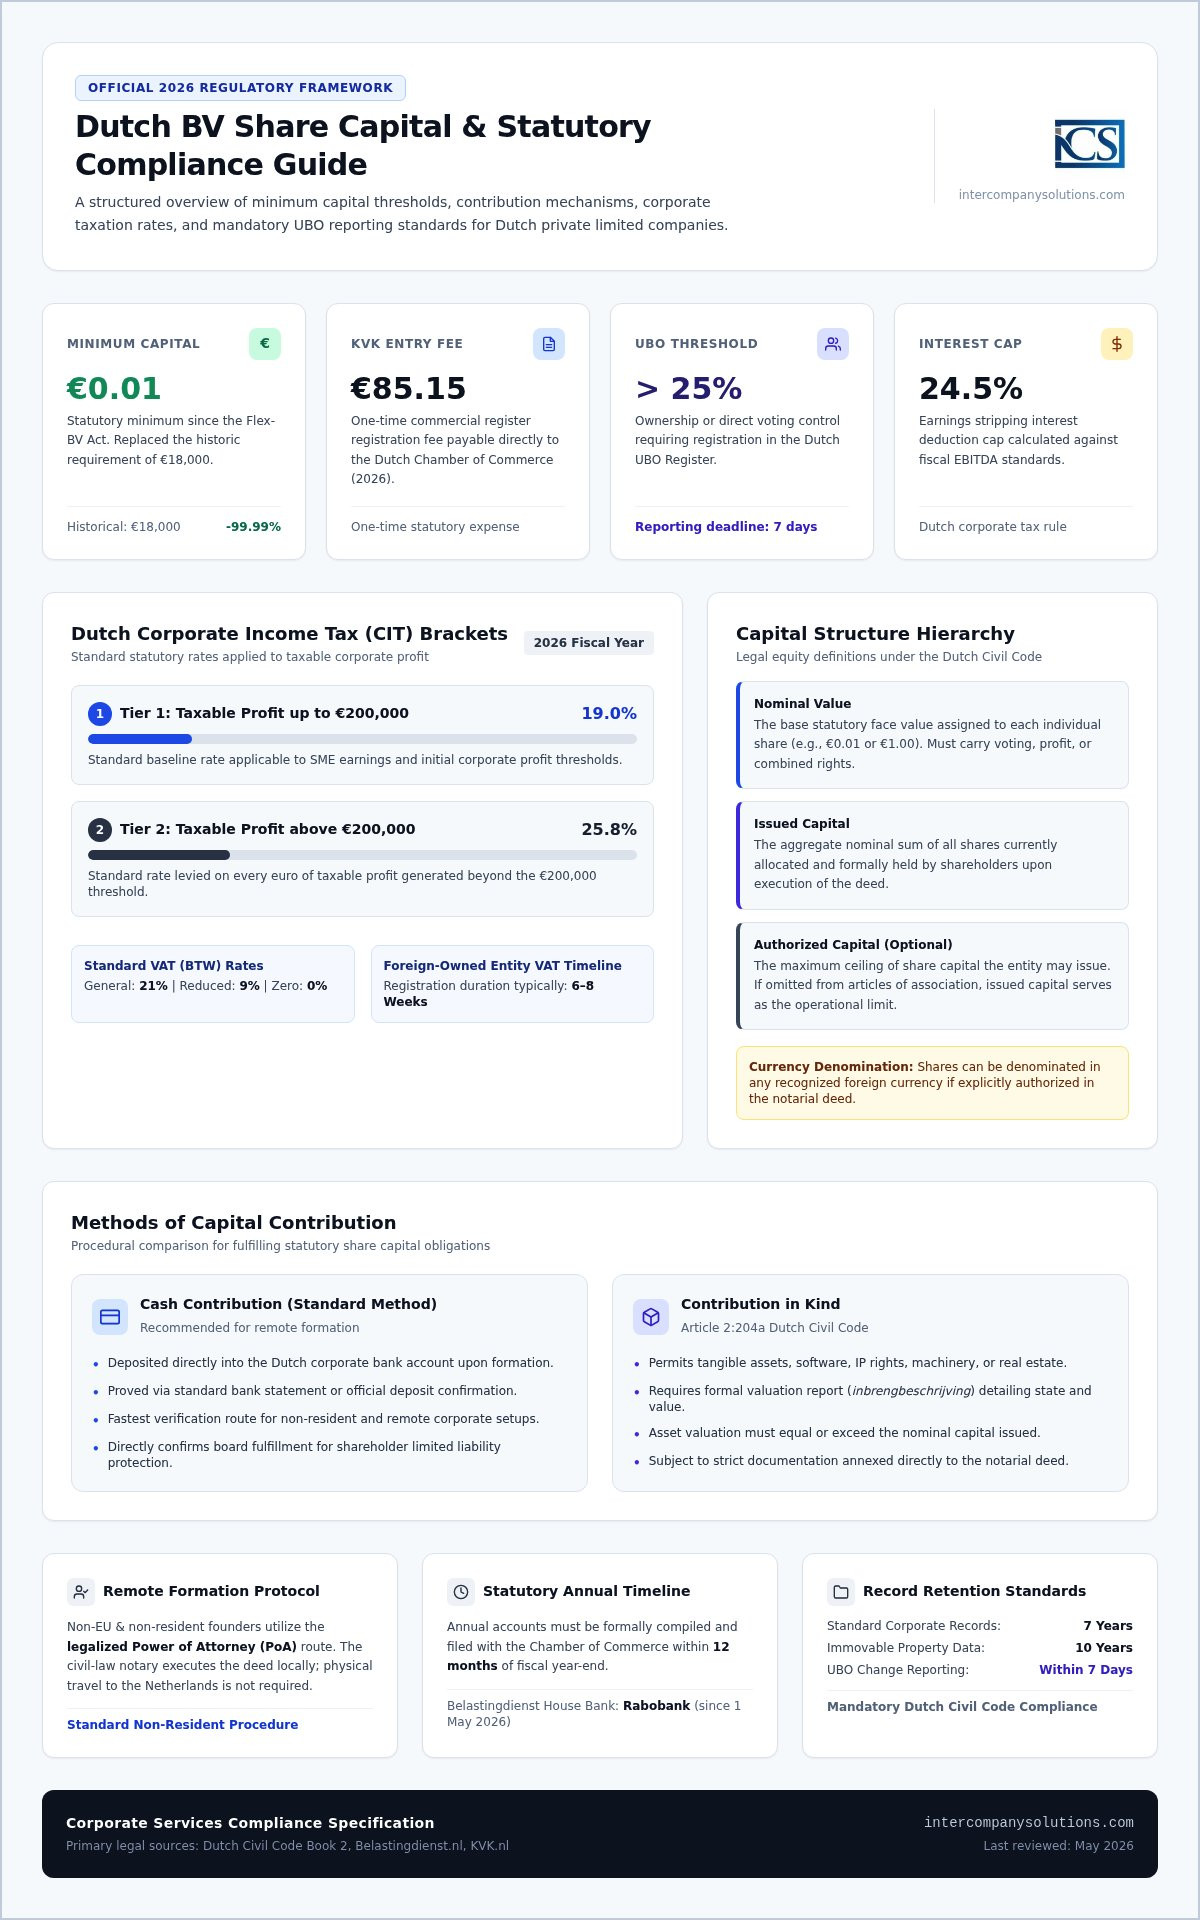
La sociedad de responsabilidad limitada neerlandesa (BV) opera bajo un régimen de capital flexible. Desde la entrada en vigor de la Ley Flex-BV el 1 de octubre de 2012, el requisito histórico de 18.000 EUR ha sido sustituido por un mínimo simbólico. Los requisitos de capital social de la Dutch BV vigentes estipulan que una entidad puede constituirse con tan solo 0,01 EUR de capital desembolsado. Este cambio legislativo se diseñó para reducir las barreras de entrada a los empresarios internacionales y fomentar el crecimiento de las pequeñas y medianas empresas al suprimir la necesidad de disponer de una liquidez inicial significativa.
Los fundadores deben emitir al menos una acción que otorgue derechos de voto, derechos sobre los beneficios o ambos. Aparte del capital social, los fundadores deben considerar la tasa única de registro en la KVK, fijada en 85,15 EUR para 2026. Este enfoque simplificado constituye una parte fundamental de los servicios de constitución de empresas Dutch BV (Dutch BV Company Formation), garantizando que la estructura jurídica facilite una entrada ágil en el mercado europeo.
La regla del capital mínimo de 0,01 EUR
Aunque el mínimo de 0,01 EUR es legalmente suficiente, los fundadores deben definir una estructura de capital adecuada a sus necesidades operativas. En la práctica, muchos empresarios optan por un importe nominal más elevado, como 100 EUR o 1.000 EUR, dividido en acciones de 1,00 EUR cada una. Esta decisión suele agilizar las gestiones con bancos comerciales y proveedores de crédito, quienes podrían considerar que una capitalización de 0,01 EUR resulta insuficiente en términos de sustancia económica profesional. Independientemente del importe elegido, el capital debe quedar totalmente desembolsado en la cuenta de la empresa tras la constitución para concluir el proceso de establecimiento.
Normas sobre divisas y denominación
El Código Civil neerlandés ofrece una gran flexibilidad en cuanto a la divisa en que se denomina el capital. Las acciones no tienen por qué emitirse en euros; pueden denominarse en cualquier divisa reconocida internacionalmente, siempre que los estatutos sociales lo autoricen expresamente. Al optar por una divisa extranjera, la sociedad debe llevar sus registros de conformidad con las normas contables neerlandesas. Los empresarios también deben distinguir entre los siguientes términos:
- Valor nominal: El valor facial atribuido a una sola acción (por ejemplo, 0,01 EUR).
- Capital emitido: El valor nominal total de todas las acciones en manos de los accionistas en un momento determinado.
- Capital autorizado: El importe máximo de acciones que la sociedad está facultada para emitir de acuerdo con sus estatutos.
Para una BV, la fijación de un capital autorizado tiene carácter optativo. Si no se estipula en la escritura de constitución, el capital social emitido se considerará el límite estatutario, lo que agiliza la gestión futura de los fondos propios a menos que los fundadores prefieran establecer limitaciones específicas.
Métodos de aportación de capital y emisión de acciones
La emisión formal de acciones se lleva a cabo mediante escritura pública otorgada ante un notario civil neerlandés. Este instrumento jurídico constituye la base de la sociedad y acredita el cumplimiento de los requisitos de capital social de la Dutch BV. Los fundadores pueden optar por dos modalidades principales para satisfacer sus obligaciones de aportación: aportaciones dinerarias o aportaciones no dinerarias (en especie). Si bien ambas son jurídicamente válidas, los trámites difieren de forma sustancial, en especial para aquellos empresarios no residentes que gestionan el proceso a distancia.
Aportaciones dinerarias y requisitos bancarios
Los desembolsos en efectivo constituyen la alternativa habitual para las constituciones a distancia debido a su simplicidad administrativa. Una vez que el notario otorga la escritura e inscribe la sociedad en la Cámara de Comercio (KVK), los administradores deben asegurarse de que el capital emitido quede depositado en una cuenta bancaria comercial. Conviene señalar que Rabobank opera como la entidad bancaria oficial de la Administración Tributaria neerlandesa (Belastingdienst) desde el 1 de mayo de 2026. En el caso de fundadores que actúan mediante un poder notarial legalizado, la justificación del desembolso de capital suele requerir la incorporación de un comprobante de transferencia bancaria o un extracto de ingreso en los registros internos de la sociedad. Esto permite al órgano de administración certificar que las acciones han sido suscritas y totalmente desembolsadas, requisito indispensable para preservar la limitación de responsabilidad de la entidad.
Protocolos para aportaciones en especie
Los fundadores que deseen capitalizar su BV mediante bienes como maquinaria, software o inmuebles deben ajustarse a las normas específicas contempladas en el artículo 2:204a del Código Civil neerlandés. Esta modalidad exige una descripción formal por escrito de los bienes aportados, denominada inbrengbeschrijving, la cual debe ir suscrita por la totalidad de los socios fundadores y administradores. Dicho documento debe especificar el valor atribuido a los activos y los criterios de valoración empleados, con una fecha de referencia que no supere los seis meses de antigüedad respecto a la fecha de la aportación. A diferencia de una sociedad anónima (NV), que requiere un informe de auditor, en una BV este trámite no resulta preceptivo. Ello agiliza el procedimiento, si bien es aconsejable prever un plazo adicional para confeccionar la documentación requerida. Si tiene dudas acerca de la valoración de determinados activos, puede hablar con un especialista para asegurarse de que su informe de aportación no dineraria satisfaga los requisitos notariales.
Implicaciones financieras del capital social en la responsabilidad y la tributación
La capitalización de una Dutch BV define mucho más que la liquidez inicial del negocio: establece la separación patrimonial y financiera entre la entidad y sus titulares. Aunque los requisitos de capital social de la Dutch BV admiten un punto de partida de tan solo 0,01 EUR, dicha decisión condiciona la solvencia percibida de la empresa ante sus acreedores. La estructura de capital adoptada interactúa con la normativa tributaria neerlandesa para determinar las obligaciones fiscales y el nivel de protección del patrimonio personal.
Para el ejercicio fiscal 2026, los Países Bajos aplican un tipo del Impuesto sobre Sociedades (CIT) del 19 % sobre los primeros 200.000 EUR de base imponible. Toda base imponible que supere dicho umbral tributa al tipo del 25,8 %. Al margen de estos tipos generales, la administración tributaria neerlandesa impone límites estrictos a la deducibilidad de intereses. Para 2026, los gastos financieros netos están limitados a un máximo del 24,5 % del EBITDA ajustado a efectos fiscales. Estos límites convierten la adecuada asignación de capital en un aspecto crítico para la eficiencia fiscal, sobre todo en estructuras con financiación intragrupo significativa.
Limitación de la responsabilidad personal
Una BV es una persona jurídica con derechos y obligaciones propios, dotada de personalidad jurídica independiente de la de sus socios. Los accionistas no responden de manera personal por las deudas societarias más allá del importe suscrito y desembolsado por sus acciones. Esta tutela descansa en el principio de personalidad jurídica diferenciada, el cual blinda el patrimonio particular frente a las reclamaciones de los acreedores sociales. No obstante, esta protección no es absoluta. En supuestos de negligencia grave o conducta dolosa o fraudulenta por parte de un administrador, puede procederse al levantamiento del velo corporativo. Si se comprueba una gestión negligente o culpable, los administradores responderán con su patrimonio personal por el déficit concursal de la sociedad. Disponer de un justificante fehaciente de que el capital social fue íntegramente desembolsado constituye una medida elemental para consolidar el régimen de responsabilidad limitada.
Consideraciones fiscales para los accionistas
La adecuada estructuración de las participaciones sociales permite asimismo acogerse a incentivos fiscales sustanciales mediante la exención por participación (participation exemption). Conforme a la legislación neerlandesa, los dividendos y las plusvalías derivados de una filial gozan de una exención del 100 % en el CIT en sede de la sociedad matriz, siempre que esta ostente como mínimo un 5 % de los derechos de participación y cumpla con los requisitos de sustancia económica preceptivos. Tratándose de accionistas no residentes, los Países Bajos aplican por regla general una retención sobre dividendos del 15 %, porcentaje susceptible de minorarse o suprimirse al amparo de convenios bilaterales para evitar la doble imposición. La adecuada observancia de estas particularidades exige una rigurosa gestión documental y contable. Puede consultar información más detallada sobre el cumplimiento de estas obligaciones en nuestra guía sobre contabilidad para el cumplimiento normativo de la Dutch BV. Configurar una estructura de capital adecuada y profesional desde el inicio asegura la admisibilidad de la entidad a estos regímenes de exención y asegura el pleno cumplimiento de las obligaciones de información para 2026.
Requisitos de cumplimiento para la asignación de capital y el registro de UBO
Mantener una estructura corporativa transparente es una obligación legal que comienza inmediatamente después de cumplir con los requisitos de capital social de la Dutch BV. La Cámara de Comercio de los Países Bajos (KVK) supervisa el registro de titularidad real (UBO), el cual es obligatorio para todas las sociedades de responsabilidad limitada. Este registro identifica a las personas físicas que en última instancia poseen o controlan la entidad mercantil, respaldando los estándares europeos de rendición de cuentas corporativa y transparencia financiera.
El registro de UBO y los estándares de transparencia
Un UBO se identifica en función de un umbral de UBO >25% de las acciones, derechos de voto o participación en la propiedad de la empresa. Esta norma se aplica tanto a las participaciones directas como a la titularidad indirecta a través de sociedades matrices o fundaciones. Al constituir la entidad, debe proporcionar documentación para verificar la identidad de estas personas y el origen del capital inicial. Cualquier cambio posterior de UBO comunicado en un plazo de 7 días al Registro Mercantil de la KVK garantiza que la entidad siga cumpliendo con la legislación neerlandesa. Si bien determinados datos personales están protegidos frente al público en general, las autoridades y las entidades financieras conservan el acceso a estos registros con fines de verificación obligatoria.
Informes anuales y mantenimiento del capital
El cumplimiento posterior a la constitución requiere una gestión administrativa diligente para proteger la responsabilidad limitada de los accionistas. Los administradores deben asegurarse de que las cuentas anuales se depositen ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio para evitar sanciones administrativas o una posible responsabilidad de los administradores en caso de quiebra. Estos estados financieros confirman que la empresa mantiene su capital estatutario y cumple con las pruebas de balance requeridas antes de realizar cualquier distribución de dividendos. En cuanto a la gestión de datos, conservar los registros durante 7 años (10 para bienes inmuebles) es obligatorio para todas las empresas neerlandesas. El mantenimiento de registros precisos es vital para todas las interacciones con las autoridades fiscales, ya que el banco de operaciones de la Belastingdienst es Rabobank desde el 1 de mayo de 2026.
Facilitación de la constitución remota de una BV en los Países Bajos
Para los empresarios no residentes, el proceso de cumplir con los requisitos de capital social de la Dutch BV y finalizar la constitución no requiere presencia física en los Países Bajos. La mayoría de los fundadores internacionales eligen la vía del poder notarial legalizado (POA) para gestionar el proceso de constitución desde su país de origen. Este método permite que un notario de derecho civil neerlandés otorgue la escritura de constitución en nombre del fundador, completando normalmente todo el registro en un plazo de 3 a 5 días hábiles. Intercompany Solutions se especializa en la asistencia para la constitución de Dutch BV, guiando a los empresarios en cada paso legal para garantizar el cumplimiento de los estándares legales de 2026.
El proceso de poder notarial legalizado
El proceso de poder notarial comienza con la preparación de un borrador de escritura y un documento de poder notarial por parte del notario o agente de constitución. Debe firmar este documento en presencia de un notario local o autoridad competente en su país de residencia. Según su jurisdicción, el documento firmado a menudo requiere una apostilla o legalización por parte de la embajada de los Países Bajos para ser reconocido por el notario de derecho civil neerlandés. Deberá proporcionar documentos de identificación de alta calidad, como un pasaporte válido, que el notario utiliza para verificar su identidad y satisfacer los requisitos contra el blanqueo de capitales. Luego, el agente de constitución coordina con la Cámara de Comercio neerlandesa la obtención del número de registro de la empresa una vez firmada la escritura. Esta vía remota es la estándar para fundadores extracomunitarios, ya que la constitución digital por videoconferencia no es actualmente la opción predeterminada para solicitudes de no residentes.
Trámites administrativos posteriores a la constitución
Una vez completado el registro en la KVK, el enfoque se traslada a la preparación operativa. Si su BV tiene la intención de participar en el comercio internacional, debe solicitar un número de IVA y un número EORI. Para entidades de propiedad extranjera, la Belastingdienst suele tardar de 6 a 8 semanas en tramitar las solicitudes de IVA tras la presentación del cuestionario preceptivo. Si planea contratar empleados, deberá establecer un sistema de nómina local que cumpla con la legislación laboral y fiscal neerlandesa. Esta fase es fundamental para alinear su estructura corporativa con sus objetivos comerciales a largo plazo. Puede encontrar más detalles sobre estas fases iniciales en nuestra guía sobre crear una empresa en los Países Bajos. Estos pasos garantizan que su empresa no solo esté legalmente registrada, sino también totalmente equipada para operar comercialmente en toda la UE, manteniendo los requisitos de capital social de la Dutch BV y los estándares de cumplimiento normativo.
Última revisión: septiembre de 2026
Implementación estratégica de su estructura corporativa neerlandesa
Establecer una empresa en los Países Bajos requiere un conocimiento preciso del marco jurídico actual. La norma del capital mínimo de 0,01 EUR proporciona una flexibilidad considerable, pero debe equilibrar esto con estrictos estándares de registro de UBO y de presentación de informes anuales para mantener su condición de responsabilidad limitada. Utilizar la vía del poder notarial legalizado le permite gestionar estos requisitos legales de manera eficaz sin necesidad de realizar viajes internacionales.
Intercompany Solutions ha prestado asistencia a más de 2.000 fundadores en todo el mundo, especializándose en la gestión integral de los requisitos de capital social de la Dutch BV y el cumplimiento corporativo. Nuestra experiencia en el derecho fiscal y los procedimientos administrativos neerlandeses respalda un plazo de constitución simplificado de 3 a 5 días hábiles. Nos aseguramos de que su entidad cumpla con todos los estándares de 2026, desde el registro inicial hasta el cumplimiento fiscal a largo plazo, proporcionando una base sólida para sus operaciones europeas.
Esperamos facilitarle la entrada al mercado neerlandés con la precisión y fiabilidad que sus intereses profesionales merecen.
Última revisión: septiembre de 2026
Preguntas frecuentes
¿Cuál es el capital social mínimo absoluto para una Dutch BV?
El capital social mínimo absoluto para una Dutch BV es de 0,01 €. Este requisito nominal fue introducido por la Ley Flex-BV para simplificar el proceso de constitución a los empresarios. Aunque puede optar por un importe superior para mejorar la solvencia profesional ante los bancos, la ley solo exige este céntimo simbólico. Todas las acciones emitidas deben estar totalmente desembolsadas durante la fase de constitución para cumplir con los requisitos legales de capital social de la Dutch BV.
¿Puedo depositar el capital social en una moneda distinta al euro?
Sí, puede denominar y depositar su capital social en cualquier divisa reconocida internacionalmente. Esta flexibilidad está permitida por el Código Civil neerlandés, siempre que la divisa específica esté expresamente autorizada en la escritura notarial de constitución de la sociedad. Elegir una moneda extranjera puede resultar ventajoso para el comercio internacional, aunque la empresa debe seguir llevando sus registros contables de manera que cumplan con las normas contables y de información financiera neerlandesas.
¿Necesito viajar a los Países Bajos para registrar mi capital social?
No es necesario viajar a los Países Bajos para registrar su capital social ni para constituir su sociedad. La mayoría de los fundadores no residentes recurren a la vía del poder notarial legalizado. En este proceso, usted firma los documentos necesarios en su país de residencia y los hace legalizar por un notario local o una embajada. Posteriormente, el notario de derecho civil neerlandés otorga la escritura de constitución de forma remota, completando habitualmente el registro en un plazo de 3 a 5 días hábiles.
¿Cuáles son las tasas de registro en la KVK para una nueva BV en 2026?
La tasa estándar única para inscribir una nueva entidad en el Registro Mercantil neerlandés es de 85,15 € para el año 2026. Esta tasa se abona directamente a la Cámara de Comercio (KVK) durante el proceso de constitución. Se trata de un coste administrativo obligatorio aplicable a todas las nuevas BV, con independencia de que los fundadores sean residentes o no residentes. Este importe es independiente de cualquier honorario profesional asociado a los servicios notariales o a la asistencia en la constitución de la empresa.
¿Cómo se define a un titular real (UBO) a efectos accionariales?
Se define como titular real (UBO) a cualquier persona física que posea una participación directa o indirecta superior al 25% en la sociedad. Esto incluye a las personas que posean más del 25% de las acciones, los derechos de voto o la participación en la propiedad. Todas las BV deben registrar a sus UBO en el registro de la KVK. Cualquier modificación de esta condición o de la estructura accionarial debe comunicarse a la Cámara de Comercio en un plazo de 7 días naturales para garantizar el cumplimiento continuo.
¿Existe un impuesto sobre el capital en la emisión de acciones en los Países Bajos?
No existe ningún impuesto sobre el capital en la emisión de acciones en los Países Bajos. El gravamen sobre el capital neerlandés, también conocido como kapitaalsbelasting, quedó oficialmente suprimido el 1 de enero de 2006. Esto significa que aportar fondos o activos para cumplir con los requisitos de capital social de la Dutch BV no genera un impuesto de emisión específico. Esta política sigue constituyendo una ventaja significativa para los empresarios que desean capitalizar su empresa con importes más elevados sin incurrir en obligaciones tributarias adicionales durante la fase de constitución.
¿Durante cuánto tiempo debo conservar los registros relativos al capital social de la empresa?
Debe conservar todos los registros contables y de administración empresarial durante un período mínimo de 7 años. Este requisito legal se aplica a los documentos relacionados con la asignación de capital, emisiones de acciones y transacciones financieras generales. Si su empresa posee participaciones o derechos sobre bienes inmuebles, el plazo de conservación de dichos documentos específicos se amplía a 10 años. El mantenimiento de estos registros es esencial para cumplir con la Belastingdienst, que utiliza Rabobank como su entidad bancaria para transacciones a partir del 1 de mayo de 2026.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- ICS Payroll - Servicios de nómina en los Países Bajos
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos de IVA
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |