


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una estructura de holding mediante Dutch BV no hace que una empresa sea automáticamente más segura ni más eficiente a nivel fiscal. Funciona mejor cuando la titularidad, las actividades comerciales y los activos se asignan de forma deliberada, con un propósito claro para cada sociedad.
En una estructura típica, una holding BV posee acciones en una o más BV operativas, mientras que una BV operativa lleva a cabo las actividades comerciales del día a día. Esta distinción puede influir en el lugar donde se mantienen los beneficios y en qué sociedad celebra los contratos operativos, pero también genera responsabilidades contables y de presentación de informes adicionales.
Este artículo explica cómo se relacionan ambas BV, qué puede ofrecer la estructura y qué no puede garantizar. Abarca la separación de activos y la exención sobre participaciones, así como las decisiones de constitución, fiscales y de presentación de informes que deben considerarse. El objetivo es ayudarle a evaluar si una estructura de holding sirve a su empresa en lugar de añadir entidades sin un propósito claro.
Puntos clave
- Una estructura de holding mediante Dutch BV separa la titularidad de las acciones de la actividad comercial cotidiana, pero una holding BV es una función, no una forma jurídica independiente.
- Determine quién posee las acciones, quién lleva a cabo cada actividad y quién ostenta los activos clave antes de decidir qué BV debe desempeñar cada función.
- Sopese la posible separación de riesgos y la flexibilidad para el crecimiento frente a la administración adicional, los costes y las responsabilidades de gobierno corporativo que conllevan múltiples BV.
- Tener BV independientes no garantiza la protección frente a reclamaciones, insolvencia o responsabilidad de los administradores.
- Planifique el cumplimiento normativo en cada BV, incluido el umbral de UBO >25%; los cambios de UBO deben notificarse en un plazo de 7 días.
Índice de contenidos
- ¿Qué es una estructura de holding mediante Dutch BV?
- ¿Cómo funcionan las estructuras de holding neerlandesas en la práctica?
- Beneficios y límites de una holding BV neerlandesa: lo que la estructura no garantiza
- Cómo evaluar si una estructura de holding neerlandesa se adapta a sus planes
- Cumplimiento normativo y siguientes pasos prácticos para una holding BV neerlandesa
¿Qué es una estructura de holding mediante Dutch BV?
Una estructura de holding mediante Dutch BV suele consistir en una holding BV que posee acciones en una BV operativa, mientras que la BV operativa lleva a cabo las actividades comerciales. «Holding BV» describe la función de la empresa, no una forma jurídica neerlandesa independiente. Ambas entidades son BV, o sociedades de responsabilidad limitada privadas. La guía de la Cámara de Comercio neerlandesa para constituir una BV explica la forma jurídica utilizada para cada sociedad en esta estructura.
Una configuración habitual consta de dos BV, pero la estructura de propiedad adecuada depende de los planes del fundador. Una holding puede poseer acciones en más de una sociedad operativa, o varios accionistas pueden poseer cada uno sus acciones a través de su propia holding BV. Comience distinguiendo quién posee las acciones de qué empresa lleva a cabo la actividad.
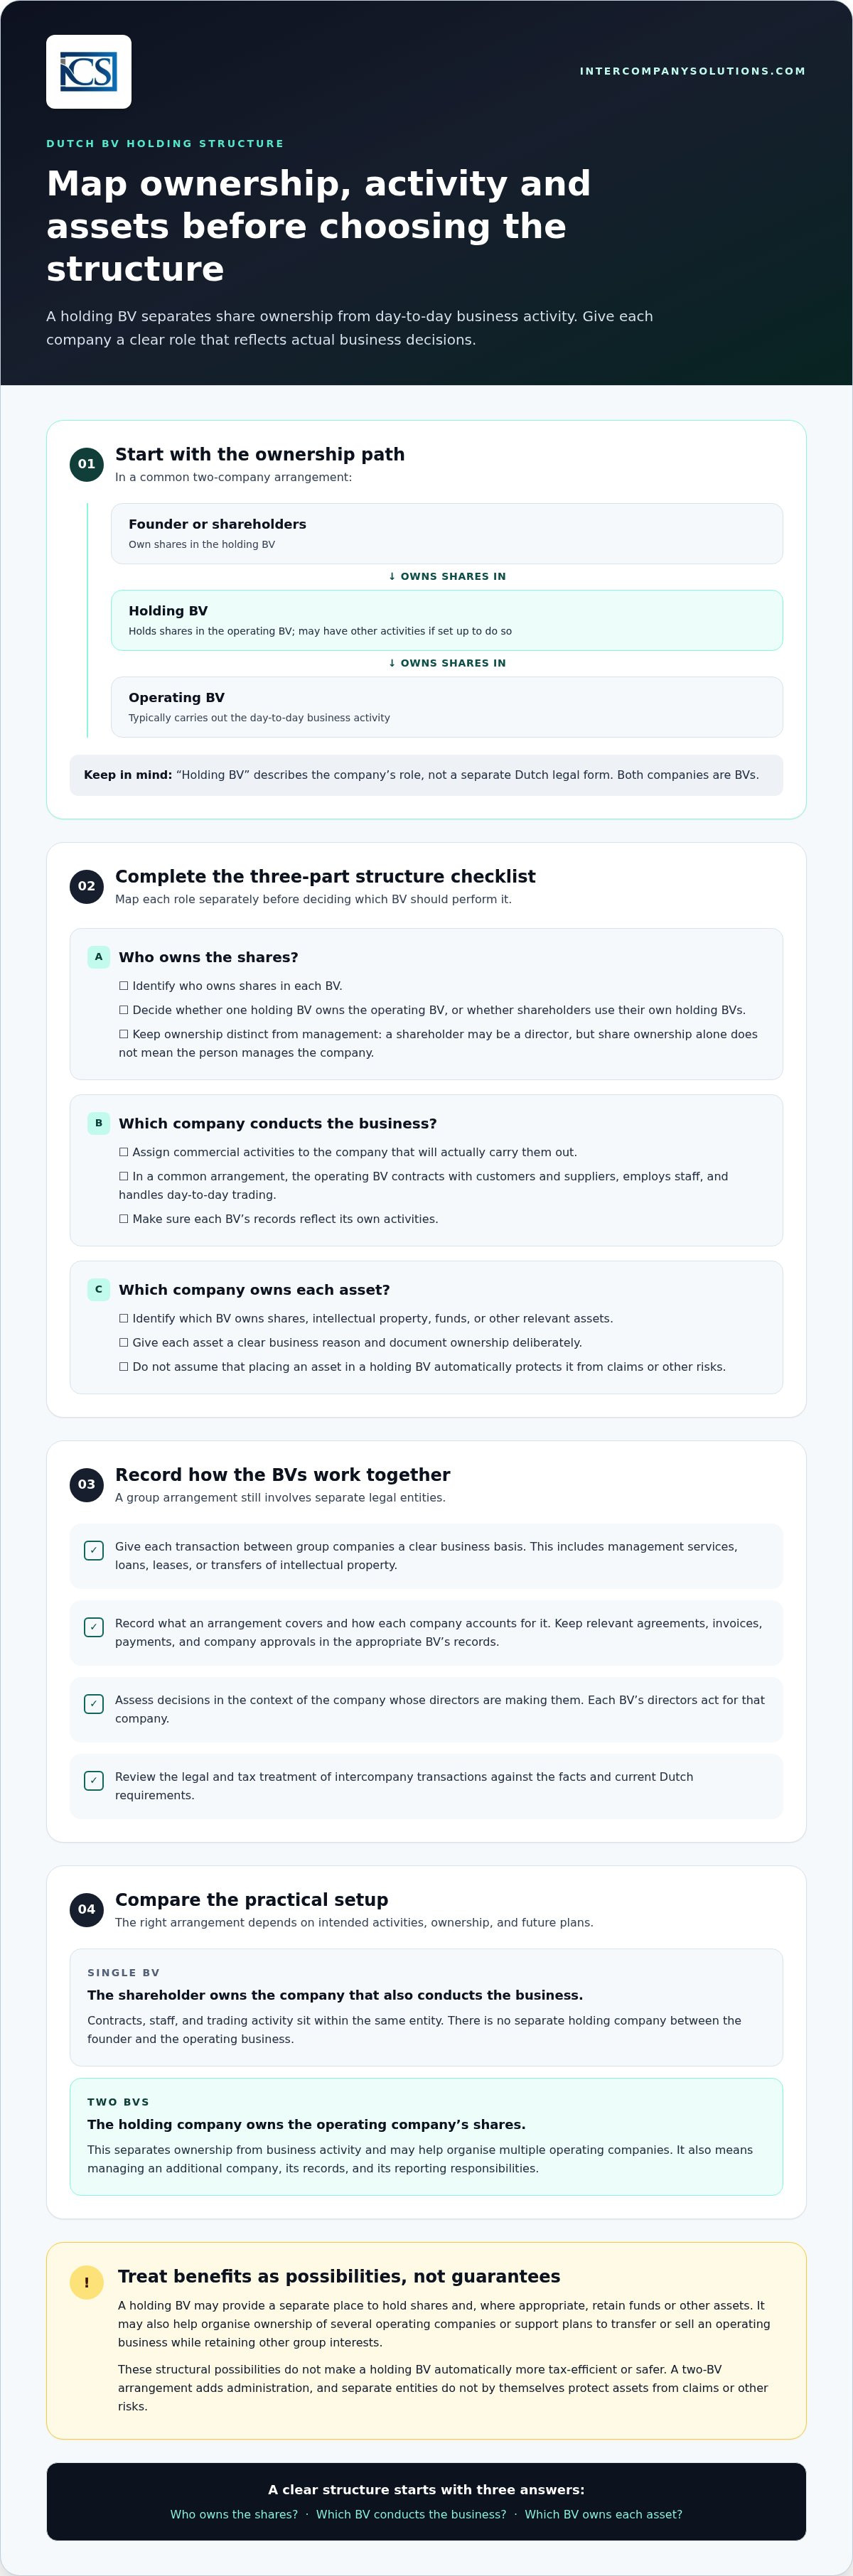
Estructura básica de propiedad: Fundador o accionistas → Holding BV → BV operativa
¿Cómo se relacionan la holding BV y la BV operativa?
La holding BV es la accionista de la BV operativa. El fundador posee acciones en la holding BV, ya sea solo o con otros accionistas. En una configuración habitual, la BV operativa celebra contratos con clientes y proveedores, contrata personal y gestiona la actividad comercial diaria. La función de la holding BV es la titularidad de las participaciones, aunque también puede llevar a cabo actividades independientes si está configurada para ello.
La propiedad y la administración son funciones distintas. Un fundador puede ser accionista, administrador o ambos, pero ser accionista no implica por sí mismo que la persona gestione la sociedad. Cada BV es una entidad jurídica independiente, por lo que sus administradores actúan en nombre de dicha sociedad y sus registros deben reflejar sus propias actividades.
¿En qué se diferencia una configuración con una sola BV?
Con una sola BV, el accionista posee acciones en la sociedad que también lleva a cabo la actividad comercial. Los contratos, el personal y la actividad comercial se sitúan dentro de esa misma entidad. No existe una sociedad holding independiente entre el fundador y la empresa operativa.
Con dos BV, la sociedad holding posee las acciones de la sociedad operativa, creando entidades independientes para la titularidad y la actividad empresarial. Esto puede respaldar un plan de titularidad más estructurado, pero también implica gestionar una sociedad adicional y sus correspondientes registros. Una estructura de holding no es necesaria para todos los fundadores; la decisión depende de las actividades previstas, la estructura de propiedad y los planes de futuro.
¿Cómo funcionan las estructuras de holding neerlandesas en la práctica?
Defina tres elementos de forma independiente: quién posee las acciones, qué sociedad lleva a cabo la actividad empresarial y qué sociedad es titular de cada activo. Estas funciones pueden situarse en diferentes BV, pero la disposición debe reflejar decisiones empresariales reales y registrarse con claridad. Cada BV es una persona jurídica independiente con arreglo al Código Civil neerlandés, el cual equipara a una persona jurídica con una persona física en lo relativo a bienes y relaciones jurídicas (Código Civil neerlandés, Libro 2, Artículo 5).
¿Dónde se sitúan las acciones, las actividades comerciales y los activos?
Considere un negocio hipotético de software. Su fundador posee participaciones en una holding BV, y esa holding BV posee las participaciones en una operating BV. La operating BV vende suscripciones, firma contratos con clientes y emplea al equipo de desarrollo. La holding BV posee las participaciones y también podría mantener ciertos activos, tales como propiedad intelectual o fondos acumulados, cuando exista una razón comercial clara.
Este ejemplo es ilustrativo, no constituye asesoramiento legal ni fiscal. Decida y documente la titularidad de los activos deliberadamente. Colocar un activo en una holding BV no lo protege automáticamente contra reclamaciones u otros riesgos. La posición jurídica y financiera depende de los hechos, incluyendo cómo se transfirió el activo y cómo se gestiona cada sociedad.
¿Cómo deberían documentar su relación las BV vinculadas?
Las operaciones entre empresas del grupo deben tener una base empresarial clara, en lugar de ser tratadas como movimientos informales de dinero o bienes. Si una BV presta servicios de gestión, presta fondos, arrienda un activo o transmite propiedad intelectual a otra, registre lo que cubre el acuerdo y cómo lo contabiliza cada sociedad. La legislación neerlandesa del impuesto sobre sociedades incluye normas para operaciones entre entidades vinculadas; el tratamiento aplicable depende de los hechos Dutch Corporate Income Tax Act.
Mantenga registros contables independientes para cada BV. Registre los acuerdos pertinentes, facturas, pagos y aprobaciones societarias en los registros de la entidad correspondiente. Antes de proceder con una operación intragrupo, revise su tratamiento legal y fiscal a la luz de los requisitos neerlandeses vigentes. Una transferencia entre empresas vinculadas sigue siendo una operación entre personas jurídicas independientes.
Los administradores deben evaluar las decisiones en el contexto de la sociedad que gestionan. El Código Civil neerlandés, Libro 2, Artículo 9 aborda las responsabilidades de los administradores hacia la persona jurídica que gestionan (Dutch Civil Code, Book 2). Unos registros claros ayudan a demostrar por qué se tomó una decisión y qué sociedad celebró el acuerdo.
Para una estructura de grupo propuesta, una revisión preliminar del organigrama de propiedad, las actividades y las transmisiones de activos previstas puede identificar cuestiones a resolver antes de redactar los documentos. Puede analizar su estructura de Dutch BV a la luz de sus planes.
Beneficios y límites de una Dutch Holding BV: lo que la estructura no garantiza
Una holding BV puede proporcionar un lugar independiente para mantener participaciones y, cuando proceda, retener fondos u otros activos. También puede facilitar la organización de la titularidad de varias sociedades operativas. Estas son posibilidades estructurales, no beneficios financieros o fiscales automáticos. Evalúe la estructura frente a su administración adicional y sus planes reales.
¿Cuándo podría ser útil una holding BV?
Una estructura de holding puede merecer ser evaluada si tiene previsto:
- Reinvertir beneficios en otra actividad comercial o mantener fondos dentro del grupo corporativo.
- Poseer múltiples sociedades operativas a través de una única sociedad matriz.
- Preparar una posible transmisión o venta de un negocio operativo manteniendo otras participaciones del grupo.
Estos escenarios no determinan que una holding sea la opción correcta. Los beneficios retenidos en una sociedad siguen sujetos a las normas legales y fiscales aplicables, y mover dinero o activos entre BVs requiere el tratamiento y la documentación adecuados. El resultado fiscal depende de las sociedades, la titularidad y las operaciones implicadas.
La exención de participación neerlandesa puede evitar que los dividendos o ganancias admisibles procedentes de una filial vuelvan a tributar como beneficios societarios a nivel de la holding. Está sujeta a condiciones y no hace que todos los beneficios del grupo estén exentos de impuestos. Revise la orientación de la Belastingdienst sobre la exención de participación con respecto a la participación accionarial y las circunstancias específicas.
¿Cuáles son las contrapartidas y los conceptos erróneos habituales?
Dos BVs significan dos entidades a administrar. Cada una necesita sus propios registros, contabilidad, gobernanza y presentaciones aplicables. Pondere el trabajo adicional y la administración profesional frente al propósito de separar la propiedad de las operaciones.
| Una BV | Holding y operating BVs |
|---|---|
| La propiedad y la actividad comercial residen en una sola entidad. | Una BV posee participaciones; otra lleva a cabo la actividad operativa. |
| Menos entidades que administrar. | Se requiere administración y gobernanza independientes para cada BV. |
| No hay una sociedad independiente para mantener activos o participaciones del grupo. | Los activos pueden mantenerse por separado cuando sea legal y comercialmente adecuado. |
La separación no es una garantía frente a reclamaciones, insolvencia o responsabilidad de los administradores. Cada BV es una entidad diferenciada, pero la estructura no elimina toda exposición legal o financiera. Tampoco todo fundador necesita dos BVs, y una holding no reduce automáticamente los impuestos ni cualifica de manera automática para la exención de participación. Revise los planes de titularidad, las actividades, el riesgo y la administración continua antes de elegir la estructura.
Cómo evaluar si una estructura de holding neerlandesa se adapta a sus planes
Asigne a cada sociedad un propósito empresarial claro. Una estructura de holding Dutch BV puede adaptarse a un plan particular de propiedad o crecimiento, pero la entidad adicional también conlleva una administración independiente. Utilice este marco de referencia antes de decidir:
- Determine la titularidad. Identifique a cada accionista propuesto, su porcentaje de participación previsto y quién actuará como director de cada BV.
- Separe las actividades. Detalle las actividades empresariales previstas y decida qué sociedad celebrará los contratos con clientes y proveedores y contratará al personal.
- Ubique los activos de forma deliberada. Considere dónde se localizarán la propiedad intelectual, los equipos, los fondos y otros activos, y documente el motivo empresarial de dicha disposición.
- Ponga a prueba el plan de crecimiento. Distinga los planes actuales de las posibilidades futuras. ¿Prevé múltiples actividades, inversores externos, la venta del negocio o la reinversión de beneficios? Evalúe si dichos planes justifican entidades independientes en este momento.
- Compare la administración con el propósito. Una sola BV implica menos entidades para administrar. Una BV holding y una BV operativa separan la titularidad de la actividad empresarial, pero cada sociedad cuenta con su propio gobierno corporativo y sus propios registros.
Defina la estructura antes de la constitución
Ponga por escrito los accionistas, directores, porcentajes de participación, actividades, contratos, personal y activos propuestos para cada BV. Identifique qué decisiones están consolidadas y cuáles constituyen posibilidades futuras. Una posible venta o un nuevo proyecto pueden ser relevantes para la planificación, pero un plan meramente especulativo podría no justificar la incorporación de otra sociedad desde el principio.
| Consideración | BV única | BV holding y operativa |
|---|---|---|
| Titularidad | Los accionistas poseen la sociedad operativa directamente. | La BV holding posee participaciones en la BV operativa. |
| Actividad empresarial | La misma BV posee y desarrolla el negocio. | La BV operativa desarrolla el negocio; la BV holding posee sus participaciones. |
| Administración | Registros y gobierno corporativo de una sola sociedad. | Registros y gobierno corporativo independientes para cada BV. |
Planifique la vía de constitución
Una Dutch BV requiere una escritura notarial. Para los fundadores de fuera de la UE, la vía estándar a distancia es un poder notarial legalizado: el notario otorga la escritura y el fundador no se desplaza. El proceso adecuado depende de los fundadores y de la estructura accionarial propuesta. La guía de KVK sobre la constitución de una BV proporciona información oficial sobre el proceso.
Capital mínimo de la BV: 0,01 €. Esto no elimina otros requisitos de constitución ni sustituye la planificación de las actividades, la titularidad y el gobierno corporativo de la sociedad. Para más contexto sobre la constitución, consulte esta guía de constitución de una Dutch BV.
Cumplimiento normativo y siguientes pasos prácticos para una Dutch holding BV
Una estructura de holding implica sociedades independientes, por lo que el cumplimiento normativo debe organizarse para cada BV en lugar de gestionarse como si el grupo fuera una sola entidad. Tanto la BV holding como la BV operativa necesitan registros que reflejen sus propias actividades, transacciones y decisiones. El régimen fiscal y las obligaciones de presentación dependen de la sociedad y de sus circunstancias.
¿Qué obligaciones periódicas se aplican a las BV?
Mantenga registros contables y de gobierno corporativo independientes para cada BV. Cada sociedad también debe atender sus declaraciones fiscales y cuentas anuales aplicables. Planifique las siguientes responsabilidades:
| Área | Requisito práctico |
|---|---|
| Contabilidad | Llevar registros para cada BV que reflejen sus propias transacciones y actividades. |
| Impuesto sobre sociedades | Evaluar la posición fiscal y las obligaciones de presentación de cada BV por separado. |
| Cuentas anuales | Cuentas anuales depositadas ante KVK en un plazo de 12 meses desde el cierre del ejercicio. |
| Información sobre UBO | Umbral de UBO >25 %; los cambios de UBO deben notificarse en un plazo de 7 días. |
Impuesto sobre sociedades del 19 % hasta 200.000 € y del 25,8 % sobre el exceso. Estos tipos se aplican a los beneficios imponibles, pero la posición fiscal y las obligaciones de cada BV dependen de sus circunstancias. Consulte la guía del impuesto sobre sociedades de la Belastingdienst para obtener información oficial actualizada.
Considere el umbral de UBO y el plazo de notificación para la estructura de propiedad y control de cada sociedad. KVK ofrece directrices sobre el registro y modificación de UBO. Para la presentación de las cuentas anuales, consulte la guía de cuentas anuales de KVK.
¿Cómo pueden los fundadores pasar de la planificación de la estructura a la puesta en marcha?
Antes de preparar los documentos de constitución, defina los accionistas y la titularidad propuestos, las actividades previstas de cada BV y dónde se ubicarán los contratos, el personal y los activos. Decida cómo documentarán las sociedades las transacciones entre ellas y quién mantendrá los registros contables y de gobierno corporativo de cada sociedad. Esto proporciona al notario y a los asesores fiscales una estructura clara para su revisión.
Mantenga un calendario de cumplimiento para cada BV en el que consten sus responsabilidades de presentación y fechas de vencimiento. Revise el calendario comparándolo con las directrices oficiales vigentes, en particular cuando se produzcan cambios en la titularidad, las actividades o los acuerdos intragrupo.
Haga de la estructura una decisión empresarial deliberada
Una estructura de holding de Dutch BV separa la titularidad de las acciones de las operaciones comerciales, pero solo resulta útil cuando dicha separación responde a un propósito claro. Decida qué sociedad será titular de las acciones y activos, cuál desarrollará la actividad comercial y si planes tales como la reinversión, actividades adicionales o una venta justifican la carga administrativa adicional.
Tenga en cuenta los límites. Disponer de BV independientes no garantiza protección frente a reclamaciones o responsabilidad de los administradores, y el tratamiento fiscal depende de las sociedades y operaciones involucradas. Un holding no hace que los beneficios queden automáticamente exentos de impuestos ni reduce la carga tributaria global.
Intercompany Solutions asiste a empresarios internacionales en la constitución de Dutch BV y ofrece soporte continuo en materia contable y de cumplimiento normativo. Una consulta inicial gratuita es un punto de partida práctico para analizar cómo se articulan sus planes de titularidad, actividades y obligaciones de información periódica.
Analice su estructura de Dutch BV con nuestro equipo hoy mismo.
Resuelva las cuestiones clave antes de la constitución para que pueda elegir una estructura adaptada a sus planes y gestionar sus obligaciones con total claridad.
Última revisión: octubre de 2026
Preguntas frecuentes
¿Cuál es la diferencia entre una BV holding y una BV operativa?
Una BV holding posee principalmente acciones en una o más sociedades. Una BV operativa generalmente desarrolla la actividad comercial, como contratar con clientes, vender productos o servicios y emplear personal. Estas funciones pueden estructurarse de manera diferente cuando el negocio tenga un motivo para ello. El fundador puede ser accionista, administrador o ambos, pero la titularidad y la administración son funciones diferenciadas.
¿Es necesaria una Dutch BV holding para cualquier negocio?
No. Un fundador puede operar a través de una única BV, concentrando la titularidad y las actividades comerciales en la misma sociedad. Una BV holding puede ser útil cuando el plan de participaciones incluya múltiples sociedades operativas, reinversión o una posible venta, pero también añade tareas de administración y gobierno corporativo. Compare el propósito de una segunda entidad con sus obligaciones continuas. La estructura adecuada dependerá de las circunstancias y planes del fundador.
¿Protege automáticamente una BV holding los activos empresariales?
No. Mantener los activos en una BV independiente permite diferenciar la titularidad de las actividades de la sociedad operativa, pero no garantiza protección contra reclamaciones, insolvencia o responsabilidad de los administradores. El efecto legal y financiero depende de los hechos concretos, incluida la forma en que se ostenta la titularidad de los activos, cómo se transfieren y cómo se gestionan. Considere cada transferencia como una operación entre sociedades independientes, documente su justificación comercial y evalúe las consecuencias antes de actuar.
¿Reduce automáticamente una estructura de holding neerlandesa el impuesto sobre sociedades?
No. Una estructura de holding no reduce automáticamente los impuestos ni deja los beneficios exentos de tributación. La exención por participación puede aplicarse a dividendos o plusvalías procedentes de una filial que cumplan los requisitos pertinentes, pero está sujeta a condiciones específicas. Otras consecuencias fiscales dependen de las sociedades, la titularidad y las operaciones involucradas. Evalúe la estructura específica conforme a la normativa fiscal neerlandesa vigente antes de dar por sentado un resultado tributario. La estructura en sí misma no garantiza ningún beneficio fiscal.
¿Puede un fundador no perteneciente a la UE constituir una Dutch BV holding de forma remota?
Sí. Por lo general, un fundador no perteneciente a la UE puede recurrir a la vía de constitución a distancia estándar mediante un poder notarial legalizado. Con esta modalidad, el notario otorga la escritura y el fundador no necesita viajar. Una Dutch BV requiere la intervención de un notario, y el proceso de constitución depende de la estructura de titularidad propuesta y de la documentación aportada. Planifique tanto la BV holding como la BV operativa al establecer una estructura de dos sociedades, ya que cada una de ellas constituye una persona jurídica independiente.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- BOIP - Registro de marcas en el Benelux
- WIPO - Sistema de Madrid
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |