


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Una Dutch BV puede utilizarse para trabajos por contrato, pero por sí sola no determina que usted califique como contratista independiente. Eso depende de la relación de trabajo, no solo de la forma jurídica que elija, tal como se explica en la guía del gobierno neerlandés sobre el falso trabajo por cuenta propia.
Si está sopesando una BV, es posible que también la esté comparando con una empresa unipersonal u otra forma empresarial más simple. La elección correcta depende de factores como la responsabilidad, los beneficios previstos, la forma en que planea percibir ingresos del negocio y la administración que esté dispuesto a gestionar.
Esta guía explica cómo se puede utilizar una Dutch BV para contratistas independientes, cómo se compara con otras formas jurídicas neerlandesas y qué responsabilidades conlleva operar una. También describe las cuestiones jurídicas, fiscales y prácticas que deben resolverse antes de decidir, para que pueda evaluar si una BV se adapta a su actividad como contratista y a sus planes.
Puntos clave
- Una Dutch BV para contratistas independientes es una estructura societaria, no una prueba de la condición de contratista independiente; la relación de trabajo real sigue siendo relevante.
- Mantenga los contratos, la facturación, la prestación de servicios y los registros de la empresa en coherencia con el hecho de que la BV es la parte contratante.
- Compare la BV con una eenmanszaak considerando la constitución notarial, la administración y sus circunstancias comerciales.
- Planifique los pasos de constitución y las obligaciones societarias continuas antes de decidir si una BV se adapta a su trabajo por contrato.
- Para los fundadores no pertenecientes a la UE, la vía estándar de constitución a distancia utiliza un poder notarial legalizado para que el notario pueda otorgar la escritura sin que el fundador tenga que viajar.
Índice de contenidos
- Qué significa una Dutch BV para un contratista independiente
- Cómo funciona una Dutch BV al prestar servicios independientes
- Dutch BV o empresa individual: compare las estructuras antes de elegir
- Qué debe planificar un contratista antes y después de la constitución de la BV
- Decidirse por una Dutch BV y dar el siguiente paso
Qué significa una Dutch BV para un contratista independiente
Una Dutch BV es una sociedad de responsabilidad limitada y una entidad jurídica que puede realizar actividades comerciales en su propio nombre, de forma separada a su titular. «Contratista independiente» describe la condición laboral de una persona en una relación jurídica concreta, no una forma societaria. Una BV es una estructura jurídica; la condición de contratista depende de cómo se organiza y ejecuta realmente el trabajo. Esta distinción es fundamental al considerar una Dutch BV para contratistas independientes. La orientación del gobierno neerlandés sobre la sociedad de responsabilidad limitada explica la forma jurídica de la BV.
Cómo se relaciona una BV con la condición de contratista independiente
Pueden intervenir tres funciones: la BV es la entidad jurídica, su titular posee las participaciones sociales y una persona física presta los servicios contratados. Una misma persona puede ser tanto el titular de la BV como quien realiza el trabajo, pero dichas funciones siguen siendo distintas. Un cliente puede contratar con la BV mientras la persona física presta el servicio en nombre de esta.
La documentación por sí sola no determina si la relación es genuinamente independiente. La relación con el cliente y las prácticas de trabajo deben valorarse conforme a la normativa aplicable. La orientación del gobierno neerlandés sobre el falso trabajo por cuenta propia explica que la relación real es lo que cuenta al evaluar si alguien trabaja de forma independiente o por cuenta ajena. La constitución de una BV no altera, por sí misma, el fondo de dicha relación.
Por ejemplo, un consultor podría firmar un contrato de prestación de servicios a nombre de la BV, hacer que la BV facture al cliente y ejecutar personalmente el proyecto. Estos acuerdos deben reflejar cómo se organiza realmente el trabajo. Si la relación laboral apunta a una relación por cuenta ajena, canalizar el contrato o las facturas a través de una BV no lo convierte, por sí solo, en una contratación independiente.
Cuándo consideran los contratistas operar a través de una sociedad
Un contratista puede considerar una BV a medida que su negocio crece o los acuerdos comerciales hacen más práctica una estructura societaria. También puede proporcionar un marco formal para gestionar contratos, ingresos y administración empresarial de forma separada a los asuntos personales del individuo. Estas son razones para evaluar la estructura, no garantías de que resulte adecuada o reduzca la carga fiscal.
Considérese un consultor cuyo trabajo se expande desde proyectos ocasionales hasta una cartera continua de contratos con clientes. Antes de elegir una BV, el consultor puede revisar quién firmará los contratos, cómo se prestarán los servicios y si la administración societaria continua encaja en el plan de negocio. Compare estas consideraciones con formas jurídicas más sencillas y obtenga asesoramiento sobre las consecuencias fiscales y jurídicas para sus circunstancias específicas. La elección correcta depende de algo más que la denominación utilizada en un contrato.
Cómo funciona una Dutch BV al prestar servicios independientes
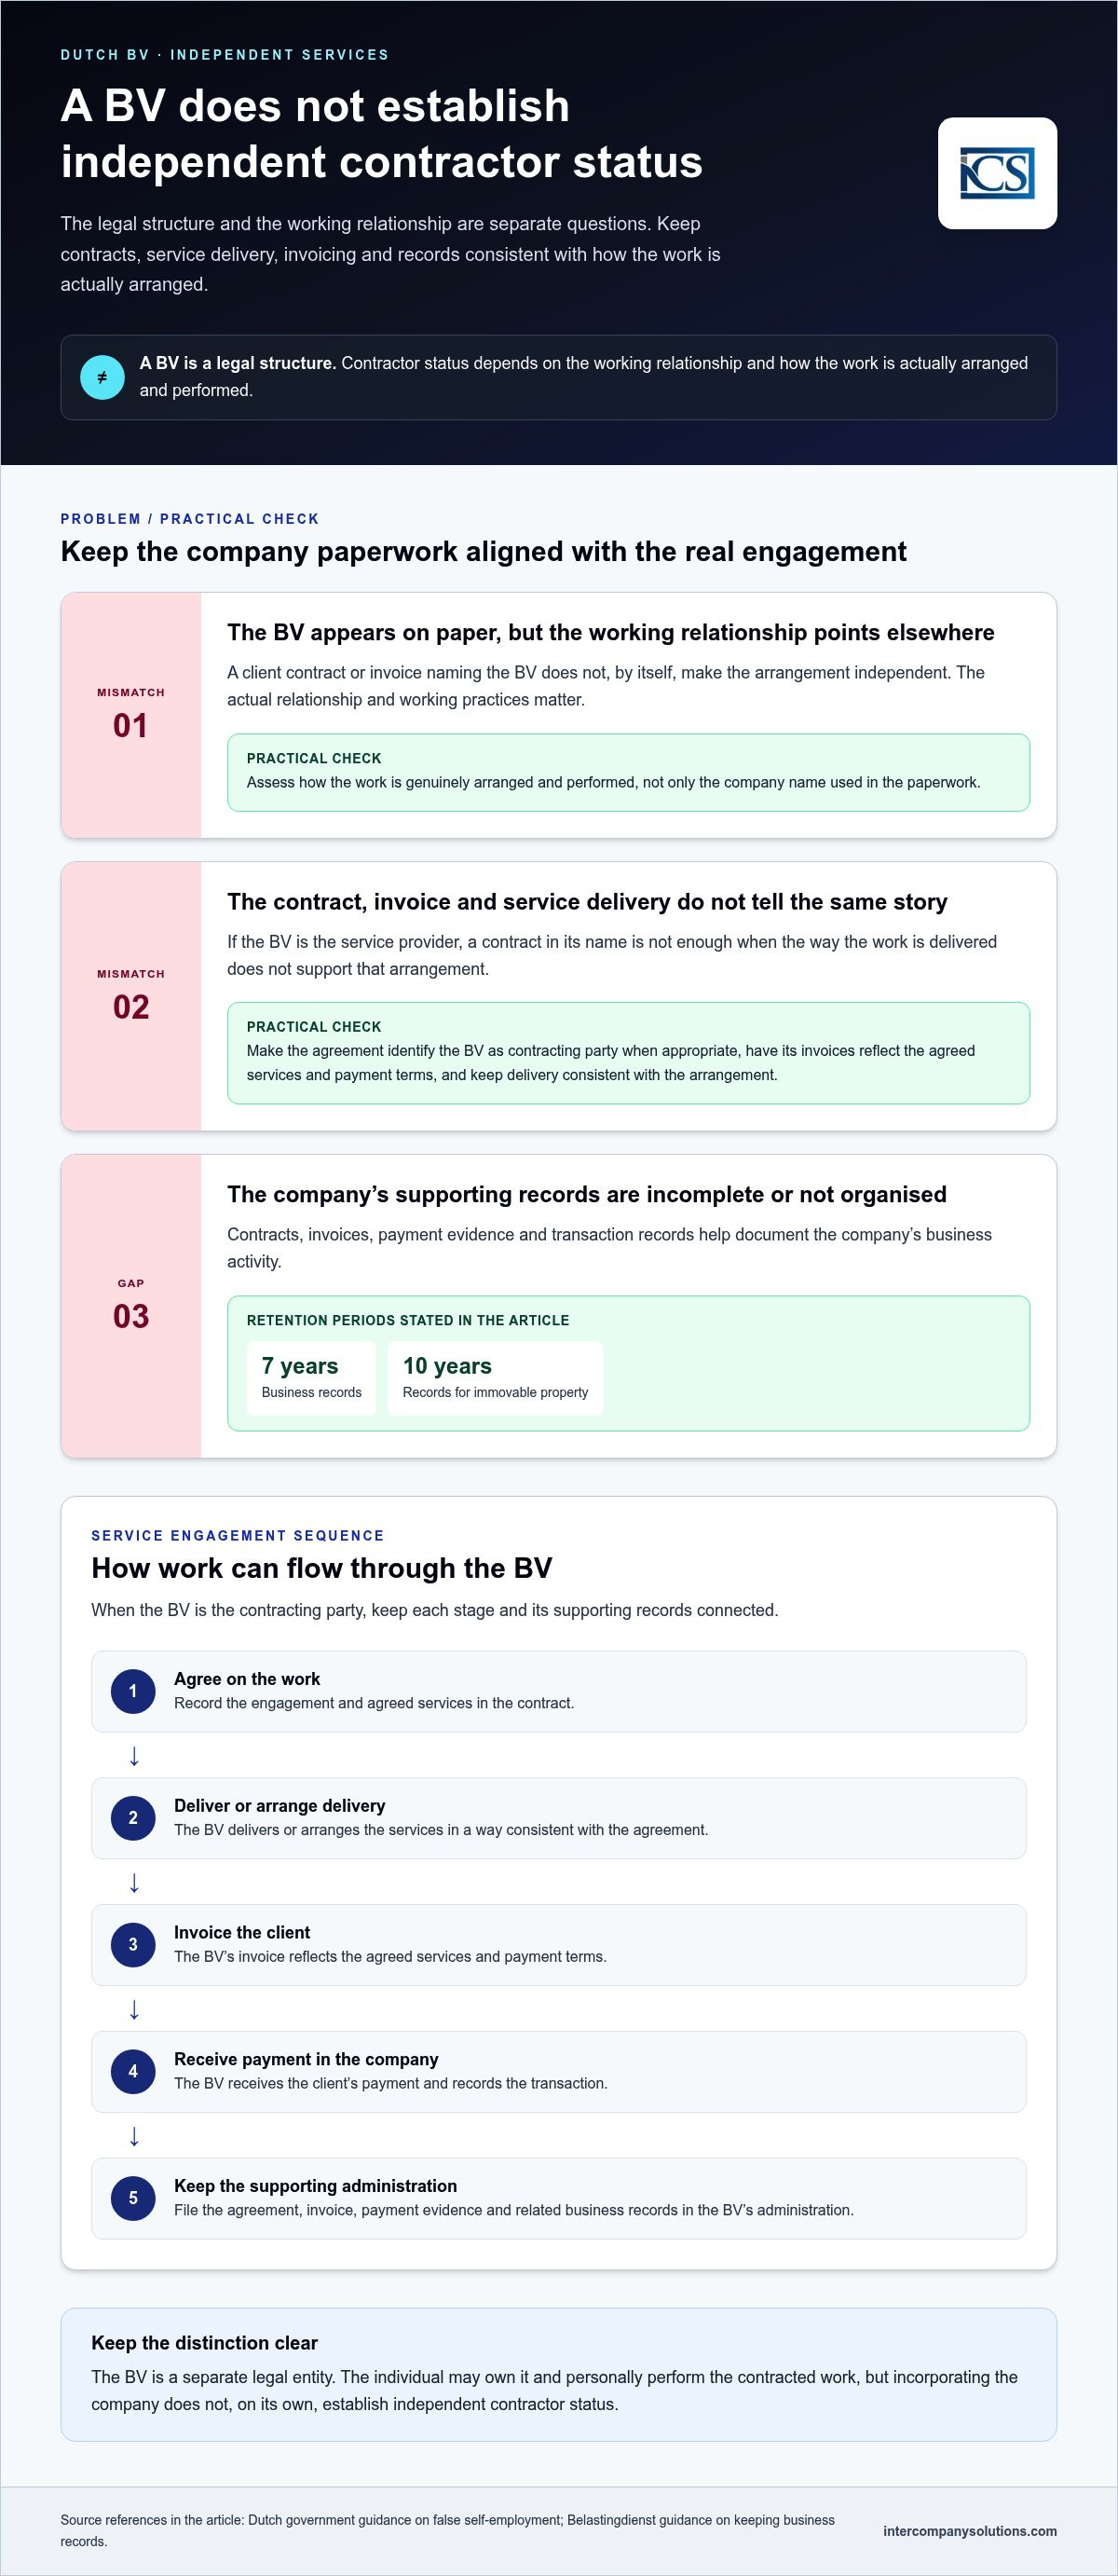
Un encargo de servicios a través de una BV debe seguir una secuencia clara: las partes acuerdan el trabajo, la BV presta o coordina la prestación del servicio, la BV factura al cliente y la sociedad percibe el pago. A continuación, la BV registra el contrato, la factura, el pago y las transacciones comerciales conexas en su contabilidad. La sociedad de responsabilidad limitada neerlandesa (BV) es una entidad jurídica independiente, pero solo es la parte contratante cuando el contrato y los acuerdos fácticos respaldan esa posición. Esta secuencia es fundamental para determinar si una Dutch BV para contratistas independientes se adapta al encargo.
La forma jurídica de una BV no determina si la persona que realiza el trabajo es un contratista independiente o un empleado. La Administración Tributaria neerlandesa evalúa la relación laboral basándose en los hechos y las circunstancias, no solo en la denominación del contrato o la existencia de una sociedad. Sus directrices sobre el falso trabajo por cuenta propia explican esta distinción. Por lo tanto, constituir una Dutch BV para contratistas independientes no acredita, por sí sola, la condición de independiente.
Contratos, facturas y registros contables
Haga que la documentación coincida con el trabajo real. Si la BV es el proveedor del servicio, el contrato debe identificarla como la parte contratante, y sus facturas deben reflejar los servicios pactados y las condiciones de pago. La forma en que se ejecuta el trabajo también debe ser coherente con dicho acuerdo. Un contrato que mencione a la BV no es suficiente si las prácticas laborales reales indican lo contrario. Esta correspondencia es un elemento práctico al operar una Dutch BV para contratistas independientes.
Mantenga organizada la documentación justificativa de la sociedad, incluidos contratos, facturas, justificantes de pago y registros de transacciones. La normativa tributaria neerlandesa exige conservar los registros comerciales durante el periodo aplicable: los registros se conservan 7 años (10 para bienes inmuebles). Consulte las directrices de la Belastingdienst sobre la conservación de registros contables para conocer el alcance de las normas de conservación.
En qué se diferencia la estructura de la BV del contratista a título personal
La sociedad percibe sus ingresos de explotación y cumple sus obligaciones en nombre propio. Su titular es una persona distinta, incluso cuando dicho titular también realiza el trabajo contratado y administra la empresa. Esta distinción es relevante para los contratos, la contabilidad y las decisiones sobre cómo percibe la remuneración el titular. Esto no significa que el titular esté protegido frente a cualquier posible responsabilidad; la posición jurídica dependerá de las circunstancias.
El tratamiento fiscal depende de la situación de la sociedad y de las circunstancias del titular, por lo que un artículo general no puede determinar el tratamiento adecuado para un contratista individual. Revise la orientación fiscal empresarial vigente de la Belastingdienst y obtenga asesoramiento adaptado a sus acuerdos. Para recibir asistencia sobre las implicaciones prácticas de constituir y operar una BV, puede analizar su situación con un especialista en servicios societarios neerlandeses.
Dutch BV o empresa individual: compare las estructuras antes de elegir
Para un contratista individual, la elección principal suele ser entre operar como persona física a través de una eenmanszaak o constituir una BV como persona jurídica independiente. La diferencia práctica radica en la estructura tras la actividad: una eenmanszaak está vinculada a la persona física, mientras que una BV es una sociedad con personalidad jurídica y formalidades propias. Ninguna de las dos opciones acredita, por sí sola, la condición de contratista independiente.
| Factor | Eenmanszaak | BV |
|---|---|---|
| Forma jurídica | Una persona física explota la actividad comercial. | Una entidad jurídica independiente explota la actividad comercial. |
| Notario | No se requiere para constituir esta forma jurídica. | Se requiere para constituir la sociedad. |
| Administración | Siguen siendo aplicables los registros contables y las obligaciones fiscales. | Se aplican los registros societarios y las obligaciones de presentación de cuentas y declaraciones corporativas, además de las obligaciones fiscales pertinentes. |
| Factores de decisión del contratista | Puede ser adecuada para una actividad individual en la que se prefiera una estructura más sencilla. | Puede ser adecuada para planes que requieran una estructura societaria independiente, siempre que el titular pueda gestionar sus formalidades. |
Estas son distinciones estructurales, no una recomendación universal. Una BV puede limitar la responsabilidad del accionista en determinadas circunstancias, pero esa protección no es absoluta. Revise las explicaciones del gobierno neerlandés sobre la BV y la empresa unipersonal antes de decidir. La guía de estructuras jurídicas de la KVK también ayuda a contextualizar la elección en función de sus planes de negocio y responsabilidades.
BV frente a eenmanszaak para un contratista independiente
Una eenmanszaak no requiere notario; una BV sí. La BV también conlleva formalidades a nivel de sociedad, incluido el mantenimiento de su propia contabilidad y el depósito de cuentas anuales ante la Cámara de Comercio. Una eenmanszaak no tiene una entidad jurídica independiente entre el negocio y su titular, mientras que la separación jurídica de una BV no elimina toda posible responsabilidad personal. Para un contratista, considere quién firmará los contratos con los clientes, cómo puede desarrollarse el negocio y si la administración societaria adicional resulta viable.
¿Qué otras formas jurídicas neerlandesas deben entender los contratistas?
Si planea trabajar con otras personas, compare también las formas de sociedad de personas. Una VOF es una sociedad colectiva, una CV distingue entre socios colectivos y comanditarios, y una maatschap es utilizada habitualmente por profesionales independientes que colaboran entre sí. La eenmanszaak, la VOF, la CV y la maatschap no requieren notario; una BV sí. La forma adecuada depende de cómo pretendan trabajar juntos los participantes y distribuir las responsabilidades.
En resumen, una eenmanszaak vincula el negocio directamente a la persona física, mientras que una BV lo sitúa en una estructura societaria independiente con formalidades adicionales. La elección correcta depende de sus contratos, planes de negocio y capacidad para la administración continua, no de una promesa de ahorro fiscal o de protección automática.
Qué debe prever un contratista antes y después de la constitución de una BV
Planifique la constitución y la administración continua como un único proceso. Una BV requiere una escritura notarial, y el registro es solo el punto de partida. Antes de proceder, decida si una BV se adapta a sus acuerdos de contratación de servicios, identifique la sociedad propuesta y a sus personas clave, y considere cómo se gestionarán los contratos, la facturación, las obligaciones tributarias y la llevanza de registros.
Preparación y constitución a distancia para contratistas internacionales
- Definir los datos societarios. Prepare la información necesaria sobre la sociedad, sus actividades y las personas involucradas. El notario utiliza los datos pertinentes para redactar la escritura de constitución.
- Organizar la constitución. Un notario debe otorgar la escritura de la BV. Capital mínimo de la BV: 0,01 €. Esto es independiente de la tasa de inscripción de la KVK: tasa de inscripción de la KVK de 85,15 € (2026, pago único). Consulte la orientación oficial sobre la BV del gobierno neerlandés y la información sobre las tasas de la KVK.
- Planificar el proceso a distancia si es un fundador no perteneciente a la UE. La vía habitual a distancia es un poder de representación legalizado. El notario otorga la escritura, por lo que el fundador no viaja a los Países Bajos para ese trámite. Lea la guía para la constitución a distancia de una Dutch BV para obtener una visión general del proceso.
- Completar el registro y el alta fiscal. Tras la constitución, asegúrese de tramitar el registro de la sociedad y los asuntos fiscales pertinentes. La procedencia del registro a efectos de BTW dependerá de las actividades y circunstancias del negocio.
Administración periódica que un contratista debe prever
Una vez que la BV comience a operar, mantenga organizadas las transacciones de la empresa y los documentos justificativos. Conserve registros de contratos, facturas, pagos, gastos y demás actividad comercial. Registros conservados durante 7 años (10 para bienes inmuebles). La Belastingdienst explica los requisitos de conservación de registros.
Cuando corresponda el registro a efectos del IVA, aplique el tratamiento del IVA correcto para el servicio y la transacción. Los tipos generales son del 21%/9%/0%, dependiendo el tipo aplicable de los bienes o servicios y de las circunstancias. Para entidades de propiedad extranjera, el registro a efectos del IVA suele tardar entre 6 y 8 semanas. Consulte la guía sobre el IVA de la Belastingdienst para conocer las normas pertinentes a su situación.
La BV también debe preparar y presentar cuentas anuales. Cuentas anuales presentadas ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio. Mantenga también actualizada la información sobre la titularidad: umbral de UBO >25%; cambios de UBO notificados en un plazo de 7 días. Consulte la guía sobre UBO de la KVK para conocer los requisitos de registro aplicables.
Establezca un proceso de contabilidad que permita a la empresa cumplir con sus obligaciones tributarias y de presentación a lo largo del año, en lugar de recopilar registros únicamente al cierre del ejercicio.
Decidirse por una Dutch BV y dar el siguiente paso
Una BV puede ser adecuada para un contratista cuyos planes de negocio y acuerdos comerciales requieran una estructura societaria independiente, siempre que esté preparado para gestionar sus formalidades. No es automáticamente la opción correcta. Compare la estructura con sus relaciones reales con los clientes, la forma en que presta los servicios y la carga administrativa que su negocio puede sostener.
Lista de verificación práctica para la toma de decisiones de contratistas independientes
Antes de elegir, evalúe estos puntos:
- Planes de negocio: ¿Respaldaría una estructura societaria independiente sus actividades y desarrollo previstos?
- Acuerdos comerciales: ¿Reflejan sus contratos y prácticas laborales a la BV como prestador de servicios, cuando ese sea el acuerdo previsto?
- Administración continua: ¿Puede mantener los registros de la empresa y cumplir con las obligaciones periódicas de presentación y tributarias?
- Necesidades de asesoramiento: ¿Ha considerado la elección de la forma jurídica de manera independiente del tratamiento fiscal y de la evaluación de su condición de contratista?
Se trata de decisiones relacionadas pero distintas. Una BV no determina si una relación de trabajo es independiente o laboral. La guía del gobierno neerlandés sobre falsos autónomos explica por qué es determinante la relación de trabajo real. Para la comparación de formas jurídicas, consulte la guía de la KVK sobre la elección de una estructura empresarial. Verifique las normas vigentes con las autoridades neerlandesas pertinentes y solicite asesoramiento fiscal o legal para las cuestiones que dependan de sus circunstancias.
Cómo pasar de la decisión a la constitución
Si su análisis apunta hacia una BV, el siguiente paso es preparar la información de la empresa y el proceso de constitución, incluyendo la escritura notarial y el registro. Los fundadores internacionales también deben prever los trámites adicionales que correspondan a sus circunstancias. La decisión es más sólida cuando se comprenden tanto las formalidades de constitución como la administración continua antes de proceder.
Intercompany Solutions asiste a emprendedores internacionales en la constitución de una Dutch BV. La guía para crear una empresa en los Países Bajos proporciona más contexto sobre el proceso de establecimiento general.
Programe una consulta inicial gratuita para analizar la constitución de una Dutch BV para su actividad como contratista.
Última revisión: octubre de 2026
Tome una decisión meditada y planifique sus próximos pasos
Una Dutch BV para contratistas independientes es una estructura societaria, no una determinación de la condición de contratista. Sus relaciones reales con los clientes y sus prácticas laborales siguen siendo determinantes. Antes de elegir una BV, compárela con una eenmanszaak, considere si la estructura societaria se ajusta a sus contratos y planes de negocio, y evalúe si puede gestionar su administración continua.
Una BV implica formalidades en su constitución y responsabilidades continuas tras el registro. Las posibles ventajas de operar a través de una entidad jurídica independiente deben sopesarse frente a dichas obligaciones, valorando por separado las cuestiones fiscales y relativas a la condición de contratista. Consulte las directrices vigentes de las autoridades gubernamentales neerlandesas y obtenga asesoramiento basado en sus circunstancias antes de continuar.
Intercompany Solutions asiste a emprendedores internacionales en la constitución de una Dutch BV, incluyendo asistencia para la constitución a distancia. Una consulta inicial gratuita puede ayudarle a analizar el proceso de constitución y las consideraciones prácticas para sus planes.
Con la preparación adecuada, puede elegir una estructura que se alinee con su trabajo como contratista y avanzar con claridad.
Preguntas frecuentes
¿Puede un contratista independiente trabajar a través de una Dutch BV?
Sí. Un contratista puede prestar servicios a través de una Dutch BV cuando el contrato y los acuerdos comerciales reales respalden que la BV actúe como prestador de servicios. La BV puede acordar el trabajo, facturar al cliente y recibir el pago, mientras que una persona física presta los servicios en su nombre. La estructura societaria no determina de forma definitiva si la relación de trabajo es genuinamente independiente. Los hechos reales de dicha relación siguen siendo determinantes conforme a la normativa neerlandesa.
¿Es mejor una Dutch BV que una eenmanszaak para un profesional independiente?
No necesariamente. Una BV es una persona jurídica independiente y requiere un notario para su constitución, mientras que una eenmanszaak es operada por una persona física y no requiere notario. Una BV también conlleva responsabilidades administrativas y de presentación a nivel societario. Compare las estructuras con sus acuerdos con clientes, planes de negocio, carga administrativa prevista y circunstancias fiscales. Ninguna de las dos formas es automáticamente más adecuada ni más eficiente fiscalmente para todos los profesionales independientes.
¿Constituir una Dutch BV me convierte en contratista independiente?
No. Constituir una BV crea una sociedad, pero no determina la condición de la persona que realiza el trabajo para un cliente. La administración tributaria neerlandesa examina la relación de trabajo real al evaluar si una persona trabaja de manera independiente o como empleado. La redacción de los contratos y las facturas son relevantes para el acuerdo comercial, pero no prevalecen sobre el modo en que el trabajo se organiza y ejecuta en la práctica.
¿Se necesita un notario para constituir una Dutch BV?
Sí. Una Dutch BV debe constituirse mediante escritura notarial otorgada por el notario. Esto difiere de una eenmanszaak, que no requiere notario. El notario redacta la escritura de constitución a partir de la información sobre la sociedad proyectada y sus partícipes. Para obtener información actualizada sobre los requisitos de constitución de una BV, consulte las directrices de Business.gov.nl del gobierno neerlandés y el procedimiento notarial correspondiente.
¿Puede un contratista no perteneciente a la UE constituir una Dutch BV sin viajar a los Países Bajos?
Sí. La vía habitual a distancia para un fundador de fuera de la UE es aportar un poder notarial legalizado, lo que permite al notario otorgar la escritura sin que el fundador tenga que desplazarse a los Países Bajos para ese trámite. El fundador debe facilitar igualmente la información y los documentos exigidos para el proceso de constitución. Los requisitos pueden variar en función de las circunstancias del fundador, por lo que conviene confirmar el procedimiento aplicable antes de iniciar el trámite.
¿Cuáles son las obligaciones continuas de una Dutch BV?
Una BV debe mantener los registros de la empresa y cumplir con las obligaciones tributarias y de presentación aplicables. Registros conservados durante 7 años (10 para bienes inmuebles). Cuentas anuales presentadas ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio. Las obligaciones en materia de IVA dependen de las actividades y de la situación de la empresa. Umbral de UBO >25%; cambios de UBO notificados en un plazo de 7 días. Consulte las directrices actualizadas de la KVK y de la Belastingdienst para conocer los requisitos aplicables a su empresa.
Fuentes
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Actividad empresarial
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |