


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
¿Sabía que no cumplir con la fecha límite definitiva del 31 de diciembre para depositar sus cuentas anuales puede acarrear multas administrativas inmediatas e incluso la responsabilidad personal de los administradores de la sociedad? Para los empresarios internacionales, la compleja red de requisitos de información financiera para una Dutch BV a menudo parece una barrera para el crecimiento más que una tarea administrativa habitual. No está solo si la transición a la presentación digital obligatoria de informes o los matices del sistema tributario neerlandés le parecen abrumadores.
Entendemos que su atención debe centrarse en hacer crecer su negocio, no en descifrar la compleja jerga jurídica de la Belastingdienst. Esta guía ofrece un desglose técnico exhaustivo de los plazos legales de presentación, las normas contables y las obligaciones fiscales que debe cumplir en 2026. Obtendrá una comprensión clara de las clasificaciones de tamaño actualizadas para microentidades, pequeñas y medianas entidades, junto con un calendario paso a paso para garantizar que su Dutch BV se mantenga al corriente ante las autoridades. Desde comprender el tramo del 19 % del impuesto sobre sociedades hasta navegar por la reanudada aplicación obligatoria del registro UBO, hemos simplificado el camino hacia el pleno cumplimiento y la tranquilidad profesional.
Puntos clave
- Conozca los plazos críticos del doble canal de presentación, tanto para la Cámara de Comercio (KVK) como para la Administración Tributaria, para evitar sanciones administrativas.
- Comprenda cómo el tamaño de su entidad (micro, pequeña o mediana) determina directamente los requisitos específicos de información financiera y las obligaciones de auditoría de una Dutch BV.
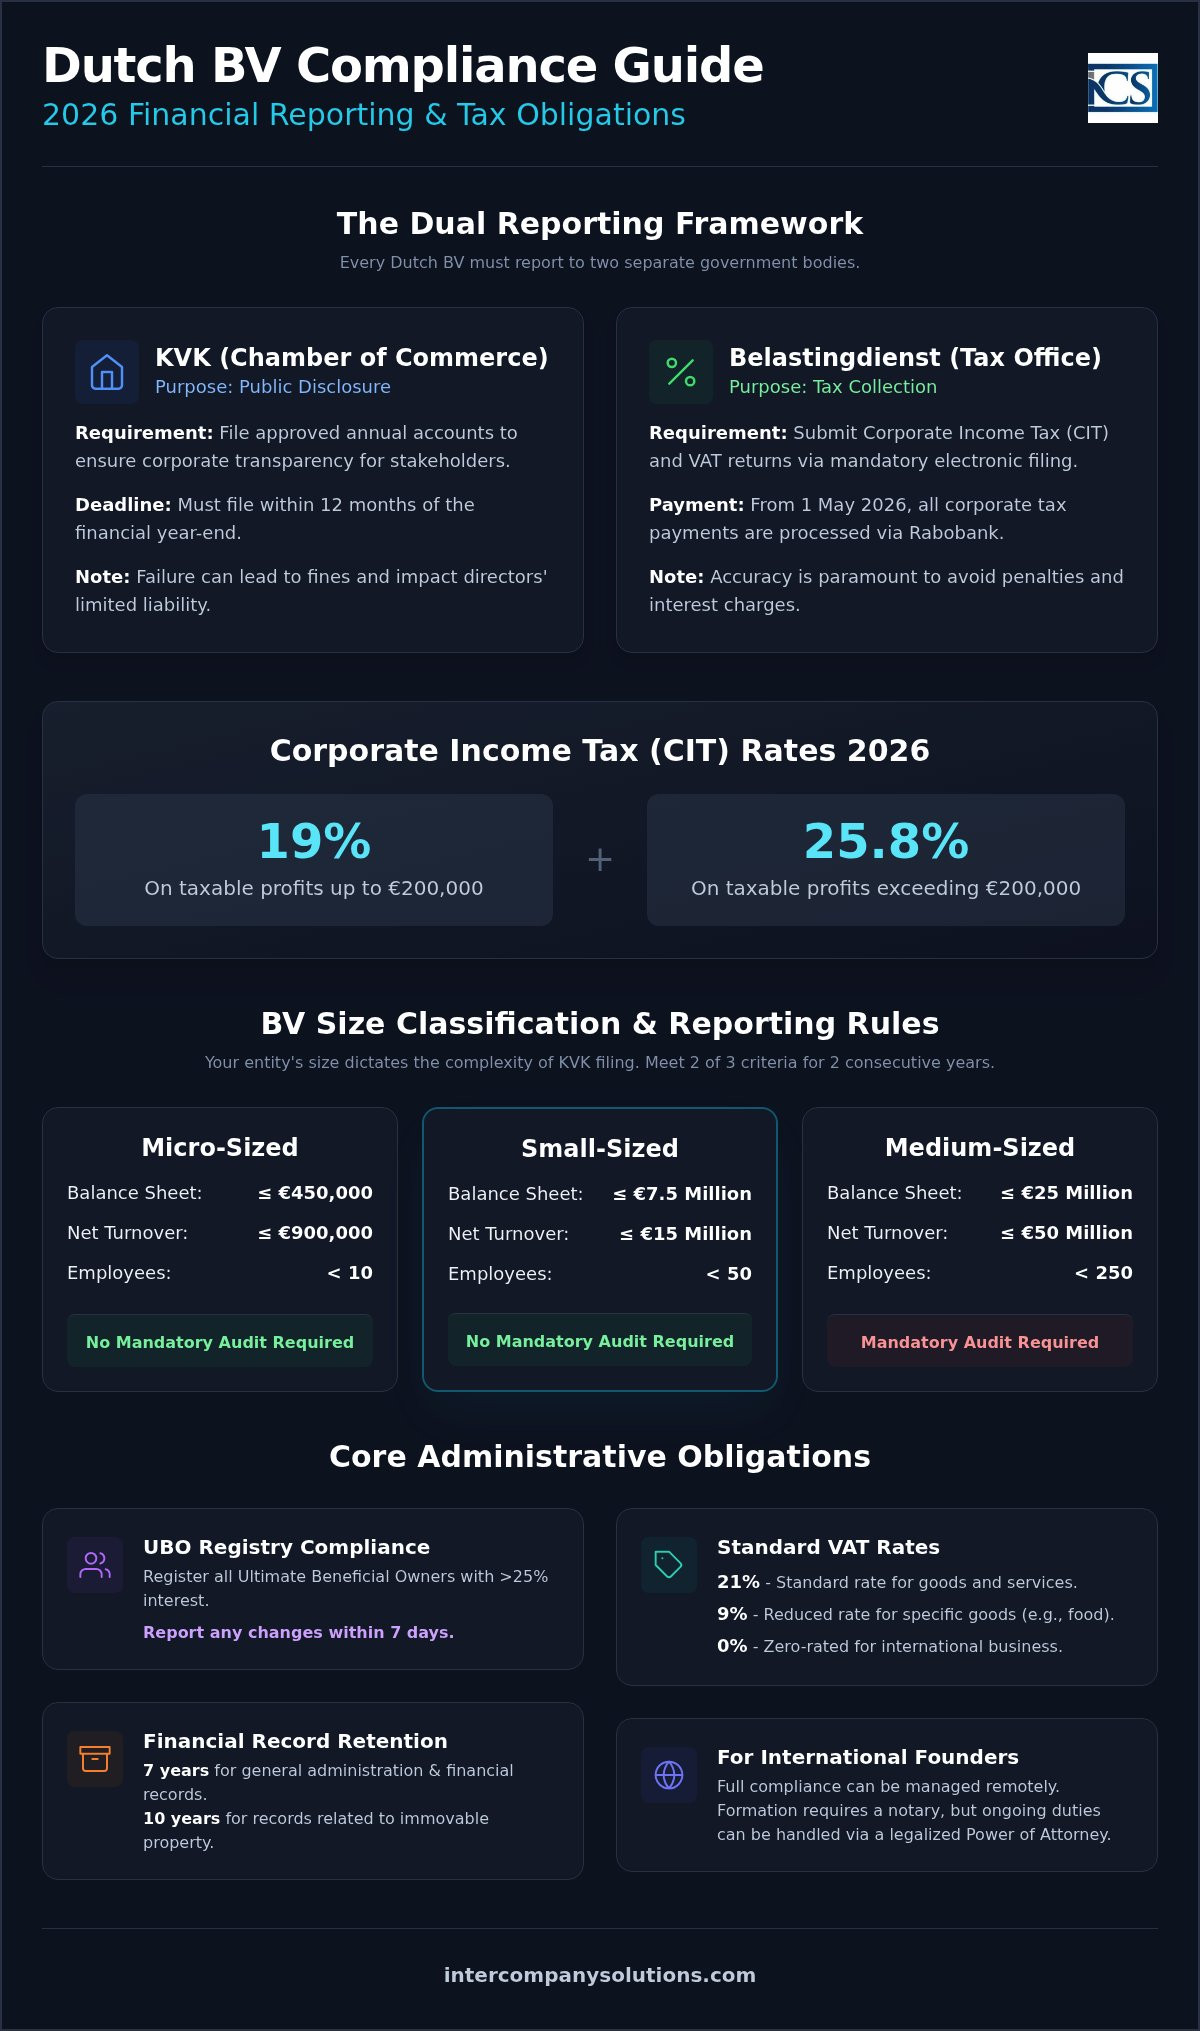
- Navegue por la estructura del impuesto sobre sociedades de 2026, aplicando el tipo del 19 % sobre beneficios de hasta 200.000 € y el tipo del 25,8 % sobre los importes que superen dicho umbral.
- Mantenga la transparencia organizativa mediante el cumplimiento de las actualizaciones obligatorias en el registro UBO y el acatamiento de la regla de conservación de registros financieros durante siete años.
- Descubra cómo los fundadores internacionales pueden gestionar toda la contabilidad, la presentación de declaraciones fiscales y las tareas societarias de forma remota mediante un poder notarial legalizado.
El marco regulatorio para la información financiera de la Dutch BV
Toda Besloten Vennootschap (BV) constituida en los Países Bajos está sujeta a las estrictas normas jurídicas establecidas en el Libro 2 del Código Civil neerlandés. Esta normativa garantiza que las entidades corporativas mantengan la transparencia frente a los accionistas, los acreedores y el público en general. Comprender los requisitos de información financiera de una sociedad Dutch BV comienza por reconocer que el cumplimiento normativo no es opcional. Es un pilar administrativo obligatorio para todo administrador. Incluso si su sociedad está inactiva o actualmente no genera facturación, sigue estando legalmente obligado a preparar y depositar las cuentas anuales.
Los ejercicios sociales ordinarios en los Países Bajos coinciden con el año natural, del 1 de enero al 31 de diciembre. No obstante, los fundadores tienen la flexibilidad de establecer un "ejercicio fiscal partido" durante el proceso de constitución de una sociedad en los Países Bajos. Esto suele hacerse para alinearse con el ciclo contable de la sociedad matriz o para contemplar un primer año de operaciones incompleto. Con independencia del ciclo elegido, el sistema de presentación de doble canal sigue siendo el mismo y exige presentaciones ante dos organismos gubernamentales distintos.
El papel de la Kamer van Koophandel (KVK)
La Cámara de Comercio, o KVK, actúa como el registro central de datos societarios. Su objetivo principal en materia de información financiera es la publicidad registral. Al hacer accesibles determinados datos financieros, la KVK protege a las partes interesadas y mantiene la confianza en el ecosistema empresarial neerlandés. Para el ejercicio fiscal 2026, la tasa de registro inicial es de 85,15 €. Los administradores deben asegurarse de que las cuentas anuales aprobadas se depositen ante la KVK en un plazo de 12 meses tras el cierre del ejercicio social. El incumplimiento de este plazo puede derivar en multas inmediatas y puede perjudicar la responsabilidad limitada de los administradores.
El papel de la Belastingdienst
Mientras que la KVK se centra en la transparencia, la Belastingdienst (Administración Tributaria neerlandesa) se centra en la recaudación. Esta autoridad gestiona la liquidación del impuesto sobre sociedades (CIT) y del impuesto sobre el valor añadido (VAT). Sus requisitos de información financiera de una sociedad Dutch BV incluyen la presentación de declaraciones fiscales detalladas a través de sistemas obligatorios de presentación telemática. La exactitud es primordial. A partir del 1 de mayo de 2026, Rabobank actuará como la entidad bancaria oficial del gobierno neerlandés, gestionando todos los pagos vinculados a los impuestos de sociedades. Este cambio agiliza la interacción financiera entre su BV y el Estado, siempre que su contabilidad interna se mantenga rigurosamente al día.
Clasificación de las Dutch BV y requisitos de las cuentas anuales
No todas las Dutch BVs reciben el mismo trato por parte de la Cámara de Comercio. La exigencia de sus requisitos de información financiera para empresas dutch b.v. depende enteramente de la clasificación de su entidad. Este sistema escalonado garantiza que las empresas más pequeñas no se vean abrumadas por los costes administrativos, mientras que las corporaciones más grandes proporcionan la transparencia necesaria para la estabilidad del mercado. La mayoría de los empresarios extranjeros que inician una nueva actividad verán a su empresa categorizada como "Micro" o "Pequeña" durante los primeros años de funcionamiento.
Para determinar su categoría, las autoridades neerlandesas evalúan tres parámetros específicos. Debe cumplir al menos dos de los siguientes criterios durante dos ejercicios fiscales consecutivos para quedar fijado en una clasificación específica. Esta "regla de los dos años" es vital. Evita que un solo año de crecimiento excepcional o de pérdidas imprevistas altere de inmediato sus obligaciones legales, aportando estabilidad a sus procesos contables internos.
Determinación de la categoría de tamaño de su entidad
Para el ciclo de información de 2026, los umbrales se mantienen de la siguiente manera:
- Microempresa: Total de balance inferior o igual a 450.000 €; volumen de negocios neto inferior o igual a 900.000 €; menos de 10 empleados.
- Pequeña empresa: Total de balance inferior o igual a 7,5 millones de euros; volumen de negocios neto inferior o igual a 15 millones de euros; menos de 50 empleados.
- Mediana empresa: Total de balance inferior o igual a 25 millones de euros; volumen de negocios neto inferior o igual a 50 millones de euros; menos de 250 empleados.
- Gran empresa: Supera al menos dos de los criterios correspondientes a una mediana empresa.
Exenciones y requisitos de auditoría
La clasificación determina la complejidad del depósito de cuentas anuales en los Países Bajos. Las microempresas y las pequeñas entidades disfrutan de un alivio considerable. No están obligadas a someterse a una auditoría externa obligatoria por parte de un auditor colegiado (RA o AA). En su lugar, pueden presentar un balance abreviado y una memoria reducida ante la KVK. Esta menor carga es una razón clave por la que los Países Bajos siguen siendo atractivos para las empresas emergentes y los proyectos de comercio electrónico internacionales.
Las medianas y grandes entidades se enfrentan a normativas mucho más estrictas. Deben nombrar a un auditor colegiado neerlandés para verificar sus cuentas. Estas empresas también deben facilitar un informe de gestión completo y una cuenta de pérdidas y ganancias íntegra para el registro público. Si no está seguro de cuál es la situación de su empresa o necesita ayuda para preparar estos documentos, puede ponerse en contacto con nuestro equipo de cumplimiento para una revisión técnica. Comprender estos umbrales a tiempo le ayuda a planificar el crecimiento futuro sin sufrir sobresaltos de cumplimiento a medida que aumente su volumen de negocios.
Obligaciones de presentación del Impuesto sobre Sociedades (CIT) y del IVA
Gestionar las obligaciones fiscales de una Dutch BV exige un enfoque proactivo tanto en la presentación de informes periódicos como anuales. El Impuesto sobre Sociedades (CIT) grava el beneficio imponible mundial de su entidad. Para el ejercicio fiscal 2026, el sistema tributario neerlandés opera con una estructura de dos tramos. Pagará un tipo impositivo del 19% sobre los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral tributa al 25,8%. Estos tipos son un componente fundamental de los requisitos de información financiera para empresas dutch b.v. que todo administrador debe supervisar para garantizar una dotación fiscal precisa.
Un detalle técnico crítico para 2026 implica la limitación a la deducibilidad de intereses. Con el fin de evitar un endeudamiento excesivo, el gobierno neerlandés limita la deducibilidad de los intereses al 24,5% del EBITDA (beneficio antes de intereses, impuestos, depreciaciones y amortizaciones) de la entidad. Este límite es una consideración vital para las BVs con préstamos intragrupo significativos o financiación externa. Si sus gastos por intereses superan este porcentaje, el exceso no será deducible de su beneficio imponible, lo que podría incrementar su tipo impositivo efectivo. Recomendamos revisar sus ratios de endeudamiento sobre fondos propios a principios del ejercicio fiscal para evitar pasivos fiscales imprevistos.
Registro y cumplimiento del IVA
El Impuesto sobre el Valor Añadido (IVA), o BTW, es un impuesto sobre las operaciones que exige una atención periódica. La mayoría de las BVs están sujetas al tipo general de IVA del 21%. No obstante, se aplica un tipo reducido del 9% a bienes específicos como alimentos y libros, mientras que el tipo del 0% se utiliza para exportaciones y determinados servicios internacionales. Si ha completado recientemente su constitución de empresa en los Países Bajos, prevea un plazo de 6 a 8 semanas para que la Belastingdienst emita su número de IVA. Una vez activo, debe presentar las declaraciones de IVA por vía electrónica. Aunque la presentación trimestral es la norma general, puede optar por declaraciones mensuales si su volumen de negocios es elevado o anuales si su cuota de IVA a ingresar es mínima.
Plazos de presentación y prórrogas del CIT
El plazo estándar para presentar su declaración del impuesto sobre sociedades es el 1 de junio del año siguiente al ejercicio fiscal. Para una empresa que sigue el año natural, la declaración de 2025 debe presentarse antes del 1 de junio de 2026. La Belastingdienst emite a menudo liquidaciones provisionales a principios de año basándose en su rendimiento anterior o en cifras estimadas. Es fundamental pagarlas puntualmente para evitar cargos por intereses. Si necesita más tiempo para finalizar sus cuentas, los intermediarios fiscales pueden solicitar una prórroga de presentación de hasta 12 meses adicionales. Esta prórroga proporciona el margen de maniobra necesario para garantizar que las posiciones fiscales internacionales complejas se declaren con precisión sin arriesgarse a sanciones por incumplimiento.
Mantenimiento administrativo: registro de UBO y conservación de registros
El cumplimiento normativo en los Países Bajos no se limita a las cifras que declara a la KVK o a la Belastingdienst. También abarca los datos subyacentes y la transparencia de su estructura corporativa. Cumplir con los requisitos de información financiera de sociedades Dutch BV en 2026 exige una conservación meticulosa de registros y una gestión proactiva del registro de Titulares Reales (UBO). Estas tareas administrativas constituyen la base sobre la que se elaboran sus estados financieros. Sin ellas, sus presentaciones anuales carecen de la validez jurídica y la integridad necesarias.
Un mantenimiento administrativo eficaz protege a su entidad de un escrutinio innecesario. Garantiza que, cuando se le solicite demostrar el origen de los fondos o la validez de una transacción, las pruebas estén inmediatamente disponibles. Para los empresarios internacionales, esto significa establecer sistemas digitales que salven la distancia entre las operaciones locales y la gestión global. Esta estructura no es solo una carga; es una salvaguarda para su régimen de responsabilidad limitada.
Requisitos de notificación al registro de UBO
El registro de UBO está diseñado para prevenir el blanqueo de capitales y garantizar la rendición de cuentas corporativa. Un UBO es cualquier persona física que, en última instancia, posea o controle más del 25 % de las acciones, los derechos de voto o la participación en la propiedad de su Dutch BV. Si ninguna persona física alcanza este umbral, debe registrarse en su lugar a un "pseudo-UBO", por lo general un alto directivo. Este registro es público, aunque el acceso se restringió en los últimos años a partes con un interés legítimo.
Las autoridades neerlandesas son especialmente estrictas con respecto a las actualizaciones. Debe notificar cualquier cambio en la condición de UBO o en los datos personales a la KVK dentro del plazo exacto de siete días a partir de que el cambio entre en vigor. Se trata de un plazo mucho más breve que el de muchos otros plazos administrativos. El incumplimiento puede dar lugar a cuantiosas multas administrativas y, en casos graves, a sanciones penales para los administradores de la sociedad. Recomendamos revisar su estructura de propiedad trimestralmente para garantizar que el registro se mantenga exacto.
Normas legales de conservación de registros
Mantener un registro documental sólido es una obligación legal. Debe conservar toda la documentación primaria, incluidas facturas, extractos bancarios y contratos, durante un mínimo de siete años. Este período garantiza que la Belastingdienst pueda realizar auditorías o verificar declaraciones fiscales anteriores. Sin embargo, si su BV posee bienes inmuebles, la ley amplía este requisito de conservación a diez años para esos registros específicos. La integridad es fundamental. Los datos deben permanecer inalterables y legibles durante todo el período.
El almacenamiento digital es perfectamente admisible y suele ser más eficiente para los fundadores a distancia. Las facturas recibidas electrónicamente deben almacenarse en su formato original para preservar su validez legal. Más allá de los registros financieros, también debe conservar los libros de socios y las actas de las juntas generales. Estos documentos proporcionan el contexto jurídico para las decisiones financieras reflejadas en sus libros de contabilidad. Para examinar con mayor profundidad cómo estructurar estos sistemas, consulte nuestra guía sobre Contabilidad para Dutch BV: cumplimiento y obligaciones fiscales en 2026.
Gestión del cumplimiento normativo para entidades neerlandesas de propiedad extranjera
Operar un negocio en los Países Bajos como fundador no residente ofrece importantes ventajas estratégicas, pero requiere un enfoque estructurado de la administración. No necesita estar físicamente presente en el país para mantener el pleno cumplimiento de la ley. Agentes especializados pueden gestionar a distancia todos los requisitos de información financiera de sociedades Dutch BV, actuando como su socio técnico local. Esta estructura es particularmente eficaz para empresarios que desean aprovechar el ecosistema empresarial neerlandés mientras permanecen radicados en su país de origen.
La base de esta gestión a distancia es la vía del poder notarial (PoA) legalizado. Este mecanismo jurídico permite la constitución de sociedades en los Países Bajos sin necesidad de viajar internacionalmente. Una vez constituida la entidad, normalmente en un plazo de 2 a 5 días, la atención se centra en el cumplimiento normativo continuo. Al recurrir a servicios profesionales de contabilidad, se asegura de que cada presentación de IVA y del impuesto sobre sociedades se ajuste a la perfección a los Dutch GAAP (Principios de Contabilidad Generalmente Aceptados neerlandeses). Esta correspondencia es crucial para mantener la credibilidad de sus estados financieros durante futuras auditorías o rondas de inversión.
Beneficios estratégicos de una contabilidad centralizada
Centralizar sus servicios contables y de secretaría corporativa crea un único punto de responsabilidad. Cuando un solo socio gestiona su contabilidad, nóminas y presentaciones corporativas, el riesgo de incumplir plazos o de discrepancias en los datos se reduce significativamente. Este enfoque integrado permite una supervisión en tiempo real de sus umbrales del impuesto sobre sociedades (CIT). Si sus beneficios se acercan a la cifra de 200.000 €, sus asesores pueden proporcionarle orientación oportuna sobre estrategias de optimización fiscal antes de que resulte aplicable el tipo del 25,8 %. La coordinación entre sus nóminas y las declaraciones del impuesto sobre sociedades también garantiza que las cotizaciones a la seguridad social y las retenciones sobre los salarios se deduzcan y declaren correctamente.
Para más información sobre cómo constituir su entidad con un enfoque en la estabilidad a largo plazo, consulte nuestra Guía profesional para la constitución de una Dutch BV.
Próximos pasos para los propietarios de una Dutch BV
El éxito en el mercado neerlandés depende de una preparación temprana. Recomendamos seguir estos tres pasos concretos para asegurar su estado de cumplimiento normativo para 2026:
- Realizar una evaluación del tamaño de la entidad: revise sus activos proyectados y su volumen de negocios para determinar si se encuadra en la categoría Micro o Pequeña, ya que esto determina su carga específica de presentación.
- Implementar un sistema de almacenamiento conforme a la normativa: establezca un archivo digital que cumpla con la regla de conservación de registros de 7 años, garantizando que todas las facturas y extractos bancarios se conserven con su integridad original.
- Evaluar los incentivos de personal: si planea contratar talento internacional, los servicios de selección como Amplify Yourself, LLC pueden ayudarle a encontrar asistentes virtuales cualificados, mientras consulta con un especialista sobre la 30% ruling para reducir su carga fiscal global y mejorar los resultados de contratación.
Al adoptar estas medidas ahora, pasará de una gestión reactiva a un crecimiento proactivo. Una BV bien gestionada no es solo una entidad en cumplimiento normativo; es un activo valioso listo para la movilidad global y la expansión.
Asegurar el futuro de su Dutch BV mediante un cumplimiento normativo proactivo
Gestionar una empresa neerlandesa de manera eficaz requiere una comprensión clara de cómo escalan las obligaciones de información según el tamaño de su negocio. Desde las presentaciones simplificadas permitidas para microentidades hasta las rigurosas normas de auditoría para empresas medianas, anticiparse a estos tramos es esencial para la estabilidad a largo plazo. Debe asegurarse de que sus cuentas anuales se presenten ante la KVK y de que sus declaraciones del impuesto sobre sociedades lleguen a la Belastingdienst antes del plazo límite del 1 de junio. Al dominar los requisitos de información financiera de las sociedades dutch b.v., protegerá su condición de responsabilidad limitada y mantendrá la transparencia con todas las partes interesadas.
Con más de 2.000 fundadores atendidos en todo el mundo, Intercompany Solutions ofrece el soporte integral de cumplimiento normativo necesario para gestionar su negocio de forma remota. Nuestros especialistas se encargan de todo, desde la constitución inicial hasta la contabilidad periódica y la presentación de declaraciones tributarias; esto garantiza que su entidad se mantenga en perfecto cumplimiento. Nos dedicamos a simplificar la vía administrativa para que pueda centrarse en escalar su empresa internacional con confianza. Esperamos ayudarle a navegar por el entorno normativo neerlandés con facilidad.
Preguntas frecuentes
¿Cuál es la fecha límite para presentar las cuentas anuales ante la KVK?
Una Dutch BV debe presentar sus cuentas anuales ante la Cámara de Comercio (KVK) en un plazo de 12 meses tras el cierre del ejercicio financiero. Para un año natural estándar, la fecha límite definitiva es el 31 de diciembre de 2026. Los administradores deben formular las cuentas en un plazo de cinco meses desde el cierre del ejercicio, aunque los accionistas pueden conceder una prórroga de cinco meses. Una vez aprobadas las cuentas, deben presentarse en un plazo de ocho días para garantizar el pleno cumplimiento normativo.
¿Necesita una Dutch BV una auditoría todos los años?
No todas las Dutch BV requieren una auditoría legal. Esta obligación solo se aplica a las sociedades clasificadas como "medianas" o "grandes" durante dos ejercicios consecutivos. Su empresa alcanza el umbral si supera al menos dos de estos límites: un total de balance de 7,5 millones de euros, una cifra neta de negocios de 15 millones de euros o una media de 50 empleados. La mayoría de las empresas emergentes internacionales se encuadran en las categorías de microempresas o pequeñas empresas y, por lo tanto, están exentas.
¿Cuál es el capital social mínimo para una Dutch BV en 2026?
El capital social mínimo para una Dutch BV en 2026 es de solo 1 €. Este requisito se redujo notablemente con respecto al umbral anterior de 18.000 € para hacer que los Países Bajos fueran más accesibles a los empresarios internacionales. Puede dividir este capital en acciones de cualquier valor nominal, por ejemplo, 0,01 € por acción. Esta flexibilidad permite a los fundadores establecer su estructura corporativa con una inversión inicial mínima mientras continúan beneficiándose de la responsabilidad limitada.
¿Cuánto tiempo debe conservar una empresa neerlandesa sus registros financieros?
Debe conservar los registros financieros y la documentación principal de su empresa durante un período mínimo de siete años. Esto incluye todas las facturas, extractos bancarios, contratos y correspondencia digital relacionada con sus transacciones comerciales. Sin embargo, si su BV posee bienes inmuebles, el plazo de conservación de dichos registros específicos es de diez años. Mantener estos registros es una parte fundamental de los requisitos de información financiera para empresas Dutch BV con el fin de facilitar posibles auditorías.
¿Cuáles son los tipos del impuesto sobre sociedades para una Dutch BV en 2026?
Para el ejercicio fiscal 2026, el impuesto sobre sociedades neerlandés (CIT) se aplica en dos tramos. Pagará un tipo impositivo del 19% sobre los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral de 200.000 € está sujeto a un tipo del 25,8%. Es importante supervisar estos niveles de beneficios a lo largo del año, ya que su carga tributaria aumenta de forma considerable una vez que pasa al segundo tramo, lo que afecta a su rentabilidad neta global.
¿Quién se considera UBO en una sociedad de responsabilidad limitada neerlandesa?
Un titular real (UBO) es cualquier persona física que, en última instancia, posea o controle más del 25% de las acciones o de los derechos de voto de una sociedad. Esto también se aplica a las personas físicas que tengan una participación del 25% en la entidad. Si ninguna persona cumple estos criterios específicos, se debe registrar a un alto cargo directivo como "pseudo-UBO". Todas las BV deben inscribir esta información en la KVK para garantizar la transparencia organizativa y el cumplimiento legal.
¿Puedo gestionar de forma remota la información financiera de mi Dutch BV?
Puede gestionar todos sus requisitos de información financiera para empresas Dutch BV de forma remota a través de un proveedor de servicios especializado. Mediante un poder notarial (PoA) legalizado, no necesita viajar a los Países Bajos para la constitución ni para la administración ordinaria. Los agentes profesionales pueden encargarse de su contabilidad, declaraciones de IVA y cuentas anuales de forma digital. Esto permite a los fundadores internacionales mantener una presencia neerlandesa en pleno cumplimiento normativo mientras operan desde cualquier parte del mundo.
¿Cuál es el límite de deducción de intereses para las empresas neerlandesas?
El límite de deducción de intereses para las empresas neerlandesas se establece en el 24,5% del EBITDA de la entidad. Esta norma limita el importe de los intereses que puede deducir de su beneficio imponible para evitar una financiación excesiva mediante deuda. Si sus gastos por intereses superan este porcentaje, el excedente no será deducible en el ejercicio en curso. Es un requisito técnico que requiere una cuidadosa planificación financiera, especialmente para las BV que dependen de préstamos intragrupo o de deuda externa para financiar sus operaciones.
Fuentes
- ICS Payroll - Servicios de nóminas neerlandeses
- KVK - Inscripción en el Registro Mercantil neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Tipos del impuesto sobre sociedades
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguridad social en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y reglamentos sobre gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |