

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantener una Dutch BV implica más que un registro local; requiere el cumplimiento estricto de una política de conservación de registros de siete años y una notificación precisa al registro de UBO en el plazo de una semana tras cualquier cambio de titularidad. Para los empresarios internacionales, la carga administrativa suele pasar del entusiasmo de la entrada en el mercado a los aspectos técnicos del cumplimiento normativo local. Mantenerse al corriente con la Cámara de Comercio neerlandesa (KVK) y la Administración Tributaria requiere un enfoque proactivo respecto a las obligaciones legales y la conservación de registros.
Este artículo ofrece una visión general precisa de los requisitos administrativos que las empresas neerlandesas deben cumplir para garantizar el pleno cumplimiento legal. Aprenderá a gestionar las declaraciones obligatorias de IVA e Impuesto sobre Sociedades conforme a los tipos de 2026, donde los beneficios de hasta 200.000 € tributan al 19% y al 25,8% a partir de esa cantidad. También detallaremos los requisitos para mantener un domicilio social local, gestionar las nóminas del personal y cumplir con los estándares de transparencia para personas físicas que posean más del 25% de participación en la empresa. Esta guía sirve como una hoja de ruta práctica para gestionar el ciclo de vida de su entidad neerlandesa con precisión profesional.
Puntos clave
- Identificar las obligaciones administrativas específicas requeridas para mantener una entidad jurídica neerlandesa al corriente con la Cámara de Comercio (KVK) y las Autoridades Fiscales.
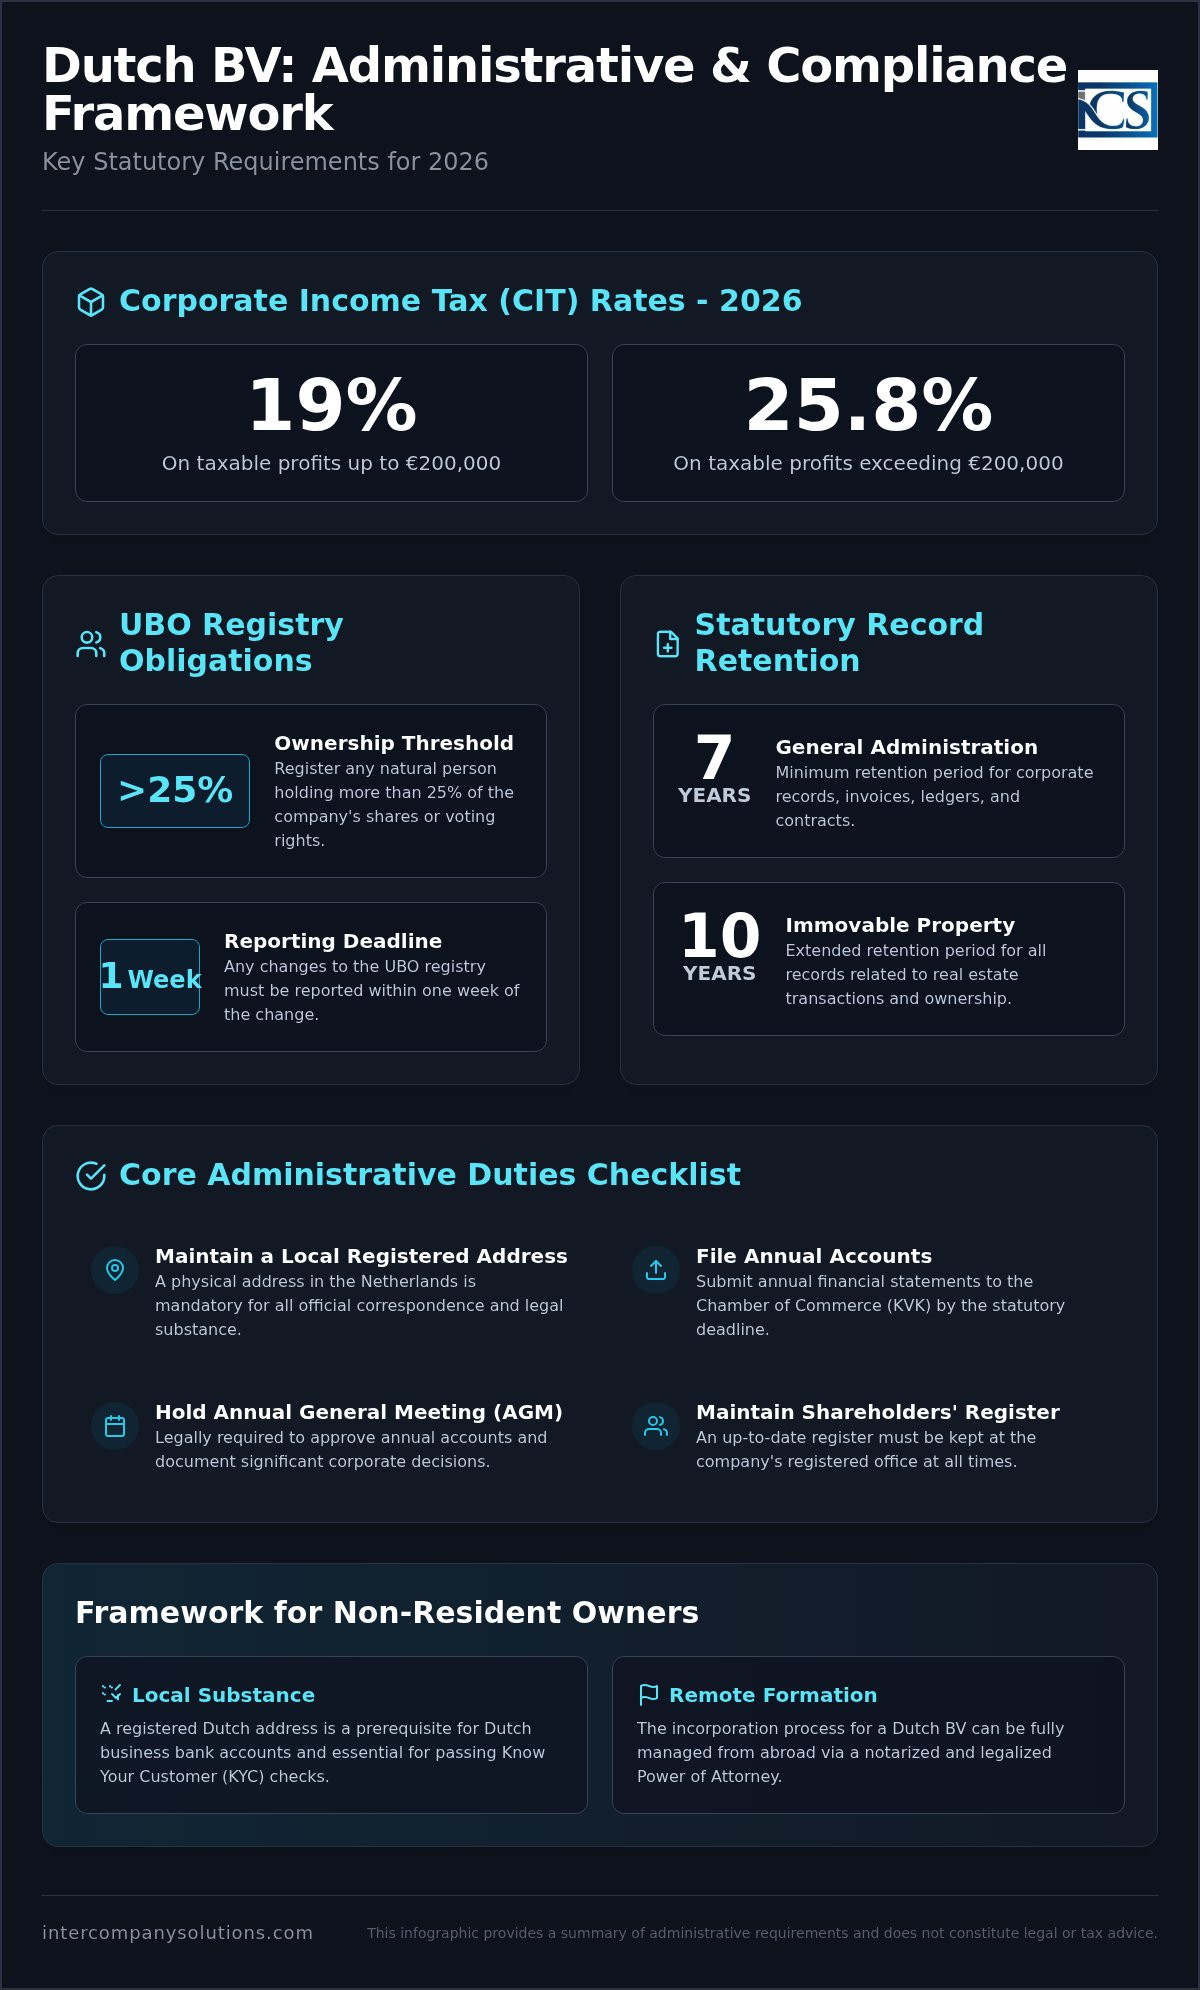
- Aplicar los tipos del Impuesto sobre Sociedades de 2026 del 19% sobre los beneficios imponibles de hasta 200.000 € y del 25,8% sobre el exceso.
- Gestionar las obligaciones del registro de UBO inscribiendo a cualquier persona física que posea más del 25% de las acciones o derechos de voto de la empresa en el plazo de una semana tras producirse cambios.
- Aprovechar los servicios de administración corporativa en los Países Bajos para gestionar las declaraciones obligatorias y facilitar la constitución a distancia mediante la vía del poder notarial legalizado.
- Integrar el soporte societario con la contabilidad de la Dutch BV para garantizar declaraciones de IVA precisas y la presentación puntual de las cuentas anuales.
Definición de la administración societaria en el contexto regulatorio neerlandés
La administración societaria constituye el marco obligatorio para el gobierno corporativo y la conservación de los registros legales de una Dutch BV. Abarca las tareas estatutarias, financieras y de secretaría necesarias para mantener una entidad jurídica neerlandesa en regla. No se trata de un proceso voluntario; es una obligación legal para toda empresa inscrita en el país. Una administración eficaz mantiene la comunicación entre su empresa, la Cámara de Comercio neerlandesa (KVK) y la Administración Tributaria (Belastingdienst). Para los fundadores extranjeros, los servicios de administración societaria en los Países Bajos proporcionan la infraestructura necesaria para cumplir con los requisitos locales de sustancia económica y cumplimiento normativo sin necesidad de contar con presencia física. Este sistema se ajusta a los principios más amplios de Gobierno corporativo en los Países Bajos, garantizando la transparencia para todas las partes interesadas. Una gestión adecuada también implica cumplir con el período legal de conservación de registros de 7 años para la administración general y de 10 años para los registros relacionados con bienes inmuebles.
La función del secretario societario neerlandés
El secretario societario neerlandés gestiona la vida jurídica interna de la BV. Su función principal consiste en mantener el registro de accionistas, el cual debe conservarse en el domicilio social de la empresa. Coordina las resoluciones del consejo de administración y la junta general ordinaria anual obligatoria (AGM) para garantizar que las decisiones sean legalmente vinculantes y estén debidamente documentadas. Cuando se producen cambios, tales como la dimisión de un administrador o una transmisión de participaciones, el secretario garantiza que los registros de la KVK se actualicen de inmediato. Esto incluye la gestión del registro de UBO, donde cualquier persona física con una participación superior al 25 % debe inscribirse en el plazo de una semana tras el cambio. La exactitud en este ámbito previene multas sustanciales y complicaciones legales. Actúa como custodio del historial jurídico de la sociedad y garantiza que se cumplan los requisitos de administración societaria en los Países Bajos mediante un depósito meticuloso de documentos.
Sustancia económica y administrativa para propietarios no residentes
Los propietarios no residentes se enfrentan a retos específicos relativos a la sustancia económica local. La legislación neerlandesa exige que cada BV cuente con una dirección de domicilio social en los Países Bajos para recibir la correspondencia oficial de los organismos gubernamentales. Una administración profesional garantiza que las notificaciones de la Belastingdienst no queden sin respuesta. Esta presencia local es también un requisito previo indispensable para la constitución de una sociedad Dutch BV y para el mantenimiento de cuentas bancarias comerciales en los Países Bajos. Los bancos realizan rigurosas comprobaciones de «Conozca a su cliente» (KYC) y exigen un historial administrativo debidamente documentado y un vínculo local claro. Para los fundadores de fuera de la UE, este proceso suele comenzar mediante una tramitación a distancia mediante un poder notarial legalizado. Los servicios profesionales facilitan este trámite gestionando el flujo documental y garantizando que la empresa cumpla con los exigentes estándares de las autoridades reguladoras neerlandesas. Sin esta base administrativa, la empresa corre el riesgo de perder su número de identificación fiscal a efectos del IVA o de sufrir el cierre de sus cuentas bancarias.
Componentes esenciales de los servicios de secretaría societaria en los Países Bajos
El éxito operativo de una entidad jurídica neerlandesa depende de la precisión de su soporte de secretaría. Estos servicios actúan como la interfaz principal entre la empresa y los organismos reguladores, como la Cámara de Comercio neerlandesa (KVK) y la Administración Tributaria (Belastingdienst). Aunque el consejo de administración ostenta la responsabilidad última, los especialistas en secretaría gestionan la ejecución técnica de las obligaciones legales. Esto incluye la redacción de resoluciones del consejo, la elaboración de actas para la junta general ordinaria anual y la gestión de requerimientos de la IND sobre el estatus migratorio del personal internacional. Los proveedores fiables de servicios de administración societaria en los Países Bajos garantizan que estas actuaciones se alineen con la legislación neerlandesa de gobierno corporativo aplicable para evitar omisiones administrativas.
La presentación de las cuentas anuales ante la KVK constituye un plazo perentorio que varía en función de la categoría de tamaño de la empresa. Las pequeñas BV suelen depositar un balance simplificado y su memoria, pero el calendario de publicación es riguroso. El incumplimiento de estos plazos puede derivar en la responsabilidad personal de los administradores en caso de quiebra. El soporte de secretaría asegura que estos trámites sean precisos y se presenten dentro de los plazos establecidos, manteniendo la condición de la empresa como una entidad transparente y en regla.
Conservación y custodia de registros legales
La legislación neerlandesa exige un enfoque riguroso respecto a la conservación de datos. Todos los registros societarios y contables, incluidos los libros mayores, facturas y contratos, deben conservarse durante un mínimo de 7 años. Este plazo se amplía a 10 años para cualquier documentación relacionada con bienes inmuebles, como escrituras de oficinas o contratos de arrendamiento a largo plazo. Aunque la Belastingdienst autoriza el archivo digital, los ficheros electrónicos deben mantenerse accesibles y legibles durante la totalidad del período de conservación. Si no tiene certeza sobre el estado actual de sus declaraciones, puede consultar con un especialista en cumplimiento normativo para revisar sus registros.
Cumplimiento del registro de UBO
El registro de titulares reales finales (UBO) es una medida de transparencia diseñada para prevenir el blanqueo de capitales y los delitos financieros. Se define como UBO a toda persona física que ostente más del 25 % de las participaciones, de los derechos de voto o de la titularidad de una BV. Desde 2022, determinados datos del registro de UBO son accesibles para las autoridades competentes con el fin de garantizar los más altos estándares de rendición de cuentas. Las sociedades deben inscribir a sus UBO en el plazo de una semana desde la constitución de la entidad o desde cualquier modificación posterior en la titularidad. El incumplimiento de estos plazos de inscripción o la aportación de datos inexactos pueden acarrear sanciones administrativas o penas pecuniarias y penales. Los servicios de administración societaria en los Países Bajos profesionales monitorizan estos límites continuamente para asegurar que el registro refleje con precisión la estructura de propiedad vigente.
Requisitos de cumplimiento legal y parámetros fiscales para 2026
El cumplimiento normativo de una Dutch BV en 2026 se articula en torno a la observancia de umbrales financieros específicos y calendarios de presentación. Para el ejercicio fiscal 2026, la tasa única de inscripción en la Cámara de Comercio neerlandesa (KVK) es de 85,15 €. Más allá de este desembolso inicial, las empresas deben gestionar un marco tributario estructurado que requiere atención mensual o trimestral. Recurrir a servicios de administración societaria en los Países Bajos profesionales asegura la observancia rigurosa de estos parámetros para evitar penalizaciones por presentación extemporánea. Estas exigencias forman parte del marco más amplio de Gobierno corporativo en los Países Bajos, que prioriza la transparencia fiscal y la rendición de cuentas de todas las personas jurídicas.
Tramos del impuesto sobre sociedades (CIT)
El sistema neerlandés del impuesto sobre sociedades opera mediante una estructura de dos tramos según la base imponible o beneficio fiscal. Los beneficios de hasta 200.000 € tributan al tipo impositivo reducido del 19 % en 2026. Todo beneficio imponible que exceda este umbral de 200.000 € queda sujeto a un tipo del 25,8 %. Para los empresarios que gestionan estructuras de sociedades holding, la exención por participación («participation exemption») es un elemento fundamental de la gestión tributaria. Esta disposición legal previene la doble imposición eximiendo de tributación a los dividendos y a las plusvalías procedentes de filiales, siempre que la sociedad matriz posea como mínimo el 5 % del capital y supere determinadas pruebas relativas al motivo económico o a la naturaleza de los activos. Una correcta gestión administrativa asegura que estas exenciones se apliquen con rigor en la declaración anual del impuesto sobre sociedades.
Impuesto sobre el valor añadido (VAT) y solicitudes de EORI
La mayoría de las Dutch BV tienen la obligación de registrarse a efectos del impuesto sobre el valor añadido (VAT), denominado localmente BTW. El tipo impositivo general es del 21 %, mientras que se aplica un tipo reducido del 9 % a determinados bienes y servicios, como productos de alimentación y servicios específicos con alto componente de mano de obra. Las entidades no residentes suelen designar a un representante fiscal o recurrir a servicios de administración societaria en los Países Bajos especializados con el fin de obtener un número de registro de IVA de la Belastingdienst. La periodicidad de liquidación depende del volumen de negocio; la mayoría de las BV declaran trimestralmente, si bien la administración puede ordenar presentaciones mensuales si la facturación supera los 7.000 € por trimestre o si se producen demoras recurrentes en el pago.
Si su actividad comprende la importación o exportación de mercancías fuera de la Unión Europea, resulta preceptivo contar con un número de registro e identificación de operadores económicos (EORI). Las autoridades aduaneras utilizan este código para rastrear los envíos transfronterizos, encontrándose vinculado a su número de registro de IVA. Gestionar estas solicitudes durante la etapa de creación de una empresa en los Países Bajos evita interrupciones operativas en su cadena de suministro.
Plazos de presentación y depósito de estados financieros
El ejercicio social de la mayor parte de las empresas neerlandesas coincide con el año natural, concluyendo el 31 de diciembre. Las cuentas anuales deben formularse y someterse a la aprobación de los socios o accionistas en un plazo de cinco meses tras el cierre del ejercicio. Una vez aprobadas, la entidad dispone de ocho días para proceder a su depósito y publicación en la KVK. Si bien es posible solicitar prórrogas en situaciones concretas, el plazo máximo e improrrogable para depositar las cuentas anuales es de 12 meses contados desde el cierre del ejercicio contable. Rebasar esta fecha límite se tipifica como delito económico y puede acarrear la derivación de responsabilidad personal sobre los administradores de la sociedad.
Evaluación de proveedores de servicios corporativos para fundadores internacionales
Seleccionar un socio para su entidad neerlandesa requiere centrarse en la transparencia procesal y la competencia técnica. Los fundadores internacionales suelen enfrentarse al desafío de gestionar una entidad local desde una zona horaria diferente, lo que convierte la accesibilidad remota en un requisito innegociable. Un proveedor competente de servicios de administración corporativa en los Países Bajos debe ofrecer un enfoque unificado en el que las tareas societarias y la contabilidad para el cumplimiento normativo de la Dutch BV se gestionen bajo un mismo techo. Esta integración garantiza que las presentaciones estatutarias ante la KVK se alineen a la perfección con los datos financieros presentados ante la Belastingdienst, evitando discrepancias que pudieran desencadenar auditorías.
La transparencia en la estructura de honorarios es otro indicador fundamental de un socio fiable. Las firmas profesionales revelan los costes de terceros, como la tasa de registro de la KVK de 85,15 € y los aranceles notariales, al inicio del encargo en lugar de ocultarlos en la letra pequeña. Dado que aproximadamente el 93 % de la población neerlandesa habla inglés, su proveedor de servicios debe demostrar un alto nivel de competencia en inglés para garantizar una comunicación clara sobre asuntos legales y fiscales complejos. Las firmas de alta calidad de servicios de administración corporativa en los Países Bajos actúan como un puente, traduciendo las exigencias regulatorias locales en medidas prácticas para el emprendedor global.
Constitución y administración a distancia
La vía del poder notarial (PoA) legalizado es el procedimiento estándar para los fundadores no residentes que no pueden visitar los Países Bajos en persona. Este método permite que un representante local firme la escritura de constitución ante un notario neerlandés en su nombre, evitando eficazmente la necesidad de viajar. Para iniciar este proceso, deberá proporcionar un conjunto de documentos específicos, incluida una copia legalizada de su pasaporte y un comprobante de domicilio residencial. Este enfoque a distancia es fundamental para el proceso de registro de empresas en los Países Bajos para emprendedores internacionales. Una vez constituida la BV, el servicio de administración continúa gestionando su domicilio social y la correspondencia estatutaria sin requerir su presencia física.
Nómina y dotación de personal integradas
Si su Dutch BV tiene la intención de contratar personal local o internacional, su socio administrativo debe ofrecer servicios de nómina en los Países Bajos para gestionar estas complejas obligaciones. Esto incluye el registro como empleador ante las autoridades fiscales y la tramitación de las nóminas mensuales y las aportaciones a planes de pensiones. Para los migrantes altamente cualificados, la resolución de reembolso fiscal del 30 % es un incentivo importante que requiere una solicitud precisa y un seguimiento continuo para mantener la elegibilidad. A menudo resulta ventajoso utilizar un modelo de Employer of Record (EOR), que le permite contratar personal sin necesidad de crear un departamento interno de recursos humanos completo, manteniendo bajos los costes administrativos generales y cumpliendo plenamente con la legislación laboral neerlandesa.
Soluciones administrativas integradas a través de Intercompany Solutions
Establecer presencia en un mercado extranjero requiere un socio que comprenda la convergencia entre el derecho local y la estrategia empresarial internacional. Intercompany Solutions (ICS) ofrece un paquete de servicios integrales que facilita todo, desde la constitución inicial de la BV hasta el registro del IVA y la asistencia bancaria. Hemos ayudado a emprendedores de más de 50 países diferentes a poner en marcha con éxito sus operaciones neerlandesas. Este enfoque integrado garantiza que su empresa no solo exista como un asiento legal, sino que funcione como una entidad que cumple plenamente la normativa dentro del sistema financiero neerlandés. Al centralizar sus requisitos de servicios de administración corporativa en los Países Bajos, reduce el riesgo de fallos de comunicación entre proveedores jurídicos y contables independientes.
El proceso de constitución de ICS
La rapidez y la accesibilidad remota son las bases de nuestro modelo de constitución. Gestionamos el proceso de constitución de empresas Dutch BV en un plazo de 2 a 5 días laborables mediante la vía del poder notarial legalizado. Este método le permite establecer su negocio sin visitar los Países Bajos en persona. Una vez que presente los documentos de identificación y residencia requeridos, gestionamos el registro directo ante la Cámara de Comercio neerlandesa (KVK) y nos aseguramos de que la tasa de registro de 85,15 € se tramite correctamente. Tras la firma de la escritura de constitución, ofrecemos asistencia dedicada para la apertura de cuentas bancarias comerciales. Trabajamos con modernos proveedores de tecnología financiera como bunq y bancos tradicionales neerlandeses para garantizar que su entidad cuente con las herramientas necesarias para gestionar transacciones locales e internacionales. Nuestro equipo le orienta a través de los rigurosos requisitos de «Conozca a su cliente» (KYC) para minimizar los retrasos en la activación de su cuenta.
Cumplimiento normativo continuo y contabilidad
Mantener una BV implica una interacción continua con las autoridades fiscales y la KVK. Asignamos gestores de cuentas dedicados para supervisar sus declaraciones trimestrales de IVA y la preparación de sus estados financieros anuales. Este soporte a largo plazo es esencial para cumplir con el requisito de conservación de registros durante 7 años y garantizar que sus declaraciones del impuesto sobre sociedades (CIT) reflejen con precisión los tipos de 2026 del 19 % y el 25,8 %. Si su modelo de negocio implica la contratación de talento internacional, facilitamos visados para migrantes altamente cualificados (HSM) y solicitudes ante el IND para agilizar la reubicación de su personal clave. Nuestro paquete Premium Secretarial Support incluye 10 horas de consultoría dedicada durante su primer año, lo que le permite resolver cuestiones legales o administrativas específicas a medida que surjan. Para mantener el impulso de su negocio, garantizamos un tiempo de respuesta de 24 horas para todas las consultas administrativas. Este compromiso con la eficiencia asegura que sus intereses profesionales permanezcan en manos competentes mientras usted se concentra en escalar sus operaciones.
Última revisión: agosto de 2026
Asegure el futuro de su empresa neerlandesa mediante el cumplimiento estatutario
Mantener una Dutch BV requiere una atención meticulosa a los parámetros fiscales de 2026, incluidos los dos tramos del impuesto sobre sociedades (CIT) y la tasa de registro de la KVK de 85,15 €. El éxito a largo plazo depende de su capacidad para cumplir la norma de conservación de registros de siete años y garantizar que el registro de titularidad real (UBO) refleje con precisión a cualquier persona física que posea una participación superior al 25 %. Estas obligaciones administrativas no son meras tareas de oficina; constituyen la base jurídica que protege la situación legal de su empresa ante la Belastingdienst y la Cámara de Comercio.
Los servicios de administración corporativa en los Países Bajos profesionales proporcionan la infraestructura necesaria para tender un puente entre su estrategia internacional y el cumplimiento de la normativa local. Como la firma de constitución especializada n.º 1 para emprendedores extranjeros, facilitamos la configuración a distancia en 2-5 días laborables mediante la vía del poder notarial legalizado. Nuestro soporte integral, respaldado por una garantía de satisfacción del 100 %, garantiza que cada requisito estatutario se cumpla con precisión y claridad procesal.
Estamos listos para actuar como su guía experto en el mercado neerlandés. Nuestro equipo mantiene su compromiso de brindar la precisión y la integridad jurídica que su proyecto internacional merece.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuáles son las tareas obligatorias de administración societaria para una Dutch BV?
Las tareas obligatorias de administración societaria incluyen el depósito de las cuentas anuales ante la Cámara de Comercio (KVK), el mantenimiento del libro registro de socios en el domicilio social y la presentación periódica de las declaraciones de IVA y del Impuesto sobre Sociedades (CIT). También debe inscribir a los titulares reales en el registro de UBO en el plazo de una semana a partir de cualquier modificación. Los proveedores profesionales de servicios de administración societaria en los Países Bajos garantizan el cumplimiento de estos plazos para evitar sanciones administrativas o la responsabilidad de los administradores en casos de incumplimiento.
¿Debo estar presente físicamente en los Países Bajos para gestionar mi empresa?
No es necesario estar físicamente presente en los Países Bajos para gestionar su empresa ni para completar el proceso de constitución. Por lo general, los fundadores extranjeros recurren a la vía del poder notarial (Power of Attorney) legalizado para constituir una Dutch BV a distancia en un plazo de 2 a 5 días hábiles. Una vez establecida, puede gestionar las obligaciones estatutarias y las presentaciones tributarias de su entidad a través de un socio de servicios local que se encargue de la correspondencia oficial y de los trámites en su nombre desde un domicilio social registrado en los Países Bajos.
¿Cuál es el capital social mínimo requerido para una Dutch BV en 2026?
El capital social mínimo requerido para constituir una Dutch BV en 2026 es de 0,01 €. Esta flexibilidad permite a los fundadores constituir una sociedad de responsabilidad limitada sin una aportación de capital inicial significativa. Durante el proceso de constitución, debe decidir el valor nominal de las acciones y el capital total emitido. Aunque el mínimo legal es testimonial, disponer de un capital superior puede resultar ventajoso para determinadas solicitudes de apertura de cuentas bancarias comerciales o para la credibilidad en el tráfico mercantil.
¿Cuáles son los tipos del impuesto sobre sociedades en los Países Bajos para 2026?
Para el ejercicio fiscal 2026, los Países Bajos aplican un sistema del Impuesto sobre Sociedades (CIT) de dos tramos. Se tributa a un tipo del 19 % sobre los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral de 200.000 € tributa a un tipo del 25,8 %. Estos tipos se aplican a la renta mundial de las empresas residentes fiscales en los Países Bajos. Una contabilidad precisa y la aplicación de exenciones fiscales específicas, como la exención por participación (participation exemption), resultan esenciales para optimizar la carga fiscal de su entidad.
¿Cuál es la tasa de inscripción en la KVK para una nueva empresa en 2026?
La tasa de inscripción en la Cámara de Comercio de los Países Bajos (KVK) para una nueva empresa en 2026 es de 85,15 €. Se trata de una tasa única no periódica que se abona al realizar la inscripción inicial de su entidad jurídica en el Registro Mercantil. Si recurre a servicios de administración societaria en los Países Bajos para facilitar su constitución, este importe suele ser gestionado por el proveedor como parte de los costes de establecimiento. Asimismo, recibirá un número de KVK único, que resulta obligatorio para todas las operaciones comerciales oficiales.
¿Quién se considera titular real (UBO) en los Países Bajos?
Se considera titular real (UBO) a toda persona física que posea directa o indirectamente más del 25 % de las acciones, de los derechos de voto o de la participación en el capital de una sociedad neerlandesa. Esta definición abarca asimismo a las personas físicas que ejerzan el control efectivo sobre la entidad por otros medios. Desde 2022, el registro de UBO constituye un instrumento preceptivo de transparencia. Debe inscribir a estas personas y actualizar el registro en el plazo de una semana desde cualquier modificación en la estructura de propiedad de la sociedad.
¿Durante cuánto tiempo debo conservar los libros y registros mercantiles de una sociedad neerlandesa?
Debe conservar todos los libros de contabilidad y registros mercantiles durante un período legal preceptivo de 7 años. Esta obligación comprende los libros mayores, las facturas, los extractos bancarios y los contratos. No obstante, si sus documentos guardan relación con bienes inmuebles, tales como escrituras de propiedad o contratos de arrendamiento a largo plazo, el período de conservación se amplía a 10 años. La documentación puede almacenarse en formato electrónico, siempre que se garantice su legibilidad y su accesibilidad para eventuales inspecciones de la administración tributaria neerlandesa (Belastingdienst) a lo largo de todo el período.
¿Puedo contratar empleados en los Países Bajos a través de un socio administrativo?
Puede contratar trabajadores en los Países Bajos mediante el respaldo en materia de nóminas y gestión de personal brindado por un socio administrativo. Esto le permite gestionar el personal local sin necesidad de establecer un departamento interno de recursos humanos. Su socio tramita el alta patronal ante la Belastingdienst, la confección mensual de nóminas y las cotizaciones al sistema de pensiones. Asimismo, puede prestar asesoramiento en relación con la exención fiscal del 30 % para trabajadores extranjeros cualificados (30% ruling), garantizando que su personal internacional acceda a los incentivos fiscales neerlandeses aplicables.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |