

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Aproximadamente el 80% de las entidades jurídicas neerlandesas registraron con éxito a sus titulares reales a principios de 2024, lo que pone de relieve los rigurosos estándares de transparencia aplicados actualmente por la Belastingdienst. Para los empresarios extranjeros, mantener el cumplimiento del impuesto sobre sociedades en los Países Bajos es un requisito legal estricto que no deja margen para errores administrativos ni plazos incumplidos. Es habitual sentirse abrumado por el lenguaje técnico y los estrictos calendarios de presentación requeridos para mantener una Dutch BV en regla ante las autoridades tributarias.
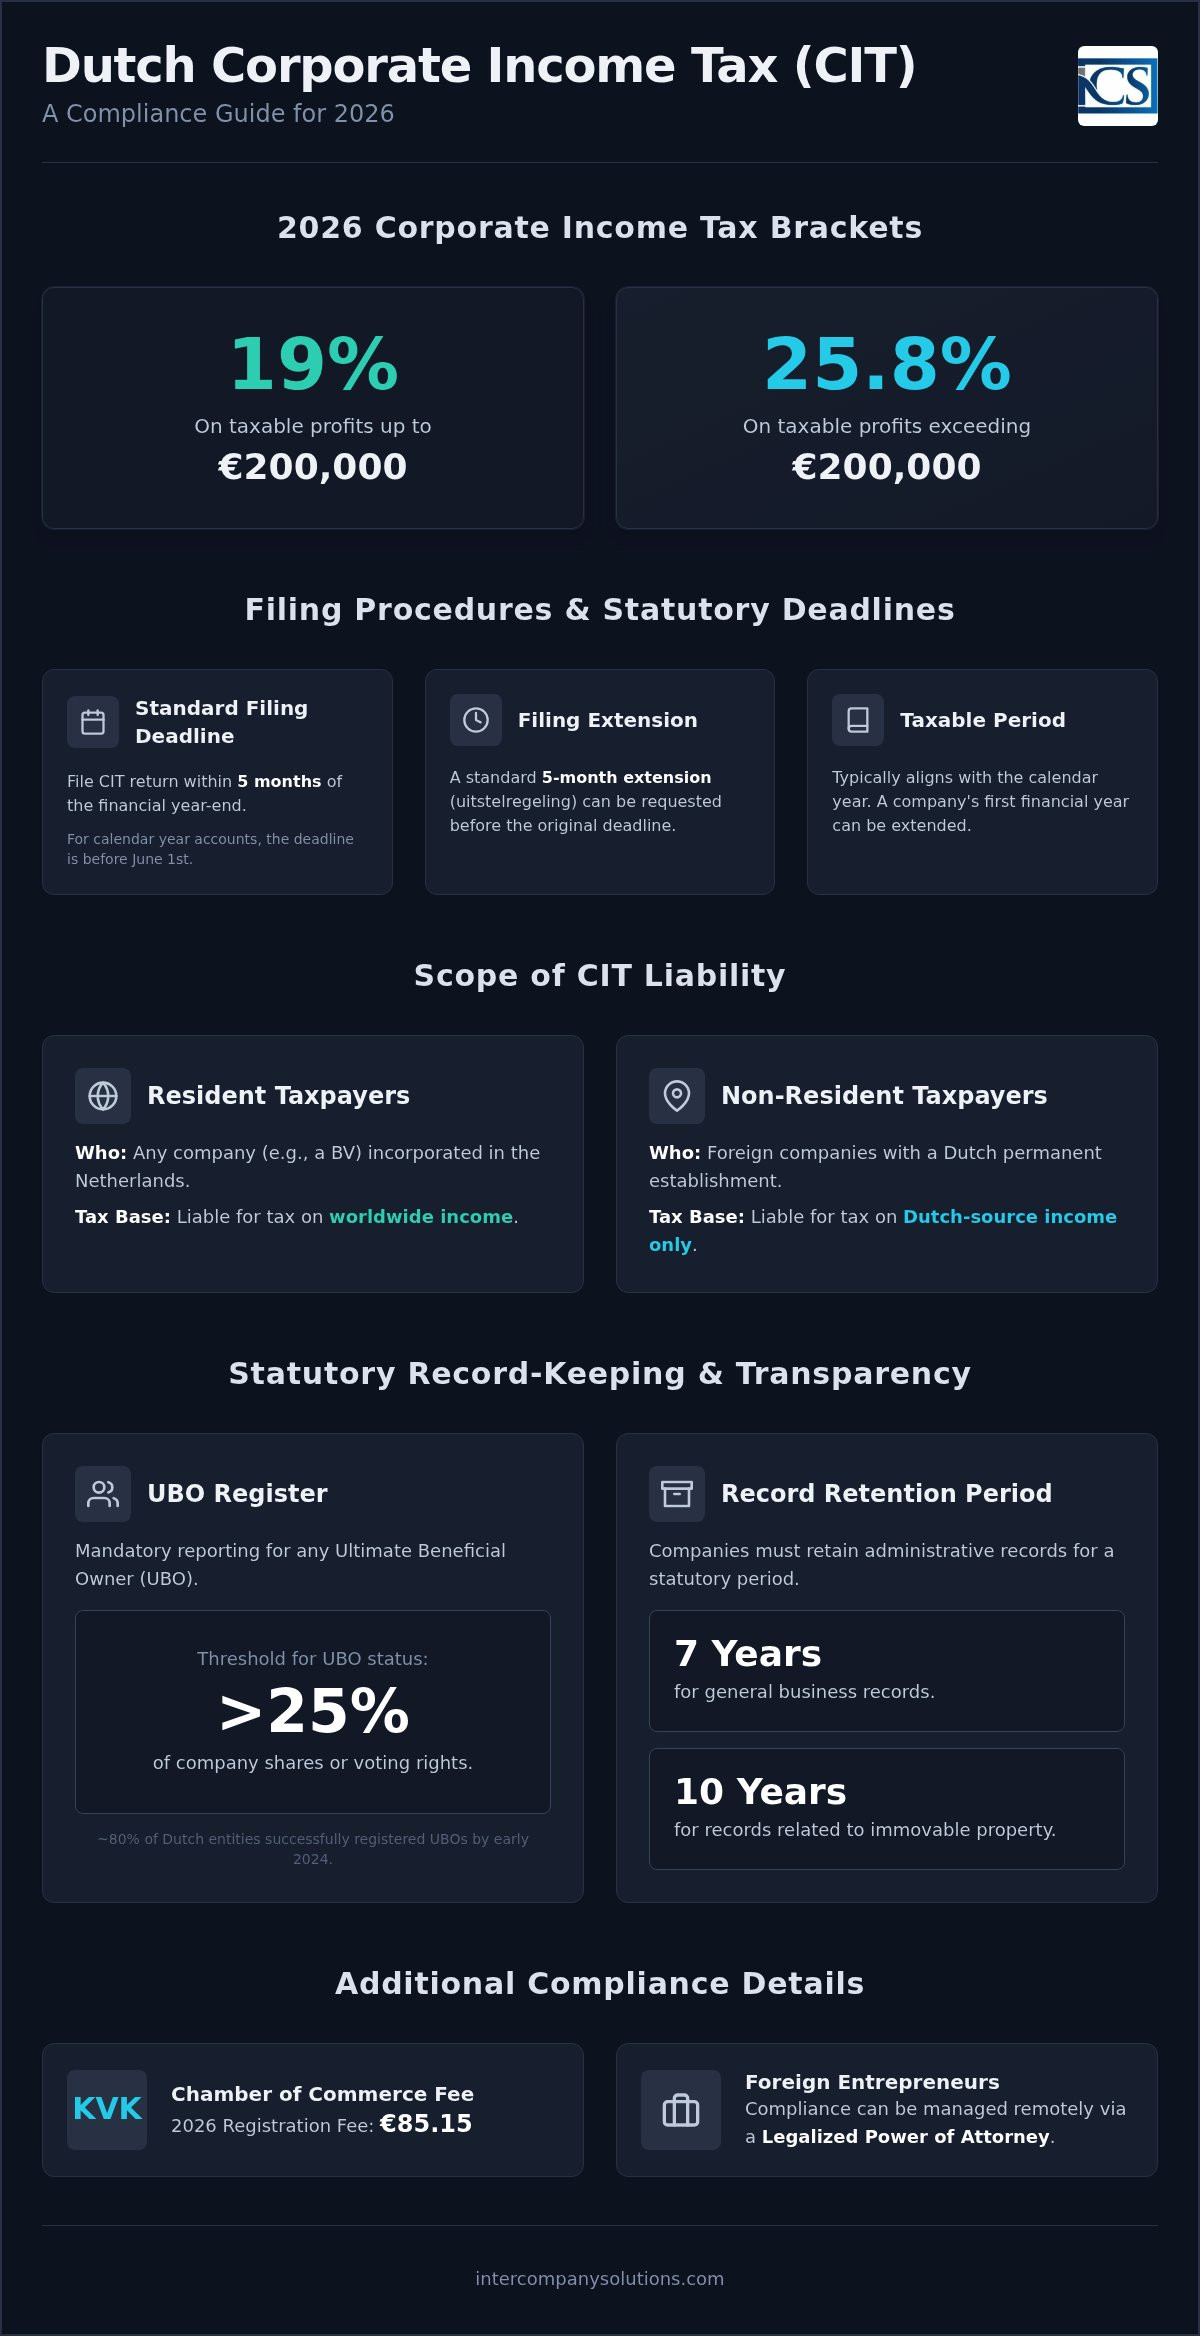
Entendemos que la complejidad de la legislación fiscal neerlandesa puede constituir una barrera importante para el crecimiento empresarial internacional. Esta guía ofrece un desglose profesional paso a paso de los requisitos del impuesto sobre sociedades para 2026, garantizando que disponga de la información exacta necesaria para gestionar las responsabilidades fiscales de su empresa. Obtendrá una comprensión clara de los tramos fiscales actuales, que se mantienen fijados en el 19% para beneficios de hasta 200.000 € y en el 25,8% para cualquier importe superior a dicho umbral.
Más allá de los tipos impositivos, detallaremos los plazos de presentación esenciales y el período obligatorio de conservación de registros de siete años que debe cumplir. También cubrimos las tasas de registro de la KVK de 85,15 € y los umbrales específicos de declaración de UBO para accionistas con más del 25% de participación. Este resumen sirve como una hoja de ruta fiable para ayudarle a evitar multas administrativas y mantener una relación transparente con el Estado neerlandés.
Puntos clave
- Comprender el sistema fiscal de dos tramos para 2026 con el fin de garantizar un cumplimiento exacto del impuesto sobre sociedades en los Países Bajos, aplicando un tipo del 19% sobre los beneficios de hasta 200.000 € y del 25,8% sobre el resto.
- Identificar los plazos de presentación críticos, que normalmente vencen dentro de los cinco meses posteriores al cierre del ejercicio financiero, para evitar sanciones administrativas e intereses de demora.
- Implementar protocolos legales de conservación de registros que cumplan con el período de retención obligatorio de siete años, o de diez años para los registros relativos a bienes inmuebles.
- Conocer cómo los administradores no residentes pueden gestionar las obligaciones fiscales neerlandesas a distancia mediante la vía del poder notarial legalizado para el cumplimiento corporativo.
- Aclarar los requisitos de transparencia para el registro de UBO, aplicables a cualquier persona física que posea más del 25% de las acciones o de los derechos de voto de la empresa.
Alcance de la sujeción al impuesto sobre sociedades neerlandés
El impuesto sobre sociedades neerlandés (CIT) se aplica a las entidades en función de su condición de residencia y de la naturaleza de sus actividades dentro del país. Para la mayoría de los empresarios internacionales, el vehículo principal de negocio es la Besloten Vennootschap (BV). En virtud de la legislación neerlandesa, cualquier BV constituida en los Países Bajos se considera automáticamente residente fiscal. Esta condición determina que la entidad esté sujeta a tributación por su renta mundial, independientemente del lugar donde se genere dicha renta. Este es un factor crítico a considerar durante la constitución de una empresa en los Países Bajos, ya que establece la base de todas las obligaciones fiscales futuras.
Para los empresarios que también gestionan entidades en América del Norte, puede obtener más información sobre el Secretary of State Directory para realizar fácilmente búsquedas de entidades comerciales y verificar la disponibilidad de nombres en los 50 estados de EE. UU.
Los contribuyentes no residentes, como las sociedades extranjeras con un establecimiento permanente o con rentas específicas de fuente neerlandesa, se enfrentan a un alcance más limitado. Solo tributan por los beneficios derivados directamente de sus operaciones en los Países Bajos. La determinación de la residencia implica examinar la sede de dirección efectiva. Si las decisiones comerciales y estratégicas clave se toman dentro de los Países Bajos, la entidad se clasifica habitualmente como residente a efectos fiscales. Comprender estas distinciones es fundamental para mantener el cumplimiento del CIT en los Países Bajos y garantizar que se cumplan todas las obligaciones legales desde la fecha de constitución. El sistema del impuesto sobre sociedades neerlandés proporciona un marco claro para estas valoraciones, equilibrando los requisitos locales con los convenios internacionales para evitar la doble imposición.
Entidades sujetas al CIT
El código tributario neerlandés establece la sujeción al CIT para diversas formas jurídicas. Las sociedades de responsabilidad limitada (BV) y las sociedades anónimas (NV) son los sujetos pasivos más comunes. Las fundaciones (stichtingen) y las asociaciones suelen estar exentas, a menos que lleven a cabo actividades empresariales activas que compitan con empresas comerciales. En tales casos, deben darse de alta en el CIT una vez que sus actividades superan el umbral de una actividad económica. Las sucursales extranjeras que operan como establecimientos permanentes también deben cumplir con los requisitos de declaración neerlandeses respecto a la parte del beneficio atribuible a sus actividades locales. Esto garantiza la igualdad de condiciones entre las BV locales y los grupos internacionales con presencia física en el país.
El período impositivo
La mayoría de las empresas alinean su período impositivo con el año natural estándar, que va del 1 de enero al 31 de diciembre. Sin embargo, la legislación permite ejercicios fiscales partidos si así se especifica en la escritura de constitución de la empresa. Para una BV de nueva creación, el primer ejercicio financiero puede prorrogarse. Esto significa que una empresa constituida en octubre de 2025 podría cerrar su primer período contable el 31 de diciembre de 2026. Esta alineación es fundamental, ya que las declaraciones del CIT deben coincidir con exactitud con las cuentas anuales depositadas en la Cámara de Comercio (KVK). La coordinación precisa entre la contabilidad y la presentación fiscal es un componente central para el éxito del cumplimiento del CIT en los Países Bajos. Asimismo, previene discrepancias que podrían dar lugar a auditorías o requerimientos por parte de la Belastingdienst.
Procedimientos de presentación y plazos legales
Mantener el cumplimiento del CIT en los Países Bajos exige una estricta adhesión al calendario legal de presentación. Para una Dutch BV cuyo ejercicio financiero coincide con el año natural, la declaración del impuesto sobre sociedades debe presentarse antes del 1 de junio del año siguiente. Si su empresa utiliza un ejercicio fiscal partido, tal como se expuso en la sección anterior relativa a la escritura de constitución, el plazo límite es de exactamente cinco meses tras el cierre de dicho período. El incumplimiento de estas fechas genera automáticamente sanciones administrativas, que pueden aumentar si el retraso continúa.
Es posible solicitar una prórroga estándar de cinco meses para la presentación a través de la uitstelregeling. Esto resulta particularmente útil para empresarios internacionales que necesitan tiempo adicional para consolidar cuentas de filiales extranjeras o coordinarse con administradores no residentes. La mayoría de los proveedores de servicios profesionales gestionan esta solicitud en nombre de sus clientes, garantizando que la empresa permanezca en situación regular mientras se verifican las cifras definitivas. Es un procedimiento habitual, pero debe iniciarse antes de que venza el plazo original de cinco meses.
El proceso de declaración del CIT
La base de una declaración fiscal correcta reside en las cuentas anuales comerciales. No obstante, el beneficio fiscal a menudo difiere del beneficio contable debido a ajustes fiscales específicos. Estos incluyen gastos no deducibles, como ciertas multas o una parte de los gastos de representación, así como normas específicas de amortización para activos empresariales. La declaración debe remitirse electrónicamente a través del portal de la Belastingdienst o mediante software certificado. Este proceso garantiza que los procedimientos de presentación y cumplimiento del CIT se sigan de acuerdo con las normas más recientes de 2026, priorizando la precisión en la transición del plano contable al fiscal.
Liquidaciones provisionales frente a definitivas
Las autoridades fiscales neerlandesas emiten habitualmente una liquidación provisional (voorlopige aanslag) a principios del ejercicio financiero basándose en resultados anteriores o en estimaciones. Esto sirve como un plan de pago anticipado para ayudar a las empresas a gestionar su tesorería a lo largo del año. Si prevé unos beneficios significativamente mayores o menores que en ejercicios previos, conviene ajustar esta liquidación de inmediato. De este modo, se evita una factura fiscal elevada e imprevista al cierre del ejercicio y se minimizan los intereses de demora. La gestión proactiva de estas liquidaciones es un componente clave para un cumplimiento eficaz del CIT en los Países Bajos.
Tras una sentencia del Tribunal Supremo de 2026, el tipo de interés de demora para las deudas del impuesto sobre sociedades está fijado en un máximo del 4%. Aunque es inferior al de años anteriores, continúa siendo un coste que las empresas eficientes evitan mediante una declaración precisa. Una vez que la Belastingdienst procesa la declaración presentada, emite una liquidación definitiva (definitieve aanslag). Si considera que sus obligaciones fiscales se han calculado erróneamente, puede consultar a nuestros especialistas contables para revisar su presentación o iniciar un procedimiento de recurso formal dentro del plazo legal de seis semanas.
Tipos y umbrales del impuesto sobre sociedades neerlandés para 2026
La estructura del impuesto sobre sociedades neerlandés para 2026 mantiene un sistema estable de dos tramos, proporcionando un entorno predecible para las empresas internacionales. Para beneficios imponibles de hasta 200.000 €, las empresas tributan a un tipo del 19%. Una vez que los beneficios superan este umbral de 200.000 €, la parte que excede dicha cantidad tributa al 25,8%. Estos tipos se aplican sobre el beneficio fiscal, que se determina tras realizar los ajustes pertinentes a las cuentas comerciales descritos en las secciones anteriores. Mantener registros precisos resulta esencial para asegurar que su empresa aplique los tramos correspondientes durante el proceso de liquidación anual.
Las sociedades holding suelen acogerse a la exención por participación (deelnemingsvrijstelling). Esta norma garantiza que los dividendos y las plusvalías obtenidos de una filial cualificada (por lo general, cuando la matriz posee al menos el 5% de las acciones) estén exentos del CIT. Esto evita la doble imposición dentro de un grupo societario, convirtiendo a los Países Bajos en una ubicación estratégica para estructuras de holding. La correcta aplicación de esta exención es un pilar del cumplimiento del CIT en los Países Bajos para grupos con múltiples entidades, ya que incide de forma directa en el tipo impositivo efectivo global.
Cálculo de la base imponible
Determinar la cuota tributaria final requiere un cálculo riguroso del beneficio imponible. La mayoría de los gastos vinculados a la actividad son deducibles, siempre que se hayan contraído con el fin de generar ingresos. Sin embargo, ciertos costes, como los intereses de préstamos, están sujetos a normas específicas de limitación. Si su empresa registra pérdidas, el sistema neerlandés permite su compensación hacia atrás (carry-back) durante un año frente a los beneficios del ejercicio precedente. Aquellas pérdidas que no puedan compensarse mediante esta vía pueden trasladarse hacia adelante de forma indefinida. Conviene señalar que, aunque el traslado temporal hacia adelante es indefinido, existen restricciones a la compensación contra beneficios que superen el millón de euros.
Los grupos con varias BV pueden a menudo constituir una unidad fiscal (fiscale eenheid). Esto permite que la matriz y sus filiales sean tratadas como un único contribuyente. La ventaja principal reside en la posibilidad de compensar las pérdidas de una sociedad con los beneficios de otra dentro del mismo grupo. Asimismo, simplifica la carga administrativa, dado que se presenta una sola declaración consolidada del CIT para la totalidad de la unidad fiscal. Este régimen requiere una planificación meticulosa durante la creación de una empresa en los Países Bajos para garantizar que todas las entidades cumplan con los requisitos para la consolidación fiscal.
Incentivos y exenciones
El gobierno neerlandés ofrece diversos incentivos destinados a fomentar tipos específicos de actividad económica. La Innovation Box es un ejemplo destacado, ya que permite que los beneficios derivados de propiedad intelectual desarrollada internamente o de I+D cualificada tributen a un tipo efectivo del 9% en lugar de los tipos ordinarios. Este tipo reducido disminuye de manera sustancial la carga tributaria para empresas de base tecnológica que posean patentes válidas o declaraciones de I+D.
Adicionalmente, las empresas pueden acogerse a deducciones por inversión en equipos de alta eficiencia energética o respetuosos con el medio ambiente. Estas deducciones se aplican sobre la base imponible antes de la liquidación de los tipos del CIT. En combinación con la exención por participación sobre dividendos, estos incentivos proporcionan un marco fiscal competitivo para los empresarios que priorizan el crecimiento y la innovación. Cumplir con estas disposiciones constituye una parte vital del cumplimiento del CIT en los Países Bajos para cualquier BV actual.
Requisitos legales de conservación de registros y transparencia
La integridad administrativa es la columna vertebral de una Dutch BV en cumplimiento normativo. La Belastingdienst exige mantener una administración integral que sea fácilmente accesible para auditorías en cualquier momento. Para los registros comerciales estándar, incluidas facturas, extractos bancarios y contratos, el período obligatorio de conservación es de siete años. Sin embargo, si su empresa posee o gestiona locales comerciales, debe conservar los registros relativos a bienes inmuebles durante diez años. Esta distinción es vital para el cumplimiento a largo plazo del impuesto sobre sociedades en los Países Bajos, ya que no presentar estos documentos durante una inspección puede dar lugar a la inversión de la carga de la prueba en litigios tributarios.
Las autoridades aceptan plenamente los registros digitales, siempre que sigan siendo auténticos y accesibles. Debe asegurarse de que los datos puedan recuperarse y leerse en un plazo razonable si lo solicita un inspector fiscal. Aunque las soluciones contables basadas en la nube facilitan esto, la responsabilidad final de la integridad de los datos recae en los administradores de la sociedad. Mantener organizados sus archivos digitales es una forma práctica de demostrar transparencia y fiabilidad ante el Estado neerlandés.
Para garantizar que estos sistemas sigan siendo seguros y resilientes, muchas empresas internacionales recurren a la experiencia de Insoft Services para obtener consultoría profesional de TI y servicios gestionados de ciberseguridad.
Presentación ante la KVK y tasas
Cada año, una Dutch BV debe depositar sus estados financieros ante la Cámara de Comercio (KVK). Para el período 2026, la tasa de inscripción en el Registro Mercantil es de 85,15 €. Debe presentar estos estados dentro de los 12 meses posteriores al cierre del ejercicio financiero para mantenerse en situación regular. La cantidad de información que está obligado a revelar depende de la categoría de tamaño de su empresa. Las microempresas y las pequeñas empresas generalmente solo necesitan publicar un balance abreviado y notas explicativas limitadas. Por el contrario, las entidades medianas y grandes se enfrentan a requisitos de auditoría y divulgación más exhaustivos. La presentación puntual protege a los administradores frente a la responsabilidad personal en caso de quiebra y constituye una parte fundamental de la transparencia corporativa.
Cumplimiento del registro de UBO
La transparencia se extiende a la estructura de propiedad a través del registro de UBO. Está obligado a registrar a cualquier persona física que sea un Titular Real (Ultimate Beneficial Owner), definido como alguien que posea más del 25 % de las acciones o de los derechos de voto. A principios de 2024, aproximadamente el 80 % de las entidades neerlandesas habían completado con éxito este registro, lo que refleja la alta prioridad otorgada a la transparencia corporativa. La información inexacta o faltante sobre los UBO puede dar lugar a sanciones administrativas e importantes obstáculos a la hora de abrir o mantener cuentas bancarias corporativas. Los bancos utilizan estos datos como parte de sus protocolos obligatorios de KYC, por lo que la exactitud de los datos de los UBO es un requisito indispensable para un adecuado cumplimiento del impuesto sobre sociedades en los Países Bajos. Cualquier cambio en la titularidad debe notificarse en un plazo de ocho días para garantizar que el registro se mantenga actualizado.
Gestión del cumplimiento del CIT como empresario extranjero
Gestionar el entorno regulatorio como administrador no residente presenta obstáculos logísticos singulares. La Belastingdienst lleva a cabo casi toda la correspondencia oficial en neerlandés, lo que dificulta que los empresarios extranjeros interpreten solicitudes urgentes o notificaciones de liquidación. Para mantener el cumplimiento del CIT en los Países Bajos, debe contar con un domicilio social neerlandés registrado. Esta dirección sirve como punto de contacto oficial para notificaciones fiscales, garantizando que su empresa reciba todas las notificaciones reglamentarias sin demora. Confiar en una dirección internacional suele dar lugar al incumplimiento de plazos y a las consiguientes sanciones administrativas.
La gestión a distancia es una práctica habitual para las BV internacionales, siempre que se utilice la vía del poder notarial (Power of Attorney o PoA) legalizado. Este marco legal permite a un representante local gestionar sus asuntos fiscales, desde los registros a efectos del IVA hasta la declaración final del CIT. Elimina la necesidad de desplazarse físicamente para cada trámite administrativo, asegurando que su empresa mantenga el cumplimiento mientras usted se concentra en las operaciones globales. El poder notarial debe estar debidamente protocolizado ante notario y legalizado para ser reconocido por los bancos neerlandeses y la administración tributaria, un proceso del que se encargan nuestros especialistas durante la fase de constitución.
Soluciones de cumplimiento a distancia
Recurrir a servicios profesionales de contabilidad para una Dutch BV es la forma más eficiente de gestionar estos requisitos. Estos especialistas actúan como agentes autorizados, utilizando portales digitales seguros para comunicarse directamente con las autoridades tributarias. Al integrar su contabilidad con los servicios de nómina, se asegura de que todas las retenciones salariales y las cotizaciones a la seguridad social se calculen correctamente y estén listas para la consolidación del CIT al cierre del ejercicio. Este enfoque integral previene discrepancias de datos entre distintas categorías fiscales, lo cual constituye un detonante habitual de inspecciones tributarias.
Planificación estratégica del cumplimiento
El éxito a largo plazo exige planificar incentivos fiscales específicos y obligaciones internacionales. Por ejemplo, debe determinar si su personal internacional cumple los requisitos para acogerse a la exención fiscal del 30% (30% ruling), que le permite conceder una asignación libre de impuestos para costes extraterritoriales a trabajadores cualificados. Asimismo, gestionar las obligaciones tributarias transfronterizas resulta vital para beneficiarse de los convenios para evitar la doble imposición entre los Países Bajos y su país de origen. Esto evita que el mismo beneficio tribute en dos jurisdicciones. Seleccionar a un agente de constitución de empresas en los Países Bajos experto le proporciona un único punto de contacto tanto para la constitución inicial como para la supervisión reglamentaria continua requerida para una empresa neerlandesa sólida.
Última revisión: agosto de 2026
Asegurar el futuro fiscal de su Dutch BV
Cumplir con el marco normativo de los Países Bajos garantiza que su negocio siga siendo una entidad transparente y fiable ante la Belastingdienst. Al comprender los tramos impositivos de 2026 del 19% y el 25,8%, y respetar el plazo de presentación de cinco meses, protege a su empresa de sanciones administrativas e intereses de demora innecesarios. Conservar sus registros durante los períodos obligatorios de siete o diez años no es solo una obligación legal, sino una práctica estratégica que le prepara para cualquier requerimiento futuro. Gestionar eficazmente el cumplimiento del CIT en los Países Bajos requiere un enfoque proactivo respecto a estos requisitos técnicos.
Nuestro equipo actúa como puente entre sus operaciones internacionales y las autoridades tributarias neerlandesas, gestionando cada detalle procedimental con eficacia. Aportamos la experiencia necesaria para gestionar sus registros UBO, presentaciones ante la KVK y declaraciones anuales a distancia. Este enfoque sistemático le permite centrarse en el crecimiento mientras nosotros nos aseguramos de que su empresa cumpla con todos los estándares legales y fiscales exigidos para una estabilidad a largo plazo.
Como asesor fiscal autorizado ante la Belastingdienst, Intercompany Solutions se ha especializado en el cumplimiento normativo para empresarios extranjeros desde 2015. Ofrecemos una garantía de satisfacción del 100% en nuestros servicios corporativos para asegurarle que sus intereses profesionales están en manos experimentadas. Estamos listos para ayudarle a construir una presencia próspera y conforme a la normativa en el mercado neerlandés.
Última revisión: agosto de 2026
Preguntas frecuentes
¿Cuál es el tipo del impuesto sobre sociedades en los Países Bajos para 2026?
El tipo del impuesto sobre sociedades para 2026 es del 19% sobre los beneficios imponibles de hasta 200.000 € y del 25,8% sobre cualquier importe que supere dicho umbral. Estos tipos se aplican tanto a contribuyentes residentes como no residentes con rentas de fuente neerlandesa. Debe calcular el beneficio fiscal tras aplicar los ajustes obligatorios a sus cuentas anuales comerciales para garantizar que se aplique el tramo correcto durante su presentación.
¿Cuándo vence el plazo para presentar la declaración del impuesto sobre sociedades en los Países Bajos?
Para un ejercicio fiscal que coincida con el año natural, el plazo de presentación es el 1 de junio del año siguiente. Si su BV utiliza un ejercicio fiscal partido, debe presentarla dentro de los cinco meses posteriores al cierre del período. Puede solicitar una prórroga estándar de cinco meses a través de un proveedor de servicios tributarios registrado para garantizar el cumplimiento del impuesto sobre sociedades en los Países Bajos mientras finaliza cuentas complejas o se coordina con directores internacionales.
¿Puedo presentar la declaración del impuesto sobre sociedades neerlandés de forma remota desde el extranjero?
Sí, puede gestionar sus obligaciones relativas al impuesto sobre sociedades íntegramente desde el extranjero mediante la vía de un poder notarial legalizado. Este marco legal permite que un representante local gestione las presentaciones telemáticas y la correspondencia con la Belastingdienst en su nombre. La mayoría de los empresarios extranjeros utilizan este método para cumplir con sus obligaciones estatutarias sin necesidad de desplazarse físicamente con frecuencia a los Países Bajos para gestiones administrativas.
¿Cuánto tiempo debe conservar sus registros financieros una Dutch BV?
Una Dutch BV está obligada por ley a conservar sus registros contables y administrativos generales durante un período de siete años. Esto incluye todas las facturas, contratos y extractos bancarios pertinentes para el historial financiero de la empresa. Para cualquier registro que pertenezca específicamente a bienes inmuebles, como oficinas o terrenos, el período de conservación obligatorio se amplía a diez años para cumplir con los requisitos legales de auditoría.
¿Cuál es la sanción por presentar fuera de plazo la declaración del impuesto sobre sociedades en los Países Bajos?
La Belastingdienst emite sanciones administrativas automáticas por presentación tardía, las cuales pueden incrementarse en función de la duración de la demora. Además de estas sanciones, se le cobrarán intereses sobre el importe del impuesto pendiente. Tras una resolución de 2026, este interés está limitado al 4%. Un cumplimiento riguroso del impuesto sobre sociedades en los Países Bajos es esencial para evitar estos costes prescindibles y mantener un historial fiscal impecable ante las autoridades.
¿Necesita una Dutch BV un director local para el cumplimiento del impuesto sobre sociedades?
Una Dutch BV no requiere estrictamente un director local para cumplir con sus obligaciones del impuesto sobre sociedades, pero debe mantener un domicilio social registrado en el país. Sin embargo, la sede de dirección y control efectivos es un factor primordial para determinar la residencia fiscal. Si todos los directores no son residentes, la empresa debe asegurarse igualmente de recibir e interpretar con prontitud la correspondencia en neerlandés procedente de la administración tributaria.
¿Cuál es la tasa de registro en la KVK para 2026?
La tasa única de inscripción en el Registro Mercantil neerlandés de la Cámara de Comercio (KVK) es de 85,15 € para el período 2026. Esta tasa se abona tras la inscripción inicial de su BV o NV. Si bien se trata de un coste puntual, también debe considerar el requisito anual de depositar las cuentas anuales, lo que garantiza que los datos de su empresa permanezcan transparentes y actualizados en el registro público.
¿Está obligada una Dutch BV a registrar la información de los UBO?
Sí, toda Dutch BV debe inscribir a sus titulares reales (UBO) en el registro público. Un UBO es cualquier persona física que en última instancia posea o controle más del 25% de las acciones o de los derechos de voto de la empresa. Mantener datos precisos de los UBO es un requisito fundamental de transparencia, ya que la información omitida o desactualizada puede acarrear sanciones administrativas y problemas significativos para mantener los servicios bancarios corporativos.
Fuentes
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |