


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Mantener una Dutch BV exige el cumplimiento riguroso de los plazos de presentación ante la KVK y la normativa fiscal de la Belastingdienst para evitar la responsabilidad personal de los administradores. La mayoría de los fundadores internacionales constatan que la complejidad procesal de la administración tributaria neerlandesa supone un obstáculo significativo para una gestión remota eficaz. Probablemente reconozca que mantener el cumplimiento normativo es un aspecto no negociable de la vida corporativa, si bien los umbrales específicos y las normas de información financiera son difíciles de gestionar a distancia. Contratar servicios profesionales de contabilidad ayuda a salvar la brecha entre las operaciones comerciales globales y los requisitos legales locales mientras usted se concentra en el crecimiento principal.
Esta guía ofrece una hoja de ruta práctica sobre la presentación de informes financieros obligatorios, los umbrales del impuesto de sociedades y el cumplimiento del IVA para las Dutch BVs de propiedad extranjera en 2026. Aprenderá a sincronizar sus cuentas anuales con las declaraciones fiscales mientras aprovecha incentivos específicos como la exención por participación para optimizar su posición fiscal. Cubrimos detalles esenciales como el tipo del 19 % en el impuesto de sociedades para beneficios de hasta 200.000 € y la transición de la entidad bancaria principal de la administración tributaria a Rabobank. Esta descripción general le prepara para un año de cumplimiento estructurado detallando los requisitos específicos necesarios para mantener la salud financiera de su empresa.
Puntos clave
- Conozca los requisitos legales para conservar los registros financieros durante 7 años y el depósito obligatorio ante la KVK en un plazo de 12 meses desde el cierre del ejercicio.
- Identifique los tipos del impuesto sobre sociedades para 2026 del 19 % para beneficios de hasta 200.000 € y del 25,8 % para beneficios que superen este umbral.
- Utilice servicios contables especializados para gestionar el cumplimiento del IVA y los ciclos de declaraciones trimestrales para las Dutch BVs de propiedad extranjera.
- Comprenda las declaraciones obligatorias de retenciones sobre nóminas y las obligaciones de seguridad social exigidas a todos los empleadores activos en los Países Bajos.
- Actualice sus procedimientos de pago para alinearse con la transición de la Belastingdienst a Rabobank como su entidad bancaria principal el 1 de mayo de 2026.
Índice de contenidos
Obligaciones contables legales para entidades Dutch BV
Operar una Dutch Besloten Vennootschap (BV) conlleva responsabilidades legales específicas definidas en el Código Civil neerlandés. Cada administrador tiene la obligación legal de mantener un libro contable que refleje con precisión la posición financiera de la empresa en cualquier momento. Este requisito no se limita a la supervisión interna; es un mandato legal para garantizar que los derechos y obligaciones de la entidad puedan determinarse de forma inmediata. Aunque muchos fundadores se centran en la contabilidad de gestión para realizar el seguimiento del rendimiento diario, la presentación de informes estatutarios es la principal preocupación de la Belastingdienst y de la Cámara de Comercio neerlandesa (KVK). Un mantenimiento de registros preciso protege la condición de responsabilidad limitada de los administradores y proporciona una pista de auditoría clara para las autoridades fiscales.
Marco legal para la contabilidad neerlandesa
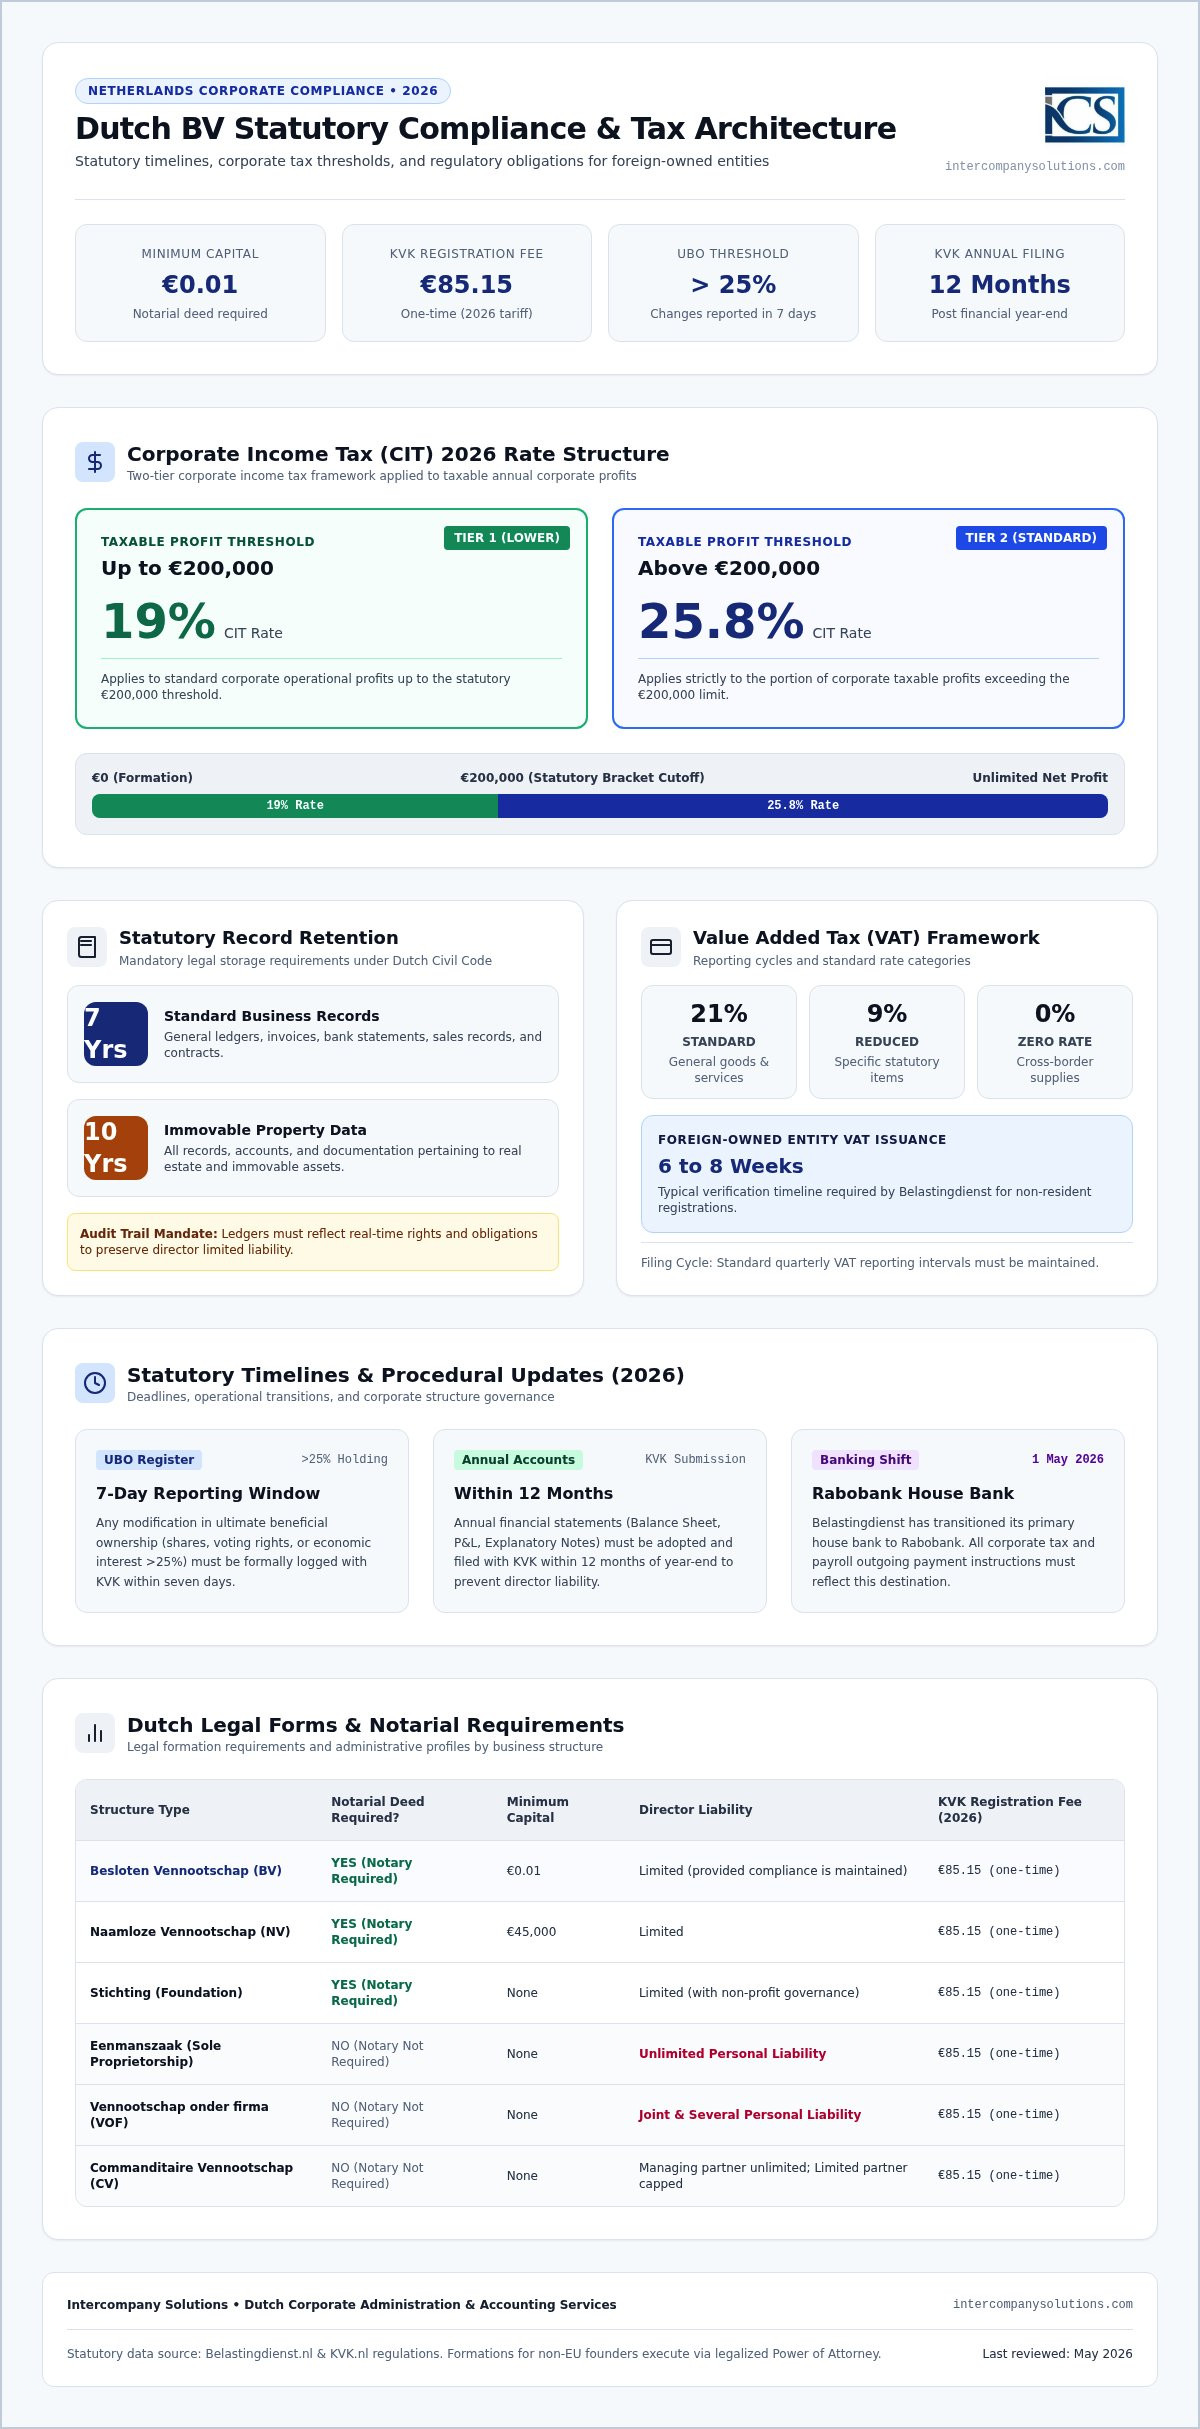
El marco legal neerlandés exige que todas las entidades corporativas conserven registros detallados durante un mínimo de siete años. Para los bienes inmuebles, este período de conservación se amplía a diez años. Estos registros deben ser accesibles y estar organizados de manera que un tercero pueda comprender la situación financiera de la empresa sin demoras prolongadas. Un componente fundamental para los propietarios no residentes es la necesidad de disponer de una dirección comercial neerlandesa. Esta dirección sirve como punto oficial para la correspondencia de las autoridades fiscales y de la KVK. Puede consultar las normas oficiales de administración detalladas en el portal del gobierno para asegurarse de que sus procesos internos se ajusten a las expectativas locales. Una contabilidad precisa permite determinar de inmediato los derechos y obligaciones, lo cual constituye un requisito fundamental del derecho neerlandés.
Registro y mantenimiento obligatorio en la KVK
La transparencia es una piedra angular del entorno empresarial neerlandés, gestionada a través de la KVK. Tras la constitución de la empresa Dutch BV, se aplica una tasa de registro única de 85,15 € para 2026. La BV requiere un capital mínimo de solo 0,01 € y su constitución debe formalizarse mediante escritura notarial. Más allá de la constitución inicial, la BV debe mantener un registro de UBO (titular real) preciso. Toda persona que posea más del 25 % de las acciones, los derechos de voto o la participación en la propiedad se considera un UBO. El cumplimiento exige que cualquier modificación en la información sobre el UBO se comunique en un plazo de siete días. Esta divulgación pública garantiza que la estructura de la empresa permanezca transparente ante las instituciones financieras y los organismos reguladores.
Gestionar estas obligaciones legales exige un enfoque metódico de la contabilidad. Contratar servicios contables profesionales ayuda a salvar la brecha entre las prácticas comerciales internacionales y los requisitos específicos neerlandeses. Dado que el banco de cabecera de la Belastingdienst pasó a ser Rabobank el 1 de mayo de 2026, es fundamental asegurarse de que sus sistemas de pago e información estén sincronizados con los cambios administrativos más recientes. Los servicios contables especializados previenen la acumulación de sanciones y garantizan que el historial financiero de su empresa permanezca intachable durante posibles auditorías. Esta gestión proactiva permite a los fundadores internacionales mantener un cumplimiento normativo total mientras operan a distancia.
Normas de información financiera y cuentas anuales
Cada Dutch BV debe preparar y presentar sus estados financieros anualmente para mantener la transparencia legal. Este proceso implica algo más que la contabilidad interna; es un requisito de divulgación pública que garantiza que los acreedores y las partes interesadas puedan verificar la salud fiscal de la empresa. El paquete estándar de presentación de informes consta de un balance de situación, una cuenta de pérdidas y ganancias y una memoria explicativa. Los requisitos de publicación no son uniformes para todas las entidades. Varían significativamente según la categoría de tamaño de la BV, que va desde micro y pequeña hasta mediana y grande. La mayoría de las BV de propiedad extranjera se encuadran en las categorías micro o pequeña, las cuales se benefician de normas de información simplificadas. Utilizar servicios contables profesionales garantiza que estos documentos se elaboren conforme a los umbrales específicos aplicables al tamaño de su empresa.
Plazos de preparación de las cuentas anuales
El calendario es un factor crítico al presentar los estados financieros ante la KVK. La ley exige que las cuentas anuales se presenten ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio financiero. Antes de esta presentación, el consejo de administración debe preparar los estados financieros para su aprobación por parte de los accionistas durante la junta general anual. Por lo general, los accionistas disponen de un plazo determinado para aprobar estas cuentas una vez concluido el ejercicio fiscal. Incumplir estos estrictos plazos puede acarrear graves consecuencias. La presentación fuera de plazo está tipificada como delito económico, lo que conlleva multas significativas por parte de las autoridades. De manera aún más crítica, la falta de presentación a tiempo puede derivar en la responsabilidad personal de los administradores si la empresa llega a afrontar una insolvencia. Las presentaciones se realizan a través del portal kvk.nl, que requiere protocolos digitales específicos o la asistencia de un intermediario registrado.
Dutch GAAP frente a IFRS en la información local
La mayoría de las Dutch BV pequeñas y medianas utilizan los Principios de Contabilidad Generalmente Aceptados neerlandeses (Dutch GAAP) para su información contable local. Aunque los grandes grupos internacionales pueden optar por las Normas Internacionales de Información Financiera (IFRS), los Dutch GAAP suelen ser la opción preferida por su aplicación práctica dentro del entorno normativo local. Existen exenciones específicas para entidades de menor tamaño destinadas a proteger la privacidad operativa. Por ejemplo, las microentidades suelen estar exentas de publicar su cuenta de pérdidas y ganancias completa. Para obtener un desglose más detallado de estos deberes fiscales, puede consultar nuestra guía sobre Contabilidad para Dutch BV: Cumplimiento y obligaciones tributarias en 2026.
El cumplimiento también implica una gestión estricta de los datos. Los registros deben conservarse durante 7 años, si bien este período se amplía a 10 años para los documentos relacionados con bienes inmuebles. Dado que el banco de cabecera de la Belastingdienst es Rabobank desde el 1 de mayo de 2026, todos los pagos o devoluciones de impuestos pertinentes deben coordinarse teniendo en cuenta esta transición. Gestionar estas normas desde el extranjero requiere un socio que comprenda la confluencia entre el derecho neerlandés y los negocios internacionales. Nuestro equipo proporciona los servicios contables necesarios para gestionar estas presentaciones estatutarias de manera eficiente, lo que le permite administrar las finanzas de su empresa a distancia sin arriesgarse a incumplimientos o sanciones.
Marco de cumplimiento del impuesto sobre sociedades y del BTW
El sistema tributario neerlandés opera bajo el principio de tributación de beneficios mundiales para las empresas residentes. Para una BV de propiedad extranjera, esto significa que todos los ingresos generados a nivel mundial están sujetos al impuesto sobre sociedades neerlandés, a menos que sean aplicables convenios o exenciones específicas. Gestionar estas declaraciones requiere una comprensión precisa del cumplimiento fiscal de empresas de la Belastingdienst. Desde el 1 de mayo de 2026, la administración tributaria utiliza a Rabobank como su principal banco de cabecera. Este cambio afecta a todas las transacciones salientes y entrantes relacionadas con impuestos. Mantener el cumplimiento implica más que calcular beneficios; exige adherirse a medidas específicas contra la elusión fiscal, como la limitación de la deducibilidad de intereses. Para el ejercicio fiscal 2026, este límite se fija en el 24,5 % del EBITDA de la empresa.
Tramos del impuesto sobre sociedades (CIT) para 2026
Para 2026, la estructura del impuesto sobre sociedades neerlandés permanece dividida en dos tramos diferenciados. Los beneficios imponibles de hasta 200.000 € tributan a un tipo del 19 %. Cualquier beneficio que supere este umbral de 200.000 € está sujeto a un tipo superior del 25,8 %. Las sociedades holding suelen beneficiarse de la exención por participación (participation exemption). Esta norma previene la doble imposición al eximir del impuesto sobre sociedades los dividendos y las ganancias de capital procedentes de filiales que cumplan los requisitos. La correcta aplicación de estas exenciones constituye una parte central de los servicios contables profesionales. Permite a las empresas reinvertir capital de manera eficiente cumpliendo al mismo tiempo los límites legales de la legislación tributaria neerlandesa.
Tipos de BTW y solicitudes de EORI
El Impuesto sobre el Valor Añadido (IVA), o BTW, sigue un ciclo de declaración estructurado. La mayoría de las Dutch BV presentan sus declaraciones trimestralmente, aunque las autoridades pueden ordenar presentaciones mensuales o anuales en función del volumen de transacciones. El tipo general del BTW en los Países Bajos es del 21 %, mientras que se aplica un tipo reducido del 9 % a categorías específicas como alimentos y libros. Para entidades de propiedad extranjera, obtener un número de BTW suele tardar entre 6 y 8 semanas. Este plazo es una consideración vital para las empresas que planifican su lanzamiento. Si su BV realiza operaciones de comercio internacional con países de fuera de la Unión Europea, también debe obtener un número EORI. Esta identificación es obligatoria para todas las declaraciones de aduanas y garantiza que sus mercancías puedan cruzar fronteras sin retrasos administrativos.
Gestionar estos complejos requisitos fiscales desde el extranjero puede ser exigente. Nuestros servicios contables especializados aportan la experiencia local necesaria para sincronizar sus presentaciones de BTW con las obligaciones del impuesto sobre sociedades. Al asegurarse de que cada declaración sea exacta y se presente a tiempo, protege a su empresa de inspecciones innecesarias. Este nivel de supervisión es fundamental para mantener una relación sólida con las autoridades tributarias neerlandesas mientras amplía sus operaciones internacionales.
Administración de nóminas y obligaciones de seguridad social
Contratar personal a través de una Dutch BV exige el cumplimiento de normativas laborales y fiscales específicas. Cada empleado debe contar con un contrato por escrito que cumpla con el derecho civil neerlandés. Antes de efectuar el primer pago salarial, la empresa debe registrarse como empleador ante la Belastingdienst. Este registro permite la presentación mensual de las declaraciones de retenciones sobre rendimientos del trabajo, conocidas como loonaangifte. Estas declaraciones son obligatorias para todos los empleadores activos, independientemente de si el personal es residente o no residente. Gestionar estas declaraciones con precisión garantiza que los impuestos sobre la nómina y las cotizaciones a la seguridad social se calculen correctamente.
La seguridad social en los Países Bajos es integral. Las cotizaciones cubren protecciones esenciales, incluidas la pensión estatal (AOW), el seguro de incapacidad y las prestaciones por desempleo. Los empleadores son responsables de retener estos importes del salario bruto del empleado y de pagar la aportación patronal directamente a las autoridades fiscales. Desde el 1 de mayo de 2026, todos estos pagos deben dirigirse a la Belastingdienst a través de Rabobank. El incumplimiento de estas obligaciones mensuales puede dar lugar a multas inmediatas y recargos por intereses. La gestión proactiva de estos pagos es una parte estándar del mantenimiento de una presencia corporativa en regla.
Nóminas y dotación de personal para BV internacionales
Para los fundadores internacionales, gestionar una plantilla local desde el extranjero presenta dificultades logísticas. Recurrir a servicios especializados de Nóminas y dotación de personal le permite gestionar los contratos laborales y las obligaciones de seguridad social mediante una única factura mensual. Esto incluye asistencia con el registro obligatorio en planes de pensiones y la contratación del seguro por incapacidad laboral, el cual es vital dada la obligación neerlandesa de abonar el salario durante enfermedades de larga duración. Si su empresa requiere migrantes altamente cualificados, le ofrecemos orientación para cumplir con los requisitos para migrantes altamente cualificados específicos establecidos por el IND. Esto garantiza que su personal internacional cuente con la situación jurídica adecuada para trabajar en los Países Bajos.
El régimen fiscal del 30%
La exención fiscal del 30% es un incentivo significativo para las Dutch BV que contratan talento especializado en el extranjero. Los empleados internacionales que reúnan los requisitos pueden recibir el 30% de su salario bruto libre de impuestos, siempre que cumplan con umbrales salariales específicos y criterios de escasez. Esta resolución reduce el coste laboral total para la BV al tiempo que ofrece un salario neto competitivo al contratado. El proceso de solicitud se tramita a través de la Belastingdienst y requiere documentación precisa relativa a la contratación del empleado desde fuera de los Países Bajos. Para examinar más detalladamente estas ventajas, consulte nuestra Guía de servicios de nómina en los Países Bajos para 2026.
Criterios para seleccionar servicios contables especializados
Seleccionar un socio para la gestión fiscal de su empresa exige evaluar su experiencia específica con fundadores no residentes. Para una Dutch BV de propiedad extranjera, la contabilidad estándar suele ser insuficiente para abordar la confluencia de los requisitos locales y las estructuras empresariales internacionales. Dé prioridad a firmas que ofrezcan una garantía de tiempo de respuesta de 24 horas para gestionar consultas transfronterizas urgentes. Esta rapidez es esencial al gestionar un negocio desde una zona horaria diferente, garantizando que ningún plazo de presentación ante la KVK o requerimiento de la Belastingdienst quede sin respuesta. Un socio fiable actúa como puente entre sus operaciones globales y los rigurosos estándares del sistema fiscal neerlandés.
Un factor diferenciador fundamental para los empresarios internacionales es la capacidad de gestionar la constitución inicial a distancia mediante un poder notarial legalizado (POA). Esta vía permite al notario otorgar la escritura sin que el fundador tenga que viajar a los Países Bajos, lo cual constituye el procedimiento estándar para directores no residentes. Su proveedor debe desenvolverse con soltura en este marco de trabajo, ofreciendo una transición fluida desde la fase de constitución hasta el cumplimiento normativo continuo. Puede obtener más información sobre los requisitos técnicos de este proceso en nuestra Guía profesional para la constitución de una Dutch BV: configuración a distancia en 2026.
Cumplimiento normativo a distancia para empresarios internacionales
Los flujos de trabajo administrativos modernos se apoyan en portales digitales para la entrega de documentos y la supervisión del cumplimiento normativo. Esta tecnología le permite subir facturas, realizar el seguimiento de las obligaciones de IVA y revisar estados financieros sin necesidad de tener presencia física en los Países Bajos. Durante el primer año de operaciones, una coordinación administrativa dedicada se convierte en un componente vital de su estrategia. Esto garantiza que toda la correspondencia de la KVK y de la Belastingdienst se procese y archive de forma adecuada. Con el umbral de UBO fijado en >25% y la obligación de notificar cualquier cambio en un plazo de 7 días, contar con un facilitador proactivo sobre el terreno previene desajustes administrativos que podrían derivar en multas cuantiosas o complicaciones jurídicas.
Soporte administrativo para BV de propiedad extranjera
El cumplimiento financiero va más allá de las declaraciones tributarias e incluye coordinar la asistencia para cuentas bancarias y el registro fiscal. Cada trámite administrativo debe alinearse con la normativa vigente disponible en belastingdienst.nl. Por ejemplo, el banco de referencia de la Belastingdienst es Rabobank desde el 1 de mayo de 2026, lo que exige actualizaciones precisas en sus flujos de pago para las liquidaciones del impuesto sobre sociedades (CIT) y del IVA. Tanto si gestiona la transición entre tramos del impuesto sobre sociedades como si se asegura de que los registros se conserven durante los 7 años obligatorios, la elección de su proveedor determina la eficiencia de sus operaciones a distancia. Utilizar servicios contables especializados garantiza que su empresa mantenga la precisión en su información financiera al tiempo que preserva una accesibilidad digital completa para sus administradores.
Cómo asegurar el futuro fiscal de su Dutch BV
Mantener una Dutch BV en regla en 2026 requiere un enfoque proactivo ante los plazos legales y los umbrales fiscales. Ahora ya ha identificado la necesidad de depositar las cuentas anuales ante la KVK dentro de los 12 meses posteriores al cierre del ejercicio y los tipos específicos del impuesto sobre sociedades del 19% hasta 200.000 € y del 25,8% por encima de dicha cantidad. Dado que la Belastingdienst cambió su banco de referencia a Rabobank el 1 de mayo de 2026, actualizar sus protocolos de pago es una prioridad para garantizar operaciones fiscales sin contratiempos. Cumplir con el límite de deducción de intereses del 24,5% del EBITDA y el periodo de conservación obligatoria de registros durante 7 años garantiza asimismo que su entidad mantenga su buena situación jurídica y fiscal.
Los servicios contables profesionales proporcionan la supervisión especializada necesaria para gestionar estos requisitos desde el extranjero. Desde 2015, nos hemos centrado en apoyar a las BV de propiedad extranjera mediante la vía del poder notarial legalizado, garantizando un 100% de satisfacción para más de 1.000 empresarios. Nuestra experiencia en el régimen del 30% y en los requisitos para trabajadores altamente cualificados (HSM) garantiza que su personal internacional y su estructura corporativa permanezcan optimizados para el ejercicio fiscal 2026. Actuamos como su guía experto en el entorno normativo local, aportando la claridad necesaria para su crecimiento global.
Esperamos contribuir a su continuo éxito y estabilidad en el mercado neerlandés.
Última revisión: octubre de 2024
Preguntas frecuentes
¿Cuáles son los principales servicios contables requeridos para una Dutch BV?
Las tareas financieras obligatorias para una Dutch BV incluyen llevar el libro mayor, presentar declaraciones periódicas de IVA y presentar declaraciones anuales del impuesto sobre sociedades. Toda BV debe elaborar estados financieros compuestos por un balance de situación y una cuenta de pérdidas y ganancias para su depósito ante la Cámara de Comercio. Estas obligaciones garantizan el cumplimiento del Código Civil neerlandés y protegen a los administradores de la responsabilidad personal, al tiempo que proporcionan transparencia a la Belastingdienst y a posibles inversores.
¿Cuál es la tasa de registro en la KVK en 2026?
La tasa de registro única de la Cámara de Comercio de los Países Bajos (KVK) es de 85,15 € en 2026. Esta tasa es obligatoria para todas las nuevas personas jurídicas, incluida la Dutch BV, y debe abonarse al momento de la constitución. Dado que la BV solo exige un capital social mínimo de 0,01 €, el coste de registro representa uno de los pocos desembolsos legales iniciales. Esta tasa cubre la inscripción de su empresa en el registro mercantil oficial y la emisión de su número único de la KVK.
¿Cuál es el tipo del impuesto sobre sociedades para las empresas neerlandesas en 2026?
Para el ejercicio fiscal 2026, el impuesto sobre sociedades neerlandés (CIT) se estructura en dos tramos. Se aplica un tipo del 19% a los beneficios imponibles de hasta 200.000 €. Cualquier beneficio que supere este umbral de 200.000 € tributa al 25,8%. Estos tipos se aplican a los beneficios mundiales de las empresas residentes. Utilizar servicios contables profesionales ayuda a garantizar que su base imponible se calcule con exactitud, lo que le permite beneficiarse de incentivos locales como la exención por participación cuando proceda.
¿Durante cuánto tiempo debo conservar los registros financieros de mi empresa neerlandesa?
La legislación neerlandesa exige a las empresas conservar sus registros financieros y datos administrativos durante un mínimo de siete años. Este periodo de conservación se amplía a diez años para los registros relacionados específicamente con bienes inmuebles, tales como escrituras inmobiliarias o facturas de mantenimiento. Estos registros deben almacenarse de forma que permitan su inspección por parte de la Belastingdienst. Mantener un archivo ordenado es esencial para demostrar el cumplimiento en caso de auditorías y garantizar que la situación financiera histórica de la empresa siga siendo verificable.
¿Puedo gestionar la contabilidad de mi empresa neerlandesa a distancia como no residente?
Puede gestionar la contabilidad y el cumplimiento normativo de su empresa neerlandesa íntegramente desde el extranjero. Para los fundadores no pertenecientes a la UE, el proceso comienza habitualmente con un poder notarial legalizado (POA) para la constitución a distancia. Una vez que la BV está activa, los portales digitales y los servicios contables especializados permiten la remisión a distancia de facturas, declaraciones de IVA e informes anuales. Esta estructura elimina la necesidad de contar con presencia física en los Países Bajos y garantiza al mismo tiempo el cumplimiento de todas las obligaciones legales ante la KVK y la Belastingdienst.
¿Cuál es el plazo para depositar las cuentas anuales ante la KVK?
Las cuentas anuales deben depositarse ante la KVK en un plazo de 12 meses a partir del cierre del ejercicio financiero. Antes de su depósito, el órgano de administración formula las cuentas, las cuales deben ser aprobadas posteriormente por los accionistas. El incumplimiento de este plazo constituye un delito económico y puede dar lugar a multas administrativas considerables. La presentación puntual es un deber primordial de los administradores que mantiene la vigencia legal de la empresa y la protege contra la responsabilidad personal en caso de insolvencia o litigios formales.
¿Qué banco utiliza la administración tributaria neerlandesa para los pagos?
La Belastingdienst utiliza Rabobank como su principal banco de referencia para todas las transacciones tributarias a partir del 1 de mayo de 2026. Este cambio se aplica tanto a las devoluciones salientes como a los cobros entrantes en concepto de impuesto sobre sociedades, IVA y retenciones sobre nóminas. Los empresarios deben asegurarse de que sus sistemas de pago y plantillas bancarias se actualicen para reflejar este cambio. Disponer de datos bancarios exactos es necesario para evitar retrasos en la tramitación de las declaraciones de impuestos o en la recepción de las devoluciones pertinentes por parte de la administración tributaria neerlandesa.
Fuentes
- ICS Payroll - Servicios de nómina neerlandeses
- KVK - Registro en el registro de empresas neerlandés
- Business.gov.nl - Sociedad de responsabilidad limitada (bv)
- Burgerlijk Wetboek Boek 2 (Código Civil neerlandés, personas jurídicas)
- Rijksoverheid - Ondernemen
- Belastingdienst - Impuestos sobre la nómina (loonheffingen)
- UWV - Obligaciones del empleador
- SVB - Seguros sociales en los Países Bajos
- Belastingdienst - IVA (BTW) para empresarios
- Comisión Europea - Normas y tipos del IVA
- IND - Migrante altamente cualificado
- IND - Permiso de residencia para empresas emergentes
- De Nederlandsche Bank - Supervisión
- AFM - Licencias y registros
- RVO - Negocios internacionales
- Belastingdienst Douane - Aduanas
- TJUE, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Países Bajos
- ICLG - Leyes y normativas de gobierno corporativo, Países Bajos
¿Necesita más información sobre la BV holandesa?
Hable con un expertoReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |