


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-25 · Last reviewed 2026-09-25
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Der Prozess der Registrierung wirtschaftlich Berechtigter in den Niederlanden ist keine einmalige Formalität. Für eine im ausländischen Eigentum stehende Dutch BV beginnt er mit der Rückverfolgung, wer die Gesellschaft letztlich besitzt oder kontrolliert, einschließlich über Holdingstrukturen. Bei der Neugründung einer BV übernimmt der Notar die anfängliche UBO-Registrierung zusammen mit der KVK-Registrierung.
Die Analyse kann weniger eindeutig sein, wenn keine natürliche Person direkt Anteile hält oder wenn sich die Kontrolle durch Stimmrechte oder eine andere Vereinbarung ergibt. Eine Person kann sich qualifizieren, indem sie mehr als 25 % der Anteile oder Stimmrechte hält oder über eine andere Form der tatsächlichen Kontrolle verfügt. Erfüllt keine natürliche Person die Kriterien, muss die Gesellschaft ihre leitende Führungskraft oder leitenden Führungskräfte als Pseudo-UBOs registrieren. Die KVK erläutert die Registrierungsanforderungen.
Dieser Leitfaden erklärt, wie UBOs über indirektes Eigentum identifiziert werden, wie die erforderlichen Informationen vorbereitet und eingereicht werden und wie ordnungsgemäße Aufzeichnungen gemäß dem Wwft geführt werden. Zudem wird die 7-Tage-Frist für die Meldung von Änderungen an die KVK behandelt, was Ihnen hilft, die fortlaufende Compliance zu steuern und das Risiko von Verwaltungssanktionen zu verringern.
Wichtigste Erkenntnisse
- Bilden Sie die Eigentumsverhältnisse über jede Holdinggesellschaft oder jeden Trust ab, um die natürlichen Personen zu identifizieren, die eine Dutch BV letztlich besitzen oder kontrollieren.
- Stimmen Sie bei einer neuen BV die UBO-Erklärung mit dem Notar und der KVK-Registrierung ab. Bereiten Sie die Informationen vor, die zur Überprüfung der Identität jedes UBOs erforderlich sind.
- Befolgen Sie das Verfahren zur Registrierung wirtschaftlich Berechtigter in den Niederlanden, um zu verstehen, wie UBOs registriert werden und wie die Angaben der Gesellschaft aktuell gehalten werden.
- Integrieren Sie UBO-Angaben in die Compliance-Prüfungen Ihres Unternehmens und aktualisieren Sie die KVK, wenn sich Informationen über Eigentum oder Kontrolle ändern.
- Präzise UBO-Informationen können bei der Interaktion mit Banken und Steuerbehörden relevant sein. Prüfen Sie deren Anforderungen für Ihre spezifische Situation.
Inhaltsverzeichnis
Das UBO-Register und die Wwft-Compliance verstehen
Das Eigentümerverzeichnis einer niederländischen Gesellschaft muss die Personen ausweisen, die letztlich Eigentümer sind oder die Kontrolle ausüben, und darf nicht bloß die unmittelbaren Gesellschafter aufführen. Ein UBO ist eine natürliche Person, die direkt oder indirekt über bedeutendes Eigentum oder maßgebliche Kontrolle verfügt. Das internationale Konzept des wirtschaftlich Berechtigten hilft zu erklären, warum der eingetragene Gesellschafter eines Unternehmens nicht zwingend die Person ist, die letztlich daraus Nutzen zieht oder die Kontrolle innehat.
Die niederländische Handelskammer (KVK) führt das zentrale UBO-Register. Die Registrierungspflicht ist Teil des Gesetzes zur Verhinderung von Geldwäsche und Terrorismusfinanzierung (Wwft), dem niederländischen Rahmen zur Bekämpfung von Geldwäsche und Terrorismusfinanzierung. UBO-Informationen unterstützen die Transparenz und die Erfüllung der Sorgfaltspflichten gegenüber Kunden durch Behörden und dem Wwft unterliegende Institute. Das Register sollte als fortlaufende Compliance-Dokumentation behandelt werden, nicht nur als Formular, das bei der Gründung ausgefüllt wird.
Zweck des Registers im Jahr 2026
Das Register unterstützt Maßnahmen zur Feststellung, wer hinter einer Organisation steht, und verhindert den Missbrauch von Unternehmensstrukturen für Finanzkriminalität. Es ist zudem Teil der Umsetzung der Vorgaben der Europäischen Union zur Bekämpfung der Geldwäsche durch die Niederlande. Der Zugang steht nicht mehr der breiten Öffentlichkeit offen. Er ist auf gesetzlich autorisierte Kategorien beschränkt, darunter zuständige Behörden, dem Wwft unterliegende Institute, UBOs, die Auskunft über ihre eigenen Daten verlangen, sowie Parteien, die ein berechtigtes Interesse nachweisen. Die KVK erläutert die UBO-Registrierung und den Zugang.
Zwei Details aus dem Jahr 2026 sind für den weiteren Compliance-Kontext relevant. Die KVK-Eintragungsgebühr beträgt 85,15 € (2026, einmalig). Zudem ist die Hausbank des Belastingdienst seit dem 1. Mai 2026 die Rabobank. Keine der beiden Tatsachen ändert etwas an der Verpflichtung der Gesellschaft, ihre UBO-Angaben stets korrekt zu halten.
Rechtsträger, die der UBO-Registrierung unterliegen
Dutch BVs, NVs und Stiftungen (Stichtings) gehören zu den Rechtsträgern, die UBOs registrieren müssen. Zu ihrer Errichtung ist eine notarielle Urkunde erforderlich. Die Registrierungsvorschriften gelten auch für bestimmte andere juristische Personen und Personengesellschaften; gehen Sie daher nicht davon aus, dass eine Organisation befreit ist, nur weil sie keine BV ist. Eine Eenmanszaak ist keine eigenständige juristische Person und registriert keinen UBO. Für eine VOF, CV oder Maatschap sind die geltenden KVK-Vorgaben für die jeweilige Gesellschaftsform zu prüfen.
Ein Gesellschafter oder eine Muttergesellschaft in einer Beteiligungskette ist eine juristische Person, kein UBO. Verfolgen Sie Eigentum und Kontrolle über jedes Unternehmen zurück, bis Sie die natürliche Person oder die Personen am Ende der Kette identifiziert haben. Wenn beispielsweise eine Holdinggesellschaft Anteile an einer Dutch BV hält, muss die UBO-Analyse der BV über die Holdinggesellschaft hinaus auf die Personen blicken, die letztlich Eigentümer sind oder die Kontrolle ausüben. Börsennotierte Gesellschaften und deren direkte und indirekte 100-prozentige Tochtergesellschaften sind von der UBO-Registrierung befreit. Eine ausländische juristische Person mit lediglich einer niederländischen Zweigniederlassung registriert ihre UBOs ebenfalls nicht im niederländischen Register.
Einen Überblick über die weiteren Schritte zur Gründung eines niederländischen Unternehmens finden Sie in unserem Leitfaden zur Unternehmensgründung in den Niederlanden.
Kriterien zur Identifizierung wirtschaftlich Berechtigter
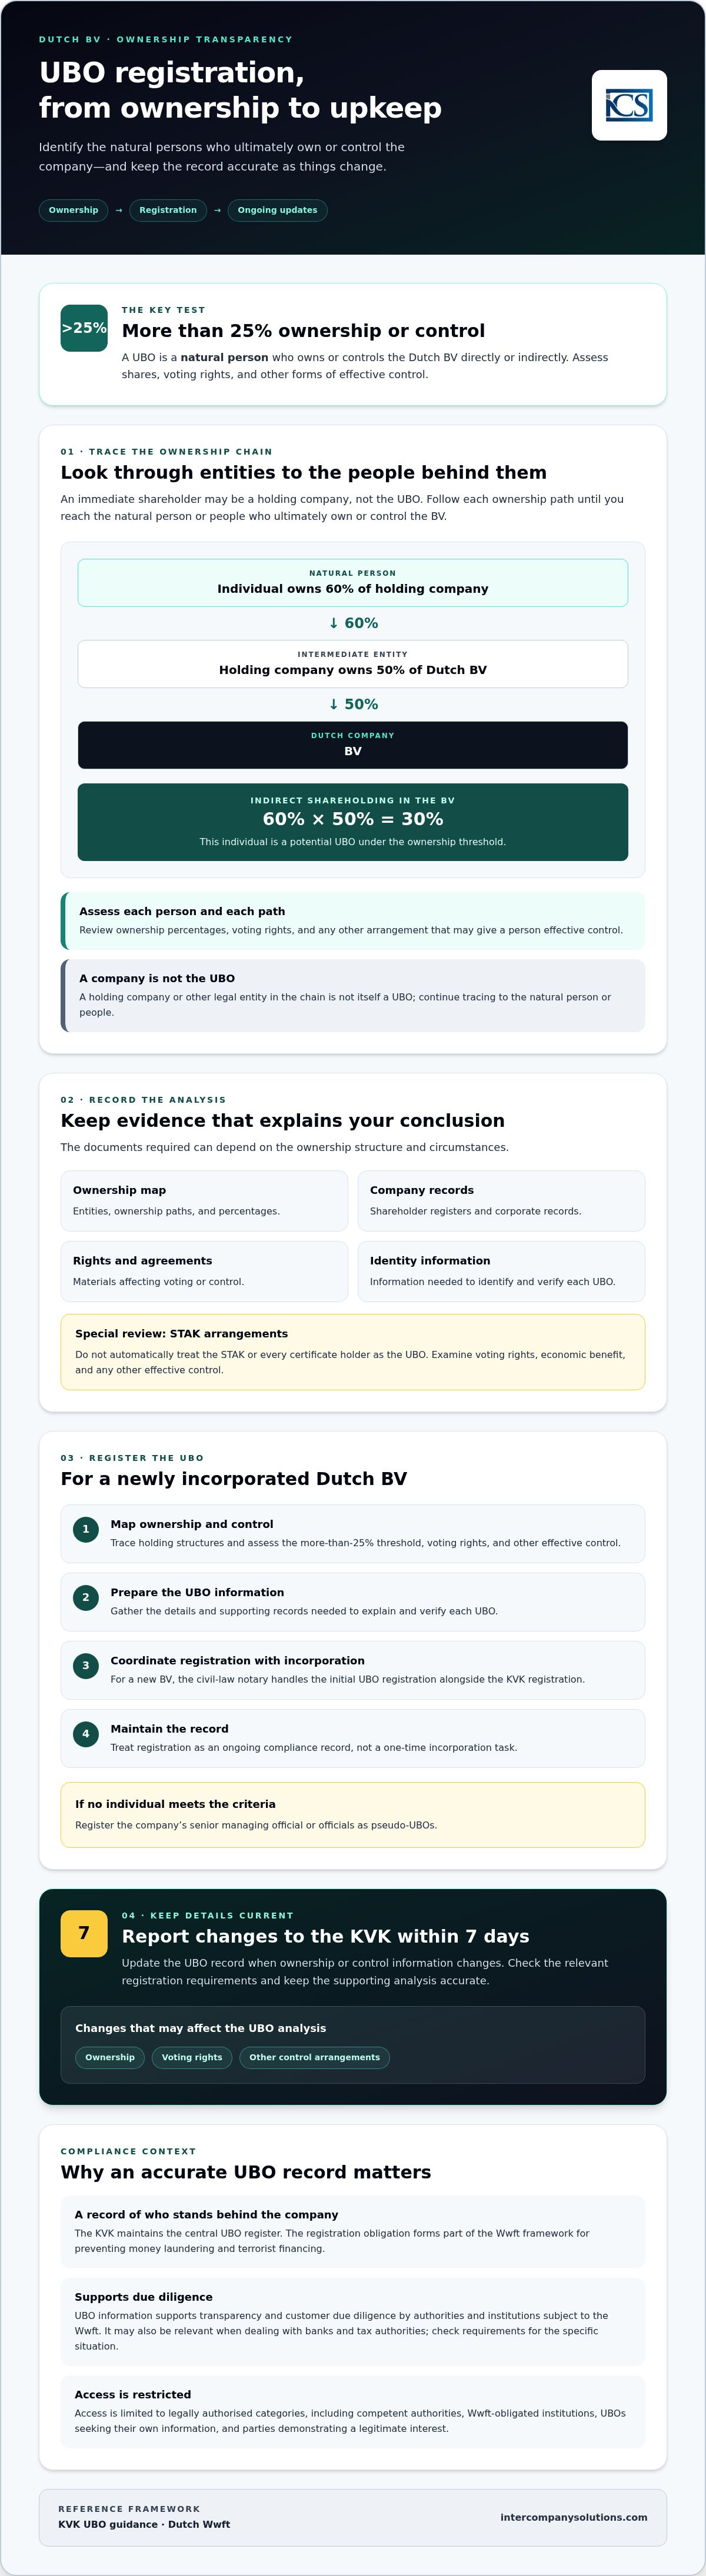
Wenden Sie den UBO-Schwellenwert von mehr als 25 % auf Eigentum und Kontrolle an und verfolgen Sie anschließend jeden Beteiligungspfad bis zu den Personen hinter dem niederländischen Rechtsträger zurück. Eine Person kann sich über Geschäftsanteile, Stimmrechte oder eine andere Form wirksamer Kontrolle qualifizieren. Eine Gesellschaft oder Stiftung in der Beteiligungskette ist selbst kein UBO, da ein UBO eine natürliche Person sein muss.
Direktes Eigentum wird von einer Person unmittelbar an dem niederländischen Rechtsträger gehalten. Indirektes Eigentum verläuft über eine oder mehrere Zwischengesellschaften. Hält beispielsweise eine Person 60 % an einer Holdinggesellschaft und diese Holdinggesellschaft wiederum 50 % an einer Dutch BV, beträgt die indirekte Beteiligung der Person an der BV 30 %. Dies macht die Person nach dem Eigentumsschwellenwert zu einem potenziellen UBO. Prüfen Sie jede Kette und jede Person gesondert, einschließlich Stimmrechten und sonstigen Kontrollrechten.
Der 25-%-Schwellenwert und Eigentumsnachweise
Erfassen Sie für jeden Beteiligungspfad die Rechtsträger, Beteiligungsquoten und maßgeblichen Rechte. Bewahren Sie Nachweise wie Gesellschafterregister, Unternehmensunterlagen, Organigramme der Eigentümerstruktur und Vereinbarungen auf, die Stimmrechte oder Kontrolle beeinflussen. Diese Unterlagen helfen dabei, die Analyse darzulegen, falls die KVK Nachweise anfordert. Die erforderlichen Dokumente können von der Struktur und den Umständen abhängen. Der UBO-Leitfaden der KVK legt die Registrierungsangaben dar und beschreibt, wie eine Beteiligung erfasst wird.
Eine STAK oder niederländische Stiftung, die Anteile hält und Hinterlegungsscheine ausgibt, erfordert eine eingehendere Prüfung. Behandeln Sie die STAK nicht automatisch als UBO und gehen Sie nicht davon aus, dass jeder Zertifikatsinhaber die Kriterien erfüllt. Prüfen Sie, wer Stimmrechte hält, wer den wirtschaftlichen Nutzen zieht und ob eine Person anderweitig wirksame Kontrolle ausübt. Die rechtlichen und vertraglichen Regelungen bestimmen, welche Personen die Kriterien erfüllen.
Kontrolle und der Pseudo-UBO
Der prozentuale Anteil an Anteilen allein entscheidet nicht in jedem Fall. Prüfen Sie die Satzung, Gesellschaftervereinbarungen und sonstige Vereinbarungen auf Rechte, die einer Person entscheidenden Einfluss verleihen könnten. Hierzu gehören die Befugnis zur Ernennung oder Abberufung von mehr als der Hälfte der Geschäftsführer, Vetorechte bei wesentlichen Entscheidungen oder Einfluss auf die Unternehmensstrategie. Bewerten Sie solche Rechte im Zusammenhang. Ein Vetorecht in einer begrenzten Angelegenheit begründet nicht automatisch die UBO-Eigenschaft.
Kann keine Person über Eigentum oder Kontrolle als UBO identifiziert werden, muss die Gesellschaft ihre leitenden Führungskräfte als Pseudo-UBOs registrieren. Dies ist eine Auffanglösung, keine Befreiung von der Registrierung. Bestimmen Sie den zuständigen satzungsmäßigen Geschäftsführer oder die Vorstandsmitglieder, dokumentieren Sie, warum keine qualifizierende Person ermittelt wurde, und stellen Sie sicher, dass die registrierten Angaben mit den aktuellen Governance-Unterlagen der Gesellschaft übereinstimmen. Diese Analyse ist ein zentraler Schritt im Registrierungsverfahren wirtschaftlich Berechtigter in den Niederlanden, insbesondere wenn ausländische Holdingstrukturen oder mehrschichtige Kontrollrechte vorliegen.
Das Registrierungsverfahren für wirtschaftlich Berechtigte in den Niederlanden bei Dutch BVs
Für eine neu gegründete Dutch BV übernimmt der Notar die anfängliche UBO-Registrierung zusammen mit der Eintragung der Gesellschaft bei der niederländischen Handelskammer (KVK). Der Notar prüft die vorgelegten Angaben zu Eigentum und Kontrolle im Rahmen des Gründungsprozesses und nimmt Identitätsprüfungen vor. Klären Sie die Beteiligungskette vor der Beurkundung, insbesondere wenn ausländische Holdinggesellschaften involviert sind.
Bereiten Sie zutreffende Informationen über jeden identifizierten UBO vor, einschließlich Identitätsdaten sowie Art und Umfang des Eigentums oder der Kontrolle. Stellen Sie bei einer vielschichtigen Struktur ein Organigramm der Eigentümerstruktur und unterstützende Unternehmensunterlagen bereit, damit der Pfad von der BV zu jeder einzelnen Person nachvollziehbar ist. Der Leitfaden zur UBO-Registrierung der KVK erläutert die zu erfassenden Angaben. Die KVK-Eintragungsgebühr in Höhe von 85,15 € (2026, einmalig) ist die allgemeine Registrierungsgebühr und keine gesonderte UBO-Anmeldegebühr.
Schrittweises Einreichungsverfahren
Bei einer neu gegründeten BV nimmt der Notar die Erstanmeldung im Rahmen der Gründung und des KVK-Verfahrens vor. Strukturieren Sie die Informationen vor der Einreichung, damit Unstimmigkeiten umgehend geklärt werden können:
- Identifizieren Sie die natürlichen Personen, die die UBO-Kriterien erfüllen, und fordern Sie die für die Prüfungen des Notars erforderlichen Identifikationsdokumente an.
- Erfassen Sie direktes und indirektes Eigentum, Stimmrechte und sonstige maßgebliche Kontrollrechte. Verwenden Sie ein Organigramm, wenn die Struktur mehrere Rechtsträger umfasst.
- Bestätigen Sie, dass Namen, Eigentumsangaben und Belege übereinstimmen, bevor der Notar die Registrierung einreicht.
Gehen Sie nicht davon aus, dass eine als Gesellschafter auftretende Gesellschaft als UBO registriert werden kann. Die Einreichung muss die natürliche Person oder die Personen benennen, die letztlich Eigentümer der BV sind oder die Kontrolle über sie ausüben. Bei einer bestehenden BV müssen Änderungen der UBO-Angaben der KVK innerhalb von 7 Tagen gemeldet werden.
Fernregistrierung für ausländische Gründer
Nicht-EU-Gründer können für die Fernabsatz-Gründung einer BV im Allgemeinen den Weg über eine legalisierte Vollmacht nutzen. Der Gründer erteilt die Befugnis, in seinem Namen zu handeln, und der niederländische Notar beurkundet die Gründung, ohne dass der Gründer in die Niederlande reisen muss. Der Notar gibt die erforderliche Form der Vollmacht vor und legt fest, welche Identitätsnachweise oder Legalisierungsschritte für den Einzelfall des Gründers erforderlich sind. Die Anforderungen können je nach Land variieren, in dem die Dokumente unterzeichnet oder ausgestellt werden.
Intercompany Solutions berichtet von einem Zeitrahmen von 3 bis 5 Tagen für die Fernabsatz-Gründung einer Dutch BV; dies ist jedoch keine gesetzliche Frist für die Bestätigung durch die KVK oder die UBO-Bestätigung. Die Dauer hängt von der Bereitstellung der Dokumente, den notariellen Prüfungen und dem Registrierungsverfahren ab. Das Gründungsverfahren einer Dutch BV umfasst die notariellen und KVK-Schritte. Für ausländische Gründer ist das Verständnis für das Zusammenspiel dieser Schritte von zentraler Bedeutung für das Verfahren zur Registrierung wirtschaftlich Berechtigter in den Niederlanden.
Einhaltung der Compliance und Meldung von Änderungen
UBO-Angaben müssen nach der Registrierung stets zutreffend bleiben. Wenn eine Änderung den Status oder die eingetragenen Angaben eines UBO betrifft, ist diese innerhalb von 7 Tagen zu melden. Zu den Änderungen können ein neuer qualifizierender Eigentümer, eine geänderte Eigentums- oder Kontrollstruktur oder geänderte personenbezogene Daten gehören. Prüfen Sie die aktuellen Anforderungen der KVK und reichen Sie Aktualisierungen unverzüglich ein. Eine jährliche Überprüfung darf die Meldung einer bereits eingetretenen Änderung nicht verzögern.
Auslösende Ereignisse für Aktualisierungen
Verwenden Sie Änderungen der Eigentumsverhältnisse, der Corporate Governance und der personenbezogenen Daten als Anlass, das Register zu überprüfen. Beispielsweise kann eine Anteilsübertragung dazu führen, dass eine neue natürliche Person den UBO-Schwellenwert überschreitet. Eine Umstrukturierung einer ausländischen Muttergesellschaft kann ebenfalls dazu führen, dass sich ändert, wer letztendlich die Dutch BV besitzt oder beherrscht, selbst wenn der unmittelbare Gesellschafter der BV derselbe bleibt. Änderungen der Anschrift oder der Staatsangehörigkeit eines UBO sollten ebenfalls mit den eingetragenen Angaben abgeglichen werden. Die UBO-Leitlinien der KVK erläutern, wie Änderungen zu melden sind.
Führen Sie eine Eigentümerstrukturübersicht und bewahren Sie relevante Nachweise, wie etwa Gesellschafterregister und Dokumente über Kontrollrechte, in den Geschäftsunterlagen des Unternehmens auf. Die Unterlagen müssen 7 Jahre lang aufbewahrt werden (10 Jahre bei unbeweglichem Vermögen). Überprüfen Sie bei der jährlichen Erstellung des Jahresabschlusses, ob die Eigentümerstrukturübersicht, die UBO-Angaben und die Belege noch mit der tatsächlichen Struktur des Unternehmens übereinstimmen. Betrachten Sie dies als praktische Kontrollmaßnahme, nicht als gesonderte jährliche Frist zur UBO-Meldung.
Fortlaufende Compliance und Konsequenzen
Weisen Sie die Zuständigkeit für die Überwachung von Änderungen zu und machen Sie UBO-Prüfungen zu einem festen Bestandteil der routinemäßigen Gesellschaftsverwaltung. Eine Überprüfung parallel zur Buchhaltung und den steuerlichen Arbeiten kann dabei helfen, Anteilsübertragungen oder Umstrukturierungen im Konzern zu identifizieren, die Aufmerksamkeit erfordern. Halten Sie den UBO-Datensatz im Einklang mit den Corporate-Governance-Dokumenten und beurteilen Sie steuerliche Verpflichtungen gesondert, einschließlich der körperschaftsteuerlichen Position der Gesellschaft.
Die Nichterfüllung der UBO-Registrierungspflichten kann zu behördlichen Durchsetzungsmaßnahmen führen. Gemäß der Bußgeldrichtlinie für 2026 beträgt das reguläre Bußgeld bei einem Erstverstoß 2.750 €. Wiederholte Verstöße können höhere Bußgelder nach sich ziehen, und in schweren Fällen kann es zu einer strafrechtlichen Verfolgung kommen. Die anwendbare Maßnahme hängt vom Sachverhalt und der Art des Verstoßes ab. Prüfen Sie die aktuellen Leitlinien der KVK und beheben Sie Diskrepanzen unverzüglich.
Nutzen Sie eine geplante jährliche Überprüfung, um Unstimmigkeiten in den Datensätzen aufzudecken, handeln Sie jedoch, sobald eine meldepflichtige Änderung eintritt. Diese Unterscheidung ist zentral für den Prozess der Registrierung wirtschaftlicher Eigentümer in den Niederlanden: Die Überwachung dient der Richtigkeit, während die 7-Tage-Frist die Meldung nach einer Änderung regelt.
Für Unterstützung bei der Koordinierung von Gründung und fortlaufender Compliance kontaktieren Sie Intercompany Solutions, um die UBO-Compliance für Ihre Dutch BV zu besprechen.
Strategische Überlegungen für internationale Unternehmer
Für internationale Gründer bilden UBO-Eintragungen auch einen Teil der Informationen, die bei weitergehenden geschäftlichen Prüfungen herangezogen werden. Halten Sie die Eigentümerstrukturübersicht und die begleitenden Gesellschaftsdokumente im Einklang mit der tatsächlichen Struktur des Unternehmens. Banken und Finanzbehörden prüfen Sachverhalte nach ihren eigenen Verfahren, weshalb eine zutreffende UBO-Meldung diese Prozesse zwar unterstützt, jedoch weder die Eröffnung eines Kontos garantiert noch das Ergebnis einer Umsatzsteuerprüfung festlegt.
Bankwesen und steuerliche Integration
Die Hausbank der Belastingdienst ist seit dem 1. Mai 2026 die Rabobank, wie aus den Angaben der Belastingdienst zu ihrer Bankverbindung hervorgeht. Dies betrifft die Bankverbindung der Finanzbehörde. Es verpflichtet ein Unternehmen nicht dazu, seine Bankgeschäfte über die Rabobank abzuwickeln. Eine Bank, die die Eröffnung eines Geschäftskontos prüft, kann ihre eigene Sorgfaltsprüfung gegenüber Kunden durchführen und Informationen über die Eigentümer, Kontrollpersonen, Geschäftsaktivitäten und die Herkunft der Mittel des Unternehmens verlangen. Klären Sie die Anforderungen an die Dokumente direkt mit der Bank ab.
Die UBO-Registrierung und die Registrierung zur Umsatzsteuer sind gesonderte Verfahren. Ein Unternehmen in ausländischem Besitz sollte prüfen, ob seine Tätigkeiten eine niederländische Umsatzsteuerregistrierungspflicht begründen, und den Antrag über das entsprechende Verfahren der Belastingdienst stellen. Die Finanzbehörde kann geschäftliche Informationen sowie Angaben zu den Eigentumsverhältnissen anfordern; ein UBO-Eintrag allein begründet jedoch keine Umsatzsteuerpflicht und garantiert nicht die Erteilung einer Umsatzsteuer-Identifikationsnummer. Die aktuellen Anforderungen finden Sie im Leitfaden der Belastingdienst zur Umsatzsteuer. Für Unternehmen in ausländischem Besitz dauert die Umsatzsteuerregistrierung in der Regel 6 bis 8 Wochen.
Im internationalen Handel oder bei Anträgen auf Entlastung nach Doppelbesteuerungsabkommen können Vertragspartner oder Behörden Unterlagen verlangen, die die Eigentümerstruktur und die steuerliche Position des Unternehmens darlegen. UBO-Nachweise können dabei helfen, die natürlichen Personen hinter der Gesellschaft zu identifizieren, begründen für sich allein jedoch keinen Anspruch auf Abkommensvergünstigungen. Prüfen Sie die Vorschriften und Nachweisanforderungen für die jeweilige Transaktion und die relevanten Länder.
Datenschutz und praktische Unterstützung
UBO-Daten sind nicht allgemein öffentlich zugänglich. Eine Partei, die auf der Grundlage eines berechtigten Interesses Einsicht verlangt, muss die geltenden Kriterien erfüllen. Der Zugang erfolgt nicht automatisch. Die KVK beschreibt die Vorschriften in ihrem Leitfaden zur UBO-Registrierung. Halten Sie personenbezogene Daten stets korrekt und legen Sie Nachweisdokumente nur dann vor, wenn eine zuständige Behörde oder Institution einen berechtigten Grund hat, diese anzufordern.
Internationale Gründer können einen strukturierten Gründungsprozess nutzen, um die Gesellschaftsgründung und die zugehörigen Anmeldungen zu koordinieren. Informieren Sie sich über die Schritte zur Unternehmensgründung in den Niederlanden und stimmen Sie die rechtlichen und steuerlichen Anforderungen mit den zuständigen niederländischen Behörden ab. Dies trägt dazu bei, dass die UBO-Eintragungen mit den allgemeinen administrativen Verpflichtungen des Unternehmens in Einklang bleiben, ohne dass die Registrierung als Ersatz für banken-, umsatzsteuer- oder abkommensspezifische Prüfungen angesehen wird.
Halten Sie die UBO-Datensätze Ihrer Dutch BV auf dem neuesten Stand
Zuverlässige UBO-Compliance beginnt mit der Rückverfolgung von Eigentum und Kontrolle bis zu den maßgeblichen natürlichen Personen, einschließlich über mittelbare Beteiligungen. Bei einer neuen BV übernimmt der Notar die anfängliche UBO-Registrierung bei der KVK. Überprüfen Sie die Angaben nach der Registrierung, sobald sich die Eigentumsverhältnisse oder personenbezogenen Daten ändern, und melden Sie Aktualisierungen innerhalb von 7 Tagen.
Der Prozess der Registrierung wirtschaftlicher Eigentümer in den Niederlanden ist sowohl ein Gründungsschritt als auch eine fortlaufende Pflicht. Führen Sie eindeutige Nachweisunterlagen, stellen Sie sicher, dass die eingetragenen Angaben zutreffend bleiben, und berücksichtigen Sie die gesonderten Due-Diligence-Anforderungen, die Banken und andere Institutionen anwenden können.
Für ausländische Gründer ermöglicht Intercompany Solutions die Gründung einer Dutch BV aus der Ferne mit einem angegebenen Gründungszeitraum von 3 bis 5 Tagen und bietet gesellschaftsrechtliche Sekretariatsunterstützung für die fortlaufende Compliance. Der Zeitrahmen bezieht sich auf die Gründung und stellt keine Garantie für die Bestätigung der UBO-Eintragung oder den Abschluss sonstiger externer Prüfungen dar.
Mit einer dokumentierten Eigentümerstruktur und einem klaren Verfahren zur Überprüfung von Änderungen können Sie die niederländische Compliance mit größerer Sicherheit angehen und die Unterlagen Ihres Unternehmens in Ordnung halten.
Häufig gestellte Fragen
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das Mindeststammkapital für eine Dutch BV beträgt 1 €. Dies ist der Mindestkapitalbetrag, nicht die Gesamtkosten für die Gründung oder den Betrieb einer BV. Die Gründung erfordert zudem eine notarielle Urkunde, und es können weitere Kosten anfallen. Die Kapitalanforderung ist unabhängig von der KVK-Eintragungsgebühr. Prüfen Sie die BV-Leitlinien der niederländischen Regierung für Informationen über diese Rechtsform.
Wie schnell müssen UBO-Änderungen an die niederländische Handelskammer gemeldet werden?
Melden Sie UBO-Änderungen innerhalb von 7 Tagen. Die Meldefrist gilt, wenn sich eingetragene UBO-Informationen ändern, einschließlich Angaben zur Identität, den Eigentumsverhältnissen oder der Kontrolle. Führen Sie Aufzeichnungen über Änderungen und das Datum ihres Inkrafttretens, damit das Unternehmen Aktualisierungen unverzüglich einreichen kann. Der Leitfaden zur UBO-Registrierung der KVK erläutert, wie Änderungen zu melden sind und welche Angaben erforderlich sein können.
Welche niederländische Bank fungiert 2026 als Hausbank für die Belastingdienst?
Die Hausbank der Belastingdienst ist seit dem 1. Mai 2026 die Rabobank. Dies ist die Bankverbindung der Steuerbehörde; sie verpflichtet ein Unternehmen nicht, ein Konto bei der Rabobank zu führen. Die Beantragung eines Geschäftskontos erfolgt separat, und die gewählte Bank legt ihr eigenes Prüfungsverfahren fest. Prüfen Sie die Anforderungen der Bank direkt, einschließlich der Angaben zu Eigentums- und Kontrollverhältnissen, die sie für die Sorgfaltsprüfung von Kunden (Customer Due Diligence) benötigt.
Ist die UBO-Registrierung für nicht ansässige Eigentümer eines niederländischen Unternehmens obligatorisch?
Ja. Eine Dutch BV muss ihre UBOs auch dann registrieren, wenn ihre Eigentümer außerhalb der Niederlande wohnen. Die Verpflichtung gilt für das niederländische Unternehmen, sodass der Wohnsitzstaat der Eigentümer die Registrierungspflicht nicht aufhebt. Das Unternehmen muss die relevanten natürlichen Personen über seine Eigentums- und Kontrollstruktur ermitteln. Der Leitfaden der KVK legt die Registrierungsanforderungen für niederländische Rechtsträger fest.
Wie hoch sind die Körperschaftsteuersätze für eine Dutch BV im Jahr 2026?
Der Körperschaftsteuersatz beträgt 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf Gewinne über diesem Betrag. Die anfallende Steuer hängt vom steuerpflichtigen Gewinn und den Umständen des Unternehmens ab. Die UBO-Registrierung bestimmt nicht die steuerliche Behandlung des Unternehmens. Konsultieren Sie die Informationen zur Körperschaftsteuer der Belastingdienst, um die für das Unternehmen geltenden Vorschriften und Sätze zu prüfen.
Kann die UBO-Registrierung für ausländische Unternehmer aus der Ferne durchgeführt werden?
Ja. Bei einer neu gegründeten Dutch BV übernimmt der Notar die anfängliche UBO-Registrierung zusammen mit der KVK-Eintragung. Nicht-EU-Gründer können den Weg über eine legalisierte Vollmacht (Power of Attorney) nutzen, bei dem der niederländische Notar die Urkunde ausfertigt, ohne dass der Gründer in die Niederlande reisen muss. Der Notar bestätigt die Dokumente und Identitätsprüfungen, die für die jeweilige Eigentümerstruktur und die beteiligten Länder erforderlich sind.
Wie hoch ist die KVK-Eintragungsgebühr für ein neues niederländisches Unternehmen im Jahr 2026?
Die KVK-Eintragungsgebühr beträgt 85,15 € (2026, einmalig). Dies ist die allgemeine Gebühr für die Registrierung eines neuen Unternehmens bei der KVK, keine gesonderte UBO-Einreichungsgebühr. Sie unterscheidet sich von den notariellen und sonstigen Honorarkosten, die bei der Gründung anfallen können. Prüfen Sie die Registrierungsinformationen der KVK für aktuelle Gebühren- und Einreichungsdetails, bevor Sie einen Antrag einreichen.
Quellen
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |