


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-06 · Last reviewed 2026-09-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Niederlande zogen im ersten Quartal 2026 ausländische Direktinvestitionen in Höhe von 43 Milliarden USD an und belegten damit weltweit den zweiten Platz als Empfänger von internationalem Kapital. Dieser Zufluss bestätigt den Status des Landes als zentraler Knotenpunkt für den globalen Handel, auch wenn die regulatorischen Anforderungen für ausländische Gründer spezifischer werden. Es ist Ihnen wahrscheinlich bekannt, dass eine niederländische Präsenz erhebliche logistische Vorteile bietet, doch die Unsicherheit bezüglich Reiseauflagen und den Rechten von Nicht-EU-Bürgern verlangsamt häufig den Expansionsprozess.
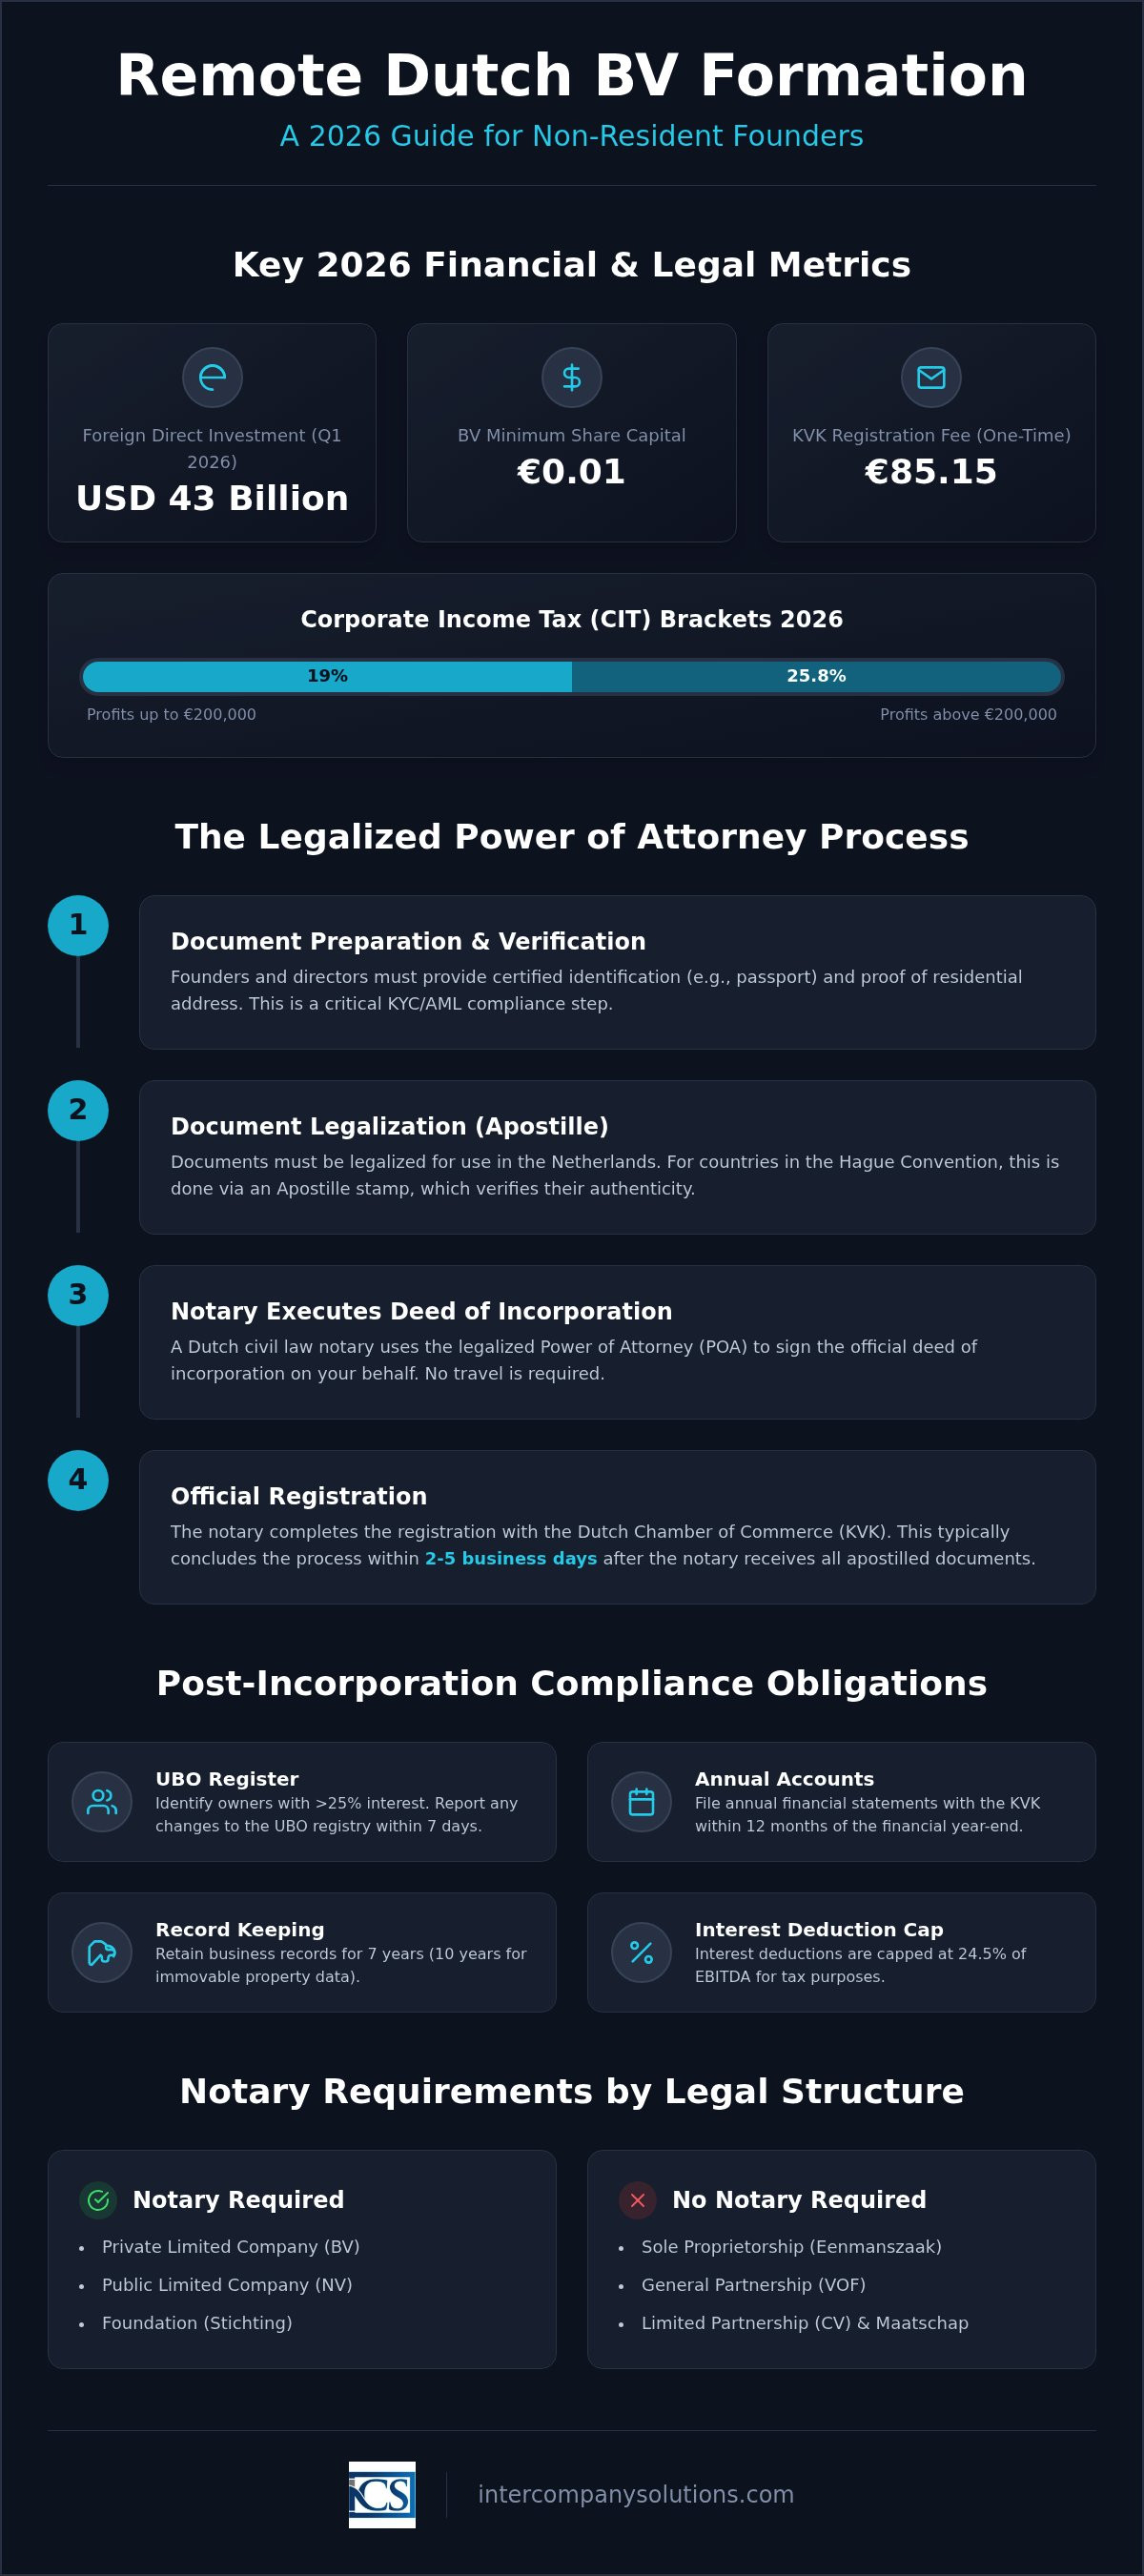
Dieser Leitfaden erläutert, wie Sie ein Unternehmen in den Niederlanden aus der Ferne über den Weg einer legalisierten Vollmacht gründen können, was eine vollständige Gründung ohne physischen Notartermin ermöglicht. Wir bieten einen fachlichen Überblick über die Rechtslage im Jahr 2026, einschließlich der KVK-Registrierungsgebühr von 85,15 € und des zweistufigen Körperschaftsteuersystems, bei dem ein Steuersatz von 19 % auf die ersten 200.000 € Gewinn Anwendung findet. Sie erfahren die genauen Schritte zur gesetzlichen Compliance, von der Einhaltung der Zinsschranke von 24,5 % des EBITDA bis zur Einreichung des Jahresabschlusses innerhalb von 12 Monaten nach Geschäftsjahresende. Dieser professionelle Rahmen stellt sicher, dass Ihre Dutch BV mit der von der Belastingdienst und der Handelskammer geforderten verfahrensrechtlichen Genauigkeit errichtet wird.
Wichtige Erkenntnisse
- Nicht ansässige Unternehmer können eine Dutch BV rechtmäßig besitzen und leiten, ohne eine physische Präsenz im Land aufrechtzuerhalten.
- Sie können ein Unternehmen in den Niederlanden aus der Ferne gründen, indem Sie das Verfahren der legalisierten Vollmacht nutzen, wodurch internationale Reisen während der Gründung überflüssig werden.
- Zu den Gründungsvoraussetzungen für 2026 gehören eine einmalige KVK-Registrierungsgebühr von 85,15 € und ein Mindeststammkapital von 0,01 € für die Rechtsform der Gesellschaft mit beschränkter Haftung.
- Die körperschaftsteuerliche Compliance umfasst ein zweistufiges System mit einem Steuersatz von 19 % für Gewinne bis zu 200.000 € sowie die Pflicht, Änderungen bezüglich der UBOs innerhalb von sieben Tagen zu melden.
- Die reguläre Bearbeitungsdauer für eine Registrierung aus der Ferne beträgt in der Regel zwei bis fünf Werktage, sobald dem Notar die mit einer Apostille versehenen Unterlagen vorliegen.
Rechtlicher Rahmen für die niederländische Unternehmensgründung aus der Ferne
Das niederländische Gesellschaftsrecht bietet eine flexible Grundlage für die internationale Expansion, insbesondere durch die Besloten Vennootschap (BV). Es ist für Gebietsfremde vollkommen legal, eine Dutch BV zu besitzen und zu leiten, ohne einen physischen Wohnsitz im Land zu unterhalten. Diese regulatorische Offenheit ist ein wesentlicher Treiber für ausländische Investitionen, wie in dieser Übersicht über die niederländische Wirtschaft dargelegt wird. Viele Unternehmer entscheiden sich dafür, ein Unternehmen in den Niederlanden aus der Ferne zu gründen, um vom stabilen rechtlichen Umfeld und der strategischen Lage des Landes zu profitieren. Während das Gesetz verschiedene Rechtsformen zulässt, bleibt die BV der Standard für Gründungen aus der Ferne, da sie eine beschränkte Haftung und ein professionelles Ansehen für den globalen Handel bietet. Für die Gründung benötigen Sie mindestens einen Gesellschafter und einen Geschäftsführer. Diese Rollen können von derselben Person wahrgenommen werden, unabhängig von deren Wohnsitzstatus oder Staatsangehörigkeit.
Jedes niederländische Unternehmen muss eine lokale Geschäftsadresse für die Registrierung bei der Handelskammer (KVK) unterhalten. Diese Adresse dient als offizielle Kontaktadresse für die niederländische Steuerbehörde (Belastingdienst). Darüber hinaus müssen Sie alle wirtschaftlich Berechtigten (UBOs) ermitteln, die mehr als 25 % der Anteile oder Stimmrechte halten. Nach den aktuellen Vorschriften für 2026 müssen alle Änderungen der UBO-Angaben innerhalb von 7 Tagen an das Register gemeldet werden, um die Compliance zu gewährleisten.
Die Rolle des niederländischen Notars
Ein Notar ist zwingend erforderlich, um eine BV, NV oder Stichting in den Niederlanden zu gründen. Anders als bei einfacheren Rechtsformen wie der eenmanszaak oder VOF erfordern diese Strukturen eine formelle Gründungsurkunde. Der Notar bekleidet ein öffentliches Amt und ist dafür verantwortlich, die Identität aller Gründer zu überprüfen und sicherzustellen, dass die Satzung dem niederländischen Recht entspricht. Für diejenigen, die ein Unternehmen in den Niederlanden aus der Ferne gründen, beurkundet der Notar die Gründung auf Grundlage einer legalisierten Vollmacht. Sobald die Urkunde unterzeichnet ist, übernimmt der Notar die Erstregistrierung bei der KVK, wofür im Jahr 2026 eine einmalige Registrierungsgebühr von 85,15 € anfällt. Dieser Prozess stellt sicher, dass das Unternehmen rechtlich anerkannt und für die steuerliche Erfassung bereit ist.
Wohnsitz- und Visaaspekte
Der Besitz eines niederländischen Unternehmens gewährt kein automatisches Recht, in den Niederlanden zu leben oder zu arbeiten. Nicht-EU-Ansässige können 100 % der Anteile halten und ohne ein bestimmtes Visum vom Ausland aus als Geschäftsführer fungieren. Wenn Sie planen, zu geschäftlichen Besprechungen anzureisen, erlaubt ein Standard-Schengen-Visum Aufenthalte von bis zu 90 Tagen. Es ist unerlässlich, zwischen Unternehmenseigentum und dem Programm für hochqualifizierte Migranten (Highly Skilled Migrant, HSM) zu unterscheiden. Um als Unternehmer dauerhaft in den Niederlanden zu leben, müssen Sie in der Regel über die IND ein Start-up-Visum oder eine Aufenthaltsgenehmigung für Selbstständige beantragen. Für diejenigen, die sich auf reine Remote-Aktivitäten konzentrieren, bietet die Gründung einer Dutch BV die erforderliche Rechtsform, um ohne Umzug Zugang zum europäischen Markt zu erhalten.
Zuletzt überprüft: September 2026
Das Verfahren der legalisierten Vollmacht
Der primäre Mechanismus für gebietsfremde Gründer zur Remote-Gründung eines Unternehmens in den Niederlanden ist die legalisierte Vollmacht (Power of Attorney, POA). Während das niederländische Recht in bestimmten inländischen Konstellationen eine digitale Gründung ermöglicht, bleibt die Vollmacht aufgrund strenger Identifizierungsanforderungen der Standard für internationale Unternehmer. Dieses Dokument bevollmächtigt einen lokalen Vertreter, die Gründungsurkunde vor einem niederländischen Notar in Ihrem Namen zu unterzeichnen. Es stellt sicher, dass das Gründungsverfahren ohne internationale Reisen abgewickelt werden kann, wobei die niederländischen Vorschriften zur Bekämpfung von Geldwäsche (AML) und die Know-Your-Customer-Protokolle (KYC) vollständig eingehalten werden.
Die Verifizierung ist die kritischste Phase dieses Prozesses. Jeder Gründer und Geschäftsführer muss eine umfassende Checkliste durchlaufen, die die Bereitstellung beglaubigter Ausweisdokumente und eines Wohnsitznachweises umfasst. Für diejenigen, die letztlich eine Aufenthaltserlaubnis für ein Start-up anstreben, ist eine ordnungsgemäß gegründete BV eine zwingende Voraussetzung. Bei Remote-Aktivitäten liegt der Schwerpunkt weiterhin auf der Richtigkeit der zugrunde liegenden Dokumentation und deren Anerkennung durch die niederländischen Behörden.
Dokumentenlegalisierung und Apostille
Um in den Niederlanden gültig zu sein, müssen Ihre lokalen Dokumente legalisiert werden. Wenn Ihr Heimatland Mitglied des Haager Apostille-Übereinkommens ist, können Sie einen Apostille-Stempel von der zuständigen lokalen Behörde erhalten. Dieser einzelne Stempel bestätigt die Echtheit des Dokuments für die Verwendung im niederländischen Rechtsverkehr. Ist Ihr Land kein Mitglied, müssen Sie ein mehrstufiges Legalisierungsverfahren durchlaufen, an dem Ihr lokales Außenministerium sowie die niederländische Botschaft oder das Konsulat beteiligt sind. Dieser Schritt ist obligatorisch; der Notar kann die Urkunde nicht ohne verifizierte, legalisierte Kopien Ihres Reisepasses und Ihres Wohnsitznachweises ausfertigen. Wenn Sie sich bezüglich der spezifischen Anforderungen für Ihre Rechtsordnung unsicher sind, können Sie unsere Spezialisten kontaktieren, um eine länderspezifische Dokumenten-Checkliste zu erhalten.
Unterzeichnung der Gründungsurkunde
Sobald die legalisierten Originaldokumente beim Notariat in den Niederlanden eingehen, erfolgt die Beurkundung zügig. Der Notar unterzeichnet die Gründungsurkunde üblicherweise innerhalb von 2 bis 5 Werktagen. In diesem Moment erlangt die Dutch BV offiziell ihre Rechtspersönlichkeit. Nach der Unterzeichnung trägt der Notar die Gesellschaft bei der Handelskammer (KVK) ein, wo die Registrierungsgebühr von 85,15 € beglichen wird. In dieser Phase erfolgt auch die steuerliche Erfassung der Gesellschaft. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für den Belastingdienst, und alle steuerlichen Zahlungen oder Erstattungen laufen über diesen institutionellen Rahmen. Die rechtliche Existenz Ihres Unternehmens ist mit der Unterzeichnung der Urkunde bestätigt, sodass Sie unverzüglich mit der operativen Planung beginnen können.
Zuletzt überprüft: September 2026
Gesetzliche Anforderungen und Kosten im Jahr 2026
Die Gründung einer Dutch BV ist mit bestimmten festen gesetzlichen Gebühren und Kapitalanforderungen verbunden, die während des Gründungsprozesses erfüllt werden müssen. Für Unternehmer, die ein Unternehmen in den Niederlanden aus der Ferne gründen, sind diese Kosten planbar und transparent. Die niederländische Handelskammer (KVK) erhebt im Jahr 2026 eine einmalige Registrierungsgebühr von 85,15 €. Diese Gebühr wird bei der Eintragung der Gesellschaft in das Handelsregister direkt an die KVK gezahlt. Zudem ist das Mindeststammkapital für eine Dutch BV auf nominal 0,01 € festgesetzt. Dies ermöglicht es Gründern, Kapital entsprechend ihren operativen Anforderungen und nicht auf Basis gesetzlicher Vorgaben zuzuweisen.
Über die anfängliche Errichtung hinaus müssen Gesellschaften fortlaufende gesetzliche Verpflichtungen erfüllen. Die Körperschaftsteuer (CIT) ist für 2026 in zwei Stufen gegliedert: Ein Steuersatz von 19 % gilt für steuerpflichtige Gewinne bis zu 200.000 €, während Gewinne über diesem Schwellenwert mit 25,8 % besteuert werden. Ihr Unternehmen muss zudem innerhalb von 12 Monaten nach Ende des Geschäftsjahres den Jahresabschluss bei der KVK einreichen. Zur Gewährleistung der finanziellen Compliance müssen alle Unterlagen mindestens 7 Jahre lang aufbewahrt werden; für Dokumente im Zusammenhang mit unbeweglichem Vermögen verlängert sich diese Frist auf 10 Jahre.
Vergleich der Gesellschaftsformen
Die Wahl der richtigen Rechtsform ist für den Haftungsschutz und die steuerliche Effizienz von wesentlicher Bedeutung. Obwohl verschiedene Rechtsformen existieren, ist die Dutch BV die primäre Wahl für internationale Unternehmer. Rechtsformen ohne eigene Rechtspersönlichkeit wie die eenmanszaak bieten keine eigenständige juristische Person, was bedeutet, dass der Eigentümer für alle geschäftlichen Verbindlichkeiten persönlich haftet. Die folgende Tabelle gibt einen Überblick über die wichtigsten Unterschiede zwischen gängigen niederländischen Unternehmensformen im Jahr 2026.
| Merkmal | Dutch BV (GmbH) | Eenmanszaak (Einzelunternehmen) | VOF (Offene Handelsgesellschaft) |
|---|---|---|---|
| Notar erforderlich | Ja | Nein | Nein |
| Mindestkapital | 0,01 € | Keines | Keines |
| Haftung | Beschränkt auf das Gesellschaftsvermögen | Unbeschränkte persönliche Haftung | Unbeschränkte persönliche Haftung |
| Gründung aus der Ferne | Möglich mittels Vollmacht | Erfordert Wohnsitz | Erfordert Wohnsitz |
UBO-Register und Transparenzvorschriften
Transparenz ist ein Eckpfeiler der niederländischen Unternehmenslandschaft. Jede Dutch BV ist verpflichtet, ihre wirtschaftlich Berechtigten (Ultimate Beneficial Owners – UBOs) im nationalen UBO-Register einzutragen. Als UBO gilt jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile an der Gesellschaft hält. Infolge eines Urteils des EU-Gerichtshofs aus dem Jahr 2022 ist der öffentliche Zugang zu diesem Register im Jahr 2026 eingeschränkt. Der Zugriff wird nur zuständigen Behörden wie der Belastingdienst und „Verpflichteten“ wie Banken und Notaren für Zwecke der Sorgfaltsprüfung gewährt.
Die Einhaltung der UBO-Vorschriften wird streng überwacht. Jede Änderung des Status oder der Angaben zu den UBOs einer Gesellschaft muss der KVK innerhalb von 7 Tagen nach der Änderung mitgeteilt werden. Die Nichtführung eines ordnungsgemäßen UBO-Registers kann zu Bußgeldern oder rechtlichen Komplikationen führen. Für detailliertere Informationen zu weit verbreiteten Missverständnissen bezüglich des Gründungsprozesses können Sie unseren Leitfaden zur Unternehmensgründung in den Niederlanden: Fakten vs. Mythen 2026 lesen.
Zuletzt überprüft: September 2026
Schritt-für-Schritt-Zeitplan für die Fernregistrierung
Das Verfahren zur Gründung eines Unternehmens in den Niederlanden aus der Ferne ist darauf ausgelegt, internationalen Gründern Schnelligkeit und Rechtssicherheit zu bieten. Sobald der Notar die originalen, legalisierten und mit einer Apostille versehenen Dokumente erhält, beträgt die Bearbeitungszeit für die formelle Gründung in der Regel 3 bis 5 Werktage. Dieser Zeitplan beginnt mit der anfänglichen Phase der Dokumentensammlung, in der wir eine umfassende Checkliste bereitstellen, um sicherzustellen, dass alle Anforderungen an die Identitäts- und Wohnsitznachweise erfüllt werden. Genauigkeit in dieser Vorbereitungsphase ist von entscheidender Bedeutung, da sie administrative Verzögerungen während des Beurkundungstermins und der anschließenden Eintragung in das niederländische Handelsregister verhindert.
Nach der Prüfung der Dokumente beurkundet der Notar die Gründungsurkunde. Zu diesem Zeitpunkt ist die Gesellschaft rechtlich existent und erhält ihre eindeutigen Registrierungsnummern. Der Ablauf erstreckt sich von der rechtlichen Errichtung über die steuerliche Erfassung bis hin zur operativen Einrichtung, wodurch sichergestellt wird, dass alle aufsichtsrechtlichen Voraussetzungen erfüllt sind, bevor Sie Ihre Geschäftstätigkeit auf dem europäischen Markt aufnehmen.
Registrierung bei der Handelskammer (KVK)
Mit der Unterzeichnung der Gründungsurkunde wird die Gesellschaft bei der Handelskammer (KVK) registriert. Die KVK-Nummer wird unmittelbar vergeben und dient als offizielle Kennzeichnung der Gesellschaft für alle inländischen Handelsaktivitäten. Gleichzeitig erhält die Gesellschaft ihre RSIN (Rechtspersonen en Samenwerkingsverbanden Informatienummer). Die RSIN ist eine wesentliche Kennung, die von den niederländischen Steuerbehörden (Belastingdienst) verwendet wird, um das Rechtssubjekt mit seinen Steuerakten zu verknüpfen. Sie bildet zudem die Grundlage für die BTW-Nummer des Unternehmens. Für detailliertere Antworten zu den Feinheiten dieses Verfahrens können Sie unseren Leitfaden zur Unternehmensregistrierung in den Niederlanden für Gebietsfremde einsehen.
Steuerliche und bankbezogene Einrichtung
Nach der Errichtung muss die Gesellschaft ihre BTW-Nummer und, sofern sie am Import oder Export von Waren außerhalb der EU beteiligt ist, eine EORI-Nummer beantragen. Bei Gesellschaften in ausländischem Besitz dauert das BTW-Antragsverfahren in der Regel 6 bis 8 Wochen. Die Belastingdienst führt eine eingehende Prüfung durch, um sicherzustellen, dass das Unternehmen aktiv ist und die Vorschriften einhält. In diesem Zeitraum sollten Sie Ihre Bankinfrastruktur fertigstellen. Seit dem 1. Mai 2026 fungiert die Rabobank als Hausbank für die Belastingdienst und wickelt alle behördlichen Finanztransaktionen ab. Während die Eröffnung eines Geschäftskontos für eine nicht ansässige Dutch BV spezifische Dokumente sowie den Nachweis geschäftlicher Anknüpfungspunkte an die Niederlande erfordert, unterstützen wir Sie beim Kontoeröffnungsprozess, um sicherzustellen, dass Ihre Gesellschaft ihre volle operative Einsatzbereitschaft erreicht. Weitere Einzelheiten zu den allgemeinen Anforderungen für die Gründung eines Unternehmens in den Niederlanden finden Sie auf unserer entsprechenden Informationsseite.
Zuletzt überprüft: September 2026
Compliance und steuerliche Pflichten nach der Errichtung
Die erfolgreiche Gründung Ihres Unternehmens ist nur die erste Phase der internationalen Expansion. Sobald Sie ein Unternehmen in den Niederlanden aus der Ferne gründen, müssen Sie die spezifischen steuerlichen und administrativen Anforderungen der niederländischen Steuerbehörden (Belastingdienst) einhalten. Die Aufrechterhaltung der Compliance stellt sicher, dass Ihre Einheit ihren Rechtsstatus behält und behördliche Strafen vermieden werden. Das niederländische System basiert auf dem Grundsatz der Transparenz und regelmäßigen Berichterstattung; es handelt sich um einen Rahmen, der von Unternehmensinhabern ein proaktives Finanzmanagement verlangt.
Die wichtigste steuerliche Pflicht für eine Dutch BV ist die Körperschaftsteuer (CIT). Für das Geschäftsjahr 2026 beträgt der CIT-Steuersatz 19 % auf steuerpflichtige Gewinne bis zu 200.000 €. Gewinne, die diesen Schwellenwert überschreiten, werden mit einem Steuersatz von 25,8 % besteuert. Ihr Unternehmen muss zudem die Umsatzsteuer (VAT) verwalten, die in der Regel mit einem Regelsatz von 21 % oder einem ermäßigten Satz von 9 % für bestimmte Waren und Dienstleistungen erhoben wird. Eine wesentliche Änderung im Jahr 2026 ist der Wechsel der Hausbank der Belastingdienst. Seit dem 1. Mai 2026 fungiert die Rabobank als offizielle Institution für alle steuerbezogenen Finanzströme.
Gesetzliche Aufbewahrungspflichten
Das niederländische Recht schreibt strenge Vorschriften für die Aufbewahrung von Geschäftsdaten vor. Sie sind verpflichtet, alle Grundaufzeichnungen für einen Zeitraum von mindestens 7 Jahren aufzubewahren. Diese Aufzeichnungen umfassen Ihr Hauptbuch, Rechnungen, Kontoauszüge und Verträge. Wenn Ihr Unternehmen unbewegliches Vermögen besitzt oder verwaltet, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Eine digitale Aufbewahrung ist zulässig, sofern die Daten für Prüfungszwecke zugänglich und lesbar bleiben. Die Richtigkeit dieser Aufzeichnungen ist eine Voraussetzung für Ihre jährlichen Einreichungen. Mehr über den Umgang mit diesen Anforderungen erfahren Sie in unserem Leitfaden zur Buchhaltung für die Dutch BV.
Körperschaftsteuer und CIT-Überwachung
Die Verwaltung Ihrer CIT-Pflicht umfasst mehr als nur die Gewinnermittlung. Die niederländische Regierung wendet eine Zinsabzugsbeschränkung an, die als Zinsschranke (Earnings Stripping Rule) bekannt ist. Für 2026 ist der Abzug von Nettozinsaufwendungen auf den höheren Betrag von 1 Million € oder 24,5 % des EBITDA des Unternehmens begrenzt. Diese Regelung verhindert eine übermäßige Fremdkapitalfinanzierung und ist ein kritischer Aspekt für Konzernstrukturen. Zudem müssen Sie Ihren Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der Handelskammer (KVK) einreichen. Die Wahl des richtigen Markteintrittsmodells hat Auswirkungen auf diese Verpflichtungen. Für einen Vergleich verschiedener Strukturen lesen Sie bitte unsere Analyse zu Dutch BV vs branch office.
Zuletzt überprüft: September 2026
Strategische Expansion in den niederländischen Markt
Die niederländische Unternehmenslandschaft im Jahr 2026 bleibt für internationale Unternehmer, die den Weg über eine legalisierte Vollmacht nutzen, hervorragend zugänglich. Durch das Befolgen eines strukturierten Zeitplans können Sie eine rechtliche Abwicklung in 3 bis 5 Arbeitstagen erreichen, ohne physisch anreisen zu müssen. Dieser Prozess stellt sicher, dass Ihre Dutch BV alle gesetzlichen Anforderungen erfüllt, einschließlich der KVK-Registrierungsgebühr von 85,15 € und der Zinsabzugsgrenze von 24,5 % des EBITDA. Die Entscheidung, ein Unternehmen in den Niederlanden aus der Ferne zu gründen, ermöglicht es Ihnen, von einem stabilen Körperschaftsteuersatz von 19 % auf anfängliche Gewinne zu profitieren und gleichzeitig Ihre globale Mobilität aufrechtzuerhalten.
Professionelle Unterstützung für Nicht-EU-Gründer vereinfacht den Eintritt in den europäischen Markt. Unsere Spezialisten bieten umfassende Unterstützung bei der Registrierung für die Mehrwertsteuer und der Eröffnung von Bankkonten und stellen sicher, dass Ihre neue Einheit voll einsatzfähig ist und den neuesten Standards der Belastingdienst entspricht. Wir sind bereit, Ihr geschäftliches Wachstum in den Niederlanden durch einen zuverlässigen und transparenten Gründungsprozess zu unterstützen.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann eine nicht ansässige Person ein niederländisches Unternehmen gründen, ohne die Niederlande zu besuchen?
Ja, Gebietsfremde können über den Weg einer legalisierten Vollmacht (Power of Attorney, POA) aus der Ferne ein Unternehmen in den Niederlanden gründen. Dieses Verfahren ermöglicht es einem lokalen Vertreter, die Gründungsurkunde in Ihrem Namen vor einem niederländischen Notar zu unterzeichnen. Sie müssen legalisierte und mit einer Apostille versehene Ausweisdokumente aus Ihrem Heimatland vorlegen. Dieser Rahmen stellt sicher, dass Sie eine vollumfänglich rechtskonforme Dutch BV gründen können, ohne dass internationale Reisen oder eine physische Anwesenheit während der Gründungsphase erforderlich sind.
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das für die Gründung einer Dutch BV erforderliche Mindeststammkapital beträgt 0,01 €. Diese nominelle Anforderung wurde eingeführt, um die Eintrittsbarriere für internationale Unternehmer zu senken. Sie können sich dafür entscheiden, je nach Ihren spezifischen geschäftlichen Anforderungen oder den Vorgaben von Investoren ein höheres Kapital auszugeben. Das Kapital muss formell in der Gründungsurkunde festgehalten werden und sich in der Eröffnungsbilanz der Gesellschaft sowie in den nachfolgenden jährlichen Einreichungen bei der Handelskammer widerspiegeln.
Wie lange dauert das Verfahren der Ferngründung?
Die Ferngründung einer Dutch BV dauert in der Regel 3 bis 5 Arbeitstage, sobald der Notar Ihre legalisierten Originaldokumente erhalten hat. Dieser Zeitrahmen umfasst die Beurkundung und die Eintragung bei der niederländischen Handelskammer (KVK), für die im Jahr 2026 eine einmalige Gebühr von 85,15 € anfällt. Bitte beachten Sie, dass zusätzliche Zeit für die Legalisierung der Dokumente sowie die 6- bis 8-wöchige Antragsfrist für eine Umsatzsteuer-Identifikationsnummer für Unternehmen in ausländischem Besitz erforderlich ist.
Welche Bank wickelt im Jahr 2026 die Zahlungen der niederländischen Steuerverwaltung ab?
Die Rabobank fungiert seit dem 1. Mai 2026 als offizielle Hausbank der niederländischen Steuerverwaltung (Belastingdienst). Sämtliche Körperschaftsteuerzahlungen, BTW-Abrechnungen und staatlichen Erstattungen für Ihr niederländisches Unternehmen werden über diesen institutionellen Rahmen abgewickelt. Während Sie operative Konten bei anderen Finanzinstituten führen können, werden Ihre Interaktionen mit den Steuerbehörden über die Systeme der Rabobank abgewickelt. Dieser zentrale Übergang gewährleistet einen standardisierten Ablauf für alle gesetzlichen finanziellen Verpflichtungen innerhalb der Niederlande.
Wie hoch sind die Körperschaftsteuersätze für niederländische Unternehmen im Jahr 2026?
Niederländische Unternehmen unterliegen im Jahr 2026 einem zweistufigen Körperschaftsteuersystem (CIT). Auf die ersten 200.000 € des zu versteuernden Gewinns wird ein Steuersatz von 19 % angewendet. Gewinne, die diesen Schwellenwert übersteigen, werden mit einem Satz von 25,8 % besteuert. Es ist unerlässlich, diese Schwellenwerte zu überwachen und sicherzustellen, dass Ihre Steuererklärungen korrekt eingereicht werden. Zudem ist die Zinsschranke für 2026 auf den höheren Betrag von 1 Million € oder 24,5 % des EBITDA des Unternehmens begrenzt.
Ist für die Ferngründung einer BV ein lokaler niederländischer Geschäftsführer erforderlich?
Nein, das niederländische Recht schreibt nicht vor, dass Sie einen vor Ort ansässigen Geschäftsführer bestellen müssen, um ein Unternehmen in den Niederlanden aus der Ferne zu gründen. Eine nicht ansässige natürliche Person oder eine ausländische juristische Person kann als alleiniger Geschäftsführer und Gesellschafter einer Dutch BV fungieren. Zwar müssen Sie zu Registrierungszwecken eine lokale Geschäftsadresse unterhalten, die Leitung und Kontrolle der Gesellschaft kann jedoch vollständig aus dem Ausland ausgeübt werden. Diese Flexibilität ermöglicht es ausländischen Gründern, die uneingeschränkte Kontrolle über ihre niederländischen Geschäftsaktivitäten zu behalten.
Wie hoch ist der Schwellenwert für die UBO-Registrierung niederländischer Unternehmen?
Der Schwellenwert für die Eintragung in das niederländische Register der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) liegt bei einer Beteiligung von mehr als 25 %. Jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile hält, muss registriert werden. Die Einhaltung der Vorschriften wird streng durchgesetzt; jede Änderung der UBO-Angaben muss der Handelskammer innerhalb von 7 Tagen gemeldet werden. Der Zugriff auf dieses Register ist auf zuständige Behörden und bestimmte Stellen wie Banken und Notare beschränkt.
Welche Umsatzsteuersätze gelten derzeit in den Niederlanden?
Der Standard-Umsatzsteuersatz in den Niederlanden beträgt 21 % und gilt für die meisten Waren und Dienstleistungen. Ein ermäßigter Satz von 9 % gilt für bestimmte Güter wie Lebensmittel, Arzneimittel und bestimmte Bücher. Für den internationalen Handel und spezifische grenzüberschreitende Dienstleistungen gilt ein Steuersatz von 0 %. Mit Wirkung zum 1. Januar 2026 wurde der Steuersatz für Beherbergungsleistungen auf 21 % angehoben. Unternehmen in ausländischem Besitz sollten nach der Gründung mit einer Bearbeitungszeit für die Umsatzsteuerregistrierung von etwa 6 bis 8 Wochen rechnen.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Fachkraft
- IND - Start-up-Aufenthaltserlaubnis
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |