


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-05 · Last reviewed 2026-09-05
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
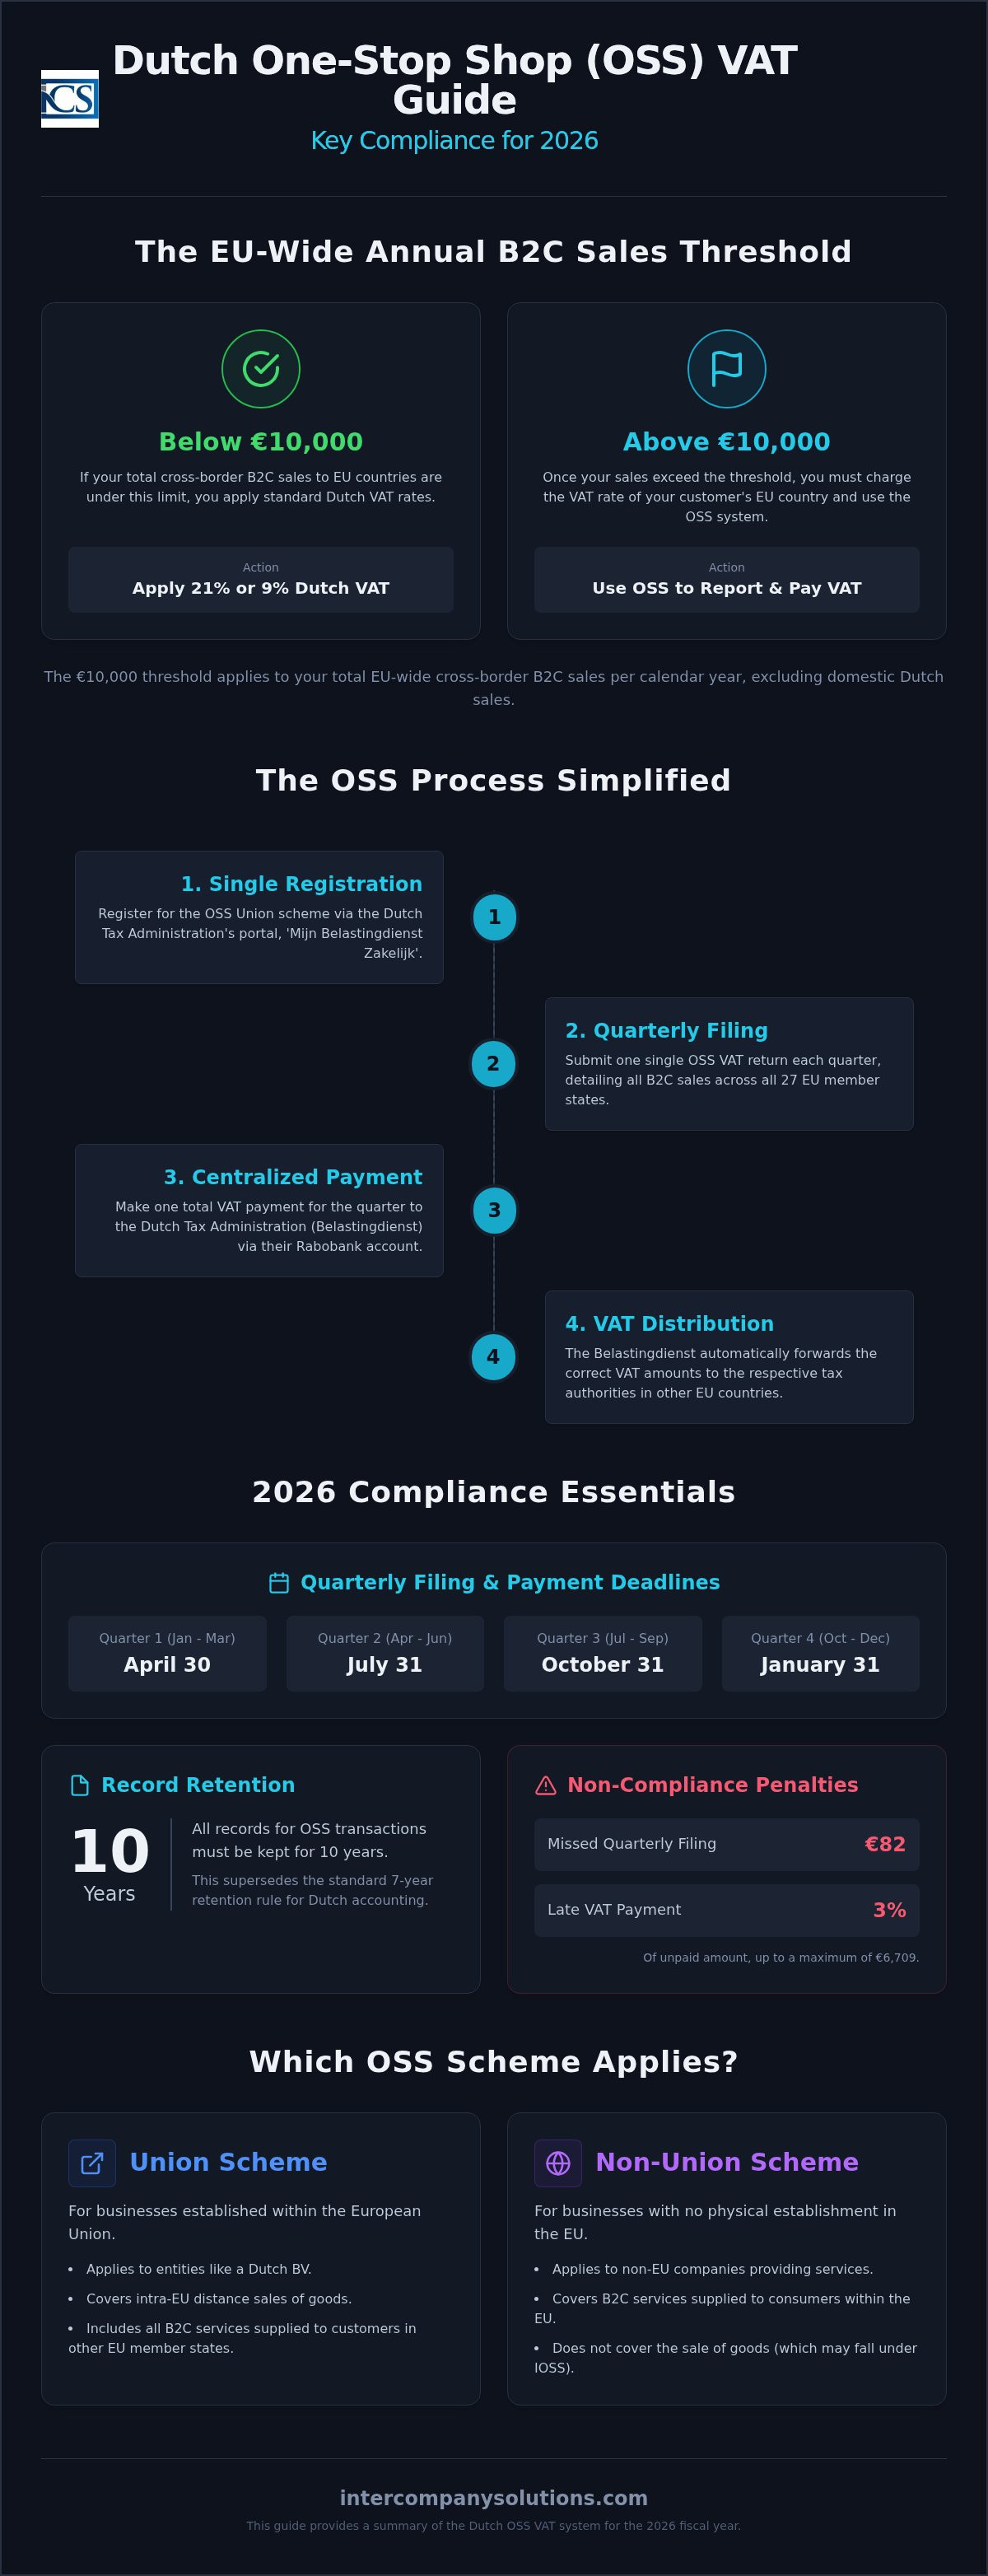
Die EU-weite Schwelle von 10.000 € für grenzüberschreitende B2C-Verkäufe bleibt auch im Jahr 2026 der entscheidende Dreh- und Angelpunkt für internationale Unternehmer. Sobald Ihre Umsätze diesen Betrag überschreiten, wird das niederländische OSS-Umsatzsteuer-Erklärungssystem zum primären Mechanismus zur Gewährleistung der Compliance, ohne dass individuelle Registrierungen in jedem einzelnen Mitgliedstaat erforderlich sind. Sie wissen wahrscheinlich, dass die Verwaltung mehrerer Steuernummern mit einem hohen administrativen Aufwand verbunden ist und ein erhebliches Risiko birgt, wenn auch nur eine einzige Frist versäumt wird. Das Versäumen einer vierteljährlichen Erklärung führt nun zu einer festen Geldbuße von 82 €, während bei verspäteten Zahlungen Verzugszuschläge in Höhe von 3 % des unbezahlten Umsatzsteuerbetrags erhoben werden, bis zu einer Höchststrafe von 6.709 €.
Dieser Leitfaden liefert die technischen Vorgaben, die erforderlich sind, um Ihre niederländischen One-Stop-Shop-Verpflichtungen mit absoluter Präzision zu erfüllen. Wir haben die wesentlichen Daten für das Geschäftsjahr 2026 zusammengestellt, um sicherzustellen, dass Ihre grenzüberschreitenden Geschäftsaktivitäten stabil und rechtssicher bleiben. Sie finden eine Aufschlüsselung der vierteljährlichen Abgabetermine, das ab dem 1. April 2026 geltende digitale Mandat für Nicht-EU-Erstattungsanträge sowie die spezifischen 10-jährigen Aufbewahrungspflichten, die die standardmäßigen niederländischen Buchführungsvorschriften ersetzen. Diese Übersicht verdeutlicht die verfahrensrechtlichen Unterschiede zwischen der EU-Regelung und der Nicht-EU-Regelung, um Ihnen zu helfen, ein transparentes Verhältnis zur niederländischen Steuerverwaltung aufrechtzuerhalten.
Wichtigste Erkenntnisse
- Erkennen Sie, wann grenzüberschreitende B2C-Verkäufe den EU-weiten Schwellenwert von 10.000 € überschreiten, um von lokalen niederländischen Umsatzsteuersätzen auf eine bestimmungslandbezogene Meldung umzustellen.
- Konsolidieren Sie Ihre EU-weiten Steuerpflichten in einer einzigen vierteljährlichen niederländischen OSS-Umsatzsteuererklärung über das Portal „Mijn Belastingdienst Zakelijk“.
- Stellen Sie sicher, dass alle Steuerzahlungen bis zum letzten Tag des Monats, der auf das jeweilige Meldequartal folgt, auf dem Rabobank-Konto der niederländischen Steuerverwaltung eingehen, um Strafen zu vermeiden.
- Bewahren Sie für alle OSS-Transaktionen 10 Jahre lang vollständige Aufzeichnungen auf, um spezifische Nachweisanforderungen zu erfüllen, die über die standardmäßige 7-jährige Aufbewahrungsfrist hinausgehen.
- Passen Sie sich an die verpflichtenden digitalen Einreichungsanforderungen für alle Umsatzsteuer-Erstattungsanträge an, die ab dem 1. April 2026 gelten, um die aufsichtsrechtliche Compliance zu gewährleisten.
Das One-Stop-Shop (OSS)-Umsatzsteuersystem in den Niederlanden verstehen
Das One-Stop-Shop (OSS)-System fungiert als zentrale administrative Schnittstelle für die Verwaltung der Umsatzsteuer bei grenzüberschreitenden B2C-Transaktionen. Diese optionale Regelung ermöglicht es internationalen Unternehmern, ihre Steuerberichterstattung für alle 27 EU-Mitgliedstaaten in einem einzigen Portal zusammenzufassen. Durch die Nutzung des Portals für die OSS-Umsatzsteuererklärung in den Niederlanden vermeiden Sie den administrativen Aufwand, sich bei den Steuerbehörden jedes Landes registrieren zu müssen, in dem Ihre Kunden ansässig sind. Dieses System ging aus dem früheren Mini-One-Stop-Shop (MOSS) hervor und wurde im Juli 2021 erweitert, um neben digitalen Dienstleistungen auch den Fernverkauf von physischen Gegenständen einzubeziehen. Für eine Dutch BV fungiert die Belastingdienst als zwischengeschaltete Behörde, die den gesamten Umsatzsteuerbetrag einzieht und die jeweiligen Anteile an die anderen EU-Mitgliedstaaten verteilt.
Die EU-Regelung im Vergleich zur Nicht-EU-Regelung
Der OSS ist basierend auf dem Sitz Ihres Unternehmens und Ihrem Geschäftsmodell in spezifische Regelungen unterteilt. Die EU-Regelung gilt für Unternehmen mit Sitz in der EU, wie beispielsweise eine Dutch BV. Wenn Sie eine Unternehmensgründung in den Niederlanden abgeschlossen haben, nutzen Sie diese Regelung für alle innergemeinschaftlichen Fernverkäufe von Gegenständen und B2C-Dienstleistungen. Umgekehrt richtet sich die Nicht-EU-Regelung an Unternehmen ohne Niederlassung in der EU, die Dienstleistungen für Verbraucher in der EU erbringen. Für den Import von Gegenständen aus Ländern außerhalb der EU mit einem Sachwert von höchstens 150 € bietet der Import-One-Stop-Shop (IOSS) eine vergleichbare Vereinfachung. In diesen Fällen übernimmt häufig ein in den Niederlanden ansässiger Vertreter die Registrierung und Meldung, um die Einhaltung der Vorschriften über die Mehrwertsteuer der Europäischen Union zu gewährleisten.
Wesentliche Vorteile für internationale Unternehmer
Die Zentralisierung Ihrer steuerlichen Pflichten über das niederländische Portal bietet mehrere verfahrenstechnische Vorteile. Erstens senkt sie die Verwaltungskosten erheblich, da das Erfordernis mehrerer Umsatzsteuer-Registrierungen und die damit verbundenen lokalen Buchhaltungskosten in verschiedenen Rechtsordnungen entfallen. Zweitens kommunizieren Sie ausschließlich in einer einzigen Sprache mit den niederländischen Steuerbehörden, was die Beantwortung von Anfragen vereinfacht. Schließlich wird die Zahlungsabwicklung vereinfacht. Sie leisten eine Gesamtzahlung an den Belastingdienst, der seit dem 1. Mai 2026 die Rabobank als Hausbank nutzt. Diese einzige Überweisung deckt Ihre gesamte EU-weite B2C-Umsatzsteuerschuld für das Quartal ab und stellt sicher, dass Ihre OSS-Umsatzsteuererklärung in den Niederlanden effizient und zuverlässig bleibt. Diese Struktur ermöglicht es Ihnen, sich auf die Skalierung Ihrer Geschäftstätigkeit zu konzentrieren, ohne die Reibungsverluste einer dezentralen steuerlichen Compliance.
Zuletzt überprüft: September 2026
Berechtigungskriterien und der Schwellenwert von 10.000 €
Die Europäische Union wendet einen einheitlichen Schwellenwert von 10.000 € pro Kalenderjahr für grenzüberschreitende B2C-Fernverkäufe an. Für Unternehmer, die eine Dutch BV betreiben, bestimmt dieser Schwellenwert, ob Sie lokale Steuersätze oder Bestimmungsland-Steuersätze anwenden. Wenn Ihre gesamten jährlichen EU-weiten Verkäufe unter 10.000 € bleiben, wenden Sie weiterhin die regulären niederländischen Umsatzsteuersätze von 21 % bzw. den ermäßigten Satz von 9 % auf alle EU-Kunden an. Sobald Ihr Umsatz diese Grenze überschreitet, müssen Sie den Umsatzsteuersatz berechnen, der in dem Mitgliedstaat gilt, in dem Ihr Kunde ansässig ist. Die Registrierung für den One-Stop-Shop ist der effizienteste Weg, diesen Übergang zu bewältigen. Ohne sie wären Sie nach Überschreiten des Schwellenwerts gesetzlich verpflichtet, sich in jedem einzelnen Mitgliedstaat, in dem Sie Verkäufe tätigen, umsatzsteuerlich registrieren zu lassen.
Berechnung des Schwellenwerts für niederländische Rechtsträger
Es ist unerlässlich, Ihre Einnahmeströme präzise zu kategorisieren, um diese Grenze zu überwachen. Die Berechnung der 10.000 € umfasst alle grenzüberschreitenden B2C-Warenverkäufe innerhalb der EU sowie Telekommunikations-, Rundfunk- und elektronische Dienstleistungen (TBE-Dienstleistungen). Inlandsumsätze innerhalb der Niederlande sind jedoch von dieser spezifischen EU-weiten Schwellenwertberechnung ausgenommen. Da die niederländischen Umsatzsteuervorschriften ein genaues Meldewesen vorschreiben, ist die Führung getrennter Hauptbücher für inländische und grenzüberschreitende B2C-Transaktionen eine Standardanforderung für die Compliance. Wenn Sie mehrere Rechtsträger betreiben, beachten Sie, dass der Schwellenwert für den Steuerpflichtigen gilt, nicht pro Bestimmungsland.
Vorteile einer freiwilligen Registrierung
Einige Unternehmer entscheiden sich für eine Registrierung für das Verfahren, bevor sie die Grenze von 10.000 € erreichen. Dieser proaktive Ansatz ermöglicht vom ersten Tag an eine konsistente Preisstrategie in der gesamten EU. Zudem vereinfacht er den Buchhaltungsprozess in den Anfangsphasen der Gründung einer Dutch BV, da Sie Ihre Checkout-Systeme nicht unterjährig anpassen müssen, sobald der Schwellenwert erreicht wird. Für Unternehmen mit hohen Wachstumsprognosen verhindert die frühzeitige Einführung der Verfahren zur OSS-Umsatzsteuererklärung in den Niederlanden administrative Engpässe während umsatzstarker Verkaufsphasen. Wenn Sie sich unsicher sind, wie diese Schwellenwerte für Ihre spezifischen Produktkategorien gelten, können Sie sich für eine detaillierte Prüfung an unsere Steuerexperten wenden.
Zuletzt überprüft: September 2026
Schritt-für-Schritt-OSS-Umsatzsteuererklärung und vierteljährliche Fristen
Der Zugriff auf das Portal „Mijn Belastingdienst Zakelijk“ ist der erste verfahrenstechnische Schritt für Ihre OSS-Umsatzsteuererklärung in den Niederlanden. Für die Anmeldung benötigen Sie entweder eine DigiD oder ein eHerkenning-Token der Sicherheitsstufe 3. Nach dem Einloggen müssen Sie einen umfassenden Bericht über alle B2C-Verkäufe erstellen, aufgeschlüsselt nach dem jeweiligen EU-Mitgliedstaat und dem geltenden Umsatzsteuersatz. Diese Daten dienen als Grundlage für das EU One-Stop-Shop (OSS) Mehrwertsteuersystem und stellen sicher, dass die vereinnahmte Steuer dem Bestimmungsland korrekt zugeordnet wird. Sie haben nach dem Ende jedes Kalenderquartals genau einen Monat Zeit, um diese Erklärung einzureichen und sicherzustellen, dass die Gelder bei den niederländischen Steuerbehörden eingehen.
Einreichungsfristen und Zahlungsverfahren für 2026
Die Compliance hängt von der Einhaltung der strengen vierteljährlichen Fristen ab, die vom Belastingdienst festgelegt wurden. Für das Steuerjahr 2026 lauten diese Termine:
- Q1 (Januar–März): 30. April 2026
- Q2 (April–Juni): 31. Juli 2026
- Q3 (Juli–September): 31. Oktober 2026
- Q4 (Oktober–Dezember): 31. Januar 2027
Sie müssen für jede einzelne Einreichung die vom Portal generierte eindeutige Zahlungsreferenz verwenden. Diese Referenz ist die einzige Möglichkeit für das Finanzamt, Ihre Zahlung Ihrer Erklärung zuzuordnen. Eine entscheidende administrative Änderung fand am 1. Mai 2026 statt: Die Hausbank des Belastingdienst ist die Rabobank. Sie müssen alle gespeicherten Zahlungsvorlagen und Anweisungen für internationale Überweisungen aktualisieren, um dieses Rabobank-Konto zu berücksichtigen. Zahlungen, die an frühere Konten gesendet werden, können sich verzögern oder zurückgewiesen werden, was möglicherweise Säumniszinsen oder Strafgebühren nach sich zieht. Die Sicherstellung der Richtigkeit dieser Angaben ist ein standardmäßiger Bestandteil unserer Accounting & Tax Services für internationale Unternehmer.
Korrektur von Fehlern in früheren Erklärungen
Wenn Sie einen Fehler in einer zuvor eingereichten Erklärung feststellen, ermöglicht das OSS-System Korrekturen innerhalb Ihrer aktuellen Erklärung. Sie reichen keine gesonderte Berichtigungserklärung für den vergangenen Zeitraum ein; stattdessen nehmen Sie die Anpassung in Ihre nächste Quartalserklärung auf. Diese vereinfachte Korrekturmethode steht Ihnen bis zu drei Jahre nach dem Fälligkeitsdatum der ursprünglichen Erklärung zur Verfügung. Bei der Abwicklung von Überzahlungen verrechnet das System das Guthaben mit Ihrer aktuellen Verbindlichkeit. Bei erheblichen Abwärtskorrekturen sind Sie verpflichtet, interne Unterlagen wie Gutschriften oder Rücksendeprotokolle aufzubewahren, um die Änderung im Rahmen einer möglichen Betriebsprüfung zu begründen.
Zuletzt überprüft: September 2026
Obligatorische Dokumentation und 7-jährige Aufbewahrungspflicht
Die gesetzlichen Anforderungen in den Niederlanden hinsichtlich der Aufbewahrung von Geschäftsunterlagen sind streng. Das niederländische Recht schreibt eine Mindestaufbewahrungsfrist von 7 Jahren für alle umsatzsteuerrelevanten Unterlagen vor. Dieser Zeitraum stellt sicher, dass die Belastingdienst rückwirkende Prüfungen durchführen kann, um die Richtigkeit Ihrer Erklärungen zur OSS VAT filing Netherlands zu überprüfen. Für Unternehmen, die mit unbeweglichem Vermögen handeln, verlängert sich diese Anforderung auf 10 Jahre. Sie müssen diese Dokumente so aufbewahren, dass sie auf Verlangen unverzüglich eingesehen werden können. Die Nichtvorlage angemessener Unterlagen kann zum sofortigen Widerruf Ihrer OSS-Registrierung führen, was dann eine umsatzsteuerliche Registrierung in jedem einzelnen EU-Mitgliedstaat erforderlich machen würde, in dem Sie geschäftlich tätig sind.
Spezifische aufzubewahrende Datenpunkte
Um die auf grenzüberschreitende Verkäufe angewendeten Mehrwertsteuersätze zu begründen, müssen Sie spezifische Nachweise über den Standort Ihrer Kunden erfassen und aufbewahren. Die Steuerbehörden verlangen in der Regel mindestens zwei sich nicht widersprechende Nachweise, wie die Rechnungsadresse, die bei der Transaktion verwendete IP-Adresse oder den Ländercode des für die Zahlung genutzten Bankkontos. Darüber hinaus muss jede Rechnung den jeweils angewendeten Mehrwertsteuersatz eindeutig ausweisen, sei es der niederländische Regelsatz von 21 %, der ermäßigte Satz von 9 % oder ein spezifischer Satz aus einem anderen EU-Mitgliedstaat wie Deutschland oder Frankreich. Wenn Sie physische Waren verkaufen, müssen Sie zudem Transportnachweise wie Frachtbriefe oder Lieferbelege aufbewahren, um zu bestätigen, dass die Waren tatsächlich die Grenze überschritten haben. Sie sollten auch jegliche Korrespondenz mit Kunden aufbewahren, die deren Status als Nichtsteuerpflichtige bestätigt.
Standards für digitale Aufzeichnungen
Digitale Archive müssen über den gesamten Aufbewahrungszeitraum hinweg lesbar und zugänglich bleiben. Das bloße Speichern einer Datei reicht oft nicht aus; die Daten müssen in ihrem ursprünglichen Format gespeichert werden, um die Integrität der Informationen zu wahren. Professionelle Buchhaltungsdienstleistungen für eine Dutch BV stellen sicher, dass Ihre digitalen Systeme diesen niederländischen Standards entsprechen, und verhindern so Datenkorruption oder -verlust im Laufe der Zeit. Die Führung dieser Archive ist ein wesentlicher Bestandteil der Compliance bei der OSS VAT filing Netherlands. Wenn ein Unternehmen liquidiert wird, fällt die Verantwortung für die Aufbewahrung dieser Unterlagen für die verbleibenden Jahre der gesetzlichen Frist in der Regel einem benannten Verwahrer zu, häufig einem der ehemaligen Geschäftsführer. Die Belastingdienst erwartet, dass diese Unterlagen unabhängig vom aktiven Status des Unternehmens verfügbar sind.
Zuletzt überprüft: September 2026
Strategische Compliance für internationale Unternehmer
Die Gründung einer Dutch BV ist die primäre Methode für Nicht-EU-Gründer, um das Union-OSS-Verfahren zu nutzen. Durch die Wahl des Weges einer legalisierten Vollmacht (Power of Attorney) können Gründer aus der Ferne die Gründungsurkunde über einen Notar abschließen, ohne in die Niederlande reisen zu müssen. Dieser Remote-Prozess ermöglicht die sofortige Einleitung der steuerlichen Registrierungen. Die Einbindung Ihrer OSS VAT filing Netherlands in eine umfassendere Unternehmensstruktur stellt sicher, dass Ihr Unternehmen den Anforderungen der Körperschaftsteuer (CIT) entspricht, bei der die Steuersätze 19 % auf Gewinne bis zu 200.000 € und 25,8 % oberhalb dieser Schwelle betragen. Eine Dutch BV erfordert ein Mindeststammkapital von nur 0,01 €, was sie zu einem zugänglichen Instrument für internationale E-Commerce-Aktivitäten macht.
Die Rolle eines Fiskalvertreters
Internationale Unternehmer benötigen häufig einen Fiskalvertreter, um ihre Umsatzsteuerpflichten effektiv zu verwalten. Ein allgemeiner Fiskalvertreter handelt im Namen eines ausländischen Unternehmens für alle dessen Lieferungen und Leistungen, wohingegen eine beschränkte Fiskalvertretung typischerweise auf die Einfuhr von Waren und nachfolgende Lieferungen begrenzt ist. Diese Vertretung vereinfacht die Interaktionen mit der niederländischen Handelskammer (KVK) und stellt sicher, dass die gesamte Kommunikation mit den Steuerbehörden von lokalen Spezialisten abgewickelt wird. Für Unternehmen mit grenzüberschreitenden Teams ist die Inanspruchnahme professioneller Lohnbuchhaltungsdienste in den Niederlanden unerlässlich, um Sozialversicherungs- und Lohnsteuerpflichten neben Ihren Mehrwertsteuerpflichten zu verwalten. Dieser integrierte Ansatz verhindert administrative Lücken, die zu Strafen oder Verzögerungen bei Ihrem Prozess zur OSS VAT filing Netherlands führen könnten.
Zeitpläne für die Umsatzsteuerregistrierung für 2026
Die Planung Ihres Markteintritts erfordert ein Verständnis der aktuellen administrativen Bearbeitungszeiten. Für Unternehmen in ausländischem Besitz dauert die Erteilung einer Umsatzsteuer-Identifikationsnummer in der Regel zwischen 6 und 8 Wochen. Dieser Schritt ist eine zwingende Voraussetzung; Sie können das OSS-Verfahren erst beantragen, wenn Ihre primäre Umsatzsteuerregistrierung aktiv ist. Die anfängliche KVK-Registrierungsgebühr für 2026 ist eine einmalige Zahlung von 85,15 €. Sobald Ihre Umsatzsteuer-Identifikationsnummer vorliegt, können Sie mit dem OSS-Antrag fortfahren, um Ihre EU-weiten B2C-Verkäufe zu verwalten. Es ist zudem zu beachten, dass jede Änderung der Angaben zu den wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) für Personen, die mehr als 25 % der Anteile halten, innerhalb von 7 Tagen gemeldet werden muss, um die gesellschaftsrechtliche Compliance zu gewährleisten.
Eine effiziente Steuerstrategie umfasst mehr als nur die Einhaltung vierteljährlicher Fristen. Es geht darum sicherzustellen, dass Ihre Unternehmensstruktur als robustes Instrument für den europäischen Handel fungiert. Indem Sie Ihre Umsatzsteuermeldungen mit Ihrem Jahresabschluss abgleichen, der innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK eingereicht werden muss, wahren Sie ein transparentes und verlässliches Unternehmensprofil. Dieser ganzheitliche Compliance-Ansatz schützt Ihre geschäftlichen Interessen und fördert ein langfristiges Wachstum auf dem europäischen Markt, während Ihre Unterlagen für die vorgeschriebene 7-jährige Aufbewahrungsfrist verfügbar gehalten werden.
Zuletzt überprüft: September 2026
Optimierung Ihrer europäischen Umsatzsteuerstrategie für 2026
Der Erfolg auf dem europäischen Markt erfordert die strikte Einhaltung des vierteljährlichen Meldezyklus sowie der im Rahmen der Unionsregelung festgelegten Bestimmungslandprinzipien für die Umsatzsteuer. Durch die Überwachung des Schwellenwerts von 10.000 € und die Aufbewahrung digitaler Unterlagen über den gesetzlichen Zeitraum von 7 Jahren stellen Sie sicher, dass Ihre Dutch BV ein rechtskonformes Tor für den internationalen Handel bleibt. Die Umstellung auf die Rabobank als primäre Hausbank der Belastingdienst zum 1. Mai 2026 unterstreicht die Notwendigkeit präziser administrativer Aktualisierungen in Ihren Zahlungsabläufen. Das ordnungsgemäße Management dieser technischen Anforderungen verhindert das Risiko von Strafzahlungen und stellt sicher, dass Ihr Unternehmen einen transparenten Status bei den niederländischen Steuerbehörden behält.
Seit 2015 haben wir über 2.000 Gründer weltweit bei der Ferngründung und der laufenden steuerlichen Compliance unterstützt. Unser Team bietet eine 100-prozentige Zufriedenheitsgarantie auf Compliance-Dienstleistungen, um sicherzustellen, dass Ihre OSS-Umsatzsteuermeldung in den Niederlanden fehlerfrei ausgeführt wird. Wir setzen uns dafür ein, als Ihr proaktiver Partner in den Niederlanden zu agieren und Ihnen die erforderliche verfahrenstechnische Klarheit zu bieten, um Ihre Geschäftstätigkeit auf alle 27 EU-Mitgliedstaaten auszuweiten. Ihre geschäftlichen Interessen liegen in erfahrenen Händen, während Sie sich auf das Wachstum Ihres Kerngeschäfts konzentrieren.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Kann sich ein Nicht-EU-Unternehmen in den Niederlanden für das OSS registrieren?
Ein Nicht-EU-Unternehmen kann sich in den Niederlanden für die Nicht-Unionsregelung registrieren, sofern es über keine Betriebsstätte in der EU verfügt. Entscheidet sich das Unternehmen für die Gründung einer Dutch BV, nutzt es stattdessen die Unionsregelung. Dieses Verfahren ermöglicht eine zentrale Meldung von Dienstleistungen, die an EU-Verbraucher erbracht werden. Die Registrierung erfordert zunächst eine niederländische Umsatzsteuernummer. Unternehmen in ausländischem Besitz warten in der Regel 6 bis 8 Wochen auf die Erteilung der Umsatzsteuernummer, bevor sie den OSS-Antrag finalisieren können.
Was passiert, wenn ich eine Frist für die OSS-Umsatzsteuermeldung versäume?
Das Versäumen einer Frist zieht unmittelbare finanzielle Konsequenzen seitens der niederländischen Steuerverwaltung nach sich. Für verspätete Einreichungen fällt eine feste Geldbuße von 82 € an. Zahlungsverzug führt zu einer Strafgebühr von 3 % des unbezahlten Betrags, mindestens jedoch 50 € und höchstens 6.709 €. Sie müssen sicherstellen, dass alle Gelder bis zum letzten Tag des auf das Meldequartal folgenden Monats auf dem Rabobank-Konto der Belastingdienst eingehen. Wiederholte Pflichtverletzungen können zum Ausschluss aus dem Verfahren führen.
Ist es möglich, Vorsteuer auf Ausgaben über die OSS-Erklärung geltend zu machen?
Sie können Vorsteuer auf Betriebsausgaben nicht über eine OSS-Erklärung abziehen. Das OSS-Portal dient ausschließlich der Meldung und Abführung der Ausgangsumsatzsteuer, die von Verbrauchern in anderen EU-Mitgliedstaaten vereinnahmt wurde. Um die auf niederländische Geschäftsausgaben gezahlte Umsatzsteuer zurückzufordern, müssen Sie eine reguläre niederländische Umsatzsteuererklärung einreichen. Wenn Sie Umsatzsteuer in anderen EU-Ländern bezahlt haben, in denen Sie nicht registriert sind, müssen Sie einen gesonderten digitalen Erstattungsantrag über das offizielle Portal einreichen.
Muss ich weiterhin eine reguläre niederländische Umsatzsteuererklärung einreichen, wenn ich das OSS nutze?
Sie müssen weiterhin reguläre niederländische Umsatzsteuererklärungen abgeben, wenn Ihr Unternehmen Inlandsumsätze in den Niederlanden tätigt oder Vorsteuer zurückfordern muss. Das System der OSS-Umsatzsteuermeldung in den Niederlanden deckt ausschließlich grenzüberschreitende B2C-Transaktionen ab. Wenn Ihre Dutch BV weder Inlandsumsätze noch Ausgaben mit abzugsfähiger Vorsteuer aufweist, reichen Sie unter Umständen nur OSS-Erklärungen ein, dies ist jedoch selten der Fall. Die meisten aktiven Unternehmen führen beide Meldungen durch, um die vollständige Einhaltung der niederländischen Steuervorschriften und der körperschaftsteuerlichen Berichterstattung zu gewährleisten.
Wie ermittle ich den korrekten Umsatzsteuersatz für andere EU-Länder?
Sie müssen den Umsatzsteuersatz des Mitgliedstaats anwenden, in dem Ihr Verbraucher ansässig ist. Diese Steuersätze variieren innerhalb der EU, wobei die Regelsteuersätze zwischen 17 % und 27 % liegen. Die Europäische Kommission stellt eine Datenbank zur Überprüfung dieser Angaben bereit. Für niederländische Unternehmen beträgt der Standard-Umsatzsteuersatz 21 %, während der ermäßigte Steuersatz bei 9 % liegt. Es liegt in Ihrer Verantwortung sicherzustellen, dass am Verkaufsort der korrekte ausländische Steuersatz angewendet wird, bevor die Meldung über das niederländische Portal erfolgt.
Was ist der Unterschied zwischen OSS und IOSS für E-Commerce-Händler?
Der Hauptunterschied liegt im Herkunftsort der Waren. Das OSS-Verfahren betrifft B2C-Verkäufe von Waren, die sich bereits innerhalb der EU befinden, oder Dienstleistungen, die von EU-Unternehmen erbracht werden. Der Import One-Stop Shop (IOSS) erleichtert speziell die Erhebung und Abführung der Mehrwertsteuer für aus Drittländern importierte Waren mit einem Sachwert von höchstens 150 €. Beide Systeme zielen darauf ab, den Handel zu vereinfachen, jedoch erfordert der IOSS für viele Nicht-EU-Verkäufer einen Vertreter (Intermediär), um das Einfuhrverfahren abzuwickeln.
Kann ich das OSS-Verfahren für B2B-Verkäufe in der EU nutzen?
Das OSS-Verfahren ist für B2B-Transaktionen nicht anwendbar. Es ist strikt für Verkäufe von Waren und Dienstleistungen an Endverbraucher (B2C) konzipiert. Innergemeinschaftliche B2B-Verkäufe unterliegen im Allgemeinen dem Reverse-Charge-Verfahren, bei dem das kaufende Unternehmen die Umsatzsteuer im eigenen Land deklariert. Sie müssen die Umsatzsteuer-Identifikationsnummer Ihrer Geschäftskunden über das MIAS-System (VIES) überprüfen, um sicherzustellen, dass sie für die B2B-Behandlung qualifiziert sind und nicht über Ihre vierteljährliche OSS-Erklärung abgewickelt werden.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate-Governance-Gesetze und -Vorschriften, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |