


By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-17 · Last reviewed 2026-08-17
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
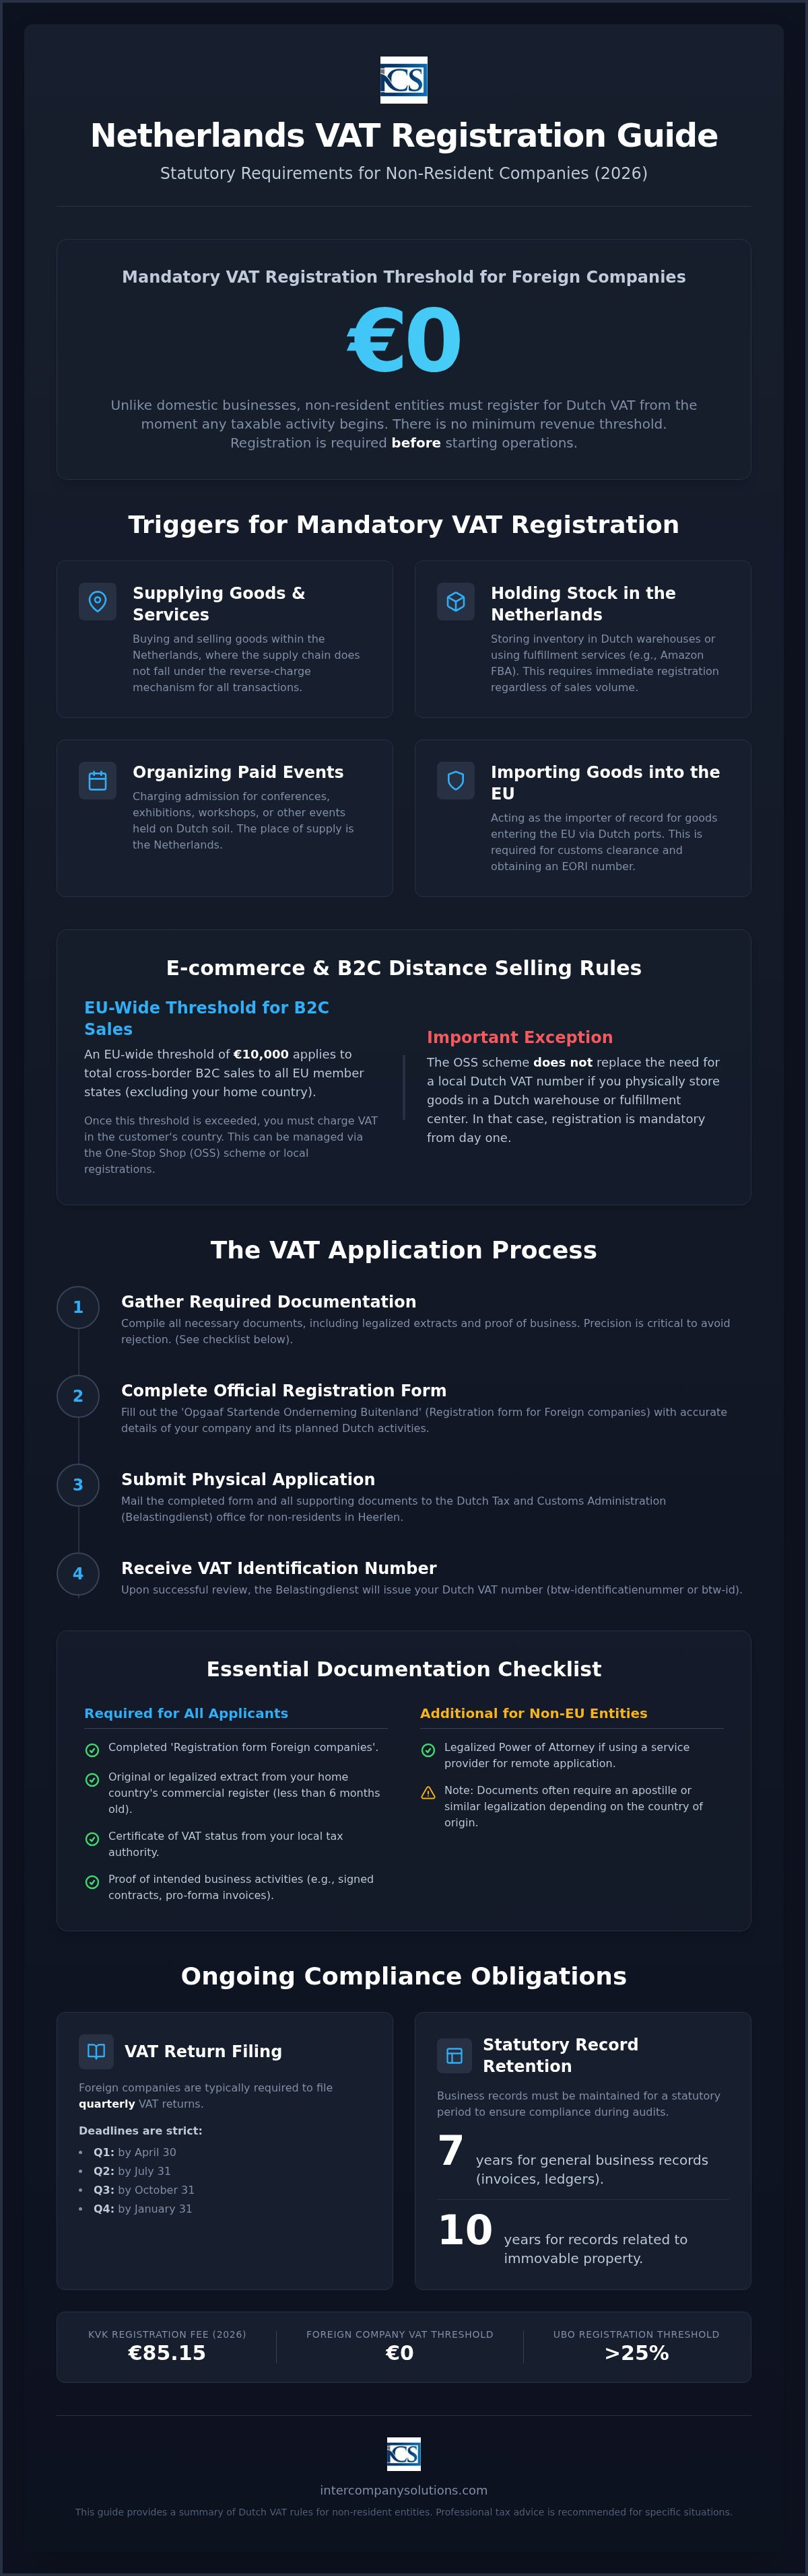
Ausländische Unternehmen gehen oft davon aus, dass sie die steuerliche Compliance aufschieben können, bis sie eine bestimmte Umsatzschwelle erreichen, aber in den Niederlanden beträgt die Registrierungsschwelle für nicht ansässige Unternehmen exakt 0 €. Das bedeutet, dass die Umsatzsteuerregistrierung in den Niederlanden für ausländische Unternehmen ab dem Zeitpunkt obligatorisch ist, an dem steuerbare Tätigkeiten beginnen. Die Erfüllung dieser Anforderungen wird häufig durch die Notwendigkeit postalische Einreichungen bei der Belastingdienst in Heerlen sowie durch potenzielle Sprachbarrieren im Kontakt mit den Steuerbehörden erschwert.
Die Gewährleistung einer 100%igen Compliance aus dem Ausland erfordert Präzision und ein klares Verständnis des niederländischen Steuerrechts. Dieser Leitfaden dient als fachliche Ressource für nicht ansässige Unternehmen und erläutert die gesetzlichen Anforderungen, Antragsverfahren und Erklärungspflichten für 2026 im Detail. Sie finden spezifische Informationen zum Erhalt Ihrer btw-id, der KVK-Registrierungsgebühr in Höhe von 85,15 € und der Abwicklung von Einreichungen aus dem Ausland. Das Befolgen dieser Schritte hilft Ihnen, die erforderlichen Steuernummern zu erhalten und gleichzeitig das Risiko von behördlichen Strafen zu vermeiden.
Wichtigste Erkenntnisse
- Für ausländische Unternehmen ist es obligatorisch, sich vor Beginn der Geschäftstätigkeit für die niederländische Umsatzsteuer zu registrieren, da der Schwellenwert von 0 € für alle nicht ansässigen Unternehmen gilt.
- Erfolgreiche Anträge erfordern bestimmte Unterlagen, darunter einen legalisierten Handelsregisterauszug aus Ihrem Heimatland, der nicht älter als sechs Monate ist.
- Dieser Leitfaden beschreibt den schrittweisen Prozess zur Umsatzsteuerregistrierung in den Niederlanden für ausländische Unternehmen, einschließlich der Handhabung der Anforderungen an den Postversand.
- Compliance umfasst die fristgerechte Einreichung von Quartalserklärungen unter Einhaltung strenger Fristen sowie die Aufbewahrung von Geschäftsunterlagen über einen gesetzlichen Zeitraum von sieben bis zehn Jahren.
- Professionelle Buchhaltungs- und Steuerberatungsdienste können Ihre Antragstellung aus dem Ausland erleichtern und die 100%ige Einhaltung der neuesten niederländischen Steuervorschriften sicherstellen.
Kriterien für die obligatorische Umsatzsteuerregistrierung in den Niederlanden
Die niederländische Steuerverwaltung wendet strenge Vorschriften für nicht ansässige Unternehmen an. Während in den Niederlanden niedergelassene Unternehmen umsatzabhängig für bestimmte Befreiungen in Betracht kommen können, ist die niederländische Umsatzsteuerregistrierung für ausländische Unternehmen ab dem ersten Euro steuerbaren Umsatzes obligatorisch. Für nicht ansässige Einheiten gibt es keine Mindestumsatzgrenze. Sie müssen Ihre Registrierung abschließen, bevor Sie steuerbare Tätigkeiten im Land aufnehmen. Dadurch wird sichergestellt, dass Sie von Beginn an mit der Übersicht über das niederländische Umsatzsteuersystem konform sind, was ein wesentlicher Compliance-Schritt bei der Gründung eines Unternehmens in den Niederlanden ist.
Selbst wenn Ihre Transaktionen unter das „Reverse-Charge“-Verfahren fallen, bei dem die Umsatzsteuerschuld auf Ihren niederländischen Geschäftskunden übergeht, benötigen Sie häufig dennoch eine Umsatzsteuernummer. Dies ist für die ordnungsgemäße Meldung in Ihren periodischen Voranmeldungen und für die Erstattung von Vorsteuerbeträgen auf niederländische Kosten wie Logistik oder Beratungshonorare erforderlich. Wenn Ihr Unternehmen als eingetragener Importeur für Waren auftritt, die über niederländische Häfen wie Rotterdam in die Europäische Union eingeführt werden, ist eine Umsatzsteuerregistrierung unerlässlich. Dieser Prozess ist in der Regel an den Erhalt einer EORI-Nummer gekoppelt, die für die Zollabfertigung erforderlich ist. Nicht-EU-Unternehmen stellen häufig fest, dass die Beschaffung einer Umsatzsteuernummer der erste Schritt zur Optimierung ihrer Lieferkette durch die Nutzung von Aufschubbewilligungen ist.
Steuerbare Tätigkeiten für ausländische Unternehmer
Bestimmte Geschäftsmodelle lösen eine unmittelbare Pflicht zur Registrierung einer niederländischen Umsatzsteuernummer aus. Wenn Sie Waren innerhalb der Niederlande kaufen und verkaufen und der Lieferant kein niederländisches Unternehmen ist, erbringen Sie eine steuerbare Lieferung. Ein weiterer häufiger Auslöser ist die Bevorratung von Waren in niederländischen Lagern oder Fulfillment-Centern. So müssen sich beispielsweise Händler, die Amazon FBA nutzen und Bestände in einer niederländischen Betriebsstätte lagern, unabhängig von ihrem Gesamtumsatz für die Umsatzsteuer registrieren. Wenn Ihr Unternehmen zudem Veranstaltungen mit kostenpflichtigem Eintritt wie Konferenzen, Messen oder Workshops auf niederländischem Hoheitsgebiet organisiert, liegt der Leistungsort in den Niederlanden, was eine lokale Registrierung erfordert.
E-Commerce und der OSS-Schwellenwert
Für Unternehmen, die Fernverkäufe an niederländische Verbraucher tätigen, gelten je nach Standort und Logistikkonzept unterschiedliche Regeln. Es gilt ein EU-weiter Schwellenwert von 10.000 € für B2C-Verkäufe. Sobald Ihre Gesamtverkäufe in alle EU-Länder (ohne Ihr Heimatland) diesen Betrag überschreiten, müssen Sie die Umsatzsteuer im Bestimmungsland des Kunden abführen. Sie können dies über das One-Stop-Shop-Verfahren (OSS) oder über individuelle lokale Registrierungen abwickeln. Wenn Sie jedoch ein Händler aus einem Drittland sind, der einen niederländischen Fulfillment-Hub nutzt, müssen Sie unverzüglich eine lokale Umsatzsteuernummer beantragen. Das OSS-Verfahren vereinfacht die Deklaration für grenzüberschreitende Verkäufe, ersetzt jedoch nicht die Notwendigkeit einer lokalen niederländischen Umsatzsteuerregistrierung für ausländische Unternehmen, wenn Sie physische Bestände in einem niederländischen Lager halten.
Erforderliche Dokumente für nicht ansässige Umsatzsteuer-Antragsteller
Die niederländische Steuerverwaltung verlangt ein hohes Maß an dokumentarischer Genauigkeit bei der Bearbeitung von Anträgen aus dem Ausland. Um die niederländische Umsatzsteuerregistrierung für ausländische Unternehmen einzuleiten, müssen Sie das Formular „Registration form Foreign companies“ (Opgaaf Startende Onderneming Buitenland) einreichen. Dieses Dokument erfasst Daten zu Ihrem voraussichtlichen Umsatz, der Art Ihrer niederländischen Geschäftsaktivitäten und der weltweiten Struktur Ihres Unternehmens. Genauigkeit ist in dieser Phase von entscheidender Bedeutung; die Belastingdienst verwendet diese Angaben, um Ihren Meldeturnus zu bestimmen und festzustellen, ob Sie einen Fiskalvertreter benötigen.
Neben dem Hauptformular müssen Sie mehrere Belege einreichen. Dazu gehört ein Original oder ein legalisierter Auszug aus dem Handelsregister Ihres Heimatlandes, der nicht älter als sechs Monate sein sollte. Sie müssen außerdem eine Bescheinigung über den Umsatzsteuerstatus Ihrer lokalen Steuerbehörde vorlegen, um nachzuweisen, dass Sie in Ihrem Ansässigkeitsstaat als Unternehmen registriert sind. Die Behörden verlangen häufig Nachweise über die beabsichtigten Geschäftstätigkeiten, um den Prozess der Umsatzsteuerregistrierung für ausländische Unternehmen zu überprüfen. Diese Nachweise bestehen typischerweise aus unterzeichneten Verträgen mit niederländischen Kunden, Pro-forma-Rechnungen oder Frachtdokumenten, die den Transport von Waren in die Niederlande belegen.
Anforderungen für EU- im Vergleich zu Nicht-EU-Unternehmen
Die Dokumentationsphase ist aufgrund fehlender Legalisationen die häufigste Fehlerquelle bei der niederländischen Umsatzsteuerregistrierung für ausländische Unternehmen. Wenn Ihr Unternehmen seinen Sitz außerhalb der Europäischen Union hat, müssen Sie eine legalisierte Vollmacht (Power of Attorney) vorlegen, falls Sie sich für die Zusammenarbeit mit einem Dienstleister wie Intercompany Solutions entscheiden. Dies ermöglicht es uns, den Antrag in Ihrem Namen zu verwalten. Dokumente aus Nicht-EU-Ländern müssen in der Regel mit einer Apostille versehen sein oder eine konsularische Legalisation durchlaufen. Wenn Ihre Unternehmensdokumente nicht auf Niederländisch, Englisch, Deutsch oder Französisch verfasst sind, müssen Sie eine Übersetzung durch einen vereidigten Übersetzer beifügen. Sie sind zudem verpflichtet, jeden wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO) offenzulegen, der mehr als 25 % der Eigentumsanteile oder der Kontrolle am Unternehmen hält.
Regeln für Bankkonten und physische Adressen
Zwar benötigen Sie nicht zwingend ein niederländisches Bankkonto, um eine Umsatzsteuernummer zu erhalten, die Steuerbehörden verlangen jedoch generell eines für die Auszahlung von Umsatzsteuererstattungen. Ohne eine lokale IBAN kann der Erhalt von Guthaben von der Belastingdienst ein langwieriger Prozess sein. Sie sollten zudem zwischen einem satzungsmäßigen Sitz und einer Betriebsstätte unterscheiden. Ein satzungsmäßiger Sitz dient als Postanschrift für Compliance-Zwecke, während eine Betriebsstätte einen physischen Standort mit personellen und sachlichen Mitteln voraussetzt. Das Vorliegen einer Betriebsstätte kann Ihren Status in Bezug auf die Körperschaftsteuer (Corporate Income Tax, CIT) verändern. Dadurch könnten Ihre niederländischen Gewinne Körperschaftsteuersätzen von 19 % bis zu 200.000 € und 25,8 % über diesem Schwellenwert unterliegen. Wenn Sie sich bezüglich des Legalisationsstatus Ihrer spezifischen Dokumente unsicher sind, können Sie sich an uns wenden, um eine Dokumentenprüfung anfordern.
Der schrittweise Ablauf der Umsatzsteuerbeantragung für ausländische Unternehmen
Das Verfahren zur BTW-Registrierung in den Niederlanden für ausländische Unternehmen beginnt mit dem Abruf des offiziellen Formulars „Registration form Foreign companies“ über das Portal der Belastingdienst. Bei diesem Dokument handelt es sich um einen umfassenden Fragebogen, der genaue Angaben zur Rechtsform Ihres Unternehmens und zu den geplanten Aktivitäten auf niederländischem Staatsgebiet erfordert. Sie müssen realistische Umsatzschätzungen für das erste Geschäftsjahr angeben und mitteilen, ob Sie Mitarbeiter einstellen wollen. Wenn Sie die Beschäftigung von Personal planen, dient das Formular zugleich als vorläufige Meldung für Lohnsteuerpflichten.
Sobald Sie das Formular ausgefüllt haben, müssen Sie die im vorigen Abschnitt erwähnten legalisierten Gesellschaftsdokumente zusammenstellen. Die niederländische Finanzbehörde akzeptiert derzeit keine digitalen Anträge für die Erstregistrierung von nichtansässigen Unternehmen. Sie sind verpflichtet, ein physisches Antragspaket zusammenzustellen und per Einschreiben an die Steuerbehörde (Belastingdienst/Klantgegevens) in Heerlen zu übermitteln. Die Nutzung eines Einschreibens ist unerlässlich, um die Zustellung dieser sensiblen Dokumente nachzuverfolgen und bei eventuellen Verzögerungen einen Nachweis über die Einreichung vorlegen zu können.
Nachdem die Behörden Ihren Antrag bearbeitet haben, stellen sie zwei unterschiedliche Nummern aus. Die erste ist Ihre BTW-Identifikationsnummer (btw-id), die Sie auf Ihren Rechnungen und Ihrer Unternehmenswebsite angeben müssen. Die zweite ist Ihre Umsatzsteuernummer (omzetbelastingnummer). Diese zweite Nummer wird ausschließlich für Ihre periodischen Steueranmeldungen und die direkte Kommunikation mit der Belastingdienst verwendet. Der Erhalt dieser Nummern bestätigt, dass Ihre BTW-Registrierung in den Niederlanden für ausländische Unternehmen aktiv ist und Sie berechtigt sind, steuerbare Geschäfte im Land auszuüben.
Zeitrahmen und KVK-Registrierung
Die übliche Bearbeitungszeit für einen BTW-Antrag liegt in der Regel zwischen zwei und acht Wochen, abhängig von der Komplexität Ihrer Unternehmensstruktur und der aktuellen Arbeitsbelastung beim Finanzamt in Heerlen. Wenn Sie ein Unternehmen in den Niederlanden gründen, indem Sie eine lokale BV errichten, wird Ihre BTW-Registrierung häufig automatisch nach Ihrem Termin bei der Handelskammer (KVK) veranlasst. Für das Jahr 2026 beträgt die KVK-Registrierungsgebühr 85,15 €. Reine nichtansässige Unternehmen ohne lokale Niederlassung benötigen nicht immer eine KVK-Registrierung, müssen jedoch dennoch den direkten Weg zu den Finanzbehörden beschreiten.
Antragstellung aus der Ferne per Vollmacht
Sie können das gesamte Antragsverfahren ohne physische Präsenz in den Niederlanden abwickeln, indem Sie eine legalisierte Vollmacht (POA) nutzen. Dieses Dokument bevollmächtigt einen Spezialisten, die Antragsformulare zu unterzeichnen und die gesamte nachfolgende Korrespondenz mit den Steuerbehörden zu führen. Für 2026 verlangt die Belastingdienst, dass die Vollmacht bestimmte Legalisierungsstandards erfüllt. Unternehmer aus Nicht-EU-Staaten müssen das Dokument in ihrem Heimatland notariell beglaubigen und mit einer Apostille versehen lassen, um sicherzustellen, dass es von den niederländischen Behörden anerkannt wird. Dieser Weg aus der Ferne ist das Standardverfahren für internationale Unternehmen, die schnell und effizient eine Präsenz aufbauen möchten.
Gesetzliche Erklärungspflichten und Aufbewahrungsvorschriften
Sobald die niederländische BTW-Registrierung für ausländische Unternehmen aktiv ist, legt der Belastingdienst eine bestimmte Erklärungshäufigkeit fest. Die meisten nicht ansässigen Unternehmen reichen ihre Erklärungen vierteljährlich ein. Händler mit hohem Umsatzvolumen oder Unternehmen mit unregelmäßiger Zahlungshistorie können zur monatlichen Abgabe verpflichtet werden. Die Fristen sind absolut bindend. Sowohl die digitale Erklärung als auch die vollständige Zahlung müssen bis zum letzten Tag des auf den Zeitraum folgenden Monats bei den niederländischen Steuerbehörden eingehen. Für Quartalszahler im Jahr 2026 ist die Frist für Q1 der 30. Mai 2026, während die Frist für Q2 auf den 31. August 2026 fällt.
Die Compliance erstreckt sich über die Einreichung hinaus auf die Führung von Geschäftsunterlagen. Sie müssen eine vollständige Buchführung für mindestens 7 Jahre aufbewahren. Dieses Archiv umfasst alle Rechnungen, Kontoauszüge und Verträge. Wenn Ihr Unternehmen mit unbeweglichem Vermögen handelt, schreibt das Gesetz eine 10-jährige Aufbewahrungsfrist vor. Diese 10-Jahres-Regel gilt auch für Unternehmen, die das One-Stop-Shop-Verfahren (OSS) für EU-weite B2C-Verkäufe nutzen. Die Aufbewahrung dieser Unterlagen stellt sicher, dass Sie auf potenzielle Betriebsprüfungen vorbereitet sind und jegliche BTW-Vorsteuervergütungsansprüche nachweisen können.
BTW-Sätze und Berichterstattung im Jahr 2026
Die meisten Gegenstände und Dienstleistungen unterliegen dem BTW-Regelsatz von 21 %. Ein ermäßigter Steuersatz von 9 % gilt für bestimmte Waren wie Lebensmittel, Bücher und bestimmte Arzneimittel. Wenn Sie an B2B-Transaktionen über EU-Grenzen hinweg beteiligt sind, sind Sie zudem verpflichtet, Zusammenfassende Meldungen einzureichen, um innergemeinschaftliche Erwerbe und Lieferungen zu melden. Sofern Ihre Tätigkeiten eine Betriebsstätte begründen, unterliegen Ihre niederländischen Gewinne der Körperschaftsteuer. Die Körperschaftsteuersätze betragen weiterhin 19 % für die ersten 200.000 € Gewinn und 25,8 % für jeden diesen Grenzbetrag übersteigenden Betrag.
Anforderungen an die elektronische Einreichung
Die niederländische Steuerbehörde schreibt die Nutzung des Portals „Mijn Belastingdienst Zakelijk“ für alle Übermittlungen vor. Sie benötigen sichere Zugangsdaten, was für viele ausländische Körperschaften spezifische Anmeldedaten beinhaltet, die vom Belastingdienst bei der Registrierung bereitgestellt werden. Verspätete Einreichungen oder Zahlungsverzögerungen lösen automatische Strafen aus. Diese Bußgelder werden strikt durchgesetzt, um die Integrität des Steuersystems aufrechtzuerhalten. Sicherzustellen, dass Ihre niederländische BTW-Registrierung für ausländische Unternehmen durch einen automatisierten Einreichungsprozess unterstützt wird, ist der wirksamste Weg, um diese unnötigen Kosten zu vermeiden.
Spezialisierte BTW-Compliance-Dienstleistungen für internationale Unternehmer
Intercompany Solutions verwaltet die lückenlose Administration für Unternehmen, die eine niederländische steuerliche Präsenz benötigen. Wir übernehmen die Erstantragstellung für BTW- und EORI-Nummern, was Ihnen den unverzüglichen Import von Waren in die EU ermöglicht. Unser Team fungiert als Brücke zwischen Ihrem Unternehmen und den niederländischen Steuerbehörden und kümmert sich um die Anforderungen an den physischen Postverkehr sowie um Sprachbarrieren, die gebietsfremde Antragsteller häufig behindern. Wir bieten erstklassige Sekretariatspakete, die bis zu 10 Stunden dedizierte Compliance-Unterstützung umfassen. Dies stellt sicher, dass Ihre geschäftlichen Interessen von Experten betreut werden, die die Feinheiten des lokalen regulatorischen Umfelds verstehen.
Unsere Expertise erstreckt sich auf komplexe arbeits- und steuerrechtliche Vorschriften wie die 30%-Steuervergütungsregelung für internationales Personal. Diese Regelung ermöglicht es Arbeitgebern, eine steuerfreie Vergütung für extraterritoriale Kosten zu gewähren, was die Niederlande zu einem attraktiven Ziel für globale Talente macht. Durch die Einbindung dieser spezialisierten Dienstleistungen können Sie einen schlanken Betrieb aufrechterhalten und gleichzeitig gewährleisten, dass jeder Aspekt Ihrer niederländischen Präsenz stets den geltenden Gesetzen entspricht. Die korrekte Bearbeitung dieser Anträge ist unerlässlich, um von Beginn an einen gültigen steuerlichen Status aufrechtzuerhalten.
Remote-Gründung und steuerliche Einrichtung
Unsere Spezialisten können eine Dutch BV innerhalb von 3 bis 5 Werktagen aus der Ferne gründen. Diese Schnelligkeit ist entscheidend für Unternehmen, die vor der Beantragung von Steuernummern eine juristische Präsenz aufbauen müssen. Wir wickeln die gesamte Korrespondenz mit der Handelskammer (KVK) und dem Belastingdienst in Ihrem Namen ab. Während dieses Prozesses gewährleisten wir die vollständige Einhaltung der Anforderungen des UBO-Registers und identifizieren gezielt alle Anteilseigner mit einer Beteiligung oder Kontrolle von über 25%. Dieser proaktive Ansatz verhindert administrative Verzögerungen während der anschließenden Antragsphase.
Umfassende Buchhaltungslösungen
Die Führung einer niederländischen Einheit erfordert kontinuierliche Aufmerksamkeit hinsichtlich der Finanzberichterstattung und der gesetzlichen Fristen. Wir bieten Lohnbuchhaltungsdienstleistungen und buchhalterische Unterstützung, die auf die Bedürfnisse internationaler Unternehmer zugeschnitten sind. Unsere Leistungen umfassen die Erstellung von Jahresabschlüssen und das Management der Körperschaftsteuererklärungen (CIT). Für 2026 beträgt der Körperschaftsteuersatz 19% auf Gewinne bis zu 200.000 € und 25,8% auf Gewinne, die diesen Betrag übersteigen. Wir bieten zudem strategische Beratung zu niederländischen Steuervorteilen und den Vorzügen des umfangreichen Netzwerks von über 100 Doppelbesteuerungsabkommen. Die Nutzung dieser Rahmenbedingungen kann die steuerliche Position Ihres Unternehmens erheblich optimieren und gewährleistet gleichzeitig die hundertprozentige Einhaltung der 7-jährigen Aufbewahrungspflicht für Geschäftsunterlagen.
Zuletzt überprüft: August 2026
Aufbau Ihrer niederländischen steuerlichen Präsenz im Jahr 2026
Der Erfolg auf dem niederländischen Markt hängt von präziser Compliance ab dem ersten Tag ab. Wie Sie gesehen haben, müssen gebietsfremde Unternehmen einen Schwellenwert von null Euro beachten und spezifische Anforderungen an den physischen Postverkehr an das Finanzamt in Heerlen erfüllen. Indem Sie sich Ihre btw-id frühzeitig sichern und Unterlagen für die gesetzlich vorgeschriebenen sieben bis zehn Jahre aufbewahren, schützen Sie Ihr Unternehmen vor Verwaltungssanktionen und gewährleisten ein stabiles Fundament für das Wachstum. Die niederländische BTW-Registrierung für ausländische Unternehmen ist eine verfahrenstechnische Hürde, die, wenn sie ordnungsgemäß abgewickelt wird, das Tor zur gesamten Europäischen Union öffnet.
Intercompany Solutions ist das führende spezialisierte Gründungsunternehmen der Niederlande. Wir bieten direkte Expertise zu den Steuerparametern für 2026 und eine 100%ige Zufriedenheitsgarantie auf unsere Dienstleistungen. Ganz gleich, ob Sie den UBO-Schwellenwert navigieren oder ein Verfahren zur Einreichung aus der Ferne einrichten, unser Team steht bereit, Ihren Markteintritt in die Niederlande mit Präzision und Geschwindigkeit zu unterstützen.
Wir freuen uns darauf, Ihre internationale Expansion zu begleiten und sicherzustellen, dass Ihr Unternehmen stets allen niederländischen gesetzlichen Verpflichtungen nachkommt.
Häufig gestellte Fragen
Ist eine niederländische BTW-Nummer für Unternehmen ohne physischen Sitz in den Niederlanden erforderlich?
Ja, eine niederländische BTW-Nummer ist obligatorisch, wenn Sie steuerbare Umsätze in den Niederlanden ausführen, unabhängig davon, ob Sie eine physische Niederlassung unterhalten. Häufige Auslöser sind die Lagerung von Beständen in einem Fulfillment-Center oder das Auftreten als amtlicher Importeur (Importer of Record). Sie benötigen keine lokale Zweigniederlassung, um diese Pflichten zu erfüllen. Die Steuerbehörden erteilen speziell für diese Konstellationen eine BTW-Nummer für Steuerausländer, sodass Sie konform agieren können, während Sie vollständig aus Ihrem Heimatland heraus tätig sind.
Wie hoch ist der Schwellenwert für die BTW-Registrierung ausländischer Unternehmen im Jahr 2026?
Für 2026 gilt bei der niederländischen BTW-Registrierung für ausländische Unternehmen ein Schwellenwert von 0 €. Dies unterscheidet sich von der Kleinunternehmerregelung (KOR), die lokalen Unternehmern zur Verfügung steht. Sie müssen Ihre BTW-Identifikationsnummer beantragen, bevor Sie mit dem Verkauf von Waren oder der Erbringung von Dienstleistungen auf niederländischem Boden beginnen. Die Nichtregistrierung vor Ihrer ersten steuerbaren Transaktion kann zu rückwirkenden Festsetzungen und Bußgeldern durch den Belastingdienst führen.
Kann sich ein gebietsfremdes Unternehmen in den Niederlanden remote für die BTW registrieren lassen?
Sie können sich remote für die niederländische BTW registrieren, indem Sie einem professionellen Dienstleister eine legalisierte Vollmacht (Power of Attorney) erteilen. Dieses Dokument muss notariell beglaubigt und bei Gründern aus Nicht-EU-Ländern mit einer Apostille legalisiert sein. Dieses Verfahren macht eine physische Einreise in die Niederlande überflüssig. Sobald die Vollmacht vorliegt, kann Ihr Vertreter den gesamten Antrag beim Finanzamt in Heerlen in Ihrem Namen abwickeln.
Welche Unternehmensdokumente werden für einen niederländischen BTW-Antrag benötigt?
Sie benötigen ein ausgefülltes Formular „Registration form Foreign companies“ und einen Originalauszug aus dem Handelsregister Ihres Heimatlandes, der nicht älter als sechs Monate ist. Legen Sie zudem eine Bescheinigung über den steuerlichen Status als Unternehmer Ihrer lokalen Steuerbehörde vor. Nachweise über die beabsichtigte Geschäftstätigkeit, wie unterzeichnete Verträge oder Frachtdokumente, sind ebenfalls erforderlich. Falls Ihre Dokumente nicht auf Niederländisch, Englisch, Deutsch oder Französisch vorliegen, müssen Sie eine Übersetzung durch einen vereidigten Übersetzer beifügen.
Wie lange dauert der Prozess der BTW-Registrierung für ausländische Unternehmen?
Die reguläre Bearbeitungszeit für die niederländische BTW-Registrierung für ausländische Unternehmen liegt zwischen zwei und acht Wochen. Diese Dauer hängt von der Komplexität Ihrer Unternehmensstruktur und dem aktuellen Antragsaufkommen beim Finanzamt ab. Die Bereitstellung vollständiger und korrekt legalisierter Unterlagen bei der Ersteinreichung ist der wirksamste Weg, um Verzögerungen zu vermeiden. Nach der Genehmigung erhalten Sie Ihre btw-id und Ihre Umsatzsteuernummer per Post.
Welche Strafen drohen bei verspäteter Abgabe der BTW-Erklärungen in den Niederlanden?
Das niederländische Steuerrecht verhängt strikte Sanktionen für verspätete Erklärungen oder Zahlungsverzug. Säumniszuschläge für verspätete Erklärungen werden automatisch festgesetzt und beginnen für die BTW bei etwa 68 €, können jedoch bei wiederholten Verstößen erheblich ansteigen. Bei nicht fristgerechter Entrichtung des fälligen Betrags fällt eine gesonderte Strafzahlung von 3% der unbezahlten Steuer an, mindestens 50 € und höchstens 5.514 €.
Wird mit einer niederländischen BTW-Registrierung automatisch eine EORI-Nummer vergeben?
Eine EORI-Nummer wird nicht automatisch zusammen mit Ihrer BTW-Registrierung erteilt. Sie müssen einen gesonderten Antrag bei den niederländischen Zollbehörden stellen, um diese Kennung zu erhalten. Obwohl die Verfahren getrennt sind, werden sie für Unternehmen, die als Importer of Record auftreten, häufig koordiniert. Der Besitz beider Nummern ist erforderlich, um Waren über niederländische Häfen abzufertigen und bestimmte BTW-Aufschubbewilligungen in Anspruch zu nehmen, die die Liquidität Ihres Unternehmens verbessern.
Quellen
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Zivilgesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - MwSt.-Vorschriften und -Sätze
- ICS Payroll - Niederländische Lohnbuchhaltungsdienstleistungen
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |