
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-06 · Last reviewed 2026-10-06
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ein Antrag auf die 30%-Regelung ist ein gemeinsames Verfahren von Arbeitgeber und Arbeitnehmer, kein Steuerformular, das ein Arbeitnehmer selbstständig einreichen kann. Um zu verstehen, wie die 30%-Regelung für Mitarbeiter beantragt wird, müssen die Voraussetzungen frühzeitig geprüft und der Antrag mit dem Beschäftigungsbeginn und der Lohnbuchhaltung abgestimmt werden.
Die Anspruchsberechtigung hängt von den Umständen und dem Gehalt des Arbeitnehmers ab, und die Antragsfrist kann Einfluss darauf haben, ab wann die Regelung wirksam wird. Arbeitgeber sollten die relevanten Voraussetzungen prüfen, vereinbaren, wer welchen Teil des Antrags zusammenstellt, und die Angaben vor der Einreichung mit den Arbeitsvertrags- und Lohnbuchhaltungsunterlagen abgleichen. Nach der Genehmigung muss die Lohnbuchhaltung die Bestimmungen und das Gültigkeitsdatum des Bescheids umsetzen. Die folgenden Schritte behandeln diese Prüfungen, den gemeinsamen Antrag und die danach aufzubewahrenden Unterlagen.
Wichtigste Erkenntnisse
- Prüfen Sie vor der Erstellung eines Antrags die Anwerbungs- oder Entsendungsumstände, die bisherigen Wohnsitze und das anwendbare Gehaltskriterium des Arbeitnehmers.
- Arbeitgeber und Arbeitnehmer stellen den Antrag gemeinsam unter Verwendung genauer personenbezogener Daten, Beschäftigungs- und Lohnbuchhaltungsangaben.
- Stimmen Sie den Beschäftigungsbeginn und den Zeitpunkt der Einreichung ab, da die Frist Einfluss darauf haben kann, ab wann die Regelung wirksam wird.
- Gleichen Sie nach der Genehmigung die Lohnabrechnungsvorgaben mit dem Bescheid ab und bewahren Sie den Antrag sowie die Belege geordnet auf.
- Prüfen Sie Änderungen der Umstände des Arbeitnehmers anhand der aktuellen Richtlinien des Belastingdienst, bevor Sie die lohnsteuerliche Behandlung anpassen.
Inhaltsverzeichnis
- Was die niederländische 30%-Regelung für internationale Mitarbeiter bedeutet
- Prüfung der Anspruchsberechtigung von Mitarbeitern vor Beginn eines Antrags auf die 30%-Regelung
- Schritt-für-Schritt-Anleitung zur Beantragung der 30%-Regelung für Mitarbeiter
- Verwaltung der 30%-Regelung über die Gehaltsabrechnung und Planung der nächsten Schritte
Was die niederländische 30%-Regelung für internationale Mitarbeiter bedeutet
Die niederländische 30%-Regelung, formell als 30%-Fazilität bezeichnet, ist eine steuerliche Regelung für bestimmte Arbeitnehmer, die aus dem Ausland in die Niederlande angeworben oder dorthin versetzt werden. Wenn Arbeitnehmer und Arbeitgeber die Voraussetzungen erfüllen und die niederländische Steuerbehörde dem Antrag zustimmt, kann der Arbeitgeber eine Zulage für qualifizierende extraterritoriale Kosten über die Gehaltsabrechnung gewähren. Die Leitlinien der Belastingdienst zur 30%-Fazilität legen die offiziellen Bedingungen fest. Für weiterführende Hintergrundinformationen zur Einordnung der Fazilität im niederländischen Steuersystem siehe diese Übersicht über die 30%-Regelung.
Die Regelung gilt nicht automatisch für jede internationale Neueinstellung. Die Anspruchsberechtigung hängt von den Umständen des Arbeitnehmers, dem Beschäftigungsverhältnis und den geltenden Anforderungen ab. Eine Bewilligung führt zudem nicht dazu, dass das gesamte Gehalt des Arbeitnehmers steuerfrei wird. Die Fazilität betrifft die steuerliche Behandlung einer Zulage unter Berücksichtigung der Regeln und Grenzwerte, die im Fall des jeweiligen Arbeitnehmers gelten.
Was die 30%-Regelung leistet und was nicht
Sind die Voraussetzungen erfüllt, ermöglicht die Fazilität dem Arbeitgeber, eine Zulage für extraterritoriale Kosten im Rahmen der geltenden Vorschriften steuerfrei zu behandeln. Hierbei handelt es sich um einen Erstattungsmechanismus im Rahmen der Gehaltsabrechnung und nicht um einen individuellen Steuerabzug, der vom Arbeitnehmer separat geltend gemacht wird. Die Behandlung erfolgt nach Antragstellung und Genehmigung und muss anschließend in der Gehaltsabrechnung umgesetzt werden. Das resultierende Nettogehalt kann zwischen den Arbeitnehmern variieren, da sich Anspruchsberechtigung, Gehalt und individuelle Umstände unterscheiden.
Arbeitgeber sollten kein bestimmtes Nettogehalt zusagen, bevor die Anspruchsberechtigung und die geplante Abrechnungsmethode geprüft wurden. Der Bewilligungsbescheid und seine Bestimmungen legen fest, wie die Zulage verarbeitet werden darf.
Wer den Antrag stellt: Pflichten von Arbeitgeber und Arbeitnehmer
Der Arbeitgeber und der Arbeitnehmer reichen den Antrag gemeinsam bei der niederländischen Steuerbehörde ein. Der Arbeitgeber koordiniert das Verfahren und stellt genaue Angaben zum Beschäftigungsverhältnis und zur Gehaltsabrechnung bereit, einschließlich Informationen zum Beginn des Beschäftigungsverhältnisses und zum Gehalt. Der Arbeitnehmer liefert vollständige persönliche Daten sowie Angaben zu seinem bisherigen Wohnsitz und beruflichen Werdegang. Diese Angaben dienen der Feststellung, ob die relevanten Bedingungen erfüllt sind.
Für Arbeitgeber beginnt der Prozess damit, den Antrag als gemeinsame, mit der Gehaltsabrechnung verknüpfte Verantwortung zu behandeln und nicht als rein arbeitnehmerbezogenen Steuerantrag. Stimmen Sie ab, wer welche Unterlagen beschafft, und prüfen Sie vor der Einreichung, ob die Angaben konsistent sind. Bewerten Sie anschließend die Voraussetzungen für die Anspruchsberechtigung und bereiten Sie den Antrag vor.
Die 30%-Regelung ist unabhängig von einwanderungsrechtlichen Genehmigungen zu betrachten. Sie begründet kein Recht, in den Niederlanden zu leben oder zu arbeiten, und die Anspruchsberechtigung für die Steuerfazilität bedeutet nicht, dass ein Arbeitnehmer über die erforderliche Aufenthalts- oder Arbeitserlaubnis verfügt. Diese Anforderungen hängen von der Staatsangehörigkeit und dem aufenthaltsrechtlichen Status der jeweiligen Person ab. Arbeitgeber sollten diese anhand der Arbeits- und Aufenthaltsinformationen der IND separat prüfen.
Prüfung der Anspruchsberechtigung von Mitarbeitern vor Beginn eines Antrags auf die 30%-Regelung
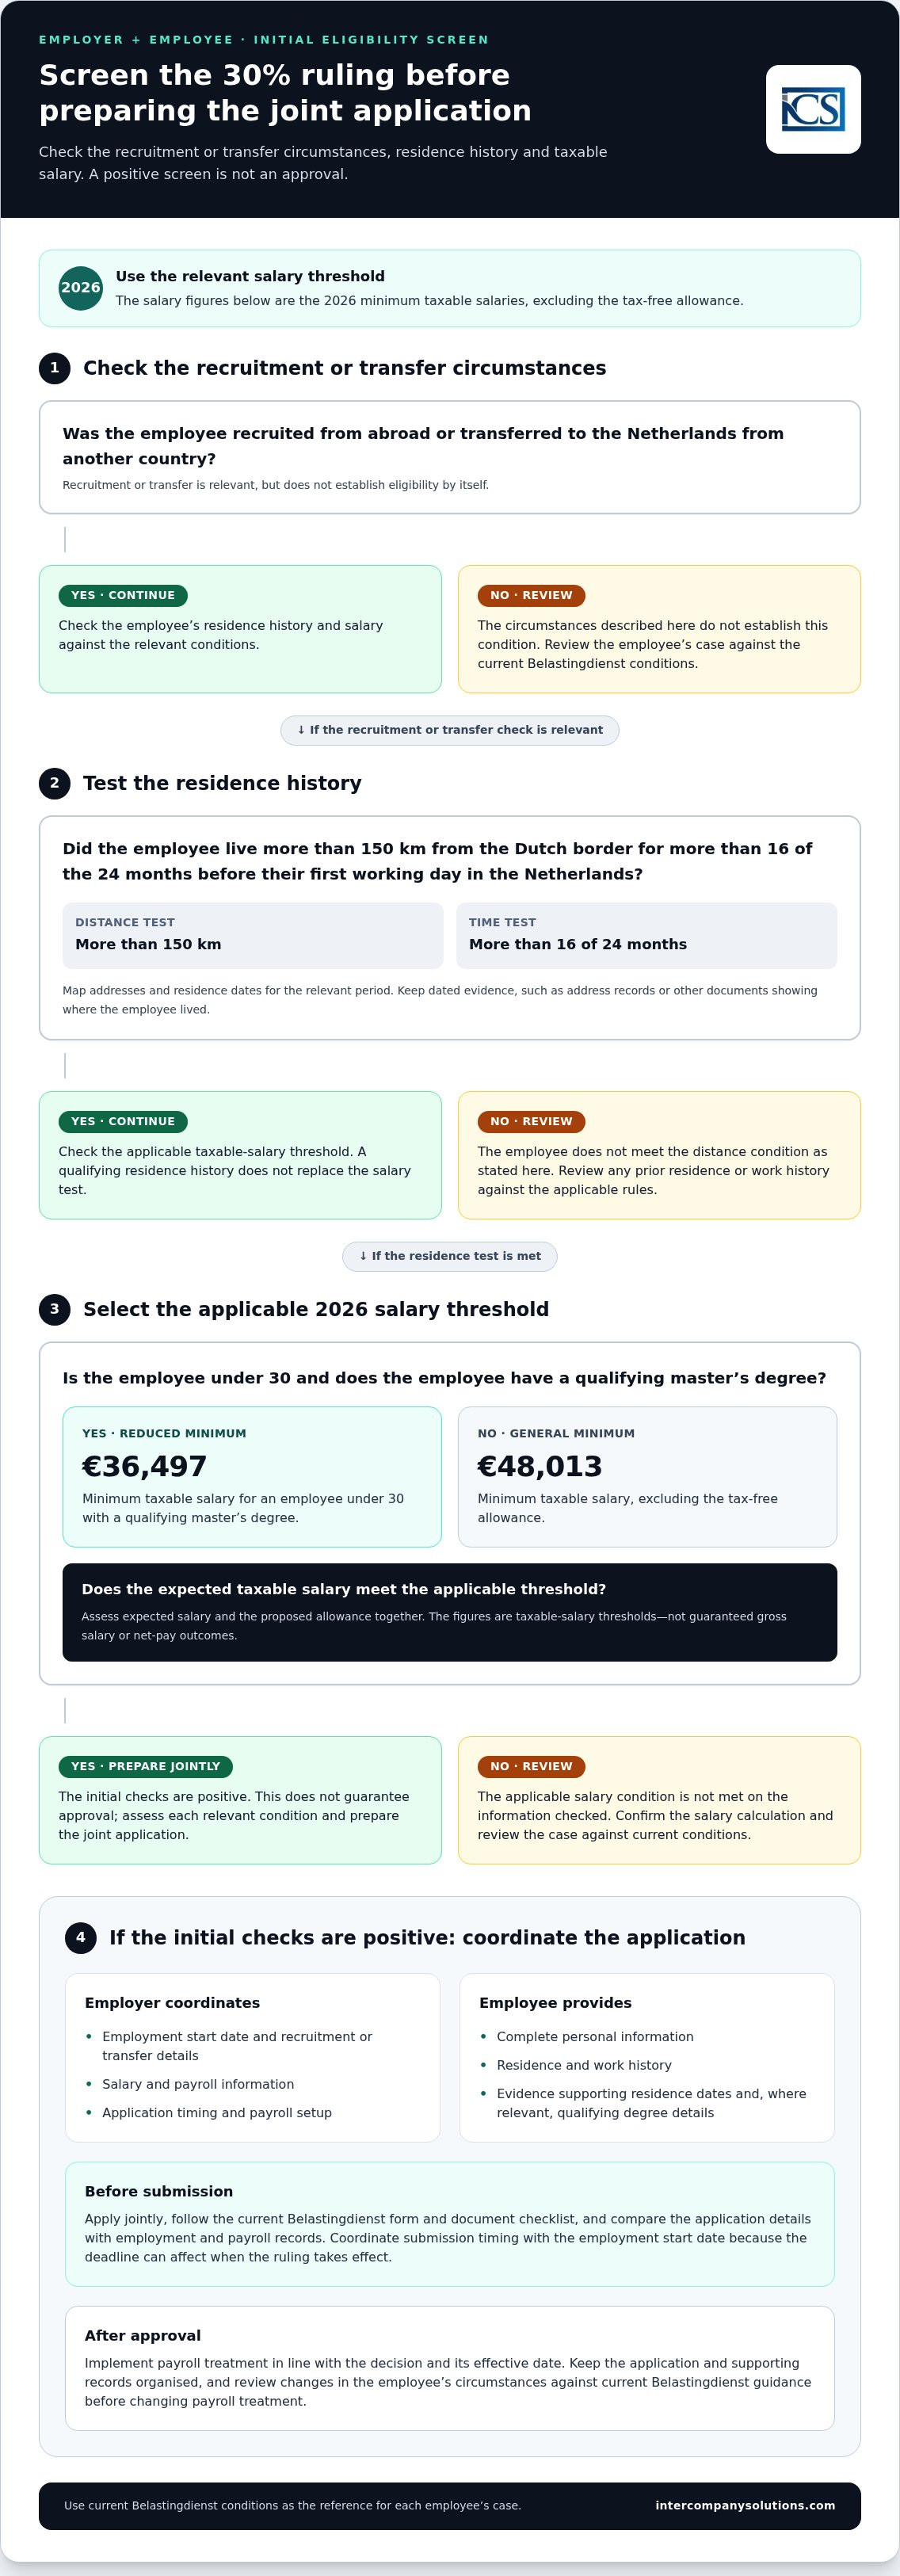
Prüfen Sie jeden Mitarbeiter anhand der offiziellen Voraussetzungen, bevor Sie den gemeinsamen Antrag vorbereiten. Eine Anwerbung aus dem Ausland oder eine Versetzung in die Niederlande ist relevant, begründet jedoch für sich allein noch keine Anspruchsberechtigung. Der bisherige Wohnsitz des Arbeitnehmers und das steuerpflichtige Gehalt müssen ebenfalls geprüft werden. Nutzen Sie die Bedingungen der Belastingdienst für die 30%-Fazilität als Referenzpunkt und bewerten Sie jedes Kriterium separat.
Beruflicher Werdegang, Anwerbung und Wohnsitzvoraussetzungen
Die Fazilität richtet sich an Arbeitnehmer, die aus dem Ausland angeworben oder aus einem anderen Land in die Niederlande versetzt werden. Bezüglich des Abstandskriteriums muss der Arbeitnehmer in mehr als 16 der 24 Monate vor seinem ersten Arbeitstag in den Niederlanden mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Ein Umzug in die Niederlande allein reicht nicht aus, um festzustellen, ob diese Voraussetzung erfüllt ist.
Bitten Sie den Arbeitnehmer, seine Adressen und Wohnsitzzeiträume über den relevanten Zeitraum hinweg darzulegen. Bewahren Sie datierte Nachweise auf, die diesen Werdegang belegen, wie etwa Meldebestätigungen oder andere Dokumente, aus denen hervorgeht, wo der Arbeitnehmer gewohnt hat. Gleichen Sie den zeitlichen Ablauf mit den offiziellen Vorgaben ab, einschließlich der Entfernung zur niederländischen Grenze. Falls der Arbeitnehmer zuvor bereits in den Niederlanden gelebt oder gearbeitet hat, prüfen Sie den gesamten Werdegang anhand der geltenden Vorschriften, anstatt sich nur auf die letzte Wohnadresse zu verlassen.
Gehaltskriterien und Konstellationen, die eine zusätzliche Prüfung erfordern
Für 2026 beträgt das steuerpflichtige Mindestgehalt ohne die steuerfreie Zulage 48.013 €. Für einen Arbeitnehmer unter 30 Jahren mit einem anerkannten Masterabschluss beträgt der reduzierte Mindestbetrag 36.497 €. Hierbei handelt es sich um Schwellenwerte für das steuerpflichtige Gehalt, nicht um ein garantiertes Bruttogehalt oder Nettogehaltsergebnis. Bewerten Sie das erwartete Gehalt des Arbeitnehmers und die anwendbare Zulage gemeinsam und vergleichen Sie das resultierende steuerpflichtige Gehalt anschließend mit dem maßgeblichen Schwellenwert.
Überprüfen Sie das Alter des Arbeitnehmers und die Nachweise über den qualifizierenden Abschluss, bevor Sie den reduzierten Schwellenwert anwenden. Das Erfüllen der Gehaltsvoraussetzung reicht nicht aus: Die Umstände der Anwerbung oder Versetzung sowie die Wohnsitzvoraussetzung müssen ebenfalls geprüft werden. Ebenso ersetzt ein qualifizierender Wohnsitzverlauf nicht die Gehaltsanforderung. Dokumentieren Sie die Grundlage jeder Prüfung, damit Arbeitgeber und Arbeitnehmer eventuelle Lücken vor der Einreichung schließen können.
Diese Prüfungen helfen Arbeitgebern, den Sachverhalt zu bewerten, ohne einen einzelnen qualifizierenden Faktor als Genehmigungsgarantie zu behandeln. Um die Prüfung der Anspruchsberechtigung mit der Vorbereitung der Gehaltsabrechnung zu koordinieren, besprechen Sie den Antragsprozess mit unserem Team.
So beantragen Sie die 30%-Regelung für Mitarbeiter Schritt für Schritt
Sobald die anfängliche Prüfung der Anspruchsvoraussetzungen abgeschlossen ist, können Arbeitgeber und Arbeitnehmer den gemeinsamen Antrag vorbereiten. Befolgen Sie die aktuellen Anweisungen der Belastingdienst zur 30%-Regelung, einschließlich des Antragsformulars und der dazugehörigen Dokumenten-Checkliste. Nutzen Sie das Formular, um festzustellen, was eingereicht werden muss, da die erforderlichen Anlagen vom Einzelfall abhängen können.
Antragsangaben und Nachweise vorbereiten
Erfassen Sie die persönlichen Daten und den Wohnsitzverlauf des Arbeitnehmers sowie das Eintrittsdatum in das Arbeitsverhältnis, Informationen zur Anwerbung oder Versetzung und Gehaltsangaben. Der Arbeitgeber sollte diese mit dem Arbeitsvertrag und den Lohnabrechnungsunterlagen abgleichen. Der Arbeitnehmer sollte überprüfen, ob die persönlichen Daten und Datumsangaben korrekt sind. Verwenden Sie das aktuelle Formular, um die erforderlichen Nachweise zu ermitteln, und unterscheiden Sie diese von ergänzenden Unterlagen, die für die interne Prüfung des Antrags nützlich sind.
Gemeinsam einreichen und den Antrag nachverfolgen
Arbeitgeber und Arbeitnehmer stellen den Antrag gemeinsam nach dem von der Belastingdienst vorgeschriebenen Verfahren. Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag des Arbeitnehmers eingereicht werden, damit die Regelung ab diesem Tag in Kraft tritt. Bei einer späteren Einreichung wird die Regelung in der Regel ab dem ersten Tag des Monats wirksam, der auf die Einreichung des Antrags folgt. Prüfen Sie vor dem Absenden des Formulars die aktuellen offiziellen Anweisungen hinsichtlich des Übermittlungswegs und der Bedingungen für das Datum des Inkrafttretens.
Bestimmen Sie eine Person, die die Einreichung koordiniert und deren Status nachverfolgt. Bewahren Sie eine Kopie des ausgefüllten Antrags, der Eingangsbestätigung und der Korrespondenz in der Lohnakte des Arbeitnehmers auf. Wenn die Steuerverwaltung weitere Informationen anfordert, halten Sie die Anfrage fest und antworten Sie innerhalb der angegebenen Frist.
Nach der Einreichung: Bescheide und Umsetzung in der Lohnabrechnung
Wenden Sie die Regelung in der Lohnabrechnung nicht an, bevor der Bescheid vorliegt und geprüft wurde. Im Falle einer Bewilligung erfassen Sie den Bescheid und dessen Wirksamkeitsdatum und erteilen Sie der Lohnbuchhaltung eine eindeutige schriftliche Anweisung, die den bewilligten Bedingungen entspricht. Ist das Antragsverfahren noch anhängig, behalten Sie die bisherige lohnsteuerliche Behandlung bei, bis der Bescheid bestätigt, was angewendet werden darf. Wird der Antrag abgelehnt, prüfen Sie die Entscheidung und stellen Sie sicher, dass die Lohnabrechnung die zutreffende Behandlung widerspiegelt. Bewahren Sie den Bescheid und die zugehörige Korrespondenz gemäß den Aufbewahrungsrichtlinien der Organisation in den Unterlagen des Arbeitnehmers auf.
Häufige Antragsfehler, die Arbeitgeber vermeiden können
Überprüfen Sie vor der Einreichung, ob Namen, Beschäftigungsdaten, Gehaltsangaben und Wohnsitzdaten im Antrag und in den Belegen übereinstimmen. Behalten Sie die Viermonatsfrist ab dem ersten Arbeitstag im Blick und legen Sie die Zuständigkeit für die Einreichung eindeutig fest. Prüfen Sie Änderungen des Beschäftigungsverhältnisses oder der Anspruchsvoraussetzungen anhand der aktuellen Richtlinien der Belastingdienst. Gehen Sie nicht davon aus, dass ein bestehender Bescheid veränderte Umstände automatisch abdeckt.
Die 30%-Regelung über die Lohnabrechnung verwalten und die nächsten Schritte planen
Die Bewilligung markiert den Übergang vom Antragsverfahren zur laufenden Lohnabrechnung. Bewahren Sie den Bescheid bei den Beschäftigungsunterlagen des Arbeitnehmers auf und erteilen Sie der Lohnbuchhaltung eine eindeutige Anweisung auf der Grundlage der Bestimmungen und des Wirksamkeitsdatums des Bescheids. Die Lohnbuchhaltung sollte diese Angaben nicht aus dem Antrag oder einem erwarteten Ergebnis ableiten.
Einen klaren Übergang zwischen Arbeitgeber und Lohnbuchhaltung schaffen
Weisen Sie die Verantwortung für die Aufbewahrung des Antrags und des Bescheids, die Aktualisierung der Lohnabrechnung und die Reaktion auf spätere Änderungen zu. Stellen Sie sicher, dass der Arbeitnehmer versteht, was die bewilligte Regelung in der Lohnabrechnung ändert und was nicht: Eine Bewilligung bedeutet nicht, dass das gesamte Gehalt steuerfrei ist, und es ergibt sich nicht zwingend in jedem Fall das gleiche Nettoergebnis.
Gleichen Sie vor jeder Lohnabrechnungsaktualisierung den Bescheid mit dem Vertrag des Arbeitnehmers und den aktuellen Abrechnungsdaten ab. Wenn sich Beschäftigungsdetails ändern oder der Arbeitnehmer in eine andere Position oder zu einem anderen Arbeitgeber wechselt, prüfen Sie die Situation anhand der aktuellen Richtlinien der Belastingdienst zur 30%-Regelung. Gehen Sie nicht davon aus, dass der ursprüngliche Bescheid geänderte Umstände automatisch abdeckt. Halten Sie mit Datumsangabe fest, was geprüft wurde und warum eine Änderung in der Lohnabrechnung vorgenommen wurde.
Wann fachliche Unterstützung bei der Lohnabrechnung sinnvoll sein kann
Die Abstimmung der Regelung mit der Gehaltsabwicklung, den Beschäftigungsunterlagen und den Lohnsteuern trägt dazu bei, dass die Abrechnung mit den genehmigten Bestimmungen übereinstimmt. Intercompany Solutions bietet Unterstützung bei der Entgeltabrechnung und Personalverwaltung, einschließlich Anträgen auf die 30%-Regelung und der dazugehörigen Lohnbuchhaltung. Diese Unterstützung kann dabei helfen, den administrativen Übergang zu strukturieren, während die Anspruchsberechtigung und die Bewilligung stets den offiziellen Vorgaben und der Entscheidung der Steuerverwaltung unterliegen.
Arbeitgeber können die Informationen zu niederländischen Lohnabrechnungsdiensten einsehen und entscheiden, wie Antragsunterlagen, die Nachverfolgung von Bescheiden und Aktualisierungen der Abrechnung gemeinsam verwaltet werden sollen. Bestimmen Sie einen Verantwortlichen für die Mitarbeiterakte, erfassen Sie das bewilligte Wirksamkeitsdatum und bestätigen Sie, dass die Lohnbuchhaltung den Bescheid wie erteilt umgesetzt hat. Ändern sich die Umstände des Arbeitnehmers, überprüfen Sie die Handhabung, bevor Sie weitere Anpassungen vornehmen.
Den Ruling-Prozess auf einen klaren Lohnabrechnungszeitplan abstimmen
Ein fundierter Antrag beginnt mit der gesonderten Prüfung der Umstände des Arbeitnehmers, seiner Wohnsitzhistorie und seines Gehalts anhand der aktuellen Voraussetzungen. Arbeitgeber und Arbeitnehmer stellen den Antrag gemeinsam und nutzen anschließend den Bescheid der Steuerverwaltung als Vorgabe für die Lohnabrechnung. Die Genehmigung erfolgt nicht automatisch; halten Sie daher die Antragsdaten, den Bescheid und die Anweisungen für die Gehaltsabrechnung aufeinander abgestimmt.
Planung bedeutet auch, die Zuständigkeiten für die Verwaltung nach der Einreichung festzulegen. Intercompany Solutions übernimmt Anträge auf die 30%-Regelung zusammen mit Unterstützung bei der Lohnabrechnung und Personalverwaltung, einschließlich Arbeitsverträgen, Lohnsteuern und der Abwicklung der Sozialversicherung. Für aktuelle Hinweise zur Anspruchsberechtigung und Antragstellung konsultieren Sie die Informationen der Belastingdienst zur 30%-Regelung.
Mit klaren Zuständigkeiten, präzisen Aufzeichnungen und Aktualisierungen der Gehaltsabrechnung auf Grundlage des bestätigten Bescheids können Arbeitgeber jeden Schritt einheitlich steuern.
Häufig gestellte Fragen
Kann ein Arbeitnehmer die 30%-Regelung ohne seinen Arbeitgeber beantragen?
Nein. Der Arbeitnehmer und der Arbeitgeber müssen den Antrag gemeinsam bei der niederländischen Steuerverwaltung einreichen, wie in den Richtlinien der Belastingdienst zur 30%-Regelung dargelegt. Der Arbeitnehmer stellt genaue Angaben zur Person und zur Wohnsitzhistorie bereit, während der Arbeitgeber die Angaben zum Beschäftigungsverhältnis und zur Gehaltsabrechnung sowie die Einreichung koordiniert. Ein Arbeitnehmer kann seine Daten vorbereiten, kann die Regelung jedoch nicht unabhängig vom Arbeitgeber erwirken. Beide Parteien sollten vor der Antragstellung das aktuelle Formular und die Anweisungen prüfen.
Wie viel Zeit hat ein Arbeitgeber, um die 30%-Regelung zu beantragen?
Damit die Regelung ab dem ersten Arbeitstag des Arbeitnehmers gilt, muss der gemeinsame Antrag innerhalb von vier Monaten nach diesem Datum eingereicht werden. Arbeitgeber und Arbeitnehmer sollten das Formular und die Nachweise zeitnah nach Beschäftigungsbeginn abstimmen. Die aktuellen Antragsrichtlinien der Belastingdienst legen die Fristen und die Bestimmungen zum Wirksamkeitsdatum fest. Bewahren Sie einen Nachweis über den ersten Arbeitstag und die Eingangsbestätigung auf.
Welche Unterlagen werden für die Beantragung der 30%-Regelung benötigt?
Verwenden Sie das aktuelle Antragsformular und die Checkliste der Belastingdienst, um die für den jeweiligen Einzelfall erforderlichen Nachweise zu ermitteln. Der Antrag erfordert genaue Angaben zur Identität, Beschäftigung, Vergütung, Anwerbung oder Versetzung sowie zur Wohnsitzhistorie. Gleichen Sie Namen und Daten vor der Einreichung mit dem Arbeitsvertrag und den Lohnabrechnungsunterlagen ab. Befolgen Sie die Anweisungen des offiziellen Formulars bezüglich der vorzulegenden Dokumente.
Was passiert, wenn der Antrag auf die 30%-Regelung verspätet eingereicht wird?
Wird der gemeinsame Antrag mehr als vier Monate nach dem ersten Arbeitstag des Arbeitnehmers eingereicht, beginnt die Regelung in der Regel am ersten Tag des Monats nach der Einreichung und nicht ab dem Datum des Beschäftigungsbeginns. Dadurch kann sich der Zeitraum verkürzen, in dem die Steuererleichterung in Anspruch genommen werden kann. Prüfen Sie die Leitlinien der Belastingdienst zum Wirksamkeitsdatum für den konkreten Fall und stellen Sie sicher, dass die Gehaltsabrechnung das im Bescheid angegebene Datum übernimmt.
Kann sich jeder internationale Arbeitnehmer für die niederländische 30%-Regelung qualifizieren?
Nein. Eine internationale Anwerbung allein begründet noch keinen Anspruch. Der Arbeitnehmer muss die geltenden behördlichen Voraussetzungen erfüllen, zu denen die Umstände der Anwerbung oder Versetzung, die Wohnsitzhistorie und ein Kriterium hinsichtlich des steuerpflichtigen Gehalts gehören. In bestimmten Situationen können abweichende Gehaltskriterien gelten, beispielsweise für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss. Prüfen Sie die aktuellen Richtlinien der Belastingdienst zur Anspruchsberechtigung und beurteilen Sie jede Voraussetzung vor der Antragstellung gesondert.
Erteilt die 30%-Regelung einem Arbeitnehmer die Erlaubnis, in den Niederlanden zu arbeiten?
Nein. Die Regelung betrifft die steuerliche Behandlung einer Zulage für qualifizierte Arbeitnehmer; sie stellt keine Aufenthalts- oder Arbeitserlaubnis dar. Die einwanderungsrechtlichen Anforderungen hängen von der Staatsangehörigkeit und den individuellen Umständen des Arbeitnehmers ab. Für Staatsangehörige der EU, des EWR und der Schweiz können andere Anforderungen an die Arbeitserlaubnis gelten als für Nicht-EU-Bürger. Arbeitgeber sollten diese Voraussetzungen anhand der Informationen der IND zur Erwerbstätigkeit in den Niederlanden gesondert prüfen.
Zuletzt überprüft: Oktober 2026
Quellen
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Pflichten des Arbeitgebers
- SVB - Sozialversicherung in den Niederlanden
- IND - Hochqualifizierte Fachkraft
- IND - Aufenthaltstitel für Start-ups
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |