


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-08-31 · Last reviewed 2026-08-31
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Führung einer niederländischen Holdinggesellschaft kann die Körperschaftsteuer auf qualifizierende internationale Dividenden und Veräußerungsgewinne legal eliminieren. Dieser gesetzliche Mechanismus ist ein Eckpfeiler der niederländischen Steuerpolitik und wurde speziell zur Vermeidung der Doppelbesteuerung innerhalb von Unternehmensgruppen geschaffen. Für internationale Unternehmer bietet die niederländische Beteiligungsbefreiung einen klaren Weg zur steuerlichen Effizienz, sofern die Struktur die Schwelle von 5 % des eingezahlten Nennkapitals einhält. Es handelt sich um einen präzisen regulatorischen Rahmen, der wirtschaftliche Substanz und Transparenz belohnt, anstatt lediglich als Steuerschlupfloch zu dienen.
Die Bewältigung der internationalen Steuer-Compliance wird zunehmend komplexer, insbesondere durch die Einführung von EU-Missbrauchsbekämpfungsrichtlinien und der Zinsschranke von 24,5 %. Dieser Leitfaden bietet einen fachlichen Überblick über die aktuellen Vorschriften für 2026, einschließlich der Anwendung der Körperschaftsteuersätze von 19 % und 25,8 %. Wir untersuchen die gesetzlichen Anforderungen an den Motiv- und den Vermögenstest, erläutern, wie die Befreiung auf verschiedene Erträge anwendbar ist, und beschreiben den Weg über eine legalisierte Vollmacht zur Remote-Gründung einer Dutch BV im Detail. Intercompany Solutions begleitet diese Gründungen und erbringt laufende Buchhaltungs- und Steuerdienstleistungen, um sicherzustellen, dass Ihre Holdinggesellschaft von Beginn an alle Standards des Belastingdienst erfüllt.
Key Takeaways
- Erfahren Sie, wie die niederländische Beteiligungsbefreiung eine Doppelbesteuerung von Dividenden und Veräußerungsgewinnen verhindert, indem qualifizierende Gewinne von der Körperschaftsteuer befreit werden.
- Verstehen Sie die Mindestbeteiligungsschwelle von 5 % sowie die spezifischen Vermögens- und Motivtests, die erforderlich sind, um den steuerbefreiten Status im Jahr 2026 aufrechtzuerhalten.
- Erkennen Sie die strukturellen Vorteile einer niederländischen Holding, einschließlich des Zugangs zu über 100 Doppelbesteuerungsabkommen und des Körperschaftsteuersatzes von 19 % für Gewinne bis zu 200.000 €.
- Nutzen Sie das Verfahren mit legalisierter Vollmacht für die Remote-Gründung einer Dutch BV, wodurch internationale Gründer innerhalb von 3 bis 5 Arbeitstagen ohne Anreise eine Gesellschaft errichten können.
- Gewährleisten Sie langfristige Compliance durch Einhaltung der siebenjährigen Aufbewahrungspflicht für Unterlagen und die Einreichung der Jahresabschlüsse bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende.
Funktionsweise der niederländischen Beteiligungsbefreiung verstehen
Die niederländische Beteiligungsbefreiung (deelnemingsvrijstelling) dient als zentrales Strukturelement des niederländischen Körperschaftsteuersystems. Ihr grundlegender Zweck besteht darin, sicherzustellen, dass Unternehmensgewinne innerhalb eines Konzerns nur einmal besteuert werden. Ohne diese Freistellung würde eine Muttergesellschaft dieselben Einkünfte versteuern, die bereits auf Ebene der Tochtergesellschaft besteuert wurden, was zu einer untragbaren Steuerbelastung führen und die internationale Expansion hemmen würde. Durch die Beseitigung dieser Besteuerungsebene bleiben die Niederlande eine bevorzugte Rechtsordnung für weltweite Holdingstrukturen. Unternehmer nutzen häufig die Gründung einer Dutch BV, um diese Holdings zu errichten, und profitieren von einem steuerlichen Umfeld, das langfristiges Wachstum fördert.
Beseitigung der körperschaftsteuerlichen Doppelbesteuerung
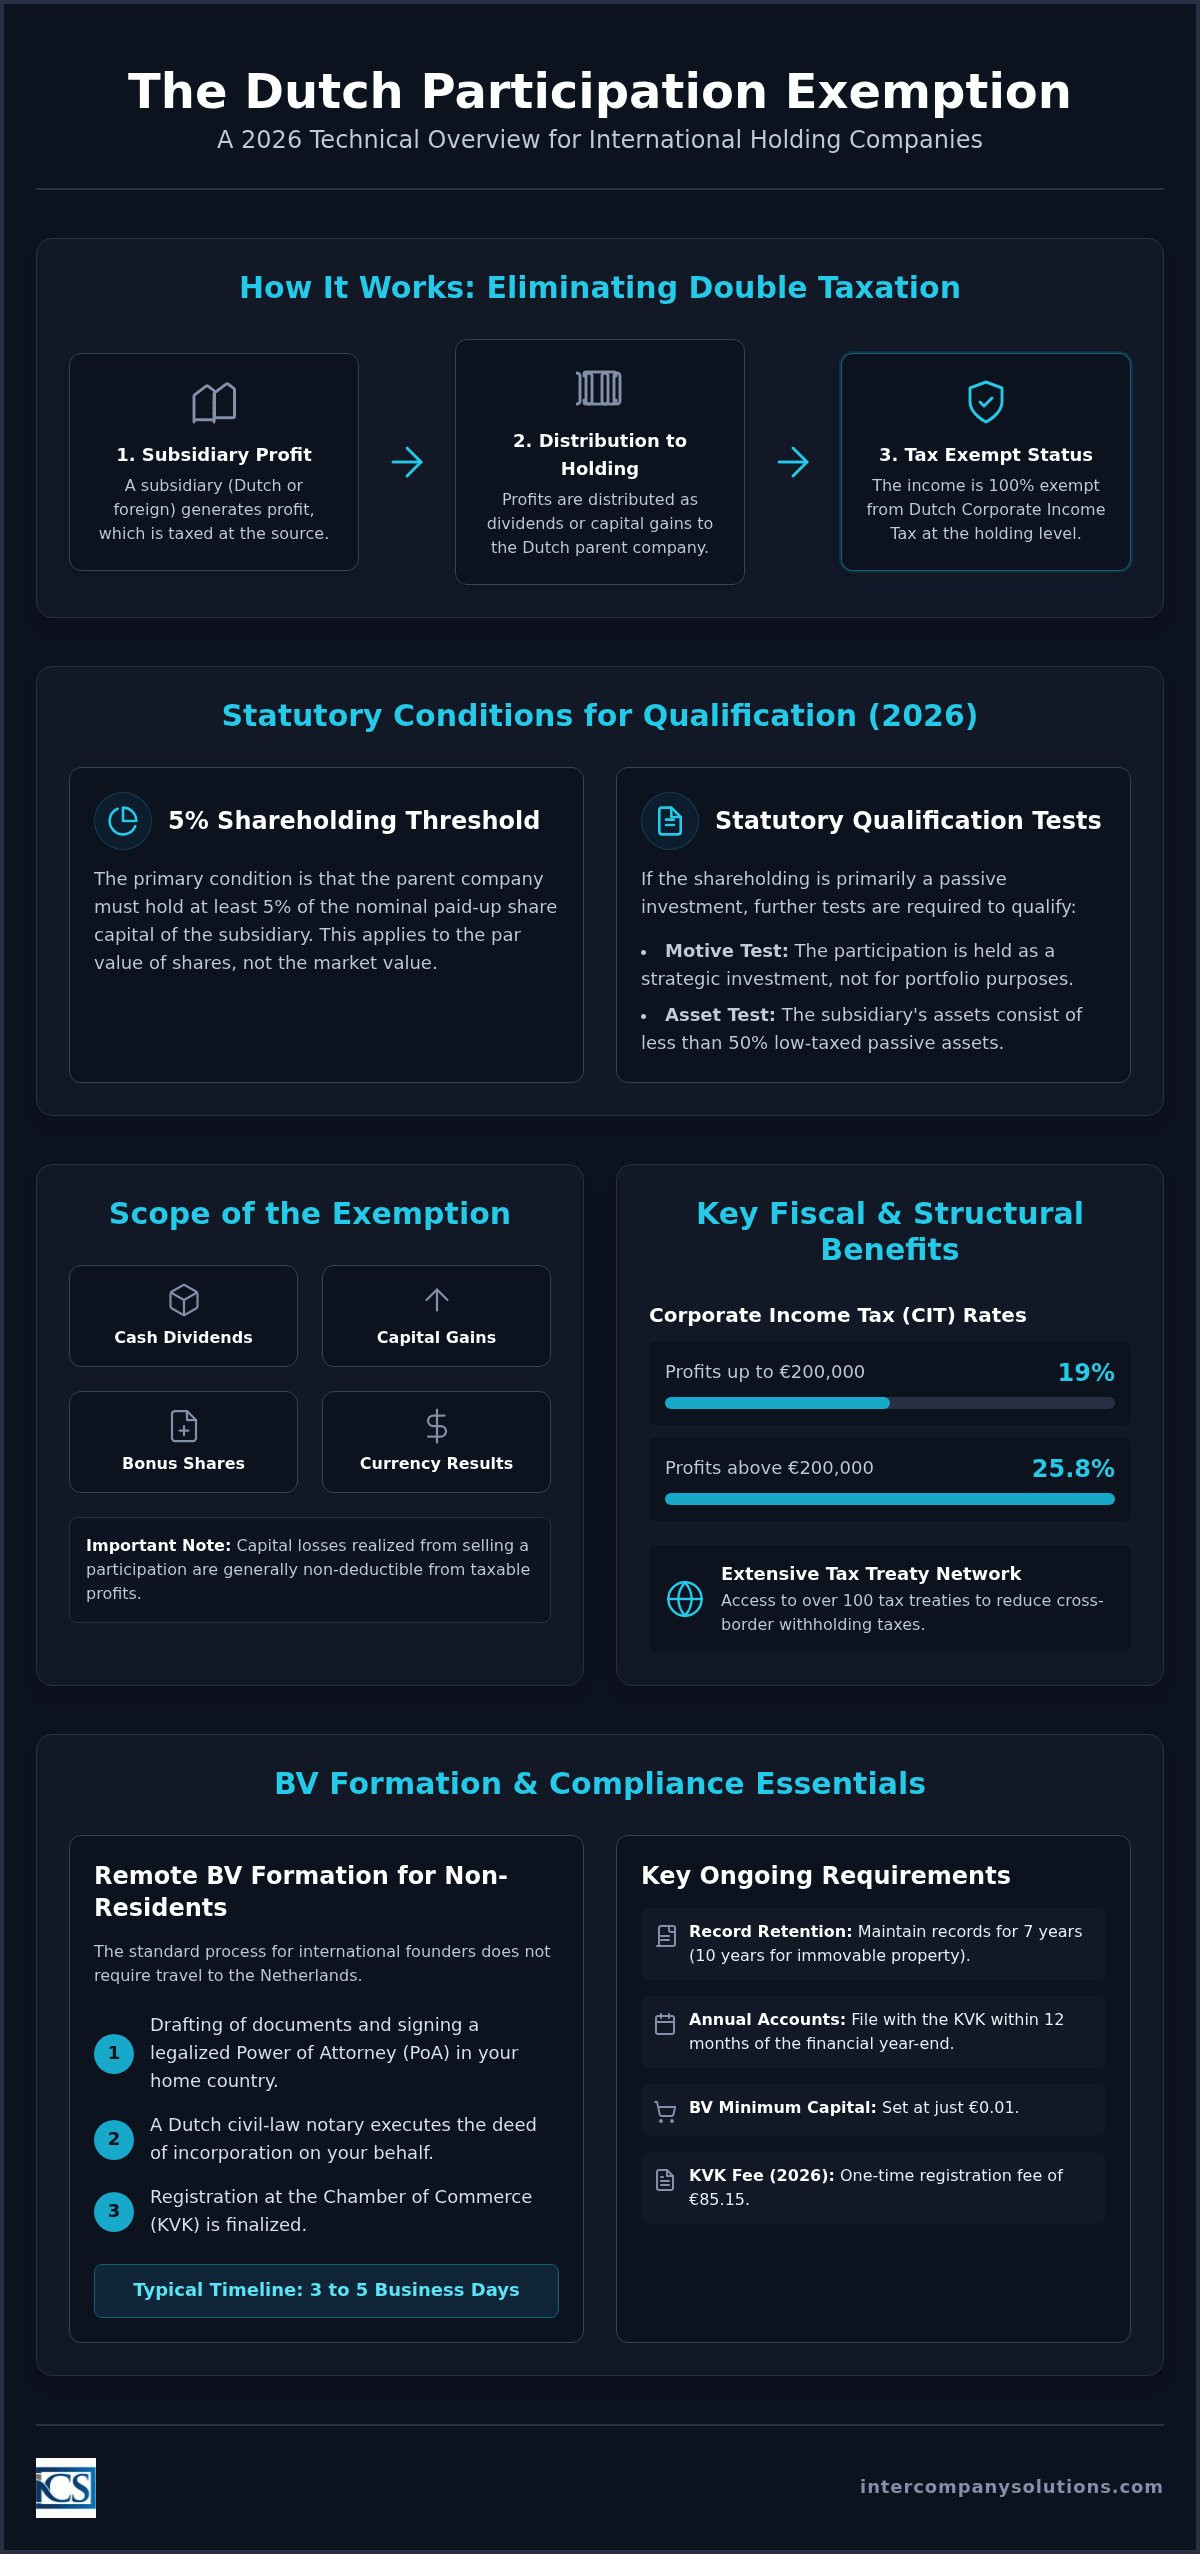
Die Befreiung findet Anwendung, wenn eine niederländische Muttergesellschaft Gewinne von einer Tochtergesellschaft erhält. Wurde der Gewinn der Tochtergesellschaft bereits der Körperschaftsteuer unterworfen, bleiben dieselben Gewinne bei der Ausschüttung an die niederländische Holding steuerbefreit. Diese Regel gilt unabhängig davon, ob die Tochtergesellschaft ihren Sitz in den Niederlanden oder im Ausland hat. Im Inland verhindert sie, dass eine Kette von Dutch BVs auf denselben Ertragsstrom mehrfach Körperschaftsteuer (19 % für Gewinne bis 200.000 € und 25,8 % für darüber liegende Beträge) zahlen muss. International ermöglicht sie es niederländischen Rechtsträgern, ausländische Gewinne ohne zusätzliche lokale Steuerfriktionen zu repatriieren, sofern die gesetzlichen Voraussetzungen erfüllt sind. Dies ist für Unternehmen im grenzüberschreitenden Handel unerlässlich, da diese Neutralität den freien Kapitalrückfluss an die Muttergesellschaft zur Reinvestition ermöglicht.
Behandlung von Dividenden im Vergleich zu Veräußerungsgewinnen
Der Anwendungsbereich der Freistellung ist breit gefasst und umfasst verschiedene Arten von Einkünften, die vor der Körperschaftsteuer geschützt sind:
- Bardividenden: Reguläre Gewinnausschüttungen der Tochtergesellschaft.
- Gratisaktien: Zusätzliche Anteile, die an die Muttergesellschaft ausgegeben werden.
- Veräußerungsgewinne: Gewinne aus der Veräußerung der Beteiligung.
- Währungsergebnisse: Gewinne oder Verluste aus Wechselkursschwankungen in Bezug auf die Beteiligung.
Diese 100%ige Freistellung stellt sicher, dass die niederländische Holding den vollen Wert ihrer Beteiligungen vereinnahmt. Dieser gesetzliche Vorteil geht jedoch mit einer spezifischen Einschränkung einher: Veräußerungsverluste sind grundsätzlich steuerlich nicht abzugsfähig. Verkauft eine Muttergesellschaft Anteile mit Verlust, kann dieser Verlust nicht mit anderen steuerpflichtigen Gewinnen verrechnet werden. Eine Ausnahme bilden Liquidationsverluste, die unter strengen Voraussetzungen abzugsfähig sein können, wenn eine Tochtergesellschaft formell aufgelöst wird. Eine genaue Dokumentation ist für diese Berechnungen unerlässlich; das niederländische Recht schreibt vor, dass Unternehmen ihre Unternehmensunterlagen mindestens 7 Jahre lang aufbewahren müssen. Unsere Accounting & Tax Services unterstützen Gründer bei der Nachverfolgung dieser Beteiligungen, um sicherzustellen, dass jede Ausschüttung gemäß den Vorschriften der niederländischen Beteiligungsbefreiung korrekt eingestuft wird.
Gesetzliche Voraussetzungen für qualifizierte Beteiligungen im Jahr 2026
Um sich für die niederländische Beteiligungsbefreiung zu qualifizieren, muss eine Muttergesellschaft mehrere kumulative und alternative Anforderungen erfüllen. Diese Vorschriften stellen sicher, dass die Befreiung auf tatsächliche geschäftliche Beteiligungen und nicht auf passive Anlagevehikel Anwendung findet. Das Kapital der Tochtergesellschaft muss in Anteile aufgeteilt sein; dies umfasst die Dutch BV und NV sowie ausländische Rechtsträger, die vergleichbare rechtliche Kriterien erfüllen. Sind diese Bedingungen nicht erfüllt, werden Ausschüttungen mit den regulären Körperschaftsteuersätzen von 19 % für Gewinne bis 200.000 € und 25,8 % für darüber liegende Beträge besteuert.
Die 5%-Beteiligungsschwelle
Die Muttergesellschaft muss mindestens 5 % des eingezahlten Nennkapitals der Tochtergesellschaft halten. Dieser Schwellenwert bezieht sich auf den Nennwert der Anteile und nicht auf deren Marktwert. Im Zusammenhang mit einer Gründung einer Dutch BV, bei der das Mindestkapital 0,01 € beträgt, ist diese 5%-Regelung für Gründer mit einer Mehrheitsbeteiligung unkompliziert. Die Anforderung erstreckt sich auch auf verschiedene Anteilsklassen, einschließlich solcher mit eingeschränktem Stimmrecht, sofern sie 5 % des Nennkapitals ausmachen. Während kleinere Beteiligungen in der Regel nicht qualifizieren, können bestimmte Konsolidierungsregeln greifen, wenn ein verbundenes Unternehmen ebenfalls Anteile an derselben Tochtergesellschaft hält, sodass die Unternehmensgruppe die Schwelle gemeinsam erreicht.
Die drei alternativen Qualifikationstests
Wird eine Beteiligung als Portfolioanlage eingestuft, das heißt überwiegend zur Erzielung passiver Renditen gehalten, muss sie einen von drei Tests bestehen, um sich für die niederländische Beteiligungsbefreiung zu qualifizieren. Diese Prüfungen verhindern, dass die Niederlande als Durchleitungsgesellschaft für unversteuerte passive Einkünfte genutzt werden. Wenn Sie unsicher sind, ob Ihre internationale Struktur diese spezifischen Anforderungen erfüllt, können Sie eine fachliche Prüfung durch unsere Steuerspezialisten anfordern.
- Motivtest: Die Muttergesellschaft muss nachweisen, dass die Beteiligung nicht bloß als passive Portfolioinvestition gehalten wird. Nimmt die Holdinggesellschaft eine aktive Rolle in der Geschäftsführung oder Unternehmenspolitik der Tochtergesellschaft ein, erfüllt sie diese Anforderung üblicherweise.
- Vermögenstest: Dieser Test prüft, ob weniger als 50 % der Vermögenswerte der Tochtergesellschaft aus niedrig besteuerten passiven Anlagen bestehen. Handelt es sich bei der Tochtergesellschaft um ein operativ tätiges Handelsunternehmen, besteht sie diesen Test im Allgemeinen unabhängig von den Beweggründen der Muttergesellschaft.
- Unterwerfungstest: Für passive Beteiligungen, die die ersten beiden Tests nicht bestehen, muss die Tochtergesellschaft in ihrem Ansässigkeitsstaat einer tatsächlichen Gewinnsteuer unterliegen. Nach niederländischen Maßstäben muss diese Steuer mindestens 10 % auf eine Bemessungsgrundlage betragen, die den niederländischen Körperschaftsteuervorschriften vergleichbar ist.
Die Einhaltung dieser Tests ist zwingend erforderlich, um den steuerfreien Status von Dividenden aufrechtzuerhalten. Zudem müssen Unternehmen die Zinsschranke beachten, die im Jahr 2026 auf 24,5 % des EBITDA des Unternehmens begrenzt ist. Diese Obergrenze stellt sicher, dass die Finanzierung solcher Beteiligungen innerhalb der regulatorischen Grenzen verbleibt, auch wenn Dividenden befreit sein können.
Zuletzt überprüft: August 2026
Strategische Vorteile einer niederländischen Holdingstruktur
Die niederländische Holdingstruktur bietet einen stabilen Rahmen für die weltweite Vermögensverwaltung, unterstützt durch ein Netzwerk von rund 100 Doppelbesteuerungsabkommen. Diese Abkommen reduzieren oder beseitigen Quellensteuern auf Dividenden, Zinsen und Lizenzgebühren, die in die Niederlande fließen, erheblich. Im Gegensatz zu vielen anderen Ländern haben die Niederlande die Gesellschaftsteuer auf die Ausgabe von Anteilen im Jahr 2006 abgeschafft. Diese Regelung senkt die Gründungskosten für Unternehmer, die eine Unternehmensgruppe aufbauen. Für Rechtsträger mit diversifizierten Ertragsströmen bietet der Körperschaftsteuersatz (CIT) von 19 % auf Gewinne bis zu 200.000 € im Jahr 2026 ein wettbewerbsfähiges Umfeld für die Steuerung der Konzernaktivitäten. Zudem fällt grundsätzlich keine niederländische Quellensteuer auf ausgehende Zins- und Lizenzzahlungen an, vorausgesetzt, der Empfänger ist nicht in einer ausgewiesenen Niedrigsteuerjurisdiktion ansässig.
Steuereffizienz für den internationalen Handel
Die Bündelung internationaler Gewinne auf Ebene der Muttergesellschaft ohne zusätzliche Steuerverbindlichkeiten ist ein wesentlicher Vorteil dieser Struktur. Das direkte Halten durch eine natürliche Person löst im Land der Tochtergesellschaft häufig eine sofortige Dividendenquellensteuer aus. Eine niederländische Holdinggesellschaft vermeidet dies, indem sie diese Beträge im Rahmen der niederländischen Beteiligungsbefreiung steuerfrei vereinnahmt. Dieser Mechanismus erleichtert die nahtlose Repatriierung und Reinvestition globaler Erträge. Für Unternehmer, die eine Gründung aus der Ferne anstreben, kann der Prozess der Unternehmensgründung in den Niederlanden über eine legalisierte Vollmacht abgewickelt werden. Dies ermöglicht es ausländischen Gründern, eine vorschriftsmäßige Holdingstruktur ohne persönliche Anreise zu errichten.
Innovations- und F&E-Anreize
Die Niederlande fördern hochwertige Geschäftsaktivitäten aktiv durch spezifische steuerliche Anreize, die die Holdingstruktur ergänzen. Die Innovation Box ermöglicht es Unternehmen, von einem ermäßigten Körperschaftsteuersatz von 9 % auf Gewinne aus qualifiziertem geistigem Eigentum zu profitieren. Dies schafft eine funktionale Verknüpfung in Kombination mit der niederländischen Beteiligungsbefreiung: Veräußerungsgewinne aus dem Verkauf einer Technologie-Tochtergesellschaft bleiben auf Ebene der Muttergesellschaft steuerfrei. Zudem unterstützt die 30%-Regelung Holdings bei der Gewinnung internationaler Fachkräfte, indem Arbeitgeber eine steuerfreie Pauschale für extraterritoriale Kosten gewähren können. Das Engagement des Landes für diese Standards spiegelt sich in seinem 8. Platz im Global Innovation Index 2025 wider. Diese Faktoren bieten zusammen mit der Tatsache, dass die Rabobank seit dem 1. Mai 2026 als Hausbank des Belastingdienst fungiert, eine verlässliche finanzielle Infrastruktur für internationale Holdings.
Verwaltungs- und Compliance-Anforderungen für steuerbefreite Einheiten
Die Führung einer niederländischen Holdinggesellschaft erfordert die strikte Einhaltung lokaler Berichtspflichten. Während die niederländische Beteiligungsfreistellung die Steuerpflicht für qualifizierte Einkünfte aufhebt, entbindet sie nicht von der Verpflichtung, diese Einkünfte ordnungsgemäß zu erklären. Geschäftsführer müssen sicherstellen, dass die Jahresabschlüsse innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt werden. Die Nichteinhaltung dieser Frist kann im Falle einer Insolvenz zur persönlichen Haftung der Geschäftsführer führen. Darüber hinaus müssen alle Unternehmensunterlagen, einschließlich Beteiligungsdaten und Transaktionshistorie, mindestens 7 Jahre lang aufbewahrt werden. Bei unbeweglichem Vermögen verlängert sich diese Frist auf 10 Jahre. Es ist zudem wichtig zu beachten, dass die Rabobank seit dem 1. Mai 2026 die Hausbank des Belastingdienst ist, was sich auf die Abwicklung von Steuerzahlungen und -erstattungen auswirkt.
Erklärungspflichten zur Körperschaftsteuer (CIT)
Einheiten, die von der niederländischen Beteiligungsfreistellung profitieren, müssen dennoch eine jährliche Körperschaftsteuererklärung einreichen. In dieser Erklärung müssen steuerfreie Dividenden und Veräußerungsgewinne genau aufgeführt werden, um sicherzustellen, dass sie nicht versehentlich in die steuerliche Bemessungsgrundlage einbezogen werden. Für 2026 liegen die Körperschaftsteuersätze bei 19 % auf Gewinne bis zu 200.000 € und bei 25,8 % für Gewinne, die diesen Schwellenwert übersteigen. Selbst wenn alle Einkünfte steuerfrei sind, dient die Einreichung als formelle Feststellung der steuerlichen Situation des Unternehmens. Eine sorgfältige Buchführung ist der einzige Weg, um Streitigkeiten mit den Steuerbehörden hinsichtlich der Qualifikation bestimmter Beteiligungen zu vermeiden. Dieses Maß an Aufsicht gewährleistet die Integrität des niederländischen Gesellschaftssystems für alle Unternehmer, die ein Unternehmen in den Niederlanden gründen.
UBO- und Transparenz-Compliance
Alle niederländischen Dutch BV- und NV-Einheiten müssen ihre wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) in das nationale Register eintragen lassen, das von der KVK geführt wird. Als UBO gilt jede natürliche Person, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile hält. Jede Änderung der UBO-Angaben muss innerhalb von 7 Tagen gemeldet werden, um konform zu bleiben. Transparenz hat für die niederländischen Behörden Priorität, und die Nichteinhaltung von UBO- oder KVK-Hinterlegungsvorschriften kann erhebliche Bußgelder oder strafrechtliche Sanktionen nach sich ziehen. Diese Vorschriften sollen den Missbrauch von Unternehmensstrukturen verhindern und gleichzeitig ein klares und stabiles Umfeld für legitime internationale Holdings gewährleisten.
Gründung einer steuereffizienten Dutch BV aus dem Ausland
Internationale Unternehmer können eine niederländische Holdinggesellschaft gründen, ohne physisch in die Niederlande reisen zu müssen. Diese Remote-Gründung ist besonders vorteilhaft für Gründer, die die niederländische Beteiligungsfreistellung für das globale Gewinnmanagement nutzen wollen. Die Dutch BV bleibt aufgrund ihrer Flexibilität und des Mindeststammkapitals von nur 0,01 € das primäre Vehikel für solche Strukturen. Sobald die erforderlichen Unterlagen fertiggestellt und legalisiert sind, dauert der Gründungsprozess bei der niederländischen Handelskammer (KVK) in der Regel zwischen 3 und 5 Werktagen. Intercompany Solutions verwaltet den gesamten Gründungsprozess und stellt sicher, dass alle gesetzlichen Anforderungen erfüllt werden, um einen reibungslosen Einstieg in das niederländische Steuersystem zu ermöglichen.
Der Weg über die legalisierte Vollmacht (PoA)
Das Standardverfahren für Gründer von außerhalb der EU ist der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA). Dieses Verfahren ermöglicht es einem niederländischen Notar, die Gründungsurkunde im Namen des Gründers zu beurkunden. Das Verfahren beginnt mit der Erstellung des Entwurfs der Satzung und der Vollmachtsurkunde. Der Gründer muss diese Dokumente anschließend in seinem Heimatland im Beisein eines dortigen Notars unterzeichnen. Um von den niederländischen Behörden anerkannt zu werden, bedürfen diese unterzeichneten Dokumente der Legalisation, üblicherweise durch eine Apostille oder über eine niederländische Botschaft, abhängig vom Wohnsitzland des Gründers. Eine lokale Geschäftsadresse in den Niederlanden ist für die KVK-Registrierung und nachfolgende Umsatzsteueranträge zwingend erforderlich. Diese Adresse dient als offizieller Sitz der Gesellschaft, an dem sämtliche rechtliche und steuerliche Korrespondenz eingeht.
Schritte nach der Gründung für Holdinggesellschaften
Nachdem der Notar die Urkunde beurkundet hat und das Unternehmen bei der KVK registriert ist (vorbehaltlich einer einmaligen Gebühr von 85,15 € im Jahr 2026), folgen mehrere administrative Schritte. Die Beantragung einer Umsatzsteuernummer hat Priorität; bei Unternehmen in ausländischem Besitz dauert dieser Vorgang in der Regel 6 bis 8 Wochen. Obwohl eine Holdinggesellschaft nicht immer umsatzsteuerpflichtige Tätigkeiten ausübt, ist eine Umsatzsteuerregistrierung für konzerninterne Transaktionen und die administrative Compliance häufig erforderlich. Die Eröffnung eines Geschäftskontos ist der nächste entscheidende Schritt. Während internationale Unternehmer häufig mit strengen KYC-Protokollen („Know Your Customer“) konfrontiert werden, bietet Intercompany Solutions Unterstützung bei der Vorbereitung der erforderlichen Geschäftspläne und Unterlagen für Bankanträge.
Für diejenigen, die ein Unternehmen in den Niederlanden gründen, ist die Abstimmung dieser Gründungsschritte mit einer langfristigen Steuerplanung unerlässlich. Dazu gehört die Vorbereitung auf den Körperschaftsteuersatz von 19 % auf Gewinne bis zu 200.000 € und die Sicherstellung, dass die Rabobank, die seit dem 1. Mai 2026 als Hausbank des Belastingdienst fungiert, ordnungsgemäß in die finanziellen Arbeitsabläufe des Unternehmens integriert wird. Durch diesen strukturierten Ansatz können Gründer sicherstellen, dass ihre Holdinggesellschaft vollständig konform aufgestellt ist und bereit ist, die niederländische Beteiligungsfreistellung auf ihre internationalen Tochtergesellschaften anzuwenden.
Zuletzt überprüft: August 2026
Umsetzung einer steuereffizienten Holdingstrategie für 2026
Die Errichtung einer Holdinggesellschaft in den Niederlanden bietet ein solides Fundament für die internationale Steuerplanung. Durch die Erfüllung der 5%-Beteiligungsgrenze sowie des Motiv- oder Vermögenstests kann Ihr Unternehmen die niederländische Beteiligungsfreistellung voll ausschöpfen, um eine Doppelbesteuerung von Unternehmensgewinnen zu vermeiden. Dieser gesetzliche Vorteil gewährleistet, dass Dividenden und Veräußerungsgewinne mit maximaler Effizienz repatriiert werden, was eine Reinvestition unter dem Körperschaftsteuersatz von 19 % für Gewinne bis zu 200.000 € ermöglicht.
Intercompany Solutions ist seit 2015 auf ausländisches Unternehmertum spezialisiert und ermöglicht eine Remote-Gründung in 3 bis 5 Werktagen. Unser Team bietet umfassende Unterstützung bei der Umsatzsteuer- und Buchhaltungs-Compliance, um sicherzustellen, dass Ihre Unterlagen die obligatorische 7-jährige Aufbewahrungsfrist und die Hinterlegungsanforderungen der KVK erfüllen. Seit dem 1. Mai 2026 nutzt der Belastingdienst die Rabobank als Hausbank; wir helfen Ihnen dabei, Ihre Finanzoperationen mit diesen aktuellen Standards zu synchronisieren.
Wir freuen uns darauf, Sie beim Aufbau einer stabilen und rechtskonformen Präsenz auf dem niederländischen Markt zu unterstützen.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Gilt die niederländische Beteiligungsfreistellung auch für ausländische Tochtergesellschaften?
Ja, die niederländische Beteiligungsfreistellung gilt sowohl für inländische als auch für ausländische Tochtergesellschaften, sofern diese die gesetzlichen Voraussetzungen erfüllen. Die Tochtergesellschaft muss in ihrem Ansässigkeitsstaat einer realistischen Ertragsteuer unterliegen oder den Motiv- und den Vermögenstest bestehen. Diese Flexibilität macht die Niederlande zu einer globalen Drehscheibe für internationale Holdings. Es ist wichtig zu überprüfen, ob die Rechtsform der Tochtergesellschaft mit einer Dutch BV oder NV vergleichbar ist, um sicherzustellen, dass die Freistellung wirksam bleibt.
Wie hoch ist die Mindestbeteiligung, die für die Freistellung erforderlich ist?
Um sich für die Freistellung zu qualifizieren, muss die Muttergesellschaft mindestens 5 % des eingezahlten Nennkapitals der Tochtergesellschaft halten. Diese Anforderung gilt sowohl für den Nennwert der Anteile als auch in bestimmten Zusammenhängen für die Stimmrechte. Für eine Dutch BV, die mit einem Mindestkapital von 0,01 € gegründet werden kann, ist das Erreichen dieses Schwellenwerts für die meisten Gründer in der Regel unkompliziert. Kleinere Beteiligungen qualifizieren sich im Allgemeinen nicht, es sei denn, es greifen spezifische Aggregationsregeln für Konzerngesellschaften.
Sind Veräußerungsverluste aus dem Verkauf einer Tochtergesellschaft in den Niederlanden steuerlich abzugsfähig?
Veräußerungsverluste, die aus dem Verkauf oder der Veräußerung einer qualifizierten Beteiligung resultieren, sind in den Niederlanden generell steuerlich nicht abzugsfähig. Dies ist das Gegenstück dazu, dass Veräußerungsgewinne zu 100 % von der Körperschaftsteuer befreit sind. Allerdings besteht eine wesentliche Ausnahme für Liquidationsverluste. Wenn eine Tochtergesellschaft formell aufgelöst und liquidiert wird, kann der daraus resultierende Verlust unter strengen Voraussetzungen abzugsfähig sein. Entsprechende Nachweise müssen mindestens 7 Jahre lang aufbewahrt werden, um solche Ansprüche zu belegen.
Wie wirkt sich der „Motivtest“ auf meine niederländische Holdinggesellschaft aus?
Der Motivtest bestimmt, ob eine Beteiligung als passive Portfolioinvestition gehalten wird. Wenn die primäre Absicht der Holdinggesellschaft darin besteht, eine Rendite zu erzielen, die einer regulären Bankeinlage oder einer Börsenanlage ähnelt, kann die Freistellung verwehrt werden. Wenn die Holdinggesellschaft die Tochtergesellschaft jedoch aktiv leitet oder eine Rolle in deren Geschäftspolitik spielt, besteht sie den Test. Dadurch wird sichergestellt, dass die Struktur eine tatsächliche wirtschaftliche Tätigkeit widerspiegelt und nicht lediglich eine steuerlich motivierte passive Beteiligung darstellt.
Kann ich die Beteiligungsfreistellung beanspruchen, wenn meine Tochtergesellschaft in einer Niedrigsteuerjurisdiktion ansässig ist?
Sie können die Freistellung für eine Tochtergesellschaft in einer Niedrigsteuerjurisdiktion weiterhin beanspruchen, wenn sie den Vermögenstest besteht. Dieser Test verlangt, dass weniger als 50 % der Vermögenswerte der Tochtergesellschaft aus niedrig besteuerten passiven Anlagen bestehen. Handelt es sich bei der Tochtergesellschaft um ein operatives Handels- oder Produktionsunternehmen, ist der lokale Steuersatz für die niederländische Beteiligungsfreistellung in der Regel unerheblich. Fällt sie beim Vermögenstest durch, muss die Tochtergesellschaft vor Ort einer realistischen Besteuerung von mindestens 10 % unterliegen.
Gibt es eine Mindesthaltedauer für die Beteiligungsfreistellung?
Es gibt keine gesetzliche Mindesthaltedauer, um von der Freistellung zu profitieren. Solange Sie zum Zeitpunkt der Dividendenausschüttung oder der Realisierung des Veräußerungsgewinns mindestens 5 % des Nennkapitals halten, findet die Freistellung Anwendung. Dies bietet erhebliche Flexibilität für Umstrukturierungen von Unternehmen oder den Verkauf von Vermögenswerten. Sie müssen jedoch unabhängig davon, wie lange die Anteile gehalten wurden, weiterhin die sonstigen gesetzlichen Voraussetzungen wie den Motiv- oder Vermögenstest erfüllen.
Benötige ich ein physisches Büro in den Niederlanden, um mich für die Steuerbefreiung zu qualifizieren?
Sie benötigen kein eigenes physisches Büro, müssen jedoch über eine eingetragene Geschäftsadresse in den Niederlanden verfügen. Diese Adresse ist für die KVK-Registrierung und Umsatzsteueranträge erforderlich. Um sicherzustellen, dass die Steuerbehörden die steuerliche Ansässigkeit der Holding anerkennen, sollte das Unternehmen eine ausreichende wirtschaftliche Präsenz (Substance) nachweisen. Dies beinhaltet häufig die Bestellung lokaler Geschäftsführer und das Treffen wichtiger Managemententscheidungen innerhalb des Landes. Intercompany Solutions unterstützt Gründer dabei, diese Strukturen remote über den Weg der legalisierten Vollmacht aufzubauen und gleichzeitig die Compliance sicherzustellen.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- BOIP - Markenregistrierung in den Benelux-Ländern
- WIPO - Madrider System
- RVO - International Geschäfte tätigen
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Laws and Regulations, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |