


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-01 · Last reviewed 2026-09-01
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die formelle Rücknahme des ATAD-3-Vorschlags im Juni 2025 bedeutete keine Lockerung der EU-Missbrauchsbekämpfungsstandards; sie markierte eine Verlagerung hin zu einer strengeren Berichterstattung im Rahmen von DAC6. Viele internationale Investoren befürchten, dass ihre Strukturen den Zugang zum niederländischen Netzwerk von 95 Doppelbesteuerungsabkommen verlieren könnten, wenn sie sich nicht an diese Änderungen anpassen. Es ist verständlich, dass Unsicherheit darüber besteht, wie die Substanzanforderungen für niederländische Holdinggesellschaften auf die Remote-Geschäftsführung oder Einheiten mit nicht ansässigen Geschäftsführern anzuwenden sind. Die Aufrechterhaltung der Compliance ist keine statische Angelegenheit mehr, sondern ein Erfordernis aktiver wirtschaftlicher Realität und dokumentierter Governance.
Dieser Leitfaden bietet eine professionelle Analyse der Kriterien für die wirtschaftliche Substanz, die für niederländische Holdinggesellschaften erforderlich sind, um Abkommensvorteile und aufsichtsrechtliche Compliance im Jahr 2026 zu sichern. Wir stellen die aktualisierte Zinsschranke dar, die für 2026 bei 24,5 % des EBITDA verbleibt, sowie die Notwendigkeit, dass mindestens 50 % der Geschäftsführer ihren Wohnsitz in den Niederlanden haben. Dieser Rahmen stellt sicher, dass Ihre Dutch BV ein solides Vehikel für weltweite Aktivitäten bleibt, während Steuerzahlungen über die Rabobank abgewickelt werden, die seit dem 1. Mai 2026 die offizielle Hausbank der Belastingdienst ist.
Wichtigste Erkenntnisse
- Bestimmen Sie die Mindest-Substanzanforderungen für niederländische Holdinggesellschaften, einschließlich der Notwendigkeit einer niederländischen Ansässigkeit von 50 % der statutarischen Geschäftsführer, um internationale Abkommensvorteile zu sichern.
- Wenden Sie die Zinsschranke für 2026 von 24,5 % des EBITDA auf Ihre Unternehmensstruktur an, um die Einhaltung der neuesten niederländischen Vorschriften zur Missbrauchsbekämpfung und Zinsschrankenregelung (Earnings Stripping) zu wahren.
- Gründen Sie eine Dutch BV aus der Ferne über den Weg der legalisierten Vollmacht (Power of Attorney), der es nicht ansässigen Gründern ermöglicht, den Gründungsprozess ohne physische Reise abzuschließen.
- Wahren Sie den langfristigen aufsichtsrechtlichen Status durch Einreichung der Jahresabschlüsse bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende und Leitung von Steuerzahlungen auf die Hausbankkonten der Rabobank.
- Bewältigen Sie den Übergang vom zurückgezogenen ATAD-3-Vorschlag zu den erweiterten Meldepflichten, die im Rahmen des aktuellen DAC6-Regelwerks für grenzüberschreitende Gestaltungen erforderlich sind.
Definition der wirtschaftlichen Substanz für niederländische Holdinggesellschaften
Wirtschaftliche Substanz bezieht sich im niederländischen Steuerkontext auf die tatsächliche wirtschaftliche Präsenz und Aktivität einer juristischen Person innerhalb der Niederlande. Sie geht weit über die Frage hinaus, wo eine Gesellschaft gegründet wurde. Eine in Amsterdam eingetragene, aber vollständig aus Singapur geführte BV besitzt zwar eine niederländische Rechtsform, aber keine niederländische wirtschaftliche Realität, und diese Unterscheidung ist für die Belastingdienst von erheblicher Bedeutung.
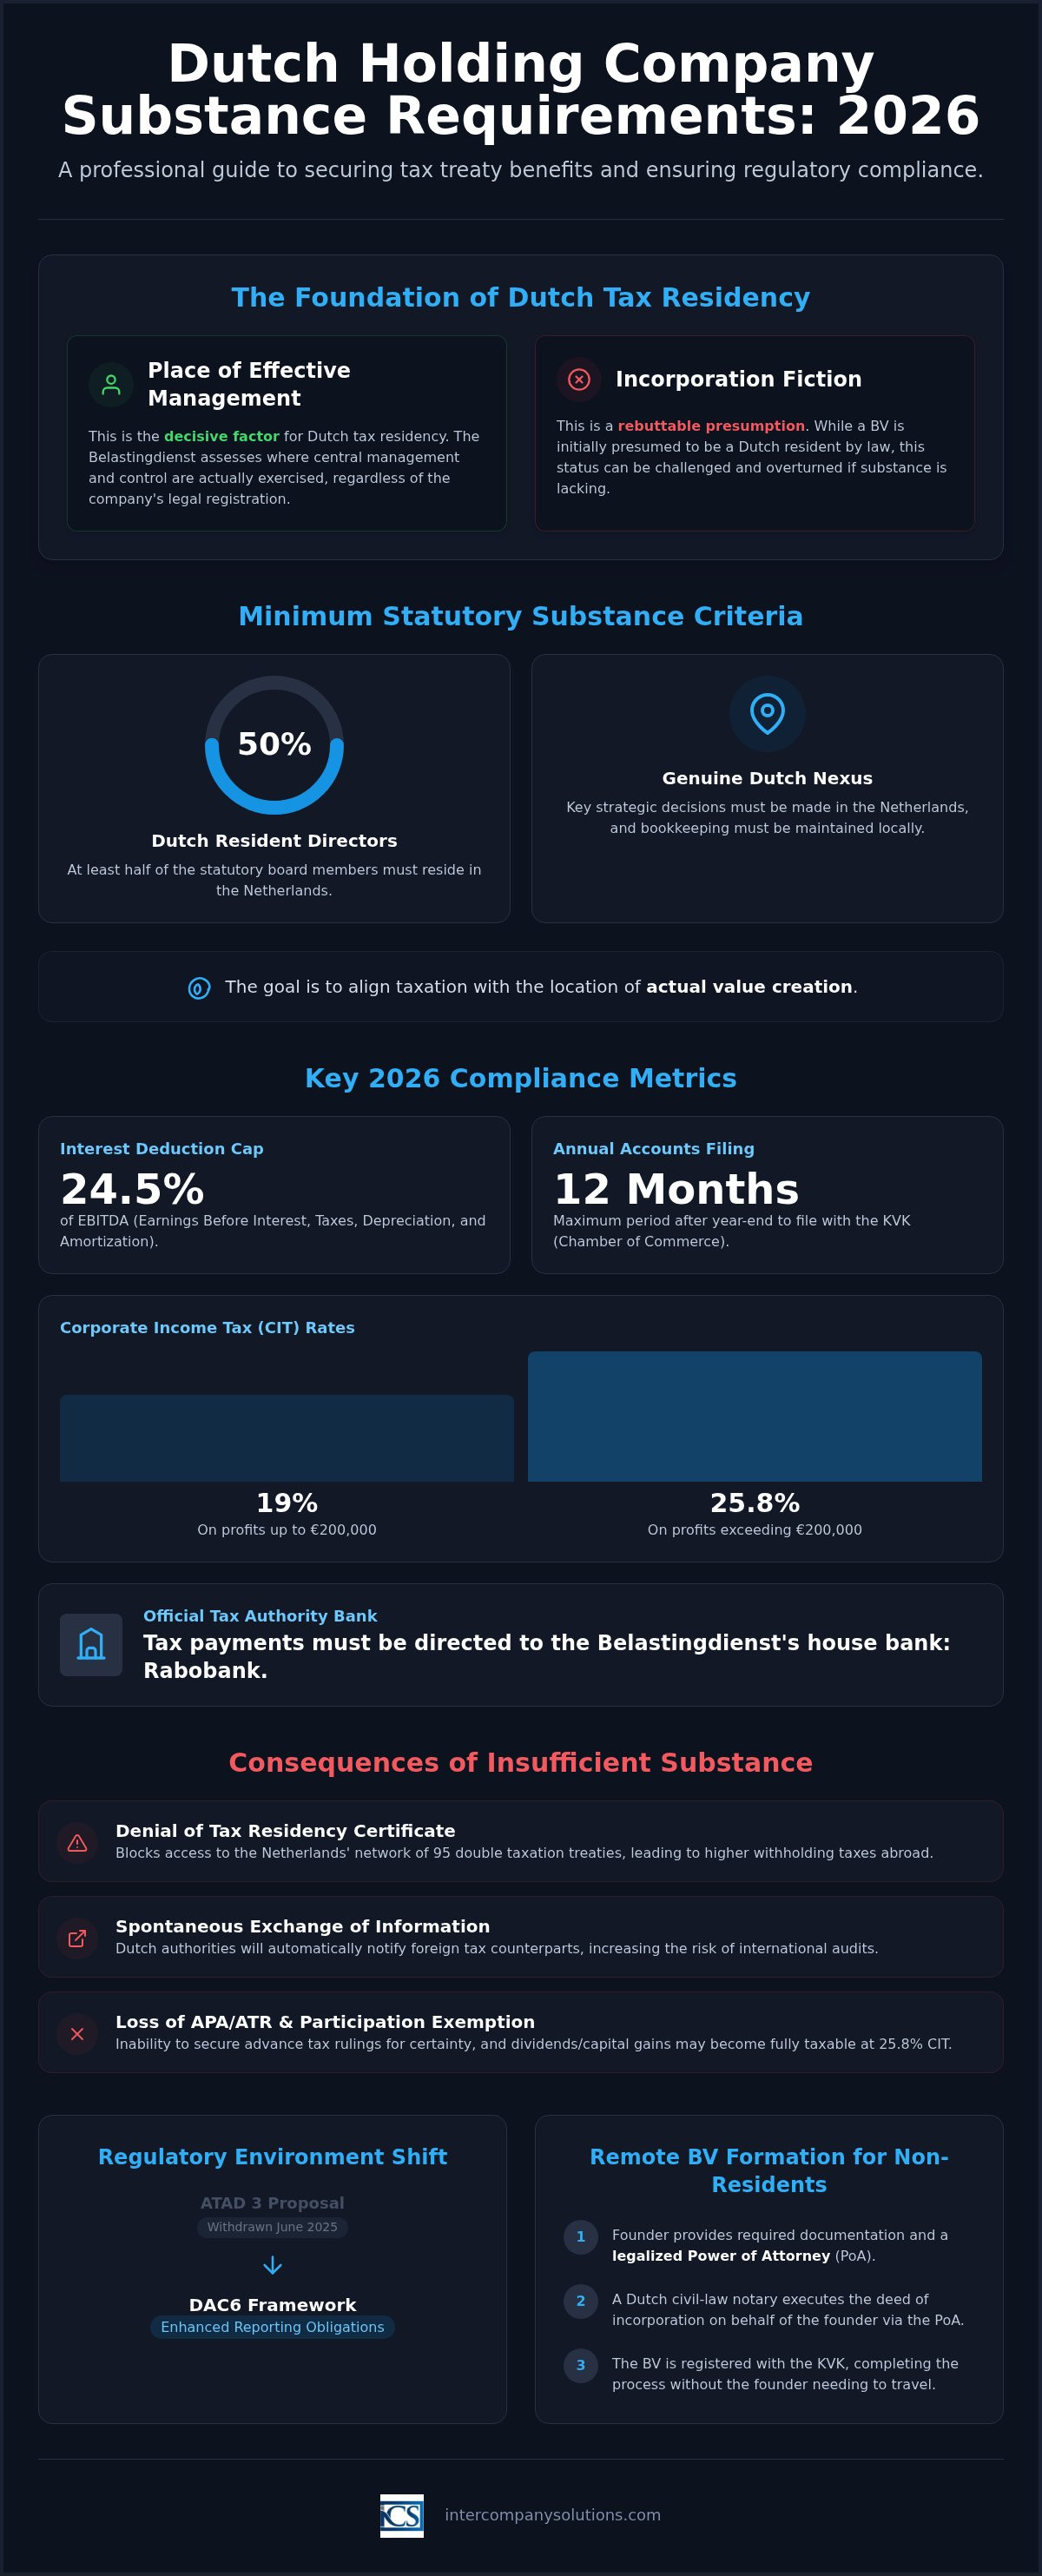
Das niederländische Steuerrecht basiert auf dem Grundsatz des Ortes der tatsächlichen Geschäftsleitung und nicht auf der Gründungsfiktion. Gemäß der Gründungsfiktion wird vermutet, dass eine BV aufgrund ihrer Errichtung nach niederländischem Recht in den Niederlanden steuerlich ansässig ist. Die Belastingdienst und niederländische Gerichte blicken jedoch bei der Beurteilung der tatsächlichen steuerlichen Ansässigkeit über diese Vermutung hinaus. Wenn die zentrale Leitung und Kontrolle einer Gesellschaft außerhalb der Niederlande ausgeübt werden, kann das Unternehmen für Abkommenszwecke als im Ausland steuerlich ansässig behandelt werden, ungeachtet dessen, wo es gegründet wurde. Diese Unterscheidung ist nicht akademischer Natur; sie entscheidet darüber, ob Ihre Holdingstruktur rechtmäßig Zugang zum niederländischen Doppelbesteuerungsabkommensnetzwerk hat.
Der Zweck der Substanz im internationalen Steuerrecht
Das Substanzerfordernis gründet sich auf die internationalen Bemühungen zur Bekämpfung von Gewinnverkürzung und Gewinnverlagerung (Base Erosion and Profit Shifting, BEPS), dem von der OECD geleiteten Rahmenwerk gegen Gestaltungen, die Gewinne ohne entsprechende wirtschaftliche Aktivität in Niedrigsteuerländer verlagern. Die Niederlande als Rechtsordnung mit einem umfangreichen Netzwerk von 95 Doppelbesteuerungsabkommen stehen in der besonderen Pflicht sicherzustellen, dass Rechtsträger, die diese Abkommen in Anspruch nehmen, eine echte Anbindung an das niederländische Hoheitsgebiet aufweisen. Ohne diese Anbindung wird das Abkommensnetzwerk zu einem Instrument für Treaty Shopping, was das niederländische Finanzministerium aktiv zu verhindern sucht. Rechtsträger, denen es an tatsächlicher wirtschaftlicher Präsenz mangelt, laufen Gefahr, als Briefkasten- oder Durchleitungsgesellschaften eingestuft zu werden, was eine Reihe nachteiliger Folgen nach sich zieht.
Folgen unzureichender Substanz
Die Nichterfüllung der niederländischen Substanzanforderungen für Holdinggesellschaften führt zu konkreten, messbaren Risiken:
- Verweigerung einer steuerlichen Ansässigkeitsbescheinigung: Der Belastingdienst kann die Ausstellung einer Ansässigkeitsbescheinigung verweigern, die das grundlegende Dokument darstellt, das zur Inanspruchnahme von Abkommensvorteilen wie reduzierten Quellensteuersätzen auf Dividenden, Zinsen und Lizenzgebühren erforderlich ist.
- Spontaner Informationsaustausch: Die niederländischen Steuerbehörden sind verpflichtet, Informationen mit ausländischen Partnern auszutauschen, wenn sie Strukturen identifizieren, die zur Steuervermeidung in diesen Rechtsordnungen genutzt werden könnten, was das Prüfungsrisiko im Ausland erhöht.
- Verlust des Zugangs zu APA und ATR: Advance Pricing Agreements und Advance Tax Rulings, die Rechtssicherheit hinsichtlich Verrechnungspreisen und steuerlicher Behandlung bieten, sind für Einheiten, die keine ausreichende Substanz nachweisen können, nicht zugänglich. Dadurch entfällt ein zentrales Risikomanagement-Instrument für internationale Konzerne.
- Verweigerung des Schachtelprivilegs: Das niederländische Schachtelprivileg befreit qualifizierende Dividenden und Veräußerungsgewinne von der Körperschaftsteuer. Wird eine Holdingstruktur als missbräuchlich eingestuft oder fehlt ihr eine tatsächliche Substanz, kann der Belastingdienst die Anwendung der Steuerbefreiung anfechten, wodurch diese Einnahmen dem regulären KSt-Satz von 25,8% unterliegen.
Diese Konsequenzen verdeutlichen, warum Substanz eine zwingende Voraussetzung und keine optionale Verbesserung darstellt. Die folgenden Abschnitte erläutern genau, was die niederländischen Behörden in der Praxis verlangen.
Gesetzliche Mindestsubstanzkriterien für die steuerliche Ansässigkeit
Um die niederländischen Steuerbehörden zufriedenzustellen, muss eine Holdinggesellschaft nachweisen, dass sich ihre Geschäftsleitung und Kontrolle fest auf niederländischem Hoheitsgebiet befinden. Diese Kriterien stehen im Einklang mit der OECD-BEPS-Aktion 5, die darauf abzielt, die Besteuerung an den Ort der Wertschöpfung anzugleichen. Die Erfüllung der niederländischen Substanzanforderungen für Holdinggesellschaften ist erforderlich, damit einer Gesellschaft eine steuerliche Ansässigkeitsbescheinigung ausgestellt wird, die als Schlüssel für den Zugang zum niederländischen Netzwerk von 95 Doppelbesteuerungsabkommen dient. Ohne diese Anerkennung können Dividendenzahlungen und Veräußerungsgewinne Quellensteuern unterliegen, die andernfalls gemindert würden.
Anforderungen an Geschäftsführung und Governance
Eine primäre Anforderung besteht darin, dass mindestens 50% der statutarischen Geschäftsführer in den Niederlanden ansässig sein müssen. Diese Geschäftsführer müssen über das Fachwissen und die Entscheidungsbefugnis verfügen, die für die Verwaltung der Risiken und Vermögenswerte der Gesellschaft erforderlich sind. Sie dürfen nicht als Strohmänner fungieren; sie müssen aktiv an der Unternehmensführung teilnehmen und die rechtliche Befugnis besitzen, die Gesellschaft zu verpflichten. Wesentliche Managemententscheidungen müssen innerhalb der Niederlande getroffen werden, typischerweise im Rahmen von Vorstandssitzungen im niederländischen Büro. Diese Entscheidungen müssen in lokalen Vorstandsprotokollen und Verwaltungsunterlagen dokumentiert werden. Wenn ein Unternehmen diese Governance-Standards nicht erfüllt, riskiert es, als ausländischer Steuerausländer oder als Briefkastengesellschaft eingestuft zu werden, was einen obligatorischen Informationsaustausch mit ausländischen Finanzämtern auslöst.
Betriebliche und infrastrukturelle Anforderungen
Das Unternehmen muss eine physische Präsenz in den Niederlanden durch Büroräume unterhalten, die seinen Geschäftsaktivitäten angemessen sind. Diese Räumlichkeiten müssen für den tatsächlichen Geschäftsbetrieb und die Aufbewahrung von Unternehmensunterlagen genutzt werden. Eine reine Postadresse ist nicht ausreichend; das Büro muss so ausgestattet sein, dass es die administrativen Funktionen einer Holdinggesellschaft abwickeln kann. Die gesamte Buchführung und Rechnungslegung muss innerhalb der Niederlande durchgeführt und aufbewahrt werden. Die Unterlagen müssen mindestens 7 Jahre lang aufbewahrt werden, bzw. 10 Jahre, wenn die Gesellschaft unbewegliches Vermögen hält.
Die finanzielle Integration wird durch die Nutzung eines lokalen Bankkontos nachgewiesen. Gemäß dem Belastingdienst fungiert die Rabobank seit dem 1. Mai 2026 als Hausbank. Die Nutzung eines lokalen Kontos für Unternehmenstransaktionen und Steuerzahlungen liefert einen eindeutigen Prüfpfad niederländischer Wirtschaftstätigkeit. Für Unternehmer, die diesen Prozess einleiten, gewährleisten unsere Dienstleistungen zur Dutch BV Company Formation, dass diese betrieblichen Grundlagen von Beginn an korrekt eingerichtet werden. Wenn Sie spezifische Fragen zur Ansässigkeit oder zu den fachlichen Qualifikationen der Geschäftsführer haben, können Sie unsere Compliance-Spezialisten für eine professionelle Prüfung Ihrer Struktur konsultieren.
Missbrauchsbekämpfungsvorschriften und die Auswirkungen von ATAD 3
Das regulatorische Umfeld im Jahr 2026 ist durch einen strengen Ansatz zur Unternehmenstransparenz geprägt. Während der ursprüngliche Vorschlag für die Anti-Steuervermeidungs-Richtlinie 3 (ATAD 3) im Juni 2025 formell zurückgezogen wurde, bleiben die dahinterstehenden politischen Ziele eine zentrale Priorität für die Europäische Union. Diese Ziele werden nun in Änderungen der Anti-Steuervermeidungs-Richtlinie der EU (ATAD) und des DAC6-Rahmenwerks integriert. Die Aufrechterhaltung der wirtschaftlichen Realität ist der wichtigste Schutz davor, in dieser Meldelandschaft als Hochrisiko- oder Briefkastengesellschaft eingestuft zu werden.
Compliance im Jahr 2026 erfordert die Einhaltung strenger Finanzkennzahlen. Nach Angaben der Belastingdienst liegt die Obergrenze für den Zinsabzug bei 24,5 % des EBITDA oder einem Schwellenwert von 1 Million €, je nachdem, welcher Betrag höher ist. Diese Begrenzung, oft als Zinsschrankenregelung (Earnings Stripping Rule) bezeichnet, verhindert eine übermäßige Fremdkapitalbelastung in Holdingstrukturen. Diese Regel gilt für alle Dutch BVs und ist ein entscheidender Faktor bei der Strukturierung von Konzerndarlehen oder Gruppenfinanzierungsvereinbarungen.
Die von der Holdinggesellschaft erwirtschafteten Gewinne unterliegen der niederländischen Körperschaftsteuer (CIT) von 19 % bis zu 200.000 € und 25,8 % über diesem Betrag. Diese Sätze sind seit 2023 stabil geblieben. Die Sicherstellung der Einhaltung von Substanzstandards schützt diese Gewinne vor einer Neubeurteilung durch ausländische Steuerbehörden, die andernfalls den steuerlichen Ansässigkeitsstatus der Gesellschaft anfechten könnten. Eine ordnungsgemäße Dokumentation liefert den erforderlichen Nachweis, dass das Unternehmen eine funktionale Geschäftseinheit mit einer echten wirtschaftlichen Anbindung an die Niederlande ist.
Die Inanspruchnahme des niederländischen Schachtelprivilegs ist oft das primäre Ziel internationaler Holdingstrukturen. Um sich zu qualifizieren, muss die Holdinggesellschaft in der Regel mindestens 5 % des nominalen eingezahlten Stammkapitals einer Tochtergesellschaft halten. Während die Steuerbefreiung für Dividenden und Veräußerungsgewinne gilt, hängt ihre Beständigkeit von der wirtschaftlichen Aktivität der Holdinggesellschaft ab. Nicht-EU-Muttergesellschaften müssen eine stärkere lokale Präsenz nachweisen, um Anti-Missbrauchs-Prüfungen zu bestehen, wenn sie eine Dividendenentlastung nach den Grundsätzen der Mutter-Tochter-Richtlinie anstreben.
Zuletzt überprüft: September 2026
Praktische Umsetzung: Aufbau echter Präsenz in den Niederlanden
Die Errichtung einer Holdinggesellschaft, die die Substanzanforderungen für niederländische Holdinggesellschaften erfüllt, beginnt bereits in der Gründungsphase. Für nicht ansässige Gründer muss das Verfahren mit verfahrenstechnischer Präzision abgewickelt werden, um sicherzustellen, dass die Einheit von Beginn an von der Belastingdienst und der KVK anerkannt wird. Eine BV erfordert ein Mindestkapital von lediglich 0,01 €, was die Struktur leicht zugänglich macht, doch die regulatorischen Verpflichtungen bezüglich Geschäftsführung und Präsenz bleiben streng. Sie müssen nachweisen, dass das Unternehmen eine funktionale Geschäftseinheit und keine ruhende Registrierung darstellt.
Gründung aus der Ferne für Nicht-EU-Gründer
Der Standardweg für die Gründung einer Dutch BV aus der Ferne ist das Verfahren über eine legalisierte Vollmacht (Power of Attorney, POA). Dies ermöglicht es einem niederländischen Notar, die Gründungsurkunde in Ihrem Namen zu beurkunden, sodass Sie für die Gründung nicht in die Niederlande reisen müssen. Sie müssen einwandfreie Unterlagen vorlegen, darunter eine legalisierte Ausweiskopie und einen Adressnachweis. Sobald der Notar die Urkunde ausgestellt hat, wird die Gesellschaft bei der Kamer van Koophandel (KVK) eingetragen. Im Jahr 2026 fällt eine einmalige KVK-Registrierungsgebühr von 85,15 € an. Diese Gebühr muss zeitnah beglichen werden, um den Registrierungsprozess abzuschließen. Eine digitale Gründung per Video ist möglich, stellt jedoch aufgrund der spezifischen Legalisierungsanforderungen, die von niederländischen Banken und dem Finanzamt häufig verlangt werden, nicht den Standard für nicht ansässige Gründer dar.
Aufbau administrativer Substanz
Nach der Gründung verlagert sich der Schwerpunkt auf die laufende Governance und die lokale Integration. Sie müssen Ihre Geschäftsleitung so strukturieren, dass mindestens 50 % der Geschäftsführer in den Niederlanden ansässig sind. Diese Personen müssen über die fachliche Qualifikation verfügen, um die finanziellen und rechtlichen Angelegenheiten der Gesellschaft zu leiten. Administrative Substanz erfordert zudem, dass die gesamte Buchführung und die Unternehmensunterlagen vor Ort geführt werden. Unterlagen müssen 7 Jahre lang aufbewahrt werden, bzw. 10 Jahre, wenn die Gesellschaft unbewegliches Vermögen hält. Wenn Ihre Holdinggesellschaft Personal in den Niederlanden beschäftigt, müssen Sie Lohnabrechnungs- und Personalverfahren einführen, um die Pflichten zur Sozialversicherung und Lohnsteuer ordnungsgemäß zu erfüllen. Die Compliance erstreckt sich auch auf das UBO-Register. Jegliche Änderungen bei wirtschaftlich Berechtigten (Ultimate Beneficial Owners) mit einer Beteiligung von mehr als 25 % müssen der KVK innerhalb von 7 Tagen gemeldet werden. Die Aufrechterhaltung eines solchen aktiven Managements stellt sicher, dass Ihr Unternehmen nicht als passive Briefkastengesellschaft angesehen wird, und sichert Ihren Zugang zum Schachtelprivileg.
Aufrechterhaltung der langfristigen Compliance und regulatorischen Berichterstattung
Die betriebliche Stabilität einer BV beruht auf der konsequenten Einhaltung des niederländischen regulatorischen Kalenders. Sobald die anfängliche Gründung abgeschlossen ist, verlagert sich der Schwerpunkt auf die jährlichen Verpflichtungen, die den Status der Gesellschaft gegenüber dem Belastingdienst und der Kamer van Koophandel (KVK) bestätigen. Die langfristige Einhaltung der Substanzanforderungen für niederländische Holdinggesellschaften dient nicht nur der Wahrung steuerlicher Vorteile; sie ist eine verfahrensrechtliche Notwendigkeit, um Verwaltungssanktionen und potenzielle Betriebsprüfungen zu vermeiden. Sie müssen sicherstellen, dass die Finanz- und Governance-Unterlagen der Gesellschaft ihre fortlaufende wirtschaftliche Realität in den Niederlanden präzise widerspiegeln.
Der Jahresabschluss muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt werden, um einen ordnungsgemäßen Status aufrechtzuerhalten. Das Versäumen dieser Frist kann im Falle einer Insolvenz zur persönlichen Haftung der Geschäftsführer führen. In steuerlicher Hinsicht müssen Körperschaftsteuererklärungen (CIT) jährlich eingereicht werden. Gewinne werden bis zu 200.000 € mit 19 % und oberhalb dieses Schwellenwerts mit 25,8 % besteuert. Seit dem 1. Mai 2026 sollten alle Steuerzahlungen auf die vom Belastingdienst genutzten Rabobank-Konten geleitet werden. Zudem müssen Sie die Zinsschranke überwachen, die für das Steuerjahr 2026 auf 24,5 % des EBITDA festgelegt ist, um unerwartete steuerliche Nachteile durch übermäßige interne Finanzierung zu verhindern.
UBO- und Transparenzanforderungen
Transparenz bleibt ein Eckpfeiler des niederländischen Unternehmensumfelds. Sie sind verpflichtet, im UBO-Register genaue Angaben zu jeder natürlichen Person zu führen, die mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile hält. Jede Änderung dieser Angaben muss der KVK innerhalb von 7 Tagen nach Eintritt der Änderung gemeldet werden. Im Jahr 2026 bleibt der Zugang zum UBO-Register reguliert, um den Datenschutz mit den Erfordernissen der Geldwäschebekämpfung in Einklang zu bringen. Die Führung eines aktuellen Registers ist ein wesentlicher Bestandteil Ihrer gesellschaftsrechtlichen Pflichten und wird bei Bankkontoüberprüfungen oder beim Abschluss neuer Handelsverträge häufig eingehend geprüft.
Checkliste für die jährliche Compliance
Ein strukturierter Prüfprozess trägt zur Wahrung der Integrität Ihrer Holdinggesellschaft bei. Diese Checkliste stellt sicher, dass Ihre Governance solide bleibt:
- Vorstandsprotokolle: Überprüfen Sie, dass Protokolle der Vorstandssitzungen physisch in den Niederlanden verfasst und unterzeichnet werden, um zu dokumentieren, dass wesentliche strategische Entscheidungen vor Ort getroffen wurden.
- Überwachung der Ansässigkeit: Bestätigen Sie, dass mindestens 50 % Ihrer satzungsmäßigen Geschäftsführer das ganze Jahr über ihren Hauptwohnsitz in den Niederlanden haben.
- Bankaktivität: Stellen Sie sicher, dass das lokale Bankkonto mit regelmäßigen Geschäftstransaktionen aktiv bleibt, was die wirtschaftliche Anbindung der Gesellschaft stärkt.
- Aufbewahrung von Unterlagen: Bewahren Sie alle Verwaltungsunterlagen 7 Jahre lang auf, oder 10 Jahre lang, sofern die Gesellschaft unbewegliches Vermögen hält.
Wenn Sie weitere Einzelheiten zur administrativen Einrichtung suchen, bietet unser Leitfaden zur Unternehmensgründung in den Niederlanden zusätzliche Einblicke in lokale Compliance-Standards. Regelmäßige Überprüfungen dieser Punkte sichern Ihr Schachtelprivileg und gewährleisten, dass die Substanzanforderungen für Ihre niederländische Holdinggesellschaft stets erfüllt werden.
Zuletzt überprüft: September 2026
Sicherung Ihrer niederländischen Unternehmenszukunft im Jahr 2026
Der Aufbau einer soliden Unternehmenspräsenz in den Niederlanden ist ein strategischer Schritt, der akribische Genauigkeit erfordert. Der Erfolg im Jahr 2026 hängt von Ihrer Fähigkeit ab, eine echte wirtschaftliche Realität nachzuweisen und über eine bloße formelle Gründung hinaus zu einer aktiven lokalen Unternehmensführung überzugehen. Die Erfüllung der Substanzanforderungen für niederländische Holdinggesellschaften stellt sicher, dass Ihre Gesellschaft weiterhin für Vorteile aus Doppelbesteuerungsabkommen und das Schachtelprivileg qualifiziert bleibt, wodurch Ihre internationalen Investitionen vor unnötigen Überprüfungen geschützt werden. Indem Sie ein Leitungsorgan mit mindestens 50 % in den Niederlanden ansässigen Mitgliedern führen und die Zinsschranke von 24,5 % des EBITDA einhalten, schaffen Sie ein Fundament regulatorischer Zuverlässigkeit.
Die Einhaltung der Anforderungen für eine BV, einschließlich der KVK-Gebühr von 85,15 € und der CIT-Sätze für 2026 von 19 % und 25,8 %, gestaltet sich unkompliziert, wenn Sie über einen strukturierten Compliance-Rahmen verfügen. Zuverlässige Governance umfasst mehr als das Einreichen von Jahresabschlüssen; sie erfordert ein Bekenntnis zur lokalen wirtschaftlichen Integration durch in den Niederlanden ansässige Geschäftsführer und ein aktives lokales Bankkonto. Unser Team bietet spezialisierte Unterstützung für internationale Unternehmer und stellt sicher, dass Ihre Ferngründung in nur 3 bis 5 Werktagen abgeschlossen wird. Wir untermauern unsere verfahrensrechtliche Expertise mit einer 100%-Zufriedenheitsgarantie, sodass Sie sich auf Ihr Wachstum konzentrieren können, während wir die administrativen Einzelheiten regeln.
Der Übergang zu einer vollumfänglich rechtskonformen Holdingstruktur ist eine Investition in die langfristige Stabilität Ihrer weltweiten Geschäftsaktivitäten. Wir freuen uns darauf, Ihren Eintritt in den niederländischen Markt mit der Präzision und den professionellen Standards zu begleiten, die Ihr Unternehmen verdient.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Wie hoch ist das Mindeststammkapital für eine Dutch holding BV im Jahr 2026?
Das Mindeststammkapital für eine Dutch BV beträgt 0,01 €. Dieser Schwellenwert wurde eingeführt, um Unternehmern den Einstieg zu erleichtern, und ersetzte die frühere Anforderung von 18.000 €. Obwohl Sie einen höheren Betrag wählen können, entscheiden sich die meisten internationalen Gründer für einen Nominalbetrag, um die finanzielle Flexibilität zu wahren. Dieses Kapital muss eingezahlt werden, nachdem die Gründungsurkunde im Rahmen des regulären Gründungsprozesses vom Notar beurkundet wurde.
Benötigen niederländische Holdinggesellschaften physische Büroräume für die Substanz?
Ja, eine niederländische Holdinggesellschaft muss über eine physische Präsenz in Form von Büroräumen verfügen, die ihren geschäftlichen Aktivitäten angemessen sind. Diese Räumlichkeiten dienen als Ort, an dem die Geschäftsführung strategische Entscheidungen trifft und an dem die Verwaltung der Gesellschaft geführt wird. Die Unterhaltung eines tatsächlichen Büros hilft nachzuweisen, dass es sich bei der Einheit nicht um eine bloße Briefkastengesellschaft handelt, was für die Erfüllung der Substanzanforderungen an niederländische Holdinggesellschaften und die Erlangung von Ansässigkeitsbescheinigungen unerlässlich ist.
Wie hoch sind die Körperschaftsteuersätze für niederländische Holdinggesellschaften im Jahr 2026?
Für das Steuerjahr 2026 beträgt der Körperschaftsteuersatz (CIT) 19 % auf die ersten 200.000 € des zu versteuernden Gewinns. Gewinne, die diesen Schwellenwert übersteigen, unterliegen einem Steuersatz von 25,8 %. Diese Sätze gelten für alle BVs, unabhängig davon, ob es sich um operative Einheiten oder Holdingstrukturen handelt. Zudem besteht die Möglichkeit, sich für die Beteiligungsbefreiung (participation exemption) zu qualifizieren, wodurch Dividenden und Veräußerungsgewinne unter bestimmten Voraussetzungen vollständig von diesen Steuern befreit sein können.
Kann eine nichtansässige Person alleiniger Geschäftsführer einer niederländischen Holdinggesellschaft sein?
Rechtlich gesehen kann eine nichtansässige Person der alleinige Geschäftsführer sein, diese Gestaltung kollidiert jedoch häufig mit den Substanzanforderungen an niederländische Holdinggesellschaften. Um als in den Niederlanden steuerlich ansässig anerkannt zu werden, müssen mindestens 50 % der satzungsmäßigen Geschäftsführer ihren Wohnsitz in den Niederlanden haben. Wenn Sie der alleinige Geschäftsführer sind und im Ausland wohnen, kann die Belastingdienst feststellen, dass sich der Ort der tatsächlichen Geschäftsleitung außerhalb der Niederlande befindet, was potenziell zur Verweigerung von Vorteilen aus Doppelbesteuerungsabkommen führen kann.
Wie hoch ist die Obergrenze für den Zinsabzug für niederländische Einheiten im Jahr 2026?
Die Abzugsfähigkeit von Nettozinsaufwendungen ist auf den höheren Betrag von 24,5 % des EBITDA der Gesellschaft oder einen Schwellenwert von 1 Million € begrenzt. Diese Regelung, bekannt als Zinsschranke (earnings stripping rule), gilt sowohl für interne als auch für externe Finanzierungsvereinbarungen. Die Überwachung dieser Obergrenze ist für Holdinggesellschaften, die zur Finanzierung von Tochtergesellschaften auf Fremdkapital angewiesen sind, von wesentlicher Bedeutung, da ein Überschreiten dieser Grenzen zu erheblichen Steuerverlusten (tax leakage) und geringeren Nettorenditen für den Konzern führen kann.
Wie lange dauert die Fernregistrierung einer niederländischen Holdinggesellschaft?
Die Gründung einer Dutch BV aus der Ferne dauert in der Regel zwischen 3 und 5 Arbeitstagen. Diese Frist beginnt, sobald alle erforderlichen Unterlagen wie legalisierte Ausweisdokumente und Adressnachweise beim Notar eingegangen sind und von diesem geprüft wurden. Das Verfahren wird über eine legalisierte Vollmacht (Power of Attorney) abgewickelt, die es dem Notar ermöglicht, die Urkunde ohne Ihre physische Anwesenheit zu beurkunden. Nach der Gründung folgen als abschließende Schritte die Registrierung bei der KVK und den Steuerbehörden.
Ist ein niederländisches Bankkonto für die Substanzanforderungen zwingend erforderlich?
Obwohl es nicht ausdrücklich durch ein einzelnes Gesetz vorgeschrieben ist, ist die Führung eines niederländischen Bankkontos eine praktische Notwendigkeit für den Nachweis der wirtschaftlichen Substanz. Es dient als Nachweis dafür, dass die Finanzangelegenheiten der Gesellschaft innerhalb der Niederlande verwaltet werden. Seit dem 1. Mai 2026 nutzt die Belastingdienst die Rabobank als ihre Hausbank, sodass ein lokales Konto effiziente Steuerzahlungen gewährleistet und den Anknüpfungspunkt Ihrer Gesellschaft an die niederländische Gerichtsbarkeit für Abkommens- und Compliance-Zwecke stärkt.
Was passiert, wenn meine niederländische Holdinggesellschaft den ATAD-3-Substanztest nicht besteht?
Obwohl der ursprüngliche ATAD-3-Vorschlag im Juni 2025 formell zurückgezogen wurde, werden seine Ziele nun durch eine erweiterte DAC6-Meldepflicht und bestehende Missbrauchsbekämpfungsvorschriften durchgesetzt. Fehlt Ihrer Gesellschaft eine ausreichende Substanz, kann sie als risikoreiche Briefkastengesellschaft (Shell Entity) eingestuft werden. Dieser Status kann zur Verweigerung von Ansässigkeitsbescheinigungen, zum Verlust von Vorteilen aus Doppelbesteuerungsabkommen und zum spontanen Informationsaustausch mit ausländischen Steuerbehörden führen. Die Aufrechterhaltung einer dokumentierten wirtschaftlichen Realität ist die einzige Möglichkeit, diese Risiken zu mindern.
Quellen
- ICS Payroll - niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |