


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-15 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die gesetzliche niederländische Dividendenquellensteuer von 15 % stellt nicht bloß feste Geschäftskosten dar, sondern eine steuerbare Variable, die eine strikte Einhaltung der Verfahrensvorschriften erfordert, um eine Doppelbesteuerung zu vermeiden. Für viele ausländische Unternehmer stellen die Komplexität von Abkommensanträgen sowie die Befürchtung einer Gewinnverkürzung häufig die operativen Vorteile einer Dutch BV in den Schatten. Sie erkennen voraussichtlich, dass die Niederlande zwar den weltweiten Handel erleichtern, der administrative Aufwand für den Nachweis der Substanzanforderungen und die Einhaltung von Einreichungsfristen jedoch eine wesentliche Priorität für Ihre unternehmerische Compliance-Strategie bleibt.
Dieser Leitfaden bietet eine fachliche Analyse des steuerlichen Umfelds für 2026 mit dem Schwerpunkt auf der präzisen Anwendung des Schachtelprivilegs und abkommensrechtlicher Ermäßigungen. Wir legen die spezifischen Voraussetzungen dar, die erforderlich sind, um einen Steuersatz von 0 % für qualifizierte, in der EU oder in Abkommensstaaten ansässige Anteilseigner zu sichern, und behandeln zugleich den bedingten Steuersatz von 25,8 %, der auf Niedrigsteuerländer Anwendung findet. Wenn Sie diesem Leitfaden folgen, gewinnen Sie Klarheit über die einmonatige Anmeldefrist und die technischen Vorgaben für Überweisungen auf das Rabobank-Konto des Belastingdienst. Dies stellt sicher, dass Ihre Gewinnausschüttungen effizient und vollständig im Einklang mit den aktuellen niederländischen aufsichtsrechtlichen Standards bleiben.
Wichtigste Erkenntnisse
- Erkennen Sie den Regelsatz von 15 % für 2026 und wie dieser als Vorsteuer auf gesellschaftsrechtliche Gewinnausschüttungen fungiert.
- Beantragen Sie einen Satz von 0 % bei der niederländischen Dividendenquellensteuer, indem Sie die spezifischen Anforderungen des Schachtelprivilegs oder geltender Doppelbesteuerungsabkommen erfüllen.
- Stimmen Sie Ihre Ausschüttungsstrategie auf die Körperschaftsteuersätze für 2026 von 19 % auf Gewinne bis zu 200.000 € und 25,8 % für höhere Beträge ab.
- Führen Sie vorgeschriebene Steuererklärungen innerhalb der einmonatigen Frist durch, um die elektronischen Meldestandards des Belastingdienst einzuhalten.
- Nutzen Sie das Verfahren über eine legalisierte Vollmacht zur Gründung einer Dutch BV aus der Ferne mit einem Mindeststammkapital von nur 0,01 €.
Inhaltsverzeichnis
- Das System der niederländischen Dividendenquellensteuer (WHT) verstehen
- Befreiungen und Ermäßigungen für internationale Holdingstrukturen
- Zusammenspiel mit der niederländischen Körperschaftsteuer (CIT) im Jahr 2026
- Compliance-Fristen und Verwaltungsverfahren
- Gründung einer steuerkonformen niederländischen Gesellschaft aus der Ferne
Das System der niederländischen Dividendenquellensteuer (WHT) verstehen
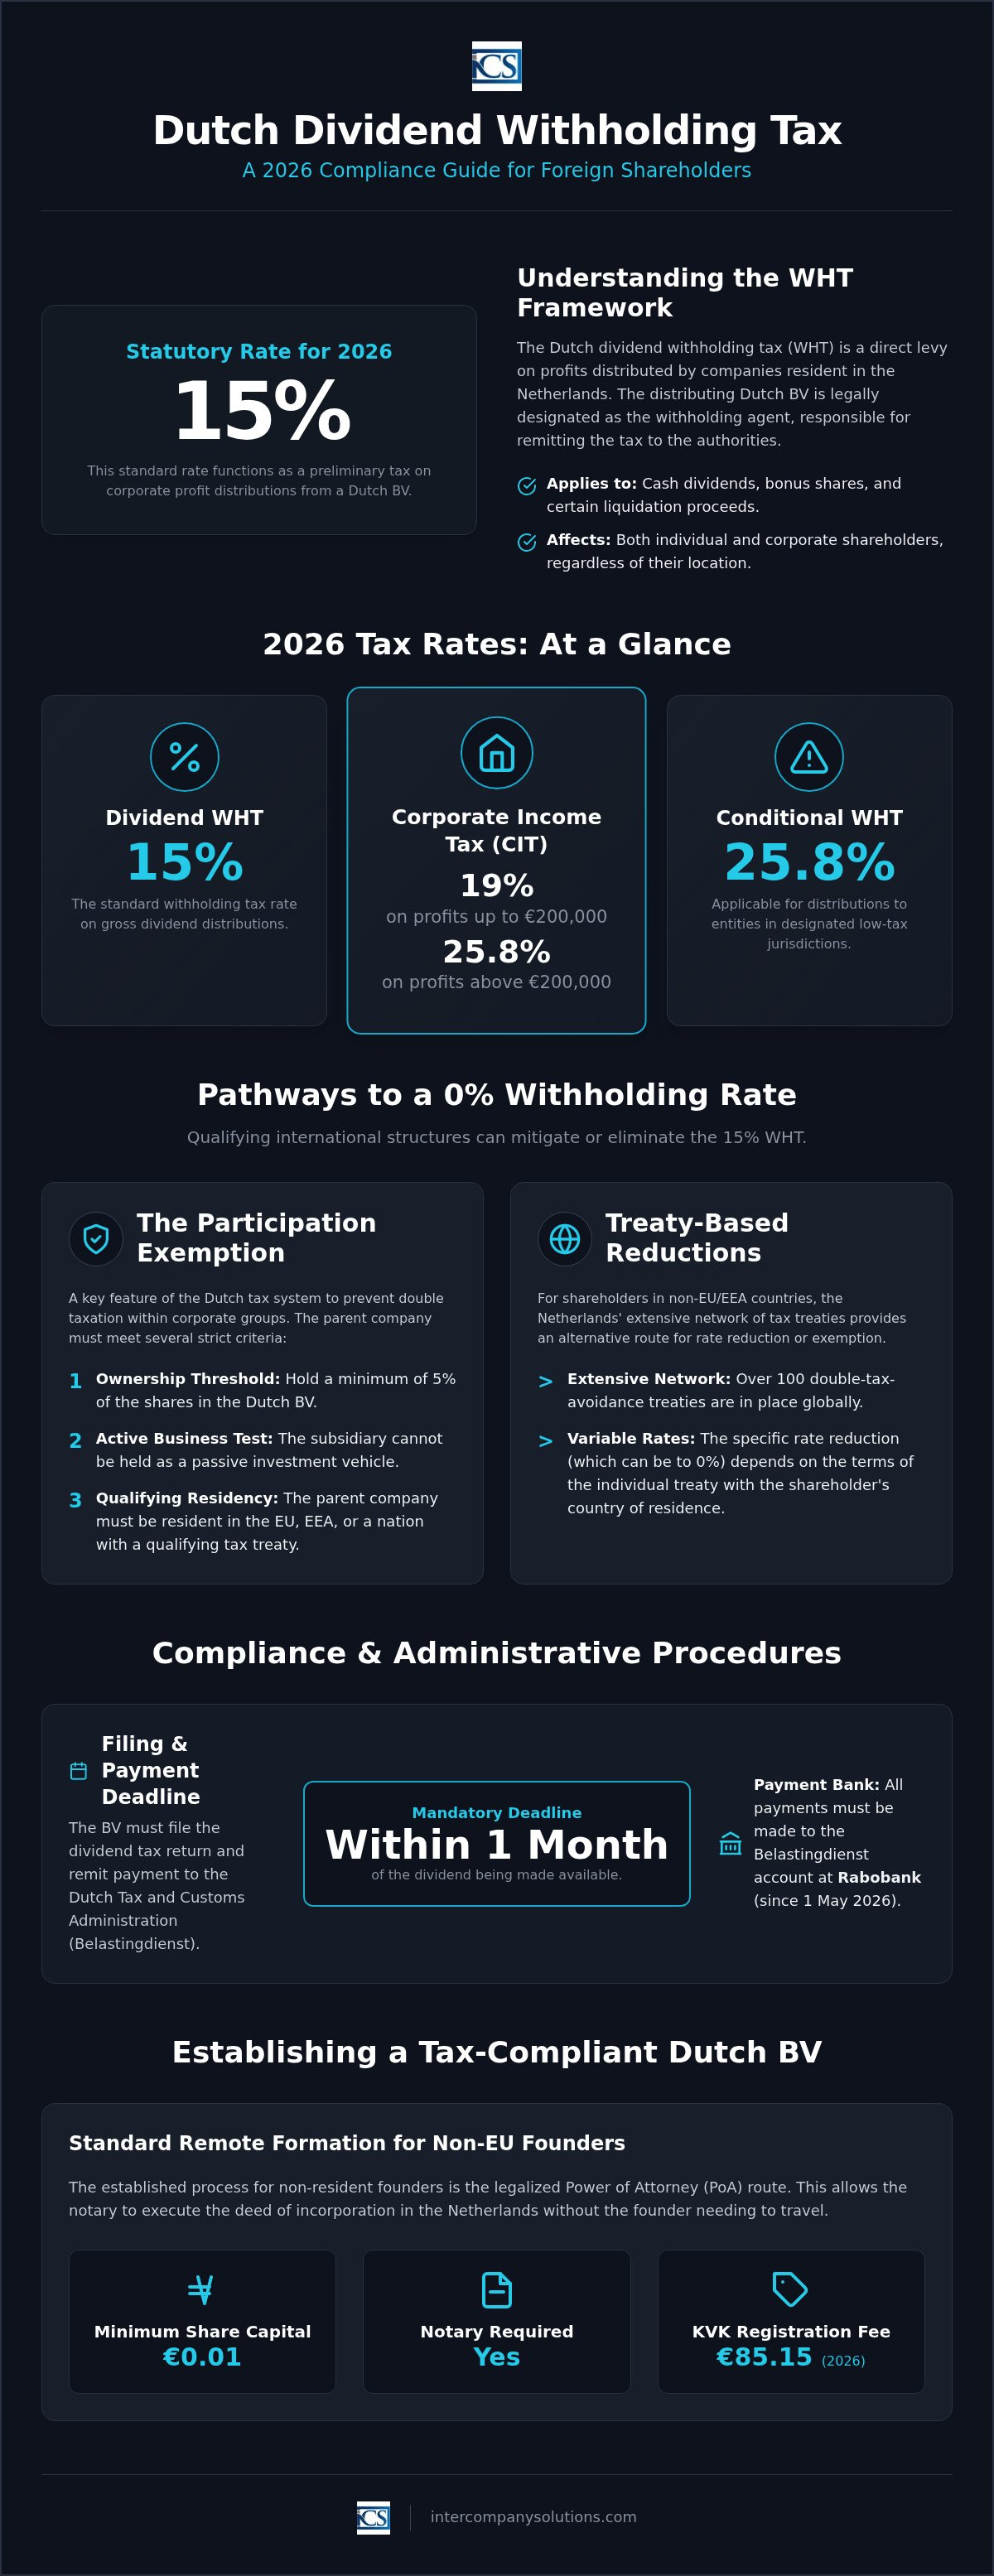
Die niederländische Dividendenquellensteuer ist eine direkte Abgabe auf Gewinnausschüttungen von in den Niederlanden ansässigen Gesellschaften. Für das Steuerjahr 2026 ist der gesetzliche Steuersatz auf 15 % festgelegt. Diese Steuer fungiert als vorläufige Erhebung für in den Niederlanden Ansässige, die sie häufig auf ihre Einkommensteuer anrechnen können; für ausländische Investoren stellt sie jedoch häufig eine definitive Steuer dar, sofern ein Abkommen keine Entlastung vorsieht. Der Anwendungsbereich dieser Steuer erstreckt sich auf verschiedene Formen der Ausschüttung, darunter Bardividenden, aus Gewinnrücklagen ausgegebene Gratisaktien und Liquidationserlöse, die das durchschnittlich eingezahlte Kapital der Gesellschaft übersteigen.
Innerhalb des umfassenderen Dutch Corporate Tax Framework besitzt die ausschüttende Dutch BV den rechtlichen Status eines Abzugsverpflichteten. Dies bedeutet, dass die Gesellschaft und nicht der Anteilseigner für die administrative Richtigkeit des Einbehaltungsverfahrens verantwortlich ist. Die Steuer gilt für Ausschüttungen sowohl an natürliche Personen als auch an Körperschaften als Anteilseigner, unabhängig von deren Standort, vorausgesetzt, die ausschüttende Einheit gilt für steuerliche Zwecke als in den Niederlanden ansässig. Die ordnungsgemäße Strukturierung Ihrer Einheit von Beginn an ist von entscheidender Bedeutung, und unsere Spezialisten unterstützen häufig bei der Netherlands company formation, um eine rechtskonforme Grundlage für künftige Gewinnausschüttungen zu schaffen.
Bemessungsgrundlage und Zahlungsverantwortung
Die Berechnung des korrekten Betrags erfordert die Ermittlung des Bruttodividendenwerts vor jeglichen Abzügen. Sobald eine Ausschüttung beschlossen wird, muss die BV 15 % des Bruttobetrags einbehalten und an die Belastingdienst abführen. Diese Verpflichtung erstreckt sich auch auf Sachausschüttungen, wie etwa Vermögenswerte, die zu einem unter dem Marktwert liegenden Preis an Anteilseigner übertragen werden. In diesen Fällen wird die Differenz als fiktive Dividende behandelt und unterliegt demselben Satz von 15 %. Die Gesellschaft muss die Dividendensteuererklärung einreichen und die Zahlung innerhalb eines Monats nach Bereitstellung der Dividende leisten. Seit dem 1. Mai 2026 müssen alle derartigen Zahlungen an die Hausbank der Belastingdienst, die Rabobank, geleistet werden.
Steuerliche Ansässigkeit und Einbehaltungspflichten
Eine Dutch BV unterliegt grundsätzlich standardmäßig Einbehaltungspflichten, da die Niederlande das Gründungsprinzip anwenden. Jede nach niederländischem Recht gegründete Gesellschaft gilt als steuerlich ansässig. Für ausländische Anteilseigner führt dies zum Erhalt einer Nettoausschüttung. Während der Satz von 15 % den Standard darstellt, reduzieren viele internationale Investoren diesen durch die Anwendung von Doppelbesteuerungsabkommen oder der niederländischen Beteiligungsfreistellung. Sie sollten die spezifischen länderspezifischen Steuersätze auf belastingdienst.nl überprüfen, um die Rechtskonformität sicherzustellen. Ist der Anteilseigner eine in den Niederlanden ansässige Gesellschaft, kann die einbehaltene Steuer in der Regel mit der eigenen Körperschaftsteuerschuld verrechnet werden, die 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf den darüber hinausgehenden Betrag beträgt.
Befreiungen und Ermäßigungen für internationale Holdingstrukturen
Während der gesetzliche Steuersatz von 15 % der Standard bleibt, bietet das niederländische Steuersystem erhebliche Entlastungen für qualifizierte internationale Strukturen. Das Verständnis der Grundlagen der niederländischen Dividendensteuer ist für ausländische Investoren, die einen inländischen Quellensteuersatz von 0 % anwenden möchten, von entscheidender Bedeutung. Diese Befreiung gilt typischerweise, wenn Dividenden an körperschaftliche Anteilseigner gezahlt werden, die in der EU, im EWR oder in einem Staat ansässig sind, der ein qualifiziertes Doppelbesteuerungsabkommen mit den Niederlanden abgeschlossen hat. Das primäre Ziel besteht darin, den Kaskadeneffekt der Besteuerung innerhalb von Unternehmensgruppen zu verhindern und sicherzustellen, dass Gewinne nur einmal auf der Ebene des letztendlichen Empfängers besteuert werden.
Checkliste für die Beteiligungsfreistellung
Die Beteiligungsfreistellung ist ein Eckpfeiler der Attraktivität der Niederlande als globaler Holdingstandort. Um diese Freistellung in einem grenzüberschreitenden Kontext zu nutzen, muss die Muttergesellschaft mehrere strenge Kriterien erfüllen. Die Muttergesellschaft muss eine Mindestbeteiligung von 5 % an der Dutch BV halten. Zudem darf die Tochtergesellschaft nicht als passive Kapitalanlage gehalten werden; sie sollte idealerweise eine aktive operative Einheit sein. Die Dokumentation ist ein kritischer Bestandteil der Rechtskonformität. Im Rahmen einer steuerlichen Betriebsprüfung müssen Sie der Belastingdienst die folgenden Unterlagen vorlegen:
- Aktualisierte Anteilseignerregister, die das Erreichen der 5-%-Beteiligungsschwelle belegen.
- Nachweise über den aktiven Geschäftsbetrieb der Muttergesellschaft in ihrem Ansässigkeitsstaat.
- Dokumentation bezüglich der wirtschaftlichen Begründung für die Holdingstruktur.
Abkommensbasierte Steuersatzermäßigungen
Für in Nicht-EU-Ländern ansässige Gesellschafter bietet das umfangreiche Netzwerk von über 100 niederländischen Doppelbesteuerungsabkommen einen alternativen Weg zur Ermäßigung. Diese Abkommen senken die niederländische Dividendenquellensteuer häufig auf 5 % oder 10 % und in bestimmten Fällen, die wesentliche Beteiligungen betreffen, auf 0 %. Wenn Ihr Unternehmen bereits den vollen Steuersatz von 15 % gezahlt hat, können Sie ein Erstattungsverfahren über die niederländische Steuerverwaltung einleiten. Bis 2026 hat sich der Einfluss des Multilateralen Instruments (MLI) weiter verstärkt. Strukturen müssen nun den „Principal Purpose Test“ bestehen, um sich für Abkommensvorteile zu qualifizieren. Dies stellt sicher, dass die Gestaltung nicht künstlich ist und einer echten geschäftlichen Funktion dient.
Die Erfüllung dieser Substanzanforderungen ist zwingend erforderlich, um die Anwendung von Missbrauchsvermeidungsvorschriften zu verhindern. Wenn Sie derzeit ein neues Unternehmen planen, können unsere Berater Sie bei der Unternehmensgründung in den Niederlanden unterstützen, um sicherzustellen, dass Ihre Gesellschaft von Beginn an konform strukturiert ist. Wenn Sie eine spezifische Analyse darüber benötigen, wie diese Abkommen auf Ihre Rechtsordnung anwendbar sind, können Sie unsere Steuerabteilung für eine professionelle Beurteilung kontaktieren.
Wechselwirkung mit der niederländischen Körperschaftsteuer (CIT) im Jahr 2026
Das Umfeld der Körperschaftsteuer (CIT) im Jahr 2026 bestimmt unmittelbar das verfügbare Volumen für Gewinnausschüttungen. Für eine Dutch BV wird die primäre Steuerschuld auf der Grundlage von zwei Stufen berechnet. Sie zahlen 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf jeden Betrag, der diesen Schwellenwert übersteigt. Da Dividenden aus dem nach Abzug der CIT verbleibenden Nettogewinn gezahlt werden, muss Ihre Ausschüttungsstrategie diese Steuersätze berücksichtigen. Eine effektive Steuerplanung stellt sicher, dass die niederländische Dividendenquellensteuer parallel zu diesen Unternehmensverbindlichkeiten gesteuert wird, um die Liquidität aufrechtzuerhalten. Eine ordnungsgemäße Berichterstattung verhindert das Entstehen von Zinsen oder Strafen seitens der Belastingdienst.
Berechnung des steuerpflichtigen Gewinns und Abzüge
Die Ermittlung Ihres Nettogewinns erfordert eine präzise Berechnung der abzugsfähigen Aufwendungen. Für 2026 umfasst die Compliance die Einhaltung der Zinsabzugsbeschränkung, die auf 24,5 % des EBITDA des Unternehmens festgelegt ist. Es gilt jedoch ein Freibetrag von 1 Million €; Sie können Zinsen stets bis zu diesem Betrag abziehen, selbst wenn dieser den EBITDA-Prozentsatz übersteigt. Diese Regelung verhindert eine übermäßige Fremdfinanzierung und stellt sicher, dass die Steuerbemessungsgrundlage stabil bleibt. Sie müssen alle Finanzunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, mindestens 7 Jahre lang aufbewahren, um sowohl CIT- als auch WHT-Erklärungen zu belegen. Diese Dokumentation ist bei Betriebsprüfungen unerlässlich, um die Aufwendungen nachzuweisen, die zur Ermittlung des steuerpflichtigen Gewinns herangezogen wurden. Wenn Ihre Unterlagen unbewegliches Vermögen betreffen, verlängert sich die Aufbewahrungsfrist auf 10 Jahre.
Steuerliche Einheit und Gewinnausschüttungen
Die Bildung einer steuerlichen Einheit (fiscale eenheid) kann den Kapitalverkehr zwischen einer niederländischen Muttergesellschaft und ihren Tochtergesellschaften optimieren. Wenn Gesellschaften eine steuerliche Einheit für CIT-Zwecke bilden, behandelt die Steuerverwaltung diese als einen einzigen Steuerpflichtigen. Diese Struktur hat direkte Auswirkungen auf Gewinnbewegungen. Interne Dividendenströme zwischen Einheiten innerhalb derselben steuerlichen Gruppe werden steuerlich grundsätzlich nicht berücksichtigt. Dies führt effektiv zum Wegfall der niederländischen Dividendenquellensteuer für Ausschüttungen innerhalb der Gruppe. Es handelt sich um einen verfahrensrechtlichen Vorteil, der das interne Treasury-Management vereinfacht.
Die Steuerung dieser komplexen Wechselwirkungen erfordert eine strukturierte Buchführung. Weitere Einzelheiten zur Einhaltung dieser Standards finden Sie in unserem Leitfaden zur Buchführung für die Dutch BV. Indem Sie Ihre CIT-Berichterstattung mit Ihrem Ausschüttungszeitplan abstimmen, verringern Sie das Risiko von Verwaltungsfehlern. Diese Abstimmung stellt sicher, dass die BV ihren Verpflichtungen gegenüber dem Rabobank-Konto der Belastingdienst nachkommt und gleichzeitig die Effizienz der steuerlichen Gesamtposition der Gruppe maximiert.
Compliance-Fristen und Verwaltungsverfahren
Die Einhaltung des strengen Zeitplans der niederländischen Steuerverwaltung ist für die Aufrechterhaltung Ihres Unternehmensstatus unerlässlich. Sobald eine Dividende den Aktionären zur Verfügung gestellt wird, muss die ausschüttende BV eine Erklärung zur niederländischen Dividendenquellensteuer einreichen und die Zahlung innerhalb von genau einem Monat abführen. Diese Frist ist nicht verhandelbar. Das Versäumen dieser Frist führt zu Verwaltungsgeldbußen und Zinsforderungen der Belastingdienst. Alle Einreichungen müssen elektronisch über das offizielle Steuerportal erfolgen, was aktuelle digitale Zugangsdaten für den Vertreter Ihres Unternehmens voraussetzt.
Über steuerspezifische Meldungen hinaus muss die BV ihre allgemeine gesellschaftsrechtliche Compliance bei der Handelskammer (KVK) aufrechterhalten. Der Jahresabschluss muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt werden. Ein Versäumnis gilt als Wirtschaftsdelikt und kann zur Geschäftsführerhaftung führen. Diese administrativen Vorgaben gewährleisten, dass die finanzielle Lage des Unternehmens für die Öffentlichkeit und die Regulierungsbehörden transparent ist. Eine ordnungsgemäße Dokumentation stützt zudem die Gültigkeit aller Befreiungen, die Sie im Rahmen des Schachtelprivilegs oder von Doppelbesteuerungsabkommen geltend machen.
Bank- und Zahlungslogistik
Eine wesentliche Neuerung für 2026 betrifft den Hauptbankpartner der Belastingdienst. Seit dem 1. Mai 2026 ist die Rabobank die offizielle Hausbank der niederländischen Steuerverwaltung. Wenn Sie eine internationale Überweisung für eine Zahlung der niederländischen Dividendenquellensteuer veranlassen, müssen Sie sicherstellen, dass Ihre Unterlagen aktualisiert werden, um diese Änderung zu berücksichtigen. Die Verwendung veralteter Bankdaten aus früheren Jahren führt zu abgewiesenen Zahlungen und potenziellen Säumniszuschlägen. Stellen Sie sicher, dass Ihr Zahlungsvermerk die korrekte Festsetzungsnummer enthält, die während des elektronischen Einreichungsverfahrens übermittelt wurde.
Für neu gegründete Rechtsträger ist die Begleichung der anfänglichen KVK-Registrierungsgebühr in Höhe von 85,15 € der erste Schritt im Verwaltungsverfahren. Diese einmalige Gebühr ist unabhängig von den jährlichen Compliance-Kosten, jedoch erforderlich, um die Registrierung des Unternehmens zu aktivieren. Unser Team übernimmt diese Aufgaben häufig im Zuge der niederländischen Unternehmensgründung über den Weg der legalisierten Power of Attorney. Dadurch wird sichergestellt, dass nicht ansässige Gründer alle anfänglichen Anforderungen ohne internationale Reisen erfüllen.
UBO-Meldepflicht und Transparenz
Transparenz in Bezug auf die wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) ist direkt an Ihren Anspruch auf Abkommensvorteile gekoppelt. Sie müssen jede Änderung bei UBOs, die einen Schwellenwert von mehr als 25 % der Anteile oder Stimmrechte halten, innerhalb von 7 Tagen nach der Änderung an die KVK melden. Die Belastingdienst gleicht UBO-Daten mit den Dividendensteuererklärungen ab, um zu überprüfen, ob der Empfänger der tatsächliche Nutzungsberechtigte und keine Durchleitungsgesellschaft ist. Das Versäumnis, dieses Register aktuell zu halten, kann eine Betriebsprüfung oder die Verweigerung eines Quellensteuersatzes von 0 % nach sich ziehen.
Die Führung präziser Aufzeichnungen über Eigentums- und Personalverhältnisse ist auch für andere administrative Bereiche unerlässlich, wie beispielsweise für Lohnbuchhaltungsdienste in den Niederlanden. Exakte UBO- und Mitarbeiterdaten gewährleisten, dass das Unternehmen in allen aufsichtsrechtlichen Belangen konform bleibt. Dieser ganzheitliche Ansatz zur Compliance schützt Ihre Investition und vereinfacht künftige Gewinnausschüttungen.
Gründung einer steuerkonformen niederländischen Gesellschaft aus der Ferne
Die Schaffung einer rechtskonformen Grundlage ist der erste Schritt zu einer effizienten Gewinnausschüttung. Für nicht ansässige Gründer stellt das Verfahren über eine legalisierte Vollmacht (Power of Attorney, PoA) den Standardweg dar. Diese Methode ermöglicht es dem Notar, die Gründungsurkunde in den Niederlanden ohne physische Anwesenheit des Gründers zu unterzeichnen. Eine Dutch BV erfordert ein Mindeststammkapital von lediglich 0,01 €, was sie zu einer zugänglichen Struktur für unterschiedlichste Unternehmensgrößen macht. Wenn Sie mit einem professionellen Dienstleister für die Gründung einer Dutch BV zusammenarbeiten, beträgt der übliche Zeitrahmen für eine Fernbegründung 3 bis 5 Werktage. Diese Schnelligkeit beeinträchtigt keineswegs die akribische Sorgfalt, die erforderlich ist, um sicherzustellen, dass die Gesellschaft auf die künftige Einhaltung der niederländischen Dividendenquellensteuer vorbereitet ist.
Schritte der Gründung aus der Ferne
Der Ablauf folgt einer logischen Reihenfolge, um die Rechtsgültigkeit zu gewährleisten. Zunächst müssen Sie die erforderlichen Legitimationsdokumente legalisieren lassen und die PoA in Ihrem Heimatland ausstellen. Diese Dokumente werden anschließend für den zweiten Schritt in die Niederlande übermittelt: die notarielle Beurkundung der Gründungsurkunde. Im Gegensatz zu einer Eenmanszaak oder VOF erfordert eine BV für ihre Errichtung zwingend einen Notar. Schließlich wird die Gesellschaft bei der KVK und den Steuerbehörden registriert. Diese Registrierung löst die einmalige KVK-Gebühr von 85,15 € sowie die Zuteilung Ihrer Umsatzsteuer- und Körperschaftsteuernummern aus. Dieser strukturierte Ablauf stellt sicher, dass Ihr Unternehmen alle Markteintrittsvoraussetzungen erfüllt und zugleich auf die administrativen Pflichten eines ansässigen Steuerpflichtigen vorbereitet ist.
Laufende Compliance-Unterstützung
Die Wahrung des steuerkonformen Status Ihrer Gesellschaft erfordert eine kontinuierliche administrative Überwachung. Sie müssen vierteljährliche Umsatzsteuermeldungen vornehmen und jährliche Körperschaftsteuererklärungen auf der Grundlage der Sätze von 2026 in Höhe von 19 % bis zu 200.000 € und 25,8 % für darüber hinausgehende Beträge erstellen. Sobald das Unternehmen bereit ist, Gewinne auszuschütten, müssen Sie die Steuererklärung für die niederländische Dividendenquellensteuer innerhalb eines Monats nach dem Ausschüttungsdatum einreichen. Alle Zahlungen müssen auf das Rabobank-Konto der Belastingdienst geleistet werden, um Säumniszuschläge zu vermeiden.
Alle Finanzunterlagen müssen mindestens 7 Jahre lang aufbewahrt werden, um den gesetzlichen Anforderungen zu entsprechen. Hält Ihre BV unbewegliches Vermögen, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Eine geordnete Aufbewahrung dieser Aufzeichnungen ist unerlässlich, um Schachtelbefreiungen oder abkommensrechtliche Steuersatzreduzierungen bei künftigen Prüfungen nachzuweisen. Indem Sie diese Compliance-Abläufe von Beginn an verankern, sichern Sie die Möglichkeit des Unternehmens ab, Gewinne mit minimaler steuerlicher Reibung an internationale Aktionäre auszuschütten.
Zuletzt überprüft: September 2026
Sicherung Ihrer niederländischen Ausschüttungsstrategie für 2026
Die effiziente Steuerung der niederländischen Dividendenquellensteuer erfordert eine präzise Abstimmung zwischen Ihrer Unternehmensstruktur und den aktuellen regulatorischen Bestimmungen. Durch die Nutzung des Netzwerks von über 100 Doppelbesteuerungsabkommen und der nationalen Beteiligungsfreistellung können Sie Ihre Erträge vor unnötiger Substanzminderung schützen. Eine erfolgreiche Compliance setzt voraus, dass die einmonatige Einreichungsfrist gewahrt wird und alle Zahlungen fristgerecht auf dem Rabobank-Konto der Belastingdienst eingehen. Diese formellen Schritte sind essenziell, um die ordnungsgemäße Stellung Ihrer Gesellschaft zu sichern und behördliche Bußgelder zu vermeiden.
Intercompany Solutions agiert als proaktiver Partner für internationale Unternehmer und bietet die Fernbegründung einer BV innerhalb von 3 bis 5 Werktagen mittels legalisierter Power of Attorney an. Mit weltweit über 2.000 erfolgreichen Gründungen bieten wir fachkundige Unterstützung im Rechnungswesen für Körperschaftsteuererklärungen und periodische Dividendensteueranmeldungen. Diese professionelle Betreuung stellt sicher, dass Ihre Gesellschaft vom ersten Tag ihrer Geschäftstätigkeit an die Standards für steuerliche Substanz und Transparenz für das Jahr 2026 erfüllt.
Wir unterstützen Sie gerne bei Ihrem Wachstum und beim Aufbau einer soliden, vorschriftsmäßigen Präsenz in den Niederlanden.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Wie hoch ist der niederländische Dividendenquellensteuersatz für 2026?
Der gesetzliche niederländische Dividendenquellensteuersatz für 2026 beträgt 15 % auf Gewinnausschüttungen einer niederländischen Gesellschaft. Dieser Steuersatz gilt für Bardividenden, Gratisaktien und Liquidationserlöse, die das durchschnittlich eingezahlte Kapital übersteigen. Während die BV als Abzugsverpflichteter fungiert, ist die Steuer formal eine Abgabe des Empfängers. Für in den Niederlanden Ansässige stellt sie eine Vorauszahlung dar, die auf die endgültige Einkommen- oder Körperschaftsteuerveranlagung angerechnet wird.
Können ausländische Unternehmer einen Dividendensteuersatz von 0 % beantragen?
Ausländische Unternehmer können häufig einen Steuersatz von 0 % in Anspruch nehmen, wenn sie die Voraussetzungen für die Beteiligungsbefreiung oder ein spezifisches Doppelbesteuerungsabkommen erfüllen. Dies gilt im Allgemeinen für körperschaftliche Anteilseigner mit Sitz in der EU, im EWR oder in einem Abkommensstaat, die mindestens 5 % der Anteile halten. Sie müssen nachweisen, dass die Struktur nicht künstlich ist und dass die Holdinggesellschaft über tatsächliche wirtschaftliche Substanz in ihrer Heimatjurisdiktion verfügt, um sich für diese Ermäßigung zu qualifizieren.
Wie funktioniert die Beteiligungsbefreiung für eine Dutch BV?
Die Beteiligungsbefreiung stellt sicher, dass Gewinne, die bereits auf Ebene der Tochtergesellschaft versteuert wurden, bei der Ausschüttung an die übergeordnete Dutch BV nicht erneut besteuert werden. Voraussetzung hierfür ist, dass die Muttergesellschaft mindestens 5 % des Grund- oder Stammkapitals der Tochtergesellschaft hält. Zudem muss die Tochtergesellschaft eine aktiv operierende Einheit sein und darf kein Vehikel für passive Kapitalanlagen darstellen. Dieser Mechanismus ist wesentlich für die Aufrechterhaltung einer steuereffizienten internationalen Holdingstruktur und die Vermeidung von Kaskadeneffekten durch mehrfache Besteuerungsebenen.
Welche Frist gilt für die Abführung der niederländischen Dividendensteuer?
Die gesetzliche Frist für die Einreichung der Steuererklärung und die Abführung der niederländischen Dividendenquellensteuer liegt innerhalb eines Monats nach dem Ausschüttungsdatum. Seit dem 1. Mai 2026 müssen alle Steuerzahlungen an die Rabobank geleistet werden, die als Hausbank für die Belastingdienst fungiert. Das Versäumen dieser Frist führt zu Bußgeldern und Zinsbelastungen. Es ist unerlässlich, sich mit Ihrem Buchhaltungsteam abzustimmen, um sicherzustellen, dass die elektronische Einreichung und die Banküberweisung vor Ablauf der Frist abgeschlossen sind.
Muss ich für die Abgabe meiner Steuererklärungen in die Niederlande reisen?
Sie müssen nicht in die Niederlande reisen, um Ihre Steuererklärungen zu verwalten oder Ihre Gesellschaft zu gründen. Alle Steuererklärungen, einschließlich derer für BTW, Körperschaftsteuer und Dividenden, werden elektronisch über das Portal der Steuerverwaltung eingereicht. Für die anfängliche Errichtung nutzen wir den Weg über eine legalisierte Vollmacht, sodass der Notar die Urkunde vollziehen kann, während Sie im Ausland bleiben. Dieses Fernverfahren dauert bei einer standardmäßigen Dutch BV in der Regel 3 bis 5 Werktage.
Wie wirken sich Doppelbesteuerungsabkommen auf die 15 % Quellensteuer aus?
Doppelbesteuerungsabkommen reduzieren den regulären Quellensteuersatz von 15 % für qualifizierte internationale Investoren häufig auf 10 %, 5 % oder sogar 0 %. Die Niederlande verfügen über ein Netzwerk von rund 100 Doppelbesteuerungsabkommen, die vorrangig der Vermeidung einer Doppelbesteuerung dienen. Seit der Einführung des Multilateralen Instruments müssen Sie jedoch den Principal Purpose Test erfüllen. Dadurch wird sichergestellt, dass der Hauptgrund für die Investitionsstruktur nicht lediglich in der Erlangung eines Steuervorteils liegt, was eine dokumentierte wirtschaftliche Begründung erfordert.
Welche Unterlagen muss eine Dutch BV zur Einhaltung der steuerlichen Vorschriften aufbewahren?
Eine Dutch BV ist gesetzlich verpflichtet, ihre Finanzunterlagen über einen Zeitraum von 7 Jahren aufzubewahren, um die steuerliche Compliance sicherzustellen. Zu diesen Unterlagen gehören Kontoauszüge, Rechnungen, Verträge und Gesellschafterregister, die zur Berechnung der niederländischen Dividendenquellensteuer verwendet werden. Sofern Ihr Unternehmen Immobilien besitzt oder verwaltet, verlängert sich die Aufbewahrungsfrist auf 10 Jahre. Die Führung geordneter digitaler oder physischer Archive ist unerlässlich, um Ihre Position bei einer eventuellen Betriebsprüfung durch die niederländische Steuerverwaltung zu untermauern.
Wie lauten die Körperschaftsteuerstufen für eine Dutch BV im Jahr 2026?
Die Körperschaftsteuerstufen für 2026 sind basierend auf dem zu versteuernden Gewinn des Unternehmens in zwei Stufen unterteilt. Auf Gewinne bis zum Schwellenwert von 200.000 € zahlen Sie 19 %. Für jeden Betrag, der diesen Grenzwert von 200.000 € übersteigt, erhöht sich der Steuersatz auf 25,8 %. Diese Steuersätze gelten für den Nettogewinn nach Berücksichtigung der Betriebsausgaben und der Zinsschranke, die für das Geschäftsjahr derzeit auf 24,5 % des EBITDA des Unternehmens festgelegt ist.
Quellen
- KVK - Registrierung beim niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - BTW für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - Internationale Geschäftstätigkeit
- Belastingdienst Douane - Zoll
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |