

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-13 · Last reviewed 2026-08-13
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Viele internationale Unternehmer gehen davon aus, dass eine höhere Gewinnmarge automatisch zu einem linearen Anstieg der Steuerlast führt, doch das niederländische Steuersystem basiert auf einer gestaffelten Struktur, die das Wachstum in den frühen Phasen der Expansion unterstützen soll. Das Verständnis des niederländischen Körperschaftsteuersatzes ist für jede im Ausland gehaltene Dutch BV von grundlegender Bedeutung, um die Compliance aufrechtzuerhalten und gleichzeitig die globale Steuerposition zu optimieren. Wahrscheinlich stehen Sie unter dem Druck grenzüberschreitender Berichtspflichten und möchten finanzielle Sanktionen vermeiden, die mit dem Versäumen strenger Einreichungsfristen einhergehen. Dies ist eine häufige Herausforderung für diejenigen, die mit den lokalen Anforderungen der Belastingdienst nicht vertraut sind.
Dieser Artikel bietet eine genaue Übersicht über die Steuerklassen, Schwellenwerte und obligatorischen Compliance-Schritte für 2026. Wir erläutern, wie der Steuersatz von 19 % auf die ersten 200.000 € Gewinn anzuwenden ist und wann die Steuerklasse von 25,8 % greift. Unser Team von Accounting & Tax Services hat diesen Leitfaden so strukturiert, dass er den Anreiz der Innovationsbox von 9 % sowie die Regeln der Schachtelbefreiung abdeckt. Sie erhalten einen verlässlichen Zeitplan für Steuererklärungen und einen klaren Überblick über die KVK-Registrierungsgebühr von 85,15 € für 2026, sodass Ihr Unternehmen von Anfang an mit vollständiger regulatorischer Sicherheit agiert.
Wichtigste Erkenntnisse
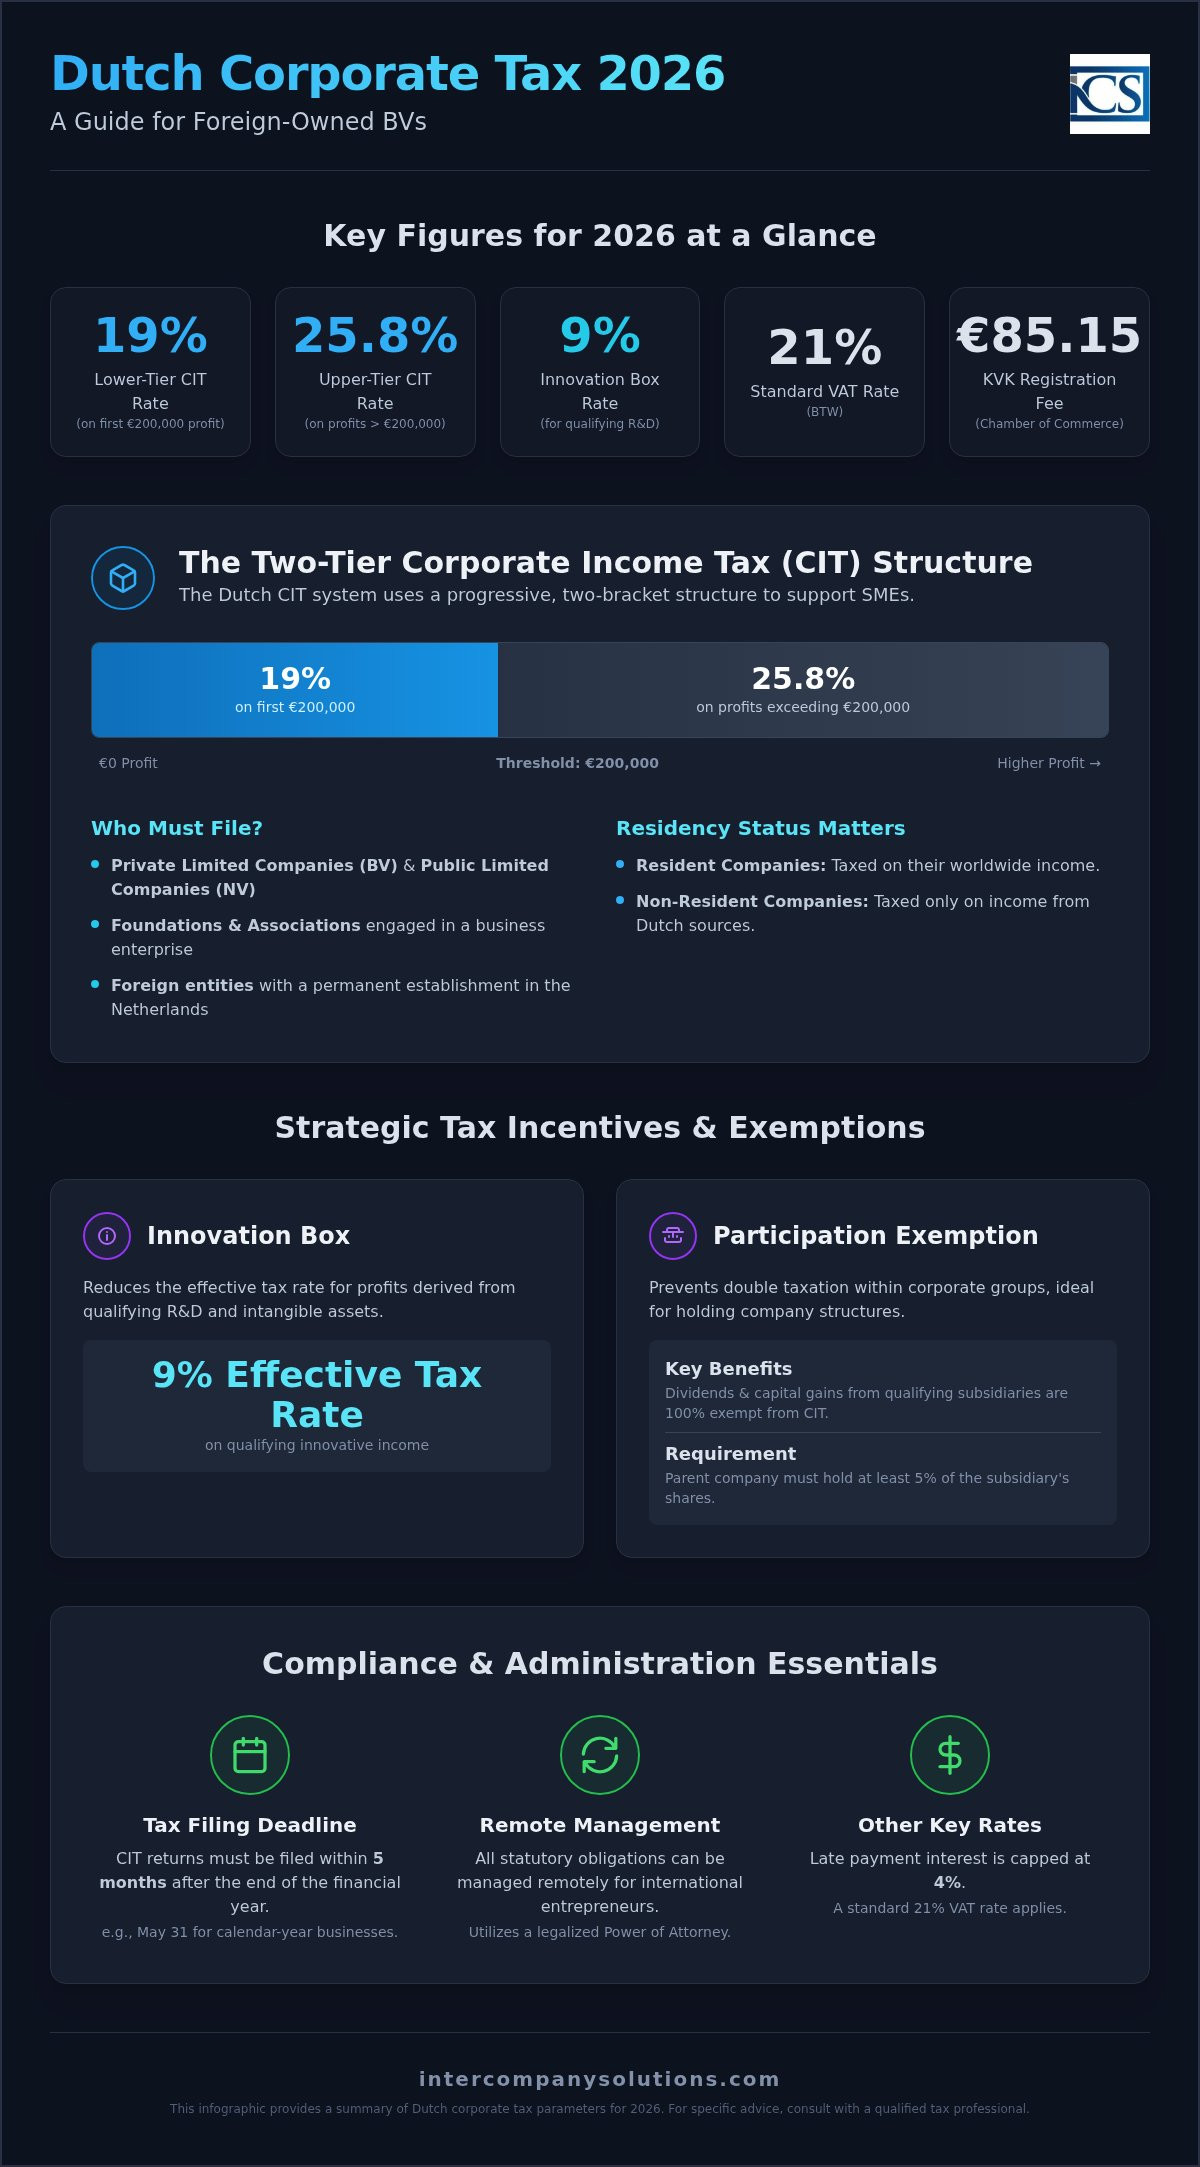
- Der niederländische Körperschaftsteuersatz für 2026 beträgt 19 % auf die ersten 200.000 € des zu versteuernden Gewinns und 25,8 % für Gewinne, die diesen Schwellenwert überschreiten.
- Qualifizierte innovative Geschäftsaktivitäten können über die Innovationsbox einen ermäßigten effektiven Steuersatz von 9 % in Anspruch nehmen, während die Schachtelbefreiung eine Doppelbesteuerung bei Holdingstrukturen verhindert.
- Körperschaftsteuererklärungen müssen innerhalb von fünf Monaten nach Ende des Geschäftsjahres eingereicht werden, was für Unternehmen mit Kalenderjahr einer Frist bis zum 31. Mai entspricht.
- Internationale Unternehmer können alle gesetzlichen Verpflichtungen aus der Ferne verwalten, indem sie das Verfahren der legalisierten Vollmacht für die Unternehmensgründung und die laufende steuerliche Compliance nutzen.
- Neben den Ertragsteuern müssen Unternehmen den BTW-Regelsatz von 21 % und die obligatorische KVK-Registrierungsgebühr von 85,15 € für das Steuerjahr 2026 einkalkulieren.
Das zweistufige niederländische Körperschaftsteuersystem verstehen
Die Niederlande erheben eine Körperschaftsteuer auf die von Unternehmen erwirtschafteten steuerpflichtigen Gewinne. Dieses niederländische Körperschaftsteuersystem basiert auf einer zweistufigen, gestaffelten Struktur anstelle eines einheitlichen Prozentsatzes. Es ist darauf ausgelegt, ein wettbewerbsfähiges steuerliches Umfeld zu schaffen, insbesondere für kleine und mittlere Unternehmen (KMU), die das Rückgrat der lokalen Wirtschaft bilden. Durch die Anwendung eines niedrigeren Steuersatzes auf anfängliche Gewinnstufen ermutigt die Regierung Unternehmen, ihre Erträge in weiteres Wachstum und Innovation zu reinvestieren.
Die Berechnung Ihres steuerpflichtigen Gewinns ist ein unkomplizierter Prozess, bei dem abzugsfähige Betriebsausgaben von Ihrem Gesamtbruttoumsatz abgezogen werden. Obwohl das Konzept einfach ist, ist die Unterscheidung zwischen unbeschränkter und beschränkter Steuerpflicht für die Compliance von entscheidender Bedeutung. Ansässige Unternehmen, d. h. solche, die in den Niederlanden gegründet wurden oder dort ihre tatsächliche Geschäftsleitung haben, werden mit ihrem weltweiten Einkommen besteuert. Nicht ansässige Unternehmen unterliegen nur für Gewinne aus niederländischen Quellen der Steuerpflicht, wie etwa einer lokalen Betriebsstätte oder niederländischem Grundbesitz. Das Verständnis des steuerlichen Ansässigkeitsstatus Ihres Unternehmens ist der erste Schritt zur Bestimmung Ihrer gesamten Steuerschuld.
Körperschaftsteuerstufen und Schwellenwerte für 2026
Für das Steuerjahr 2026 bleibt der niederländische Körperschaftsteuersatz im Einklang mit den Parametern des Vorjahres. Gewinne bis zum Schwellenwert von 200.000 € unterliegen einem Steuersatz von 19 %. Jeder Gewinn, der diese Grenze von 200.000 € übersteigt, wird mit dem Regelsatz von 25,8 % besteuert. Es ist wichtig zu verstehen, dass diese Sätze nacheinander angewendet werden. Dies bedeutet, dass selbst ein hochprofitables Unternehmen auf seine ersten 200.000 € Gewinn weiterhin den niedrigeren Satz von 19 % zahlt, wobei der höhere Satz von 25,8 % nur auf den darüber liegenden Betrag anfällt. Es gibt keine lokalen kommunalen oder provinziellen Körperschaftsteuern, was die Berechnung für internationale Gründer vereinfacht.
Steuerpflichtige Einheiten: Wer muss einreichen?
Die Verpflichtung zur Abgabe einer Körperschaftsteuererklärung liegt in erster Linie bei Aktiengesellschaften (NV) und Gesellschaften mit beschränkter Haftung (Dutch BV). Wenn Sie erwägen, ein Unternehmen in den Niederlanden zu gründen, ist die Dutch BV-Struktur aufgrund ihrer Flexibilität die häufigste Wahl für ausländische Investoren. Die Steuerpflicht ist jedoch nicht auf diese Unternehmensformen beschränkt. Auch Stiftungen und Vereine müssen eine Erklärung abgeben, wenn sie einen wirtschaftlichen Geschäftsbetrieb führen, der im Wettbewerb am Markt teilnimmt. Ausländische Einheiten mit einer Betriebsstätte oder einem benannten niederländischen Vertreter unterliegen ebenfalls der Körperschaftsteuer. Unser Team von Accounting & Tax Services unterstützt Mandanten bei der Navigation durch diese Definitionen, um sicherzustellen, dass jede Einheit ihre jährlichen Einreichungspflichten erfüllt, ohne dass Nachzahlungszinsen anfallen, die auf 4 % begrenzt sind.
Strategische Steueranreize und Steuerbefreiungen für Dutch BVs
Das niederländische Steuerrecht sieht spezifische Regelungen vor, um die effektive Steuerbelastung für internationale Konzernstrukturen und innovative Unternehmen zu senken. Diese Anreize werden nicht automatisch angewendet; sie erfordern ein aktives Management und eine präzise Dokumentation im Rahmen Ihrer jährlichen Steuererklärungen. Während der standardmäßige niederländische Körperschaftsteuersatz für allgemeine Unternehmensgewinne gilt, können diese Befreiungen die endgültige Steuerschuld für qualifizierte Rechtsträger erheblich verändern. Es ist wichtig, diese Faktoren mit anderen Verwaltungskosten zu verknüpfen, wie etwa der KVK-Registrierungsgebühr von 85,15 € für 2026, um die Gesamtkosten für die Aufrechterhaltung einer niederländischen Präsenz zu verstehen.
Das System der Beteiligungsbefreiung
Die Beteiligungsbefreiung ist ein wesentlicher Grund, warum sich viele Unternehmer für die Niederlande als Standort für Holdingstrukturen entscheiden. Diese Regelung befreit sämtliche Dividenden und Veräußerungsgewinne aus qualifizierten Tochtergesellschaften von der Körperschaftsteuer. Um sich zu qualifizieren, muss eine niederländische Muttergesellschaft mindestens 5 % der Anteile an einer Tochtergesellschaft halten. Darüber hinaus darf die Tochtergesellschaft nicht als reine passive Portfoliobeteiligung gehalten werden. Diese Regelung ist ein grundlegender Bestandteil der Gründung einer Dutch BV, wenn die Gesellschaft als Tor für internationale Investitionen oder die Konzernexpansion dient. Sie verhindert wirksam eine Doppelbesteuerung innerhalb eines Unternehmenskonzerns und stellt sicher, dass Gewinne, die auf Ebene der Tochtergesellschaft versteuert wurden, auf Holding-Ebene nicht erneut besteuert werden.
Innovationsbox und F&E-Anreize
Unternehmen, die in der technischen Forschung und Entwicklung tätig sind, können von der Innovationsbox profitieren. Qualifizierte Erträge aus patentierten Wirtschaftsgütern oder selbst entwickelter Software werden mit einem effektiven Steuersatz von nur 9 % anstelle der regulären Stufen von 19 % oder 25,8 % besteuert. Um diesen Steuervorteil in Anspruch nehmen zu können, müssen Sie zunächst eine F&E-Bescheinigung (WBSO) von der niederländischen Unternehmensagentur (RVO) einholen. Dieser Anreiz ist besonders relevant für Unternehmen, die Hardware, Medizintechnik oder proprietäre Softwarelösungen entwickeln. Der Steuersatz von 9 % gilt für den Nettogewinn, der mit dem innovativen Wirtschaftsgut erzielt wird, nachdem die Entwicklungskosten amortisiert wurden.
Eine ordnungsgemäße Dokumentation dieser Aktivitäten ist für die Compliance unerlässlich. Die niederländischen Steuerbehörden verlangen einen eindeutigen Zusammenhang zwischen den F&E-Aktivitäten und den daraus resultierenden Erträgen. Wenn Ihr Geschäftsmodell auf geistigem Eigentum basiert, stellt die korrekte Handhabung dieser Anreize sicher, dass Ihre globale Steuerposition optimiert bleibt. Wenn Sie Unterstützung bei der Feststellung benötigen, welche Anreize für Ihre spezifische Struktur gelten, können Sie unsere Steuerspezialisten konsultieren, um eine detaillierte Prüfung Ihrer Förderfähigkeit zu erhalten. Wir stellen sicher, dass alle erforderlichen Erklärungen zusammen mit Ihrer jährlichen Körperschaftsteuererklärung korrekt eingereicht werden.
Administrative Anforderungen und Compliance-Fristen
Die Aufrechterhaltung einer niederländischen Gesellschaft erfordert die strikte Einhaltung administrativer Protokolle. Compliance beginnt mit einer systematischen Buchhaltung für Dutch BV-Einheiten, um sicherzustellen, dass alle steuerbaren Vorgänge das ganze Jahr über präzise erfasst werden. Das niederländische Steuerjahr entspricht in der Regel dem Kalenderjahr und läuft vom 1. Januar bis zum 31. Dezember. Für alle Körperschaften ist die elektronische Einreichung über das Portal der Belastingdienst nicht optional, sondern eine zwingende Vorschrift. Das digitale Portal erfordert einen sicheren Login, der üblicherweise von Ihrem Steuerberater verwaltet wird, um eine sichere Datenübertragung zu gewährleisten. Die Nichterfüllung dieser Verpflichtungen oder das Versäumen bestimmter Fristen führt zu standardisierten Verwaltungsstrafen und Zinsbelastungen auf ausstehende Verbindlichkeiten aus dem niederländischen Körperschaftsteuersatz.
Regulärer Zeitplan für die Einreichung
Die reguläre Frist für die Einreichung Ihrer Körperschaftsteuererklärung (CIT) ist der 1. Juni des auf das Geschäftsjahr folgenden Jahres. Obwohl dieses Fünf-Monats-Fenster den Standard darstellt, nutzen viele internationale Unternehmer das Fristverlängerungssystem. Sie können eine reguläre Verlängerung von bis zu 11 Monaten beantragen, sofern der Antrag vor der ursprünglichen Frist am 1. Juni eingereicht wird. Diese 11-monatige Verlängerung ist besonders nützlich für Unternehmen, die in mehreren Rechtsordnungen tätig sind, da sie die niederländische Einreichung mit internationalen Berichterstattungszyklen in Einklang bringt. Neben der Steuererklärung müssen Sie die Veröffentlichung des Jahresabschlusses bei der Handelskammer (KVK) veranlassen. Dies muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres abgeschlossen sein, um persönliche Haftungsrisiken für Geschäftsführer zu vermeiden.
Die 7-jährige gesetzliche Aufbewahrungspflicht
Das niederländische Recht schreibt strenge Vorgaben für die Aufbewahrung von Unterlagen vor. Sämtliche Geschäftsunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, müssen mindestens 7 Jahre lang aufbewahrt werden. Wenn Ihre BV Immobilien besitzt, verlängert sich diese Aufbewahrungsfrist auf 10 Jahre. Während die digitale Speicherung zulässig ist und für die Fernverwaltung häufig bevorzugt wird, müssen die Integrität und Zugänglichkeit der Daten gewährleistet sein. Unterlagen müssen so aufbewahrt werden, dass sie im Falle einer Aufforderung durch einen Prüfer innerhalb eines angemessenen Zeitrahmens in lesbarer Form vorgelegt werden können. Die Belastingdienst muss in der Lage sein, innerhalb der Aufbewahrungsfrist jederzeit eine Betriebsprüfung dieser Unterlagen durchzuführen. Eine ordentliche Aufbewahrung dieser Unterlagen trägt dazu bei, sicherzustellen, dass in den Vorjahren der korrekte niederländische Körperschaftsteuersatz angewendet wurde, was als Absicherung bei behördlichen Prüfungen dient.
Mehrwertsteuer und lokale Verwaltungskosten für 2026
Der Betrieb einer Dutch BV bringt steuerliche Pflichten mit sich, die über die jährliche Gewinnsteuer hinausgehen. Während der niederländische Körperschaftsteuersatz ein zentraler Faktor für die Rentabilität ist, stellen indirekte Steuern und behördliche Registrierungsgebühren die häufigsten Berührungspunkte mit den lokalen Behörden dar. Diese Kosten werden von der Regierung festgelegt und jährlich angepasst, um den Verwaltungsaufwand abzubilden. Für das Steuerjahr 2026 beträgt die einmalige Registrierungsgebühr bei der Handelskammer (KVK) 85,15 €. Wenn Ihr Geschäftsmodell die Einstellung von Mitarbeitern vorsieht, müssen Sie zudem Lohnbuchhaltungsdienste in den Niederlanden einrichten, um Lohnsteuerabzüge und Sozialversicherungsbeiträge zu verwalten, die monatlich gemeldet werden.
Umsatzsteuersätze und Registrierung
Die Mehrwertsteuer (Umsatzsteuer) bzw. BTW auf Niederländisch ist eine Verbrauchsteuer, die auf nahezu alle inländischen und innergemeinschaftlichen Transaktionen anfällt. Der Regelsteuersatz für die BTW liegt 2026 weiterhin bei 21 % und gilt für die überwiegende Mehrheit der Handelswaren und professionellen Dienstleistungen. Ein ermäßigter Satz von 9 % gilt für bestimmte Kategorien wie Lebensmittel, Bücher und medizinische Hilfsmittel. Für internationale Unternehmer erfolgt die praktische Einreichung über eine vierteljährliche Erklärung, die über das Portal der Belastingdienst übermittelt wird. Wenn Ihre BV grenzüberschreitenden Handel innerhalb der EU betreibt, können Sie das Reverse-Charge-Verfahren nutzen, bei dem die Steuerschuldnerschaft auf den Kunden übergeht, sofern beide Parteien über gültige Umsatzsteuer-Identifikationsnummern verfügen. Eine präzise Buchführung über die BTW ist unerlässlich, da die Behörden diese Meldungen häufig mit Ihrer jährlichen Körperschaftsteuererklärung abgleichen.
Handelskammer- (KVK) und UBO-Kosten
Die KVK-Registrierung ist der erste Schritt für jede neue Rechtspersönlichkeit. Nach der anfänglichen Gebühr von 85,15 € zahlen Unternehmen keine jährlichen Beitragsgebühren mehr, da diese abgeschafft wurden, um die administrative Belastung für KMU zu verringern. Die Aufrechterhaltung Ihrer Registrierung umfasst jedoch die verpflichtende Offenlegung der wirtschaftlich Berechtigten (UBO). Das UBO-Register erfordert die Identifizierung jeder natürlichen Person, die mehr als 25 % der Geschäftsanteile, Stimmrechte oder Eigentumsanteile an der BV hält. Diese Transparenz ist eine gesetzliche Vorgabe nach den niederländischen Geldwäschegesetzen (AML). Gebietsfremde Geschäftsführer müssen sicherstellen, dass ihre UBO-Angaben stets aktuell gehalten werden, da eine unterlassene Aktualisierung dieser Daten zu behördlichen Bußgeldern und dem potenziellen Einfrieren von Geschäftskonten führen kann. Diese lokalen Kosten sind zwar geringer als der niederländische Körperschaftsteuersatz, aber entscheidend für den Erhalt des rechtlichen Status Ihrer Gesellschaft.
Niederländische Steuer-Compliance aus der Ferne steuern
Ausländische Unternehmer können die vollständige steuerliche Compliance gewährleisten, ohne ihren Wohnsitz in den Niederlanden zu haben. Die niederländische Rechtsordnung ermöglicht dies über das Verfahren der legalisierten Vollmacht (PoA), das eine Fern-Gründung der BV ohne persönliche Anwesenheit bei einem niederländischen Notar erlaubt. Sobald Ihr Unternehmen registriert ist, werden digitale Buchhaltungstools zu Ihrer primären Schnittstelle für die Überwachung von Steuerverbindlichkeiten in Echtzeit. Mit diesen Systemen können Sie abzugsfähige Betriebsausgaben und Bruttoeinnahmen nachverfolgen und erhalten eine präzise Prognose Ihrer Verpflichtungen unter dem niederländischen Körperschaftsteuersatz. Dieses Remote-Modell wird durch eine solide digitale Infrastruktur der Belastingdienst unterstützt, die elektronische Einreichungen sowohl für die BTW als auch für die Körperschaftsteuer akzeptiert.
Das Operieren aus dem Ausland erfordert einen disziplinierten Umgang mit behördlichen Fristen. Auch wenn Sie nicht physisch anwesend sind, unterliegt Ihre BV den gleichen 7-jährigen Aufbewahrungsfristen wie inländische Unternehmen. Digitale Speicherlösungen müssen die Integrität und Verfügbarkeit aller Finanzdaten, einschließlich Rechnungen und Kontoauszügen, gewährleisten. Die Verwendung eines cloudbasierten Buchhaltungssystems ermöglicht Ihrem steuerlichen Vertreter den sofortigen Zugriff auf erforderliche Dokumente, um sicherzustellen, dass Ihre vierteljährlichen BTW-Meldungen und jährlichen Körperschaftsteuererklärungen korrekt und fristgerecht eingereicht werden.
Die Rolle eines Corporate Service Providers
Ein Corporate Service Provider fungiert als wesentliches Bindeglied zwischen Ihrer internationalen Zentrale und der Belastingdienst. Über die reine Steuererklärung hinaus stellen wir sicher, dass Ihre BV die erforderliche lokale Substanz beibehält, was eine Voraussetzung für die Inanspruchnahme des umfangreichen niederländischen Doppelbesteuerungsabkommens-Netzwerks sein kann. Dies umfasst die Bereitstellung einer lokalen Geschäftsadresse sowie die ordnungsgemäße Dokumentation wesentlicher Geschäftsführungsentscheidungen. Der Übergang von der Unternehmensgründung in den Niederlanden zur laufenden Verwaltung der Compliance umfasst mehrere technische Schritte, wie den Erhalt einer RSIN-Nummer und die Einrichtung der verpflichtenden UBO-Registrierung. Eine professionelle Vertretung wird insbesondere für Nicht-EU-Gründer empfohlen, um sicherzustellen, dass alle lokalen Vorschriften vom ersten Tag an eingehalten werden.
Nächste Schritte für internationale Gründer
- Führen Sie eine vorläufige Steuerbewertung durch, um festzustellen, ob Ihre prognostizierten Gewinne innerhalb der 19%-Stufe bleiben oder den Schwellenwert des niederländischen Körperschaftsteuersatzes von 25,8 % erreichen.
- Stellen Sie die erforderlichen Identifikationsdokumente für die Registrierung von UBOs und Geschäftsführern zusammen, insbesondere für jede natürliche Person mit einer Beteiligung von mehr als 25 % an der Gesellschaft.
- Richten Sie ein digitales System zur Aufbewahrung von Unterlagen ein, das den gesetzlichen Vorschriften zur 7-jährigen Aufbewahrungspflicht für Geschäftsunterlagen entspricht.
- Kontaktieren Sie einen Spezialisten, um den Prozess der Fern-Gründung über das Verfahren der legalisierten Vollmacht einzuleiten.
Um Ihre spezifische Steuersituation zu besprechen, kontaktieren Sie Intercompany Solutions für eine Beratung.
Zuletzt überprüft: August 2026
Sichern Sie Ihre niederländische Steuerposition für 2026
Das Geschäftsjahr 2026 bietet ein stabiles Umfeld für internationale Unternehmen, wobei der niederländische Körperschaftsteuersatz für Gewinne bis zu 200.000 € bei 19 % und für darüber hinausgehende Gewinne bei 25,8 % verbleibt. Die erfolgreiche Handhabung dieses zweistufigen Systems erfordert die Verknüpfung der Steuerplanung mit verbindlichen administrativen Vorgaben, wie der KVK-Registrierungsgebühr in Höhe von 85,15 € und der 7-jährigen Aufbewahrungspflicht. Durch die Nutzung von Steueranreizen wie der Beteiligungsfreistellung oder der Innovationsbox können Gründer ihre weltweiten Aktivitäten so strukturieren, dass eine Doppelbesteuerung wirksam vermieden und gleichzeitig langfristiges Wachstum gefördert wird.
Unsere Spezialisten fungieren als verlässliche Brücke zum niederländischen Markt und bieten umfassende Dienstleistungen für Umsatzsteuer- und Körperschaftsteuererklärungen an. Wir kümmern uns um die Feinheiten der lokalen Steuervorschriften und Substanzanforderungen, sodass Ihre geschäftlichen Interessen in erfahrenen Händen liegen. Dies ermöglicht es Ihnen, sich auf die Expansion Ihres Unternehmens zu konzentrieren, während wir sicherstellen, dass jede Einreichungsfrist präzise eingehalten wird. Wir wickeln Fern-Gründungen per Vollmacht ab und gestalten den Markteintritt für Gründer weltweit effizient.
Wir freuen uns darauf, Ihnen den Markteintritt in die Niederlande zu erleichtern und Ihren Erfolg auf dem europäischen Markt zu begleiten.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Wie hoch ist der niederländische Körperschaftsteuersatz für 2026?
Der niederländische Körperschaftsteuersatz für 2026 beträgt 19 % auf die ersten 200.000 € des zu versteuernden Gewinns und 25,8 % auf jeden Betrag, der diesen Schwellenwert übersteigt. Diese gestaffelte Struktur stellt sicher, dass kleinere Unternehmen auf ihre anfänglichen Erträge einen niedrigeren Prozentsatz zahlen. Da es in den Niederlanden keine lokalen Körperschaftsteuern gibt, stellen diese nationalen Steuersätze die gesamte Ertragsteuerpflicht für Ihre niederländische Rechtspersönlichkeit dar.
Wann ist die Frist für die Einreichung der Körperschaftsteuererklärung in den Niederlanden?
Körperschaftsteuererklärungen sind innerhalb von fünf Monaten nach Ende des Geschäftsjahres fällig. Für Unternehmen, deren Geschäftsjahr dem Kalenderjahr entspricht, ist die Frist der 31. Mai. Es besteht die Möglichkeit, eine standardmäßige Fristverlängerung von bis zu 11 Monaten zu beantragen, wodurch sich der Abgabetermin auf den April des Folgejahres verschiebt. Wird die Steuererklärung nicht fristgerecht eingereicht oder keine rechtzeitige Fristverlängerung beantragt, verhängt die Belastingdienst Verwaltungssanktionen.
Kann eine Dutch BV in ausländischem Besitz vom Steuersatz von 19 % profitieren?
Eine Dutch BV in ausländischem Besitz wird genauso behandelt wie ein Unternehmen in inländischem Besitz und kann uneingeschränkt von der niedrigeren 19-%-Steuerstufe profitieren. Der niederländische Körperschaftsteuersatz gilt für die Gewinne der Gesellschaft unabhängig von der Staatsangehörigkeit oder dem Wohnsitz der Gesellschafter. Diese Gleichbehandlung macht die BV zu einer attraktiven Rechtsform für internationale Unternehmer, die Zugang zum europäischen Markt suchen und gleichzeitig eine wettbewerbsfähige Steuerposition wahren möchten.
Was ist die Beteiligungsfreistellung im niederländischen Steuerrecht?
Die Beteiligungsfreistellung ist eine Regelung, die eine Doppelbesteuerung verhindert, indem von einer Tochtergesellschaft bezogene Dividenden und realisierte Veräußerungsgewinne steuerfrei gestellt werden. Um sich zu qualifizieren, muss die niederländische Muttergesellschaft mindestens 5 % der Anteile an der Tochtergesellschaft halten. Zudem darf die Tochtergesellschaft nicht als reine passive Portfolioinvestition gehalten werden. Diese Vorschrift ist ein zentrales Element internationaler Holdingstrukturen und stellt sicher, dass Gewinne, die bereits auf Ebene der Tochtergesellschaft besteuert wurden, nicht erneut besteuert werden.
Benötige ich ein niederländisches Bankkonto, um Körperschaftsteuern zu zahlen?
Sie benötigen nicht zwingend ein niederländisches Bankkonto, um Ihre Körperschaftsteuern zu begleichen, ein SEPA-fähiges Konto ist jedoch äußerst praktisch. Die niederländischen Steuerbehörden bevorzugen Zahlungen per Banküberweisung mit spezifischen Zahlungsreferenzen. Internationale Überweisungen sind zwar möglich, können jedoch zu Verzögerungen oder Zuordnungsproblemen führen. Die meisten Unternehmen stellen fest, dass ein lokales oder EU-basiertes Geschäftskonto die Zahlungen von Umsatz- und Körperschaftsteuern vereinfacht und gleichzeitig die Einhaltung lokaler Bankenstandards gewährleistet.
Was passiert, wenn ich die niederländische Steuererklärungsfrist versäume?
Das Versäumen der Frist zur Einreichung der Steuererklärung führt zu standardisierten Bußgeldern und der Festsetzung von Nachzahlungszinsen. Der Zinssatz für verspätete Körperschaftsteuerzahlungen ist derzeit auf 4 % begrenzt. Wenn Sie feststellen, dass Sie die Frist zum 1. Juni nicht einhalten können, ist es wichtig, vor Ablauf des Stichtags eine Fristverlängerung zu beantragen. Wiederholte Verstöße können umfangreichere Betriebsprüfungen oder höhere Strafen durch die niederländische Steuerverwaltung nach sich ziehen.
Ist im Jahr 2026 ein Mindeststammkapital für die Gründung einer BV erforderlich?
Für die Gründung einer Dutch BV ist im Jahr 2026 kein hohes gesetzliches Mindeststammkapital erforderlich. Sie können ein Unternehmen bereits mit einem Stammkapital von lediglich 0,01 € gründen, wenngleich viele Gründer einen praktischeren Betrag wie 100 € oder 1.000 € wählen. Diese Flexibilität wurde eingeführt, um die Rechtsform der BV im Vergleich zur NV, für die weiterhin ein Mindestkapital von 45.000 € erforderlich ist, zugänglicher zu machen.
Quellen
- KVK - Registrierung beim niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (BV)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |