

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-14 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Das Versäumen der endgültigen 12-Monats-Frist für die Hinterlegung des Jahresabschlusses bei der Handelskammer (KVK) ist nicht nur eine Frage eines geringen Bußgeldes; es kann zu einer persönlichen Geschäftsführerhaftung führen, falls Ihr Unternehmen in die Insolvenz gerät. Für internationale Unternehmer ist der Druck, bei der Skalierung der Geschäftstätigkeit alle gesetzlichen Vorgaben einzuhalten, enorm. Sie wissen wahrscheinlich, dass die niederländischen administrativen Anforderungen strikt sind und die Sorge vor empfindlichen Strafen bei verspäteter Einreichung berechtigt ist. Das Verständnis der spezifischen Steuererklärungsfristen der Dutch BV für 2026 ist unerlässlich, um Ihre Investition zu schützen und einen einwandfreien Status bei der niederländischen Steuer- und Zollverwaltung aufrechtzuerhalten.
Dieser Leitfaden bietet eine präzise chronologische Checkliste der gesetzlichen Fristen für die Körperschaftsteuer, die Mehrwertsteuer und die Hinterlegung von Jahresabschlüssen. Sie erfahren den Unterschied zwischen Erstellungs- und Hinterlegungsfristen sowie die Beantragung einer standardmäßigen fünfmonatigen Fristverlängerung für Ihre Körperschaftsteuererklärung. Zudem erläutern wir die obligatorischen digitalen Einreichungsanforderungen über Standard Business Reporting (SBR) und die gesetzlichen 7-jährigen Aufbewahrungspflichten. Indem Sie diesem strukturierten Pfad folgen, stellen Sie sicher, dass Ihre BV alle regulatorischen Vorgaben erfüllt, vom Körperschaftsteuersatz von 19 % auf Gewinne bis zu 200.000 € bis hin zu den KVK-Registrierungsprotokollen in Höhe von 85,15 € für 2026.
Key Takeaways
- Verstehen Sie die dreigliedrige Compliance-Struktur, bestehend aus der niederländischen Steuerverwaltung, der Handelskammer und internen Corporate-Governance-Anforderungen.
- Identifizieren Sie die spezifischen Steuererklärungsfristen der Dutch BV für 2026, einschließlich der regulären Frist zum 31. Mai für die Körperschaftsteuer und der absoluten 12-Monats-Frist für KVK-Hinterlegungen.
- Lernen Sie die verbindliche Abfolge für die Aufstellung, Feststellung und Hinterlegung von Jahresabschlüssen kennen, um Geschäftsführer vor persönlicher Haftung zu schützen und die digitale SBR-Compliance zu gewährleisten.
- Erstellen Sie einen präzisen Meldeplan für die Mehrwertsteuer unter Berücksichtigung der spezifischen zweimonatigen Fristen für nicht ansässige Unternehmer.
- Halten Sie die gesetzlichen Aufbewahrungsstandards ein, die eine 7-jährige Aufbewahrungsfrist für die allgemeine Geschäftsverwaltung und 10 Jahre für Unterlagen im Zusammenhang mit unbeweglichem Vermögen vorschreiben.
Gesetzliche Berichtspflichten für Dutch BVs
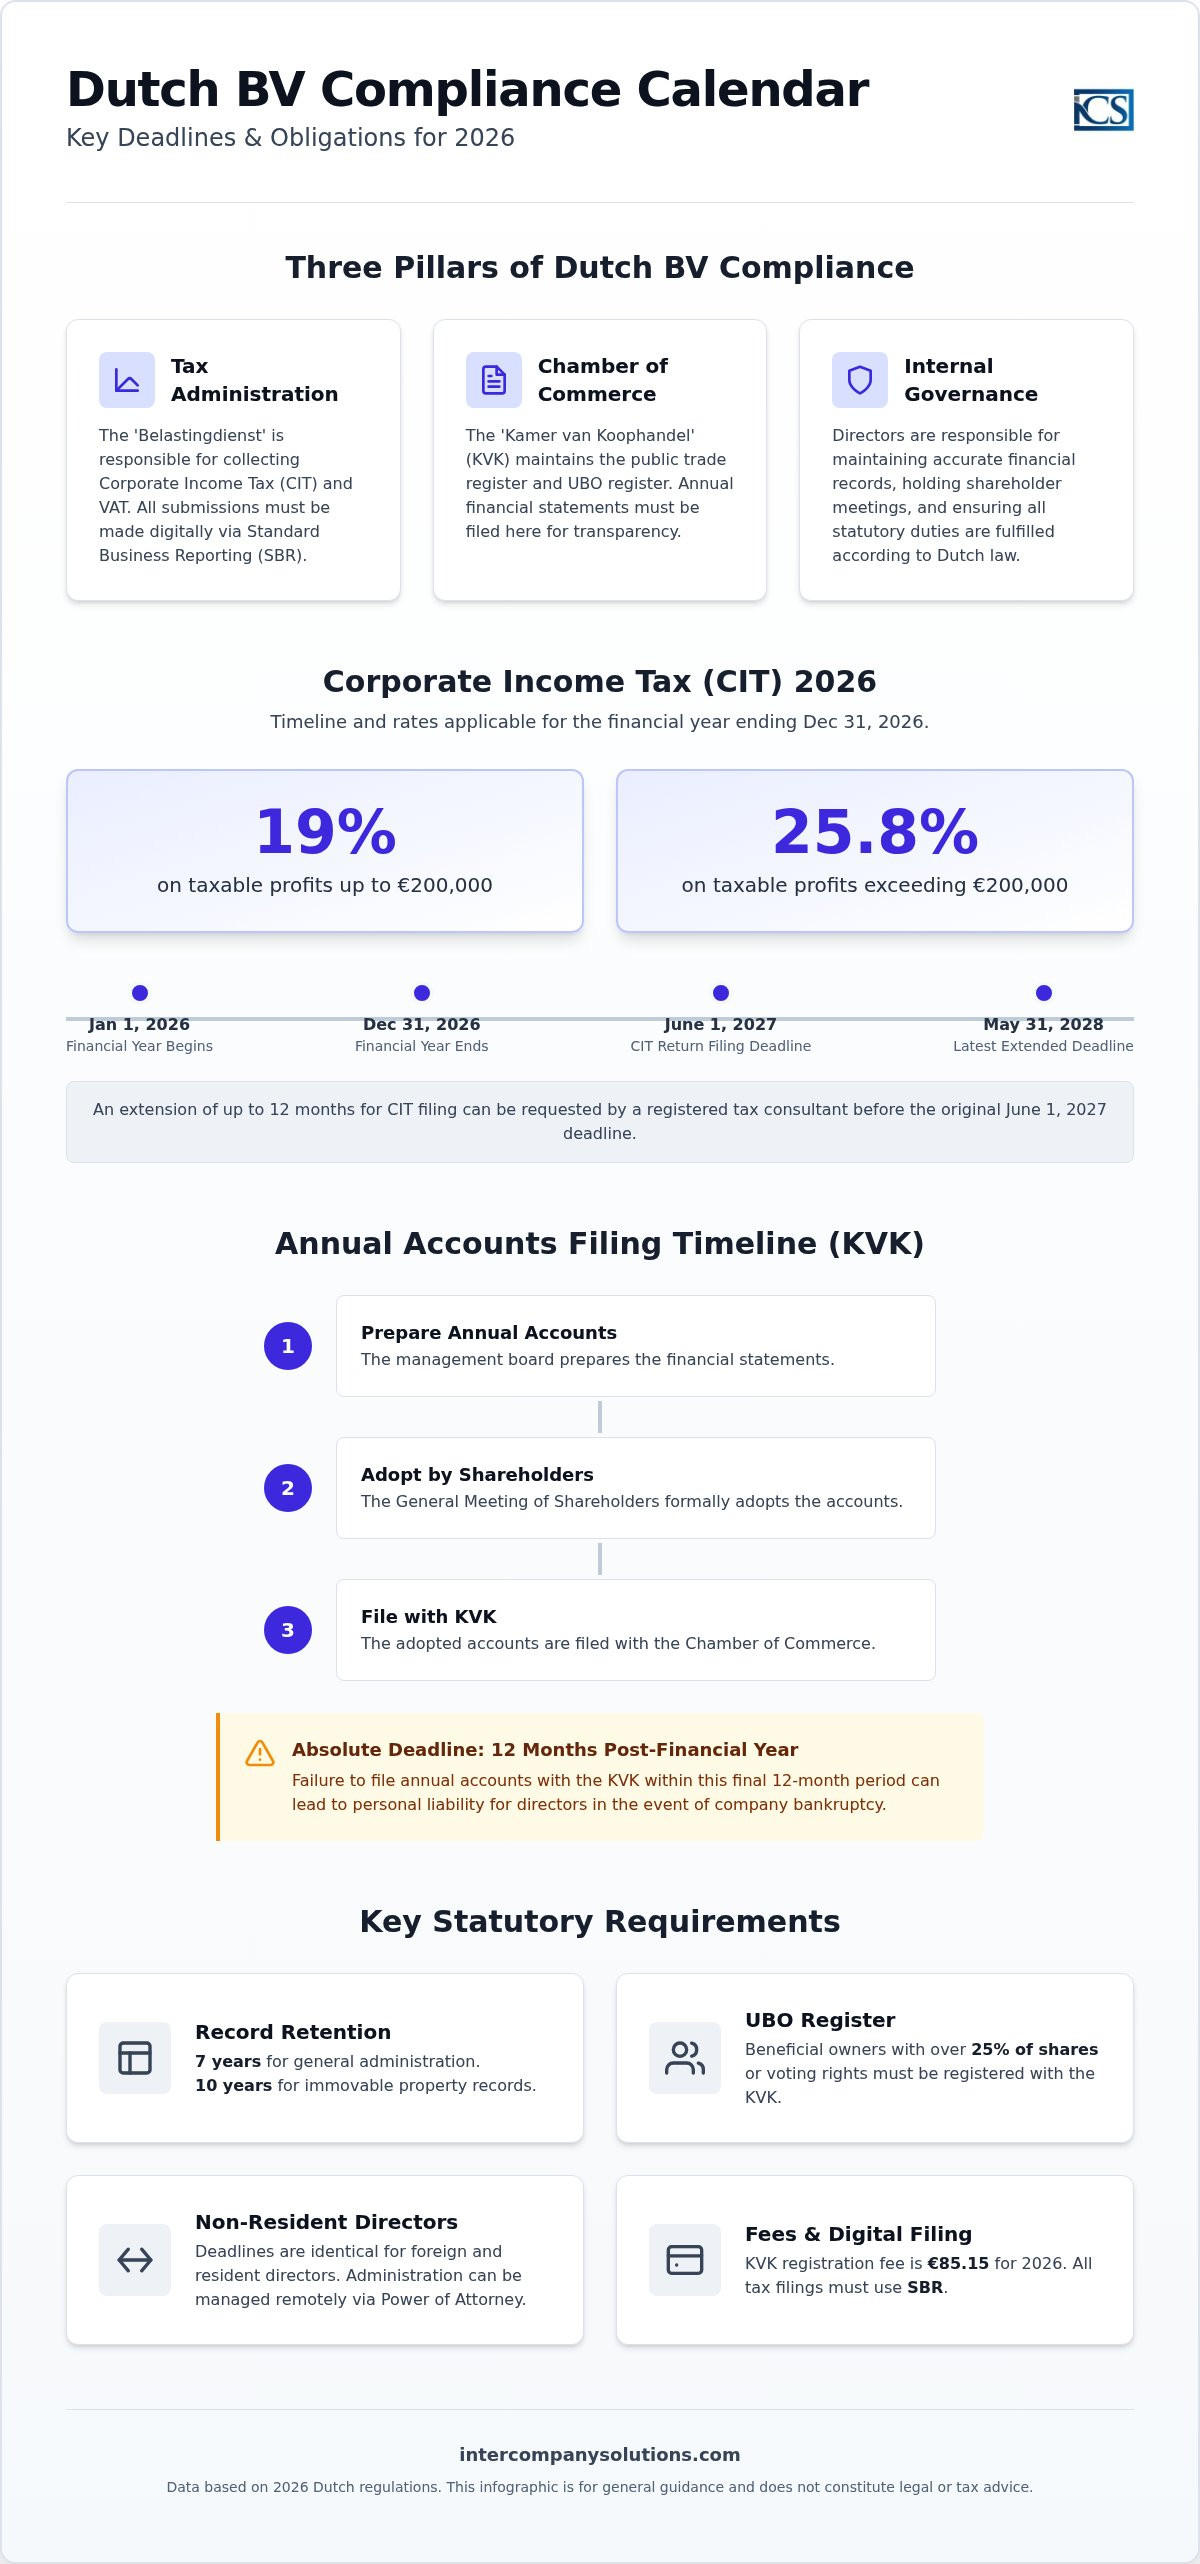
Eine Dutch BV fungiert als eigenständige juristische Person, was bedeutet, dass sie eigene Rechte und Pflichten getrennt von ihren Eigentümern besitzt. Diese Rechtsform erfordert, dass die Gesellschaft eine eigene Buchführung führt und strenge Berichterstattungsstandards einhält. Die Compliance einer BV stützt sich auf drei Hauptsäulen: die Steuerverwaltung (Belastingdienst), die Handelskammer (KVK) und die interne Unternehmensführung (Corporate Governance). Jede Säule umfasst spezifische Anforderungen, die gewährleisten, dass das Unternehmen innerhalb des niederländischen Rechtsrahmens einen ordnungsgemäßen Status behält.
Ausländische Geschäftsführer unterliegen exakt denselben steuerlichen Abgabefristen für Dutch BVs wie in den Niederlanden ansässige Personen. Es gibt keine Erleichterungen für internationale Eigentümer hinsichtlich des Zeitpunkts oder der Richtigkeit dieser Einreichungen. Für Unternehmer, die ihre Geschäfte aus dem Ausland leiten, ist der Weg über eine legalisierte Vollmacht (Power of Attorney) die Standardmethode zur Abwicklung administrativer Aufgaben. Dieses Verfahren ermöglicht es, die Dutch BV Company Formation sowie das laufende gesellschaftsrechtliche Sekretariatsmanagement aus der Ferne durchzuführen, sodass alle gesetzlichen Verpflichtungen erfüllt werden, ohne dass die physische Anwesenheit des Geschäftsführers im Land erforderlich ist.
Die Rolle der niederländischen Steuerverwaltung (Belastingdienst)
Der Belastingdienst ist die zuständige Behörde für die Erhebung der Körperschaftsteuer (CIT) und der Mehrwertsteuer (BTW). Das Körperschaftsteuersystem in den Niederlanden ist hochgradig digitalisiert und schreibt vor, dass alle BVs ihre Steuererklärungen über Standard Business Reporting (SBR) einreichen. Dies bedeutet, dass Sie nicht einfach ein Papierformular oder eine Standard-PDF-Datei übermitteln können; die Einreichungen müssen über kompatible Software oder durch einen registrierten Steuerberater erfolgen. Die Steuerverwaltung erlässt zu Beginn des Jahres häufig vorläufige Steuerbescheide. Diese basieren auf den Ergebnissen des Vorjahres oder dem erwarteten Gewinn und helfen dem Staat, Steuern in Teilbeträgen statt als Gesamtsumme am Ende des Zeitraums einzuziehen.
Die Rolle der Handelskammer (KVK)
Die KVK führt das niederländische Handelsregister, eine öffentliche Datenbank aller aktiven Unternehmen. Sie verwaltet zudem das UBO-Register, in dem jede Person eingetragen werden muss, die mehr als 25 % der Anteile oder Stimmrechte der Gesellschaft hält. Für Gesellschaften, die im Jahr 2026 gegründet werden oder Änderungen eintragen lassen, beträgt die obligatorische KVK-Registrierungsgebühr 85,15 €. Eine wesentliche Pflicht der BV ist die jährliche Hinterlegung des Jahresabschlusses bei der KVK. Diese Dokumente sind öffentlich einsehbar und schaffen Transparenz über die finanzielle Lage des Unternehmens. Wer die finale Frist von 12 Monaten für diese Einreichung versäumt, riskiert eine persönliche Haftung für Gesellschaftsschulden. Daher ist es unerlässlich, die steuerlichen Abgabefristen der Dutch BV das ganze Jahr über im Blick zu behalten.
Fristen zur Einreichung der Körperschaftsteuer (CIT) 2026
Für die Mehrheit der Dutch BVs entspricht das Geschäftsjahr dem regulären Kalenderjahr, das am 1. Januar beginnt und am 31. Dezember endet. Nach dem aktuellen Rechtsrahmen müssen Körperschaftsteuererklärungen spätestens bis zum 1. Juni des auf das Geschäftsjahr folgenden Jahres eingereicht werden. Für den Berichtszeitraum 2026 bedeutet dies, dass Ihre Erklärung bis zum 1. Juni 2027 beim Belastingdienst eingegangen sein muss. Die Einhaltung dieser steuerlichen Abgabefristen für Dutch BVs ist ein zentraler Bestandteil der Corporate Governance, da sie die Festsetzung von Verzugszinsen und Verwaltungsstrafen verhindert.
Internationale Unternehmer sollten beachten, dass Fristverlängerungen möglich sind, falls mehr Zeit für die Fertigstellung der Abschlüsse benötigt wird. Durch die Zusammenarbeit mit einem registrierten Steuerberater kann eine BV eine Fristverlängerung von bis zu 12 Monaten beantragen. Diese Verlängerung bietet erhebliche Flexibilität bei komplexen weltweiten Geschäftsaktivitäten, der Antrag muss jedoch vor der ursprünglichen Frist am 1. Juni eingereicht werden. Für das Steuerjahr 2026 liegt der Körperschaftsteuersatz bei 19 % für zu versteuernde Gewinne bis zu 200.000 €. Alle Gewinne, die diesen Schwellenwert von 200.000 € übersteigen, unterliegen einem Steuersatz von 25,8 %.
Vorläufige vs. endgültige CIT-Bescheide
Die niederländische Steuerverwaltung erlässt in der Regel zu Beginn des Geschäftsjahres einen vorläufigen Bescheid. Dieser Bescheid stellt eine Schätzung dar, die auf den Ergebnissen der Vorjahre oder auf prognostizierten Gewinnen basiert. Sie zahlen diesen Betrag in Raten über das Jahr verteilt. Sobald die tatsächliche CIT-Erklärung nach Jahresende eingereicht wurde, verarbeitet der Belastingdienst die Daten und erlässt einen endgültigen Steuerbescheid. Fiel der tatsächliche Gewinn höher aus als geschätzt, ist die Differenz nachzuzahlen. Es ist wichtig zu beachten, dass der Zinssatz für CIT-Veranlagungen für 2026 bei 5 % liegt; diese Zinsen fallen sechs Monate nach Ende des Geschäftsjahres an, sofern die geschuldete Steuer bis dahin nicht beglichen wurde.
Regelung zur funktionalen Fremdwährung
Internationale BVs, die ihre Geschäfte überwiegend in einer anderen Währung als dem Euro abwickeln, können die Regelung zur funktionalen Fremdwährung beantragen. Dies ermöglicht es der Gesellschaft, ihre steuerpflichtigen Gewinne in einer Währung wie USD oder GBP zu ermitteln und ihre CIT-Erklärungen entsprechend einzureichen. Um diese Regelung in Anspruch zu nehmen, müssen Sie vor Beginn des Geschäftsjahres, in dem der Wechsel wirksam werden soll, einen förmlichen Antrag bei den niederländischen Steuerbehörden stellen. Nach der Genehmigung muss das Unternehmen diese Berichtswährung für einen Mindestzeitraum von zehn Jahren beibehalten. Diese Beständigkeit stellt eine einheitliche steuerliche Behandlung von Wechselkursschwankungen sicher und vereinfacht die Finanzberichterstattung gegenüber ausländischen Muttergesellschaften.
Die sorgfältige Vorbereitung dieser Einreichungen ist ein zentraler Bestandteil unserer Accounting & Tax Services und unterstützt Sie dabei, die vollständige Compliance mit den niederländischen Vorschriften zu wahren.
Zeitplan für Jahresabschlüsse und KVK-Einreichung
Der administrative Zyklus einer Dutch BV schließt mit der Offenlegung ihres Jahresabschlusses ab. Während die vorangegangenen Abschnitte die steuerlichen Abgabefristen der Dutch BV gegenüber dem Belastingdienst dargelegt haben, gelten für die Handelskammer (KVK) gesonderte gesetzliche Fristen. Bei einer BV mit einem zum 31. Dezember endenden Geschäftsjahr muss die Geschäftsführung den Jahresabschluss innerhalb von fünf Monaten, also bis zum 31. Mai des Folgejahres, aufstellen. Eine Verlängerung der Aufstellungsfrist um weitere fünf Monate kann unter bestimmten Umständen durch die Gesellschafter gewährt werden. Die absolute Ausschlussfrist für den Eingang des Jahresabschlusses bei der KVK beträgt jedoch 12 Monate nach Ende des Geschäftsjahres. Für den Berichtszeitraum 2026 ist dieser verbindliche Stichtag der 31. Dezember 2027.
Anforderungen an Aufstellung und Feststellung
Die Geschäftsführung trägt die Hauptverantwortung für die Aufstellung des Jahresabschlusses. Alle Geschäftsführer müssen diese Abschlüsse unterzeichnen; fehlt eine Unterschrift, muss der Grund hierfür ausdrücklich in den Dokumenten angegeben werden. Nach der Aufstellung legt die Geschäftsführung den Abschluss den Gesellschaftern vor. Die formelle Feststellung erfolgt in der Regel während der jährlichen Gesellschafterversammlung (General Meeting), in der die Gesellschafter das Zahlenwerk prüfen und genehmigen. Die Gesellschafter müssen den Abschluss innerhalb von zwei Monaten nach seiner Aufstellung feststellen. Sofern die Satzung der Gesellschaft dies zulässt, können die Gesellschafter den Abschluss auch im Wege schriftlicher Beschlüsse ohne physische Versammlung feststellen. Nach der Feststellung muss die BV den Jahresabschluss innerhalb von acht Tagen bei der KVK einreichen.
Offenlegungspflichten nach Unternehmensgröße
Der Umfang der für die Offenlegung erforderlichen Informationen richtet sich nach der Größenklasse des Unternehmens. Die meisten internationalen Unternehmer, die eine BV gründen, fallen in die Kategorien Kleinstunternehmen oder kleine Unternehmen. Kleinstunternehmen müssen lediglich eine verkürzte Bilanz veröffentlichen, während kleine Unternehmen eine Bilanz und einen eingeschränkten Anhang vorlegen müssen. Für keine der beiden Kategorien ist eine vollständige Prüfung durch einen Wirtschaftsprüfer gesetzlich vorgeschrieben. Im Gegensatz dazu müssen mittlere und große Unternehmen eine obligatorische Prüfung durchführen lassen sowie einen umfassenderen Lagebericht und eine Gewinn- und Verlustrechnung offenlegen. Die Überwachung dieser steuerlichen Abgabefristen der Dutch BV und Veröffentlichungstermine ist entscheidend, um eine persönliche Haftung zu vermeiden, die bei Versäumnis der 12-Monats-Frist eintreten kann. Unsere Secretarial Services unterstützen Geschäftsführer dabei, diesen Zeitplan präzise einzuhalten.
Umsatzsteuermeldung und EU-Compliance-Anforderungen
Die Einhaltung der Umsatzsteuervorschriften ist eine fortlaufende Verpflichtung, die die strikte Einhaltung der von der Belastingdienst festgelegten Steuererklärungsfristen für die Dutch BV erfordert. Die Umsatzsteuer oder Omzetbelasting (BTW) ist eine indirekte Steuer, die auf die meisten Lieferungen und Leistungen erhoben wird. Für eine Dutch BV ist die standardmäßige Meldefrequenz vierteljährlich. Sie wenden auf die meisten Transaktionen den Regelsatz von 21 % an, wobei für bestimmte Artikel wie Lebensmittel und bestimmte Arzneimittel ein ermäßigter Satz von 9 % gilt. Zum 1. Januar 2026 wurde der Steuersatz für kurzfristige Beherbergungsleistungen von 9 % auf den Regelsatz von 21 % angehoben. Wenn Ihre BV im E-Commerce tätig ist und an Verbraucher in der gesamten EU verkauft, benötigen Sie möglicherweise eine One-Stop-Shop-Registrierung (OSS), um die Steuererhebung über mehrere Mitgliedstaaten hinweg zu vereinfachen.
Zeitplan für die vierteljährliche Umsatzsteuererklärung 2026
Die Fristen für die Umsatzsteuererklärungen hängen davon ab, ob Ihr Unternehmen als ansässig oder nicht ansässig eingestuft ist. Nach niederländischen Standardvorschriften muss die Einreichung bis zum letzten Tag des Monats erfolgen, der auf das Quartal folgt. Für nicht ansässige Unternehmer gewährt die Belastingdienst jedoch eine Frist von zwei Monaten für den Eingang der Steuererklärung und der Zahlung. Es ist unerlässlich, diese Steuererklärungsfristen für die Dutch BV im Blick zu behalten; seit 2026 beträgt das maximale Bußgeld für verspätete Umsatzsteuerzahlungen 6.709 €.
Für nicht ansässige Unternehmer gilt im Jahr 2026 folgender Zeitplan:
- Q1 (Jan-März): 31. Mai 2026
- Q2 (Apr-Juni): 31. August 2026
- Q3 (Juli-Sept): 30. November 2026
- Q4 (Okt-Dez): 28. Februar 2027
Innergemeinschaftliche Transaktionen und EORI
Wenn Ihre BV Waren oder Dienstleistungen an Unternehmen in anderen EU-Ländern verkauft, müssen Sie eine Zusammenfassende Meldung einreichen, die als ICP-Meldung bekannt ist. Dieser Bericht führt die Umsatzsteuer-Identifikationsnummern der Kunden und die Transaktionswerte auf. Bei Einfuhren von außerhalb der EU ist eine EORI-Nummer (Economic Operators Registration and Identification) für die Zollabfertigung zwingend erforderlich. Weitere Informationen finden Sie unter Umsatzsteuerregistrierung für ausländische Unternehmen, um eine von Beginn an ordnungsgemäße Einrichtung sicherzustellen.
Die One-Stop-Shop-Registrierung (OSS) stellt einen verfahrenstechnischen Vorteil für E-Commerce-Unternehmen dar. Sie ermöglicht es Ihnen, die Umsatzsteuer für alle EU-Fernverkäufe in einer einzigen, in den Niederlanden eingereichten Erklärung anzumelden und abzuführen. Dadurch entfällt die Notwendigkeit, sich in jedem Mitgliedstaat, in dem Ihre Kunden ansässig sind, für Umsatzsteuerzwecke zu registrieren, sofern Sie die entsprechenden Schwellenwerte einhalten.
Compliance-Checkliste 2026 für ausländische Geschäftsführer
Die Verwaltung einer niederländischen Einheit aus dem Ausland erfordert ein strukturiertes Vorgehen bei den administrativen Pflichten. Ausländische Geschäftsführer müssen sicherstellen, dass das UBO-Register (Ultimate Beneficial Owner) des Unternehmens stets korrekt ist. Jede Person mit mehr als 25 % der Anteile oder Stimmrechte muss eingetragen werden. Die Nichtaktualisierung des UBO-Registers bei Eigentümerwechseln kann zu behördlichen Bußgeldern oder strafrechtlichen Sanktionen führen. Geschäftsführer sollten zudem prüfen, ob ihre Gewinnprognosen mit den Körperschaftsteuersätzen (CIT) für 2026 übereinstimmen. Das Unterschreiten der Grenze von 200.000 € sichert den Steuersatz von 19 %, während Gewinne darüber die Steuerstufe von 25,8 % auslösen. Die Einhaltung der Steuererklärungsfristen für die Dutch BV ist die Grundvoraussetzung für die Compliance, doch eine fundierte Governance erfordert diese proaktiven Kontrollen; erfahren Sie mehr darüber, wie IntegraSense professionelle Praxis und Governance-Standards unterstützt.
Die Terminierung der Jahreshauptversammlung (AGM) ist ein weiterer entscheidender Schritt. Wie im vorherigen Abschnitt über Berichterstattungsfristen dargelegt, muss der Jahresabschluss innerhalb von zwei Monaten nach seiner Aufstellung festgestellt werden. Die Gesellschafterversammlung dient als formeller Rahmen für diese Feststellung und erteilt den Geschäftsführern die Entlastung für ihre Geschäftsführung während des Geschäftsjahres. Für Unternehmen mit mehreren internationalen Gesellschaftern ist dies der Zeitpunkt, um sicherzustellen, dass alle Unterschriften auf dem endgültigen Jahresabschluss vorliegen.
Administrative Aufbewahrungspflichten
Die niederländische Steuerverwaltung stellt strenge Anforderungen an die Aufbewahrungspflicht, die sowohl für digitale als auch für physische Unterlagen gelten. Sie müssen alle Geschäftsunterlagen mindestens sieben Jahre lang aufbewahren. Diese Verpflichtung umfasst Rechnungen, Kontoauszüge, Verträge und geschäftliche Korrespondenz. Wenn Ihre BV Immobilien in den Niederlanden besitzt, verlängert sich die Aufbewahrungsfrist für die entsprechenden Unterlagen auf zehn Jahre. Falls Sie internationales Personal im Rahmen der 30%-Regelung beschäftigen, sind Sie verpflichtet, alle relevanten Unterlagen, wie beispielsweise Nachweise über die Anwerbung aus dem Ausland und Gehaltsabrechnungen, als Teil Ihrer Unterlagen für Lohnabrechnung und Personalverwaltung aufzubewahren. Diese Akten müssen für eine Prüfung durch die Belastingdienst auf Anfrage jederzeit einsehbar sein.
Nächste Schritte für die Compliance
Die Aufrechterhaltung einer gültigen KVK-Geschäftsadresse ist für alle BVs gesetzlich vorgeschrieben. Wenn Ihr Unternehmen umzieht oder seine Zustelladresse ändert, müssen Sie das Handelsregister unverzüglich aktualisieren, um Probleme bei der förmlichen Zustellung zu vermeiden. Die Beauftragung eines zugelassenen Wirtschaftsprüfers oder Steuerberaters ist der verlässlichste Weg, um sich ändernde Steuererklärungsfristen für die Dutch BV während des gesamten Jahres im Blick zu behalten. Ein professioneller Vermittler stellt sicher, dass Steuererklärungen über SBR-konforme Software eingereicht werden, was das Risiko technischer Fehler oder Säumniszuschläge verringert. Wenn Sie Unterstützung bei Einreichungen benötigen oder Ihren aktuellen Status überprüfen möchten, kontaktieren Sie Intercompany Solutions, um mit einem Spezialisten für Gesellschaftsrecht zu sprechen.
Zuletzt überprüft: August 2026
Sicherung der finanziellen Stabilität Ihrer Dutch BV im Jahr 2026
Die Führung einer Dutch BV erfordert kontinuierliche Aufmerksamkeit für den Kalender, um behördliche Strafen und eine potenzielle Geschäftsführerhaftung zu vermeiden. Sie haben gesehen, dass zu den wichtigsten Steuererklärungsfristen für die Dutch BV die Abgabe der Körperschaftsteuererklärung zum 1. Juni und vierteljährliche Umsatzsteuererklärungen gehören. Genauigkeit bei diesen Einreichungen ist unerlässlich, insbesondere bei der Anwendung des CIT-Satzes von 19 % für zu versteuernde Gewinne bis zu 200.000 €. Seit 2015 konzentrieren sich unsere Spezialisten auf die Compliance aus der Ferne und unterstützen über 2.000 Gründer weltweit dabei, ihre gesetzlichen Verpflichtungen präzise zu erfüllen.
Das Befolgen einer strukturierten Checkliste für die UBO-Registrierung, die Aufbewahrung von Unterlagen und die Feststellung des Jahresabschlusses stellt sicher, dass Ihr Unternehmen ein verlässlicher Partner auf dem europäischen Markt bleibt. Diese Verfahren schützen Ihre geschäftlichen Interessen, während Sie sich auf die Skalierung Ihrer Geschäftstätigkeit konzentrieren. Die Einbindung von Sekretariats- und Buchhaltungsdiensten stellt sicher, dass jeder Meilenstein, von der Gesellschafterversammlung bis zur endgültigen KVK-Veröffentlichung, mit größter Sorgfalt abgewickelt wird.
Wir stehen bereit, um Sie beim Aufbau eines soliden administrativen Rahmens zu unterstützen, der Ihre globalen Ambitionen fördert und die vollständige Einhaltung aller regulatorischen Vorgaben gewährleistet.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Welche Sanktionen drohen bei Versäumnis einer Steuererklärungsfrist für eine Dutch BV?
Das Versäumen einer Steuererklärungsfrist für eine Dutch BV führt zu behördlichen Bußgeldern und Zinsbelastungen. Bei der Körperschaftsteuer erhebt die Belastingdienst ab sechs Monaten nach Ende des Geschäftsjahres einen Zinssatz von 5 % auf den ausstehenden Betrag. Verspätete Umsatzsteuerzahlungen unterliegen deutlich höheren Strafen, die sich ab 2026 auf maximal 6.709 € belaufen können. Wiederholte Verstöße können zudem intensivere Betriebsprüfungen oder im Falle des Verdachts auf Steuerhinterziehung sogar eine strafrechtliche Verfolgung nach sich ziehen.
Kann ich den Jahresabschluss meiner Dutch BV aus der Ferne aus dem Ausland einreichen?
Sie können Ihren Jahresabschluss aus der Ferne über das obligatorische System des Standard Business Reporting (SBR) einreichen. Diese digitale Infrastruktur erfordert eine spezielle Software oder die Unterstützung eines registrierten Steuerberaters in den Niederlanden. Eine physische Anwesenheit ist nicht erforderlich, sofern Ihre Geschäftsführung den Jahresabschluss festgestellt hat. Die Nutzung dieser Fernzugriff-Tools hilft internationalen Geschäftsführern dabei, die Fristen zur Steuererklärung und Veröffentlichungspflichten bei der Handelskammer für eine Dutch BV einzuhalten, ohne für administrative Aufgaben in das Land reisen zu müssen.
Ist ein niederländischer Wirtschaftsprüfer für alle Gesellschaften mit beschränkter Haftung erforderlich?
Ein niederländischer Wirtschaftsprüfer ist für Kleinst- oder kleine Gesellschaften mit beschränkter Haftung nicht erforderlich. Die meisten BVs im ausländischen Besitz fallen unter diese Kategorien und müssen lediglich eine verkürzte Bilanz und einen eingeschränkten Anhang veröffentlichen. Eine Abschlussprüfung durch einen registrierten Wirtschaftsprüfer ist nur dann obligatorisch, wenn Ihr Unternehmen in zwei aufeinanderfolgenden Jahren mindestens zwei von drei Kriterien erfüllt: eine Bilanzsumme von über 7,5 Millionen €, ein Nettoumsatz von über 15 Millionen € oder mehr als 50 Beschäftigte.
Wie beantrage ich eine Fristverlängerung für meine Körperschaftsteuererklärung?
Sie beantragen eine Verlängerung der Frist zur Körperschaftsteuererklärung, indem Sie vor Ablauf der Standardfrist am 1. Juni einen entsprechenden Antrag bei der Belastingdienst einreichen. Einzelunternehmer können in der Regel eine fünfmonatige Verlängerung erhalten. Durch die Zusammenarbeit mit einem professionellen Steuerberater kann Ihr Unternehmen jedoch an einer kollektiven Fristverlängerungsregelung teilnehmen, die bis zu 12 zusätzliche Monate gewähren kann. Diese zusätzliche Zeit ist hilfreich, um komplexe internationale Abschlüsse fertigzustellen und gleichzeitig sicherzustellen, dass Sie letztlich alle gesetzlichen Anforderungen erfüllen.
Wie lang ist die gesetzliche Aufbewahrungsfrist für niederländische Geschäftsunterlagen?
Die gesetzliche Aufbewahrungsfrist für allgemeine Geschäftsunterlagen beträgt sieben Jahre. Dies umfasst alle Hauptbuchkonten, Rechnungen, Kontoauszüge und Verträge. Sofern Ihre BV Eigentümerin von unbeweglichem Vermögen ist, wie etwa von Büroräumen oder Grundstücken in den Niederlanden, müssen Sie diese spezifischen Aufzeichnungen mindestens zehn Jahre lang aufbewahren. Diese Unterlagen müssen in einem Format aufbewahrt werden, das den niederländischen Steuerbehörden während der gesamten Aufbewahrungsfrist für Prüfungszwecke zugänglich bleibt.
Unterliegt eine ruhende Dutch BV weiterhin Berichtspflichten?
Eine ruhende Dutch BV muss ihre wesentlichen Einreichungspflichten auch dann erfüllen, wenn sie keine Geschäftstätigkeit ausübt. Sie sind verpflichtet, jedes Jahr eine Körperschaftsteuererklärung einzureichen und einen Jahresabschluss bei der Handelskammer zu veröffentlichen. Obwohl diese Berichte einen Umsatz von null ausweisen, stellt das Versäumnis ihrer Übermittlung eine Verletzung des Gesellschaftsrechts dar. Dies kann zu behördlichen Bußgeldern und einer potenziellen persönlichen Haftung der Geschäftsführer des Unternehmens führen.
Was ist das UBO-Register und wer muss eingetragen werden?
Das UBO-Register ist eine öffentliche Datenbank zur Erfassung der wirtschaftlich Letztberechtigten (Ultimate Beneficial Owners) eines Unternehmens. Sie müssen jede natürliche Person angeben, die mehr als 25 % der Anteile, der Stimmrechte oder des Eigentumsinteresses an der BV hält. Diese Verpflichtung dient der Verhinderung von Geldwäsche und der Gewährleistung unternehmerischer Transparenz. Die Geschäftsführer sind dafür verantwortlich, diese Angaben auf dem neuesten Stand zu halten, da die Handelskammer unverzügliche Mitteilungen über alle Änderungen der Eigentümerstruktur oder der Kontrolle verlangt.
Wie hoch ist die KVK-Registrierungsgebühr im Jahr 2026?
Die obligatorische Registrierungsgebühr für eine neue Einheit bei der Handelskammer beträgt im Kalenderjahr 2026 85,15 €. Dies ist eine einmalige Zahlung, die fällig wird, sobald Sie Ihre BV erstmals in das Handelsregister eintragen. Während die jährliche Einreichung von Jahresabschlüssen gebührenfrei ist, sollten Sie die Kosten für SBR-konforme Software und die digitalen Sicherheitszertifikate einplanen, die für die Übermittlung Ihrer Unterlagen an die KVK und die Belastingdienst erforderlich sind.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Pflichten des Arbeitgebers
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |