


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-21 · Last reviewed 2026-09-21
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Der Übergang von der historischen Anforderung von 18.000 EUR zum derzeitigen flexiblen Modell hat grundlegend verändert, wie internationale Unternehmer an die Niederlande herangehen. Heute erlauben die gesetzlichen Vorschriften zum Stammkapital einer Dutch BV ein nominales Minimum von nur 0,01 EUR, wodurch die hohe finanzielle Eintrittsbarriere, die den niederländischen Markt zuvor kennzeichnete, effektiv beseitigt wurde. Sie erkennen wahrscheinlich, dass dieser niedrige Einstiegspunkt zwar Flexibilität bietet, aber auch spezifische administrative Verpflichtungen bezüglich der UBO-Meldung und der Kapitaleinbringungsmethoden mit sich bringt, die präzise gehandhabt werden müssen.
Dieser Leitfaden beschreibt das genaue gesetzliche Mindestkapital, die Protokolle zur Aktienausgabe und die Compliance-Verpflichtungen für die Gründung einer Dutch BV im Jahr 2026. Sie lernen den Unterschied zwischen Bar- und Sacheinlagen kennen und erfahren, wie Sie über den Weg einer legalisierten Vollmacht eine konforme Kapitalstruktur aufrechterhalten. Wir untersuchen die rechtlichen Standards für 2026, einschließlich der KVK-Registrierungsgebühr von 85,15 EUR und der Zinsschranke von 24,5 Prozent, um sicherzustellen, dass Ihre Dutch BV-Unternehmensgründung von Beginn an alle regulatorischen Erwartungen erfüllt. Indem Sie diese Verfahrensschritte befolgen, können Sie eine solide Präsenz in den Niederlanden aufbauen, ohne dass physische Reisen oder übermäßige anfängliche Liquidität erforderlich sind.
Wichtigste Erkenntnisse
- Vergewissern Sie sich, dass die modernen Anforderungen an das Stammkapital einer Dutch BV ein Minimum von 0,01 EUR zulassen, was die anfängliche finanzielle Belastung für Gründer erheblich reduziert.
- Verstehen Sie die verfahrenstechnischen Unterschiede zwischen Bar- und Sacheinlagen, um sicherzustellen, dass Vermögenswerte gemäß den Standards des niederländischen Bürgerlichen Gesetzbuches korrekt bewertet werden.
- Gewährleisten Sie die Einhaltung gesetzlicher Vorschriften, indem Sie wirtschaftlich Berechtigte (UBOs), die mehr als 25 % der Anteile halten, innerhalb der verbindlichen Meldefrist von sieben Tagen registrieren.
- Strukturieren Sie Ihre Gesellschaft so, dass Sie von der beschränkten Gesellschafterhaftung und dem Körperschaftsteuersatz von 19 % für Gewinne bis zu 200.000 EUR im Jahr 2026 profitieren.
- Gründen Sie Ihr Unternehmen aus der Ferne über eine legalisierte Vollmacht, was eine vollständige Gründung ohne die Notwendigkeit internationaler Reisen ermöglicht.
Inhaltsverzeichnis
- Gesetzliches Mindestkapital für niederländische Gesellschaften mit beschränkter Haftung
- Methoden der Kapitaleinbringung und Anteilsausgabe
- Finanzielle Auswirkungen des Stammkapitals auf Haftung und Besteuerung
- Compliance-Anforderungen für Kapitalallokation und UBO-Registrierung
- Erleichterung der BV-Gründung aus der Ferne in den Niederlanden
Gesetzliches Mindestkapital für niederländische Gesellschaften mit beschränkter Haftung
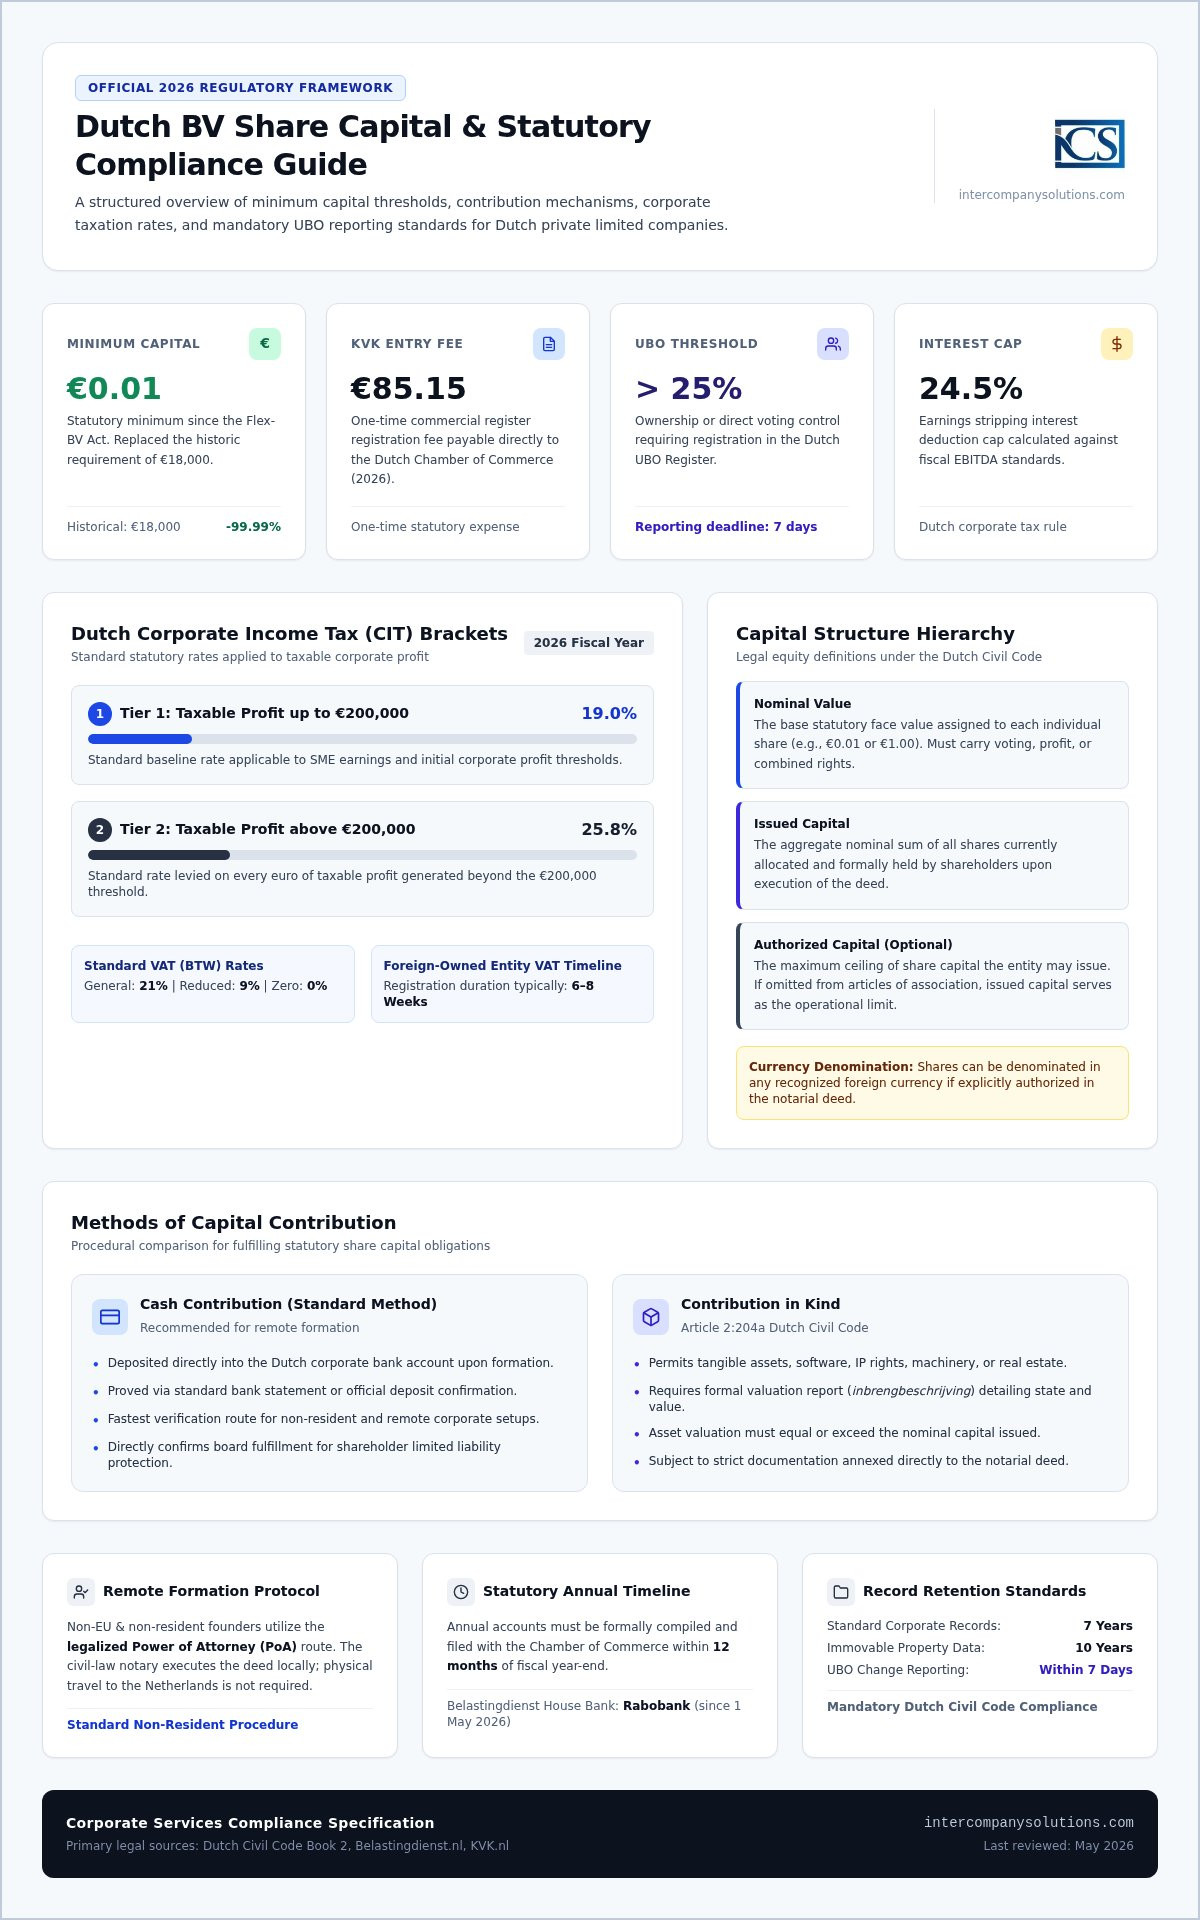
Die niederländische Gesellschaft mit beschränkter Haftung (BV) unterliegt einem flexiblen Kapitalregime. Seit dem Inkrafttreten des Flex-BV-Gesetzes am 1. Oktober 2012 wurde das historische Erfordernis von 18.000 EUR durch ein symbolisches Minimum ersetzt. Die aktuellen Anforderungen an das Stammkapital einer Dutch BV schreiben vor, dass eine Gesellschaft mit einem eingezahlten Kapital von lediglich 0,01 EUR gegründet werden kann. Dieser gesetzgeberische Schritt zielte darauf ab, die Eintrittsbarrieren für internationale Unternehmer zu senken und das Wachstum kleiner und mittlerer Unternehmen zu fördern, indem die Notwendigkeit erheblicher anfänglicher Liquidität beseitigt wurde.
Die Gründer müssen mindestens einen Anteil ausgeben, der entweder Stimmrechte, Gewinnbezugsrechte oder beides gewährt. Neben dem Stammkapital müssen Gründer die einmalige KVK-Registrierungsgebühr einkalkulieren, die für 2026 auf 85,15 EUR festgesetzt ist. Dieser optimierte Ansatz ist ein zentraler Bestandteil der Dienstleistungen zur Gründung einer Dutch BV, wodurch sichergestellt wird, dass die Rechtsstruktur einen schlanken Markteintritt in den europäischen Markt unterstützt.
Die 0,01-EUR-Mindestkapitalregel
Obwohl das Minimum von 0,01 EUR rechtlich ausreichend ist, müssen die Gründer eine Kapitalstruktur festlegen, die ihren betrieblichen Anforderungen entspricht. In der Praxis wählen viele Unternehmer einen höheren Nennbetrag, wie etwa 100 EUR oder 1.000 EUR, aufgeteilt in Anteile von jeweils 1,00 EUR. Diese Entscheidung erleichtert häufig die reibungslose Zusammenarbeit mit Geschäftsbanken und Kreditgebern, die eine Kapitalisierung von 0,01 EUR möglicherweise als unzureichend für eine professionelle geschäftliche Substanz einstufen. Unabhängig vom gewählten Betrag muss das Kapital bei der Gründung vollständig auf das Konto der Gesellschaft eingezahlt werden, um den Gründungsprozess abzuschließen.
Währungs- und Nennwertstandards
Das niederländische Zivilgesetzbuch gewährt erhebliche Flexibilität hinsichtlich der Währung und Nennwertfestlegung des Kapitals. Anteile müssen nicht in Euro ausgegeben werden; sie können auf jede international anerkannte Währung lauten, sofern die Satzung dies ausdrücklich vorsieht. Bei der Wahl einer Fremdwährung muss die Gesellschaft ihre Buchführung so ausgestalten, dass sie den niederländischen Rechnungslegungsstandards entspricht. Unternehmer sollten zudem zwischen den folgenden Begriffen unterscheiden:
- Nennwert: Der rechnerische Nominalwert, der einem einzelnen Anteil zugewiesen ist (z. B. 0,01 EUR).
- Ausgegebenes Kapital: Der Gesamtnennwert aller Anteile, die derzeit von den Gesellschaftern gehalten werden.
- Genehmigtes Kapital: Der satzungsmäßig festgelegte Höchstbetrag an Anteilen, den die Gesellschaft ausgeben darf.
Für eine BV ist die Festlegung eines genehmigten Kapitals optional. Wird es in der Gründungsurkunde nicht gesondert ausgewiesen, gilt das ausgegebene Stammkapital als Obergrenze. Dies vereinfacht die künftige Eigenkapitalverwaltung, sofern von den Gründern keine spezifischen Beschränkungen gewünscht werden.
Methoden der Kapitaleinbringung und Anteilsausgabe
Die formelle Ausgabe von Anteilen erfolgt über eine notarielle Urkunde, die von einem niederländischen Zivilrechtsnotar ausgefertigt wird. Dieses Rechtsinstrument bildet das Fundament der Gesellschaft und dokumentiert, wie die Anforderungen an das Stammkapital einer Dutch BV erfüllt werden. Gründer können zwischen zwei primären Methoden zur Erfüllung ihrer Einlageverpflichtung wählen: Bareinlagen oder Sacheinlagen. Obwohl beide Wege rechtlich zulässig sind, weichen die Verfahrensschritte erheblich voneinander ab, insbesondere für Gebietsfremde, die den Prozess aus der Ferne steuern.
Bareinlagen und Bankanforderungen
Bargeldlose Einzahlungen sind aufgrund ihrer administrativen Einfachheit der Standard für Gründungen aus der Ferne. Nachdem der Notar die Urkunde ausgefertigt und die Gesellschaft bei der Handelskammer (KVK) eingetragen hat, müssen die Geschäftsführer sicherstellen, dass das ausgegebene Kapital auf ein Geschäftskonto eingezahlt wird. Hierbei ist zu beachten, dass die Rabobank seit dem 1. Mai 2026 die offizielle Hausbank der niederländischen Steuerverwaltung (Belastingdienst) ist. Für Gründer, die den Weg über eine beglaubigte Vollmacht wählen, erfolgt der Nachweis der Einzahlung in der Regel durch die Vorlage einer Überweisungsbestätigung oder eines Kontoauszugs zu den internen Geschäftsunterlagen. Dadurch wird sichergestellt, dass die Geschäftsführung die vollständige Einzahlung der Anteile bestätigen kann, was eine zwingende Voraussetzung für das Fortbestehen der beschränkten Haftung der Gesellschaft ist.
Protokolle für Sacheinlagen
Gründer, die ihre BV unter Einbringung von Vermögenswerten wie Ausrüstung, Software oder Immobilien kapitalisieren möchten, müssen die spezifischen Vorgaben gemäß Artikel 2:204a des niederländischen Zivilgesetzbuches einhalten. Diese Methode erfordert eine schriftliche Beschreibung der Vermögenswerte, die sogenannte inbrengbeschrijving, die von allen Gründern und Geschäftsführern unterzeichnet werden muss. Die Beschreibung muss den Wert der Vermögenswerte sowie die angewandten Bewertungsmethoden darlegen, wobei der Bewertungsstichtag nicht länger als sechs Monate vor der Einbringung liegen darf. Während bei einer Aktiengesellschaft (NV) hierfür eine Bestätigung eines Wirtschaftsprüfers vorgeschrieben ist, ist dies bei einer BV nicht erforderlich. Dies vereinfacht den Ablauf, dennoch sollte zusätzliche Zeit für die Vorbereitung der erforderlichen Dokumentation eingeplant werden. Wenn Sie sich bezüglich der Bewertung bestimmter Vermögenswerte unsicher sind, können Sie mit einem Spezialisten sprechen, um sicherzustellen, dass Ihre Einbringungsbeschreibung den notariellen Vorgaben genügt.
Finanzielle Auswirkungen des Stammkapitals auf Haftung und Besteuerung
Die Kapitalausstattung einer Dutch BV bestimmt mehr als nur die anfängliche Liquidität des Unternehmens; sie definiert die finanzielle Trennlinie zwischen der Gesellschaft und ihren Anteilseignern. Während die Anforderungen an das Stammkapital einer Dutch BV einen Einstieg ab 0,01 EUR erlauben, beeinflusst diese Wahl die Bonitätswahrnehmung und Stabilität des Unternehmens gegenüber Gläubigern. Die gewählte Kapitalstruktur bestimmt im Zusammenspiel mit dem niederländischen Steuerrecht Ihre steuerlichen Verpflichtungen sowie den Umfang des persönlichen Haftungsschutzes.
Für das Steuerjahr 2026 erheben die Niederlande eine Körperschaftsteuer (CIT) in Höhe von 19 % auf steuerpflichtige Gewinne bis zu 200.000 EUR. Gewinne oberhalb dieses Schwellenwerts werden mit 25,8 % besteuert. Neben diesen Steuersätzen wendet die niederländische Steuerverwaltung strenge Zinsschranken an. Für 2026 sind Netto-Fremdkapitalkosten auf 24,5 % des steuerlich bereinigten EBITDA der Gesellschaft begrenzt. Diese Schwellenwerte machen eine präzise Kapitalstrukturierung für die Steuereffizienz unerlässlich, insbesondere bei Unternehmen mit wesentlichen konzerninternen Finanzierungsverflechtungen.
Begrenzung der persönlichen Haftung
Eine BV ist eine juristische Person mit eigenständigen Rechten und Pflichten, getrennt von ihren Gesellschaftern. Die Gesellschafter haften für die Verbindlichkeiten der Gesellschaft nicht persönlich über den Betrag hinaus, den sie auf ihre Anteile gezeichnet und eingezahlt haben. Dieser Schutz basiert auf dem Prinzip der eigenständigen Rechtspersönlichkeit (Trennungsprinzip), welches das Privatvermögen vor Zugriffen von Gesellschaftsgläubigern abschirmt. Dieser Schutzschirm gilt jedoch nicht uneingeschränkt. Handelt ein Geschäftsführer grob fahrlässig oder begeht unredliche Handlungen, kann die Durchgriffshaftung greifen. Bei nachgewiesener Pflichtverletzung oder Misswirtschaft haften Geschäftsführer im Insolvenzfall persönlich für die Unterdeckung der Gesellschaft. Ein lückenloser Nachweis über die vollständige Einzahlung des Stammkapitals ist ein grundlegender Schritt zur rechtssicheren Absicherung dieses beschränkten Haftungsstatus.
Steuerliche Aspekte für Gesellschafter
Die Strukturierung Ihrer Anteile kann zudem erhebliche steuerliche Vergünstigungen über das Schachtelprivileg (participation exemption) eröffnen. Nach niederländischem Recht sind Beteiligungserträge und Veräußerungsgewinne aus Tochtergesellschaften auf Ebene der Muttergesellschaft zu 100 % von der Körperschaftsteuer befreit, sofern die Muttergesellschaft mindestens 5 % der Anteile hält und bestimmte Substanzanforderungen erfüllt sind. Für nicht ansässige Anteilseigner erheben die Niederlande in der Regel eine Dividendenquellensteuer von 15 %, wobei dieser Steuersatz über bilaterale Doppelbesteuerungsabkommen häufig reduziert oder auf null gesenkt wird. Die Handhabung dieser steuerlichen Vorschriften erfordert eine sorgfältige Dokumentation. Detaillierte Vorgaben zur Einhaltung dieser Standards finden Sie in unserem Leitfaden zur Rechnungslegung für die Dutch BV-Compliance. Eine von Beginn an professionell aufgesetzte Kapitalstruktur gewährleistet, dass Ihre Gesellschaft für diese Steuerbefreiungen qualifiziert bleibt und sämtliche Berichtsstandards für 2026 erfüllt.
Compliance-Anforderungen für die Kapitalallokation und UBO-Registrierung
Die Aufrechterhaltung einer transparenten Unternehmensstruktur ist eine gesetzliche Verpflichtung, die unmittelbar nach Erfüllung der Dutch BV-Stammkapitalanforderungen beginnt. Die niederländische Handelskammer (KVK) führt das Register der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO), das für alle Gesellschaften mit beschränkter Haftung verpflichtend ist. Dieses Register erfasst die natürlichen Personen, die letztendlich Eigentümer der Geschäftseinheit sind oder diese kontrollieren, und unterstützt damit europäische Standards für unternehmerische Rechenschaftspflicht und finanzielle Transparenz.
Das UBO-Register und Transparenzstandards
Ein UBO wird anhand eines UBO-Schwellenwerts von >25% der Anteile, Stimmrechte oder Eigentumsanteile an der Gesellschaft bestimmt. Dieser Standard gilt sowohl für direkte Beteiligungen als auch für das indirekte Eigentum über Muttergesellschaften oder Stiftungen. Bei der Errichtung der Rechtseinheit müssen Sie Unterlagen vorlegen, um die Identität dieser Personen sowie die Herkunft des Anfangskapitals nachzuweisen. Alle nachfolgenden UBO-Änderungen, die innerhalb von 7 Tagen an das KVK-Handelsregister gemeldet werden, stellen sicher, dass das Unternehmen dem niederländischen Recht entspricht. Während bestimmte personenbezogene Daten vor der allgemeinen Öffentlichkeit geschützt sind, behalten Behörden und Finanzinstitute Zugriff auf diese Datensätze zu obligatorischen Verifizierungszwecken.
Jährliche Berichterstattung und Kapitalerhaltung
Die Compliance nach der Gründung erfordert eine sorgfältige administrative Verwaltung, um die beschränkte Haftung der Gesellschafter zu schützen. Die Geschäftsführer müssen sicherstellen, dass die Jahresabschlüsse innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK hinterlegt werden, um Verwaltungssanktionen oder eine potenzielle Geschäftsführerhaftung im Insolvenzfall zu vermeiden. Diese Abschlüsse bestätigen, dass die Gesellschaft ihr satzungsmäßiges Kapital aufrechterhält und die erforderlichen Bilanztests einhält, bevor Dividendenausschüttungen vorgenommen werden. Hinsichtlich der Datenverwaltung ist eine Aufbewahrungsfrist von 7 Jahren (10 Jahre bei unbeweglichem Vermögen) für alle niederländischen Unternehmen gesetzlich vorgeschrieben. Eine präzise Aufzeichnungspflicht ist für alle Interaktionen mit den Steuerbehörden unerlässlich, da die Hausbank der Belastingdienst seit dem 1. Mai 2026 die Rabobank ist.
Unterstützung bei der Remote-Gründung einer BV in den Niederlanden
Für nicht-ansässige Unternehmer erfordert der Prozess zur Erfüllung der Dutch BV-Stammkapitalanforderungen und der Abschluss der Gründung keine physische Anwesenheit in den Niederlanden. Die meisten internationalen Gründer wählen den Weg der beglaubigten Vollmacht (Power of Attorney, POA), um den Gründungsprozess von ihrem Heimatland aus zu steuern. Diese Methode ermöglicht es einem niederländischen Notar, die Gründungsurkunde im Namen des Gründers zu unterzeichnen, wodurch die gesamte Registrierung in der Regel innerhalb von 3 bis 5 Werktagen abgeschlossen wird. Intercompany Solutions ist auf die Unterstützung bei der Dutch BV-Gründung spezialisiert und leitet Unternehmer durch jeden gesetzlichen Schritt, um die Einhaltung der rechtlichen Standards von 2026 zu gewährleisten.
Das Verfahren der legalisierten Vollmacht
Das POA-Verfahren beginnt mit der Erstellung eines Urkundenentwurfs und eines Vollmachtsdokuments durch den Notar oder Gründungsbeauftragten. Sie müssen dieses Dokument in Anwesenheit eines lokalen Notars oder einer zuständigen Behörde in Ihrem Wohnsitzland unterzeichnen. Je nach Ihrer Rechtsordnung erfordert das unterzeichnete Dokument häufig eine Apostille oder Legalisation durch die niederländische Botschaft, um vom niederländischen Notar anerkannt zu werden. Sie müssen qualitativ hochwertige Ausweisdokumente wie einen gültigen Reisepass vorlegen, die der Notar verwendet, um Ihre Identität zu überprüfen und die geldwäscherechtlichen Anforderungen zu erfüllen. Der Gründungsbeauftragte stimmt sich anschließend mit der niederländischen Handelskammer ab, um die Registrierungsnummer der Gesellschaft zu sichern, sobald die Urkunde unterzeichnet ist. Dieser Remote-Weg ist der Standard für Nicht-EU-Gründer, da die digitale Video-Gründung derzeit nicht der Regelfall für Anträge von Gebietsfremden ist.
Administrative Schritte nach der Gründung
Sobald die KVK-Registrierung abgeschlossen ist, verlagert sich der Schwerpunkt auf die betriebliche Einsatzbereitschaft. Wenn Ihre BV beabsichtigt, im internationalen Handel tätig zu sein, müssen Sie eine BTW-Nummer und eine EORI-Nummer beantragen. Bei Einheiten in ausländischem Besitz benötigt die Belastingdienst nach Einreichung des erforderlichen Fragebogens in der Regel 6 bis 8 Wochen für die Bearbeitung von BTW-Anträgen. Wenn Sie beabsichtigen, Arbeitnehmer einzustellen, müssen Sie ein lokales Lohnabrechnungssystem einrichten, das den niederländischen Arbeits- und Steuergesetzen entspricht. Diese Phase ist entscheidend, um Ihre Unternehmensstruktur auf Ihre langfristigen kommerziellen Ziele auszurichten. Weitere Einzelheiten zu diesen Anfangsphasen finden Sie in unserem Leitfaden über die Gründung eines Unternehmens in den Niederlanden. Diese Schritte stellen sicher, dass Ihre Gesellschaft nicht nur rechtmäßig registriert ist, sondern auch voll ausgestattet ist, um Geschäfte in der gesamten EU zu tätigen und gleichzeitig die Dutch BV-Stammkapitalanforderungen sowie Compliance-Standards einzuhalten.
Zuletzt überprüft: September 2026
Strategische Umsetzung Ihrer niederländischen Unternehmensstruktur
Die Errichtung einer Gesellschaft in den Niederlanden erfordert ein präzises Verständnis der aktuellen Rechtslage. Die Mindestkapitalvorschrift von 0,01 EUR bietet erhebliche Flexibilität, jedoch müssen Sie dies mit strengen UBO-Registrierungs- und jährlichen Berichtsstandards in Einklang bringen, um Ihren Status der beschränkten Haftung aufrechtzuerhalten. Die Nutzung des Weges der legalisierten Vollmacht ermöglicht es Ihnen, diese gesetzlichen Anforderungen effektiv und ohne internationale Reisen zu erfüllen.
Intercompany Solutions hat weltweit über 2.000 Gründer unterstützt und ist auf die durchgängige Verwaltung der Dutch BV-Stammkapitalanforderungen sowie der Corporate Compliance spezialisiert. Unsere Expertise im niederländischen Steuerrecht und in den Verwaltungsverfahren gewährleistet einen optimierten Gründungszeitraum von 3 bis 5 Werktagen. Wir stellen sicher, dass Ihre Rechtseinheit alle Standards von 2026 erfüllt, von der Erstimmatrikulation bis zur langfristigen steuerlichen Konformität, und schaffen so eine stabile Grundlage für Ihre europäischen Aktivitäten.
Wir freuen uns darauf, Ihren Eintritt in den niederländischen Markt mit der Präzision und Verlässlichkeit zu begleiten, die Ihre geschäftlichen Interessen erfordern.
Zuletzt überprüft: September 2026
Häufig gestellte Fragen
Was ist das absolute Mindeststammkapital für eine Dutch BV?
Das absolute Mindeststammkapital für eine Dutch BV beträgt 0,01 €. Diese nominale Anforderung wurde durch das Flex-BV-Gesetz eingeführt, um den Gründungsprozess für Unternehmer zu vereinfachen. Während Sie einen höheren Betrag wählen können, um das professionelle Ansehen bei Banken zu verbessern, schreibt das Gesetz lediglich diesen symbolischen Cent vor. Alle ausgegebenen Anteile müssen während der Gründungsphase vollständig eingezahlt werden, um die gesetzlichen Dutch BV-Stammkapitalanforderungen zu erfüllen.
Kann ich das Stammkapital in einer anderen Währung als dem Euro einzahlen?
Ja, Sie können Ihr Stammkapital auf jede international anerkannte Währung lauten lassen und darin einzahlen. Diese Flexibilität ist nach dem niederländischen Bürgerlichen Gesetzbuch zulässig, vorausgesetzt, die spezifische Währung ist in der notariellen Gründungsurkunde der Gesellschaft ausdrücklich autorisiert. Die Wahl einer Fremdwährung kann für den internationalen Handel vorteilhaft sein, wenngleich das Unternehmen seine Buchführung weiterhin so führen muss, dass sie den niederländischen Rechnungslegungs- und Berichterstattungsstandards entspricht.
Muss ich in die Niederlande reisen, um mein Stammkapital zu registrieren?
Sie müssen nicht in die Niederlande reisen, um Ihr Stammkapital zu registrieren oder Ihre Gesellschaft zu gründen. Die meisten nicht-ansässigen Gründer nutzen den Weg der legalisierten Vollmacht. Bei diesem Verfahren unterzeichnen Sie die erforderlichen Dokumente in Ihrem Heimatland und lassen sie von einem lokalen Notar oder einer Botschaft beglaubigen. Der niederländische Notar vollzieht die Gründungsurkunde dann aus der Ferne, wodurch die Registrierung in der Regel innerhalb von 3 bis 5 Werktagen abgeschlossen wird.
Wie hoch sind die KVK-Registrierungsgebühren für eine neue BV im Jahr 2026?
Die standardmäßige einmalige Gebühr für die Registrierung einer neuen Rechtseinheit im niederländischen Handelsregister beträgt im Jahr 2026 85,15 €. Diese Gebühr wird während des Gründungsprozesses direkt an die Handelskammer (KVK) gezahlt. Es handelt sich um obligatorische Verwaltungskosten, die für alle neuen BVs anfallen, unabhängig davon, ob die Gründer ansässig oder nicht-ansässig sind. Dieser Betrag ist unabhängig von etwaigen Honoraren für notarielle Dienstleistungen oder die Gründungsberatung.
Wie wird ein wirtschaftlich Berechtigter (UBO) für Beteiligungszwecke definiert?
Ein wirtschaftlich Berechtigter (UBO) ist definiert als jede natürliche Person, die eine direkte oder indirekte Beteiligung von mehr als 25% an der Gesellschaft hält. Dies umfasst Personen, die mehr als 25% der Anteile, Stimmrechte oder Eigentumsanteile halten. Alle BVs müssen ihre UBOs im KVK-Register eintragen. Jede Änderung dieses Status oder der Beteiligungsstruktur muss der Handelskammer innerhalb von 7 Kalendertagen gemeldet werden, um eine fortlaufende Compliance zu gewährleisten.
Gibt es in den Niederlanden eine Gesellschaftsteuer auf die Anteilsausgabe?
In den Niederlanden gibt es keine Gesellschaftsteuer (Kapitalverkehrsteuer) auf die Anteilsausgabe. Die niederländische Kapitalsteuer, auch bekannt als kapitaalsbelasting, wurde zum 1. Januar 2006 offiziell abgeschafft. Das bedeutet, dass die Einzahlung von Mitteln oder Sachwerten zur Erfüllung der Dutch BV-Stammkapitalanforderungen keine spezifische Emissionssteuer auslöst. Diese Regelung bleibt ein erheblicher Vorteil für Unternehmer, die ihre Gesellschaft mit höheren Beträgen ausstatten möchten, ohne während der Gründungsphase zusätzliche Steuerverbindlichkeiten einzugehen.
Wie lange muss ich Unterlagen über das Stammkapital der Gesellschaft aufbewahren?
Sie müssen alle geschäftlichen Verwaltungs- und Buchführungsunterlagen für einen Mindestzeitraum von 7 Jahren aufbewahren. Diese gesetzliche Anforderung gilt für Dokumente im Zusammenhang mit der Kapitalallokation, Anteilsausgaben und allgemeinen Finanztransaktionen. Hält Ihre Gesellschaft Rechte an unbeweglichem Vermögen, verlängert sich die Aufbewahrungsfrist für diese spezifischen Dokumente auf 10 Jahre. Die Aufbewahrung dieser Unterlagen ist unerlässlich für die Compliance gegenüber der Belastingdienst, die seit dem 1. Mai 2026 die Rabobank als Transaktionsbank nutzt.
Sources
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- ICS Payroll - Dutch payroll services
- Belastingdienst - Payroll taxes (loonheffingen)
- UWV - Employer obligations
- SVB - Social insurance in the Netherlands
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- De Nederlandsche Bank - Supervision
- AFM - Licences and registers
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |