


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-02 · Last reviewed 2026-10-02
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Eine Dutch BV-Holdingstruktur macht ein Unternehmen nicht automatisch sicherer oder steuereffizienter. Sie funktioniert am besten, wenn Eigentum, Geschäftsaktivitäten und Vermögenswerte wohlüberlegt zugewiesen werden, mit einem klaren Zweck für jede Gesellschaft.
In einer typischen Konstellation hält eine Holding BV Anteile an einer oder mehreren operativen BVs, während eine operative BV die laufenden geschäftlichen Aktivitäten ausübt. Diese Unterscheidung kann sich darauf auswirken, wo Gewinne gehalten werden und welche Gesellschaft operative Verträge abschließt, bringt jedoch auch zusätzliche Buchführungs- und Berichtspflichten mit sich.
Dieser Artikel erläutert das Verhältnis zwischen den beiden BVs, was die Struktur bieten kann und was sie nicht garantieren kann. Er behandelt die Vermögenstrennung und die Beteiligungsbefreiung sowie die zu berücksichtigenden Gründungs-, Steuer- und Berichterstattungsentscheidungen. Ziel ist es, Ihnen bei der Beurteilung zu helfen, ob eine Holdingstruktur Ihrem Unternehmen dient, anstatt Gesellschaften ohne klaren Zweck hinzuzufügen.
Wichtigste Erkenntnisse
- Eine Dutch BV-Holdingstruktur trennt die Anteilsinhaberschaft von der laufenden Geschäftstätigkeit, eine Holding BV ist jedoch eine Funktion und keine eigenständige Rechtsform.
- Erfassen Sie, wer die Anteile hält, welche Tätigkeit ausübt und wesentliche Vermögenswerte hält, bevor Sie entscheiden, welche BV welche Funktion übernehmen soll.
- Wägen Sie potenzielle Risikotrennung und Wachstumsflexibilität gegen den zusätzlichen Verwaltungsaufwand, die Kosten und die Governance-Verpflichtungen mehrerer BVs ab.
- Getrennte BVs garantieren keinen Schutz vor Ansprüchen, Insolvenz oder Geschäftsführerhaftung.
- Planen Sie die Compliance für jede BV ein, einschließlich des UBO-Schwellenwerts von >25 %; UBO-Änderungen sind innerhalb von 7 Tagen zu melden.
Inhaltsverzeichnis
- Was ist eine Dutch BV-Holdingstruktur?
- Wie funktionieren niederländische Holdingstrukturen in der Praxis?
- Vorteile und Grenzen einer Dutch Holding BV: Was die Struktur nicht garantiert
- Wie Sie beurteilen, ob eine niederländische Holdingstruktur zu Ihren Plänen passt
- Dutch Holding BV Compliance und praktische nächste Schritte
Was ist eine Dutch BV-Holdingstruktur?
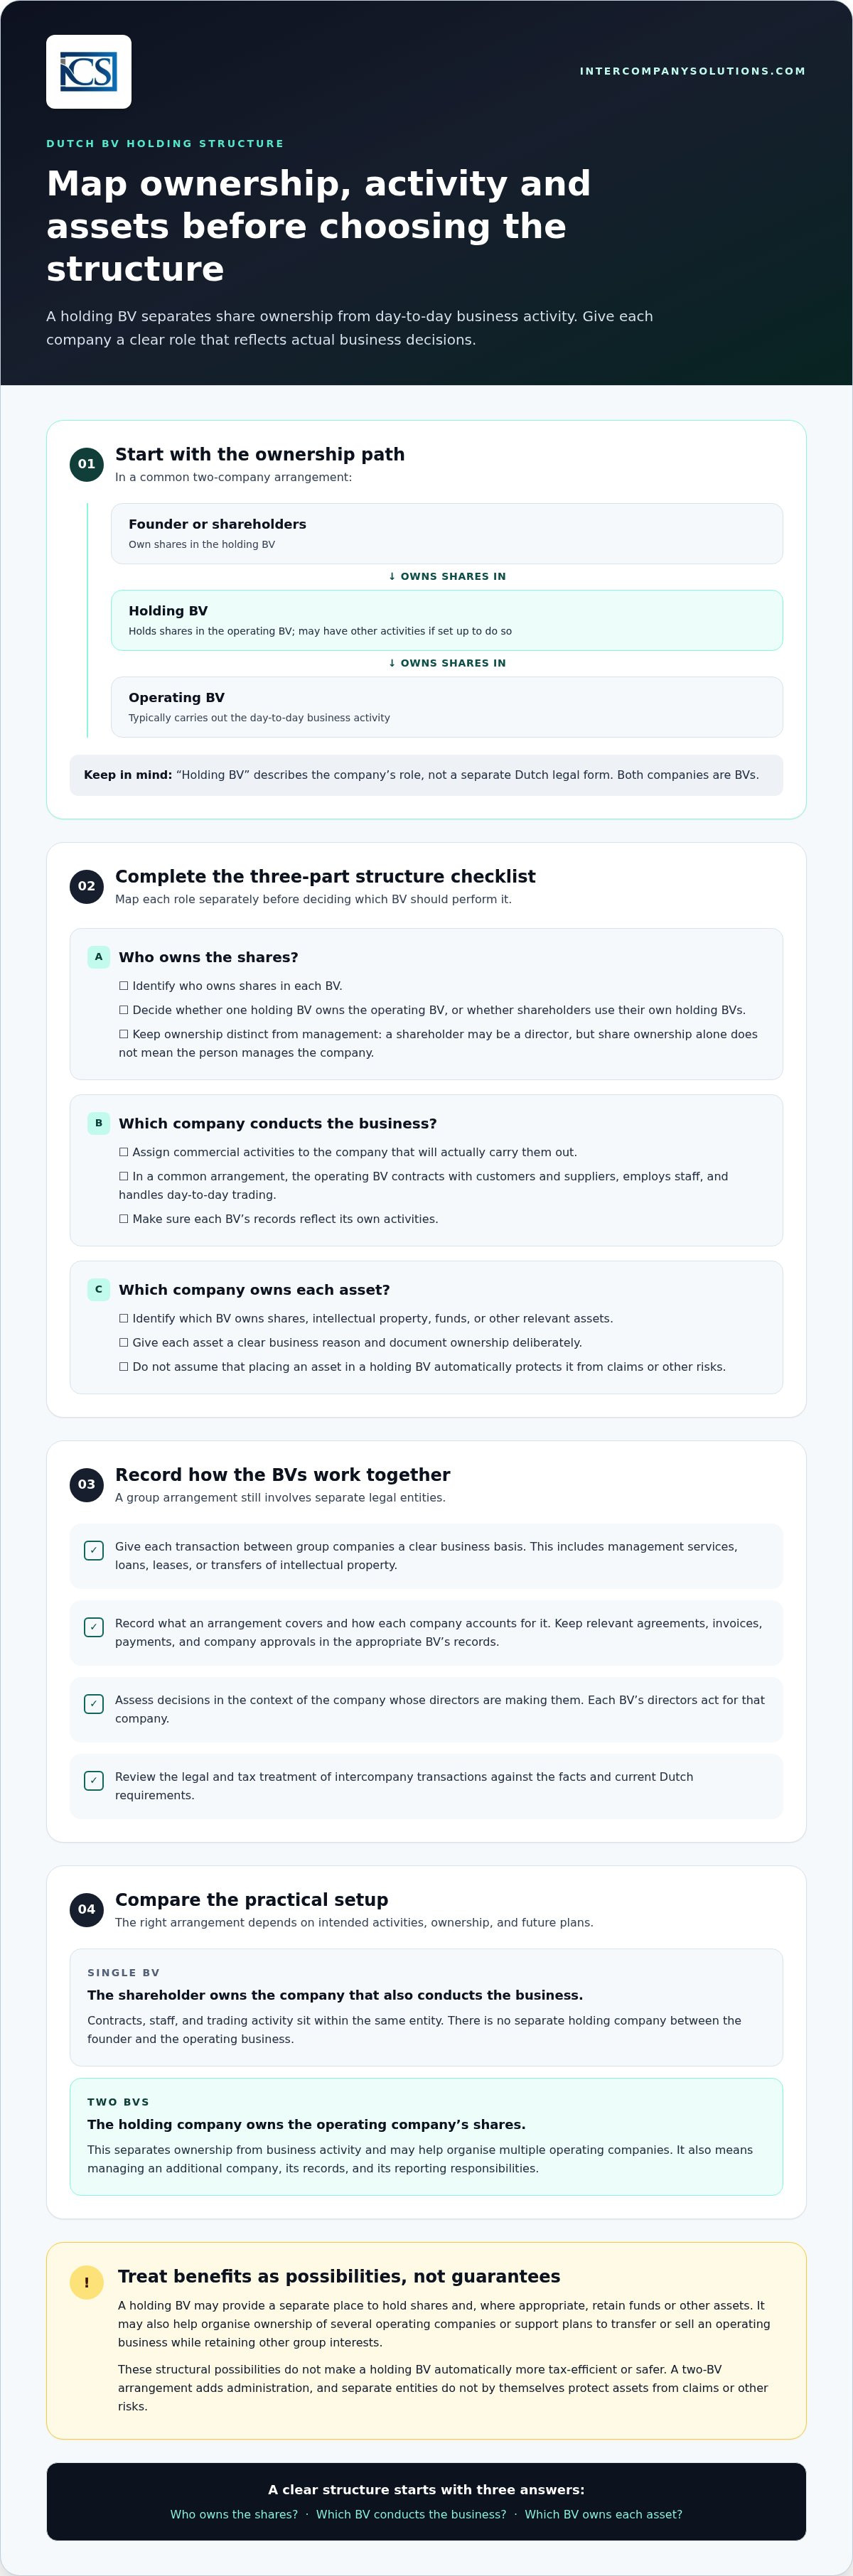
Eine Dutch BV-Holdingstruktur besteht in der Regel aus einer Holding BV, die Anteile an einer operativen BV hält, während die operative BV die Geschäftstätigkeit ausübt. „Holding BV“ beschreibt die Funktion der Gesellschaft, nicht eine gesonderte niederländische Rechtsform. Beide Einheiten sind BVs bzw. Gesellschaften mit beschränkter Haftung. Der Leitfaden der niederländischen Handelskammer zur Gründung einer BV erläutert die Rechtsform, die für jede Gesellschaft in dieser Konstellation verwendet wird.
Ein gängiger Aufbau umfasst zwei BVs, die zweckmäßige Beteiligungsstruktur hängt jedoch von den Plänen des Gründers ab. Eine Holding kann Anteile an mehr als einer Betriebsgesellschaft halten, oder mehrere Gesellschafter können ihre Anteile jeweils über eine eigene Holding BV halten. Unterscheiden Sie zunächst, wer die Anteile hält und welche Gesellschaft die operative Tätigkeit ausführt.
Grundlegende Beteiligungsstruktur: Gründer oder Gesellschafter → Holding BV → Operative BV
In welchem Verhältnis stehen Holding BV und operative BV zueinander?
Die Holding BV ist Gesellschafterin der operativen BV. Der Gründer hält Anteile an der Holding BV, allein oder zusammen mit anderen Gesellschaftern. In einer üblichen Konstellation schließt die operative BV Verträge mit Kunden und Lieferanten, beschäftigt Personal und wickelt das laufende Handelsgeschäft ab. Die Rolle der Holding BV besteht im Halten von Beteiligungen, wenngleich sie auch gesonderte Aktivitäten ausüben kann, wenn sie entsprechend eingerichtet ist.
Eigentum und Geschäftsführung sind getrennte Funktionen. Ein Gründer kann Gesellschafter, Geschäftsführer oder beides sein, aber Gesellschafter zu sein bedeutet an sich nicht, dass die Person die Gesellschaft leitet. Jede BV ist eine eigenständige juristische Person, sodass ihre Geschäftsführer für diese Gesellschaft handeln und ihre Unterlagen deren eigene Aktivitäten widerspiegeln sollten.
Was unterscheidet eine Struktur mit nur einer BV?
Bei einer einzelnen BV hält der Gesellschafter Anteile an der Gesellschaft, die auch den Geschäftsbetrieb führt. Verträge, Personal und Handelstätigkeiten verbleiben innerhalb derselben Einheit. Es gibt keine separate Holdinggesellschaft zwischen dem Gründer und dem operativen Geschäftsbetrieb.
Bei zwei BVs hält die Holdinggesellschaft die Anteile der operativen Gesellschaft, wodurch getrennte Einheiten für Beteiligungsbesitz und geschäftliche Tätigkeit geschaffen werden. Dies kann eine gezieltere Eigentumsplanung unterstützen, bedeutet jedoch auch die Verwaltung einer zusätzlichen Gesellschaft und deren Buchführung. Eine Holdingstruktur ist nicht für jeden Gründer erforderlich; die Entscheidung hängt von den geplanten Aktivitäten, den Eigentumsverhältnissen und zukünftigen Plänen ab.
Wie funktionieren niederländische Holdingstrukturen in der Praxis?
Erfassen Sie drei Bereiche getrennt voneinander: wer die Anteile hält, welche Gesellschaft das Geschäft führt und welche Gesellschaft den jeweiligen Vermögenswert hält. Diese Rollen können in verschiedenen BVs angesiedelt sein, die Regelung sollte jedoch tatsächliche geschäftliche Entscheidungen widerspiegeln und eindeutig dokumentiert sein. Jede BV ist eine eigenständige juristische Person nach dem niederländischen Bürgerlichen Gesetzbuch, welches eine juristische Person im Hinblick auf das Vermögensrecht und rechtliche Beziehungen einer natürlichen Person gleichstellt Niederländisches Bürgerliches Gesetzbuch, Buch 2, Artikel 5.
Wo sind Anteile, Geschäftsaktivitäten und Vermögenswerte angesiedelt?
Betrachten Sie ein hypothetisches Softwareunternehmen. Dessen Gründer hält Anteile an einer Holding BV, und diese Holding BV hält die Anteile an einer operativen BV. Die operative BV verkauft Abonnements, schließt Kundenverträge ab und beschäftigt das Entwicklerteam. Die Holding BV hält die Anteile und kann auch bestimmte Vermögenswerte wie geistiges Eigentum oder thesaurierte Mittel halten, sofern ein klarer geschäftlicher Grund vorliegt.
Dieses Beispiel dient der Veranschaulichung und stellt keine Rechts- oder Steuerberatung dar. Entscheiden und dokumentieren Sie das Eigentum an Vermögenswerten wohlüberlegt. Die Einbringung eines Vermögenswerts in eine Holding BV schützt diesen nicht automatisch vor Forderungen oder anderen Risiken. Die rechtliche und finanzielle Lage hängt von den Tatsachen ab, einschließlich der Art und Weise, wie der Vermögenswert übertragen wurde und wie die jeweilige Gesellschaft geführt wird.
Wie sollten verbundene BVs ihre Beziehung dokumentieren?
Transaktionen zwischen Konzerngesellschaften sollten auf einer klaren geschäftlichen Grundlage beruhen, anstatt als formlose Geld- oder Vermögensübertragungen behandelt zu werden. Wenn eine BV Managementdienstleistungen erbringt, Mittel verleiht, einen Vermögenswert verleast oder geistiges Eigentum auf eine andere überträgt, dokumentieren Sie, was die Vereinbarung umfasst und wie jede Gesellschaft diese bilanziell erfasst. Das niederländische Körperschaftsteuerrecht enthält Vorschriften für Transaktionen zwischen verbundenen Unternehmen; die anwendbare Behandlung hängt von den tatsächlichen Gegebenheiten ab Dutch Corporate Income Tax Act.
Führen Sie für jede BV eine getrennte Buchführung. Erfassen Sie relevante Verträge, Rechnungen, Zahlungen und gesellschaftsrechtliche Genehmigungen in den Unterlagen der jeweiligen Einheit. Bevor Sie eine konzerninterne Transaktion durchführen, prüfen Sie deren rechtliche und steuerliche Behandlung anhand der aktuellen niederländischen Anforderungen. Eine Übertragung zwischen verbundenen Unternehmen ist dennoch eine Transaktion zwischen getrennten juristischen Personen.
Geschäftsführer sollten Entscheidungen im Kontext der von ihnen geleiteten Gesellschaft bewerten. Artikel 9 des Buches 2 des niederländischen Bürgerlichen Gesetzbuchs regelt die Pflichten von Geschäftsführern gegenüber der von ihnen geleiteten juristischen Person (Dutch Civil Code, Book 2). Eindeutige Aufzeichnungen tragen dazu bei, darzulegen, warum eine Entscheidung getroffen wurde und welche Gesellschaft die Vereinbarung eingegangen ist.
Bei einem geplanten Konzernaufbau kann eine frühzeitige Überprüfung der Eigentümerstruktur, der Aktivitäten und der beabsichtigten Vermögensübertragungen Fragen aufwerfen, die vor der Erstellung der Dokumente geklärt werden sollten. Sie können Ihre Dutch BV-Struktur im Hinblick auf Ihre Pläne besprechen.
Vorteile und Grenzen einer niederländischen Holding BV: Was die Struktur nicht garantiert
Eine Holding BV kann als separate Einheit dienen, um Anteile zu halten und gegebenenfalls liquide Mittel oder andere Vermögenswerte einzubehalten. Sie kann auch die Organisation der Eigentumsverhältnisse an mehreren operativen Gesellschaften erleichtern. Dabei handelt es sich um strukturelle Möglichkeiten, nicht um automatische finanzielle oder steuerliche Vorteile. Wägen Sie die Struktur gegen den zusätzlichen Verwaltungsaufwand und Ihre tatsächlichen Pläne ab.
Wann kann eine Holding BV sinnvoll sein?
Eine Holding-Struktur kann prüfenswert sein, wenn Sie Folgendes planen:
- Gewinne in eine andere Geschäftstätigkeit zu reinvestieren oder Mittel innerhalb der Unternehmensgruppe zu behalten.
- Mehrere operative Gesellschaften über eine Muttergesellschaft zu halten.
- Sich auf eine mögliche Übertragung oder den Verkauf eines operativen Geschäftsbetriebs vorzubereiten, während andere Konzernbeteiligungen beibehalten werden.
Diese Szenarien begründen nicht zwingend, dass eine Holding die richtige Wahl ist. In einer Gesellschaft einbehaltene Gewinne unterliegen weiterhin den geltenden rechtlichen und steuerlichen Vorschriften, und der Transfer von Geld oder Vermögenswerten zwischen BVs erfordert eine angemessene Behandlung und Dokumentation. Das steuerliche Ergebnis hängt von den beteiligten Gesellschaften, den Eigentumsverhältnissen und den Transaktionen ab.
Die niederländische Beteiligungsbefreiung (participation exemption) kann verhindern, dass qualifizierende Dividenden oder Veräußerungsgewinne aus einer Tochtergesellschaft auf Holding-Ebene erneut als Unternehmensgewinne besteuert werden. Sie unterliegt bestimmten Bedingungen und stellt nicht alle Konzerngewinne steuerfrei. Prüfen Sie die Leitlinien des Belastingdienst zur Beteiligungsbefreiung im Hinblick auf die konkrete Beteiligung und die Umstände.
Welche Abwägungen und häufigen Missverständnisse gibt es?
Zwei BVs bedeuten zwei zu verwaltende Rechtsträger. Jede benötigt ihre eigenen Aufzeichnungen, Buchführung, Governance und die erforderlichen Einreichungen. Wägen Sie den Mehraufwand und die professionelle Verwaltung gegen den Zweck ab, Eigentum von operativen Tätigkeiten zu trennen.
| Eine BV | Holding- und operative BVs |
|---|---|
| Eigentum und Geschäftstätigkeit liegen in einer Einheit. | Eine BV hält Anteile; eine andere führt das operative Geschäft. |
| Weniger Einheiten zu verwalten. | Für jede BV sind eine getrennte Verwaltung und Governance erforderlich. |
| Keine separate Gesellschaft zum Halten von Konzernvermögen oder -anteilen. | Vermögenswerte können getrennt gehalten werden, sofern dies rechtlich und wirtschaftlich angemessen ist. |
Die Trennung ist keine Garantie gegen Ansprüche, Insolvenz oder Geschäftsführerhaftung. Jede BV ist eine eigenständige juristische Person, doch die Struktur beseitigt nicht jedes rechtliche oder finanzielle Risiko. Ebenso wenig benötigt jeder Gründer zwei BVs, und eine Holding führt nicht automatisch zu Steuerreduzierungen oder zur Qualifikation für die Beteiligungsbefreiung. Prüfen Sie Eigentumspläne, Aktivitäten, Risiken und die laufende Verwaltung, bevor Sie sich für diese Struktur entscheiden.
So beurteilen Sie, ob eine niederländische Holdingstruktur zu Ihren Plänen passt
Ordnen Sie jeder Gesellschaft einen klaren Geschäftszweck zu. Eine Dutch BV-Holdingstruktur kann für einen bestimmten Eigentums- oder Wachstumsplan geeignet sein, die zusätzliche Einheit bringt jedoch auch einen separaten Verwaltungsaufwand mit sich. Nutzen Sie diesen Rahmen vor einer Entscheidung:
- Eigentumsverhältnisse erfassen. Bestimmen Sie jeden vorgesehenen Gesellschafter, dessen beabsichtigten Beteiligungsprozentsatz und wer als Geschäftsführer jeder BV fungieren wird.
- Aktivitäten trennen. Listen Sie die geplanten Geschäftsaktivitäten auf und entscheiden Sie, welche Gesellschaft Kunden- und Lieferantenverträge abschließt und Personal einstellt.
- Vermögenswerte gezielt zuordnen. Prüfen Sie, wo geistiges Eigentum, Ausrüstung, finanzielle Mittel und sonstige Vermögenswerte angesiedelt werden, und dokumentieren Sie den geschäftlichen Grund für diese Regelung.
- Den Wachstumsplan prüfen. Unterscheiden Sie aktuelle Pläne von Möglichkeiten. Erwarten Sie mehrere Aktivitäten, externe Investoren, einen Unternehmensverkauf oder die Reinvestition von Gewinnen? Prüfen Sie, ob diese Pläne bereits jetzt getrennte Einheiten rechtfertigen.
- Verwaltungsaufwand und Zweck vergleichen. Eine einzelne BV erfordert weniger zu verwaltende Gesellschaften. Eine Holding- und operative BV trennen das Eigentum von der Geschäftstätigkeit, aber jede Gesellschaft verfügt über ihre eigene Corporate Governance und Buchführung.
Die Struktur vor der Gründung festlegen
Halten Sie die vorgesehenen Gesellschafter, Geschäftsführer, Beteiligungsquoten, Aktivitäten, Verträge, Mitarbeiter und Vermögenswerte für jede BV schriftlich fest. Bestimmen Sie, welche Entscheidungen feststehen und welche zukünftige Möglichkeiten darstellen. Ein potenzieller Verkauf oder ein neues Projekt kann für die Planung von Bedeutung sein, ein rein spekulativer Plan rechtfertigt jedoch möglicherweise nicht die Hinzufügung einer weiteren Gesellschaft von Beginn an.
| Erwägung | Einzelne BV | Holding- und operative BVs |
|---|---|---|
| Eigentum | Gesellschafter halten die operative Gesellschaft direkt. | Die Holding-BV hält Anteile an der operativen BV. |
| Geschäftstätigkeit | Dieselbe BV besitzt und führt das Geschäft. | Die operative BV führt das Geschäft; die Holding-BV hält deren Anteile. |
| Verwaltung | Unterlagen und Governance einer einzigen Gesellschaft. | Getrennte Unterlagen und Governance für jede BV. |
Den Gründungsweg planen
Eine Dutch BV erfordert eine notarielle Urkunde. Für Nicht-EU-Gründer ist der übliche Fernweg eine legalisierte Vollmacht (Power of Attorney): Der Notar beurkundet die Errichtungsurkunde, und der Gründer reist nicht an. Das geeignete Verfahren hängt von den Gründern und der beabsichtigten Beteiligungsstruktur ab. Die Hinweise der KVK zur Gründung einer BV bieten offizielle Gründungsinformationen.
Mindestkapital der BV 0,01 €. Dies entbindet nicht von anderen Gründungserfordernissen und ersetzt nicht die Planung der Aktivitäten, der Eigentumsverhältnisse und der Governance der Gesellschaft. Weitere Hintergründe zur Gründung finden Sie in diesem Leitfaden zur Gründung einer Dutch BV.
Compliance für die niederländische Holding-BV und praktische nächste Schritte
Eine Holdingstruktur umfasst getrennte Gesellschaften, daher muss die Compliance für jede BV separat organisiert werden, anstatt die Gruppe als eine einzige Einheit zu behandeln. Die Holding- und die operative BV benötigen jeweils Unterlagen, die ihre eigenen Aktivitäten, Transaktionen und Beschlüsse widerspiegeln. Die steuerliche Behandlung und die Einreichungspflichten hängen von der jeweiligen Gesellschaft und ihren Umständen ab.
Welche laufenden Pflichten gelten für die BVs?
Führen Sie getrennte Buchhaltungs- und Governance-Unterlagen für jede BV. Jede Gesellschaft muss zudem ihre anwendbaren Steuererklärungen und Jahresabschlüsse abwickeln. Planen Sie folgende Verantwortlichkeiten ein:
| Bereich | Praktische Anforderung |
|---|---|
| Buchhaltung | Führung von Unterlagen für jede BV, die ihre eigenen Transaktionen und Aktivitäten widerspiegeln. |
| Körperschaftsteuer | Gesonderte Beurteilung der steuerlichen Situation und der Erklärungspflichten jeder BV. |
| Jahresabschlüsse | Hinterlegung der Jahresabschlüsse bei der KVK innerhalb von 12 Monaten nach Geschäftsjahresende. |
| UBO-Informationen | UBO-Schwellenwert >25 %; UBO-Änderungen sind innerhalb von 7 Tagen zu melden. |
Körperschaftsteuer 19 % bis zu 200.000 € und 25,8 % darüber. Diese Sätze gelten für zu versteuernde Gewinne, die steuerliche Situation und die Pflichten jeder BV hängen jedoch von ihren Umständen ab. Konsultieren Sie die Körperschaftsteuerhinweise der Belastingdienst für aktuelle offizielle Informationen.
Beachten Sie den UBO-Schwellenwert und die Meldefrist für die Eigentums- und Kontrollverhältnisse jeder Gesellschaft. Die KVK bietet Leitfäden zur UBO-Registrierung und zu Änderungen an. Zur Offenlegung von Jahresabschlüssen verweisen wir auf die Hinweise der KVK zur Rechnungslegung.
Wie können Gründer von der Strukturplanung zur Umsetzung übergehen?
Vor der Erstellung der Gründungsunterlagen sollten die vorgesehenen Gesellschafter und Beteiligungsverhältnisse, die beabsichtigten Aktivitäten jeder BV und die Zuordnung von Verträgen, Personal und Vermögenswerten festgelegt werden. Entscheiden Sie, wie die Gesellschaften Transaktionen untereinander dokumentieren und wer die Buchhaltungs- und Governance-Unterlagen der jeweiligen Gesellschaft führt. Dies liefert dem Notar und den Steuerberatern eine klare Struktur zur Prüfung.
Führen Sie einen Compliance-Kalender für jede BV, der ihre Einreichungspflichten und Fälligkeitstermine erfasst. Überprüfen Sie den Kalender anhand der aktuellen offiziellen Vorgaben, insbesondere wenn sich Eigentumsverhältnisse, Aktivitäten oder konzerninterne Regelungen ändern.
Machen Sie die Struktur zu einer bewussten geschäftlichen Entscheidung
Eine Dutch BV-Holdingstruktur trennt das Anteilsinhaberschaft von den operativen Geschäftstätigkeiten; sie ist jedoch nur dann sinnvoll, wenn diese Trennung einem klaren Zweck dient. Entscheiden Sie, welche Gesellschaft Anteile und Vermögenswerte halten wird, welche die geschäftlichen Aktivitäten ausüben wird und ob Pläne wie Reinvestitionen, zusätzliche Aktivitäten oder ein Verkauf den zusätzlichen Verwaltungsaufwand rechtfertigen.
Behalten Sie die Grenzen im Blick. Getrennte BVs garantieren keinen Schutz vor Forderungen oder der Geschäftsführerhaftung, und die steuerliche Behandlung hängt von den beteiligten Gesellschaften und Transaktionen ab. Eine Holding führt weder automatisch zur Steuerfreiheit von Gewinnen noch zu einer Reduzierung der Gesamtsteuerbelastung.
Intercompany Solutions unterstützt internationale Unternehmer bei der Gründung einer Dutch BV sowie bei der laufenden Buchhaltung und Compliance-Unterstützung. Ein kostenloses Erstgespräch ist ein praktischer Ausgangspunkt, um zu erörtern, wie Ihre Eigentumspläne, Aktivitäten und Berichtspflichten ineinandergreifen.
Besprechen Sie Ihre Dutch BV-Struktur noch heute mit unserem Team.
Klären Sie die zentralen Fragen vor der Gründung, damit Sie eine Struktur wählen können, die zu Ihren Plänen passt, und deren Pflichten klar steuern können.
Zuletzt überprüft: Oktober 2026
Häufig gestellte Fragen
Was ist der Unterschied zwischen einer Holding-BV und einer operativen BV?
Eine Holding-BV hält primär Geschäftsanteile an einer oder mehreren Gesellschaften. Eine operative BV übt in der Regel die gewerbliche Tätigkeit aus, wie etwa das Abschließen von Verträgen mit Kunden, den Verkauf von Produkten oder Dienstleistungen und die Beschäftigung von Mitarbeitern. Diese Rollen können abweichend ausgestaltet werden, wenn das Unternehmen hierfür einen Grund hat. Der Gründer kann Gesellschafter, Geschäftsführer oder beides sein, Gesellschafterstellung und Geschäftsführung sind jedoch getrennte Funktionen.
Ist eine niederländische Holding-BV für jedes Unternehmen erforderlich?
Nein. Ein Gründer kann über eine einzelne BV tätig sein, bei der Anteilsinhaberschaft und Geschäftstätigkeit in derselben Gesellschaft liegen. Eine Holding-BV kann nützlich sein, wenn die Eigentümerstruktur mehrere operative Gesellschaften, Reinvestitionen oder einen möglichen Verkauf vorsieht; sie erhöht jedoch auch den Verwaltungs- und Governance-Aufwand. Wägen Sie den Zweck einer zweiten Rechtseinheit gegen deren laufende Verpflichtungen ab. Die geeignete Struktur hängt von den individuellen Umständen und Plänen des Gründers ab.
Schützt eine Holding-BV Betriebsvermögen automatisch?
Nein. Das Halten von Vermögenswerten in einer separaten BV kann das Eigentum von den Aktivitäten der operativen Gesellschaft abgrenzen, garantiert jedoch keinen Schutz vor Forderungen, Insolvenz oder Geschäftsführerhaftung. Die rechtliche und finanzielle Wirkung hängt von den Tatsachen ab, einschließlich der Frage, wie Vermögenswerte gehalten, übertragen und verwaltet werden. Behandeln Sie jede Übertragung als Transaktion zwischen eigenständigen Gesellschaften, dokumentieren Sie deren geschäftliche Grundlage und prüfen Sie die Konsequenzen vor der Durchführung.
Führt eine niederländische Holdingstruktur automatisch zu einer Reduzierung der Körperschaftsteuer?
Nein. Eine Holdingstruktur führt weder automatisch zu einer Steuerreduzierung noch macht sie Gewinne steuerfrei. Das Schachtelprivileg (participation exemption) kann auf qualifizierende Dividenden oder Veräußerungsgewinne einer Tochtergesellschaft anwendbar sein, knüpft jedoch an bestimmte Anspruchsvoraussetzungen an. Weitere steuerliche Folgen hängen von den Gesellschaften, den Eigentumsverhältnissen und den betreffenden Transaktionen ab. Beurteilen Sie die konkrete Gestaltung nach den aktuellen niederländischen Steuervorschriften, bevor Sie sich auf ein steuerliches Ergebnis verlassen. Die Struktur an sich stellt keine Garantie für steuerliche Begünstigungen dar.
Kann ein Nicht-EU-Gründer eine niederländische Holding-BV aus der Ferne gründen?
Ja. Ein Nicht-EU-Gründer kann grundsätzlich den standardmäßigen Fernvergründungsweg mittels einer legalisierten Vollmacht (Power of Attorney) nutzen. Bei diesem Verfahren beurkundet der Notar die Gründungsurkunde, ohne dass der Gründer anreisen muss. Eine Dutch BV erfordert einen Notar, und der Gründungsprozess richtet sich nach der beabsichtigten Eigentümerstruktur und den Dokumenten. Planen Sie bei der Errichtung einer Struktur aus zwei Gesellschaften sowohl die Holding- als auch die operative BV ein, da es sich jeweils um eine eigenständige juristische Person handelt.
Quellen
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - Corporate income tax rates
- BOIP - Trademark registration in Benelux
- WIPO - Madrid System
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |