


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-04 · Last reviewed 2026-10-04
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Eine Dutch BV kann für Tätigkeiten als Auftragnehmer genutzt werden, begründet jedoch für sich allein noch nicht, dass Sie als selbstständiger Auftragnehmer gelten. Dies hängt vom tatsächlichen Arbeitsverhältnis ab und nicht nur von der gewählten Rechtsform, wie in den Leitlinien der niederländischen Regierung zur Scheinselbstständigkeit dargelegt.
Wenn Sie eine BV in Betracht ziehen, vergleichen Sie diese möglicherweise auch mit einem Einzelunternehmen oder einer anderen einfacheren Unternehmensform. Die richtige Wahl hängt von Faktoren wie der Haftung, den erwarteten Gewinnen, der geplanten Entnahme von Einkünften aus dem Unternehmen und dem Verwaltungsaufwand ab, den Sie bereit sind zu bewältigen.
Dieser Leitfaden erläutert, wie eine Dutch BV für selbstständige Auftragnehmer genutzt werden kann, wie sie im Vergleich zu anderen niederländischen Rechtsformen abschneidet und welche Pflichten mit dem Betrieb einer solchen Gesellschaft einhergehen. Er umreißt zudem die rechtlichen, steuerlichen und praktischen Fragen, die vor Ihrer Entscheidung zu klären sind, damit Sie beurteilen können, ob eine BV zu Ihrer Auftragnehmer-Tätigkeit und Ihren Plänen passt.
Wichtigste Erkenntnisse
- Eine Dutch BV für selbstständige Auftragnehmer ist eine Unternehmensstruktur, kein Nachweis des Status als selbstständiger Auftragnehmer; das tatsächliche Arbeitsverhältnis bleibt maßgeblich.
- Halten Sie Verträge, Rechnungsstellung, Leistungserbringung und Unternehmensunterlagen stets im Einklang damit, dass die BV die Vertragspartei ist.
- Vergleichen Sie die BV mit einer eenmanszaak unter Berücksichtigung der notariellen Gründung, der Verwaltung und Ihrer geschäftlichen Rahmenbedingungen.
- Planen Sie die Gründungsschritte und die laufenden Pflichten der Gesellschaft ein, bevor Sie entscheiden, ob eine BV zu Ihrer Tätigkeit als Auftragnehmer passt.
- Für Gründer von außerhalb der EU nutzt der standardmäßige Weg der Ferngründung eine legalisierte Vollmacht, sodass der Notar die Urkunde ohne Anreise des Gründers vollziehen kann.
Inhaltsverzeichnis
- Was eine Dutch BV für einen selbstständigen Auftragnehmer bedeutet
- Wie eine Dutch BV bei der Erbringung selbstständiger Dienstleistungen funktioniert
- Dutch BV oder Einzelunternehmen: Vergleichen Sie die Strukturen vor der Wahl
- Was ein Auftragnehmer vor und nach der BV-Gründung planen muss
- Entscheidung für eine Dutch BV und die nächsten Schritte
Was eine Dutch BV für einen selbstständigen Auftragnehmer bedeutet
Eine Dutch BV ist eine Gesellschaft mit beschränkter Haftung und eine juristische Person, die im eigenen Namen Geschäfte tätigen kann, getrennt von ihrem Eigentümer. „Selbstständiger Auftragnehmer“ beschreibt den Arbeitsstatus einer Person in einer bestimmten Beziehung, nicht eine Unternehmensform. Eine BV ist eine Rechtsform; der Auftragnehmerstatus hängt davon ab, wie die Arbeit tatsächlich organisiert und ausgeführt wird. Diese Unterscheidung ist von zentraler Bedeutung, wenn eine Dutch BV für selbstständige Auftragnehmer in Betracht gezogen wird. Der Leitfaden der niederländischen Regierung zur Gesellschaft mit beschränkter Haftung erläutert die Rechtsform der BV.
Wie eine BV mit dem Status eines selbstständigen Auftragnehmers zusammenhängt
Drei Rollen können beteiligt sein: Die BV ist die juristische Person, ihr Eigentümer hält Anteile, und eine Person erbringt die vertraglich vereinbarten Dienstleistungen. Eine Einzelperson kann sowohl der Eigentümer der BV als auch die Person sein, die die Arbeit ausführt, doch diese Rollen bleiben getrennt. Ein Kunde kann einen Vertrag mit der BV abschließen, während die Einzelperson die Dienstleistung in deren Namen erbringt.
Die Unterlagen allein entscheiden nicht darüber, ob das Verhältnis tatsächlich selbstständig ist. Die Kundenbeziehung und die tatsächliche Arbeitsweise müssen nach den geltenden Vorschriften beurteilt werden. Der Leitfaden der niederländischen Regierung zur Scheinselbstständigkeit erläutert, dass die tatsächliche Beziehung ausschlaggebend ist, wenn beurteilt wird, ob jemand selbstständig oder als Arbeitnehmer tätig ist. Die Gründung einer BV ändert für sich genommen nichts an der Substanz dieser Beziehung.
Beispielsweise könnte ein Berater einen Dienstleistungsvertrag im Namen der BV unterzeichnen, die BV die Rechnung an den Kunden stellen lassen und das Projekt persönlich durchführen. Diese Vereinbarungen sollten widerspiegeln, wie die Arbeit tatsächlich organisiert ist. Wenn die Arbeitsbeziehung auf ein Anstellungsverhältnis hindeutet, macht die Abwicklung des Vertrags oder der Rechnungen über eine BV dies allein nicht zu einer selbstständigen Auftragsvergabe.
Wann Auftragnehmer erwägen, über eine Gesellschaft tätig zu werden
Ein Auftragnehmer kann eine BV in Betracht ziehen, wenn sein Geschäft wächst oder geschäftliche Vereinbarungen eine Gesellschaftsstruktur zweckmäßiger machen. Sie kann zudem einen formellen Rahmen bieten, um Verträge, Einnahmen und die Geschäftsverwaltung getrennt von den persönlichen Angelegenheiten der Einzelperson zu verwalten. Dies sind Gründe, die Struktur zu prüfen, jedoch keine Garantien dafür, dass sie geeignet ist oder Steuern spart.
Betrachten Sie einen Berater, dessen Tätigkeit von gelegentlichen Projekten zu einem kontinuierlichen Portfolio von Kundenaufträgen anwächst. Vor der Entscheidung für eine BV kann der Berater prüfen, wer Vereinbarungen unterzeichnen wird, wie Dienstleistungen erbracht werden und ob die laufende Verwaltung der Gesellschaft zum Geschäftsplan passt. Vergleichen Sie diese Überlegungen mit einfacheren Rechtsformen und holen Sie Rat zu den steuerlichen und rechtlichen Folgen für die konkreten Umstände ein. Die richtige Wahl hängt von mehr ab als nur der in einem Vertrag verwendeten Bezeichnung.
Wie eine Dutch BV bei der Erbringung selbstständiger Dienstleistungen funktioniert
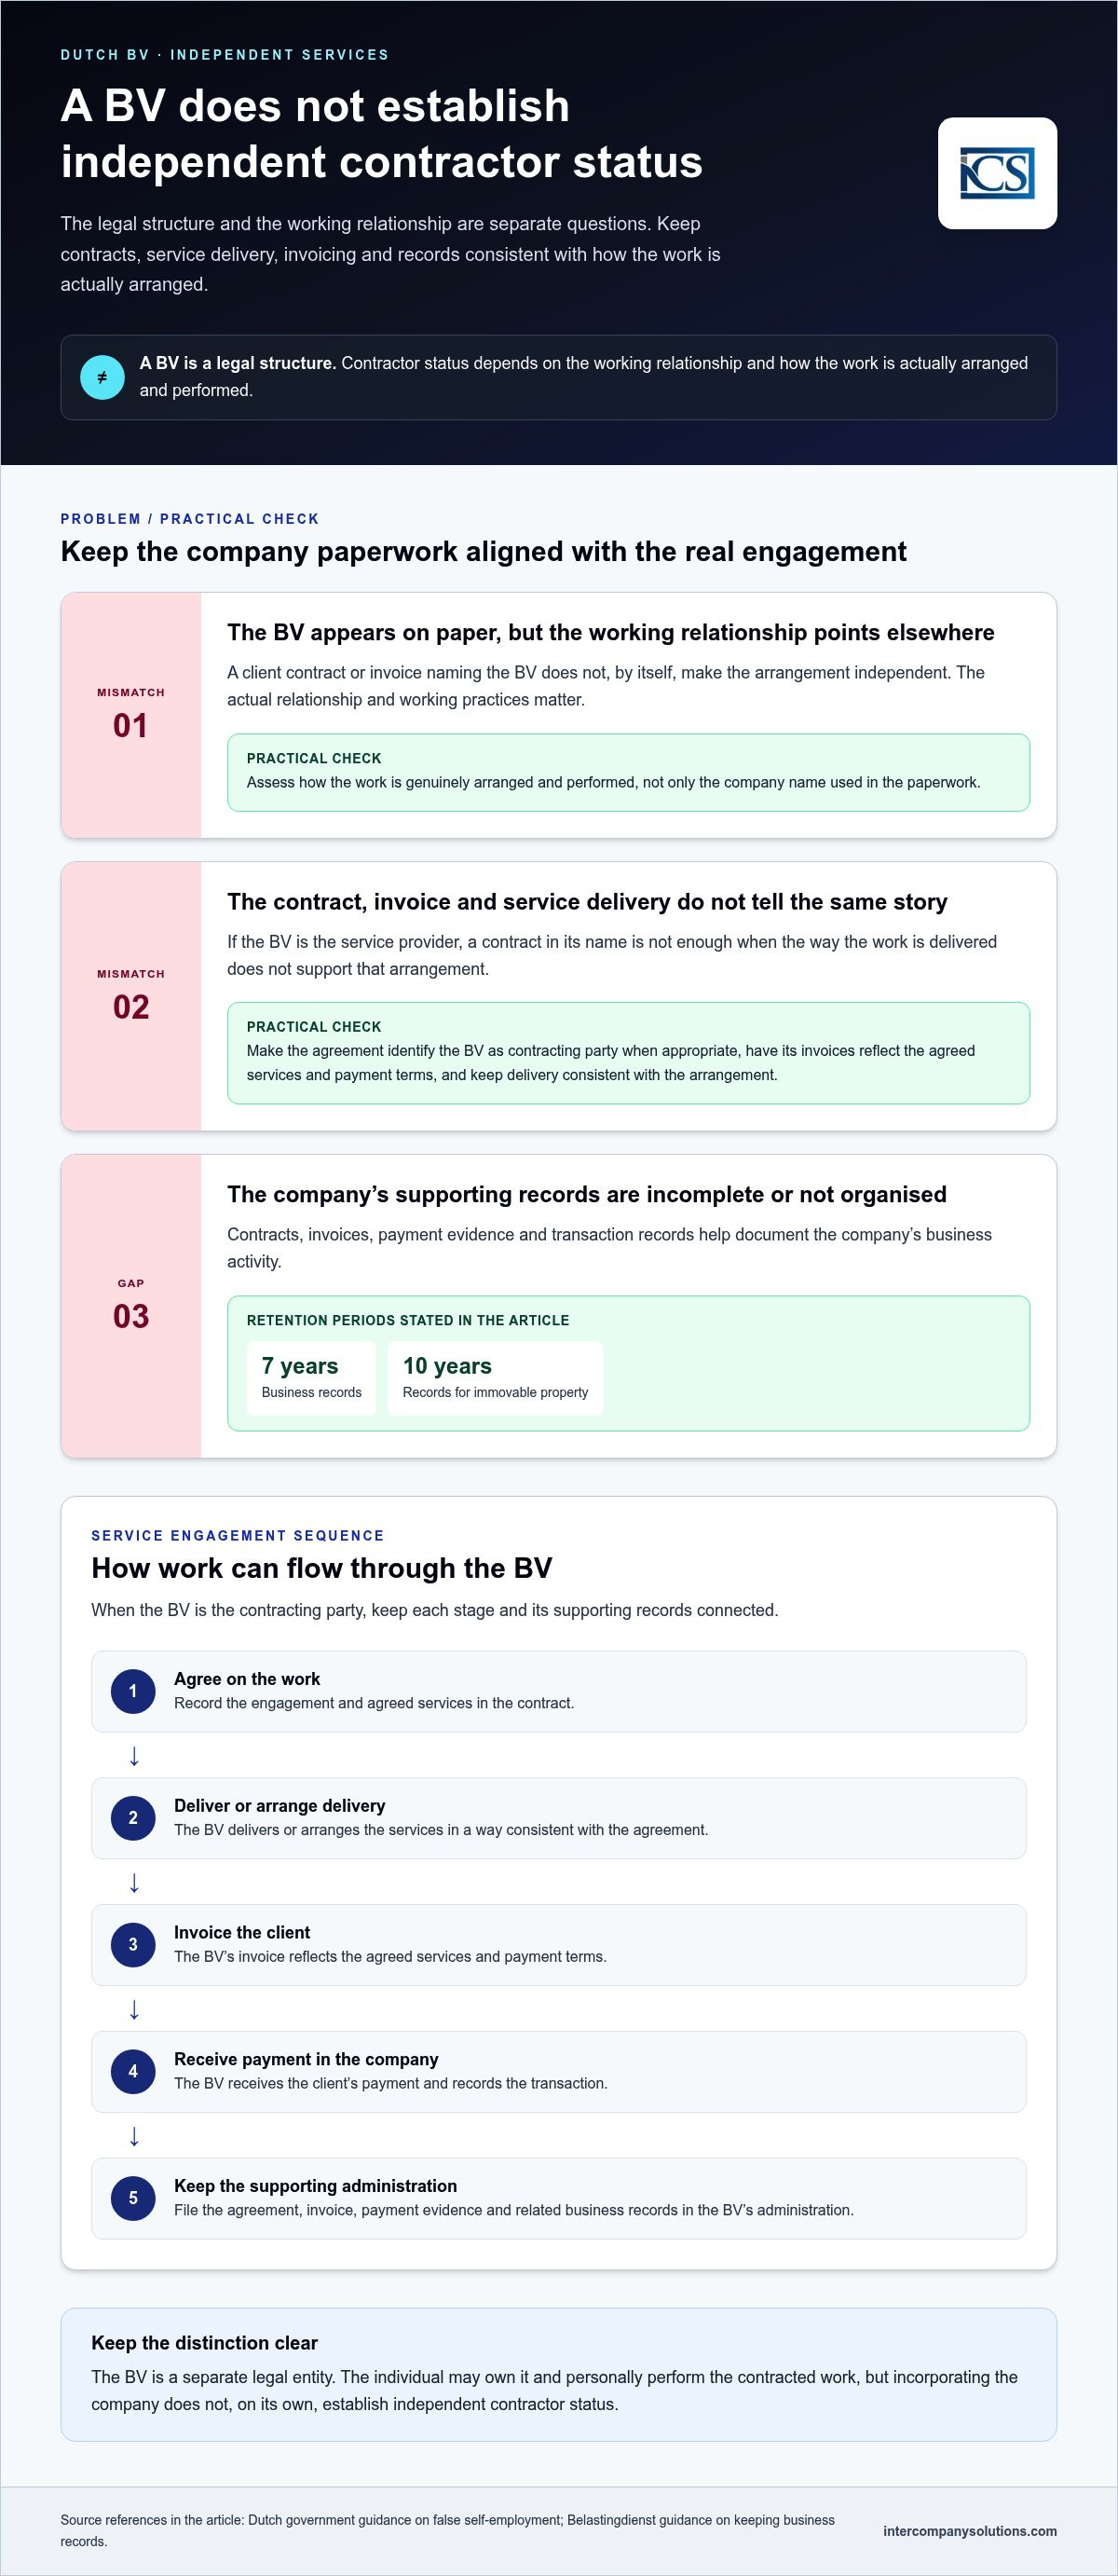
Ein Dienstleistungsauftrag über eine BV sollte einem klaren Ablauf folgen: Die Parteien vereinbaren die Arbeit, die BV erbringt die Leistung oder veranlasst deren Erbringung, die BV stellt dem Kunden eine Rechnung, und die Zahlung geht bei der Gesellschaft ein. Die BV erfasst dann den Vertrag, die Rechnung, die Zahlung und die damit verbundenen Geschäftsvorfälle in ihrer Buchführung. Die niederländische Gesellschaft mit beschränkter Haftung (BV) ist eine eigenständige juristische Person, aber sie ist nur dann Vertragspartei, wenn der Vertrag und die tatsächlichen Vereinbarungen diese Position stützen. Dieser Ablauf ist entscheidend für die Frage, ob eine Dutch BV für selbstständige Auftragnehmer zum jeweiligen Auftrag passt.
Die Rechtsform einer BV bestimmt nicht, ob die Person, die die Arbeit ausführt, ein selbstständiger Auftragnehmer oder ein Arbeitnehmer ist. Die niederländische Steuerverwaltung beurteilt das Arbeitsverhältnis anhand der Tatsachen und Umstände, nicht nur anhand der Vertragsbezeichnung oder des Vorhandenseins einer Gesellschaft. Ihr Leitfaden zur Scheinselbstständigkeit erläutert die Unterscheidung. Die Gründung einer Dutch BV für selbstständige Auftragnehmer begründet daher für sich genommen keinen selbstständigen Status.
Verträge, Rechnungen und Geschäftsunterlagen
Bringen Sie die Unterlagen mit der tatsächlichen Arbeit in Einklang. Wenn die BV der Dienstleister ist, sollte die Vereinbarung sie als Vertragspartei ausweisen, und ihre Rechnungen sollten die vereinbarten Dienstleistungen und Zahlungsbedingungen widerspiegeln. Auch die Art und Weise der Leistungserbringung sollte mit dieser Vereinbarung übereinstimmen. Ein Vertrag, der die BV benennt, reicht nicht aus, wenn die tatsächliche Arbeitspraxis in eine andere Richtung weist. Diese Übereinstimmung ist ein praktischer Bestandteil des Betriebs einer Dutch BV für selbstständige Auftragnehmer.
Halten Sie die Belege der Gesellschaft geordnet, einschließlich Verträgen, Rechnungen, Zahlungsnachweisen und Transaktionsaufzeichnungen. Die Vorschriften der niederländischen Steuerverwaltung verlangen, dass Geschäftsunterlagen für den geltenden Zeitraum aufbewahrt werden: Aufbewahrung von Unterlagen für 7 Jahre (10 Jahre bei unbeweglichem Vermögen). Den Umfang der Aufbewahrungspflichten entnehmen Sie den Leitlinien der Belastingdienst zur Aufbewahrung von Geschäftsunterlagen.
Wie sich die BV-Struktur vom Auftragnehmer persönlich unterscheidet
Die Gesellschaft nimmt ihre Geschäftseinnahmen ein und erfüllt Verpflichtungen im eigenen Namen. Ihr Eigentümer ist eine separate Person, selbst wenn dieser Eigentümer auch die vertraglich vereinbarte Arbeit ausführt und das Unternehmen leitet. Diese Unterscheidung ist wichtig für Verträge, die Buchführung und Entscheidungen darüber, wie der Eigentümer eine Vergütung erhält. Dies bedeutet nicht, dass der Eigentümer vor jeglicher Haftung geschützt ist; die rechtliche Lage hängt von den Umständen ab.
Die steuerliche Behandlung hängt von der Situation der Gesellschaft und den Umständen des Eigentümers ab, sodass ein allgemeiner Artikel die zutreffende Behandlung für einen einzelnen Auftragnehmer nicht bestimmen kann. Prüfen Sie die aktuellen Steuerleitfäden der Belastingdienst für Unternehmen und lassen Sie sich unter Berücksichtigung Ihrer Vereinbarungen beraten. Für Unterstützung bei den praktischen Auswirkungen der Gründung und des Betriebs einer BV können Sie Ihre Situation mit einem niederländischen Spezialisten für Unternehmensdienstleistungen besprechen.
Dutch BV oder Einzelunternehmen: Vergleichen Sie die Strukturen vor der Wahl
Für einen Einzelauftragnehmer besteht die wesentliche Wahl oft darin, als Einzelperson über eine eenmanszaak tätig zu sein oder eine BV als eigenständige juristische Person zu gründen. Der praktische Unterschied liegt in der Struktur hinter der Arbeit: Eine eenmanszaak ist an die Einzelperson gebunden, während eine BV eine Gesellschaft mit eigener Rechtspersönlichkeit und eigenen Formalitäten ist. Keine der beiden Optionen begründet für sich genommen den Status eines selbstständigen Auftragnehmers.
| Faktor | Eenmanszaak | BV |
|---|---|---|
| Rechtsform | Eine Einzelperson betreibt das Unternehmen. | Eine eigenständige juristische Person betreibt das Unternehmen. |
| Notar | Zur Errichtung dieser Rechtsform nicht erforderlich. | Zur Gründung der Gesellschaft erforderlich. |
| Verwaltung | Geschäftsunterlagen und steuerliche Pflichten gelten weiterhin. | Gesellschaftsunterlagen und gesellschaftsrechtliche Einreichungspflichten gelten zusätzlich zu den relevanten steuerlichen Pflichten. |
| Entscheidungsfaktoren für Auftragnehmer | Kann für eine Einzeltätigkeit geeignet sein, bei der eine einfachere Struktur bevorzugt wird. | Kann für Vorhaben geeignet sein, die eine separate Gesellschaftsstruktur erfordern, sofern der Eigentümer deren Formalitäten bewältigen kann. |
Dies sind strukturelle Unterschiede, keine allgemeingültige Empfehlung. Eine BV kann die Haftung des Gesellschafters unter bestimmten Umständen beschränken, dieser Schutz ist jedoch nicht absolut. Prüfen Sie die Erläuterungen der niederländischen Regierung zur BV und zum Einzelunternehmen, bevor Sie eine Entscheidung treffen. Die KVK-Leitfäden zur Rechtsform helfen ebenfalls dabei, die Wahl auf Ihre Geschäftspläne und Verantwortlichkeiten abzustimmen.
BV im Vergleich zur Eenmanszaak für einen selbstständigen Auftragnehmer
Eine Eenmanszaak erfordert keinen Notar; eine BV schon. Die BV bringt zudem gesellschaftsrechtliche Formalitäten mit sich, einschließlich der Führung einer eigenen Verwaltung und der Einreichung von Jahresabschlüssen bei der Handelskammer. Eine Eenmanszaak besitzt keine eigenständige juristische Person zwischen dem Unternehmen und seinem Inhaber, während die rechtliche Trennung bei einer BV nicht jedes denkbare persönliche Haftungsrisiko ausschließt. Als Auftragnehmer sollten Sie prüfen, wer Kundenverträge unterzeichnet, wie sich das Geschäft entwickeln könnte und ob der zusätzliche Verwaltungsaufwand der Gesellschaft bewältigbar ist.
Welche weiteren niederländischen Rechtsformen sollten Auftragnehmer kennen?
Wenn Sie beabsichtigen, mit anderen zusammenzuarbeiten, sollten Sie auch die Personengesellschaften vergleichen. Eine VOF ist eine offene Handelsgesellschaft, eine CV unterscheidet zwischen geschäftsführenden Partnern und Kommanditisten, und eine maatschap wird häufig von Freiberuflern genutzt, die zusammenarbeiten. Eenmanszaak, VOF, CV und Maatschap erfordern keinen Notar; eine BV schon. Die geeignete Rechtsform hängt davon ab, wie die Beteiligten zusammenarbeiten und Verantwortlichkeiten aufteilen möchten.
Kurz gesagt verknüpft eine Eenmanszaak das Unternehmen direkt mit der Einzelperson, während eine BV dieses in eine separate Unternehmensstruktur mit zusätzlichen Formalitäten einbindet. Die richtige Wahl hängt von Ihren Verträgen, Ihren Geschäftsplänen und Ihren Kapazitäten für die laufende Verwaltung ab, nicht von Versprechungen bezüglich Steuereinsparungen oder automatischem Schutz.
Was ein Auftragnehmer vor und nach der Gründung einer BV planen muss
Planen Sie die Gründung und die laufende Verwaltung als einen einheitlichen Prozess. Eine BV erfordert eine notarielle Urkunde, und die Registrierung ist nur der Ausgangspunkt. Bevor Sie fortfahren, entscheiden Sie, ob eine BV zu Ihren vertraglichen Vereinbarungen passt, bestimmen Sie die geplante Gesellschaft sowie deren Schlüsselpersonen und bedenken Sie, wie Verträge, Rechnungsstellung, steuerliche Pflichten und die Buchführung gehandhabt werden sollen.
Vorbereitung und Ferngründung für internationale Auftragnehmer
- Legen Sie die Unternehmensdetails fest. Bereiten Sie die erforderlichen Informationen über die Gesellschaft, ihre Tätigkeiten und die beteiligten Personen vor. Der Notar verwendet die entsprechenden Angaben zur Erstellung der Gründungsurkunde.
- Veranlassen Sie die Gründung. Ein Notar muss die Gründungsurkunde der BV beurkunden. BV-Mindestkapital 0,01 €. Dies ist getrennt von der KVK-Registrierungsgebühr zu betrachten: KVK-Registrierungsgebühr 85,15 € (2026, einmalig). Siehe den Leitfaden der niederländischen Regierung zur BV und die KVK-Gebühreninformationen.
- Planen Sie das Fernverfahren, wenn Sie ein Gründer von außerhalb der EU sind. Der reguläre Weg aus der Ferne ist eine legalisierte Vollmacht (Power of Attorney). Der Notar vollzieht die Beurkundung, sodass der Gründer für diesen Schritt nicht in die Niederlande reisen muss. Lesen Sie den Leitfaden zur Ferngründung einer Dutch BV für einen Überblick über das Verfahren.
- Schließen Sie die Registrierung und steuerliche Einrichtung ab. Stellen Sie nach der Gründung sicher, dass die Registrierung der Gesellschaft und die relevanten steuerlichen Angelegenheiten geregelt werden. Ob eine Umsatzsteuerregistrierung erforderlich ist, hängt von den Aktivitäten und Umständen des Unternehmens ab.
Wiederkehrende Verwaltung, mit der ein Auftragnehmer rechnen sollte
Sobald die BV ihre Geschäftstätigkeit aufnimmt, sollten die Unternehmenstransaktionen und Belege ordnungsgemäß aufbewahrt werden. Führen Sie Nachweise über Verträge, Rechnungen, Zahlungen, Ausgaben und sonstige geschäftliche Aktivitäten. Aufbewahrungsfrist für Unterlagen 7 Jahre (10 Jahre bei unbeweglichem Vermögen). Die Belastingdienst erläutert die Anforderungen an die Aufbewahrungspflicht.
Soweit eine Umsatzsteuerregistrierung erforderlich ist, wenden Sie die korrekte umsatzsteuerliche Behandlung für die Dienstleistung und Transaktion an. Die Regelsätze betragen 21 % / 9 % / 0 %, wobei der anwendbare Steuersatz von den Waren oder Dienstleistungen sowie den Umständen abhängt. Für Unternehmen in ausländischem Besitz dauert die Umsatzsteuerregistrierung in der Regel 6-8 Wochen. Prüfen Sie die Leitfäden der Belastingdienst zur BTW hinsichtlich der für Ihre Situation relevanten Regeln.
Die BV muss zudem einen Jahresabschluss erstellen und einreichen. Der Jahresabschluss ist innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einzureichen. Halten Sie auch die Eigentümerinformationen aktuell: UBO-Schwellenwert >25 %; UBO-Änderungen sind innerhalb von 7 Tagen zu melden. Konsultieren Sie den UBO-Leitfaden der KVK für die geltenden Registrierungsanforderungen.
Richten Sie einen Buchhaltungsprozess ein, der es dem Unternehmen ermöglicht, seinen steuerlichen Verpflichtungen und Einreichungspflichten während des gesamten Jahres nachzukommen, anstatt Unterlagen erst zum Jahresende zusammenzustellen.
Entscheidung für eine Dutch BV und die nächsten Schritte
Eine BV kann für einen Auftragnehmer geeignet sein, dessen Geschäftspläne und wirtschaftliche Vereinbarungen eine eigenständige Gesellschaftsstruktur erfordern, vorausgesetzt, er ist bereit, die damit verbundenen Formalitäten zu bewältigen. Sie ist nicht automatisch die richtige Wahl. Vergleichen Sie die Struktur mit Ihren tatsächlichen Kundenbeziehungen, der Art und Weise, wie Sie Dienstleistungen erbringen, und dem Verwaltungsaufwand, den Ihr Unternehmen bewältigen kann.
Eine praktische Entscheidungs-Checkliste für selbstständige Auftragnehmer
Gehen Sie vor einer Entscheidung die folgenden Punkte durch:
- Geschäftspläne: Unterstützt eine eigenständige Gesellschaftsstruktur Ihre erwarteten Aktivitäten und Ihre Entwicklung?
- Wirtschaftliche Vereinbarungen: Bilden Ihre Verträge und Ihre tatsächliche Arbeitsweise die BV als Dienstleister ab, sofern dies die beabsichtigte Vereinbarung ist?
- Laufende Verwaltung: Können Sie die Unternehmensunterlagen ordnungsgemäß führen und wiederkehrende Einreichungs- und Steuerpflichten erfüllen?
- Beratungsbedarf: Haben Sie die Wahl der Rechtsform getrennt von der steuerlichen Behandlung und der Beurteilung Ihres Auftragnehmerstatus betrachtet?
Dabei handelt es sich um zusammenhängende, aber unterschiedliche Entscheidungen. Eine BV bestimmt nicht darüber, ob ein Arbeitsverhältnis als selbstständig oder als Beschäftigungsverhältnis gilt. Der Leitfaden der niederländischen Regierung zur Scheinselbstständigkeit erläutert, warum das tatsächliche Arbeitsverhältnis ausschlaggebend ist. Für den Rechtsformvergleich konsultieren Sie den KVK-Leitfaden zur Wahl einer Unternehmensstruktur. Prüfen Sie die aktuellen Regelungen bei den zuständigen niederländischen Behörden und holen Sie bei Fragen, die von Ihren individuellen Umständen abhängen, steuerlichen oder rechtlichen Rat ein.
Vom Entschluss zur Gründung: Die nächsten Schritte
Deutet Ihre Prüfung auf eine BV hin, besteht der nächste Schritt darin, die Unternehmensdaten und das Gründungsverfahren vorzubereiten, einschließlich der notariellen Urkunde und der Registrierung. Internationale Gründer sollten auch etwaige zusätzliche Schritte einplanen, die für ihre Umstände gelten. Eine Entscheidung steht auf einem sichereren Fundament, wenn Sie sowohl die Gründungsvorschriften als auch die laufende Verwaltung verstehen, bevor Sie fortfahren.
Intercompany Solutions unterstützt internationale Unternehmer bei der Gründung einer Dutch BV. Der Leitfaden zur Unternehmensgründung in den Niederlanden bietet weiteren Kontext zum übergeordneten Gründungsprozess.
Vereinbaren Sie ein kostenloses Erstgespräch, um die Gründung einer Dutch BV für Ihre Auftragnehmertätigkeit zu besprechen.
Zuletzt überprüft: Oktober 2026
Treffen Sie eine fundierte Entscheidung und planen Sie Ihre nächsten Schritte
Eine Dutch BV für selbstständige Auftragnehmer ist eine Gesellschaftsform, keine Feststellung des Auftragnehmerstatus. Ihre tatsächlichen Kundenbeziehungen und Ihre Arbeitsweise sind nach wie vor maßgeblich. Bevor Sie sich für eine BV entscheiden, vergleichen Sie diese mit einer eenmanszaak, prüfen Sie, ob die Gesellschaftsstruktur zu Ihren Verträgen und Geschäftsplänen passt, und schätzen Sie ab, ob Sie die laufende Verwaltung bewältigen können.
Eine BV bringt Formalitäten bei der Gründung sowie fortlaufende Pflichten nach der Registrierung mit sich. Die potenziellen Vorteile der Geschäftstätigkeit über eine eigenständige juristische Person sollten gegen diese Verpflichtungen abgewogen werden, wobei steuerliche Fragen und der Auftragnehmerstatus gesondert zu beurteilen sind. Prüfen Sie die aktuellen Leitlinien der niederländischen Behörden und lassen Sie sich vor dem weiteren Vorgehen bezogen auf Ihre individuelle Situation beraten.
Intercompany Solutions unterstützt internationale Unternehmer bei der Gründung einer Dutch BV, einschließlich der Unterstützung bei der Gründung aus der Ferne. Ein kostenloses Erstgespräch kann Ihnen dabei helfen, den Gründungsprozess und die praktischen Aspekte Ihrer Pläne zu besprechen.
Mit der richtigen Vorbereitung können Sie eine Struktur wählen, die zu Ihrer Tätigkeit als Auftragnehmer passt, und Ihre Pläne mit Klarheit vorantreiben.
Häufig gestellte Fragen
Kann ein selbstständiger Auftragnehmer über eine Dutch BV tätig sein?
Ja. Ein Auftragnehmer kann Dienstleistungen über eine Dutch BV erbringen, wenn der Vertrag und die tatsächlichen geschäftlichen Vereinbarungen vorsehen, dass die BV als Dienstleister auftritt. Die BV kann die Leistungen vereinbaren, dem Kunden in Rechnung stellen und die Zahlung empfangen, während eine Einzelperson die Dienstleistungen in ihrem Namen erbringt. Die Gesellschaftsstruktur entscheidet nicht darüber, ob das Arbeitsverhältnis tatsächlich selbstständig ist. Die tatsächlichen Umstände dieses Verhältnisses bleiben nach niederländischem Recht maßgeblich.
Ist eine Dutch BV für einen Freelancer besser als eine eenmanszaak?
Nicht unbedingt. Eine BV ist eine eigenständige juristische Person und erfordert für die Gründung einen Notar, während eine eenmanszaak von einer Einzelperson betrieben wird und keinen Notar erfordert. Eine BV bringt zudem Verwaltungs- und Einreichungspflichten auf Unternehmensebene mit sich. Vergleichen Sie die Strukturen anhand Ihrer Kundenvereinbarungen, Geschäftspläne, des erwarteten Verwaltungsaufwands und Ihrer steuerlichen Situation. Keine der beiden Formen ist automatisch für jeden Freelancer geeigneter oder steuerlich vorteilhafter.
Macht mich die Gründung einer Dutch BV zu einem selbstständigen Auftragnehmer?
Nein. Durch die Gründung einer BV entsteht eine Gesellschaft, aber dies bestimmt nicht den Status der Person, die Arbeiten für einen Auftraggeber ausführt. Die niederländische Steuerverwaltung berücksichtigt das tatsächliche Arbeitsverhältnis bei der Beurteilung, ob eine Person selbstständig oder als Arbeitnehmer tätig ist. Vertragliche Formulierungen und Rechnungen sind für die geschäftliche Vereinbarung relevant, überwiegen jedoch nicht die Art und Weise, wie die Arbeit tatsächlich organisiert und ausgeführt wird.
Benötige ich einen Notar, um eine Dutch BV zu gründen?
Ja. Eine Dutch BV muss durch eine notarielle Gründungsurkunde errichtet werden, die der Notar beurkundet. Dies unterscheidet sich von einer eenmanszaak, für die kein Notar erforderlich ist. Der Notar erstellt die Gründungsurkunde anhand von Informationen über die geplante Gesellschaft und ihre Gesellschafter. Aktuelle Einzelheiten zu den Gründungsvoraussetzungen einer BV finden Sie im Leitfaden der niederländischen Regierung auf Business.gov.nl sowie im entsprechenden notariellen Verfahren.
Kann ein Nicht-EU-Auftragnehmer eine Dutch BV gründen, ohne in die Niederlande zu reisen?
Ja. Der reguläre Weg zur Gründung aus der Ferne für einen Gründer außerhalb der EU besteht in der Bereitstellung einer legalisierten Vollmacht (Power of Attorney), die es dem Notar ermöglicht, die Urkunde zu beurkunden, ohne dass der Gründer für diesen Schritt in die Niederlande reisen muss. Der Gründer muss dennoch die für das Gründungsverfahren erforderlichen Angaben und Unterlagen vorlegen. Die Anforderungen können von den Umständen des Gründers abhängen; klären Sie daher das anwendbare Verfahren ab, bevor Sie fortfahren.
Welche laufenden Verpflichtungen hat eine Dutch BV?
Eine BV muss die Unternehmensunterlagen ordnungsgemäß führen und die geltenden Steuer- und Einreichungspflichten erfüllen. Aufbewahrungsfrist für Unterlagen 7 Jahre (10 Jahre bei unbeweglichem Vermögen). Der Jahresabschluss ist innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einzureichen. Die Umsatzsteuerpflichten hängen von den Aktivitäten und der Situation des Unternehmens ab. UBO-Schwellenwert >25 %; UBO-Änderungen sind innerhalb von 7 Tagen zu melden. Prüfen Sie die aktuellen Leitfäden der KVK und der Belastingdienst hinsichtlich der für Ihr Unternehmen geltenden Anforderungen.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Corporate Governance Laws and Regulations, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |