


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-16 · Last reviewed 2026-09-16
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Wussten Sie, dass das Versäumen der endgültigen Frist am 31. Dezember für die Einreichung Ihres Jahresabschlusses zu sofortigen Bußgeldern und sogar zur persönlichen Haftung der Geschäftsführer führen kann? Für internationale Unternehmer wirkt das komplexe Geflecht der Rechnungslegungsvorschriften für eine Dutch BV oft eher wie ein Wachstumshemmnis als eine standardmäßige Verwaltungsaufgabe. Sie sind nicht allein, wenn Ihnen der Übergang zur obligatorischen digitalen Berichterstattung oder die Nuancen des niederländischen Steuersystems entmutigend erscheinen.
Wir verstehen, dass Ihr Fokus auf der Skalierung Ihres Unternehmens liegen sollte und nicht auf der Entschlüsselung komplexer juristischer Fachbegriffe der Belastingdienst. Dieser Leitfaden bietet eine umfassende fachliche Aufschlüsselung der gesetzlichen Einreichungsfristen, Rechnungslegungsstandards und steuerlichen Pflichten, die Sie im Jahr 2026 erfüllen müssen. Sie erhalten ein klares Verständnis der aktualisierten Größenklassifizierungen für Kleinst-, kleine und mittlere Unternehmen sowie einen schrittweisen Kalender, um sicherzustellen, dass Ihre Dutch BV bei den Behörden stets einen einwandfreien Status behält. Vom Verständnis der 19%-Körperschaftsteuerstufe bis hin zum Umgang mit der wieder eingeführten UBO-Register-Durchsetzung haben wir den Weg zu vollständiger Compliance und geschäftlicher Sicherheit vereinfacht.
Wichtigste Erkenntnisse
- Lernen Sie die entscheidenden zweigleisigen Einreichungsfristen sowohl für die Handelskammer (KVK) als auch für das Finanzamt kennen, um behördliche Sanktionen zu vermeiden.
- Verstehen Sie, wie Ihre Unternehmensgröße (Kleinst-, kleines oder mittleres Unternehmen) die spezifischen Rechnungslegungsvorschriften und Prüfungspflichten für eine Dutch BV direkt bestimmt.
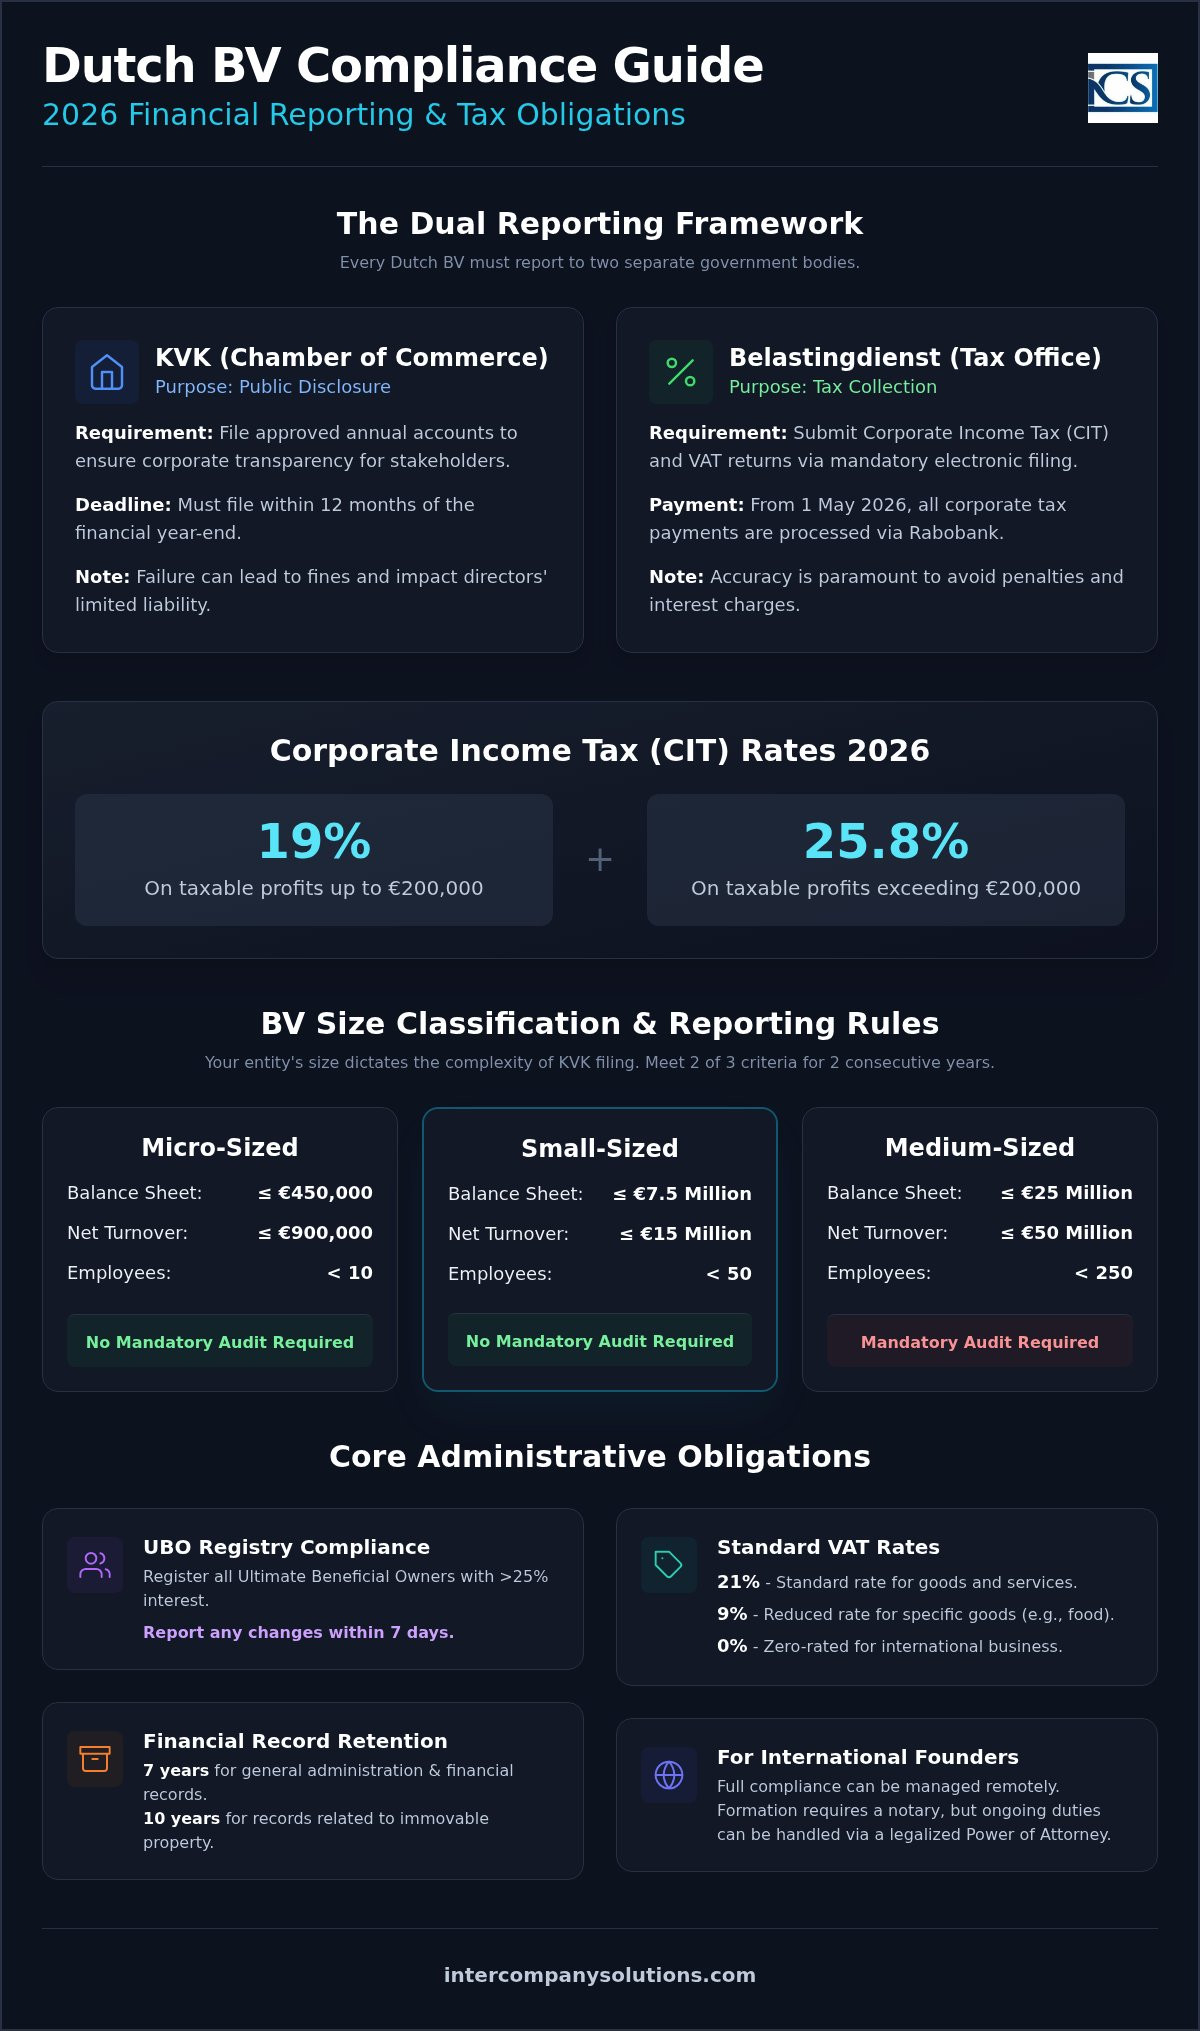
- Navigieren Sie durch die Körperschaftsteuerstruktur für 2026 mit einem Steuersatz von 19% auf Gewinne bis zu 200.000 € und 25,8% auf Beträge, die diesen Schwellenwert übersteigen.
- Wahren Sie die organisatorische Transparenz, indem Sie obligatorische UBO-Registeraktualisierungen durchführen und die siebenjährige Aufbewahrungspflicht für Geschäftsunterlagen einhalten.
- Erfahren Sie, wie internationale Gründer die gesamte Buchhaltung, Steuererklärung und gesellschaftsrechtliche Verwaltungsaufgaben über eine legalisierte Vollmacht aus der Ferne verwalten können.
Der regulatorische Rahmen für die Finanzberichterstattung der Dutch BV
Jede in den Niederlanden gegründete Besloten Vennootschap (BV) ist an die strengen gesetzlichen Standards gebunden, die in Buch 2 des niederländischen Bürgerlichen Gesetzbuches festgelegt sind. Diese Vorschriften stellen sicher, dass Kapitalgesellschaften Transparenz gegenüber Aktionären, Gläubigern und der Öffentlichkeit wahren. Das Verständnis der Rechnungslegungsvorschriften für eine Dutch BV beginnt mit der Erkenntnis, dass Compliance nicht optional ist. Sie ist eine verpflichtende administrative Säule für jeden Geschäftsführer. Selbst wenn Ihr Unternehmen inaktiv ist oder derzeit keinen Umsatz erwirtschaftet, sind Sie gesetzlich verpflichtet, einen Jahresabschluss zu erstellen und einzureichen.
Standard-Geschäftsjahre entsprechen in den Niederlanden dem Kalenderjahr und laufen vom 1. Januar bis zum 31. Dezember. Gründer haben jedoch die Flexibilität, während des Prozesses der Unternehmensgründung in den Niederlanden ein Rumpfgeschäftsjahr bzw. abweichendes Geschäftsjahr festzulegen. Dies geschieht häufig, um den Berichtszyklus an den einer Muttergesellschaft anzupassen oder um ein unvollständiges erstes Geschäftsjahr zu berücksichtigen. Unabhängig vom gewählten Zyklus bleibt das zweigleisige Berichtssystem unverändert und erfordert Einreichungen bei zwei unterschiedlichen staatlichen Stellen.
Die Rolle der Kamer van Koophandel (KVK)
Die Handelskammer (KVK) fungiert als zentrales Register für Unternehmensdaten. Ihr Hauptzweck bei der Finanzberichterstattung ist die Offenlegung gegenüber der Öffentlichkeit. Indem sie bestimmte finanzielle Details zugänglich macht, schützt die KVK Stakeholder und erhält das Vertrauen in das niederländische Unternehmensumfeld aufrecht. Für das Geschäftsjahr 2026 beträgt die anfängliche Registrierungsgebühr 85,15 €. Die Geschäftsführer müssen sicherstellen, dass der festgestellte Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK hinterlegt wird. Die Nichteinhaltung dieser Frist kann zu sofortigen Bußgeldern führen und den Status der beschränkten Haftung der Geschäftsführer beeinträchtigen.
Die Rolle der Belastingdienst
Während sich die KVK auf Transparenz konzentriert, liegt der Schwerpunkt der Belastingdienst (niederländische Steuerbehörde) auf den Staatseinnahmen. Diese Behörde ist für die Erhebung der Körperschaftsteuer und der BTW (Umsatzsteuer) zuständig. Zu Ihren Rechnungslegungsvorschriften für eine Dutch BV gehört die Übermittlung detaillierter Steuererklärungen über obligatorische elektronische Einreichungssysteme. Genauigkeit ist dabei oberstes Gebot. Seit dem 1. Mai 2026 fungiert die Rabobank als offizielle Hausbank der niederländischen Regierung und wickelt alle Zahlungen im Zusammenhang mit der Unternehmensbesteuerung ab. Diese Umstellung vereinfacht die finanzielle Interaktion zwischen Ihrer BV und dem Staat, vorausgesetzt, Ihre interne Buchhaltung wird absolut ordnungsgemäß geführt.
Klassifizierung von Dutch BVs und Anforderungen an den Jahresabschluss
Nicht alle Dutch BVs werden von der Handelskammer gleich behandelt. Der Umfang Ihrer Rechnungslegungspflichten für eine Dutch BV hängt vollständig von der Einstufung Ihrer Gesellschaft ab. Dieses gestufte System stellt sicher, dass kleinere Unternehmen nicht durch Verwaltungskosten überlastet werden, während größere Gesellschaften die für die Marktstabilität erforderliche Transparenz gewährleisten. Die meisten ausländischen Unternehmer, die ein neues Unternehmen gründen, stellen fest, dass ihr Unternehmen in den ersten Betriebsjahren als „Kleinstunternehmen“ oder „Kleinunternehmen“ eingestuft wird.
Um Ihre Kategorie zu bestimmen, prüfen die niederländischen Behörden drei spezifische Kriterien. Sie müssen in zwei aufeinanderfolgenden Geschäftsjahren mindestens zwei der folgenden Kriterien erfüllen, um einer bestimmten Einstufung fest zugeordnet zu werden. Diese „Zwei-Jahres-Regel“ ist von entscheidender Bedeutung. Sie verhindert, dass ein einzelnes Jahr mit außergewöhnlichem Wachstum oder unerwartetem Verlust Ihre gesetzlichen Verpflichtungen unmittelbar ändert, und sorgt so für Stabilität in Ihren internen Rechnungslegungsprozessen.
Bestimmung Ihrer Größenklasse
Für den Berichtszyklus 2026 bleiben die Schwellenwerte wie folgt:
- Kleinstunternehmen: Bilanzsumme kleiner oder gleich 450.000 €; Nettoumsatzerlöse kleiner oder gleich 900.000 €; weniger als 10 Mitarbeiter.
- Kleinunternehmen: Bilanzsumme kleiner oder gleich 7,5 Millionen €; Nettoumsatzerlöse kleiner oder gleich 15 Millionen €; weniger als 50 Mitarbeiter.
- Mittelgroße Unternehmen: Bilanzsumme kleiner oder gleich 25 Millionen €; Nettoumsatzerlöse kleiner oder gleich 50 Millionen €; weniger als 250 Mitarbeiter.
- Große Unternehmen: Übersteigt mindestens zwei der Kriterien für ein mittelgroßes Unternehmen.
Befreiungen und Prüfungspflichten
Die Einstufung bestimmt die Komplexität Ihrer Offenlegung des niederländischen Jahresabschlusses. Kleinst- und Kleinunternehmen genießen erhebliche Erleichterungen. Sie sind nicht verpflichtet, sich einer obligatorischen externen Abschlussprüfung durch einen eingetragenen Wirtschaftsprüfer (RA oder AA) zu unterziehen. Stattdessen können sie eine vereinfachte Bilanz und einen verkürzten Anhang bei der KVK einreichen. Diese verringerte Belastung ist ein Hauptgrund dafür, dass die Niederlande für internationale Start-ups und E-Commerce-Unternehmen weiterhin attraktiv sind.
Mittelgroße und große Unternehmen sehen sich wesentlich strengeren Regeln gegenüber. Sie müssen einen eingetragenen niederländischen Wirtschaftsprüfer mit der Prüfung ihrer Rechnungslegung beauftragen. Diese Gesellschaften müssen zudem einen umfassenden Lagebericht und eine vollständige Gewinn- und Verlustrechnung zur Offenlegung einreichen. Wenn Sie unsicher sind, wo Ihr Unternehmen steht, oder Unterstützung bei der Erstellung dieser Dokumente benötigen, können Sie unser Compliance-Team kontaktieren, um eine fachliche Prüfung durchführen zu lassen. Das frühzeitige Verständnis dieser Schwellenwerte hilft Ihnen, künftiges Wachstum zu planen, ohne bei steigendem Umsatz von Compliance-Überraschungen getroffen zu werden.
Erklärungspflichten zur Körperschaftsteuer (CIT) und Umsatzsteuer (VAT)
Die Erfüllung der steuerlichen Pflichten einer Dutch BV erfordert einen proaktiven Ansatz sowohl bei der jährlichen als auch bei der periodischen Berichterstattung. Die Körperschaftsteuer (CIT) wird auf den weltweiten steuerpflichtigen Gewinn Ihrer Gesellschaft erhoben. Für das Steuerjahr 2026 arbeitet das niederländische Steuersystem mit einer zweistufigen Tarifstruktur. Auf steuerpflichtige Gewinne bis zu 200.000 € zahlen Sie einen Steuersatz von 19 %. Jeder Gewinn, der diesen Schwellenwert übersteigt, wird mit 25,8 % besteuert. Diese Steuersätze sind ein grundlegender Bestandteil der Rechnungslegungspflichten für eine Dutch BV, die jeder Geschäftsführer überwachen muss, um eine präzise Steuerrückstellung zu gewährleisten.
Ein kritisches technisches Detail für 2026 betrifft die Zinsschranke. Um eine übermäßige Fremdfinanzierung zu verhindern, begrenzt die niederländische Regierung den Zinsabzug auf 24,5 % des EBITDA (Gewinn vor Zinsen, Steuern und Abschreibungen) der Gesellschaft. Diese Obergrenze ist ein wesentlicher Aspekt für BVs mit erheblichen konzerninternen Darlehen oder externer Finanzierung. Wenn Ihre Zinsaufwendungen diesen Prozentsatz übersteigen, ist der darüber hinausgehende Betrag nicht vom steuerpflichtigen Gewinn abzugsfähig, was Ihren effektiven Steuersatz potenziell erhöht. Wir empfehlen, Ihre Verschuldungsquote frühzeitig im Geschäftsjahr zu überprüfen, um unerwartete Steuerverbindlichkeiten zu vermeiden.
Umsatzsteuerliche Registrierung und Compliance
Die Mehrwertsteuer (VAT) bzw. BTW ist eine Transaktionssteuer, die regelmäßige Aufmerksamkeit erfordert. Die meisten BVs unterliegen dem Standard-Mehrwertsteuersatz von 21 %. Für bestimmte Güter wie Lebensmittel und Bücher gilt jedoch ein ermäßigter Steuersatz von 9 %, während für Ausfuhren und bestimmte internationale Dienstleistungen ein Steuersatz von 0 % zur Anwendung kommt. Wenn Sie kürzlich Ihre niederländische Unternehmensgründung abgeschlossen haben, müssen Sie mit einer Bearbeitungszeit von 6 bis 8 Wochen rechnen, bis Ihre Umsatzsteuer-Identifikationsnummer von der Belastingdienst erteilt wird. Sobald diese aktiv ist, müssen Sie Ihre Umsatzsteuererklärungen elektronisch übermitteln. Während die vierteljährliche Einreichung die Regel ist, können Sie bei hohen Umsätzen monatliche Erklärungen oder bei minimaler Zahllast jährliche Erklärungen wählen.
CIT-Einreichungsfristen und Fristverlängerungen
Die reguläre Frist für die Einreichung Ihrer Körperschaftsteuererklärung (CIT) ist der 1. Juni des auf das Geschäftsjahr folgenden Jahres. Für eine Gesellschaft, deren Geschäftsjahr dem Kalenderjahr entspricht, ist Ihre Erklärung für 2025 bis zum 1. Juni 2026 fällig. Die Belastingdienst erlässt häufig zu Jahresbeginn vorläufige Steuerbescheide auf der Grundlage Ihrer bisherigen Ergebnisse oder geschätzten Zahlen. Es ist wichtig, diese unverzüglich zu begleichen, um Zinsbelastungen zu vermeiden. Wenn Sie mehr Zeit für den Abschluss Ihrer Bücher benötigen, können Steuerintermediäre eine Fristverlängerung von bis zu 12 zusätzlichen Monaten beantragen. Diese Fristverlängerung verschafft den erforderlichen Spielraum, um sicherzustellen, dass komplexe internationale Steuerpositionen korrekt ausgewiesen werden, ohne Strafen wegen Nichteinhaltung von Vorschriften zu riskieren.
Administrative Verwaltung: UBO-Register und Aufbewahrung von Unterlagen
Compliance in den Niederlanden betrifft nicht nur die Zahlen, die Sie an die KVK oder die Belastingdienst melden. Sie umfasst auch die zugrunde liegenden Daten und die Transparenz Ihrer Unternehmensstruktur. Die Erfüllung der Rechnungslegungspflichten für Dutch BV Gesellschaften im Jahr 2026 erfordert eine sorgfältige Buchführung und eine proaktive Verwaltung des Registers der wirtschaftlich Berechtigten (Ultimate Beneficial Owner, UBO). Diese administrativen Aufgaben bilden das Fundament, auf dem Ihre Jahresabschlüsse aufbauen. Ohne sie fehlt Ihren jährlichen Einreichungen die erforderliche Rechtsgültigkeit und Integrität.
Eine effektive administrative Verwaltung schützt Ihre Gesellschaft vor unnötigen Prüfungen. Sie stellt sicher, dass Nachweise sofort verfügbar sind, wenn Sie aufgefordert werden, die Herkunft von Mitteln oder die Rechtmäßigkeit einer Transaktion zu belegen. Für internationale Unternehmer bedeutet dies den Aufbau digitaler Systeme, die die Lücke zwischen lokalen Betriebsabläufen und globalem Management schließen. Diese Struktur ist nicht bloß eine Belastung; sie ist eine Absicherung Ihres Status der beschränkten Haftung.
Meldepflichten für das UBO-Register
Das UBO-Register dient der Verhinderung von Geldwäsche und der Gewährleistung der unternehmerischen Rechenschaftspflicht. Ein UBO ist jede natürliche Person, die letztlich mehr als 25 % der Anteile, Stimmrechte oder Eigentumsanteile an Ihrer Dutch BV hält oder kontrolliert. Erreicht keine Person diesen Schwellenwert, muss stattdessen ein „Pseudo-UBO“, in der Regel eine leitende Führungskraft, eingetragen werden. Diese Eintragung ist ein öffentliches Register, wenngleich der Zugang in den letzten Jahren auf Parteien mit berechtigtem Interesse beschränkt wurde.
Die niederländischen Behörden sind hinsichtlich Aktualisierungen besonders streng. Jede Änderung des UBO-Status oder der persönlichen Daten muss der KVK innerhalb von genau sieben Tagen nach Wirksamwerden der Änderung gemeldet werden. Dies ist eine weitaus kürzere Frist als bei vielen anderen administrativen Vorgaben. Die Nichteinhaltung kann zu hohen Verwaltungsgeldstrafen und in schweren Fällen zu strafrechtlichen Sanktionen für die Geschäftsführer der Gesellschaft führen. Wir empfehlen, Ihre Eigentümerstruktur vierteljährlich zu überprüfen, um sicherzustellen, dass das Register fehlerfrei bleibt.
Gesetzliche Standards für die Aufbewahrung von Unterlagen
Die lückenlose Dokumentation aller Vorgänge ist eine gesetzliche Notwendigkeit. Sie sind verpflichtet, alle Primärunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, mindestens sieben Jahre lang aufzubewahren. Dieser Zeitraum stellt sicher, dass die Belastingdienst Prüfungen durchführen oder vergangene Steuererklärungen verifizieren kann. Hält Ihre BV jedoch unbewegliches Vermögen, verlängert das Gesetz diese Aufbewahrungspflicht für die entsprechenden Unterlagen auf zehn Jahre. Integrität ist hierbei entscheidend. Die Daten müssen während des gesamten Zeitraums unveränderbar und lesbar bleiben.
Eine digitale Archivierung ist vollkommen zulässig und für ortsunabhängig agierende Gründer oft effizienter. Elektronisch empfangene Rechnungen sollten im Originalformat aufbewahrt werden, um ihre Rechtsgültigkeit zu wahren. Neben Finanzunterlagen sollten Sie auch Anteilseignerregister und Protokolle der Generalversammlungen aufbewahren. Diese Dokumente liefern den rechtlichen Kontext für die in Ihren Büchern ausgewiesenen finanziellen Entscheidungen. Einen tieferen Einblick in die Strukturierung dieser Systeme finden Sie in unserem Leitfaden über Buchhaltung für die Dutch BV: Compliance und steuerliche Pflichten im Jahr 2026.
Compliance-Management für niederländische Gesellschaften in ausländischem Besitz
Die Führung eines Unternehmens in den Niederlanden als nicht ansässiger Gründer bietet erhebliche strategische Vorteile, erfordert jedoch ein strukturiertes Vorgehen bei der Verwaltung. Sie müssen nicht physisch im Land anwesend sein, um alle gesetzlichen Vorgaben vollständig einzuhalten. Spezialisierte Dienstleister können sämtliche Rechnungslegungspflichten für Dutch BV Gesellschaften aus der Ferne verwalten und als Ihr lokaler technischer Partner agieren. Dieses Modell ist besonders effektiv für Unternehmer, die das niederländische Geschäftsumfeld nutzen möchten, während ihr Wohnsitz im Heimatland verbleibt.
Die Grundlage dieser Fernverwaltung ist der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA). Dieser rechtliche Mechanismus ermöglicht die Gründung eines niederländischen Unternehmens ohne internationale Reisen. Sobald die Gesellschaft gegründet ist, üblicherweise innerhalb von 2 bis 5 Tagen, verlagert sich der Schwerpunkt auf die fortlaufende Compliance. Durch die Nutzung professioneller Buchhaltungsdienste stellen Sie sicher, dass jede Erklärung zur BTW und Körperschaftsteuer (CIT) nahtlos mit den Dutch GAAP (Generally Accepted Accounting Principles) übereinstimmt. Diese Konformität ist entscheidend, um die Glaubwürdigkeit Ihrer Jahresabschlüsse bei zukünftigen Prüfungen oder Finanzierungsrunden zu wahren.
Strategische Vorteile einer zentralisierten Buchhaltung
Die Zentralisierung Ihrer Buchhaltungs- und Sekretariatsdienste schafft eine zentrale Verantwortlichkeit. Wenn ein einziger Partner Ihre Buchhaltung, Lohnbuchhaltung und gesellschaftsrechtlichen Einreichungen übernimmt, sinkt das Risiko von Fristversäumnissen oder Datendiskrepanzen erheblich. Dieser integrierte Ansatz ermöglicht eine Echtzeit-Überwachung Ihrer Körperschaftsteuerschwellenwerte. Wenn sich Ihre Gewinne der Marke von 200.000 € nähern, können Ihre Berater rechtzeitig Hinweise zu Steueroptimierungsstrategien geben, bevor der Steuersatz von 25,8 % greift. Die Abstimmung zwischen Ihrer Lohnbuchhaltung und den Körperschaftsteuererklärungen stellt zudem sicher, dass Sozialversicherungsbeiträge und Lohnsteuern korrekt einbehalten und gemeldet werden.
Weitere Einzelheiten zur Gründung Ihrer Gesellschaft mit Fokus auf langfristige Stabilität finden Sie in unserem Leitfaden zur Gründung einer Dutch BV.
Nächste Schritte für Inhaber einer Dutch BV
Der Erfolg auf dem niederländischen Markt hängt von frühzeitiger Vorbereitung ab. Wir empfehlen die folgenden drei konkreten Schritte, um Ihren Compliance-Status für 2026 zu sichern:
- Führen Sie eine Einstufung der Unternehmensgröße durch: Überprüfen Sie Ihre prognostizierten Vermögenswerte und Umsätze, um festzustellen, ob Sie in die Kategorie Kleinst- oder Kleinunternehmen fallen, da dies Ihren spezifischen Einreichungsaufwand bestimmt.
- Implementieren Sie ein konformes Archivierungssystem: Richten Sie ein digitales Archiv ein, das die 7-jährige Aufbewahrungspflicht erfüllt und sicherstellt, dass alle Rechnungen und Kontoauszüge in ihrer ursprünglichen Integrität aufbewahrt werden.
- Prüfen Sie personelle Anreize: Wenn Sie planen, internationale Fachkräfte einzustellen, können Personalvermittlungsdienste wie Amplify Yourself, LLC Ihnen dabei helfen, qualifizierte virtuelle Assistenten zu finden, während Sie sich von einem Spezialisten bezüglich der 30%-Regelung beraten lassen, um Ihre Gesamtsteuerbelastung zu senken und Rekrutierungsergebnisse zu verbessern.
Indem Sie diese Schritte jetzt unternehmen, wechseln Sie von reaktivem Management zu proaktivem Wachstum. Eine ordnungsgemäß geführte BV ist nicht nur eine rechtskonforme Gesellschaft; sie ist ein wertvoller Vermögenswert, der für globale Mobilität und Expansion bereit ist.
Die Zukunft Ihrer Dutch BV durch proaktive Compliance sichern
Die effektive Führung eines niederländischen Unternehmens erfordert ein klares Verständnis darüber, wie die Berichtspflichten mit der Unternehmensgröße skalieren. Von den vereinfachten Einreichungen für Kleinstunternehmen bis hin zu den strengen Prüfungsstandards für mittelgroße Unternehmen ist das vorausschauende Beherrschen dieser Größenklassen für die langfristige Stabilität unerlässlich. Sie müssen sicherstellen, dass Ihre Jahresabschlüsse bei der KVK hinterlegt werden und Ihre Körperschaftsteuererklärungen vor der Frist am 1. Juni bei der Belastingdienst eingehen. Indem Sie die Rechnungslegungsanforderungen für Dutch BV-Gesellschaften beherrschen, schützen Sie Ihren Haftungsbeschränkungsstatus und wahren die Transparenz gegenüber allen Stakeholdern.
Mit mehr als 2.000 betreuten Gründern weltweit bietet Intercompany Solutions die umfassende A-bis-Z-Compliance-Unterstützung, die für die ortsunabhängige Führung Ihres Unternehmens erforderlich ist. Unsere Spezialisten kümmern sich um alles von der Erstgründung bis hin zur laufenden Buchhaltung und Steuererklärung; dies stellt sicher, dass Ihre Gesellschaft stets einen einwandfreien Status beibehält. Wir haben es uns zur Aufgabe gemacht, den administrativen Weg zu vereinfachen, damit Sie sich mit Zuversicht auf die Skalierung Ihres internationalen Unternehmens konzentrieren können. Wir freuen uns darauf, Sie mühelos durch die niederländische Regulierungslandschaft zu begleiten.
Häufig gestellte Fragen
Was ist die Frist für die Einreichung des Jahresabschlusses bei der KVK?
Eine Dutch BV muss ihren Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der Handelskammer (KVK) einreichen. Bei einem regulären Kalenderjahr ist der 31. Dezember 2026 die endgültige Frist. Die Geschäftsführer müssen den Jahresabschluss innerhalb von fünf Monaten nach Ende des Geschäftsjahres aufstellen, wobei die Gesellschafter eine fünfmonatige Fristverlängerung gewähren können. Sobald der Jahresabschluss festgestellt ist, muss er innerhalb von acht Tagen eingereicht werden, um die vollständige Compliance zu gewährleisten.
Benötigt eine Dutch BV jedes Jahr eine gesetzliche Abschlussprüfung?
Nicht jede Dutch BV ist zu einer gesetzlichen Abschlussprüfung verpflichtet. Diese Verpflichtung gilt nur für Gesellschaften, die in zwei aufeinanderfolgenden Geschäftsjahren als „mittelgroß“ oder „groß“ eingestuft werden. Ihr Unternehmen erreicht diesen Schwellenwert, wenn es mindestens zwei der folgenden Kriterien überschreitet: eine Bilanzsumme von 7,5 Millionen Euro, einen Nettoumsatz von 15 Millionen Euro oder durchschnittlich 50 Beschäftigte. Die meisten internationalen Start-ups fallen in die Kategorien Kleinstunternehmen oder kleine Unternehmen und sind daher befreit.
Wie hoch ist das Mindeststammkapital für eine Dutch BV im Jahr 2026?
Das Mindeststammkapital für eine Dutch BV beträgt im Jahr 2026 lediglich 1 €. Diese Vorgabe wurde gegenüber der früheren Grenze von 18.000 € deutlich herabgesetzt, um die Niederlande für internationale Unternehmer zugänglicher zu machen. Sie können dieses Stammkapital in Geschäftsanteile mit beliebigem Nennwert aufteilen, beispielsweise 0,01 € pro Anteil. Diese Flexibilität ermöglicht es Gründern, ihre Unternehmensstruktur mit minimalem Anfangsinvestment aufzubauen und gleichzeitig von der beschränkten Haftung zu profitieren.
Wie lange muss ein niederländisches Unternehmen seine Geschäftsunterlagen aufbewahren?
Sie müssen die Finanzunterlagen und Buchungsbelege Ihres Unternehmens mindestens sieben Jahre lang aufbewahren. Dies umfasst alle Rechnungen, Kontoauszüge, Verträge und die digitale Korrespondenz im Zusammenhang mit Ihren Geschäftsvorfällen. Hält Ihre BV jedoch unbewegliches Vermögen, beträgt die Aufbewahrungsfrist für diese spezifischen Unterlagen zehn Jahre. Die ordnungsgemäße Aufbewahrung dieser Unterlagen ist ein zentraler Bestandteil der Finanzberichterstattungspflichten einer Dutch BV, um spätere steuerliche und gesetzliche Prüfungen zu ermöglichen.
Wie hoch sind die Körperschaftsteuersätze für eine Dutch BV im Jahr 2026?
Für das Steuerjahr 2026 wird die niederländische Körperschaftsteuer in zwei Stufen erhoben. Auf das zu versteuernde Einkommen bis zu 200.000 € zahlen Sie einen Steuersatz von 19 %. Gewinne, die diesen Schwellenwert von 200.000 € übersteigen, unterliegen einem Steuersatz von 25,8 %. Es ist wichtig, diesen Gewinnverlauf über das Jahr hinweg zu beobachten, da Ihre Steuerlast beim Erreichen der zweiten Progressionsstufe deutlich ansteigt, was sich auf Ihre Netto-Gesamtrendite auswirkt.
Wer gilt bei einer niederländischen Gesellschaft mit beschränkter Haftung als UBO?
Ein wirtschaftlich Berechtigter (Ultimate Beneficial Owner, UBO) ist jede natürliche Person, die letztlich mehr als 25 % der Anteile oder Stimmrechte an einer Gesellschaft hält oder kontrolliert. Dies gilt auch für Personen, die eine wirtschaftliche Beteiligung von 25 % an dem Rechtsträger halten. Erfüllt keine Person diese spezifischen Kriterien, muss ein Mitglied der leitenden Führungsebene als „Pseudo-UBO“ eingetragen werden. Alle BVs müssen diese Daten bei der KVK registrieren, um organisatorische Transparenz und die Erfüllung der gesetzlichen Vorgaben sicherzustellen.
Kann ich die Finanzberichterstattung meiner Dutch BV remote verwalten?
Sie können alle Finanzberichterstattungspflichten einer Dutch BV über einen spezialisierten Dienstleister vollständig aus der Ferne verwalten. Mittels einer legalisierten Vollmacht (Power of Attorney, PoA) müssen Sie weder für die Gründung noch für die laufende Verwaltung in die Niederlande reisen. Professionelle Dienstleister können Ihre Buchhaltung, BTW-Erklärungen und Jahresabschlüsse digital abwickeln. Dies ermöglicht es internationalen Gründern, eine vollständig rechtskonforme niederländische Präsenz zu unterhalten und gleichzeitig von jedem Ort der Welt aus zu agieren.
Wie hoch ist die Zinsschranke für niederländische Unternehmen?
Die Zinsschranke für niederländische Unternehmen liegt bei 24,5 % des EBITDA der Gesellschaft. Diese Regelung begrenzt die Höhe des steuerlichen Zinsabzugs vom zu versteuernden Gewinn, um eine übermäßige Fremdfinanzierung zu verhindern. Übersteigen Ihre Nettozinsaufwendungen diesen Prozentsatz, ist der übersteigende Betrag im laufenden Jahr steuerlich nicht abzugsfähig. Es handelt sich hierbei um eine komplexe steuerliche Vorschrift, die eine vorausschauende Finanzplanung erfordert, insbesondere für BVs, die zur Finanzierung ihrer operativen Tätigkeit auf Konzerndarlehen oder externes Fremdkapital angewiesen sind.
Quellen
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (BV)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Ondernemen
- Belastingdienst - Körperschaftsteuersätze
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Pflichten des Arbeitgebers
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (BTW) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |