

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-22 · Last reviewed 2026-08-22
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Führung einer Dutch BV umfasst mehr als eine lokale Registrierung; sie erfordert die strikte Einhaltung einer siebenjährigen Aufbewahrungspflicht für Unterlagen und eine präzise Meldung an das UBO-Register innerhalb einer Woche nach jeder Änderung der Eigentumsverhältnisse. Für internationale Unternehmensinhaber verlagert sich der administrative Aufwand oft von der Begeisterung über den Markteintritt auf die Formalitäten der lokalen Compliance. Um bei der niederländischen Handelskammer (KVK) und der Steuerverwaltung einen ordnungsgemäßen Status zu wahren, ist ein proaktiver Ansatz bezüglich der gesetzlichen Pflichten und der Buchführung erforderlich.
Dieser Artikel bietet einen präzisen Überblick über die administrativen Anforderungen, die niederländische Unternehmen erfüllen müssen, um die vollständige gesetzliche Compliance zu gewährleisten. Sie erfahren, wie Sie die obligatorischen Umsatzsteuer- und Körperschaftsteuererklärungen gemäß den Sätzen für 2026 handhaben, bei denen Gewinne bis zu 200.000 € mit 19 % und darüber hinaus mit 25,8 % besteuert werden. Wir erläutern zudem die Anforderungen an die Führung eines lokalen eingetragenen Firmensitzes, die Lohnbuchhaltung für Mitarbeiter und die Erfüllung der Transparenzstandards für natürliche Personen, die mehr als 25 % der Unternehmensanteile halten. Dieser Leitfaden dient als praktischer Fahrplan für die Verwaltung des Lebenszyklus Ihrer niederländischen Einheit mit professioneller Genauigkeit.
Wichtigste Erkenntnisse
- Identifizieren Sie die spezifischen administrativen Pflichten, die erforderlich sind, um den ordnungsgemäßen Status einer niederländischen juristischen Person bei der Handelskammer (KVK) und den Steuerbehörden aufrechtzuerhalten.
- Wenden Sie die Körperschaftsteuersätze für 2026 von 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf den darüber hinausgehenden Betrag an.
- Verwalten Sie die Pflichten für das UBO-Register, indem Sie jede natürliche Person, die mehr als 25 % der Anteile oder Stimmrechte des Unternehmens hält, innerhalb einer Woche nach Änderungen registrieren.
- Nutzen Sie Unternehmensverwaltungsdienste in den Niederlanden, um gesetzliche Meldepflichten zu erfüllen und eine Gründung aus der Ferne über den Weg einer legalisierten Vollmacht zu erleichtern.
- Integrieren Sie Sekretariatsunterstützung in die Buchhaltung der Dutch BV, um präzise Umsatzsteuermeldungen und die fristgerechte Einreichung der Jahresabschlüsse sicherzustellen.
Definition der Unternehmensverwaltung im niederländischen Regulierungskontext
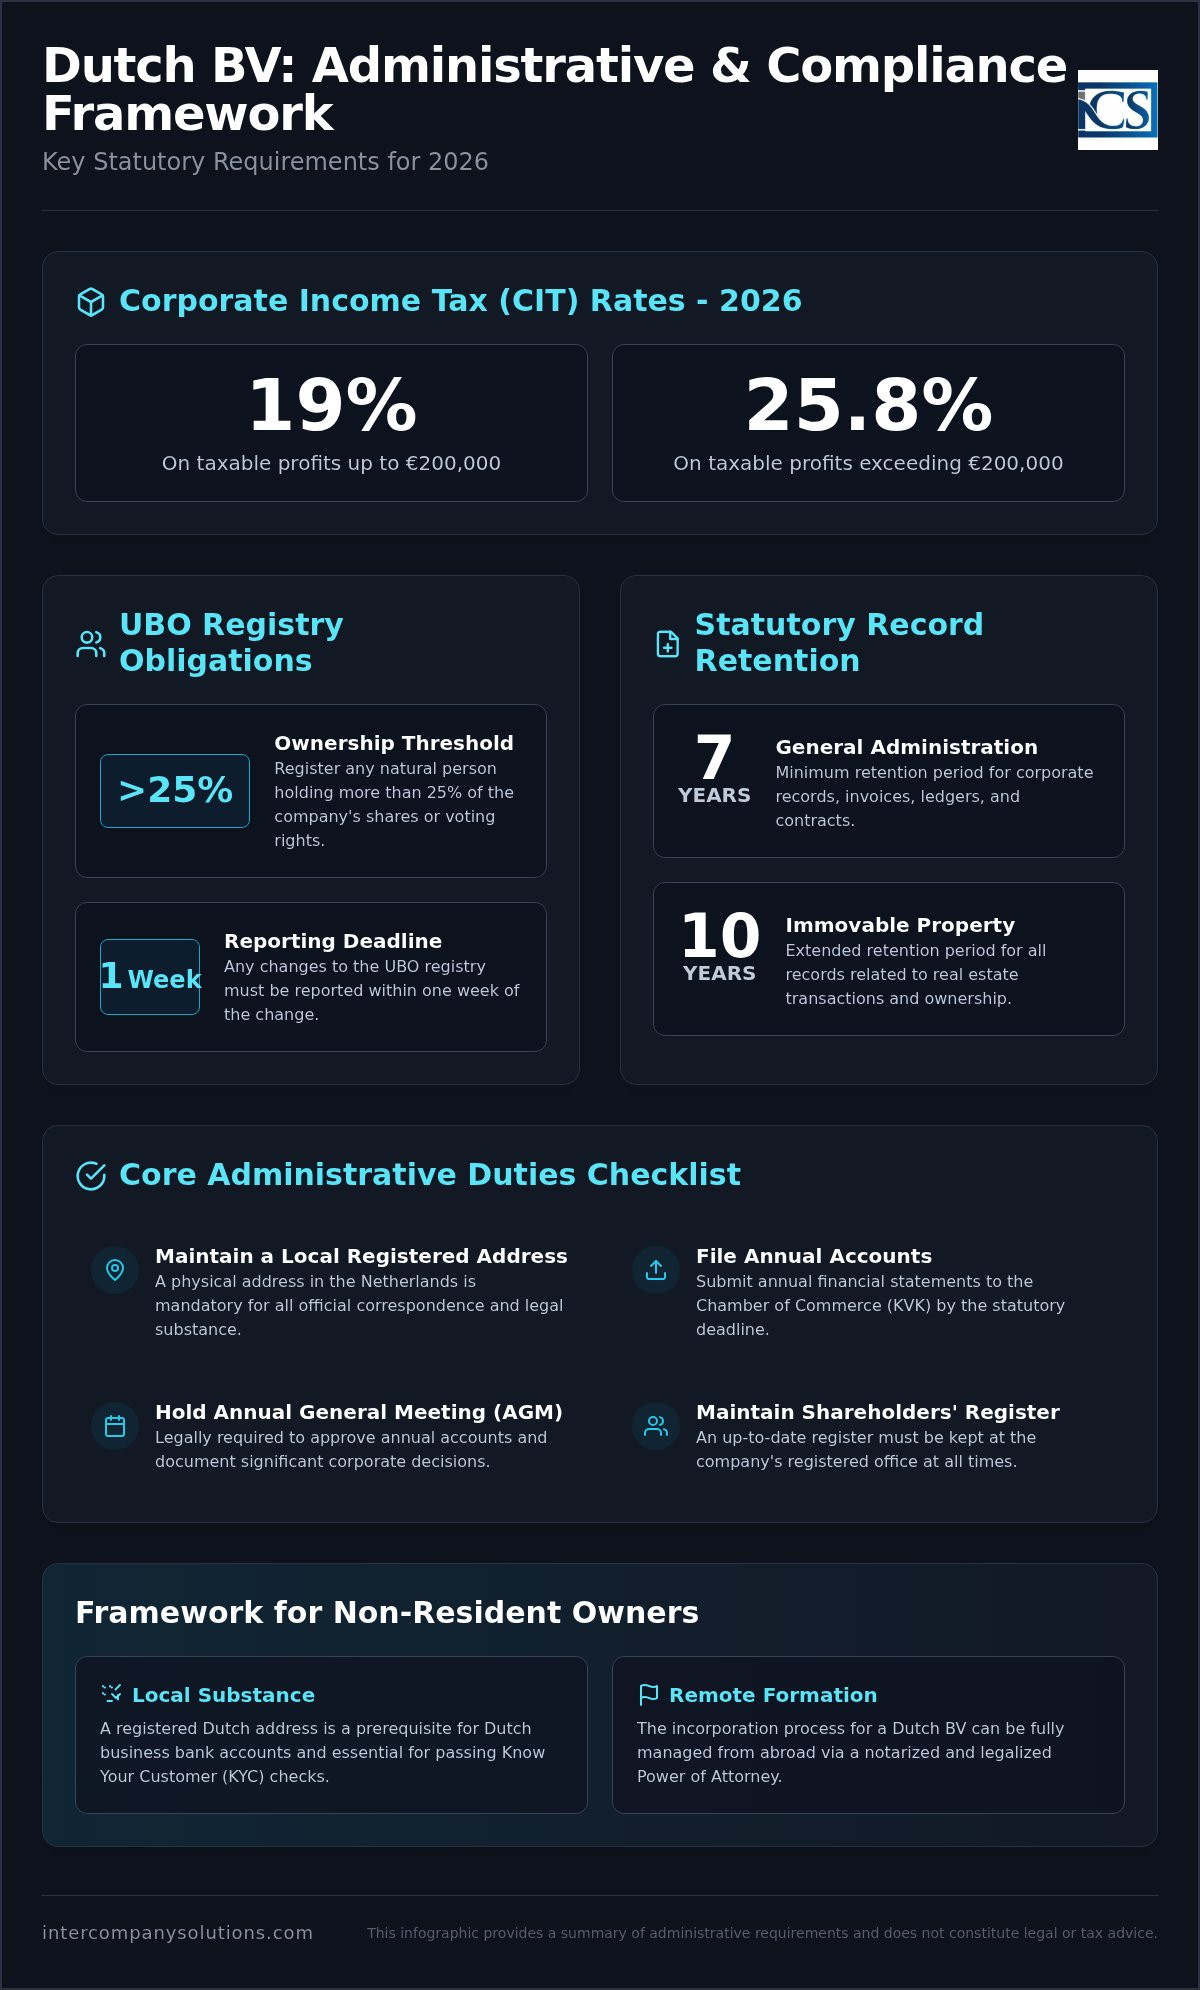
Die Unternehmensverwaltung bildet den verbindlichen Rahmen für die Governance einer Dutch BV und die gesetzliche Aufbewahrung von Unterlagen. Sie umfasst die gesetzlichen, finanziellen und sekretariellen Aufgaben, die erforderlich sind, um eine niederländische juristische Person im ordnungsgemäßen Zustand zu halten. Dies ist kein freiwilliger Prozess; es handelt sich um eine gesetzliche Vorschrift für jedes im Land registrierte Unternehmen. Eine effektive Verwaltung fungiert als Schnittstelle zwischen Ihrem Unternehmen, der niederländischen Handelskammer (KVK) und den Steuerbehörden (Belastingdienst). Für ausländische Gründer bieten Dienstleistungen der Unternehmensverwaltung in den Niederlanden die notwendige Infrastruktur, um lokale Substanz- und Compliance-Anforderungen ohne physische Präsenz vor Ort zu erfüllen. Dieses System steht im Einklang mit den allgemeinen Grundsätzen der Corporate Governance in den Niederlanden und gewährleistet Transparenz für alle Beteiligten. Eine ordnungsgemäße Geschäftsführung erfordert zudem die Einhaltung der gesetzlichen Aufbewahrungsfrist von 7 Jahren für die allgemeine Verwaltung und 10 Jahren für Unterlagen im Zusammenhang mit unbeweglichem Vermögen.
Die Rolle des niederländischen Gesellschaftssekretärs
Der niederländische Gesellschaftssekretär verwaltet die internen rechtlichen Angelegenheiten der BV. Zu seinen Hauptaufgaben gehört die Führung des Anteilseignerregisters, das am satzungsmäßigen Sitz der Gesellschaft aufbewahrt werden muss. Er koordiniert Vorstandsbeschlüsse und die obligatorische jährliche Hauptversammlung (AGM), um sicherzustellen, dass Beschlüsse rechtsverbindlich und dokumentiert sind. Bei Änderungen, wie dem Rücktritt eines Geschäftsführers oder einer Anteilsübertragung, stellt der Sekretär sicher, dass die KVK-Eintragungen unverzüglich aktualisiert werden. Dies umfasst auch die Führung des UBO-Registers, in dem jede natürliche Person mit einer Beteiligung von mehr als 25 % innerhalb einer Woche nach der Änderung erfasst werden muss. Genauigkeit verhindert hier erhebliche Bußgelder und rechtliche Komplikationen. Er fungiert als Hüter der rechtlichen Historie des Unternehmens und stellt durch sorgfältige Einreichungen sicher, dass die Anforderungen an Dienstleistungen der Unternehmensverwaltung in den Niederlanden erfüllt werden.
Administrative Substanz für nicht ansässige Eigentümer
Nicht ansässige Eigentümer stehen hinsichtlich der lokalen Substanz vor besonderen Herausforderungen. Das niederländische Recht verlangt von jeder BV einen lokalen eingetragenen Geschäftssitz in den Niederlanden, um offizielle Korrespondenz von Regierungsbehörden zu empfangen. Eine professionelle Verwaltung stellt sicher, dass Schreiben der Belastingdienst nicht unbeantwortet bleiben. Diese lokale Präsenz ist auch eine Voraussetzung für die Gründung einer Dutch BV und die Führung niederländischer Geschäftskonten. Banken führen strenge „Know Your Customer“-Prüfungen (KYC) durch und erwarten eine gut dokumentierte Verwaltungshistorie sowie einen klaren lokalen Bezug. Für Nicht-EU-Gründer beginnt dieser Prozess oft mit einer Ferngründung mittels einer legalisierten Vollmacht. Professionelle Dienstleister erleichtern dies, indem sie den Dokumentenfluss steuern und sicherstellen, dass das Unternehmen die hohen Standards der niederländischen Regulierungsbehörden erfüllt. Ohne dieses administrative Fundament riskiert ein Unternehmen den Verlust seiner Umsatzsteuernummer oder Kontoschließungen.
Kernkomponenten niederländischer Company-Secretarial-Dienstleistungen
Der betriebliche Erfolg einer niederländischen juristischen Person hängt von der Präzision ihrer sekretariellen Betreuung ab. Diese Dienstleistungen fungieren als primäre Schnittstelle zwischen der Gesellschaft und Aufsichtsbehörden wie der niederländischen Handelskammer (KVK) und der Steuerverwaltung (Belastingdienst). Während die Geschäftsführung die letztendliche Verantwortung trägt, übernehmen Sekretariatsexperten die technische Ausführung der gesetzlichen Pflichten. Dies umfasst den Entwurf von Vorstandsbeschlüssen, die Erstellung von Protokollen für die jährliche Hauptversammlung und die Bearbeitung von Anfragen der IND bezüglich des Aufenthaltsstatus internationaler Mitarbeiter. Zuverlässige Anbieter von Dienstleistungen der Unternehmensverwaltung in den Niederlanden stellen sicher, dass diese Maßnahmen mit den geltenden niederländischen Corporate-Governance-Gesetzen übereinstimmen, um administrative Versäumnisse zu verhindern.
Die Einreichung des Jahresabschlusses bei der KVK ist an eine kritische Frist gebunden, die je nach Größenklasse des Unternehmens variiert. Kleine BVs reichen in der Regel eine vereinfachte Bilanz nebst Anhang ein, die Frist für die Veröffentlichung ist jedoch streng. Das Versäumen dieser Fristen kann im Falle einer Insolvenz zur persönlichen Haftung der Geschäftsführer führen. Die sekretarielle Unterstützung stellt sicher, dass diese Einreichungen fehlerfrei sind und innerhalb der festgelegten Fristen hochgeladen werden, wodurch der Status der Gesellschaft als transparentes und regelkonformes Unternehmen gewahrt bleibt.
Gesetzliche Dokumentations- und Aufbewahrungspflichten
Das niederländische Recht schreibt einen strengen Ansatz bei der Datenaufbewahrung vor. Alle Unternehmens- und Finanzunterlagen, einschließlich Hauptbuchkonten, Rechnungen und Verträgen, müssen mindestens 7 Jahre lang aufbewahrt werden. Dieser Zeitraum verlängert sich auf 10 Jahre für alle Unterlagen im Zusammenhang mit unbeweglichem Vermögen, wie beispielsweise Eigentumsurkunden für Büros oder langfristige Mietverträge. Obwohl die Belastingdienst eine elektronische Aufbewahrung gestattet, müssen die digitalen Dateien während des gesamten Aufbewahrungszeitraums zugänglich und lesbar bleiben. Wenn Sie sich über Ihren aktuellen Einreichungsstatus unsicher sind, können Sie einen Compliance-Spezialisten konsultieren, um Ihre Unterlagen überprüfen zu lassen.
Compliance mit dem UBO-Register
Das Register der wirtschaftlichen Eigentümer (UBO-Register) ist eine Transparenzmaßnahme zur Verhinderung von Geldwäsche und Finanzkriminalität. Als UBO gilt jede natürliche Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile an einer BV hält. Seit 2022 sind bestimmte UBO-Daten für zuständige Behörden zugänglich, um hohe Standards der Rechenschaftspflicht zu gewährleisten. Unternehmen müssen ihre UBOs innerhalb einer Woche nach der Gründung der Gesellschaft oder jeder nachfolgenden Änderung der Eigentumsverhältnisse registrieren. Die Nichteinhaltung dieser Registrierungsfristen oder die Angabe unrichtiger Informationen kann zu behördlichen Bußgeldern oder strafrechtlichen Sanktionen führen. Professionelle Dienstleistungen der Unternehmensverwaltung in den Niederlanden überwachen diese Schwellenwerte kontinuierlich, um sicherzustellen, dass das Register die aktuelle Eigentümerstruktur genau widerspiegelt.
Gesetzliche Compliance-Anforderungen und steuerliche Parameter für 2026
Die Compliance für eine Dutch BV im Jahr 2026 konzentriert sich auf die Einhaltung bestimmter finanzieller Schwellenwerte und Einreichungsfristen. Für das Geschäftsjahr 2026 beträgt die einmalige Registrierungsgebühr bei der niederländischen Handelskammer (KVK) 85,15 €. Über diese anfänglichen Kosten hinaus müssen sich Unternehmen in einer strukturierten Steuerlandschaft bewegen, die monatliche oder vierteljährliche Aufmerksamkeit erfordert. Die Inanspruchnahme professioneller Dienstleistungen der Unternehmensverwaltung in den Niederlanden stellt sicher, dass diese Parameter genau eingehalten werden, um Strafen wegen verspäteter Einreichung zu vermeiden. Diese Anforderungen sind Teil des umfassenderen Rahmens der Corporate Governance in den Niederlanden, die steuerliche Transparenz und Rechenschaftspflicht für alle juristischen Personen betont.
Schwellenwerte bei der Körperschaftsteuer (CIT)
Das niederländische Körperschaftsteuersystem basiert auf einer zweistufigen Struktur, die sich nach dem steuerpflichtigen Gewinn richtet. Gewinne bis zu 200.000 € werden im Jahr 2026 mit dem niedrigeren Steuersatz von 19 % besteuert. Jeder steuerpflichtige Gewinn, der diesen Schwellenwert von 200.000 € übersteigt, unterliegt einem Steuersatz von 25,8 %. Für Unternehmer, die Holdingstrukturen verwalten, ist das Schachtelprivileg (Participation Exemption) ein wesentlicher Bestandteil der Steuerverwaltung. Diese Regelung verhindert eine Doppelbesteuerung, indem Dividenden und Veräußerungsgewinne aus einer Tochtergesellschaft steuerfrei gestellt werden, sofern die Muttergesellschaft mindestens 5 % der Anteile hält und bestimmte Motiv- oder Vermögensprüfungen erfüllt. Eine ordnungsgemäße Verwaltung stellt sicher, dass diese Steuerbefreiungen im Rahmen der jährlichen CIT-Erklärung korrekt geltend gemacht werden.
Umsatzsteuer (BTW) und EORI-Anträge
Die meisten niederländischen BVs sind verpflichtet, sich für die Mehrwertsteuer (VAT) zu registrieren, die vor Ort als BTW bekannt ist. Der Regelsatz beträgt 21 %, während ein ermäßigter Steuersatz von 9 % für bestimmte Waren und Dienstleistungen gilt, wie beispielsweise Lebensmittel und bestimmte arbeitsintensive Dienstleistungen. Nicht ansässige Unternehmen bestellen häufig einen steuerlichen Vertreter oder nutzen spezialisierte Dienstleistungen der Unternehmensverwaltung in den Niederlanden, um eine BTW-Nummer von der Belastingdienst zu erhalten. Die Häufigkeit der Einreichung hängt vom Umsatz des Unternehmens ab; die meisten BVs reichen ihre Erklärungen vierteljährlich ein, wobei die Behörden monatliche Einreichungen vorschreiben können, wenn der Umsatz 7.000 € pro Quartal übersteigt oder Zahlungen wiederholt verspätet eingehen.
Wenn Ihr Unternehmen am Import oder Export von Waren außerhalb der Europäischen Union beteiligt ist, ist eine EORI-Nummer (Economic Operators Registration and Identification) obligatorisch. Diese Nummer wird von den Zollbehörden zur Nachverfolgung von Sendungen verwendet und ist mit Ihrer BTW-Registrierung verknüpft. Die Abwicklung dieser Anträge während der Phase der Unternehmensgründung in den Niederlanden verhindert Verzögerungen in Ihrer Lieferkette.
Einreichungsfristen und Finanzberichterstattung
Das Geschäftsjahr der meisten niederländischen Unternehmen entspricht dem Kalenderjahr und endet am 31. Dezember. Der Jahresabschluss muss innerhalb von fünf Monaten nach Geschäftsjahresende erstellt und den Anteilseignern vorgelegt werden. Nach der Feststellung hat die Gesellschaft acht Tage Zeit, diesen Abschluss bei der KVK zu veröffentlichen. Zwar sind unter bestimmten Umständen Fristverlängerungen möglich, die absolute Frist für die Einreichung des Jahresabschlusses beträgt jedoch 12 Monate nach Ende des Geschäftsjahres. Das Versäumen dieser Ausschlussfrist gilt als Wirtschaftsdelikt und kann zur persönlichen Haftung der Geschäftsführer des Unternehmens führen.
Bewertung von Corporate Service Providern für internationale Gründer
Die Auswahl eines Partners für Ihre niederländische Einheit erfordert einen Fokus auf Verfahrenstransparenz und fachliche Expertise. Internationale Gründer stehen häufig vor der Herausforderung, eine lokale Einheit aus einer anderen Zeitzone zu verwalten, was die Erreichbarkeit aus der Ferne zu einer unverzichtbaren Voraussetzung macht. Ein kompetenter Anbieter von Corporate-Administration-Dienstleistungen in den Niederlanden sollte einen ganzheitlichen Ansatz bieten, bei dem gesellschaftsrechtliche Sekretariatsaufgaben und die Buchhaltung zur Gewährleistung der Dutch BV-Compliance unter einem Dach verwaltet werden. Diese Integration stellt sicher, dass gesetzliche Einreichungen bei der KVK perfekt mit den an die Belastingdienst übermittelten Finanzdaten übereinstimmen, wodurch Unstimmigkeiten vermieden werden, die Betriebsprüfungen auslösen könnten.
Transparenz bei der Gebührenstruktur ist ein weiterer entscheidender Indikator für einen verlässlichen Partner. Professionelle Kanzleien legen Drittkosten wie die KVK-Registrierungsgebühr in Höhe von 85,15 € und Notargebühren zu Beginn des Mandats offen, anstatt sie im Kleingedruckten zu verstecken. Da rund 93 % der niederländischen Bevölkerung Englisch sprechen, muss Ihr Dienstleister über exzellente Englischkenntnisse verfügen, um eine klare Kommunikation bei komplexen rechtlichen und steuerlichen Angelegenheiten zu gewährleisten. Erstklassige Kanzleien für Corporate-Administration-Dienstleistungen in den Niederlanden fungieren als Brücke und übersetzen lokale regulatorische Anforderungen in umsetzbare Schritte für den globalen Unternehmer.
Gründung und Verwaltung aus der Ferne
Der Weg über eine legalisierte Vollmacht (Power of Attorney, PoA) ist das Standardverfahren für nicht ansässige Gründer, die nicht persönlich in die Niederlande reisen können. Diese Methode ermöglicht es einem lokalen Vertreter, die Gründungsurkunde im Namen des Gründers vor einem niederländischen Notar zu unterzeichnen, sodass eine Anreise nicht erforderlich ist. Um diesen Prozess einzuleiten, müssen Sie eine Reihe spezifischer Dokumente vorlegen, darunter eine legalisierte Kopie Ihres Reisepasses und einen Nachweis der Wohnadresse. Dieser ortsunabhängige Ansatz ist zentraler Bestandteil des niederländischen Unternehmensregistrierungsprozesses für internationale Unternehmer. Sobald die BV gegründet ist, verwaltet der Administrationsdienst weiterhin Ihre registrierte Adresse und die gesetzliche Korrespondenz, ohne dass Ihre physische Anwesenheit erforderlich ist.
Integrierte Gehaltsabrechnung und Personalverwaltung
Wenn Ihre Dutch BV die Einstellung lokaler oder internationaler Mitarbeiter beabsichtigt, sollte Ihr administrativer Partner Gehaltsabrechnungsdienste in den Niederlanden anbieten, um diese komplexen Verpflichtungen zu verwalten. Dies umfasst die Registrierung als Arbeitgeber bei den Steuerbehörden sowie die Abwicklung der monatlichen Gehaltsabrechnungen und Rentenbeiträge. Für hochqualifizierte Migranten stellt die 30%-Regelung einen erheblichen steuerlichen Anreiz dar, der eine präzise Beantragung und fortlaufende Überwachung erfordert, um die Anspruchsberechtigung aufrechtzuerhalten. Häufig ist es von Vorteil, ein Employer-of-Record-Modell (EOR) zu nutzen, das es Ihnen ermöglicht, Personal einzustellen, ohne eine vollständige interne Personalabteilung aufzubauen, wodurch Ihr Verwaltungsaufwand gering bleibt und Sie gleichzeitig die niederländischen Arbeitsgesetze vollumfänglich einhalten.
Integrierte Verwaltungslösungen über Intercompany Solutions
Der Aufbau einer Präsenz auf einem ausländischen Markt erfordert einen Partner, der die Schnittstelle zwischen lokalem Recht und internationaler Geschäftsstrategie versteht. Intercompany Solutions (ICS) bietet ein Full-Service-Paket, das von der anfänglichen BV-Gründung über die Umsatzsteuerregistrierung bis hin zur Unterstützung bei Bankangelegenheiten alles abdeckt. Wir haben Unternehmern aus über 50 verschiedenen Ländern dabei geholfen, ihre niederländischen Geschäftstätigkeiten erfolgreich aufzunehmen. Dieser integrierte Ansatz stellt sicher, dass Ihr Unternehmen nicht nur als juristischer Eintrag existiert, sondern als voll konforme Einheit innerhalb des niederländischen Finanzsystems funktioniert. Indem Sie Ihre Anforderungen an Corporate-Administration-Dienstleistungen in den Niederlanden bündeln, verringern Sie das Risiko von Kommunikationslücken zwischen getrennten Rechts- und Buchhaltungsdienstleistern.
Der ICS-Gründungsprozess
Schnelligkeit und ortsunabhängige Erreichbarkeit sind das Fundament unseres Gründungsmodells. Wir wickeln den Prozess der Dutch BV-Unternehmensgründung innerhalb von 2 bis 5 Werktagen über das Verfahren der legalisierten Vollmacht ab. Diese Methode ermöglicht es Ihnen, Ihr Unternehmen zu gründen, ohne persönlich in die Niederlande reisen zu müssen. Sobald Sie die erforderlichen Identifikations- und Wohnsitzdokumente eingereicht haben, übernehmen wir die direkte Registrierung bei der niederländischen Handelskammer (KVK) und stellen sicher, dass die Registrierungsgebühr von 85,15 € ordnungsgemäß abgewickelt wird. Nach Unterzeichnung der Gründungsurkunde unterstützen wir Sie gezielt bei der Eröffnung von Geschäftskonten. Wir arbeiten mit modernen Fintech-Anbietern wie bunq sowie traditionellen niederländischen Banken zusammen, um sicherzustellen, dass Ihre Einheit über die erforderlichen Instrumente zur Abwicklung lokaler und internationaler Transaktionen verfügt. Unser Team begleitet Sie durch die strengen „Know Your Customer“-Anforderungen (KYC), um Verzögerungen bei der Kontoaktivierung zu minimieren.
Laufende Compliance und Buchhaltung
Die Führung einer BV erfordert den kontinuierlichen Austausch mit den Steuerbehörden und der KVK. Wir weisen Ihnen feste Kundenbetreuer zu, die Ihre vierteljährlichen Umsatzsteuervoranmeldungen und die Erstellung Ihrer Jahresabschlüsse überwachen. Diese langfristige Betreuung ist unerlässlich, um die gesetzliche Aufbewahrungsfrist von 7 Jahren einzuhalten und sicherzustellen, dass Ihre Körperschaftsteuererklärungen die Sätze für 2026 von 19 % und 25,8 % exakt abbilden. Falls Ihr Geschäftsmodell die Einstellung internationaler Fachkräfte vorsieht, unterstützen wir Sie bei Visa für hochqualifizierte Migranten (HSM) und IND-Anträgen, um den Umzug Ihrer Schlüsselkräfte reibungslos zu gestalten. Unser Paket „Premium Secretarial Support“ beinhaltet 10 Stunden gezielte Beratung im ersten Jahr, sodass Sie spezifische rechtliche oder administrative Fragen direkt klären können, sobald sie auftreten. Um die Dynamik Ihres Unternehmens aufrechtzuerhalten, garantieren wir eine Antwortzeit von 24 Stunden für alle administrativen Anfragen. Dieser Einsatz für Effizienz stellt sicher, dass Ihre geschäftlichen Interessen in kompetenten Händen bleiben, während Sie sich auf die Skalierung Ihrer Geschäftstätigkeit konzentrieren.
Zuletzt überprüft: August 2026
Sicherung der Zukunft Ihres niederländischen Unternehmens durch gesetzliche Compliance
Die Aufrechterhaltung einer Dutch BV erfordert größte Sorgfalt hinsichtlich der Steuerparameter für 2026, einschließlich des zweistufigen Körperschaftsteuersatzes und der KVK-Registrierungsgebühr von 85,15 €. Der langfristige Erfolg hängt davon ab, dass Sie die siebenjährige Aufbewahrungspflicht einhalten und gewährleisten, dass das UBO-Register jede natürliche Person, die eine Beteiligung von mehr als 25 % hält, korrekt ausweist. Diese administrativen Pflichten sind nicht bloß bürokratische Aufgaben; sie bilden das rechtliche Fundament, das den Status Ihres Unternehmens gegenüber der Belastingdienst und der Handelskammer schützt.
Professionelle Corporate-Administration-Dienstleistungen in den Niederlanden bieten die notwendige Infrastruktur, um die Brücke zwischen Ihrer internationalen Strategie und der Einhaltung lokaler regulatorischer Vorschriften zu schlagen. Als führende spezialisierte Gründungsagentur für ausländische Unternehmer ermöglichen wir die Gründung aus der Ferne innerhalb von 2 bis 5 Werktagen über den Weg der legalisierten Vollmacht. Unsere umfassende Unterstützung, abgesichert durch eine 100% Zufriedenheitsgarantie, stellt sicher, dass jede gesetzliche Anforderung mit Präzision und verfahrensbezogener Klarheit erfüllt wird.
Wir stehen bereit, um Sie als fachkundiger Partner auf dem niederländischen Markt zu begleiten. Unser Team setzt sich mit voller Hingabe dafür ein, Ihnen die Genauigkeit und rechtliche Integrität zu bieten, die Ihr internationales Vorhaben verdient.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Was sind die gesetzlich vorgeschriebenen Verwaltungsaufgaben für eine Dutch BV?
Zu den obligatorischen gesellschaftsrechtlichen Verwaltungsaufgaben gehören die Einreichung von Jahresabschlüssen bei der Handelskammer (KVK), die Führung des Gesellschafterregisters am satzungsmäßigen Sitz sowie die regelmäßige Abgabe von Umsatzsteuer- und Körperschaftsteuererklärungen. Zudem müssen wirtschaftlich Berechtigte innerhalb einer Woche nach jeder Änderung im UBO-Register eingetragen werden. Professionelle Anbieter von Unternehmensverwaltungsdienstleistungen in den Niederlanden stellen sicher, dass diese Fristen eingehalten werden, um behördliche Geldbußen oder eine Geschäftsführerhaftung im Falle von Pflichtverletzungen zu verhindern.
Muss ich in den Niederlanden physisch anwesend sein, um mein Unternehmen zu leiten?
Sie müssen nicht physisch in den Niederlanden anwesend sein, um Ihr Unternehmen zu leiten oder das Gründungsverfahren abzuschließen. Ausländische Gründer nutzen üblicherweise den Weg einer beglaubigten Vollmacht, um eine Dutch BV innerhalb von 2 bis 5 Werktagen aus der Ferne zu gründen. Nach der Errichtung können Sie die gesetzlichen Pflichten und Steuererklärungen Ihrer Gesellschaft über einen lokalen Dienstleistungspartner abwickeln, der die behördliche Korrespondenz und Einreichungen im Namen Ihres Unternehmens von einer niederländischen Sitzadresse aus übernimmt.
Wie hoch ist das für eine Dutch BV erforderliche Mindeststammkapital im Jahr 2026?
Das für die Gründung einer Dutch BV im Jahr 2026 erforderliche Mindeststammkapital beträgt 0,01 €. Diese Flexibilität ermöglicht es Gründern, eine Gesellschaft mit beschränkter Haftung ohne nennenswerte vorherige Kapitaleinlage zu errichten. Während des Gründungsprozesses müssen Sie den Nennwert der Geschäftsanteile sowie das gesamte ausgegebene Stammkapital festlegen. Obwohl das gesetzliche Minimum rein symbolisch ist, kann ein höheres Stammkapital für bestimmte Anträge auf Eröffnung eines Geschäftskontos oder für die unternehmerische Bonität von Vorteil sein.
Wie hoch sind die Körperschaftsteuersätze in den Niederlanden für 2026?
Für das Steuerjahr 2026 wenden die Niederlande ein zweistufiges Körperschaftsteuersystem an. Auf zu versteuernde Gewinne bis zu 200.000 € zahlen Sie einen Steuersatz von 19 %. Gewinne, die diesen Schwellenwert von 200.000 € übersteigen, werden mit einem Satz von 25,8 % besteuert. Diese Sätze finden auf das weltweite Einkommen von in den Niederlanden steueransässigen Unternehmen Anwendung. Eine ordnungsgemäße Buchführung und die Inanspruchnahme spezifischer Steuerbefreiungen, wie etwa der Beteiligungsbefreiung, sind für die Optimierung der Steuerlast Ihres Unternehmens unerlässlich.
Wie hoch ist die KVK-Registrierungsgebühr für ein neues Unternehmen im Jahr 2026?
Die Registrierungsgebühr der niederländischen Handelskammer (KVK) für ein neues Unternehmen beträgt im Jahr 2026 85,15 €. Hierbei handelt es sich um eine einmalige Gebühr, die bei der Ersteintragung Ihrer juristischen Person in das Handelsregister fällig wird. Wenn Sie Unternehmensverwaltungsdienstleistungen in den Niederlanden nutzen, um Ihre Gründung zu begleiten, wird diese Gebühr vom Anbieter häufig im Rahmen der Einrichtungskosten übernommen. Zudem erhalten Sie eine eindeutige KVK-Nummer, die für alle offiziellen geschäftlichen Vorgänge verpflichtend ist.
Wer gilt in den Niederlanden als wirtschaftlich Berechtigter (UBO)?
Eine natürliche Person gilt als wirtschaftlich Berechtigter (Ultimate Beneficial Owner, UBO), wenn sie mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile an einer niederländischen Gesellschaft hält. Diese Definition schließt auch Personen ein, die auf andere Weise die tatsächliche Kontrolle über das Unternehmen ausüben. Seit 2022 ist das UBO-Register ein verpflichtendes Transparenzinstrument. Sie müssen diese Personen registrieren und das Register innerhalb einer Woche nach jeder Änderung in der Eigentümerstruktur der Gesellschaft aktualisieren.
Wie lange müssen Geschäftsunterlagen für ein niederländisches Unternehmen aufbewahrt werden?
Sie müssen alle geschäftlichen und finanziellen Unterlagen für die gesetzliche Dauer von 7 Jahren aufbewahren. Diese Pflicht erstreckt sich auf Hauptbuchkonten, Rechnungen, Kontoauszüge und Verträge. Sofern sich Ihre Unterlagen jedoch auf unbewegliches Vermögen beziehen, wie beispielsweise Eigentumsurkunden für Büroimmobilien oder langfristige Mietverträge, verlängert sich die Aufbewahrungsfrist auf 10 Jahre. Die Aufbewahrung darf in elektronischer Form erfolgen, vorausgesetzt, die Dokumente bleiben während des gesamten Zeitraums lesbar und für Prüfungen durch die niederländische Steuerverwaltung (Belastingdienst) zugänglich.
Kann ich über einen Verwaltungspartner Mitarbeiter in den Niederlanden einstellen?
Sie können Mitarbeiter in den Niederlanden einstellen, indem Sie Unterstützung bei der Lohnabrechnung und Personalverwaltung durch einen administrativen Partner nutzen. Auf diese Weise können Sie lokales Personal beschäftigen, ohne eine interne Personalabteilung einrichten zu müssen. Ihr Partner übernimmt die Arbeitgeberregistrierung bei der Belastingdienst, die monatliche Erstellung der Gehaltsabrechnungen und die Abführung der Rentenbeiträge. Zudem kann er Sie bei der 30%-Steuerregelung für hochqualifizierte Zuwanderer unterstützen und so gewährleisten, dass Ihre internationalen Fachkräfte von den niederländischen Steuervorteilen profitieren.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- ICS Payroll - Niederländische Entgeltabrechnungsdienste
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |