

By Wilbian Verkroost, Intercompany Solutions
Published 2026-08-15 · Last reviewed 2026-08-20
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Ungefähr 80 % der niederländischen juristischen Personen haben ihre wirtschaftlich Berechtigten bis Anfang 2024 erfolgreich registriert, was die strengen Transparenzstandards verdeutlicht, die nun von der Belastingdienst durchgesetzt werden. Für ausländische Unternehmer ist die Einhaltung der CIT-Compliance in den Niederlanden eine präzise gesetzliche Anforderung, die keinen Raum für administrative Fehler oder versäumte Fristen lässt. Es kommt häufig vor, dass man sich von der Fachsprache und den strengen Einreichungsfristen überfordert fühlt, die erforderlich sind, um eine Dutch BV bei den Steuerbehörden im ordnungsgemäßen Zustand zu halten.
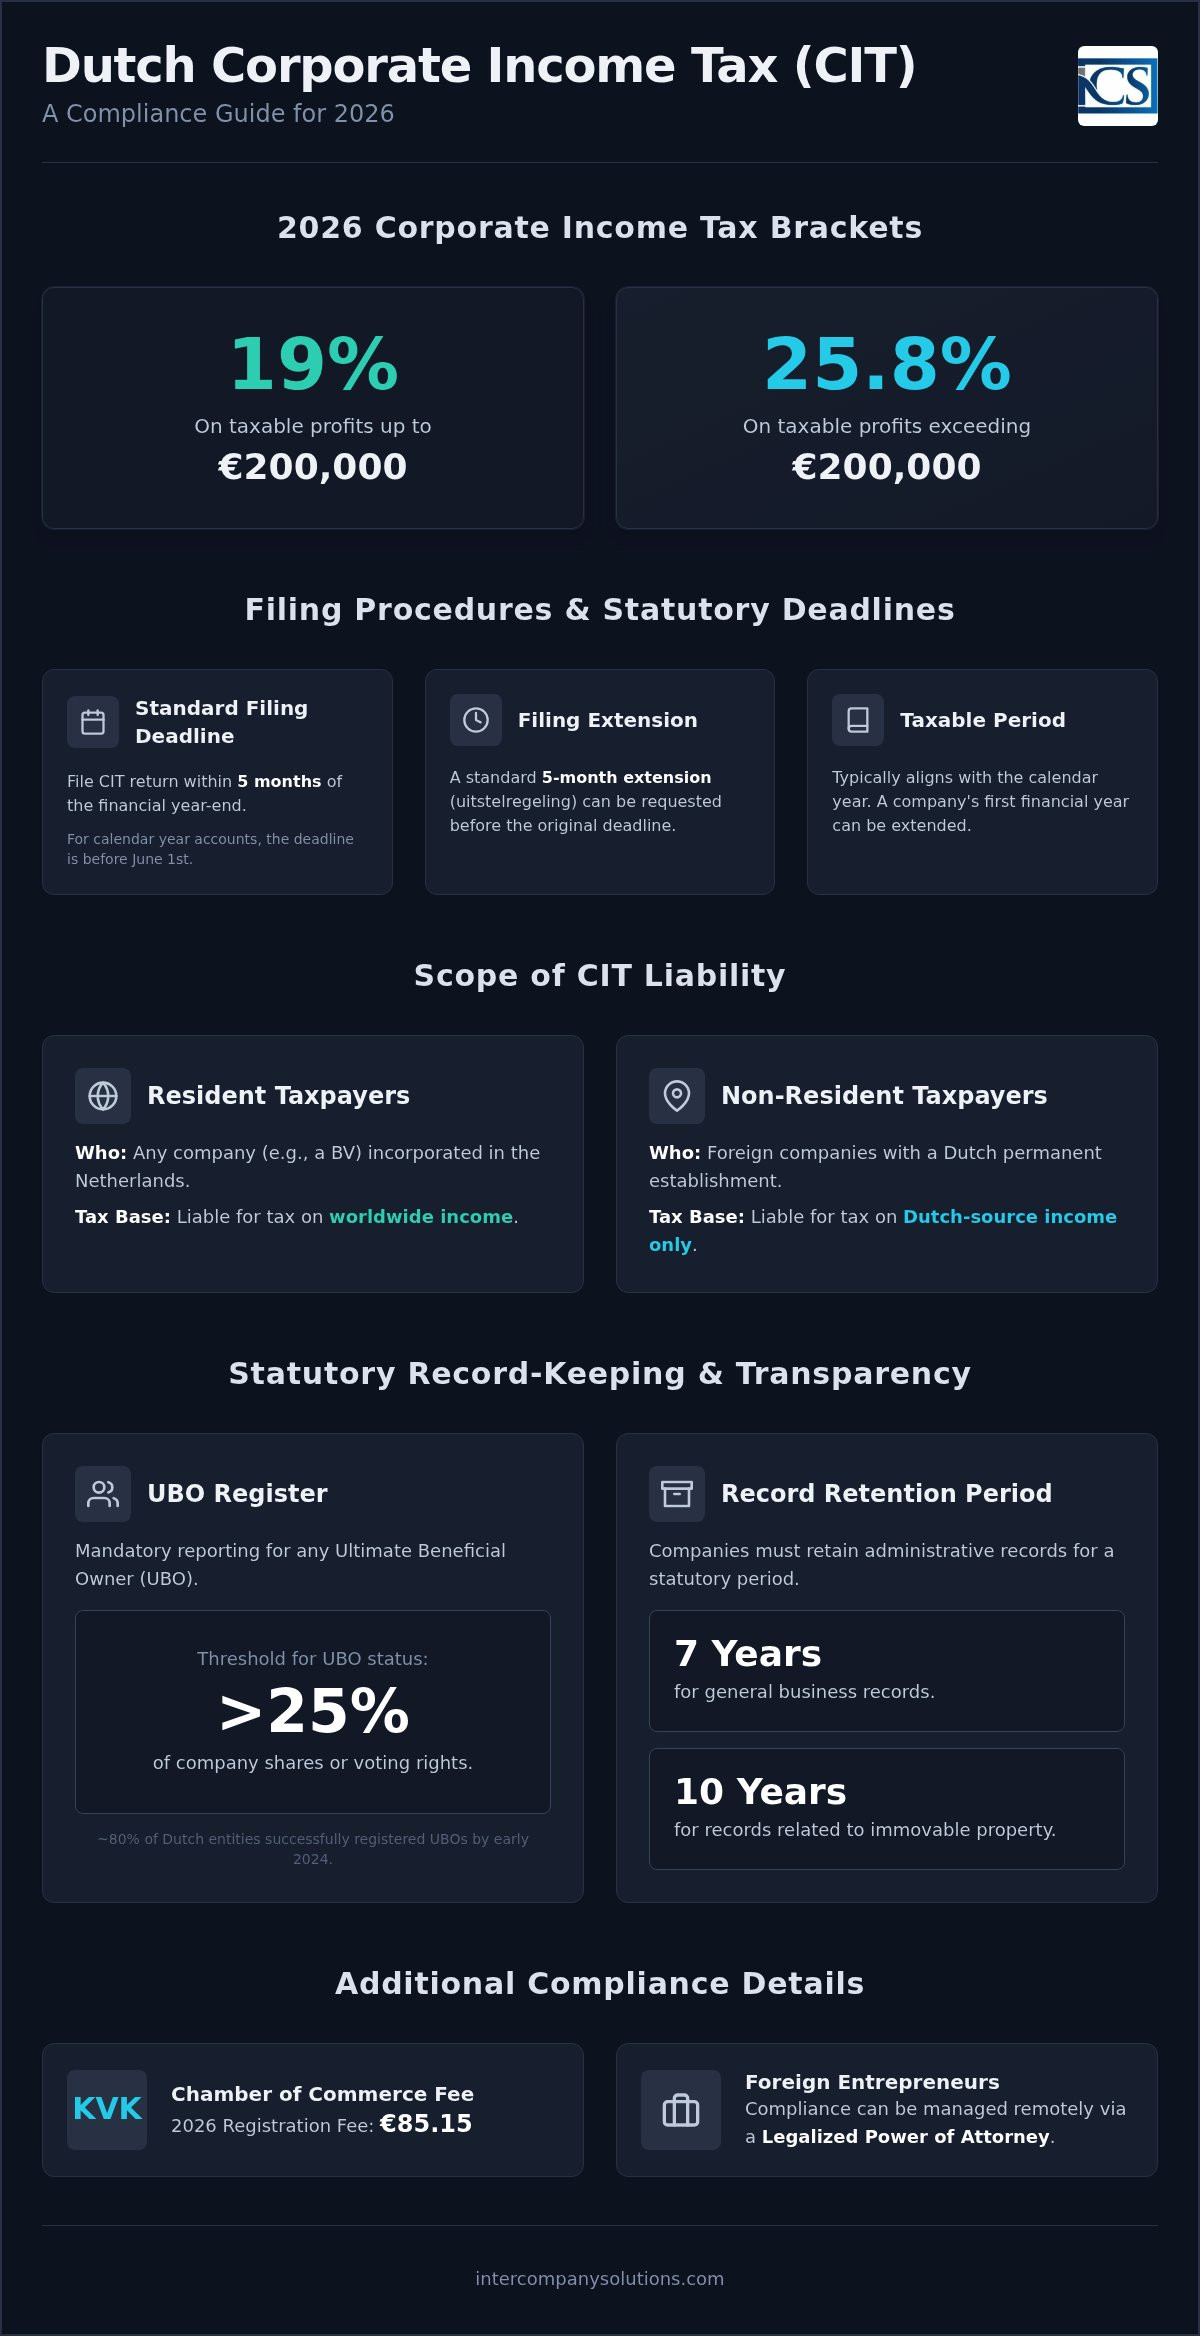
Wir verstehen, dass die Komplexität des niederländischen Steuerrechts ein erhebliches Hindernis für das internationale Unternehmenswachstum darstellen kann. Dieser Leitfaden bietet eine professionelle, schrittweise Aufschlüsselung der Anforderungen an die Körperschaftsteuer für 2026 und stellt sicher, dass Sie über die genauen Daten verfügen, die zur Erfüllung der steuerlichen Pflichten Ihres Unternehmens erforderlich sind. Sie erhalten ein klares Verständnis der aktuellen Steuerstufen, die weiterhin bei 19 % für Gewinne bis zu 200.000 € und 25,8 % für alle Beträge über diesem Schwellenwert liegen.
Über die Steuersätze hinaus erläutern wir die wesentlichen Einreichungsfristen und die obligatorische siebenjährige Aufbewahrungsfrist für Unterlagen, die Sie einhalten müssen. Wir behandeln zudem die KVK-Registrierungsgebühren in Höhe von 85,15 € sowie die spezifischen UBO-Meldepflichtgrenzen für Anteilseigner mit mehr als 25 % Beteiligung. Diese Übersicht dient als verlässlicher Leitfaden, der Ihnen hilft, behördliche Geldbußen zu vermeiden und eine transparente Beziehung zum niederländischen Staat zu pflegen.
Wichtigste Erkenntnisse
- Verstehen Sie das zweistufige Steuersystem für 2026, um eine genaue CIT-Compliance in den Niederlanden sicherzustellen, bei der ein Steuersatz von 19 % auf Gewinne bis zu 200.000 € und 25,8 % auf den verbleibenden Betrag angewendet wird.
- Identifizieren Sie kritische Einreichungsfristen, die in der Regel innerhalb von fünf Monaten nach Ende des Geschäftsjahres fällig sind, um behördliche Sanktionen und Verzugszinsen zu vermeiden.
- Implementieren Sie gesetzliche Aufbewahrungsprotokolle, die der obligatorischen siebenjährigen Aufbewahrungsfrist entsprechen, oder zehn Jahre bei Unterlagen bezüglich unbeweglichen Vermögens.
- Erfahren Sie, wie nicht ansässige Geschäftsführer niederländische Steuerpflichten aus der Ferne über den Weg einer legalisierten Vollmacht (Power of Attorney) zur Gewährleistung der Corporate Compliance erfüllen können.
- Klären Sie Transparenzanforderungen für das UBO-Register, die für jede natürliche Person gelten, die mehr als 25 % der Geschäftsanteile oder Stimmrechte der Gesellschaft hält.
Umfang der niederländischen Körperschaftsteuerpflicht
Die niederländische Körperschaftsteuer (CIT) gilt für Rechtsträger auf Grundlage ihrer steuerlichen Ansässigkeit und der Art ihrer Aktivitäten im Land. Für die meisten internationalen Unternehmer ist die Besloten Vennootschap (BV) die bevorzugte Rechtsform für geschäftliche Aktivitäten. Nach niederländischem Recht gilt jede in den Niederlanden gegründete BV automatisch als steuerlich ansässig. Dieser Status hat zur Folge, dass die Gesellschaft mit ihrem weltweiten Einkommen steuerpflichtig ist, unabhängig davon, wo dieses Einkommen erzielt wird. Dies ist ein entscheidender Faktor, der bei der Gründung eines niederländischen Unternehmens berücksichtigt werden muss, da er die Grundlage für alle künftigen steuerlichen Pflichten bildet.
Für Unternehmer, die auch Unternehmen in Nordamerika leiten, können Sie mehr über das Secretary of State Directory erfahren, um unkompliziert Unternehmensrecherchen durchzuführen und die Namensverfügbarkeit in allen 50 US-Bundesstaaten zu prüfen.
Nicht ansässige Steuerpflichtige, wie ausländische Unternehmen mit einer Betriebsstätte oder bestimmten Einkünften aus niederländischen Quellen, unterliegen einem begrenzteren Umfang. Sie zahlen nur Steuern auf Gewinne, die direkt aus niederländischen Geschäftstätigkeiten stammen. Die Bestimmung der Ansässigkeit erfordert die Prüfung des Ortes der tatsächlichen Geschäftsleitung. Werden die wesentlichen kaufmännischen und strategischen Entscheidungen in den Niederlanden getroffen, wird die Gesellschaft steuerlich in der Regel als ansässig eingestuft. Das Verständnis dieser Unterschiede ist von grundlegender Bedeutung für die Einhaltung der Körperschaftsteuer-Compliance in den Niederlanden und stellt sicher, dass alle gesetzlichen Verpflichtungen ab dem Datum der Gründung erfüllt werden. Das niederländische Körperschaftsteuersystem bietet einen klaren Rahmen für diese Beurteilungen und bringt lokale Anforderungen mit internationalen Abkommen zur Vermeidung von Doppelbesteuerung in Einklang.
Körperschaftsteuerpflichtige Rechtsträger
Das niederländische Steuerrecht sieht eine Körperschaftsteuerpflicht für verschiedene Rechtsformen vor. Gesellschaften mit beschränkter Haftung (BVs) und Aktiengesellschaften (NVs) sind die häufigsten Steuersubjekte. Stiftungen (stichtingen) und Vereine sind grundsätzlich befreit, es sei denn, sie üben eine aktive Geschäftstätigkeit aus, die im Wettbewerb mit gewerblichen Unternehmen steht. In solchen Fällen müssen sie sich für die Körperschaftsteuer registrieren, sobald ihre Tätigkeiten die Schwelle zu einem Gewerbebetrieb überschreiten. Ausländische Zweigniederlassungen, die als Betriebsstätten fungieren, müssen die niederländischen Einreichungspflichten für den Gewinnanteil erfüllen, der ihren lokalen Aktivitäten zuzurechnen ist. Dies gewährleistet gleiche Wettbewerbsbedingungen zwischen lokalen BVs und internationalen Konzernen mit physischer Präsenz im Land.
Der Besteuerungszeitraum
Die meisten Unternehmen passen ihren Besteuerungszeitraum an das reguläre Kalenderjahr an, das vom 1. Januar bis zum 31. Dezember läuft. Das Gesetz erlaubt jedoch abweichende Geschäftsjahre, sofern dies in der Gründungsurkunde der Gesellschaft festgelegt ist. Bei einer neu gegründeten BV kann das erste Geschäftsjahr verlängert werden. Dies bedeutet, dass für ein im Oktober 2025 gegründetes Unternehmen der erste Berichtszeitraum erst am 31. Dezember 2026 enden kann. Diese Abstimmung ist von entscheidender Bedeutung, da die Körperschaftsteuererklärungen exakt mit den bei der Handelskammer (KVK) hinterlegten Jahresabschlüssen übereinstimmen müssen. Eine präzise Abstimmung zwischen Buchhaltung und Steuererklärung ist ein zentraler Bestandteil einer erfolgreichen Körperschaftsteuer-Compliance in den Niederlanden. Sie verhindert Diskrepanzen, die Betriebsprüfungen oder Nachfragen des Belastingdienst auslösen könnten.
Einreichungsverfahren und gesetzliche Fristen
Die Aufrechterhaltung der Körperschaftsteuer-Compliance in den Niederlanden erfordert die strikte Einhaltung des gesetzlichen Zeitplans für die Einreichung. Für eine Dutch BV, deren Geschäftsjahr dem Kalenderjahr entspricht, muss die Körperschaftsteuererklärung vor dem 1. Juni des Folgejahres eingereicht werden. Verwendet Ihr Unternehmen ein abweichendes Geschäftsjahr, wie im vorherigen Abschnitt bezüglich der Gründungsurkunde beschrieben, beträgt die Frist genau fünf Monate nach dem Ende dieses Zeitraums. Das Versäumen dieser Fristen führt zu automatischen behördlichen Bußgeldern, die bei anhaltender Verzögerung steigen können.
Über die uitstelregeling können Sie eine standardmäßige fünfmonatige Fristverlängerung für die Einreichung beantragen. Dies ist besonders nützlich für internationale Unternehmer, die zusätzliche Zeit benötigen, um Abschlüsse ausländischer Tochtergesellschaften zu konsolidieren oder sich mit nicht ansässigen Geschäftsführern abzustimmen. Die meisten professionellen Dienstleister übernehmen diesen Antrag im Namen ihrer Mandanten und stellen so sicher, dass das Unternehmen ordnungsgemäß geführt bleibt, während die endgültigen Zahlen überprüft werden. Es handelt sich um ein Routineverfahren, das jedoch vor Ablauf der ursprünglichen Fünfmonatsfrist eingeleitet werden muss.
Der Ablauf der Körperschaftsteuererklärung
Die Grundlage einer korrekten Steuererklärung ist der handelsrechtliche Jahresabschluss. Der steuerliche Gewinn weicht jedoch aufgrund spezifischer steuerlicher Anpassungen häufig vom handelsrechtlichen Gewinn ab. Dazu gehören nicht abzugsfähige Betriebsausgaben wie bestimmte Bußgelder oder ein Teil der Repräsentationskosten sowie spezifische Abschreibungsvorschriften für Betriebsvermögen. Die Erklärung muss elektronisch über das Portal des Belastingdienst oder über zertifizierte Software übermittelt werden. Dieser Prozess stellt sicher, dass die Verfahren zur Abgabe und Einhaltung der Körperschaftsteuer den neuesten Standards für 2026 entsprechen, wobei der Schwerpunkt auf der Genauigkeit bei der Überleitung von der Handels- zur Steuerbilanz liegt.
Vorläufige versus endgültige Steuerbescheide
Die niederländischen Steuerbehörden erlassen in der Regel zu Beginn des Geschäftsjahres einen vorläufigen Steuerbescheid (voorlopige aanslag), der auf früheren Ergebnissen oder Schätzungen basiert. Dieser dient als vorläufiger Zahlungsplan, der Unternehmen dabei hilft, ihre Liquidität über das gesamte Jahr hinweg zu steuern. Wenn Sie deutlich höhere oder niedrigere Gewinne als in den Vorjahren erwarten, sollten Sie diesen Bescheid unverzüglich anpassen lassen. Dadurch werden hohe, unerwartete Steuernachzahlungen am Jahresende vermieden und Verzugszinsen minimiert. Ein proaktives Management dieser Bescheide ist ein zentraler Bestandteil einer effektiven Körperschaftsteuer-Compliance in den Niederlanden.
Nach einem Urteil des Obersten Gerichtshofs aus dem Jahr 2026 ist der Zinssatz für verspätete Körperschaftsteuerzahlungen nun auf 4 % begrenzt. Obwohl dies niedriger ist als in den Vorjahren, bleibt es ein Kostenfaktor, den effiziente Unternehmen durch präzise Berichterstattung vermeiden. Sobald der Belastingdienst Ihre eingereichte Erklärung bearbeitet hat, erlässt er einen endgültigen Steuerbescheid (definitieve aanslag). Wenn Sie der Ansicht sind, dass Ihre steuerlichen Verpflichtungen falsch berechnet wurden, können Sie unsere Buchhaltungsspezialisten konsultieren, um Ihre Erklärung überprüfen zu lassen oder innerhalb der gesetzlichen Frist von sechs Wochen ein formelles Einspruchsverfahren einzuleiten.
Niederländische Körperschaftsteuersätze und Schwellenwerte für 2026
Die niederländische Körperschaftsteuerstruktur behält für 2026 ein stabiles zweistufiges System bei und bietet ein verlässliches Umfeld für internationale Unternehmen. Für zu versteuernde Gewinne bis zu 200.000 € zahlen Unternehmen einen Steuersatz von 19 %. Sobald die Gewinne diesen Schwellenwert von 200.000 € übersteigen, wird der darüber liegende Betrag mit 25,8 % besteuert. Diese Sätze gelten für den steuerlichen Gewinn, der nach Vornahme der erforderlichen Anpassungen des handelsrechtlichen Jahresabschlusses ermittelt wird, wie in den vorherigen Abschnitten beschrieben. Eine genaue Buchführung ist unerlässlich, um sicherzustellen, dass Ihr Unternehmen bei der jährlichen Einreichung die korrekten Schwellenwerte anwendet.
Holdinggesellschaften profitieren häufig vom Schachtelprivileg (deelnemingsvrijstelling). Diese Regelung stellt sicher, dass Dividenden und Veräußerungsgewinne aus einer qualifizierten Tochtergesellschaft, an der die Muttergesellschaft in der Regel mindestens 5 % der Anteile hält, von der Körperschaftsteuer befreit sind. Dies verhindert eine Doppelbesteuerung innerhalb eines Konzerns und macht die Niederlande zu einem strategischen Standort für Holdingstrukturen. Die ordnungsgemäße Anwendung dieser Befreiung ist ein Eckpfeiler der Körperschaftsteuer-Compliance in den Niederlanden für Unternehmensgruppen mit mehreren Rechtsträgern, da sie sich direkt auf den effektiven Gesamtsteuersatz auswirkt.
Ermittlung des zu versteuernden Gewinns
Die Ermittlung der endgültigen Steuerschuld erfordert eine präzise Berechnung des zu versteuernden Gewinns. Sie können die meisten betrieblich veranlassten Aufwendungen abziehen, sofern sie zur Erzielung von Einnahmen entstanden sind. Bestimmte Kosten wie Zinsen für Darlehen unterliegen jedoch besonderen Abzugsbeschränkungen. Erleidet Ihr Unternehmen einen Verlust, erlaubt das niederländische System einen einjährigen Verlustrücktrag auf den Gewinn des Vorjahres. Verluste, die auf diese Weise nicht verrechnet werden können, können zeitlich unbegrenzt vorgetragen werden. Es ist gut zu wissen, dass der Verlustvortrag zwar zeitlich unbegrenzt möglich ist, bei der Verrechnung mit Gewinnen über 1 Million € jedoch Beschränkungen gelten.
Konzerne mit mehreren BVs können häufig eine steuerliche Organschaft (fiscale eenheid) bilden. Dies ermöglicht es der Muttergesellschaft und ihren Tochtergesellschaften, als ein einziger Steuerpflichtiger behandelt zu werden. Der Hauptvorteil besteht in der Möglichkeit, Verluste einer Gesellschaft mit Gewinnen einer anderen Gesellschaft innerhalb derselben Gruppe zu verrechnen. Zudem vereinfacht es den Verwaltungsaufwand, da für die gesamte Organschaft nur eine einzige konsolidierte Körperschaftsteuererklärung eingereicht wird. Diese Struktur erfordert eine sorgfältige Planung bei der Gründung eines Unternehmens in den Niederlanden, um sicherzustellen, dass alle Rechtsträger die Voraussetzungen für die steuerliche Konsolidierung erfüllen.
Steuervergünstigungen und Befreiungen
Die niederländische Regierung bietet verschiedene Anreize, um bestimmte Formen wirtschaftlicher Aktivitäten zu fördern. Die Innovation Box ist ein prominentes Beispiel, die es ermöglicht, Gewinne aus selbst entwickeltem geistigen Eigentum oder qualifizierter F&E mit einem effektiven Steuersatz von 9 % anstelle der regulären Sätze zu besteuern. Dieser ermäßigte Satz senkt die Steuerlast für technologieorientierte Unternehmen, die über gültige Patente oder F&E-Bescheinigungen verfügen, erheblich.
Darüber hinaus können Unternehmen Investitionsabzüge für energieeffiziente oder umweltfreundliche Wirtschaftsgüter in Anspruch nehmen. Diese Abzüge werden vom steuerlichen Gewinn vorgenommen, bevor die Körperschaftsteuersätze angewendet werden. In Kombination mit dem Schachtelprivileg auf Dividenden bieten diese Anreize einen wettbewerbsfähigen steuerlichen Rahmen für Unternehmer, die auf Wachstum und Innovation setzen. Die Einhaltung dieser Regelungen ist für jede moderne BV ein wesentlicher Bestandteil der Körperschaftsteuer-Compliance in den Niederlanden.
Gesetzliche Aufbewahrungs- und Transparenzanforderungen
Die administrative Integrität ist das Rückgrat einer gesetzeskonformen Dutch BV. Die Belastingdienst verlangt die Führung einer lückenlosen Buchführung, die für Prüfungen jederzeit leicht zugänglich ist. Für standardmäßige Geschäftsunterlagen, einschließlich Rechnungen, Kontoauszügen und Verträgen, beträgt die gesetzliche Aufbewahrungsfrist sieben Jahre. Wenn Ihr Unternehmen jedoch Geschäftsräume besitzt oder verwaltet, müssen Sie Unterlagen bezüglich unbeweglicher Vermögenswerte zehn Jahre lang aufbewahren. Diese Unterscheidung ist für die langfristige Körperschaftsteuer-Compliance in den Niederlanden von entscheidender Bedeutung, da die Nichtvorlage dieser Dokumente bei einer Prüfung zu einer Beweislastumkehr in Steuerstreitigkeiten führen kann.
Digitale Aufzeichnungen werden von den Behörden uneingeschränkt anerkannt, sofern deren Echtheit und Zugänglichkeit gewährleistet bleiben. Sie müssen sicherstellen, dass die Daten innerhalb eines angemessenen Zeitraums abgerufen und lesbar gemacht werden können, falls dies von einem Steuerprüfer verlangt wird. Während cloudbasierte Buchhaltungslösungen dies erleichtern, liegt die letztendliche Verantwortung für die Datenintegrität bei den Geschäftsführern des Unternehmens. Eine strukturierte Führung Ihrer digitalen Archive ist eine praktische Möglichkeit, Transparenz und Zuverlässigkeit gegenüber dem niederländischen Staat nachzuweisen.
Um sicherzustellen, dass diese Systeme sicher und widerstandsfähig bleiben, nutzen viele internationale Unternehmen die Expertise von Insoft Services für professionelle IT-Beratung und Managed-Cybersecurity-Services.
KVK-Einreichung und Gebühren
Jedes Jahr muss eine Dutch BV ihren Jahresabschluss bei der Handelskammer (KVK) hinterlegen. Für das Jahr 2026 beträgt die Registrierungsgebühr für das Handelsregister 85,15 €. Sie müssen diesen Jahresabschluss innerhalb von 12 Monaten nach Ende des Geschäftsjahres einreichen, um den ordnungsgemäßen Status des Unternehmens aufrechtzuerhalten. Der Umfang der offenzulegenden Informationen richtet sich nach der Größenklasse Ihres Unternehmens. Kleinst- und Kleinunternehmen müssen in der Regel lediglich eine verkürzte Bilanz und begrenzte Erläuterungen veröffentlichen. Im Gegensatz dazu unterliegen mittlere und große Unternehmen umfangreicheren Prüfungs- und Offenlegungspflichten. Eine fristgerechte Einreichung schützt Geschäftsführer im Insolvenzfall vor persönlicher Haftung und ist ein zentraler Bestandteil der Unternehmenstransparenz.
Einhaltung der Vorschriften für das UBO-Register
Die Transparenz erstreckt sich über das UBO-Register auch auf die Eigentümerstruktur. Sie sind verpflichtet, jede natürliche Person einzutragen, die ein wirtschaftlicher Eigentümer (Ultimate Beneficial Owner) ist, definiert als eine Person, die mehr als 25 % der Anteile oder Stimmrechte hält. Anfang 2024 hatten rund 80 % der niederländischen Unternehmen diese Registrierung erfolgreich abgeschlossen, was den hohen Stellenwert widerspiegelt, der der Unternehmenstransparenz beigemessen wird. Unrichtige oder fehlende UBO-Daten können zu Verwaltungsgeldbußen und erheblichen Hürden bei der Eröffnung oder Führung von Geschäftsbankkonten führen. Banken nutzen diese Daten im Rahmen ihrer obligatorischen KYC-Prüfungen, wodurch die Richtigkeit der UBO-Angaben eine Grundvoraussetzung für eine reibungslose Körperschaftsteuer-Compliance in den Niederlanden ist. Jede Änderung der Eigentumsverhältnisse muss innerhalb von acht Tagen gemeldet werden, um sicherzustellen, dass das Register aktuell bleibt.
Körperschaftsteuer-Compliance als ausländischer Unternehmer verwalten
Die Bewältigung des regulatorischen Umfelds als nicht ansässiger Geschäftsführer stellt einzigartige logistische Hürden dar. Der Belastingdienst wickelt fast die gesamte offizielle Korrespondenz auf Niederländisch ab, was es ausländischen Unternehmern erschwert, fristgebundene Anfragen oder Steuerbescheide zu interpretieren. Um die Körperschaftsteuer-Compliance in den Niederlanden aufrechtzuerhalten, müssen Sie über eine eingetragene niederländische Geschäftsadresse verfügen. Diese Adresse dient als offizielle Zustellungsanschrift für Steuerangelegenheiten und stellt sicher, dass Ihr Unternehmen alle gesetzlichen Mitteilungen unverzüglich erhält. Das Verlassen auf eine internationale Adresse führt häufig zu Fristversäumnissen und nachfolgenden Verwaltungsgeldern.
Die Verwaltung aus der Ferne ist gängige Praxis für internationale BVs, vorausgesetzt, Sie nutzen den Weg der legalisierten Vollmacht (Power of Attorney - PoA). Dieser rechtliche Rahmen ermöglicht es einem lokalen Vertreter, Ihre steuerlichen Angelegenheiten zu verwalten, von BTW-Registrierungen bis hin zur endgültigen Körperschaftsteuererklärung. Dadurch entfällt die Notwendigkeit physischer Reisen für jeden administrativen Schritt, sodass Ihr Unternehmen compliant bleibt, während Sie sich auf globale Geschäftsaktivitäten konzentrieren. Die PoA muss ordnungsgemäß notariell beglaubigt und legalisiert sein, um von niederländischen Banken und den Finanzbehörden anerkannt zu werden; ein Prozess, den unsere Spezialisten während der Gründungsphase abwickeln.
Lösungen für Remote-Compliance
Die Nutzung professioneller Buchhaltungsdienstleistungen für eine Dutch BV ist der effizienteste Weg, diese Anforderungen zu erfüllen. Diese Spezialisten agieren als bevollmächtigte Vertreter und nutzen sichere digitale Portale, um direkt mit den Steuerbehörden zu kommunizieren. Durch die Integration Ihrer Buchhaltung mit Lohnbuchhaltungsdienstleistungen stellen Sie sicher, dass alle Lohnsteuern und Sozialversicherungsbeiträge korrekt berechnet und für die jährliche Körperschaftsteuerkonsolidierung vorbereitet werden. Dieser ganzheitliche Ansatz verhindert Datendiskrepanzen zwischen verschiedenen Steuerkategorien, die eine häufige Ursache für Steuerprüfungen sind.
Strategische Compliance-Planung
Langfristiger Erfolg erfordert die Planung spezifischer steuerlicher Anreize und internationaler Verpflichtungen. Beispielsweise sollten Sie prüfen, ob Ihre internationalen Mitarbeiter für die 30%-Regelung qualifiziert sind, die es Ihnen ermöglicht, hochqualifizierten Migranten eine steuerfreie Vergütung für extraterritoriale Kosten zu gewähren. Darüber hinaus ist das Management grenzüberschreitender Steuerpflichten unerlässlich, um von Doppelbesteuerungsabkommen zwischen den Niederlanden und Ihrem Heimatland zu profitieren. Dies verhindert, dass derselbe Gewinn in zwei Rechtsordnungen besteuert wird. Die Wahl eines sachkundigen Gründungsberaters für die Niederlande bietet Ihnen einen zentralen Ansprechpartner sowohl für die Ersteinrichtung als auch für die laufende gesetzliche Überwachung, die für ein florierendes niederländisches Unternehmen erforderlich ist.
Zuletzt überprüft: August 2026
Die steuerliche Zukunft Ihrer Dutch BV sichern
Die Einhaltung des gesetzlichen Rahmens der Niederlande stellt sicher, dass Ihr Unternehmen in den Augen des Belastingdienst eine transparente und verlässliche Einheit bleibt. Indem Sie die Steuersätze von 19 % und 25,8 % für 2026 verstehen und die fünfmonatige Einreichungsfrist einhalten, schützen Sie Ihr Unternehmen vor Verwaltungsstrafen und unnötigen Zinsaufwendungen. Die Aufbewahrung Ihrer Aufzeichnungen für die vorgeschriebenen Zeiträume von sieben oder zehn Jahren ist nicht nur eine gesetzliche Pflicht, sondern eine strategische Praxis, die Sie auf künftige Prüfungen vorbereitet. Das effektive Management der Körperschaftsteuer-Compliance in den Niederlanden erfordert einen proaktiven Ansatz für diese technischen Anforderungen.
Unser Team fungiert als Brücke zwischen Ihren internationalen Aktivitäten und den niederländischen Steuerbehörden und wickelt jedes Verfahrensdetail effizient ab. Wir bieten das erforderliche Fachwissen, um Ihre UBO-Registrierungen, KVK-Einreichungen und Jahresabschlüsse remote zu verwalten. Dieser systematische Ansatz ermöglicht es Ihnen, sich auf das Wachstum zu konzentrieren, während wir sicherstellen, dass Ihr Unternehmen jeden rechtlichen und steuerlichen Standard erfüllt, der für langfristige Stabilität erforderlich ist.
Als autorisierter Steuerberater beim Belastingdienst ist Intercompany Solutions seit 2015 auf die Compliance ausländischer Unternehmer spezialisiert. Wir bieten eine 100%ige Zufriedenheitsgarantie auf unsere Unternehmensdienstleistungen, um Ihnen zu versichern, dass Ihre beruflichen Interessen in erfahrenen Händen liegen. Wir stehen bereit, um Ihnen beim Aufbau einer gesetzeskonformen und erfolgreichen Präsenz auf dem niederländischen Markt zu helfen.
Zuletzt überprüft: August 2026
Häufig gestellte Fragen
Wie hoch ist der Körperschaftsteuersatz in den Niederlanden für 2026?
Der Körperschaftsteuersatz für 2026 beträgt 19 % auf steuerpflichtige Gewinne bis zu 200.000 € und 25,8 % auf jeden Betrag, der diesen Schwellenwert übersteigt. Diese Sätze gelten sowohl für unbeschränkt als auch für beschränkt Steuerpflichtige mit niederländischen Einkünften. Sie müssen den steuerlichen Gewinn nach Vornahme der obligatorischen Anpassungen an Ihrem handelsrechtlichen Jahresabschluss berechnen, um sicherzustellen, dass bei Ihrer Erklärung die korrekte Steuerstufe angewendet wird.
Wann ist die Frist für die Einreichung einer niederländischen Körperschaftsteuererklärung?
Bei einem Geschäftsjahr, das dem Kalenderjahr entspricht, ist die Einreichungsfrist der 1. Juni des Folgejahres. Wenn Ihre BV ein abweichendes Geschäftsjahr verwendet, müssen Sie innerhalb von fünf Monaten nach Ende des Zeitraums einreichen. Sie können über einen registrierten Steuerdienstleister eine standardmäßige fünfmonatige Fristverlängerung beantragen, um die Einhaltung der niederländischen Körperschaftsteuervorschriften zu gewährleisten, während komplexe Abschlüsse finalisiert oder Abstimmungen mit internationalen Geschäftsführern vorgenommen werden.
Kann ich meine niederländische Körperschaftsteuererklärung aus der Ferne aus dem Ausland einreichen?
Ja, Sie können Ihre körperschaftsteuerlichen Verpflichtungen vollständig aus dem Ausland verwalten, indem Sie den Weg über eine legalisierte Vollmacht (Power of Attorney) nutzen. Dieser rechtliche Rahmen ermöglicht es einem lokalen Vertreter, elektronische Einreichungen und die Korrespondenz mit der Belastingdienst in Ihrem Namen abzuwickeln. Die meisten ausländischen Unternehmer nutzen diese Methode, um ihren gesetzlichen Pflichten nachzukommen, ohne zu administrativen Zwecken häufig physisch in die Niederlande reisen zu müssen.
Wie lange muss eine Dutch BV ihre Geschäftsunterlagen aufbewahren?
Eine Dutch BV ist gesetzlich verpflichtet, ihre allgemeinen Verwaltungsunterlagen für einen Zeitraum von sieben Jahren aufzubewahren. Dies umfasst alle Rechnungen, Verträge und Kontoauszüge, die für die finanzielle Historie der Gesellschaft relevant sind. Für Unterlagen, die sich speziell auf unbewegliches Vermögen wie Büroräume oder Grundstücke beziehen, verlängert sich die gesetzliche Aufbewahrungsfrist auf zehn Jahre, um den gesetzlichen Prüfungsanforderungen zu entsprechen.
Welche Strafe droht bei verspäteter Einreichung der Körperschaftsteuererklärung in den Niederlanden?
Die Belastingdienst verhängt bei verspäteter Einreichung automatische Bußgelder, die sich je nach Dauer der Verzögerung erhöhen können. Zusätzlich zu diesen Strafen werden Zinsen auf den ausstehenden Steuerbetrag berechnet. Nach einem Urteil aus dem Jahr 2026 sind diese Zinsen auf 4 % begrenzt. Eine präzise Einhaltung der niederländischen Körperschaftsteuervorschriften ist unerlässlich, um diese vermeidbaren Kosten abzuwenden und eine einwandfreie steuerliche Reputation bei den Behörden zu wahren.
Benötigt eine Dutch BV einen lokalen Geschäftsführer für die Einhaltung der Körperschaftsteuervorschriften?
Eine Dutch BV benötigt nicht zwingend einen lokalen Geschäftsführer, um ihre körperschaftsteuerlichen Verpflichtungen zu erfüllen, muss jedoch über eine eingetragene Geschäftsadresse im Land verfügen. Der Ort der tatsächlichen Geschäftsleitung und Kontrolle ist jedoch ein wesentlicher Faktor bei der Bestimmung der steuerlichen Ansässigkeit. Wenn alle Geschäftsführer Steuerausländer sind, muss die Gesellschaft dennoch sicherstellen, dass sie die niederländischsprachige Korrespondenz des Finanzamts unverzüglich erhält und auswertet.
Wie hoch ist die KVK-Registrierungsgebühr für 2026?
Die einmalige Registrierungsgebühr für das niederländische Handelsregister bei der Handelskammer (KVK) beträgt 85,15 € für das Jahr 2026. Diese Gebühr ist bei der Erstanmeldung Ihrer BV oder NV zu entrichten. Obwohl es sich hierbei um einmalige Kosten handelt, müssen Sie auch die jährliche Pflicht zur Einreichung des Jahresabschlusses berücksichtigen, die gewährleistet, dass die Daten Ihres Unternehmens im öffentlichen Register transparent und aktuell bleiben.
Ist eine Dutch BV verpflichtet, UBO-Informationen zu registrieren?
Ja, jede Dutch BV muss ihre wirtschaftlich Berechtigten (Ultimate Beneficial Owners, UBOs) im öffentlichen Register eintragen. Als UBO gilt jede natürliche Person, die letztlich mehr als 25 % der Anteile oder Stimmrechte der Gesellschaft hält oder kontrolliert. Die Pflege genauer UBO-Daten ist eine wesentliche Transparenzanforderung, da fehlende oder veraltete Informationen zu Bußgeldern und erheblichen Problemen bei der Aufrechterhaltung von Geschäftsbankkonten führen können.
Quellen
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Körperschaftsteuersätze
- ICS Payroll - Niederländische Gehaltsabrechnungsdienste
- Belastingdienst - Lohnsteuern (loonheffingen)
- UWV - Arbeitgeberpflichten
- EuGH, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |