


By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-09-18 · Last reviewed 2026-09-18
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Die Führung einer Dutch BV erfordert die strikte Einhaltung der KVK-Einreichungsfristen und der Steuervorschriften des Belastingdienst, um eine persönliche Haftung der Geschäftsführer zu vermeiden. Die meisten internationalen Gründer stellen fest, dass die verfahrenstechnische Komplexität der niederländischen Steuerverwaltung ein erhebliches Hindernis für eine effiziente Fernverwaltung darstellt. Sie erkennen wahrscheinlich, dass Compliance ein unverzichtbarer Bestandteil der Unternehmensführung ist, dennoch sind die spezifischen Schwellenwerte und Berichtsstandards aus der Ferne nur schwer zu handhaben. Die Inanspruchnahme professioneller Buchhaltungsdienstleistungen hilft dabei, die Lücke zwischen globalen Geschäftsaktivitäten und lokalen gesetzlichen Vorgaben zu schließen, während Sie sich auf das Kernwachstum konzentrieren.
Dieser Leitfaden bietet einen praktischen Fahrplan für die obligatorische Finanzberichterstattung, Körperschaftsteuerschwellenwerte und die Umsatzsteuer-Compliance für Dutch BVs in ausländischem Besitz im Jahr 2026. Sie erfahren, wie Sie Ihre Jahresabschlüsse mit den Steuererklärungen synchronisieren und gleichzeitig spezifische Vergünstigungen wie die Beteiligungsfreistellung (Schachtelprivileg) nutzen können, um Ihre steuerliche Position zu optimieren. Wir behandeln wesentliche Details wie den Körperschaftsteuersatz von 19 % für Gewinne bis zu 200.000 € und den Wechsel der Hausbank des Finanzamts zur Rabobank. Diese Übersicht bereitet Sie auf ein Jahr strukturierter Compliance vor, indem sie die spezifischen Anforderungen aufzeigt, die zur Erhaltung der finanziellen Stabilität Ihres Unternehmens erforderlich sind.
Wichtigste Erkenntnisse
- Lernen Sie die gesetzlichen Anforderungen zur Aufbewahrung von Finanzunterlagen für 7 Jahre und die obligatorische KVK-Hinterlegung innerhalb von 12 Monaten nach Geschäftsjahresende kennen.
- Informieren Sie sich über die Körperschaftsteuersätze für 2026 in Höhe von 19 % für Gewinne bis zu 200.000 € und 25,8 % für Gewinne, die diesen Schwellenwert überschreiten.
- Nutzen Sie spezialisierte Buchhaltungsdienstleistungen, um die Umsatzsteuer-Compliance und die vierteljährlichen Berichtszyklen für Dutch BVs in ausländischem Besitz zu steuern.
- Verschaffen Sie sich einen Überblick über die obligatorischen Lohnsteueranmeldungen und Sozialversicherungsverpflichtungen, die für alle aktiven Arbeitgeber in den Niederlanden vorgeschrieben sind.
- Passen Sie Ihre Zahlungsabläufe an den Wechsel des Belastingdienst zur Rabobank als primäre Hausbank zum 1. Mai 2026 an.
Inhaltsverzeichnis
Gesetzliche Buchführungspflichten für Dutch BV-Einheiten
Der Betrieb einer Dutch Besloten Vennootschap (BV) bringt spezifische gesetzliche Pflichten mit sich, die im niederländischen Bürgerlichen Gesetzbuch geregelt sind. Jeder Geschäftsführer unterliegt der gesetzlichen Pflicht, eine Buchführung zu führen, die die Vermögens- und Finanzlage der Gesellschaft zu jedem Zeitpunkt getreu abbildet. Bei dieser Anforderung geht es nicht nur um interne Kontrollzwecke. Es handelt sich um eine gesetzliche Vorgabe, um sicherzustellen, dass die Rechte und Pflichten der Gesellschaft jederzeit unmittelbar festgestellt werden können. Während viele Gründer ihren Schwerpunkt auf das interne Rechnungswesen legen, um die laufende Geschäftsentwicklung zu steuern, steht für die Belastingdienst und die niederländische Handelskammer (KVK) die gesetzliche Rechnungslegung an erster Stelle. Eine ordnungsgemäße Buchführung schützt die beschränkte Haftung der Geschäftsführer und gewährleistet einen lückenlosen Prüfpfad für die Steuerbehörden.
Gesetzlicher Rahmen für die niederländische Buchführung
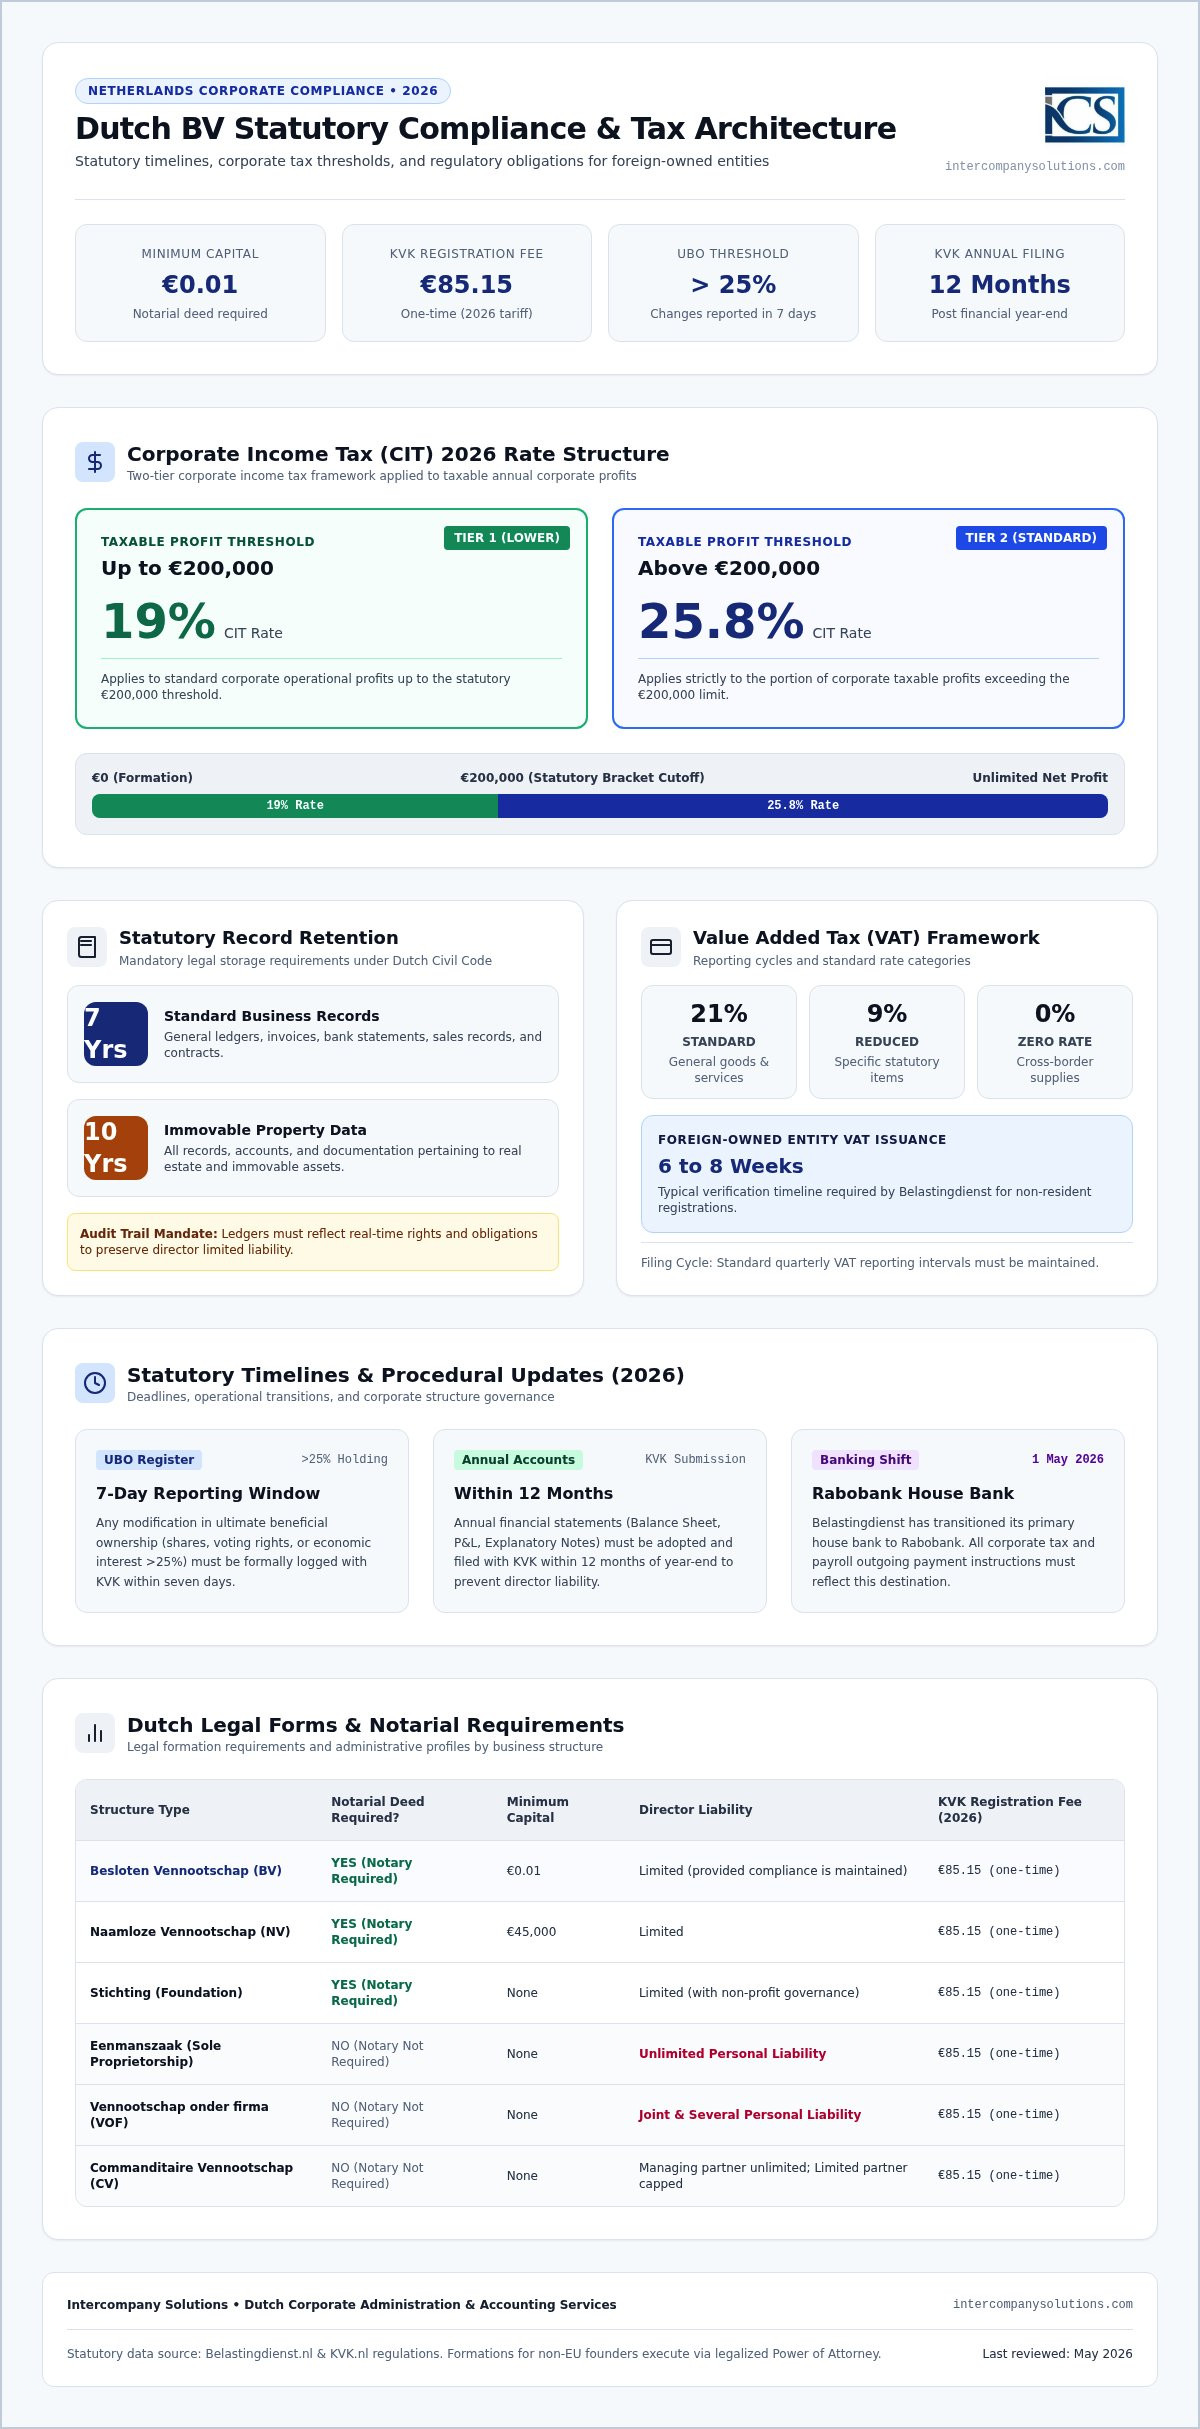
Der niederländische Rechtsrahmen verpflichtet alle Kapitalgesellschaften, detaillierte Aufzeichnungen für mindestens sieben Jahre aufzubewahren. Für unbewegliches Vermögen verlängert sich diese Aufbewahrungsfrist auf zehn Jahre. Diese Unterlagen müssen so zugänglich und geordnet sein, dass ein sachverständiger Dritter die Finanzlage der Gesellschaft ohne erheblichen Zeitaufwand nachvollziehen kann. Eine entscheidende Voraussetzung für nicht ansässige Gesellschafter ist das Erfordernis einer niederländischen Geschäftsadresse. Diese Adresse dient als offizielle Zustellanschrift für die Korrespondenz mit den Steuerbehörden und der KVK. Detaillierte offizielle Verwaltungsvorschriften finden Sie auf dem Regierungsportal, um sicherzustellen, dass Ihre internen Abläufe den lokalen Vorgaben entsprechen. Eine exakte Buchführung ermöglicht die unmittelbare Feststellung von Rechten und Pflichten, was eine Grundanforderung des niederländischen Rechts darstellt.
Verpflichtende KVK-Registrierung und -Pflege
Transparenz ist ein Grundpfeiler des niederländischen Geschäftsumfelds und wird über die KVK sichergestellt. Bei der Dutch BV company formation fällt für das Jahr 2026 eine einmalige Registrierungsgebühr von 85,15 € an. Das erforderliche Mindeststammkapital der BV beträgt lediglich 0,01 €, und ihre Errichtung muss durch notarielle Urkunde erfolgen. Über die Gründung hinaus ist die BV verpflichtet, ein stets aktuelles UBO-Register (Ultimate Beneficial Owner / wirtschaftlich Berechtigte) zu führen. Jede Person, die mehr als 25 % der Anteile, der Stimmrechte oder der Eigentumsanteile hält, gilt als UBO. Die rechtlichen Vorgaben verlangen, dass jede Änderung der UBO-Angaben innerhalb von sieben Tagen gemeldet wird. Diese Offenlegungspflicht stellt sicher, dass die gesellschaftsrechtliche Struktur für Finanzinstitute und Aufsichtsbehörden transparent bleibt.
Die Erfüllung dieser gesetzlichen Pflichten erfordert einen strukturierten Buchführungsansatz. Die Beauftragung professioneller Buchhaltungsdienstleistungen hilft dabei, die Diskrepanz zwischen internationalen Geschäftspraktiken und den spezifischen niederländischen Anforderungen zu überbrücken. Da die Hausbank der Belastingdienst zum 1. Mai 2026 zur Rabobank gewechselt hat, ist es essenziell sicherzustellen, dass Ihre Zahlungs- und Meldesysteme mit diesen jüngsten administrativen Änderungen synchronisiert sind. Spezialisierte Buchhaltungsdienstleistungen verhindern das Entstehen von Säumniszuschlägen und Strafen und stellen sicher, dass die Finanzhistorie Ihres Unternehmens bei künftigen Prüfungen unangreifbar bleibt. Dieses proaktive Management versetzt internationale Gründer in die Lage, alle regulatorischen Pflichten auch bei ortsunabhängiger Unternehmensführung vollständig zu erfüllen.
Rechnungslegungs- und Jahresabschlussstandards
Jede Dutch BV muss jährlich ihren Jahresabschluss aufstellen und offenlegen, um die gesetzliche Transparenz zu gewährleisten. Dieser Prozess umfasst mehr als die reine interne Finanzbuchhaltung; es handelt sich um eine Offenlegungspflicht, die es Gläubigern und sonstigen Stakeholdern ermöglicht, die finanzielle Solidität des Unternehmens zu überprüfen. Das reguläre Berichtspaket setzt sich aus einer Bilanz, einer Gewinn- und Verlustrechnung sowie einem Anhang zusammen. Die Publizitätspflichten sind nicht für alle Gesellschaften identisch. Sie unterscheiden sich erheblich nach den Größenklassen der BV, die von Kleinst- und Kleinunternehmen bis hin zu mittelgroßen und großen Gesellschaften reichen. Die meisten BVs in ausländischem Besitz fallen unter die Größenklassen Kleinst- oder Kleinunternehmen und profitieren damit von erleichterten Rechnungslegungsvorschriften. Die Inanspruchnahme professioneller Buchhaltungsdienstleistungen garantiert, dass diese Dokumente präzise nach den für Ihre Größenklasse maßgeblichen Schwellenwerten erstellt werden.
Fristen für die Erstellung des Jahresabschlusses
Der zeitliche Ablauf ist ein wesentlicher Faktor bei der Hinterlegung von Jahresabschlüssen bei der KVK. Das Gesetz schreibt vor, dass der Jahresabschluss spätestens 12 Monate nach Ende des Geschäftsjahres bei der KVK offengelegt werden muss. Vor dieser Einreichung muss die Geschäftsführung den Jahresabschluss zur Feststellung durch die Gesellschafterversammlung aufstellen. Den Gesellschaftern steht nach Ablauf des Geschäftsjahres typischerweise ein fest vorgegebenes Zeitfenster zur Feststellung des Jahresabschlusses zur Verfügung. Das Versäumen dieser strikten Fristen kann schwerwiegende Konsequenzen haben. Eine verspätete Einreichung gilt als Wirtschaftsdelikt und zieht empfindliche Bußgelder der Behörden nach sich. Noch folgenreicher ist, dass eine verspätete Hinterlegung im Falle einer Insolvenz der Gesellschaft zu einer persönlichen Haftung der Geschäftsführer führen kann. Die Einreichungen erfolgen über das Portal kvk.nl, welches spezifische elektronische Schnittstellen oder die Mitwirkung eines registrierten Intermediärs erfordert.
Dutch GAAP vs. IFRS in der lokalen Rechnungslegung
Die meisten kleinen und mittleren Dutch BVs wenden für ihre lokale Rechnungslegung die niederländischen Rechnungslegungsgrundsätze (Dutch GAAP) an. Während große internationale Konzerne sich für die International Financial Reporting Standards (IFRS) entscheiden können, ist Dutch GAAP aufgrund seiner praxisnahen Handhabung im lokalen Rechtsrahmen meist die bevorzugte Lösung. Für kleinere Gesellschaften existieren spezifische Erleichterungen zum Schutz geschäftlicher Daten. Kleinstunternehmen sind beispielsweise grundsätzlich davon befreit, eine vollständige Gewinn- und Verlustrechnung offenzulegen. Für eine eingehendere Aufschlüsselung dieser steuerlichen Pflichten verweisen wir auf unseren Leitfaden zur Buchhaltung für die Dutch BV: Compliance- und Steuerpflichten im Jahr 2026.
Zur rechtlichen Compliance gehört auch eine ordnungsgemäße Datenverwaltung. Die gesetzliche Aufbewahrungsfrist für Geschäftsunterlagen beträgt 7 Jahre und verlängert sich bei Unterlagen über unbewegliches Vermögen auf 10 Jahre. Da die Hausbank der Belastingdienst seit dem 1. Mai 2026 die Rabobank ist, müssen sämtliche damit zusammenhängenden Steuerzahlungen oder Steuererstattungen auf diese Umstellung abgestimmt sein. Die Einhaltung dieser Standards aus dem Ausland erfordert einen Partner, der die Schnittstellen zwischen niederländischem Recht und grenzüberschreitenden Geschäftsmodellen beherrscht. Unser Team bietet Ihnen die notwendigen Buchhaltungsdienstleistungen, um diese Pflichtveranlagungen effizient abzuwickeln, sodass Sie die Finanzen Ihrer Gesellschaft ortsunabhängig steuern können, ohne Compliance-Verstöße oder Strafen zu riskieren.
Rahmenwerk für Körperschaftsteuer- und BTW-Compliance
Das niederländische Steuersystem unterwirft ansässige Gesellschaften dem Welteinkommensprinzip. Für eine Dutch BV im Eigentum ausländischer Anteilseigner bedeutet dies, dass alle weltweit erzielten Einkünfte der niederländischen Körperschaftsteuer unterliegen, sofern keine abweichenden DBA-Bestimmungen oder Befreiungen Anwendung finden. Die Bearbeitung dieser Steuererklärungen erfordert fundierte Kenntnisse der betrieblichen Steuer-Compliance der Belastingdienst. Seit dem 1. Mai 2026 fungiert die Rabobank als primäre Hausbank der Finanzverwaltung. Dieser Wechsel wirkt sich auf sämtliche ein- und ausgehenden steuerlichen Zahlungstransaktionen aus. Compliance erschöpft sich nicht in der reinen Gewinnermittlung; sie verlangt auch die strikte Einhaltung steuerlicher Missbrauchsvermeidungsvorschriften wie der Zinsschranke. Für das Veranlagungsjahr 2026 ist dieser Zinsabzug auf 24,5 % des steuerlichen EBITDA der Gesellschaft begrenzt.
Körperschaftsteuersätze und Schwellenwerte für 2026
Für 2026 gliedert sich die niederländische Körperschaftsteuer weiterhin in zwei Progressionsstufen. Zu versteuernde Gewinne bis 200.000 € werden mit einem Steuersatz von 19 % besteuert. Jeder Gewinn, der diesen Schwellenwert von 200.000 € übersteigt, unterliegt dem Spitzensteuersatz von 25,8 %. Holdinggesellschaften profitieren häufig vom Schachtelprivileg (participation exemption). Diese Regelung vermeidet die Doppelbesteuerung, indem Dividenden und Veräußerungsgewinne aus qualifizierten Beteiligungen vollständig von der Körperschaftsteuer freigestellt werden. Die rechtssichere Umsetzung dieser Befreiungstatbestände ist ein Kernbereich professioneller Buchhaltungsdienstleistungen. Sie ermöglicht es Unternehmen, Gewinne steuerneutral zu reinvestieren und dabei im Rahmen des niederländischen Steuerrechts compliant zu bleiben.
BTW-Sätze und EORI-Beantragung
Die Umsatzsteuer, beziehungsweise BTW, folgt festen Meldezyklen. Die meisten Dutch BVs übermitteln ihre Voranmeldungen vierteljährlich, wenngleich die Finanzbehörden abhängig vom Transaktionsvolumen auch eine monatliche oder jährliche Abgabe vorschreiben können. Der Regelsteuersatz der niederländischen BTW liegt bei 21 %, während für bestimmte Warengruppen und Dienstleistungen wie Lebensmittel und Druckerzeugnisse ein ermäßigter Satz von 9 % gilt. Bei Gesellschaften mit ausländischen Gesellschaftern nimmt die Erteilung einer BTW-Nummer in der Regel 6 bis 8 Wochen in Anspruch. Diese Vorlaufzeit ist bei der operativen Planung des Markteintritts zwingend zu berücksichtigen. Betreibt Ihre Dutch BV grenzüberschreitenden Handel mit Staaten außerhalb der Europäischen Union, ist zusätzlich eine EORI-Nummer zu beantragen. Diese Kennnummer ist Voraussetzung für sämtliche Zollanmeldungen und garantiert die zügige Abwicklung des Warenverkehrs an den Grenzübergängen.
Die Steuerung dieser komplexen steuerlichen Anforderungen aus dem Ausland kann anspruchsvoll sein. Unsere spezialisierten Buchhaltungsdienstleistungen stellen das erforderliche lokale Fachwissen bereit, um Ihre BTW-Voranmeldungen mit den körperschaftsteuerlichen Verpflichtungen in Einklang zu bringen. Durch termingerechte und fehlerfreie Steuererklärungen schützen Sie Ihre Gesellschaft vor behördlichen Nachprüfungen. Dieses Kontrollniveau ist entscheidend, um bei der internationalen Skalierung Ihres Unternehmens ein einwandfreies Verhältnis zur niederländischen Finanzverwaltung sicherzustellen.
Lohnbuchhaltung und sozialversicherungsrechtliche Verpflichtungen
Die Beschäftigung von Personal über eine Dutch BV erfordert die Einhaltung spezifischer Arbeitsgesetze und steuerlicher Vorschriften. Jeder Arbeitnehmer muss über einen schriftlichen Vertrag verfügen, der dem niederländischen Zivilrecht entspricht. Vor der ersten Gehaltszahlung muss sich das Unternehmen als Arbeitgeber bei der Belastingdienst registrieren. Diese Registrierung ermöglicht die monatliche Einreichung von Lohnsteuererklärungen, bekannt als loonaangifte. Diese Meldungen sind für alle aktiven Arbeitgeber verpflichtend, unabhängig davon, ob es sich bei den Mitarbeitern um Gebietsansässige oder Nicht-Gebietsansässige handelt. Die fehlerfreie Abwicklung dieser Meldungen stellt sicher, dass Lohnsteuern und Sozialversicherungsbeiträge korrekt berechnet werden.
Die Sozialversicherung in den Niederlanden ist umfassend. Die Beiträge decken grundlegende Absicherungen ab, darunter die staatliche Rente (AOW), die Erwerbsunfähigkeitsversicherung und das Arbeitslosengeld. Arbeitgeber sind dafür verantwortlich, diese Beträge vom Bruttogehalt des Arbeitnehmers einzubehalten und den Arbeitgeberanteil direkt an die Steuerbehörden abzuführen. Seit dem 1. Mai 2026 müssen alle derartigen Zahlungen über die Rabobank an die Belastingdienst geleistet werden. Die Nichteinhaltung dieser monatlichen Pflichten kann zu sofortigen Bußgeldern und Zinsbelastungen führen. Die proaktive Verwaltung dieser Zahlungen ist ein fester Bestandteil der Aufrechterhaltung einer rechtskonformen Unternehmenspräsenz.
Lohnbuchhaltung und Personalwesen für internationale BVs
Für internationale Gründer stellt die Verwaltung einer lokalen Belegschaft aus dem Ausland eine logistische Herausforderung dar. Die Nutzung spezialisierter Dienstleistungen für Payroll and Staffing ermöglicht es Ihnen, Arbeitsverträge und Sozialversicherungsverpflichtungen über eine einzige monatliche Rechnung abzuwickeln. Dies umfasst die Unterstützung bei der obligatorischen Anmeldung zur betrieblichen Altersversorgung sowie den Abschluss einer Entgeltfortzahlungsversicherung bei Krankheit, was angesichts der niederländischen Pflicht zur Lohnfortzahlung bei längerer Krankheit unerlässlich ist. Falls Ihr Unternehmen hochqualifizierte Migranten benötigt, bieten wir Unterstützung bei der Erfüllung der spezifischen, von der IND festgelegten Kriterien für hochqualifizierte Zuwanderer. Dadurch wird sichergestellt, dass Ihre internationalen Mitarbeiter über den erforderlichen rechtlichen Status für eine Beschäftigung in den Niederlanden verfügen.
Die 30%-Steuerbefreiungsregelung
Die steuerfreie 30%-Pauschale ist ein bedeutender Anreiz für jede Dutch BV, die spezialisierte Fachkräfte aus dem Ausland anwirbt. Qualifizierte internationale Arbeitnehmer können 30% ihres Bruttogehalts steuerfrei erhalten, sofern sie bestimmte Gehaltsschwellen und Seltenheitskriterien erfüllen. Diese Regelung senkt die Gesamtarbeitskosten für die BV und bietet der Fachkraft gleichzeitig ein wettbewerbsfähiges Nettogehalt. Das Antragsverfahren wird über die Belastingdienst abgewickelt und erfordert eine präzise Dokumentation bezüglich der Anwerbung des Arbeitnehmers von außerhalb der Niederlande. Für einen tieferen Einblick in diese Vorteile beachten Sie bitte unseren Leitfaden Lohnbuchhaltungsdienste in den Niederlanden: Leitfaden 2026.
Kriterien für die Auswahl spezialisierter Buchhaltungsdienste
Die Auswahl eines Partners für das Finanz- und Steuerwesen Ihres Unternehmens erfordert eine Bewertung seiner spezifischen Erfahrung mit gebietsfremden Gründern. Für eine Dutch BV in ausländischem Besitz reicht eine Standard-Buchhaltung oft nicht aus, um die Schnittmenge lokaler Vorgaben und internationaler Unternehmensstrukturen abzudecken. Bevorzugen Sie Kanzleien, die eine Reaktionszeitgarantie von 24 Stunden bieten, um zeitkritische grenzüberschreitende Anfragen zu bearbeiten. Diese Schnelligkeit ist unerlässlich, wenn ein Unternehmen aus einer anderen Zeitzone geführt wird, um sicherzustellen, dass keine Einreichungsfrist der KVK oder Anfrage der Belastingdienst unbeantwortet bleibt. Ein zuverlässiger Partner fungiert als Brücke zwischen Ihren globalen Aktivitäten und den anspruchsvollen Standards des niederländischen Steuersystems.
Ein entscheidendes Unterscheidungsmerkmal für internationale Unternehmer ist die Möglichkeit, die anfängliche Gründung per Fernabwicklung über eine legalisierte Vollmacht (Power of Attorney, POA) durchzuführen. Dieser Weg ermöglicht es dem Notar, die Gründungsurkunde zu beurkunden, ohne dass der Gründer in die Niederlande reisen muss, was das Standardverfahren für gebietsfremde Geschäftsführer darstellt. Ihr Dienstleister sollte mit diesem Rahmen vertraut sein und einen nahtlosen Übergang von der Gründungsphase zur laufenden gesetzlichen Compliance gewährleisten. Mehr über die technischen Voraussetzungen dieses Verfahrens erfahren Sie in unserem Leitfaden zur Gründung einer Dutch BV: Remote-Gründung im Jahr 2026.
Remote-Compliance für internationale Unternehmer
Moderne administrative Arbeitsabläufe stützen sich auf digitale Portale zur Dokumentenübermittlung und Compliance-Überwachung. Diese Technologie ermöglicht es Ihnen, Rechnungen hochzuladen, Umsatzsteuerverpflichtungen zu verfolgen und Jahresabschlüsse einzusehen, ohne physisch in den Niederlanden anwesend zu sein. Im ersten Geschäftsjahr wird eine dedizierte administrative Koordination zu einem wesentlichen Bestandteil Ihrer Strategie. Dadurch wird gewährleistet, dass die gesamte Korrespondenz mit der KVK und der Belastingdienst ordnungsgemäß verarbeitet und archiviert wird. Da der UBO-Schwellenwert bei >25% liegt und Änderungen innerhalb von 7 Tagen gemeldet werden müssen, verhindert ein proaktiver Ansprechpartner vor Ort administrative Versäumnisse, die zu erheblichen Bußgeldern oder rechtlichen Komplikationen führen könnten.
Administrative Unterstützung für BVs in ausländischem Besitz
Finanzielle Compliance geht über Steuererklärungen hinaus und umfasst auch die Unterstützung bei der Eröffnung von Bankkonten sowie die steuerliche Registrierung. Jeder administrative Schritt muss mit den aktuellen Vorschriften auf belastingdienst.nl übereinstimmen. So ist beispielsweise seit dem 1. Mai 2026 die Hausbank der Belastingdienst die Rabobank, was präzise Aktualisierungen Ihrer Zahlungsabläufe für die Begleichung von Körperschaftsteuer und Umsatzsteuer erfordert. Ganz gleich, ob Sie den Übergang zwischen den Körperschaftsteuersätzen steuern oder die Einhaltung der gesetzlichen Aufbewahrungsfrist von 7 Jahren sicherstellen: Ihre Wahl des Dienstleisters bestimmt die Effizienz Ihrer Remote-Abläufe. Die Inanspruchnahme spezialisierter Buchhaltungsdienste stellt sicher, dass die Berichterstattung Ihres Unternehmens stets präzise bleibt, während Geschäftsführer vollen digitalen Zugriff behalten.
Die steuerliche Zukunft Ihrer Dutch BV sichern
Die Aufrechterhaltung einer gesetzeskonformen Dutch BV im Jahr 2026 erfordert ein proaktives Vorgehen bei gesetzlichen Fristen und steuerlichen Schwellenwerten. Sie kennen nun die Notwendigkeit, den Jahresabschluss innerhalb von 12 Monaten nach Geschäftsjahresende bei der KVK einzureichen, sowie die spezifischen Körperschaftsteuersätze von 19% bis zu 200.000 € und 25,8% darüber hinaus. Da die Belastingdienst ihre Hausbank zum 1. Mai 2026 auf die Rabobank umgestellt hat, hat die Aktualisierung Ihrer Zahlungsprotokolle für reibungslose steuerliche Abläufe Priorität. Die Einhaltung der Zinsschranke von 24,5% des EBITDA und der obligatorischen 7-jährigen Aufbewahrungspflicht stellt zudem sicher, dass Ihre Gesellschaft ihren ordnungsgemäßen Status behält.
Professionelle Buchhaltungsdienste bieten die fachspezifische Aufsicht, die erforderlich ist, um diese Anforderungen aus dem Ausland zu steuern. Seit 2015 haben wir uns darauf spezialisiert, BVs in ausländischem Besitz über das Verfahren mit legalisierter Vollmacht (Power of Attorney) zu unterstützen, und haben für über 1.000 Unternehmer eine 100-prozentige Zufriedenheit erzielt. Unsere Expertise bezüglich der 30%-Regelung und der HSM-Anforderungen stellt sicher, dass Ihr internationales Personal und Ihre Unternehmensstruktur für das Steuerjahr 2026 optimiert bleiben. Wir fungieren als Ihr sachkundiger Berater im lokalen regulatorischen Umfeld und schaffen die für weltweites Wachstum erforderliche Klarheit.
Wir freuen uns darauf, Ihren anhaltenden Erfolg und Ihre Stabilität auf dem niederländischen Markt zu fördern.
Zuletzt überprüft: Oktober 2024
Häufig gestellte Fragen
Welche primären Buchhaltungsdienste sind für eine Dutch BV erforderlich?
Zu den vorgeschriebenen Finanzaufgaben für eine Dutch BV gehören die Führung der Hauptbuchhaltung, die Einreichung regelmäßiger Umsatzsteuererklärungen und die Abgabe der jährlichen Körperschaftsteuererklärungen. Jede BV muss einen Jahresabschluss erstellen, der aus einer Bilanz und einer Gewinn- und Verlustrechnung besteht, um ihn bei der Handelskammer einzureichen. Diese Pflichten gewährleisten die Einhaltung des niederländischen Bürgerlichen Gesetzbuches, schützen Geschäftsführer vor persönlicher Haftung und bieten Transparenz gegenüber der Belastingdienst und potenziellen Investoren.
Wie hoch ist die KVK-Registrierungsgebühr im Jahr 2026?
Die einmalige Registrierungsgebühr bei der niederländischen Handelskammer (KVK) beträgt 85,15 € im Jahr 2026. Diese Gebühr ist für alle neuen juristischen Personen, einschließlich der Dutch BV, verpflichtend und muss bei der Gründung entrichtet werden. Da für die BV ein Mindeststammkapital von lediglich 0,01 € erforderlich ist, stellt die Registrierungsgebühr eine der wenigen anfänglichen gesetzlichen Ausgaben dar. Diese Gebühr deckt die Eintragung Ihres Unternehmens in das offizielle Handelsregister und die Zuteilung Ihrer eindeutigen KVK-Nummer ab.
Wie hoch ist der Körperschaftsteuersatz für niederländische Unternehmen im Jahr 2026?
Für das Steuerjahr 2026 ist die niederländische Körperschaftsteuer (CIT) in zwei Tarifstufen unterteilt. Ein Steuersatz von 19% gilt für zu versteuernde Gewinne bis zu 200.000 €. Jeder Gewinn, der diese Schwelle von 200.000 € übersteigt, wird mit 25,8% besteuert. Diese Sätze gelten für das weltweite Einkommen ansässiger Unternehmen. Die Nutzung professioneller Buchhaltungsdienste trägt dazu bei, dass Ihre steuerliche Bemessungsgrundlage präzise berechnet wird, sodass Sie gegebenenfalls von lokalen Vergünstigungen wie dem Schachtelprivileg profitieren können.
Wie lange muss ich die Finanzunterlagen meines niederländischen Unternehmens aufbewahren?
Das niederländische Recht verpflichtet Unternehmen dazu, ihre Finanzunterlagen und Verwaltungsdaten für mindestens sieben Jahre aufzubewahren. Diese Aufbewahrungsfrist verlängert sich auf zehn Jahre für Unterlagen, die sich speziell auf unbewegliches Vermögen beziehen, wie beispielsweise Grundstücksurkunden oder Instandhaltungsrechnungen. Diese Unterlagen müssen so aufbewahrt werden, dass eine Prüfung durch die Belastingdienst jederzeit möglich ist. Die Führung eines geordneten Archivs ist unerlässlich, um bei Betriebsprüfungen die Rechtskonformität nachzuweisen und sicherzustellen, dass die historische Finanzlage des Unternehmens nachprüfbar bleibt.
Kann ich als Gebietsfremder die Buchhaltung meines niederländischen Unternehmens aus der Ferne verwalten?
Sie können die Buchhaltung und Compliance Ihres niederländischen Unternehmens vollständig aus dem Ausland verwalten. Für Nicht-EU-Gründer beginnt der Prozess typischerweise mit einer legalisierten Vollmacht (POA) für die Ferngründung. Sobald die BV aktiv ist, ermöglichen digitale Portale und spezialisierte Buchhaltungsdienste die elektronische Übermittlung von Rechnungen, Umsatzsteuererklärungen und Jahresabschlüssen aus der Ferne. Diese Konstellation erübrigt eine physische Präsenz in den Niederlanden und stellt gleichzeitig sicher, dass alle gesetzlichen Verpflichtungen gegenüber der KVK und der Belastingdienst erfüllt werden.
Welche Frist gilt für die Einreichung des Jahresabschlusses bei der KVK?
Der Jahresabschluss muss innerhalb von 12 Monaten nach Ende des Geschäftsjahres bei der KVK eingereicht werden. Vor der Einreichung stellt die Geschäftsführung den Jahresabschluss auf, der anschließend von den Gesellschaftern festgestellt werden muss. Das Versäumen dieser Frist stellt ein Wirtschaftsdelikt dar und kann zu erheblichen Verwaltungssanktionen führen. Die fristgerechte Einreichung ist eine wesentliche Pflicht der Geschäftsführung, die den ordnungsgemäßen Rechtsstatus des Unternehmens wahrt und bei Insolvenz oder formellen Rechtsstreitigkeiten vor persönlicher Haftung schützt.
Welche Bank nutzt die niederländische Steuerbehörde für Zahlungen?
Die Belastingdienst nutzt seit dem 1. Mai 2026 die Rabobank als primäre Hausbank für alle Steuertransaktionen. Diese Änderung gilt sowohl für ausgehende Erstattungen als auch für eingehende Zahlungen bei Körperschaftsteuer, Umsatzsteuer und Lohnsteuer. Unternehmer müssen sicherstellen, dass ihre Zahlungssysteme und Bankvorlagen aktualisiert werden, um diese Änderung zu berücksichtigen. Präzise Bankverbindungsdaten sind erforderlich, um Verzögerungen bei der Bearbeitung von Steuererklärungen oder beim Erhalt zustehender Erstattungen durch die niederländische Steuerverwaltung zu vermeiden.
Quellen
- ICS Payroll - Niederländische Lohnabrechnungsdienste
- KVK - Registrierung im niederländischen Handelsregister
- Business.gov.nl - Gesellschaft mit beschränkter Haftung (bv)
- Burgerlijk Wetboek Boek 2 (Niederländisches Bürgerliches Gesetzbuch, juristische Personen)
- Rijksoverheid - Unternehmertum
- Belastingdienst - Lohnabgaben (loonheffingen)
- UWV - Arbeitgeberpflichten
- SVB - Sozialversicherung in den Niederlanden
- Belastingdienst - Umsatzsteuer (btw) für Unternehmer
- Europäische Kommission - Mehrwertsteuervorschriften und -sätze
- IND - Hochqualifizierte Migranten (Highly skilled migrant)
- IND - Aufenthaltserlaubnis für Start-ups
- De Nederlandsche Bank - Aufsicht
- AFM - Lizenzen und Register
- RVO - International wirtschaften
- Belastingdienst Douane - Zoll
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Niederlande
- ICLG - Gesetze und Vorschriften zur Corporate Governance, Niederlande
Benötigen Sie weitere Informationen zur niederländischen BV?
Mit einem Experten sprechenReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |