
By Melvin van Esch, Co-founder, Intercompany Solutions
Published 2026-10-26 · Last reviewed 2026-10-26
All blog posts are reviewed and fact checked by our labour law lawyer Zishan Hussain and our director.Editorial standards
Сроковете за подаване могат да зависят от вашия отчетен период и обстоятелства, така че проверете приложимия краен срок преди подаване. Чуждестранните предприятия могат да разполагат с до осем седмици след края на съответния данъчен период, за да подадат нидерландска справка-декларация по ДДС. Да знаете как да подадете справка-декларация по ДДС в Нидерландия означава да отчитате точно продажбите, покупките и трансакциите в рамките на ЕС в правилния период.
Подаването на декларации по ДДС може да изглежда сложно, когато трябва едновременно да управлявате крайни срокове, приспадане на данъчен кредит и трансгранични трансакции. Направете процеса по-лесен, като първо потвърдите честотата на подаване, а след това организирате цифрите и оправдателните си документи, преди да попълните справка-декларацията.
Това ръководство обяснява как да подадете нидерландска справка-декларация по ДДС, какво да включите, кога можете да приспаднете данъчен кредит и как да коригирате грешка. То разглежда и третирането по ДДС на вътреобщностните придобивания, като ви помага да подготвите всяка част от подаването на декларацията си.
Основни изводи
- Разберете дали определената ви честота на подаване на ДДС е месечна, тримесечна или годишна, и организирайте документацията си около този период.
- Отделете покупките за служебни цели от личното ползване, за да можете да прецените кой данъчен кредит подлежи на приспадане.
- Използвайте процеса на корекция, приложим за размера на грешката; някои по-малки разлики могат да бъдат коригирани в по-късна справка-декларация.
- Отчетете ДДС върху вътреобщностните придобивания в раздел 4b и поискайте допустимия за приспадане данъчен кредит за тези стоки в раздел 5b.
- Прегледайте продажбите, покупките и корекциите в справка-декларацията, преди да я подадете, особено когато дадена сделка е трансгранична.
Съдържание
- Как подавате вашата справка-декларация по ДДС в Нидерландия?
- Честота на подаване на справка-декларация по ДДС
- Приспадане на данъчен кредит и лично ползване
- Коригиране на грешки в справка-декларация по ДДС
- Кой трябва да подава справка-декларация по ДДС в Нидерландия?
- Intercompany Solutions: Учредяване на Dutch BV
Как се подава справка-декларация по ДДС в Нидерландия?
Декларирайте начисления ДДС върху продажбите и подлежащия на приспадане ДДС, платен при покупки за определения период. Равнете фактурите и записите за трансакциите преди подаване на декларацията, след което платете дължимия ДДС в рамките на приложимия краен срок.
Крайни срокове за подаване на справка-декларация по ДДС
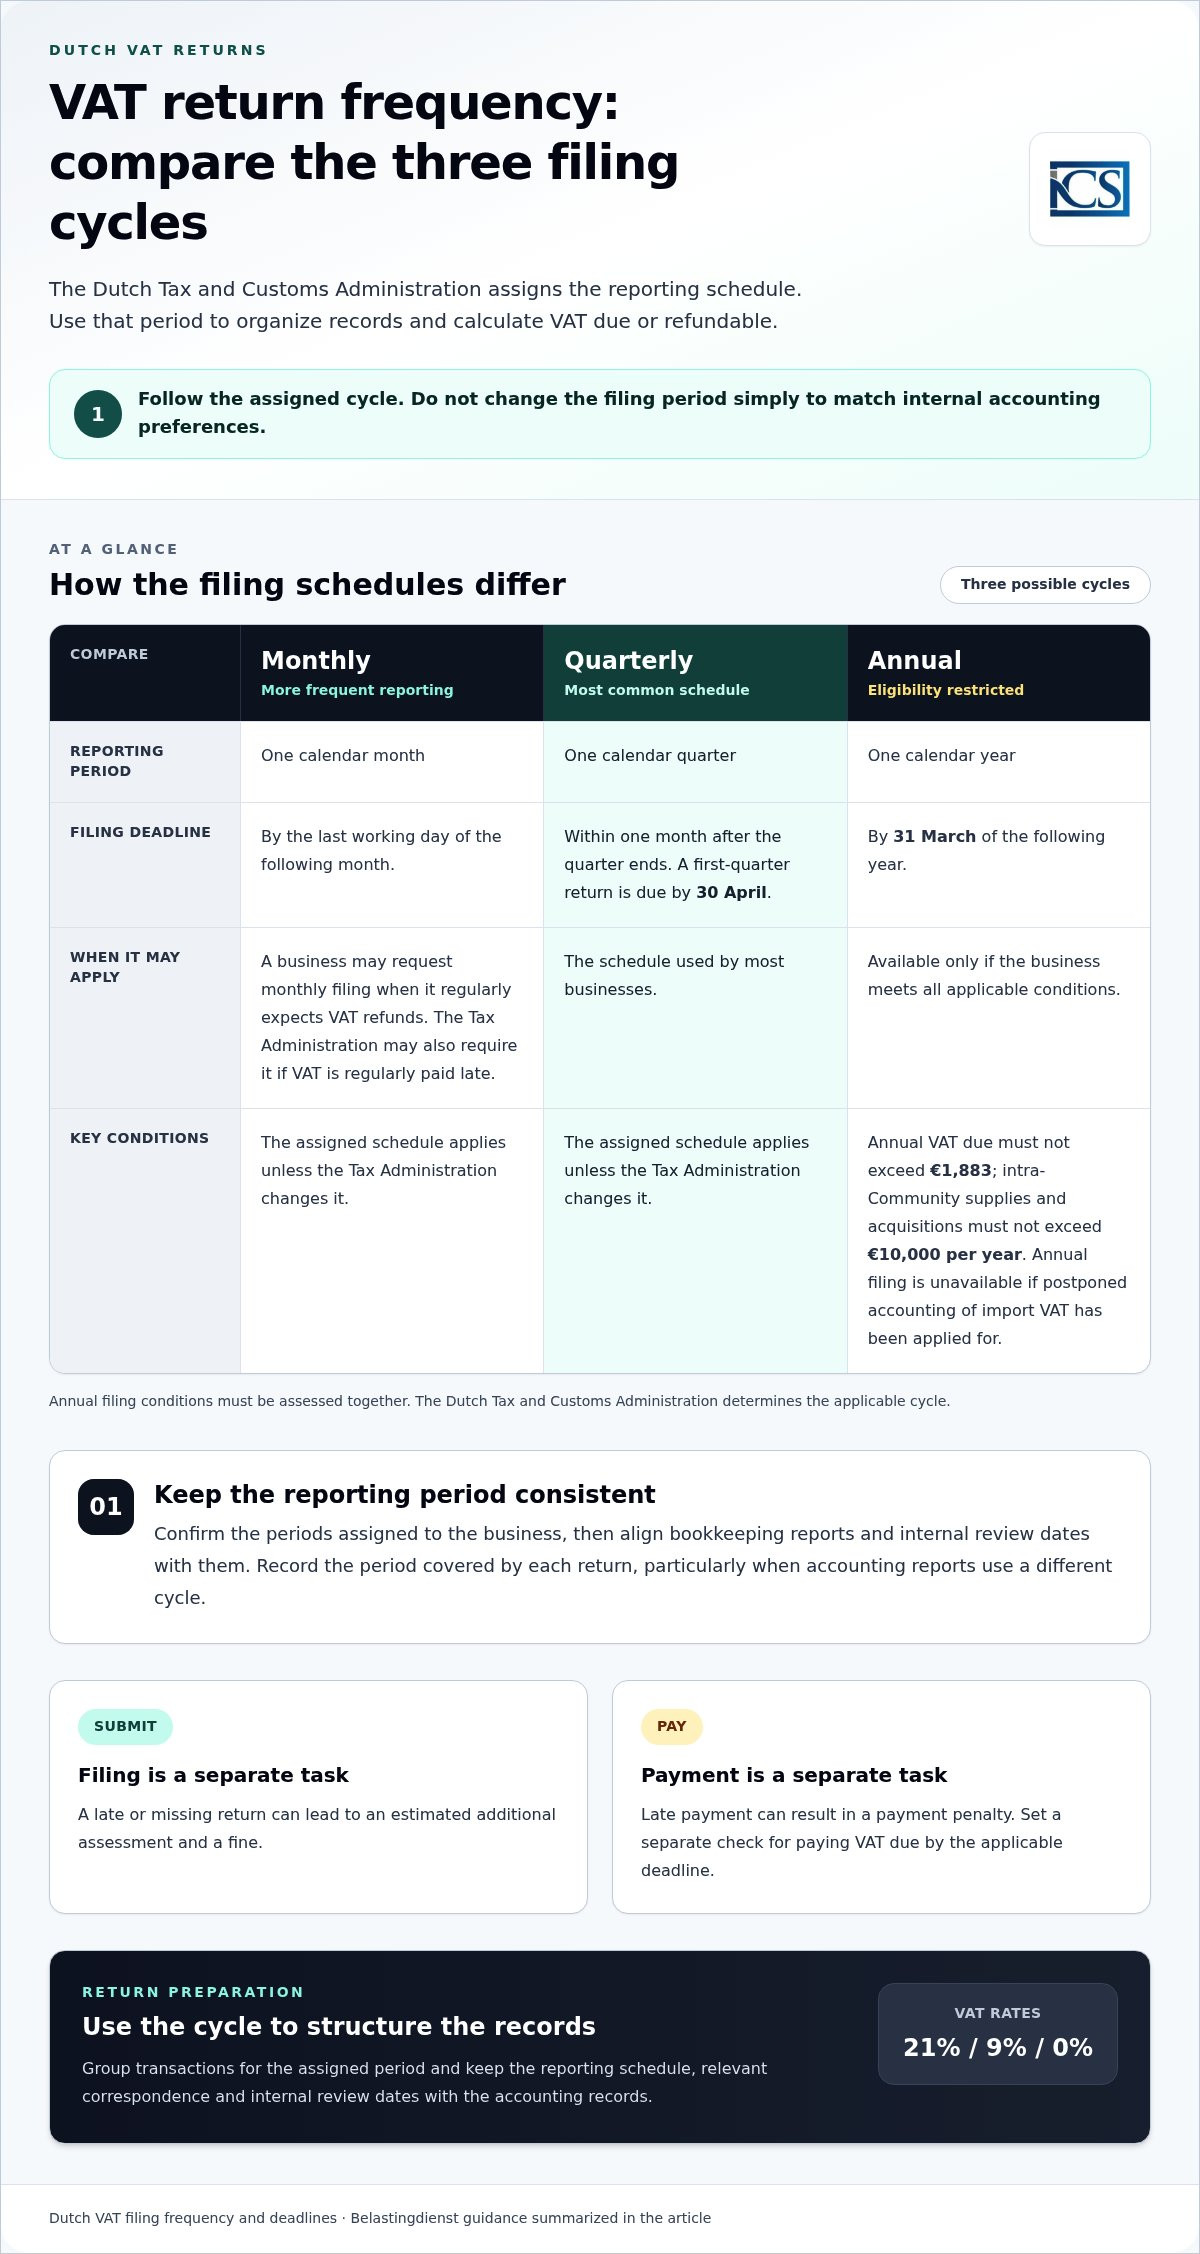
Крайният срок за подаване е най-късната дата за подаване на декларация за съответния отчетен период. Базираните в Нидерландия дружества трябва да подават декларации в срок до един месец след края на съответния период съгласно Данъчната администрация на Нидерландия (Belastingdienst). Например декларацията за първото тримесечие се подава до 30 април. Месечните декларации и плащания се дължат до последния работен ден на следващия месец. Годишните декларации се дължат до 31 март на следващата година.
Чуждестранните предприятия могат да разполагат с до осем седмици след края на съответния данъчен период, за да подадат нидерландска справка-декларация по ДДС. Спазвайте крайния срок, който се прилага за вашия период на подаване и статус. При месечно подаване вземете предвид последния работен ден на следващия месец. При тримесечно подаване изчислете един месец от края на тримесечието.
Крайни срокове за плащане на ДДС и валута
Крайният срок за плащане е датата, до която дължимият ДДС трябва да бъде платен. Плащането по принцип се дължи до последния ден на месеца, в който трябва да бъде подадена декларацията, съгласно информацията за справката-декларация по ДДС на Belastingdienst. Плащайте в евро, без да чакате данъчно съобщение, линк за плащане или отделно искане.
Разглеждайте подаването на декларацията и плащането на дължимия ДДС като отделни задачи и използвайте правилния референтен номер на плащането, за да бъде то правилно отнесено. Налично е електронно плащане. При месечна декларация съобразете плащането с последния работен ден на месеца след отчетния период.
Кой подава и как подават чуждестранните предприятия
Предприятие, което е задължено да подава нидерландски справки-декларации по ДДС, трябва да подава такава за всеки определен период, включително нулева декларация, ако не е извършвало дейност. От януари 2014 г. чуждестранните предприятия са задължени да подават по електронен път. Чуждестранните данъчно задължени лица трябва да назначат нидерландски фискален представител съгласно член 33a от OB 1968.
Еднолично предприятие (eenmanszaak) може да подава чрез DigiD или eHerkenning; събирателно дружество (VOF) или BV се нуждае от eHerkenning. Предприятието може да упълномощи друго лице, например данъчен представител, да подава от негово име. Преди попълване на декларацията съберете фактурите за продажби и от доставчици, заедно със записите за трансакции с обратно начисляване.
Ставките по ДДС са 21%/9%/0%. Според Данъчната администрация на Нидерландия (Belastingdienst) някои стоки и услуги подлежат на ставка от 9% ДДС. Декларирайте ДДС върху вътреобщностните придобивания на стоки в раздел 4b; допустимият данъчен кредит за тези стоки може да бъде приспаднат в раздел 5b.
Крайните срокове за подаване на търговските декларации са отделни от крайните срокове за възстановяване на ДДС на туристи. За да отговаря на условията за възстановяване на нидерландски ДДС за туристи, купувачът трябва да изнесе закупените продукти извън ЕС в личния си багаж в рамките на три месеца след края на месеца на покупката. Това не променя редовните задължения на компанията за подаване на справка-декларация по ДДС.
Предприятията, които установяват дейност в Нидерландия, могат да се запознаят с практическите стъпки за стартиране на бизнес в Нидерландия наред със своите задължения за подаване на декларации по ДДС.
Честота на подаване на справка-декларация по ДДС
Честотата на подаване е отчетният график, определен за регистрирано по ДДС предприятие от Данъчната и митническа администрация на Нидерландия. Декларациите могат да бъдат месечни, тримесечни или годишни, като повечето предприятия подават на тримесечие. Използвайте периода, посочен във вашата декларация, за да организирате документацията и да изчислите дължимия ДДС или ДДС за възстановяване. Не избирайте различен цикъл само за да съответства на вашите вътрешни счетоводни предпочитания.
Годишното подаване е възможно само когато предприятието отговаря на условията за този график. Дължимият годишен ДДС не трябва да надвишава 1883 евро, а вътреобщностните доставки и придобивания не трябва да надвишават 10 000 евро годишно. Годишното подаване не е допустимо, ако предприятието е подало заявление за отложено начисляване на ДДС при внос. Тези критерии следва да бъдат оценени заедно, преди да се разчита на годишен цикъл.
Предприятието може да поиска месечно подаване, когато обстоятелствата му предполагат по-често отчитане, например когато редовно очаква възстановяване на данък. Данъчната администрация може също така да изисква месечни декларации, ако ДДС се плаща редовно със закъснение. Промяната в обстоятелствата може да повлияе както на отчетния цикъл, така и на административната тежест. Запазете основанията и документацията за определения график и причините за всяка поискана промяна във вашето счетоводство.
Ако графикът ви на подаване се промени, първо потвърдете кои отчетни периоди е определила Данъчната администрация. Съобразете счетоводните справки и датите за вътрешна проверка с тези периоди. Това ви помага да групирате трансакциите последователно, особено ако вашата счетоводна система отчита по календарен месец, но справката-декларация по ДДС обхваща тримесечие. Записвайте периода, обхванат от всяка подадена декларация.
Закъснялото подаване и закъснялото плащане представляват отделни нарушения на изискванията за съответствие. Закъсняла или липсваща декларация може да доведе до служебно начисляване на задължения и глоба, докато закъснялото плащане може да доведе до санкция за забава. Данъчната администрация може да изиска месечно подаване, ако ДДС се плаща редовно със закъснение. Въведете отделни проверки за подаването на декларацията и за плащането на ДДС, вместо да приемате, че изпълнението на едната задача означава, че и двете задължения са изпълнени.
Преди да изберете или поискате определена честота, съпоставете очакваната позиция по ДДС на предприятието, обема на трансграничните трансакции и капацитета за поддържане на счетоводните записи актуални. Годишното подаване намалява броя на декларациите, но е ограничено от условията за допустимост. Месечното подаване може да улесни редовното деклариране за възстановяване на данък, докато тримесечното подаване остава най-често срещаният график. Данъчната и митническа администрация на Нидерландия определя приложимия цикъл, затова спазвайте графика, който тя определя, и съхранявайте кореспонденцията с нея в счетоводния си архив.
Приспадане на данъчен кредит и лично ползване
Изчислете позицията по ДДС, като отнесете платения ДДС при покупки и облагаемото лично ползване към съответния отчетен период. Данъчната и митническа администрация на Нидерландия (Belastingdienst) изисква в декларацията да бъдат отчетени както платеният на доставчици ДДС, така и облагаемото лично ползване.
Подлежащ на приспадане данъчен кредит
Подлежащият на приспадане данъчен кредит е ДДС, който дадено предприятие може да възстанови за своите служебни разходи. Данъчната и митническа администрация на Нидерландия (Belastingdienst) посочва, че предприемачите могат да възстановят платения за служебни разходи ДДС, като заявят данъчен кредит в своята справка-декларация по ДДС.
Започнете с документацията за покупките за съответния период. Сравнете всяка претендирана сума с фактура от доставчик и потвърдете, че покупката е свързана със стопанската дейност. Съхранявайте фактурата заедно със счетоводното записване, за да можете да проследите заявения данъчен кредит до съответния разход; за оперативни консумативи и брандирани артикули поръчките чрез доставчици като theceocreative.com, които предлагат структурирани условия за плащане Net 15, могат да помогнат за поддържането на търговските фактури подредени. Тази проверка помага за разграничаване на фирмените покупки от личните разходи и трансакциите, записани в грешен период.
За стоки, придобити от друга държава членка на ЕС, ДДС може да бъде деклариран като данъчен кредит в раздел 5b на същата нидерландска декларация съгласно Belastingdienst. Съхранявайте данните за придобиването заедно с документацията за покупката и ги равнете със записа в декларацията. Ако остане ДДС за възстановяване, предприятието може да го заяви чрез декларацията. Данъчните власти изплащат декларираната сума за възстановяване автоматично след подаването.
Лично ползване и данъчен кредит
Лично ползване означава използване на стоки или услуги, заведени от предприятието, за лични нужди, а не единствено за стопанска дейност. Данъчната и митническа администрация на Нидерландия (Belastingdienst) изисква облагаемото лично ползване да бъде включено в справката-декларация по ДДС.
Преди финализиране на декларацията прегледайте разходите, които може да имат както служебно, така и лично ползване. Поддържайте ясна отчетност за всяка покупка и начина, по който е използвана, след което отчетете облагаемото лично ползване отделно от заявения данъчен кредит. Това предотвратява третирането на личното ползване така, сякаш цялата покупка е била за служебни цели.
Поддържайте равнение за всеки отделен период, което показва покупката, сумата на ДДС, заявеното приспадане и всяка корекция за лично ползване. При придобиване на стоки от ЕС запазете записа на трансакцията, потвърждаващ раздел 5b. Тези записи улесняват обосноваването на третирането на всяка сума, без да разчитате на паметта си или да обединявате несвързани трансакции.
Ако в предишна декларация е пропуснат подлежащ на възстановяване нидерландски данъчен кредит, подайте искане за възстановяване в срок от пет години от съответния данъчен период по ДДС. Съхранявайте оригиналните доказателства за покупката и изчисленията заедно със записите за корекцията. Документацията трябва да показва съответния период и начина, по който сте изчислили заявената сума.
Коригиране на грешки в декларация по ДДС
Корекцията по ДДС изменя вече подадена декларация след установяване на грешка. Първо идентифицирайте засегнатия период и трансакция, след което сравнете подадените данни с вашите регистри за продажби и покупки. Проверете дали грешката е променила дължимия ДДС или заявения за възстановяване данък. Тази разлика определя какво точно трябва да обхване корекцията.
В Нидерландия разлика от по-малко от 1000 евро може да бъде коригирана в следващата декларация по ДДС. Например, ако фактура от доставчик е била пропусната и получената разлика е под тази сума, включете корекцията в следващото подаване. Съхранявайте фактурата и ясно изчисление заедно със счетоводната документация за периода, така че коригираната стойност да може да бъде проследена.
Не прилагайте правилото за корекция в следващата декларация при разлика от 1000 евро или повече. Отделете грешката от трансакциите за текущия период и определете процедурата за корекция, приложима за първоначалната декларация. Запишете сумата, засегнатия отчетен период и основанието за промяната. Това спомага за разграничаване на корекцията от обичайния ДДС върху нови продажби или покупки.
Ако поради грешка сте начислили по-малко ДДС, изчислете недостига въз основа на документите по трансакцията, като приложите данъчната ставка, действала към съответния момент. Ако сте начислили повече ДДС, изчислете надвишението отделно. Проверете фактурата към клиента и всяко кредитно известие или заместващ документ, преди да променяте стойностите в декларацията. Базирайте корекцията на първичната трансакция, а не на приблизителна обща стойност.
Корекция, която води до допълнително дължим ДДС, може да засегне плащането. Не се начислява лихва върху закъсняло плащане по корекция на нидерландски ДДС, ако извършите корекцията в рамките на три месеца след подаването на декларацията. Запишете както датата на първоначалното подаване, така и датата на корекцията. Този корекционен срок е отделен от крайния срок за редовна декларация.
Грешка, засягаща възстановяването на данък, също изисква преглед на ниво отделна трансакция. Уверете се, че покупката е свързана с дейността на предприятието, фактурата от доставчика удостоверява сумата на ДДС и данъчният кредит е отнесен към правилния период. Ако грешката е намалила сумата за възстановяване, изчислете коригирания баланс въз основа на първоначалните данни. Съхранявайте изчислението заедно с първичните документи.
Използвайте последователен регистър за корекции за всяко засегнато подаване: отбележете периода, трансакцията, първоначалната сума, коригираната сума и ефекта върху дължимия ДДС или данъка за възстановяване. Засечете този регистър със следващата декларация, когато разликата е под 1000 евро и корекцията се извършва в нея. За останалите разлики следвайте процедурата за корекция, приложима за вече подадената декларация. Този процес спомага и за идентифициране на повтарящи се грешки в данните за регистрация по ДДС, фактурите от доставчици или кодирането на трансакциите, преди да бъде подадена следваща декларация.
Кой е длъжен да подава декларация по ДДС в Нидерландия?
Предприятие, задължено да подава нидерландски декларации по ДДС, трябва да подава такава за всеки определен период, дори ако не е извършвало стопанска дейност в Нидерландия или очаква възстановяване на данък. Задължението за подаване зависи от облагаемите доставки, регистрацията по ДДС и всеки приложим специален режим, а не само от правната форма на предприятието.
Предприятията в Нидерландия трябва да се регистрират по ДДС от първата си облагаема дейност, без праг за минимален оборот. Предприятията извън ЕС, извършващи облагаеми доставки в Нидерландия, по правило също нямат праг за регистрация по ДДС. Преди извършване на доставки чуждестранното предприятие следва да прецени дали дейността му в Нидерландия подлежи на облагане. Статутът на чуждестранно лице сам по себе си не отменя задължението за регистрация.
Режимът за малки предприятия, известен като KOR, е данъчен режим по ДДС за предприемачи с годишен оборот, непревишаващ 20 000 евро. Режимът може да повлияе на начина, по който участващите предприятия третират ДДС, данъчния кредит и декларациите. Тези взаимосвързани последици следва да се разглеждат заедно: предприятие, което се отказва от правото на приспадане на данъчен кредит, следва да съпостави това ограничение с очаквания ДДС върху продажбите и покупките си.
Отделен регистрационен праг за малки предприятия може да се прилага за лица с годишен оборот от 2200 евро или по-малко, които не са задължени да се регистрират в KVK. Това не е същият праг като този по KOR. Първо установете дали се изисква регистрация в KVK, след което преценете дали предприятието може да се възползва от тази отделна възможност. Не приемайте, че изпълнението на единия праг автоматично класира предприятието за другия.
Чуждестранните предприятия трябва да разграничават обстоятелствата в зависимост от това дали са установени в ЕС или извън него. Предприятията извън ЕС, извършващи облагаеми доставки в Нидерландия, по правило нямат регистрационен праг. Чуждестранните данъчно задължени лица трябва да определят нидерландски фискален представител за изпълнение на задълженията си по ДДС съгласно член 33a от OB 1968. Това изискване засяга чуждестранните данъчно задължени лица, а не всяко чуждестранно дружество само поради факта, че има собственици в чужбина.
След регистрацията спазвайте графика за подаване, определен от Нидерландската данъчна и митническа администрация. Регистрирано по ДДС предприятие трябва да подава всяка изискуема декларация, включително нулева декларация за период без дейност, подлежаща на деклариране. Ако декларацията показва ДДС за възстановяване, подайте я, за да заявите възстановяването, вместо да пропускате подаването. Поддържайте документация за облагаемите продажби, покупките и регистрационните данни, за да попълвате всяка декларация последователно и точно.
За да оцените позицията си, установете къде предприятието доставя стоки или услуги, дали тези дейности са облагаеми в Нидерландия и дали се прилага специален режим. След това проверете дали се изисква регистрация, дали предприятието е избрало прилагането на KOR и дали е необходим фискален представител за чуждестранни лица. Тези стъпки изясняват както регистрационния статут, така и текущите задължения за подаване на декларации.
Intercompany Solutions: Учредяване на дружество Dutch BV
Intercompany Solutions съдейства на чуждестранни предприемачи, които учредяват Dutch BV и трябва да организират съответствието си с данъчното законодателство. Услугата по учредяване на дружество Dutch BV включва регистрация и заявления за регистрация по ДДС, като дистанционното учредяване се извършва в рамките на 3-5 работни дни. След като дружеството започне дейност, отделът за счетоводни и данъчни услуги (Accounting & Tax Services) може да подпомогне счетоводната отчетност, подаването на данъчни декларации и текущото съответствие, включително изготвянето на нидерландски декларации по ДДС.
Intercompany Solutions може да помогне, когато учредявате нидерландско дружество или се нуждаете от съдействие за неговите счетоводни и данъчни задължения. Ваша остава отговорността да предоставяте пълна документация за трансакциите и да спазвате сроковете за подаване, приложими за вашия бизнес. Изберете подкрепа според това дали се нуждаете от учредяване на дружество, текущо счетоводно обслужване или и от двете.
Свържете се с Intercompany Solutions, за да обсъдите изискванията за учредяване или счетоводство на вашето нидерландско дружество.
Улеснете управлението на регулярното подаване на декларации по ДДС
Използвайте следващия отчетен цикъл, за да установите ясен процес за събиране на фактури, преглед на регистрите за трансакции и определяне на отговорностите за подаване и плащане. Последователната практика помага за своевременно откриване на липсващи документи и отнасяне на корекциите към правилния период. Тя също така създава практическа основа за подобряване на счетоводния работен процес при развитие на бизнеса; за предприятия, които управляват международни операции или модернизират системите си за дигитално счетоводство, ресурсите от Count On Me подчертават как платформите за облачно счетоводство могат да оптимизират текущото водене на документация и спазването на регулаторните изисквания.
Ако определяте начина на подаване на декларация по ДДС в Нидерландия, превърнете приложимите за вашия бизнес правила в повтаряем процес. Задайте напомняне в календара, съхранявайте първичните документи заедно и планирайте преглед преди крайния срок за всяка декларация. Ако вашето нидерландско дружество се нуждае и от счетоводна или данъчна подкрепа, Intercompany Solutions може да обсъди съответните изисквания с вас.
Добре организираният процес на подаване ви осигурява по-голям контрол и яснота през всеки отчетен период.
Често задавани въпроси
Нидерландският данъчен кредит по ДДС обикновено се възстановява автоматично, когато подадената справка-декларация показва сума за възстановяване. Преди подаване засечете кредита с фактурите за покупка и проверете дали входящият ДДС се отнася за заявения период. Съхранявайте разходооправдателните документи заедно със счетоводната си документация. Ако сте пропуснали надвнесен входящ ДДС от по-ранен период, подайте искане за възстановяване в рамките на пет години от съответния данъчен период по ДДС.
Предприемачите декларират ДДС за определените им отчетни периоди за подаване, като отчитат продажбите, покупките и съответните корекции във всяка справка-декларация. Например предприемач без продажби през даден период все пак може да се наложи да подаде нулева справка-декларация, ако се изисква подаване. Предприятията, участващи в нидерландската схема за малки предприятия (KOR), не начисляват ДДС върху доставките, не приспадат входящ ДДС и не подават справка-декларации по ДДС.
Платете дължимия ДДС в евро до приложимия краен срок за подаване на справка-декларацията. Не чакайте отделно данъчно съобщение или искане за плащане. Възможно е електронно плащане. Посочете точния референтен номер на плащането, за да може нидерландската данъчна и митническа администрация да отнесе плащането към правилната сметка. Съхранявайте доказателството за плащане заедно с подадената справка-декларация и счетоводните документи, особено ако подавате декларацията и плащате отделно.
Нидерландската данъчна и митническа администрация определя месечен, тримесечен или годишен график за подаване. Тримесечното подаване е най-често срещано, но в определени случаи може да се прилага месечно отчитане. Годишното подаване е достъпно само за предприятия, които отговарят на съответните условия. Следвайте периода, посочен за вашата справка-декларация, вместо да избирате график самостоятелно, и съхранявайте документи, които удостоверяват всеки определен отчетен период.
Започнете с определяне на данъчния период и цифрата или сделката, за която не сте сигурни. Сравнете я с първичната фактура, регистъра на продажбите или платежния документ, след което проверете дали се отнася до начислен ДДС, входящ ДДС или корекция. Запишете проблема и изчислението си. Това улеснява изчистването на несъответствия, без да ги смесвате със сделки от друг период.
Влезте в Mijn Belastingdienst Zakelijk, като използвате метода за достъп за вашата правна форма. Еднолично дружество (eenmanszaak) може да използва DigiD или eHerkenning; дружество от тип BV или VOF се нуждае от eHerkenning. Отворете справка-декларацията за определения период, въведете данните в съответните полета, прегледайте общите суми и я подайте. Запазете потвърждението, след което организирайте плащането отделно, ако има дължим ДДС.
Съберете фактурите за продажби и фактурите от доставчици, заедно със записите за сделки, изискващи корекции по ДДС. Ще са ви необходими сумите за начисления на клиенти ДДС, платения на доставчици ДДС, ДДС при обратно начисляване и облагаемото лично ползване. При придобиване на стоки от ЕС съхранявайте данните за трансакциите, необходими за отчитане на придобиването и евентуалния приспадаем данъчен кредит. Подредете документите по данъчни периоди, за да можете да засичате всяка справка-декларация с първичните документи.
Крайните срокове зависят от това дали определеният период е месечен, тримесечен или годишен и дали предприятието е установено в Нидерландия, или в чужбина. Установено в Нидерландия дружество обикновено подава декларацията в рамките на един месец след края на съответния период; чуждестранните предприятия могат да подават до осем седмици след изтичането на съответния период. Например справка-декларацията за първото тримесечие се подава до 30 април. Плащането също се дължи до приложимия краен срок.
Източници
- KVK - Registering with the Dutch Business Register
- Business.gov.nl - Private limited company (bv)
- Burgerlijk Wetboek Boek 2 (Dutch Civil Code, legal entities)
- Rijksoverheid - Ondernemen
- Belastingdienst - VAT (btw) for entrepreneurs
- European Commission - VAT rules and rates
- RVO - Doing business internationally
- Belastingdienst Douane - Customs
- CJEU, Cadbury Schweppes, C-196/04 (ECLI:EU:C:2006:544)
- Hoge Raad, ECLI:NL:HR:2021:1152
- PwC Worldwide Tax Summaries - Netherlands
- ICLG - Corporate Governance Laws and Regulations, Netherlands
Нуждаете се от повече информация относно нидерландската компания BV?
Свържете се с експертReady to start your company in the Netherlands?
| Formation time | Dutch BV formation completed in 3 to 5 business days |
|---|---|
| Process | Fully remote setup with step-by-step guidance |
| Compliance | Expert support for registration, VAT and compliance |
| Aftercare | Accounting, tax and legal support included |
| One partner | All of the above through one trusted formation partner |